
Taille et parts du marché des bus électriques à pile à combustible
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.36 Milliards de dollars |
| Taille du Marché (2031) | 3.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.03 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bus électriques à pile à combustible par Mordor Intelligence
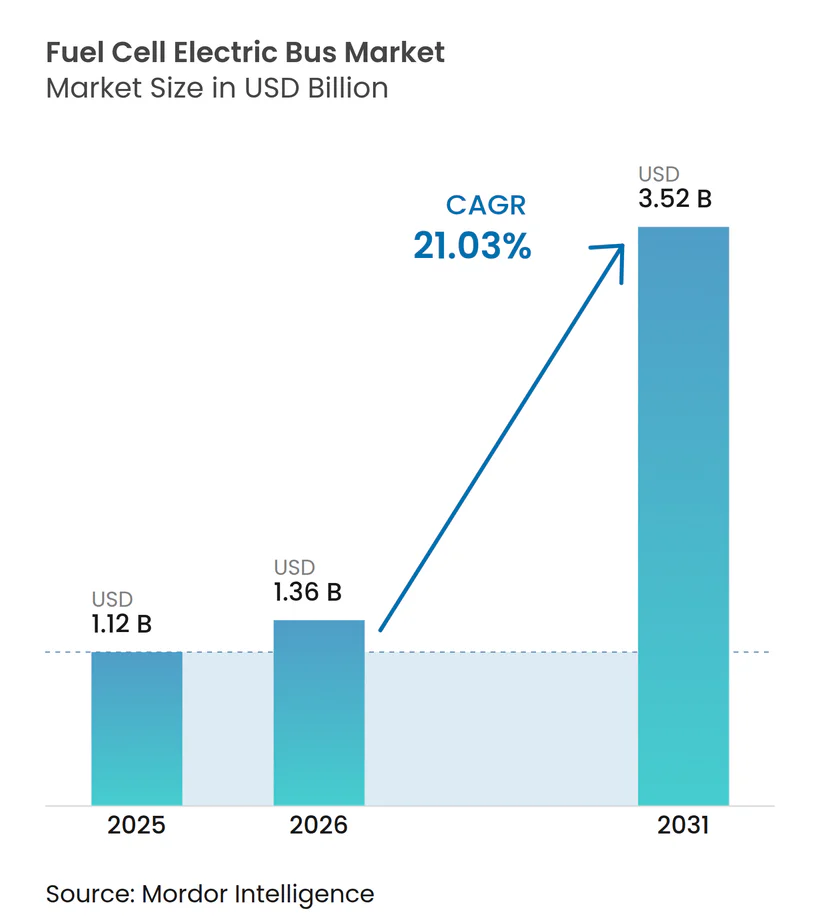
La taille du marché des bus électriques à pile à combustible était évaluée à 1,12 milliard USD en 2025 et devrait croître de 1,36 milliard USD en 2026 pour atteindre 3,52 milliards USD d'ici 2031, à un TCAC de 21,03 % durant la période de prévision (2026-2031). Les mandats réglementaires, la baisse des coûts de l'hydrogène vert et les plateformes de bus dédiées convergent pour créer des carnets de commandes pluriannuels fiables pour les équipementiers. Les agences de transport valorisent la longue autonomie, le ravitaillement rapide et la résilience par temps froid des bus à hydrogène, notamment sur des cycles d'utilisation où les alternatives à batterie électrique nécessiteraient une recharge en milieu de service.
L'Asie-Pacifique domine les volumes actuels grâce à la construction par la Chine de 1 200 stations d'hydrogène d'ici 2025, tandis que les programmes de subventions fédéraux accélèrent les premiers déploiements en Amérique du Nord. Parallèlement, le Moyen-Orient émerge comme la région à la croissance la plus rapide, soutenu par des agendas nationaux de diversification qui positionnent la mobilité hydrogène comme une industrie stratégique. L'intensité concurrentielle s'accroît, les spécialistes des piles à combustible, les constructeurs automobiles intégrés verticalement et les fournisseurs de kits de reconversion se disputant les appels d'offres municipaux, chacun misant sur les économies d'échelle pour comprimer les coûts unitaires.
Principaux enseignements du rapport
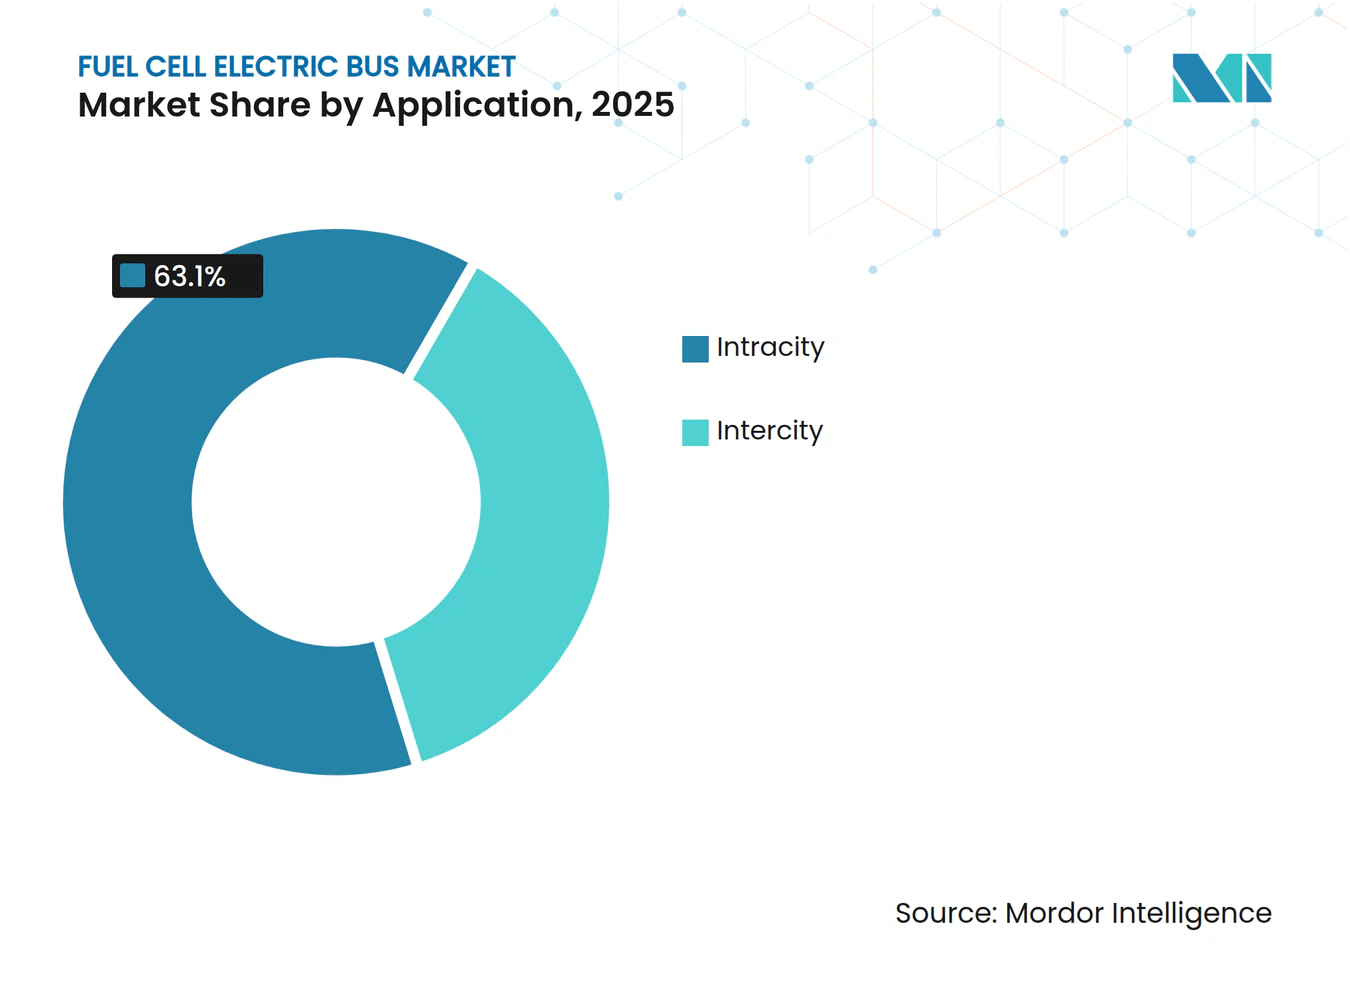
- Par application, les bus intraurbains détenaient la plus grande part à 63,10 % en 2025, tandis que les bus interurbains constituent le segment à la croissance la plus rapide avec un TCAC de 24,74 % de 2026 à 2031.
- Par type de bus, les nouveaux bus à hydrogène dominaient avec une part de 71,10 % en 2025, tandis que les bus à hydrogène reconvertis devraient connaître la croissance la plus rapide à un TCAC de 31,97 % durant 2026-2031.
- Par type de pile à combustible, les PEMFC menaient le marché avec une part de 83,95 % en 2025, tandis que les SOFC constituent le type à la croissance la plus rapide avec un TCAC de 28,95 % de 2026 à 2031.
- Par puissance nominale, la catégorie 150-250 kW représentait la plus grande part à 47,10 % en 2025, tandis que le segment supérieur à 250 kW connaît la croissance la plus rapide avec un TCAC de 28,92 %.
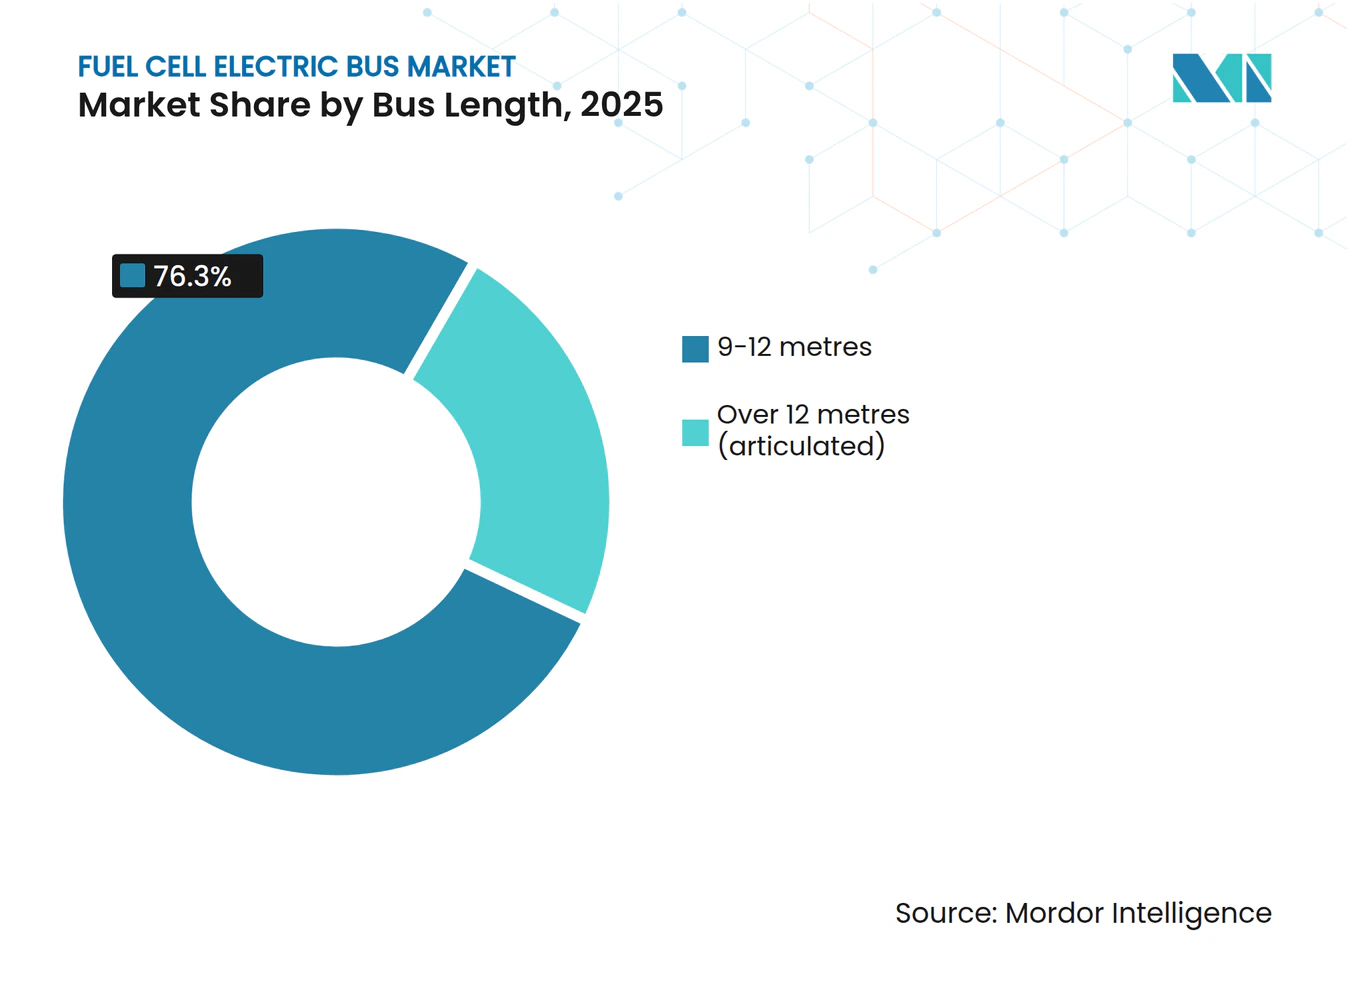
- Par longueur de bus, les bus de 9 à 12 mètres détenaient la plus grande part à 76,30 % en 2025, tandis que les bus de plus de 12 mètres constituent le segment de longueur à la croissance la plus rapide avec un TCAC de 27,93 %.
- Par autonomie de conduite, la plage de 300 à 500 km dominait avec une part de 56,15 % en 2025, tandis que les bus disposant d'une autonomie supérieure à 500 km connaissent la croissance la plus rapide avec un TCAC de 30,86 %.
- Par géographie, l'Asie-Pacifique menait le marché avec une part de 43,26 % en 2025, tandis que le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide avec un TCAC de 30,64 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de zéro émission pour les flottes de transport en commun | +4.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Baisse du prix de l'hydrogène vert après 2025 | +3.8% | Mondial, avec des gains précoces en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Soutien gouvernemental aux achats groupés | +3.5% | Principalement en Asie-Pacifique, s'étendant à l'Amérique du Nord et à l'UE | Court terme (≤ 2 ans) |
| Expansion des couloirs d'hydrogène liquide | +2.9% | Principalement en Amérique du Nord et dans l'UE, avec des retombées en APAC | Moyen terme (2-4 ans) |
| La standardisation des plateformes des équipementiers réduit le coût total de possession | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Les bus électriques à pile à combustible choisis pour les pilotes de navettes autonomes | +1.2% | Amérique du Nord et UE, programmes pilotes en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des mandats de zéro émission pour les flottes de transport public
De nombreuses agences de transport sont désormais soumises à des délais légaux pour éliminer le diesel, ce qui entraîne des accords-cadres pluriannuels pour les bus à hydrogène. La Californie exige des flottes entièrement zéro émission d'ici 2040, déclenchant des commandes à court terme dans le cadre de sa règle sur les transports propres innovants. La directive sur les véhicules propres de l'Union européenne a porté les bus zéro émission à 49 % des nouvelles livraisons en 2024, avec des modèles à pile à combustible représentant déjà 3 % du total. Les marchés émergents suivent une trajectoire similaire — Abou Dhabi vise une part de 20 % de flotte verte d'ici 2030, offrant une visibilité claire sur les achats pour les équipementiers. Les mandats contraignants soutiennent donc la courbe de demande à long terme du marché des bus électriques à pile à combustible.
Forte baisse des prix de l'hydrogène vert après 2025
La montée en puissance des électrolyseurs et la baisse du coût des énergies renouvelables devraient ramener les coûts de production moyens à 2,7 EUR par kg d'ici 2050, avec une projection de 1,8 EUR par kg pour l'Asie, modifiant la parité des coûts d'exploitation par rapport au diesel. Le secteur de l'hydrogène en Chine a presque doublé son chiffre d'affaires pour atteindre 3,93 milliards CNY en 2023, illustrant la trajectoire déflationniste des équipements et des chaînes d'approvisionnement. Les pôles nouvellement financés, tels que le Pôle hydrogène du Pacifique Nord-Ouest aux États-Unis, ajoutent des avantages régionaux en termes de coûts qui réduisent les factures de carburant pour les flottes de transport en commun.
Programmes d'achats groupés soutenus par les gouvernements
Les commandes importantes financées de manière centralisée compriment les prix initiaux en offrant aux fabricants des volumes prévisibles. L'accord de Hyundai Motor Company pour fournir 1 000 bus à hydrogène à Séoul d'ici 2027 illustre comment les engagements au niveau municipal réduisent le risque des investissements en capacité pour les équipementiers. La Chine associe des garanties d'achat similaires à des exemptions de péage et à des déploiements accélérés de stations, accélérant la courbe d'adoption du marché des bus électriques à pile à combustible.
Expansion rapide des couloirs de ravitaillement en hydrogène liquide
Les investisseurs vont au-delà des stations individuelles vers des couloirs à haut débit qui soutiennent les opérations interurbaines. La Banque de l'infrastructure du Canada a engagé 337 millions USD pour les couloirs de l'Ouest, tandis que la région de Rhénanie-du-Nord-Westphalie en Allemagne prévoit des pôles pour desservir 3 800 bus d'ici 2030. Les États-Unis prévoient une couverture nationale à partir de 2027, permettant aux liaisons longue distance de s'affranchir du diesel.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des bus à batterie à recharge rapide | -4.1% | Marchés urbains mondiaux, plus fort en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| L'hydrogène gris reste moins cher | -3.2% | Mondial, particulièrement dans les régions sans subventions aux énergies renouvelables | Court terme (≤ 2 ans) |
| Pénurie de personnel de maintenance qualifié | -2.8% | Mondial, plus aigüe dans les marchés émergents | Moyen terme (2-4 ans) |
| Coût élevé des systèmes de stockage cryogénique | -2.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des bus électriques à batterie à recharge rapide
Les bus électriques à batterie ont dépassé les ventes de bus diesel dans les segments urbains de l'UE pour la première fois en 2024, portés par la baisse des coûts des batteries et l'abondance des chargeurs en dépôt. L'Agence Internationale de l'Énergie a recensé plus de 70 000 nouveaux bus électriques dans le monde en 2024, soit une hausse de 30 % par rapport à l'année précédente[1]. Sur les lignes de moins de 200 km par jour, la modélisation du coût total de possession favorise encore les batteries, ce qui oblige les partisans de l'hydrogène à mettre en avant les niches à plus longue portée et à forte utilisation.
L'approvisionnement en hydrogène gris reste moins cher que le vert
En l'absence de tarification du carbone, l'hydrogène gris issu du reformage du gaz naturel reste sensiblement moins cher, contraignant les opérateurs de flotte dans les juridictions sensibles aux prix. Jusqu'à ce que l'électrolyse alimentée par des énergies renouvelables atteigne la parité, les agences s'appuient sur des subventions ou des garanties contractuelles de carburant vert pour respecter leurs engagements en matière de durabilité. Les disparités de coûts sont les plus importantes dans les marchés manquant de ressources éoliennes offshore ou solaires à grande échelle, limitant l'adoption à court terme et tempérant le taux de croissance du marché des bus électriques à pile à combustible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
La dominance intraurbaine soutient les volumes actuelsLes services intraurbains ont généré 63,10 % des revenus de 2025, soit 0,71 milliard USD de la taille du marché des bus électriques à pile à combustible, car les itinéraires urbains favorisent le ravitaillement centralisé et les cycles de service prévisibles. Les lignes interurbaines, bien que naissantes, promettent le TCAC le plus élevé de 24,74 % à mesure que les opérateurs exploitent la plage optimale de 300 à 500 km de l'hydrogène pour éviter la recharge en cours de route. Le marché des bus électriques à pile à combustible bénéficie lorsque les empreintes de dépôt sont réduites et que les mises à niveau du réseau pour les chargeurs à l'échelle du mégawatt s'avèrent coûteuses. Des démonstrations telles que la flotte chilienne à 600 km d'autonomie soulignent l'adéquation de l'hydrogène pour les couloirs longue distance.
Les agences urbaines apprécient également le ravitaillement en 10 minutes qui maintient les marges de récupération des horaires réduites. Les réseaux interurbains se tournent vers l'hydrogène pour alimenter des liaisons express de nuit où les batteries entameraient la capacité passagers. Les pilotes de navettes autonomes spécifient de plus en plus les piles à combustible pour soutenir 20 heures de service quotidien sans temps d'arrêt, renforçant l'avantage de performance pour le marché des bus électriques à pile à combustible.



Par type de bus :
Les nouveaux déploiements mènent la transformation du marchéLes nouveaux modèles de bus représentaient 71,10 % des livraisons de 2025, reflétant la concentration des équipementiers sur des châssis optimisés qui intègrent les réservoirs dans la toiture et libèrent de l'espace au sol. Les reconversions, bien que plus réduites, progressent à un TCAC de 31,97 % à mesure que les fournisseurs de kits permettent aux agences de convertir les véhicules diesel plus récents plutôt que de les mettre à la ferraille prématurément. Les autorités de transport disposant de budgets d'investissement plafonnés considèrent les conversions comme un pont vers les objectifs d'émissions de 2030, notamment là où la politique offre des bons d'achat.
Néanmoins, des constructeurs tels que Solaris et Hyundai Motor Company intègrent directement les piles, les onduleurs et les circuits de refroidissement dans de nouveaux châssis, offrant un poids à vide plus faible et une maintenance plus simple. À mesure que les économies d'échelle s'affûtent, le marché des bus électriques à pile à combustible devrait pivoter vers les nouvelles constructions, car le coût total du cycle de vie favorise les systèmes intégrés en usine au-delà de la cinquième année d'exploitation.
Par type de pile à combustible :
La domination des PEMFC fait face au défi des SOFCLes unités PEMFC détenaient 83,95 % de la part des revenus en 2025, alimentant la plupart des flottes intraurbaines grâce à un démarrage rapide et à une basse température de fonctionnement. Les produits SOFC, cependant, enregistrent un TCAC de 28,95 %, séduisant les opérateurs qui ont besoin d'une alimentation continue et de la possibilité de fonctionner avec du gaz reformé lors des pannes d'hydrogène. NA Clean Energy note la plus grande efficacité des piles SOFC, réduisant la consommation d'hydrogène par kilomètre.
Les coûts des PEMFC ont diminué à mesure que les moteurs de Ballard Power Systems dépassent 35 000 heures de service lors des essais sur le terrain. Néanmoins, la résilience aux fluctuations de la pureté du carburant et aux climats chauds positionne les SOFC comme un second pilier technologique crédible, insufflant une nouvelle concurrence dans le marché des bus électriques à pile à combustible.
Par puissance nominale :
Les systèmes de puissance intermédiaire dominent les déploiements actuelsLes unités d'une puissance de 150 à 250 kW ont équipé 47,10 % des bus en 2025, une plage qui équilibre l'accélération et le coût des piles. Les commandes de configurations supérieures à 300 kW s'accélèrent à un TCAC de 28,92 % à mesure que les agences adoptent des véhicules articulés de 18 mètres tels que le Solaris Urbino 18 Hydrogen, Bus de l'année 2025. Ces puissances plus élevées permettent des itinéraires plus longs et des montées de côtes sans sacrifier les charges de chauffage en hiver.
À l'inverse, les systèmes inférieurs à 150 kW alimentent les navettes et les services de transport adapté où des structures plus légères réduisent les charges d'exploitation. À mesure que les couloirs de ravitaillement arrivent à maturité, la combinaison des demandes s'orientera vers des configurations haute puissance qui étendent l'autonomie au-delà de 500 km et élargissent le champ d'application adressable du marché des bus électriques à pile à combustible.
Par longueur de bus :
Les configurations standard mènent l'adoption du marchéLa tranche de 9 à 12 m a dominé avec 76,30 % des déploiements de 2025, les agences standardisant sur des véhicules polyvalents qui s'adaptent aux baies de dépôt existantes. Les formats articulés de plus de 12 m affichent une perspective de TCAC de 27,93 %, portés par les couloirs de bus à haut niveau de service qui privilégient le débit de passagers à la maniabilité. Les 34 bus à deux étages à hydrogène de Brighton & Hove témoignent d'un appétit local pour des configurations spécialisées lorsque la densité municipale exige une grande capacité.
Les modèles de longueur standard resteront la base du marché des bus électriques à pile à combustible en raison de leurs conversions de service flexibles et de leur accès de maintenance plus facile. Cela dit, la croissance des articulés signale un élargissement de l'enveloppe d'application à mesure que le coût par siège diminue avec des véhicules plus grands.

Par autonomie de conduite :
Les capacités à longue autonomie soutiennent la croissance du segment premiumLes bus offrant une autonomie de 300 à 500 km ont représenté 56,15 % du chiffre d'affaires de 2025, offrant suffisamment d'autonomie pour deux services intraurbains sans ravitaillement. Les unités dépassant 500 km sont prévues pour croître à un TCAC de 30,86 %, occupant la niche longue distance premium. Les agences adoptant des itinéraires interurbains à l'échelle nationale préfèrent ces modèles pour éviter la construction de multiples stations de type relais routier.
Les bus à courte autonomie (moins de 300 km) conviennent aux boucles d'alimentation qui retournent fréquemment au dépôt, mais les grands réservoirs d'hydrogène comprimé pénalisent le poids à vide. À mesure que la technologie de stockage liquide progresse, le segment à longue autonomie approfondira son avance, consolidant la proposition de valeur distinctive de l'hydrogène au sein du marché des bus électriques à pile à combustible.
Analyse géographique
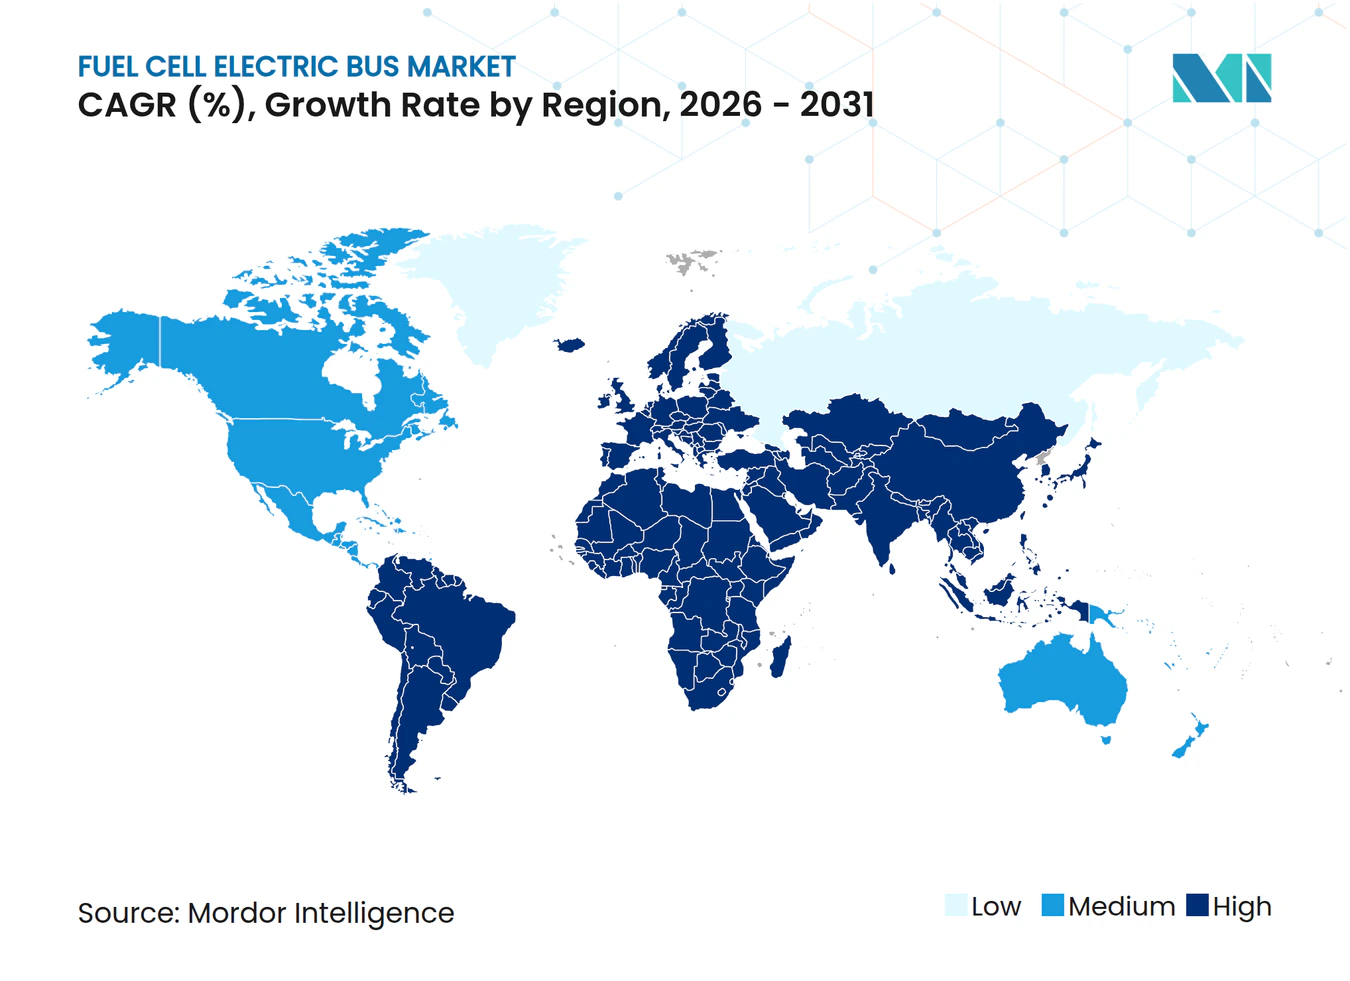
Marché des Bus Électriques à Pile à Combustible en Asie-Pacifique, en Amérique du Nord et dans la région EMEA
L'Asie-Pacifique commandait 43,26 % des revenus mondiaux en 2025, soit 0,48 milliard USD de la taille du marché des bus électriques à pile à combustible, grâce à l'intense développement d'infrastructures de la Chine et aux commandes groupées de la Corée. Le TCAC de 30,12 % de la région d'ici 2031 repose sur 1 200 nouvelles stations d'hydrogène, des exemptions nationales de péage et des stratégies industrielles intégrées qui alignent les chaînes de valeur de l'énergie, des véhicules et des composants. L'Amérique du Nord suit, s'étendant à un TCAC de 27,26 % grâce à 623 millions USD de financement fédéral et à des mandats d'État qui imposent le renouvellement des flottes d'ici 2035. Des projets comme le Pôle hydrogène du Pacifique Nord-Ouest apportent 1 milliard USD dans l'approvisionnement en amont, réduisant les prix du carburant livré pour les agences le long des couloirs de l'autoroute interstate. Le Fonds pour le transport en commun zéro émission du Canada lance également des projets pilotes municipaux, comme en témoigne la première flotte à hydrogène de Mississauga. L'Europe affiche une perspective de TCAC de 23,42 %, portée par la directive sur les véhicules propres et la dominance manufacturière locale. L'Allemagne seule cible 3 800 bus à pile à combustible d'ici 2030 avec un important co-investissement dans les stations. Le Moyen-Orient & l'Afrique représente le territoire à la croissance la plus rapide avec un TCAC de 30,64 %, même s'il part d'une base plus faible, stimulé par les programmes de durabilité des Émirats arabes unis et de l'Arabie saoudite qui repositionnent les grands groupes d'hydrocarbures dans la mobilité hydrogène. Les déploiements pilotes à Abou Dhabi et à Riyad valident les performances climatiques et alimentent les chaînes d'approvisionnement locales, élargissant la portée géographique du marché des bus électriques à pile à combustible.
Paysage réglementaire
La réglementation relative aux autobus électriques à pile à combustible se durcit, à la fois en ce qui concerne la décarbonation des flottes et la sécurité des systèmes hydrogène. Aux États-Unis, la National Highway Traffic Safety Administration (NHTSA) a finalisé les exigences de sécurité pour les véhicules à hydrogène via les normes FMVSS n° 307 (intégrité du système de carburant hydrogène) et FMVSS n° 308 (intégrité du système de stockage d'hydrogène comprimé), en vigueur à partir de 2025, ce qui clarifie les critères de conformité relatifs aux réservoirs embarqués, aux conduites et à la performance en cas de collision.
Du côté de la demande, les exigences Innovative Clean Transit (ICT) du California Air Resources Board (CARB) continuent de façonner les achats, y compris les plans obligatoires de déploiement d'autobus à zéro émission couvrant les infrastructures et les calendriers de déploiement technologique. À partir du 1er janvier 2026, les exigences d'achat ICT passent à 50 % d'achats d'autobus à zéro émission pour les grandes agences de transport (et 25 % pour les petites agences). Les spécifications d'achat du California Department of General Services (DGS) font également référence à des normes reconnues telles que SAE J2579 et SAE J2578 et HGV 2-2014, ce qui influence les exigences d'appel d'offres et la qualification des fournisseurs pour les programmes d'autobus à hydrogène.
Analyse de la chaîne de valeur
La chaîne de valeur des autobus électriques à pile à combustible couvre la production et la livraison d'hydrogène, les infrastructures de ravitaillement, l'intégration de la propulsion et l'exploitation des flottes. En amont, les producteurs d'hydrogène par électrolyse et les producteurs d'hydrogène marchand alimentent une distribution gazeuse ou liquide. Les acteurs intermédiaires assurent le développement de stations ou un ravitaillement provisoire, y compris des modèles de ravitaillement mobile qui aident les agences à démarrer le service avant la mise en service de dépôts permanents. Les normes et spécifications d'achat (par exemple, les références du DGS californien à SAE J2579/J2578 et HGV 2-2014) agissent également comme des nœuds facilitateurs en restreignant les configurations de composants et de systèmes acceptables dans les appels d'offres.
Du côté des véhicules, les principaux fournisseurs de piles et de modules travaillent avec les constructeurs de bus (OEM) via des accords au niveau des plateformes qui stabilisent les volumes et les feuilles de route des composants. Ballard Power Systems, qui fournit des modules et moteurs FCmove aux plateformes OEM, en est un exemple. Cela inclut un accord commercial avec New Flyer portant sur 500 moteurs à pile à combustible (50 MW) pour les autobus Xcelsior CHARGE FC, illustrant le rôle des contrats d'approvisionnement à long terme pour les piles, les équipements auxiliaires et les systèmes de contrôle. En aval, les agences de transport et les prestataires soutiennent le service après-vente par la formation, l'outillage de maintenance et l'approvisionnement en pièces, tandis que des partenaires de l'écosystème (comme des entités liées à Hyundai fournissant formation et conseil en maintenance à Séoul) répondent aux besoins de préparation des techniciens et aux pratiques de sécurité en dépôt qui influent sur la disponibilité et le coût total de possession.
Paysage concurrentiel
Concentration du Marché
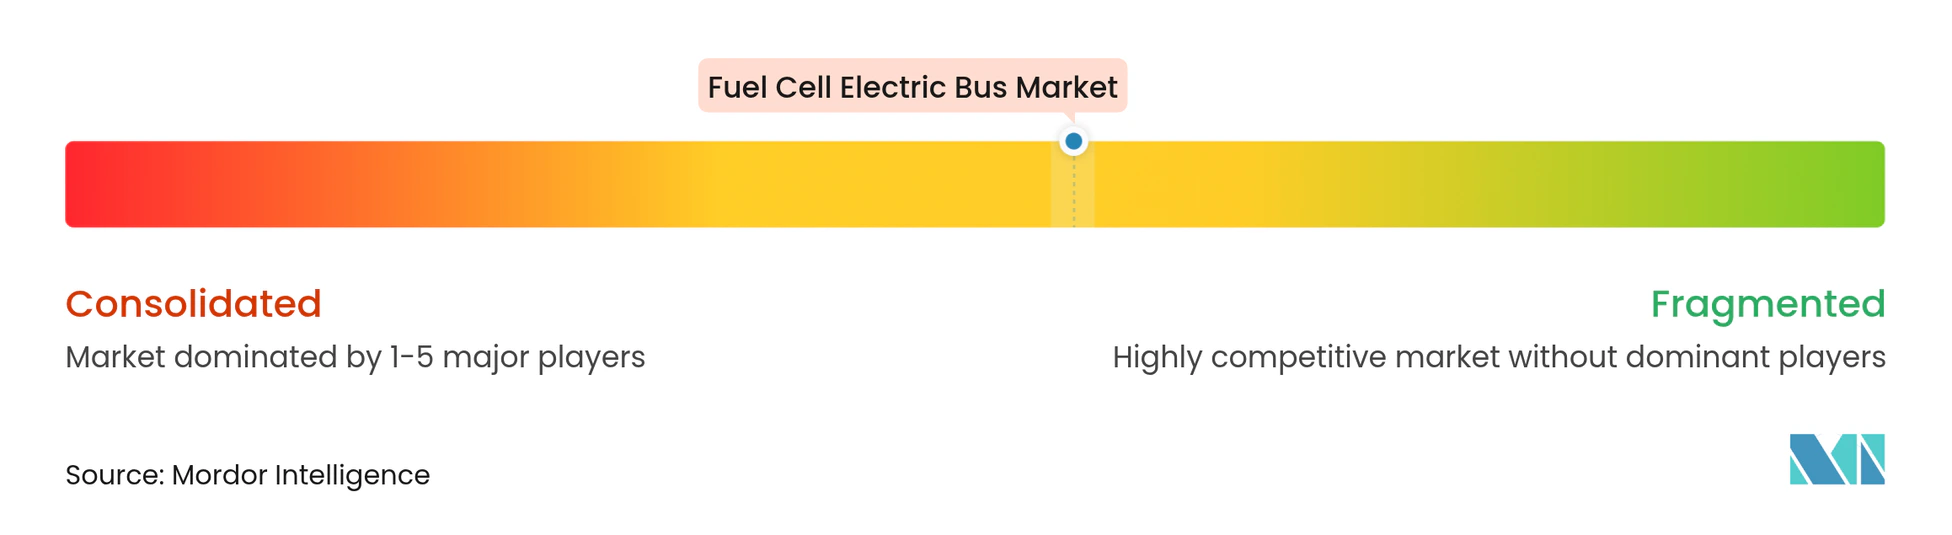
Ballard Power Systems a mené les expéditions de 2024, tirant parti de son modèle de moteur uniquement pour approvisionner plusieurs équipementiers dans le cadre d'accords à long terme qui ancrent la visibilité des revenus. New Flyer a suivi, mêlant l'ingénierie de bus interne à des piles externes, tandis que Hyundai Motor Company s'est intégré verticalement depuis les cellules jusqu'aux véhicules complets, soutenu par une prochaine usine de piles à combustible à Ulsan. Solaris commande l'Europe via sa famille Urbino, et Yutong Bus Co., Ltd. capitalise sur les incitations nationales en Chine.
Les alliances stratégiques dominent. Hexagon Purus a conclu un accord à long terme sur les réservoirs avec GILLIG pour harmoniser les conceptions américaines. Karsan s'est associé à Toyota Motor Corporation pour intégrer les piles Mirai dans des plateformes de midibus, réduisant les cycles de validation. Les spécialistes de la reconversion se taillent également des niches, offrant des packages de conversion qui sous-cotent les dépenses d'investissement des nouveaux bus de 35 %.
Les feuilles de route technologiques se concentrent sur une durabilité accrue des piles, des agencements modulaires de réservoirs et des jumeaux numériques qui prédisent la dégradation, réduisant ainsi le coût sur la durée de vie. Les rappels de sécurité, tels que l'action de Hyundai Motor Company en 2025 couvrant 1 269 unités nationales, soulignent la maturité des processus de qualité essentiels à la confiance dans le marché des bus électriques à pile à combustible. À moyen terme, la standardisation des plateformes et les pactes d'approvisionnement intersectoriels devraient réduire les écarts de coûts avec les homologues diesel et électriques, maintenant l'élan de l'industrie des bus électriques à pile à combustible.
Leaders de l'industrie des bus électriques à pile à combustible
-
Ballard Power Systems
-
New Flyer Industries
-
Hyundai Motor Company
-
Toyota Motor Corporation
-
Van Hool NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bus Électriques à Pile à Combustible Entreprises couvertes dans ce rapport
- Ballard Power Systems Inc.
- New Flyer Industries
- Toyota Motor Corporation
- Hyundai Motor Company
- Tata Motors Ltd.
- Van Hool NV
- IVECO Group
- SAFRA
- Wrightbus (Bamford Bus Company Holdings Limited)
- CaetanoBus
- Foton International
- Yutong Bus Co., Ltd.
- ZhongTong Bus Holding Co., Ltd.
- CRRC Zhuzhou Electric Co., Ltd.
- Nuvera Fuel Cells LLC
- Nikola Corporation
Lire l’analyse des entreprises de bus électrique à pile à combustible
Opportunités de marché et perspectives d'avenir
Les cycles de renouvellement liés aux politiques publiques et les règles d'achat créent un espace à court terme pour les fournisseurs capables d'associer autobus, ravitaillement et accompagnement à la conformité. L'ICT californien en est un exemple concret : le passage, au 1er janvier 2026, à 50 % d'achats d'autobus à zéro émission pour les grandes agences (25 % pour les petites) augmente le nombre d'appels d'offres où les plateformes à pile à combustible peuvent rivaliser avec les options électriques à batterie. Cela est particulièrement pertinent pour les cycles d'exploitation à forte utilisation, où un ravitaillement rapide et une plus grande autonomie réduisent les contraintes de planification. Les fournisseurs qui alignent leurs offres de véhicules sur les spécifications d'achat californiennes, y compris les normes de sécurité et de systèmes hydrogène référencées par le DGS, et qui parviennent à gérer les contraintes de ravitaillement provisoire par des solutions transitoires, devraient bénéficier d'un avantage dans les accords-cadres.
Une deuxième opportunité réside dans les modèles de déploiement pilotés par l'écosystème, combinant véhicules, conversions de stations et soutien opérationnel, ce qui réduit la charge de coordination pour les agences de transport. En Corée du Sud, Hyundai et ses partenaires ont annoncé des projets liés au déploiement de 400 autobus électriques à hydrogène sur les lignes de la région métropolitaine de Séoul dans un délai de cinq ans, associés à la conversion de hubs GNC en stations de ravitaillement en hydrogène. Cela indique une voie où l'infrastructure et le déploiement de la flotte sont contractualisés en parallèle plutôt que séquentiellement. En Europe, des projets tels que le concept Hydrogen Adige Valley de SASA Bolzano (solaire local, un électrolyseur de 2 MW et un ravitaillement pour le transport public) montrent l'intérêt des municipalités à intégrer la production renouvelable au ravitaillement en dépôt, ouvrant la voie à des OEM, fournisseurs de piles et développeurs de stations pour soumissionner en consortiums et se développer au-delà des projets pilotes limités à une seule ville.
Développements industriels récents dans Marché des Bus Électriques à Pile à Combustible
- Mai 2026 : Solaris Bus & Coach a officiellement sélectionné Ballard comme fournisseur de piles à combustible pour son autobus à hydrogène de nouvelle génération, intégrant le moteur FCmove-SC. Ce développement marque une sélection directe de fournisseur pour une plateforme d'autobus majeure. Renforce l'empreinte OEM de Ballard en Europe et accélère le déploiement du FCmove-SC dans des châssis à grand volume.
- Mai 2026 : Wrightbus a désigné Ballard comme fournisseur de piles à combustible pour son autobus à impériale à hydrogène StreetDeck Hydroliner Gen 3.0, avec un début de production en série prévu en 2027. Cet appel d'offres très médiatisé représente une plateforme d'autobus britannique de premier plan. Élargit la base installée de Ballard sur les plateformes à impériale et renforce les accords d'approvisionnement pluriannuels.
- Mars 2026 : Ballard a annoncé un accord commercial avec New Flyer pour la fourniture de 500 moteurs à pile à combustible FCmove-HD+, totalisant 50 MW, pour les autobus à pile à combustible hydrogène Xcelsior CHARGE FC. Cet accord constitue une commande pluriannuelle et multi-véhicules significative avec un constructeur majeur d'Amérique du Nord. Renforce la visibilité des revenus de Ballard et permet de déployer le FCmove-HD+ à grande échelle dans un vaste programme de flotte.
Marché des Bus Électriques à Pile à Combustible Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les bus électriques à pile à combustible vendus pour un usage en transport public et privé, dans lesquels les piles à combustible à hydrogène fournissent l'électricité principale à bord pour la traction, et les valeurs sont exprimées en USD pour les zones géographiques couvertes.
Exclusions du périmètre : Nous excluons la production d'hydrogène, le déploiement des stations de ravitaillement et les stacks de piles à combustible vendus séparément pour des utilisations finales autres que les bus.
Aperçu de la Segmentation
- Par application
- Interurbain
- Intraurbain
- Par type de bus
- Nouveaux bus à hydrogène
- Bus à hydrogène reconvertis
- Par type de pile à combustible
- Membrane échangeuse de protons (PEMFC)
- Acide phosphorique (PAFC)
- Oxyde solide (SOFC)
- Autres
- Par puissance nominale
- Moins de 150 kW
- 150 - 250 kW
- Plus de 250 kW
- Par longueur de bus
- 9 - 12 mètres
- Plus de 12 mètres (articulé)
- Par autonomie de conduite
- Moins de 300 km
- 300 - 500 km
- Plus de 500 km
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte de référence sur les flottes de bus, les réglementations sur les émissions et le rythme des appels d'offres à zéro émission susceptibles de se traduire par des commandes effectives. Nous avons examiné des sources publiques telles que la couverture transport et hydrogène de l'Agence Internationale de l'Énergie (AIE), les recherches du Conseil International pour un Transport Propre (ICCT) sur la transition des bus urbains, les statistiques commerciales d'UN Comtrade pour les composants concernés, et les indicateurs macroéconomiques de la Banque Mondiale pour normaliser les comparaisons entre régions.
Nous avons également utilisé des rapports annuels, des présentations aux investisseurs, des portails d'appels d'offres publics et des sources de presse réputées pour suivre les déploiements et les calendriers de programmes, ce qui a ensuite permis de tester la robustesse de la construction de la demande. Dans quelques cas, des abonnements payants à des données financières et de renseignement sur les entreprises, des bases de données de brevets et des données commerciales au niveau des expéditions ont été utilisés pour confirmer les signaux directionnels sur les capacités, l'approvisionnement et l'activité technologique. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est commandé par rapport à ce qui est annoncé, et sur la compréhension de l'écart de prix selon la taille du bus et le cycle d'utilisation. Nous avons échangé avec un ensemble de parties prenantes côté équipementiers, côté composants, autorités de transport et opérateurs dans les régions clés, puis utilisé ces informations pour confirmer les hypothèses d'adoption, les conditions types des appels d'offres et les délais de livraison réalistes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 22 % | APAC : 43 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante spécifique au marché, dans laquelle nous reconstituons le bassin de demande adressable en utilisant les cycles de renouvellement des flottes de transport, les objectifs de bus à zéro émission et la visibilité des achats liés aux appels d'offres, puis nous traduisons cela en livraisons attendues de bus électriques à pile à combustible. Une fois la colonne vertébrale de la demande construite, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, notamment des fourchettes de prix par bus par classe de taille, des lots de déploiement connus et des vérifications auprès des fournisseurs sur la faisabilité des volumes.
Les principaux paramètres utilisés dans le modèle comprennent les délais de livraison des bus, la disponibilité des corridors hydrogène pour les dépôts, la progression du prix de vente moyen par longueur de bus et puissance nominale, la part des lignes nécessitant un ravitaillement rapide et une plus longue autonomie, ainsi que les dates de conformité réglementaire qui accélèrent les commandes. Les prévisions sont réalisées à l'aide d'une analyse de scénarios étayée par des avis d'experts, car le calendrier de financement des programmes et la disponibilité des infrastructures peuvent évoluer d'une année à l'autre. Lorsque les informations publiques sont rares, les lacunes sont traitées par des courbes d'adoption conservatrices qui sont révisées après que les vérifications primaires confirment si les commandes planifiées atteignent les stades de contractualisation et de livraison.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont recoupés avec des signaux indépendants tels que les attributions d'appels d'offres annoncées, les enregistrements de livraisons lorsqu'ils sont disponibles, et les commentaires des fournisseurs sur leurs capacités ; les variations inhabituelles sont ensuite signalées pour examen. Si une région présente un changement brusque qui n'est pas justifié par le calendrier réglementaire ou le déploiement des infrastructures, nous revérifions les hypothèses et, si nécessaire, recontactons les sources pour confirmer si les délais ont glissé.
Une revue interne en plusieurs étapes est effectuée avant validation afin que la logique de calcul, le calendrier de conversion des devises et les hypothèses clés soient cohérents entre les zones géographiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements majeurs de subventions, d'importants contrats de flotte ou des perturbations de l'approvisionnement. Avant la livraison, un analyste effectue une dernière révision afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la Taille du Marché des Bus Électriques à Pile à Combustible de Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour les bus électriques à pile à combustible diffèrent souvent parce que chaque étude délimite différemment les éléments de revenus inclus, utilise des calendriers de livraison différents et applique sa propre logique de tarification. Certaines estimations mélangent également les déploiements planifiés avec les commandes confirmées, ce qui peut élargir l'écart sur les marchés en phase de démarrage.
Les vérifications de la réalité des livraisons de véhicules et le suivi des attributions d'appels d'offres constituent les principales références qui permettent à Mordor Intelligence de rester ancré aux bus effectivement contractualisés et livrés au cours des années indiquées. Cela contribue également à maintenir la tarification alignée sur les fourchettes de transactions habituelles plutôt que sur les valeurs des brochures commerciales. Les différences proviennent également du fait qu'un éditeur inclut ou non les revenus des infrastructures hydrogène, comptabilise de la même manière les configurations hybrides, ou utilise une approche à prix constants plutôt qu'un calendrier de conversion monétaire spécifique à chaque année.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,36 milliard USD (2026) | |
| Éditeur Spécialisé A | 2,21 milliards USD (2025) | Utilise une base plus élevée en comptabilisant un ensemble plus large de revenus liés aux bus à hydrogène, et semble s'appuyer sur une extrapolation de tendances générales sans distinguer les annonces des livraisons. |
| Cabinet de Conseil Régional B | 0,57 milliard USD (2024) | Tend à traiter le marché comme uniquement composé de bus à pile à combustible à hydrogène et peut appliquer une couverture géographique plus étroite ainsi que des hypothèses d'approvisionnement conservatrices qui sous-estiment les programmes de montée en puissance précoce. |
Le tableau montre que les plus grandes différences proviennent de ce qui est comptabilisé comme revenu de marché et de la rigueur avec laquelle le calendrier de livraison est traité. En maintenant l'estimation traçable aux signaux d'approvisionnement, au calendrier de déploiement et aux fourchettes de prix pratiques, la taille de marché obtenue reste explicable et reproductible pour les décisions de planification.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des bus électriques à pile à combustible ?
Il était évalué à 1,36 milliard USD en 2026 et devrait atteindre 3,52 milliards USD d'ici 2031, reflétant un TCAC de 21,03 %.
Quelle région mène l'adoption des bus électriques à pile à combustible ?
L'Asie-Pacifique détient 43,26 % des revenus mondiaux, portée par le développement des stations en Chine et les commandes groupées de la Corée.
Comment les bus à hydrogène se comparent-ils aux bus électriques à batterie en termes de coût ?
Les modèles à batterie restent moins chers sur les boucles urbaines inférieures à 200 km, mais l'hydrogène devient compétitif sur des autonomies supérieures à 300 km, notamment à mesure que les prix de l'hydrogène vert baissent.
Quel est le principal moteur de croissance des bus à hydrogène ?
Les réglementations obligatoires sur les flottes zéro émission en Amérique du Nord, en Europe et dans certaines parties de l'Asie créent des pipelines de demande assurés qui réduisent les risques des investissements des équipementiers.
En combien de temps un bus électrique à pile à combustible peut-il se ravitailler ?
Les systèmes de dépôt typiques délivrent un plein à 350 bars en 10 à 20 minutes, permettant une exploitation continue sur plusieurs services sans longs temps d'attente.