
Taille et part du marché des véhicules à pile à combustible
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
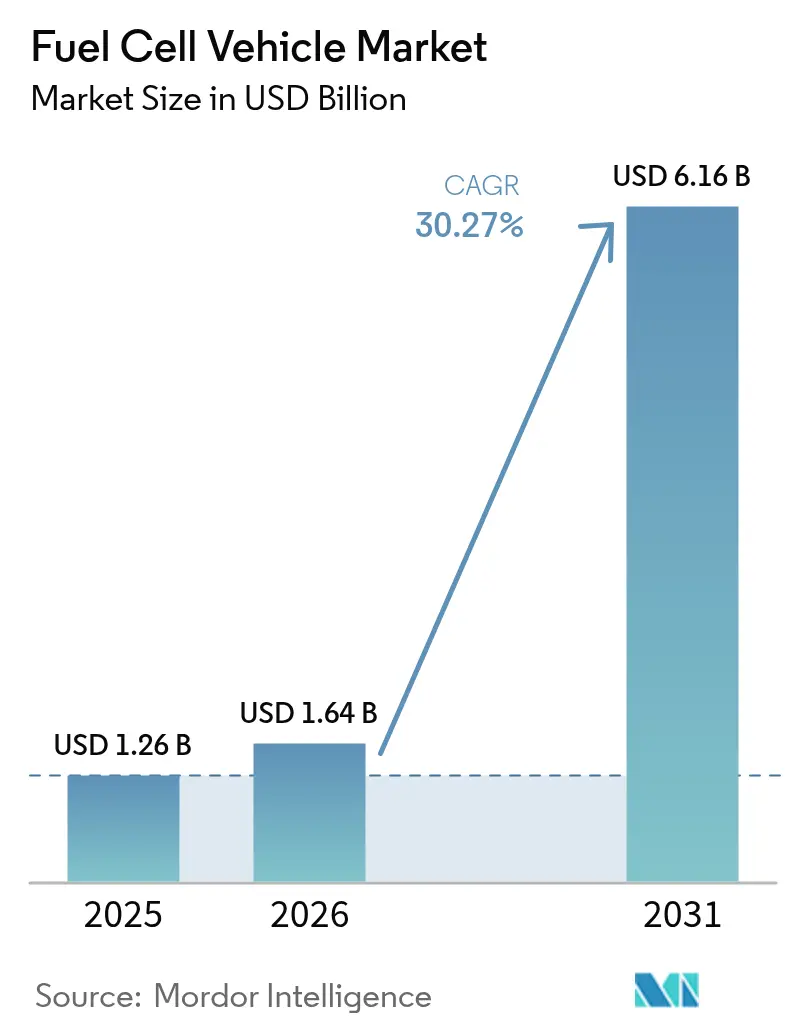
| Taille du Marché (2026) | 1.64 Milliards de dollars |
| Taille du Marché (2031) | 6.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 30.27 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
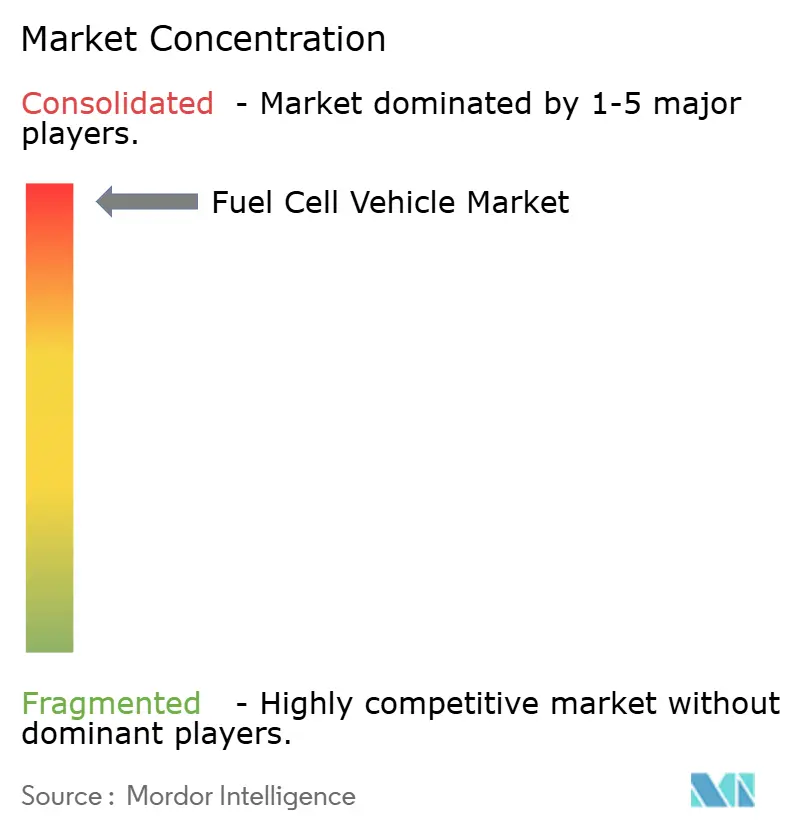
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules à pile à combustible par Mordor Intelligence
La taille du marché des véhicules à pile à combustible en 2026 est estimée à 1,64 milliard USD, en croissance par rapport à la valeur 2025 de 1,26 milliard USD, avec des projections pour 2031 indiquant 6,16 milliards USD, croissant à un TCAC de 30,27 % sur la période 2026-2031. Cette accélération reflète un changement fondamental, passant des déploiements expérimentaux à la viabilité commerciale, porté par les applications de transport lourd où les avantages de densité énergétique de l'hydrogène par rapport aux alternatives électriques à batterie deviennent économiquement convaincants. La dynamique du marché découle de la convergence de cadres politiques, notamment les 3 milliards USD de crédits d'impôt à la production d'hydrogène prévus par la loi américaine sur la réduction de l'inflation (Inflation Reduction Act) et la loi européenne sur l'industrie zéro émission nette (Net-Zero Industry Act) ciblant 10 millions de tonnes d'hydrogène renouvelable d'ici 2030.[1]"Hydrogen Shot et pôles régionaux d'hydrogène propre," Département américain de l'énergie, energy.gov.
Principaux enseignements du rapport
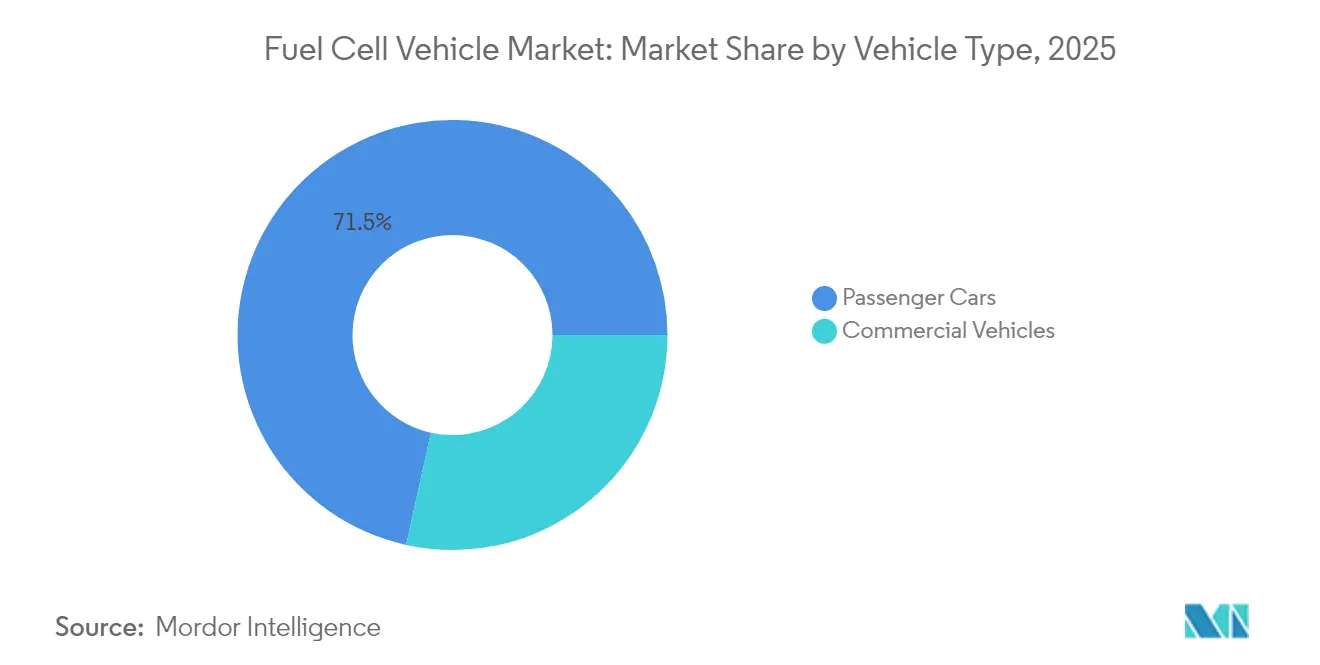
- Par type de véhicule, les voitures particulières détenaient 71,54 % de la part du marché des véhicules à pile à combustible en 2025, tandis que les véhicules commerciaux enregistrent le TCAC le plus élevé de 47,10 % jusqu'en 2031.
- Par type de pile à combustible, la PEM dominait avec 90,85 % de la part des revenus 2025 ; les prolongateurs d'autonomie SOFC devraient croître à un TCAC de 42,10 % jusqu'en 2031.
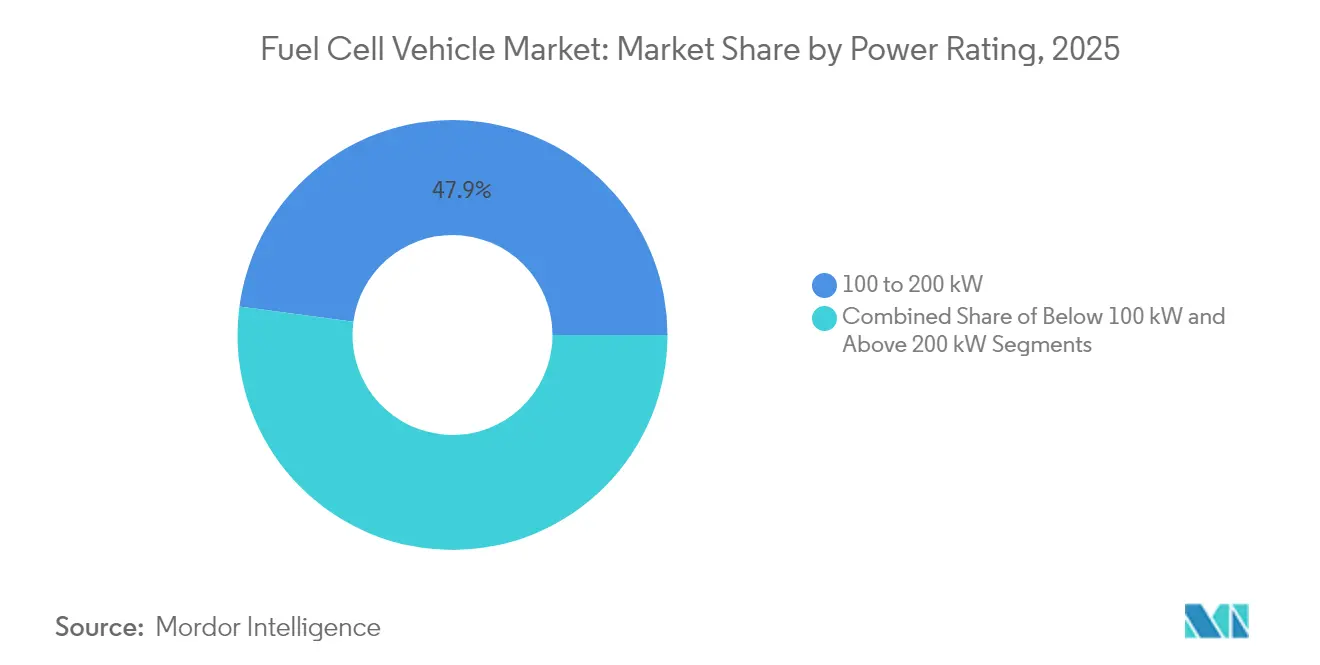
- Par puissance nominale, le segment supérieur à 200 kW a enregistré le leadership avec un TCAC de 49,40 %, tandis que le segment 100 à 200 kW conservait la plus grande part de 47,88 % en 2025.
- Par composant, les modules de stack détenaient la plus grande part de 43,70 %, les systèmes de stockage d'hydrogène croissent à un TCAC de 41,95 % jusqu'en 2031.
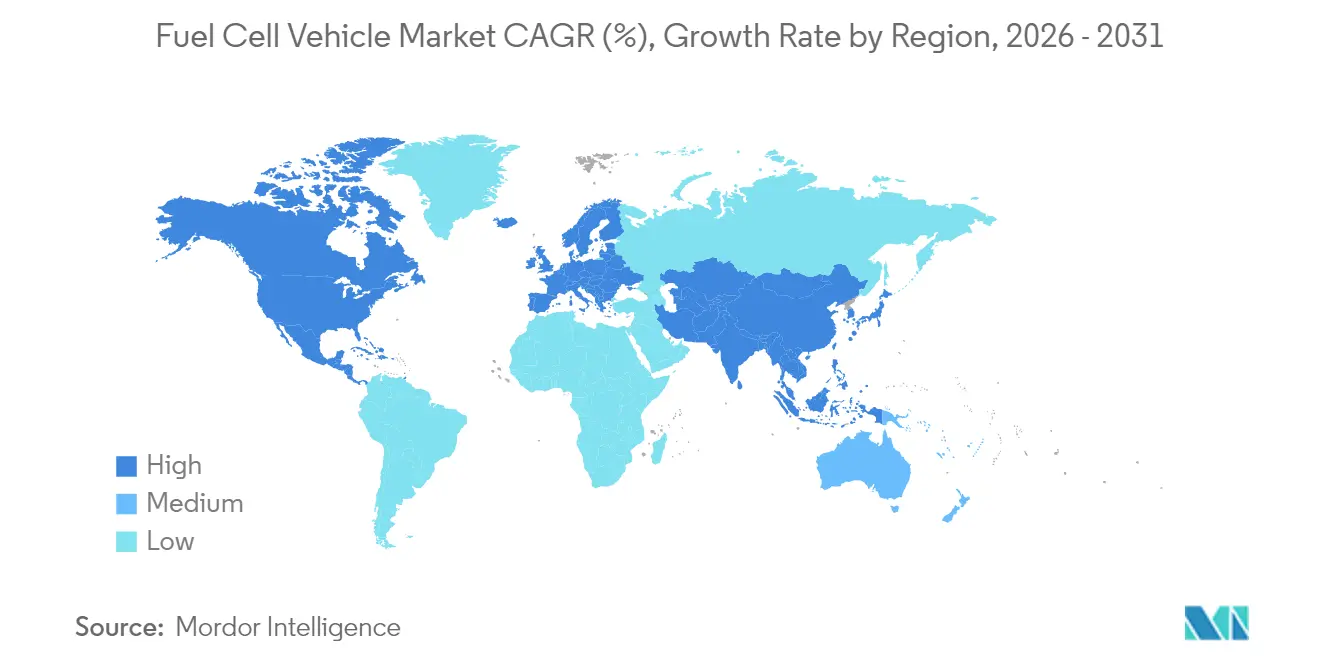
- Par géographie, l'Asie-Pacifique représentait 52,60 % de la part du marché des véhicules à pile à combustible en 2025 ; l'Amérique du Nord devrait afficher un TCAC de 46,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Feuilles de route nationales sur les véhicules zéro émission et l'hydrogène | +8.5% | Mondial, avec l'impact le plus fort aux États-Unis, dans l'UE, en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Essor des camions à pile à combustible lourds | +6.2% | Amérique du Nord et UE, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Pôles « port à hydrogène » en Chine | +4.8% | Cœur APAC, extension vers les ports MEA | Moyen terme (2-4 ans) |
| Crédits fiscaux IRA et loi européenne sur l'industrie zéro émission nette | +7.1% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Avancées de la conversion ammoniac-hydrogène | +3.4% | Mondial, adoption précoce dans les corridors maritimes | Long terme (≥ 4 ans) |
| Transition des constructeurs automobiles vers le méthanol | +2.8% | UE et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les feuilles de route nationales sur les véhicules zéro émission et l'hydrogène transforment le marché
Les mandats gouvernementaux reconfigurent l'adoption des véhicules à pile à combustible grâce à des cadres politiques coordonnés qui s'attaquent simultanément aux contraintes d'offre et de demande. La Corée du Sud se distingue avec 14 500 véhicules électriques à pile à combustible, représentant 33 % du déploiement mondial, soutenus par des incitations réduisant les coûts des véhicules d'environ 50 % et des objectifs de 6,2 millions de véhicules à hydrogène d'ici 2040. La stratégie hydrogène du Département américain de l'énergie alloue 9,5 milliards USD dans le cadre de la loi bipartisane sur les infrastructures (Bipartisan Infrastructure Law), visant 10 millions de tonnes métriques de production annuelle d'ici 2030, tout en prévoyant que 10 à 15 % des camions utiliseront des piles à combustible d'ici 2050. La loi japonaise sur la promotion de la société hydrogène (Hydrogen Society Promotion Act) établit des programmes de soutien aux prix sur 15 ans et le développement de pôles de production, visant un approvisionnement en hydrogène de 12 millions de tonnes d'ici 2040. Ces approches coordonnées créent des cycles d'autorenforcement où l'investissement dans les infrastructures permet le déploiement des véhicules, ce qui justifie l'expansion des réseaux de ravitaillement. L'allocation de 321 millions USD par la Chine pour le déploiement régional de véhicules à pile à combustible à hydrogène illustre comment un financement ciblé accélère la formation du marché au-delà des schémas de croissance organique.
Les pilotes de camions à pile à combustible lourds établissent la viabilité commerciale
Les démonstrations sur les corridors de fret prouvent la supériorité opérationnelle des camions à pile à combustible dans des cas d'usage spécifiques, créant des modèles économiques reproductibles pour un déploiement plus large. Nikola mène le déploiement avec 90 camions expédiés au troisième trimestre 2024, représentant une croissance de 3 000 % en glissement annuel, tout en établissant des partenariats de ravitaillement en hydrogène sur les principales routes de fret. Le système à hydrogène liquide de Daimler Truck AG atteint une autonomie de 650 miles avec une charge utile de 45 000 livres, démontrant un avantage concurrentiel sur les alternatives électriques à batterie pour les applications de transport longue distance où le poids et le temps de ravitaillement impactent directement la rentabilité. Les camions XCIENT de Hyundai Motor Company ont parcouru plus de 13 millions de kilomètres dans 13 pays, fournissant une validation en conditions réelles de la durabilité des systèmes de pile à combustible de 180 kW et d'une autonomie opérationnelle de 450 miles. Le Laboratoire national des énergies renouvelables (National Renewable Energy Laboratory) prévoit que les camions zéro émission atteindront la parité du coût total de possession avec le diesel d'ici 2035, les véhicules à pile à combustible étant particulièrement avantagés dans les applications nécessitant un ravitaillement rapide et une utilisation quotidienne intensive. Ces démonstrations établissent des preuves concrètes auxquelles les opérateurs de flottes peuvent se référer pour justifier les investissements en capital, accélérant l'adoption au-delà des segments des premiers adoptants.
Les pôles portuaires à hydrogène en Chine créent un écosystème industriel
L'intégration par la Chine de chariots élévateurs à pile à combustible et de tracteurs de cour dans les opérations portuaires démontre comment des applications industrielles concentrées peuvent réaliser des économies d'échelle tout en construisant une infrastructure hydrogène pour un déploiement plus large des véhicules. Les opérations portuaires offrent des conditions idéales pour l'adoption des piles à combustible en raison de cycles d'utilisation prévisibles, d'une infrastructure de ravitaillement centralisée et de réglementations strictes sur les émissions dans les zones urbaines côtières. L'approche exploite les chaînes d'approvisionnement en hydrogène industriel existantes tout en créant une demande d'ancrage qui justifie les investissements dans les infrastructures pour d'autres types de véhicules. Le leadership de la Chine en matière d'installations de piles à combustible, avec une capacité cumulée de 506 MW principalement pour les camions et les bus, reflète des stratégies de déploiement systématiques qui privilégient les applications à forte utilisation. Ce modèle permet aux autorités portuaires d'atteindre leurs objectifs de décarbonisation tout en démontrant la viabilité commerciale de la technologie des piles à combustible à d'autres opérateurs industriels.
L'IRA et la loi européenne sur l'industrie zéro émission nette accélèrent l'échelle de fabrication
Les incitations à la fabrication modifient l'économie de production des piles à combustible en réduisant les coûts en capital et en permettant le développement de chaînes d'approvisionnement nationales. La loi américaine sur la réduction de l'inflation (Inflation Reduction Act) prévoit des crédits d'impôt à la production pour la fabrication de piles à combustible ainsi que des incitations à la production d'hydrogène, créant un soutien intégré à la chaîne de valeur qui réduit les coûts technologiques. Les investissements de l'UE dépassent 60 milliards USD pour la fabrication de batteries et de piles à combustible de 2022 à 2023, la loi sur l'industrie zéro émission nette ciblant la capacité de production nationale pour réduire la dépendance aux importations. Ces politiques s'attaquent au problème de l'œuf et de la poule, où les coûts élevés empêchent l'échelle, qui empêche la réduction des coûts, en fournissant un soutien temporaire pendant la transition vers la viabilité commerciale. Le partenariat de BMW Group avec Toyota Motor Corporation pour la production de véhicules à pile à combustible en 2028 reflète la confiance que les incitations à la fabrication permettront des systèmes compétitifs en termes de coûts.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement lent des stations publiques | -5.8% | Mondial, le plus sévère dans les marchés émergents | Moyen terme (2-4 ans) |
| Chute des prix des batteries favorisant la valeur du coût total de possession en faveur des véhicules électriques à batterie | -4.2% | Mondial, impact le plus fort dans les segments de véhicules légers | Court terme (≤ 2 ans) |
| Retards persistants dans l'homologation des réservoirs d'hydrogène embarqués | -2.1% | UE, avec des répercussions sur d'autres régions réglementaires | Court terme (≤ 2 ans) |
| Gestion du risque d'approvisionnement en catalyseurs à base de nickel | -1.9% | Mondial, concentré dans les applications à fort volume | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement lent des stations publiques à 700 bars contraint l'expansion du marché
Le déploiement des infrastructures accuse un retard par rapport à la disponibilité des véhicules, créant des contraintes géographiques qui limitent l'adoption des véhicules à pile à combustible à des corridors et des zones métropolitaines spécifiques. Le nombre mondial de stations de ravitaillement en hydrogène n'atteignait que 1 369 fin 2024, avec 79 % concentrés en Chine, en Corée du Sud, au Japon, en France et en Allemagne, laissant de vastes régions sans accès. Le réseau d'hydrogène de Californie a diminué à 62 stations opérationnelles en 2024 en raison de problèmes d'approvisionnement et de fiabilité, obligeant les constructeurs automobiles à réviser leurs projections de ventes de véhicules électriques à pile à combustible (FCEV) à seulement 20 500 véhicules d'ici 2030.[2] "Mise à jour du réseau de stations d'hydrogène 2024," Conseil des ressources atmosphériques de Californie, arb.ca.gov. Le marché des stations de ravitaillement en hydrogène nécessite un investissement de 6,17 milliards USD d'ici 2034 pour soutenir le déploiement prévu des véhicules, mais les mécanismes de financement actuels restent insuffisants pour une expansion rapide. Les délais de développement des stations sont en moyenne de 1,6 an contre 4,9 ans pour les projets antérieurs, ce qui indique une amélioration des processus, mais le nombre absolu de nouvelles stations reste inférieur aux exigences pour une adoption à grande échelle.
La chute des prix des batteries oriente le coût total de possession vers les véhicules électriques à batterie pour les applications courte distance
La baisse rapide des coûts des batteries élargit la gamme d'applications où les véhicules électriques à batterie obtiennent des avantages en termes de coût total de possession par rapport aux alternatives à pile à combustible. Les coûts des systèmes de batteries pourraient diminuer de 64 à 75 % d'ici 2050, tandis que les coûts des piles à combustible baisseraient de 65 à 85 %, mais les réductions de coûts des batteries s'opèrent plus rapidement et à partir d'une base plus basse. L'analyse du coût total de possession montre que les camions électriques à batterie deviendront compétitifs avec le diesel d'ici 2030 dans la plupart des applications, tandis que les camions à pile à combustible feront face à des coûts d'hydrogène plus élevés, actuellement compris entre 30 et 40 USD par kilogramme. Le point de croisement où les piles à combustible maintiennent un avantage se produit principalement dans les applications de transport lourd longue distance nécessitant un ravitaillement rapide et une utilisation quotidienne intensive, réduisant le marché adressable par rapport aux projections antérieures. Cette dynamique contraint les fabricants de piles à combustible à se concentrer sur des niches spécifiques plutôt que sur une adoption de marché large, limitant potentiellement les économies d'échelle nécessaires à une réduction supplémentaire des coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les applications commerciales transforment le marchéLes voitures particulières détenaient 71,54 % de la part 2025 du marché des véhicules à pile à combustible. Les camions lourds bénéficient d'une autonomie de 650 miles et de ravitaillements en 10 minutes qui préservent les indicateurs d'utilisation du fret. Les bus de transport en commun se développent rapidement en Chine — plus de 1 000 unités — à mesure que les autorités municipales intègrent les dépôts d'hydrogène aux centres de recharge de dépôt. Les camionnettes de livraison utilisant des prolongateurs d'autonomie à reformage de méthanol contournent les pénuries de stations d'hydrogène, favorisant la conformité zéro émission pour les flottes logistiques urbaines. L'orientation structurelle vers les segments de flottes soutient la résilience à long terme du marché des véhicules à pile à combustible.
Les véhicules commerciaux mènent la croissance avec un TCAC de 47,10 % jusqu'en 2031. À l'inverse, la part des voitures particulières diminue malgré la croissance en unités, les consommateurs sensibles aux prix se tournant vers les véhicules électriques à batterie pour les cas d'usage courte distance.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de pile à combustible :
les prolongateurs d'autonomie SOFC défient la domination PEMLes unités PEM ont fourni 90,85 % des stacks de piles à combustible en 2025, mais les prolongateurs d'autonomie SOFC devraient afficher un TCAC de 42,10 % jusqu'en 2031, dépassant celui de la PEM. Les SOFC à haute température fonctionnent à 500–700 °C, permettant une efficacité système de 60 à 72 % et une tolérance au méthanol ou à l'ammoniac, ce qui facilite la logistique du carburant dans les régions pauvres en infrastructures. Les véhicules utilitaires pilotes de BMW Group avec des modules SOFC de Ceres Power illustrent l'intérêt des constructeurs automobiles pour une plateforme pouvant s'appuyer sur les chaînes d'approvisionnement en carburants liquides existantes.
Les solutions SOFC représentaient moins de 2,80 % de la taille du marché des véhicules à pile à combustible en 2025, mais pourraient capturer plus de 8,60 % d'ici 2031 si les chaînes d'approvisionnement s'étendent. La PEM devrait conserver la majorité de la part mais faire face à une érosion progressive à mesure que la flexibilité multi-carburant devient un différenciateur concurrentiel.
Par puissance nominale :
les systèmes haute puissance permettent les applications de transport lourdLa tranche 100–200 kW détenait 47,88 % des revenus 2025, équilibrant puissance et coût pour les camions de distribution régionale et les véhicules particuliers haut de gamme. Les stacks inférieurs à 100 kW continuent de servir les chariots élévateurs et les voitures compactes, mais leur part diminue à mesure que les constructeurs automobiles font évoluer les plateformes à plus haute puissance. Les systèmes de plus de 200 kW ont enregistré un TCAC de 49,40 %, portés par les déploiements de camions de classe 8 qui privilégient la conservation de la charge utile et les performances en côte.
Le chiffre d'affaires total de la classe supérieure à 200 kW devrait augmenter de 2025 à 2031, représentant la deuxième plus grande part de la taille projetée du marché des véhicules à pile à combustible. La plateforme XCIENT de 180 kW de Hyundai Motor Company et le prototype GenH2 de 230 kW de Daimler Truck AG soulignent le pivot sectoriel vers une architecture haute puissance.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par composant :
l'innovation en matière de stockage d'hydrogène stimule l'intégration des systèmesLes modules de stack détenaient la plus grande part de 43,70 % mais ont décéléré à mesure que les courbes d'apprentissage s'aplatissaient ; le stockage d'hydrogène progresse le plus vite avec un TCAC de 41,95 % grâce aux réservoirs en fibre de carbone de type IV et aux systèmes cryo-comprimés qui améliorent la densité volumétrique. Les systèmes de support de centrale — incluant compresseurs, humidificateurs et boucles thermiques — ont contribué à hauteur de 24 %, tandis que les composants de transmission électrique ont ajouté 13 % au coût total des matériaux. Le système à hydrogène liquide de Daimler Truck AG montre comment un stockage avancé peut débloquer une autonomie de 650 miles sans augmenter le poids du châssis, constituant un avantage concurrentiel sur le marché des véhicules à pile à combustible.
Analyse géographique
Marché des Véhicules à Pile à Combustible en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 52,60 % en 2025 grâce à la Chine, au Japon et à la Corée du Sud, qui ont mis en place des écosystèmes hydrogène intégrés couvrant la production, la distribution et les incitations à l'achat de véhicules. La Chine a installé 506 MW de capacité en piles à combustible et vise 100 000 camions à pile à combustible d'ici 2030, en exploitant les sous-produits hydrogène des ports et des aciéries. Les 14 500 véhicules de Corée du Sud bénéficient de subventions réduisant les prix catalogue de 50 %, tandis que la feuille de route nationale prévoit 6,2 millions d'unités d'ici 2040. Le Japon reste le leader mondial des déploiements stationnaires, mais l'adoption dans le secteur des transports s'accélère grâce à des garanties de prix sur 15 ans.
Marché des Véhicules à Pile à Combustible en Amérique du Nord
L'Amérique du Nord affiche un CAGR de 46,85 % jusqu'en 2031, portée par les dispositions hydrogène de l'Inflation Reduction Act et les mandats zéro émission de la Californie. Le Département américain de l'Énergie finance sept pôles régionaux d'hydrogène, chacun étant tenu de répondre aux besoins de mobilité, garantissant ainsi un flux de demande pour le marché des véhicules à pile à combustible. Le plan de Hyundai Motor Company d'un montant de 21 milliards USD pour la production de camions à pile à combustible et le développement des infrastructures aux États-Unis illustre la confiance des constructeurs étrangers dans la stabilité des politiques publiques.
Marché des Véhicules à Pile à Combustible en Europe
L'Europe occidentale et centrale est en pleine croissance, portée par les 113 stations publiques de l'Allemagne et l'objectif de l'UE de 10 millions de tonnes d'hydrogène. Daimler Truck AG a obtenu 226 millions EUR pour déployer 100 camions à hydrogène liquide. Parallèlement, l'Entreprise commune pour l'hydrogène propre injecte 113,5 millions EUR dans la R&D. L'alliance de BMW Group avec Toyota Motor Corporation témoigne d'un alignement plus large des constructeurs européens en faveur de l'hydrogène comme complément aux véhicules électriques à batterie.

Paysage réglementaire
Les véhicules à pile à combustible sont régis par des règles de sécurité de l'hydrogène de plus en plus harmonisées, ainsi que par des programmes de production et d'infrastructure d'hydrogène qui influencent indirectement la demande. Aux États-Unis, la NHTSA a publié en janvier 2025 les normes FMVSS n° 307 (intégrité du système d'alimentation en carburant des véhicules à hydrogène) et FMVSS n° 308 (intégrité du système de stockage d'hydrogène comprimé). Ces mises à jour alignent les exigences sur le GTR n° 13 Phase 2 et fixent une date de conformité effective à septembre 2028 pour les véhicules équipés de systèmes de stockage d'hydrogène comprimé.
En juin 2026, l'UN WP.29/GRSP a adopté un nouveau règlement de l'ONU couvrant les systèmes de stockage d'hydrogène liquéfié (LHSS) pour les catégories M2, M3, N2 et N3. Cela établit une voie d'homologation par type pour les configurations de véhicules à hydrogène liquide, essentielles pour les cas d'usage poids lourds. En Europe, la politique de mobilité hydrogène continue de suivre les objectifs de décarbonation du transport, notamment l'avancement de la transposition de la directive sur les énergies renouvelables (RED) dans les États membres et des actions de la Commission européenne telles que le plan d'action industriel automobile (mars 2025), qui inclut un soutien AFIF pour les infrastructures de carburants alternatifs sur la période 2025-2026.
Analyse de la chaîne de valeur
La chaîne de valeur des véhicules à pile à combustible (FCV) s'étend des matières premières (métaux du groupe du platine pour les catalyseurs et fibre de carbone pour les réservoirs de type IV) à la production de MEA et de piles. Elle couvre également les sous-systèmes annexes (alimentation en air, humidification, gestion thermique et électronique de puissance), les systèmes de stockage d'hydrogène (hydrogène gazeux à 700 bar ou liquide), l'intégration au véhicule, ainsi que l'approvisionnement en hydrogène aval et la distribution au détail. La qualification pour l'automobile et la préparation à la production en série demeurent des facteurs limitants, et les pièces critiques pour la sécurité nécessitent une validation rigoureuse et des validations de type PPAP (Production Part Approval Process) avant les livraisons à grande échelle.
Les récentes activités de partenariat témoignent d'une base d'approvisionnement en piles et systèmes plus mature en amont et d'une approche écosystémique croissante dans le domaine des camions. Daimler Truck, Volvo Group, cellcentric et Toyota Motor Corporation ont signé un protocole d'accord en mars 2026 pour que Toyota rejoigne cellcentric en tant qu'actionnaire à parts égales, améliorant ainsi l'accès à l'échelle des systèmes de piles à combustible pour les plateformes poids lourds. En avril 2026, Isuzu et Toyota ont convenu de développer conjointement un camion électrique à pile à combustible léger produit en masse (avec un démarrage de production visé pour l'exercice fiscal 2027), tandis que Toyota Motor North America et Hyroad Energy (mai 2026) ont associé des déploiements de camions à la planification de l'approvisionnement en hydrogène et des stations, montrant comment les constructeurs OEM, les fournisseurs d'énergie et les opérateurs de flottes regroupent véhicules, carburant et ravitaillement pour réduire les frictions à l'adoption.
Paysage concurrentiel
La concurrence est très concentrée, avec des stratégies diversifiées parmi les constructeurs automobiles historiques et les entreprises spécialisées dans les piles à combustible. Toyota Motor Corporation est en tête des voitures particulières avec les ventes de la Mirai et affine un stack de troisième génération réduisant la charge en platine. L'approche écosystémique de Hyundai Motor Company couvre les camions, les bus et les chariots élévateurs livrés dans le cadre de sa feuille de route Hydrogen Vision 2040. BMW Group prévoit une production en série en 2028 grâce à son partenariat avec Toyota Motor Corporation, exploitant la maturité des PEM tout en co-développant des prolongateurs d'autonomie SOFC avec Ceres Power.
Ballard Power Systems a fourni 130 MW aux flottes de bus mondiales, en se concentrant sur la standardisation des modules pour une intégration plus rapide par les constructeurs. Nikola Corporation a livré 90 camions à pile à combustible en un trimestre, soulignant une dynamique de premier entrant en Amérique du Nord avec des contrats groupés véhicule-et-carburant. Les constructeurs automobiles chinois SAIC Motor Corporation et FAW Group augmentent la production de stacks pour répondre aux mandats nationaux, accentuant la concurrence par les prix à l'échelle mondiale.
Les stratégies mettent l'accent sur l'intégration verticale et le développement d'écosystèmes plutôt que sur la concurrence au niveau des composants, reflétant la dépendance des véhicules à pile à combustible à l'égard des infrastructures hydrogène et des chaînes d'approvisionnement. La différenciation technologique se concentre sur les améliorations de la densité de puissance, la flexibilité des carburants via les systèmes SOFC et la réduction des coûts de fabrication grâce à une production à l'échelle automobile. Des opportunités d'espaces blancs émergent dans les véhicules de livraison de taille moyenne où les piles à combustible à reformage de méthanol permettent un fonctionnement zéro émission sans infrastructure hydrogène, et dans les applications industrielles comme les équipements portuaires où le ravitaillement centralisé justifie les investissements d'infrastructure. Les normes du programme national d'infrastructure pour les véhicules électriques (National Electric Vehicle Infrastructure) du Département américain de l'énergie créent des opportunités pour les entreprises développant des installations intégrées de recharge et de ravitaillement en hydrogène, tandis que le dépôt de brevet de BMW Group pour des systèmes de sécurité des véhicules à hydrogène témoigne d'une activité continue de dépôt de brevets dans les technologies habilitantes critiques.[3] "FMVSS 307 & 308 Systèmes de carburant à hydrogène," Registre fédéral, federalregister.gov.
Leaders du secteur des véhicules à pile à combustible
Volkswagen AG
Mercedes-Benz Group
Honda Motor Company Limited
Hyundai Motor Company
Toyota Motor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules à Pile à Combustible
- Toyota Motor Corporation
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- BMW Group
- Mercedes-Benz Group AG
- General Motors Company
- Volkswagen AG
- SAIC Motor Corporation
- FAW Group
- Stellantis N.V.
- Daimler Truck AG
- Volvo Group
- MAN Truck & Bus SE
- Ballard Power Systems
- Plug Power Inc.
- Nikola Corporation
- Great Wall Motor Co., Ltd.
- Foton Motor Co., Ltd.
- Doosan Fuel Cell Co., Ltd.
- Horizon Fuel Cell Technologies
Lire l’analyse des entreprises de véhicule à pile à combustible

Opportunités de marché et perspectives d'avenir
Les flottes commerciales et les déploiements le long de corridors constituent l'espace blanc le plus exploitable, car ils concentrent l'utilisation et la demande de ravitaillement et améliorent l'économie des infrastructures par rapport à un usage dispersé des véhicules particuliers grand public. En mai 2026, Toyota Motor North America a signé un accord avec Hyroad Energy pour déployer 40 camions de classe 8 à pile à combustible en Californie du Sud. L'accord inclut également des étapes pour développer l'approvisionnement en hydrogène sur le campus du North American Parts Center California, illustrant des modèles intégrés flotte-plus-carburant que les opérateurs logistiques et les flottes de transbordement peuvent reproduire. Les déploiements de flottes transfrontaliers et sur les marchés émergents élargissent la demande adressable au-delà des régions hydrogène les plus matures, notamment Hyundai (mars 2026) annonçant le déploiement de huit camions XCIENT Fuel Cell classe 8 en Uruguay pour la logistique du bois.
Les programmes de financement public et des règles de sécurité plus claires soutiennent le déploiement à court terme des programmes de ravitaillement et de véhicules lorsque la fiabilité des stations limite l'adoption. En avril 2026, la California Energy Commission a publié le GFO-25-607 pour financer les infrastructures de ravitaillement en hydrogène destinées aux véhicules électriques à pile à combustible routiers. Cela crée des opportunités d'approvisionnement pour les développeurs de stations, les fournisseurs d'hydrogène, les OEM de compression et de distribution, et les entreprises d'ingénierie-construction (EPC). Du côté technologique et de l'approvisionnement, la mise à l'échelle des systèmes poids lourds demeure un levier majeur, soutenu par le financement public allemand du programme NextGenH2 de Daimler Truck et par des organismes sectoriels tels que la FCHEA, qui priorisent les budgets RDD&D hydrogène et pile à combustible du DOE américain pour l'exercice fiscal 2026, ce qui indique une activité continue sur les piles, le stockage et les plateformes de véhicules intégrées.
Recent Industry Developments in Marché des Véhicules à Pile à Combustible
- Mai 2026 : Toyota Motor North America a annoncé un accord définitif avec Hyroad Energy pour déployer 40 camions commerciaux de classe 8 à pile à combustible à hydrogène en Californie du Sud. Le programme lie le déploiement des véhicules au développement de l'approvisionnement en hydrogène et à l'accès au ravitaillement, renforçant un modèle de déploiement piloté par l'écosystème centré sur des opérations de fret à forte utilisation.
- Avril 2026 : Isuzu Motors et Toyota Motor Corporation ont signé un accord de développement conjoint pour un camion électrique léger à pile à combustible produit en masse, basé sur la plateforme ELF EV d'Isuzu, avec un démarrage de production visé pour l'exercice fiscal 2027. Le programme renforce la base d'approvisionnement pour l'intégration de piles à combustible de qualité automobile au-delà des essais pilotes, avec une trajectoire vers des composants à plus grand volume et des architectures standardisées.
- Septembre 2024 : BMW et Toyota ont réitéré leurs plans pour faire progresser les groupes motopropulseurs à pile à combustible de nouvelle génération, BMW visant une production en série de son premier véhicule électrique à pile à combustible en 2028. Cette collaboration concentre les ressources de développement des piles et des systèmes et soutient une plus large confiance d'investissement des fournisseurs à travers des sous-systèmes clés tels que les piles et le stockage d'hydrogène haute pression.


Marché des Véhicules à Pile à Combustible Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, nous définissons le marché comme les revenus générés par les véhicules électriques à pile à combustible fabriqués en usine et destinés à la route, qui utilisent une pile à combustible à hydrogène pour produire de l'électricité destinée à la propulsion du véhicule, couvrant les véhicules particuliers et commerciaux vendus aux utilisateurs finaux.
Exclusions du périmètre : nous excluons de ce dimensionnement de marché les systèmes de piles à combustible stationnaires, les équipements industriels hors route et les kits de rétrofit après-vente.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Par type de pile à combustible
- Membrane échangeuse de protons (PEM)
- Prolongateurs d'autonomie à oxyde solide (SOFC)
- Par puissance nominale
- Moins de 100 kW
- 100 à 200 kW
- Plus de 200 kW
- Par composant
- Stack de pile à combustible
- Équilibre de centrale
- Stockage d'hydrogène
- Électronique de puissance et transmission électrique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par une cartographie du bassin de demande réel pour les véhicules à pile à combustible routiers avant toute modélisation. Nous nous appuyons sur des sources publiques et officielles telles que l'Agence internationale de l'énergie pour les indicateurs hydrogène et transport, les publications du Département de l'Énergie américain et du NREL pour les repères technologiques et de coûts, les règlements de la CEE-ONU pour les références d'homologation de véhicules, et les ministères nationaux des transports et de l'énergie pour les calendriers politiques et les programmes d'incitation.
Nous suivons également les signaux de déploiement des stations à hydrogène à l'aide de portails d'infrastructure gouvernementaux et municipaux, et nous utilisons les statistiques douanières et commerciales lorsqu'elles sont disponibles pour détecter les mouvements de piles à combustible et de composants associés. Les rapports annuels d'entreprises, les dépôts auprès de la SEC, les présentations aux investisseurs et la presse spécialisée fiable sont examinés pour comprendre les calendriers de lancement, les plans de production et l'orientation des prix. Des abonnements payants sont utilisés de manière sélective pour accélérer l'analyse financière des entreprises et la veille, ainsi que pour effectuer des vérifications de cartographie des brevets liées à l'activité technologique. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points de données ambigus.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les données documentaires et combler les lacunes qui apparaissent généralement autour du calendrier de déploiement, de la demande des flottes et de la tarification des transactions. Nous échangeons avec des parties prenantes telles que les équipes des constructeurs OEM, les fournisseurs de composants, les acteurs de l'écosystème hydrogène, les opérateurs de flottes et les distributeurs, et nous couvrons l'APAC, l'EMEA et les Amériques afin de refléter les différences régionales en matière de politiques et d'infrastructures.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32% | Dirigeants (CXO) : 12% | APAC : 43% |
| Niveau intermédiaire : 52% | Responsables fonctionnels/d'unité : 38% | EMEA : 34% |
| Petits acteurs : 16% | Responsables : 50% | Amériques : 23% |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante (top-down), où les immatriculations, les déploiements de flottes et les objectifs de déploiement fixés par les politiques sont traduits en ventes annuelles par catégorie de véhicule, puis convertis en valeur de marché à l'aide de fourchettes de prix réalistes. Pour garder les totaux ancrés dans la réalité, nous corroborons les résultats avec des approximations ascendantes (bottom-up) sélectives, telles que des vérifications échantillonnées de prix de vente moyen multiplié par le volume dans les pays prioritaires, des discussions de canal sur la taille des commandes de flottes, et des références limitées de revenus fournisseurs lorsque les informations sont disponibles.
Les principales données utilisées dans le dimensionnement comprennent les ventes annuelles de véhicules à pile à combustible et les tendances du parc (lorsque disponibles), le nombre de stations de ravitaillement en hydrogène et le rythme de mise en service prévu, les mandats zéro émission et les calendriers de subventions, les puissances typiques des piles par catégorie de véhicule, ainsi que les évolutions de prix des véhicules observées à mesure que les programmes montent en échelle. Lorsqu'une série au niveau national est manquante, nous utilisons des proxys tirés de conditions politiques et d'infrastructure similaires, puis nous ajustons grâce aux retours primaires sur la disponibilité des stations, les cycles d'approvisionnement et les délais de livraison.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent refléter différentes vitesses de déploiement des infrastructures et de continuité des politiques, ces scénarios étant ancrés au consensus d'experts issu des entretiens. La trajectoire résultante est ensuite vérifiée à l'aide d'un lissage simple des séries temporelles afin que les évolutions année après année restent cohérentes avec les schémas de montée en puissance connus pour les programmes de véhicules et la couverture des stations.
Validation des données et cycle de mise à jour
Nous validons le modèle en triangulant des signaux indépendants, puis en effectuant des vérifications de variance au niveau régional et national afin de faire émerger rapidement les valeurs aberrantes. Si la valeur du marché évolue d'une manière qui entre en conflit avec les déploiements d'unités, les ajouts de stations ou le calendrier des politiques, les hypothèses sont revues et les données d'experts associées sont reconfirmées.
Avant validation finale, le travail est examiné en plusieurs étapes, y compris une revue secondaire par un analyste de la logique de calcul et une passe finale de cohérence sur l'ensemble des tableaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements de politique, des commandes de flottes importantes ou des changements de production. Juste avant la livraison, nous réalisons une nouvelle passe de mise à jour afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison de la taille du marché des véhicules à pile à combustible de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les véhicules à pile à combustible diffèrent souvent car le chiffre rapporté dépend de ce qui est compté comme une vente de véhicule, des régions incluses, et du fait que l'estimation soit ancrée sur les déploiements d'unités, le prix ou un bassin combiné. Lorsque les montées en puissance des programmes sont supposées plus précoces ou plus tardives, la valeur de l'année en cours peut varier fortement même si la direction à long terme semble similaire.
Les stations de ravitaillement en hydrogène et les services d'approvisionnement en carburant associés se situent hors du périmètre de Mordor Intelligence, ce qui maintient le chiffre lié aux revenus des véhicules fabriqués en usine et destinés à la route plutôt qu'aux dépenses de déploiement d'infrastructures. Les différences proviennent également de la manière dont les véhicules particuliers et commerciaux sont traités, de l'utilisation de prix catalogue ou de prix de flotte négociés, et de la manière dont le calendrier des devises est géré lors de la conversion des valeurs entre régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,64 milliard USD (2026) | |
| Revue commerciale B | 1,52 milliard USD (2024) | Utilise souvent une année de base antérieure et s'appuie davantage sur les plans de programmes annoncés que sur les véhicules livrés, et ne normalise pas toujours les hypothèses de prix de vente moyen à une année de devise cohérente entre les régions. |
| Cabinet de conseil régional A | 0,20 milliard USD (2024) | Ne comptabilise généralement que les véhicules particuliers à hydrogène et exclut les déploiements commerciaux, et applique couramment des prix catalogue plutôt qu'une fourchette de prix reflétant l'approvisionnement des flottes et les incitations. |
Dans l'ensemble, la majeure partie de l'écart provient du débordement du périmètre vers les infrastructures, des différences dans l'inclusion des véhicules commerciaux, et de la manière dont la tarification est gérée alors que les volumes restent faibles. Notre approche maintient des étapes faciles à retracer jusqu'aux signaux de déploiement d'unités et à des fourchettes de prix réalistes, puis les recoupe avec le calendrier des politiques et l'avancement du déploiement des stations.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des véhicules à pile à combustible et ses projections de croissance ?
Le marché des véhicules à pile à combustible est évalué à 1,64 milliard USD en 2026 et devrait atteindre 6,16 milliards USD d'ici 2031, affichant un taux de croissance annuel composé de 30,27 % sur la période de prévision 2026-2031.
Quel segment de véhicules enregistre la croissance la plus rapide sur le marché des véhicules à pile à combustible ?
Les véhicules commerciaux représentent le segment à la croissance la plus rapide avec un TCAC de 47,10 % jusqu'en 2031, malgré une part de marché actuelle de seulement 28,46 %.
Quel segment de puissance nominale connaît la croissance la plus forte ?
Les puissances nominales supérieures à 200 kW affichent la croissance la plus rapide avec un TCAC de 49,40 % jusqu'en 2031.
Quelle région est en tête du marché des véhicules à pile à combustible ?
L'Asie-Pacifique domine avec 52,60 % de part de marché en 2025.
Dernière mise à jour de la page le:



