
Taille et part du marché de la logistique de la chaîne du froid en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.56 Milliards de dollars |
| Taille du Marché (2026) | 9.94 Milliards de dollars |
| Taille du Marché (2031) | 12.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.92 % |
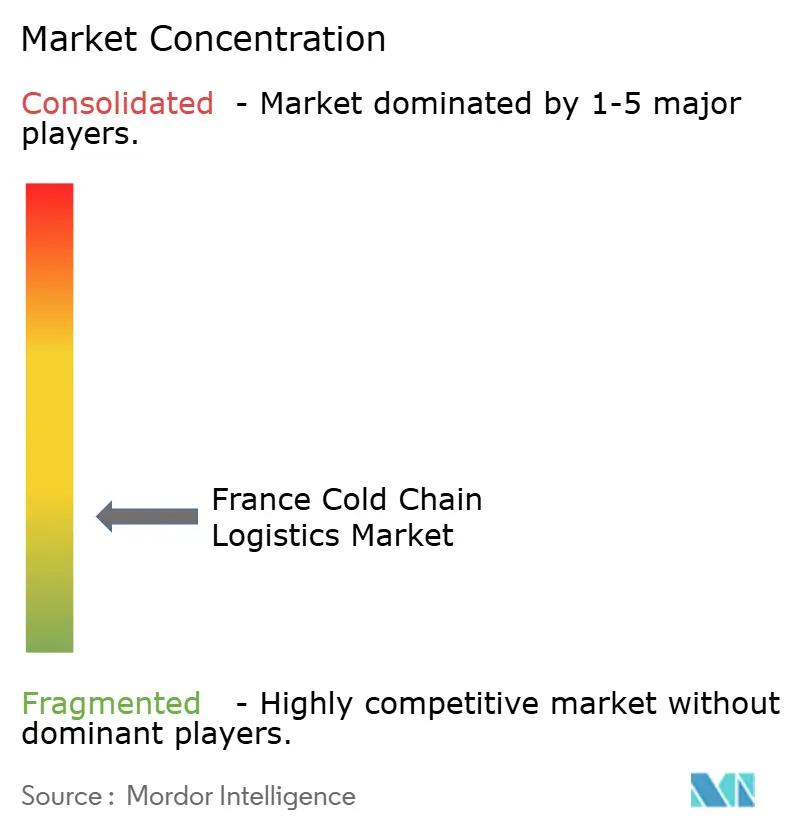
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de la chaîne du froid en France par Mordor Intelligence
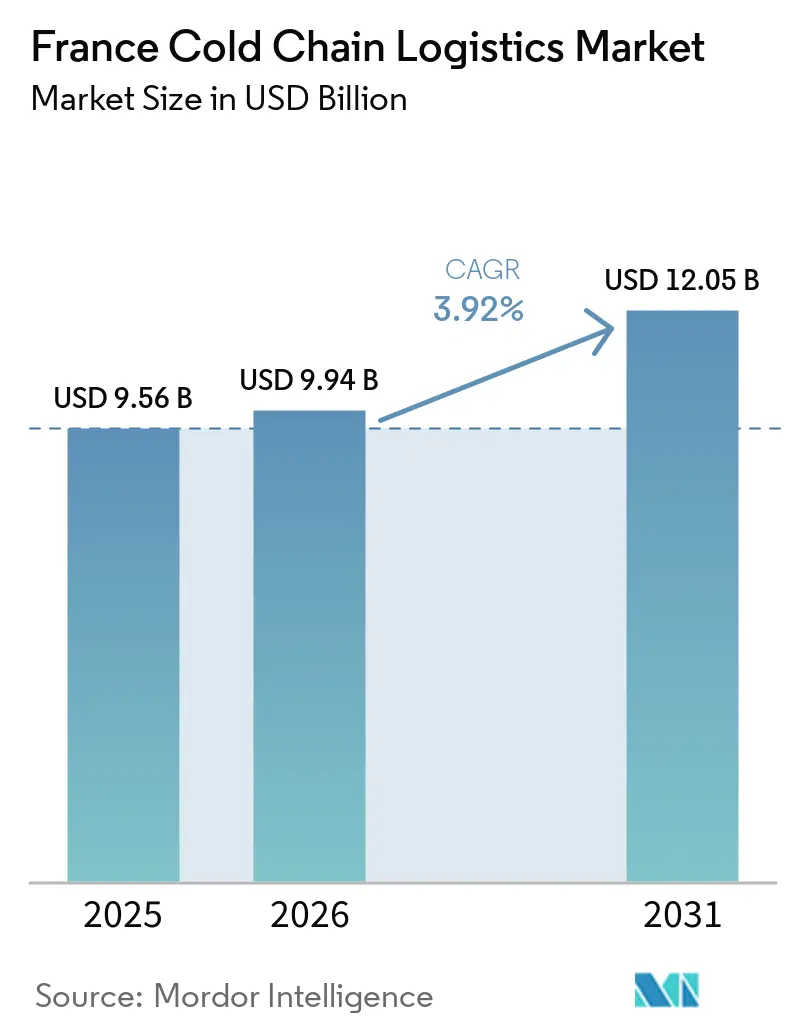
La taille du marché de la logistique de la chaîne du froid en France est estimée à 9,94 milliards USD en 2026 et devrait atteindre 12,05 milliards USD d'ici 2031, à un CAGR de 3,92 % au cours de la période de prévision (2026-2031).
Un virage vers des corridors pharmaceutiques à ultra-basse température, l'électrification des actifs portuaires stratégiques et le déploiement progressif de projets pilotes à l'hydrogène contrebalancent des défis tels que l'élimination progressive des réfrigérants et la pénurie de conducteurs. Alors que la demande de logistique biologique validée en température connaît une forte hausse, entraînant une augmentation des dépenses en capital pour le stockage conforme aux normes ISO, les circuits traditionnels des produits laitiers et des produits frais subissent une compression des marges due aux inefficacités liées aux retours à vide. Les améliorations apportées au Port du Havre, ainsi que les obligations de surveillance IoT en temps réel, confèrent aux opérateurs intégrés un avantage concurrentiel. Dans le même temps, les réglementations européennes sur les déchets alimentaires et les gaz fluorés poussent les petites entreprises à moderniser leurs systèmes à un coût élevé, accélérant ainsi la consolidation dans le paysage de la logistique de la chaîne du froid en France.
Principaux enseignements du rapport
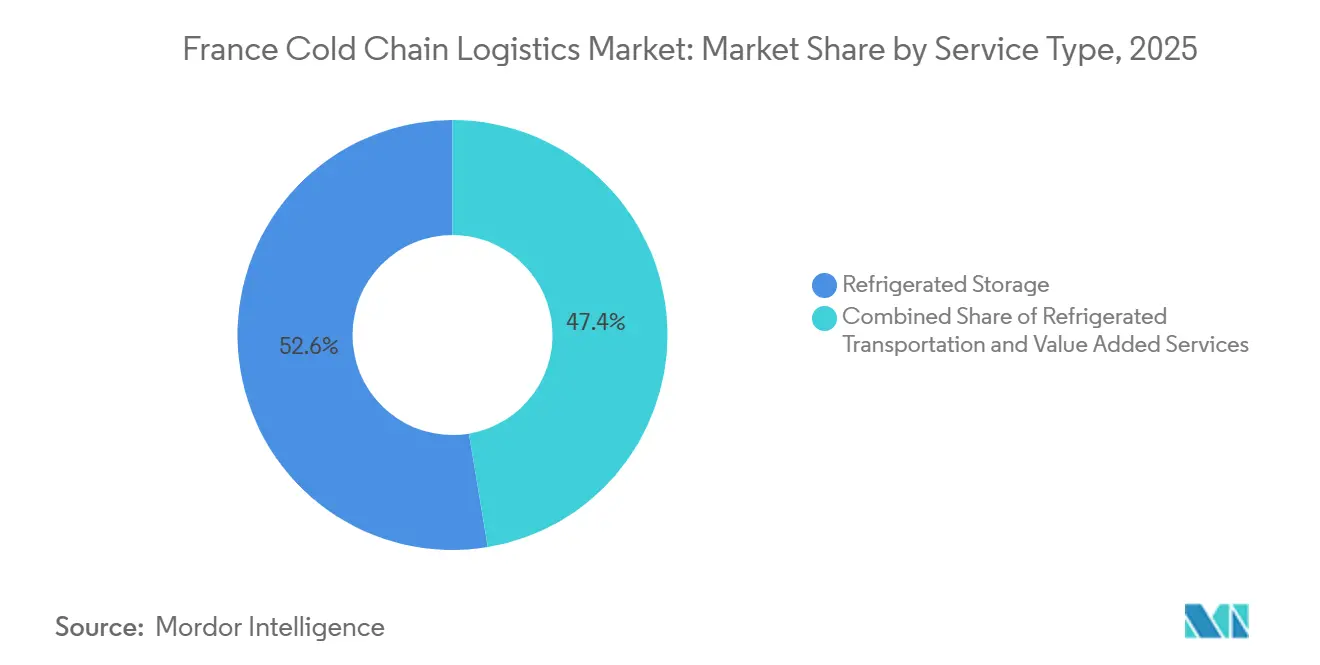
- Par type de service, le stockage réfrigéré a dominé la part du marché de la logistique de la chaîne du froid en France avec 52,63 % en 2025, tandis que les services à valeur ajoutée devraient se développer au rythme le plus rapide, avec un CAGR de 7,14 % jusqu'en 2031.
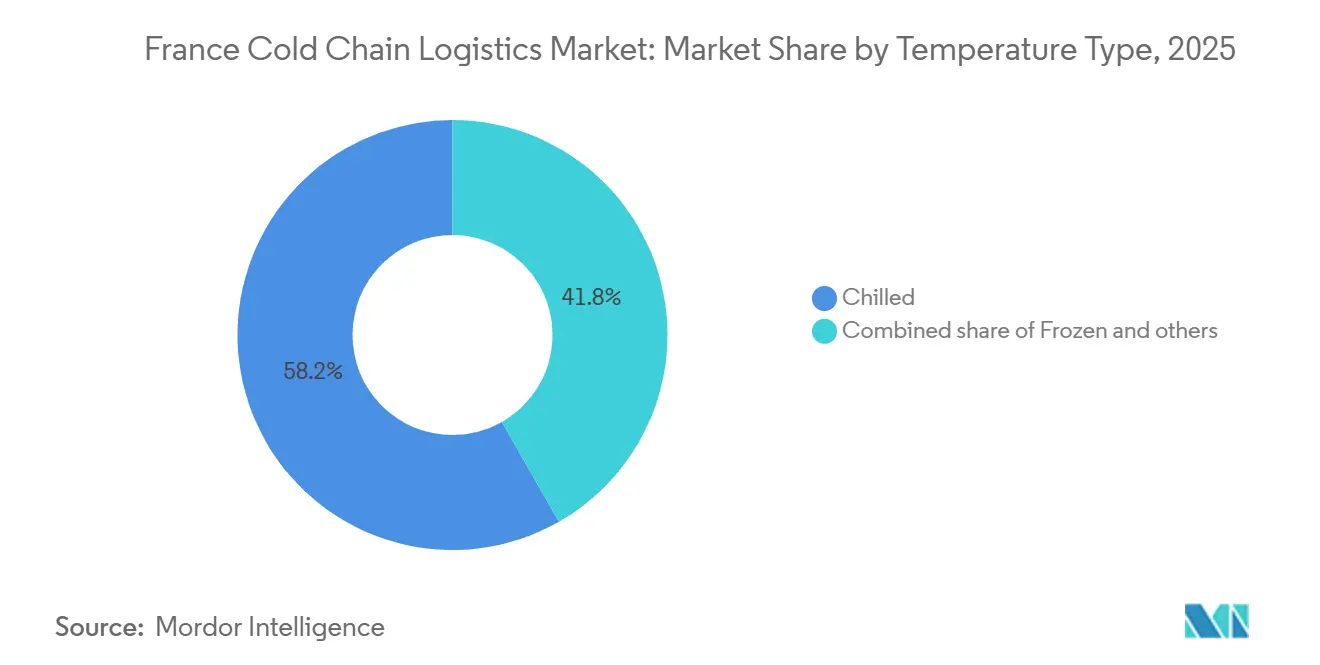
- Par application, les applications réfrigérées représentaient 58,24 % de la taille du marché de la logistique de la chaîne du froid en France en 2025, tandis que les applications surgelées devraient afficher un CAGR de 6,78 % entre 2026 et 2031.
- Par secteur, les produits laitiers et desserts glacés représentaient 29,76 % de la taille du marché de la logistique de la chaîne du froid en France en 2025, tandis que les produits pharmaceutiques et biologiques devraient enregistrer un CAGR de 8,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique de la chaîne du froid en France
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER |
|---|---|---|---|
| L'essor de l'épicerie en ligne post-COVID stimule la demande de livraison réfrigérée du dernier kilomètre | +0.8% | Concentration nationale sur l'Île-de-France, Lyon, Marseille | Court terme (≤ 2 ans) |
| Mise à l'échelle de la logistique conforme aux BPD pour les biologiques et le pipeline de vaccins à ARNm | +1.2% | Pôles pharmaceutiques à Lyon, Paris, Strasbourg | Moyen terme (2-4 ans) |
| Les obligations de réduction des déchets alimentaires à l'échelle de l'UE et de la France créent des lacunes dans la chaîne du froid | +0.5% | Chaînes de distribution et réseaux de restauration collective à l'échelle nationale | Moyen terme (2-4 ans) |
| L'expansion des prises réfrigérées au Port du Havre stimule les volumes d'importation | +0.4% | Nord de la France et corridor de la Seine | Court terme (≤ 2 ans) |
| La maintenance prédictive pilotée par l'IA réduit les coûts opérationnels de réfrigération | +0.6% | Grands entrepôts frigorifiques à l'échelle nationale | Moyen terme (2-4 ans) |
| Les chariots élévateurs et les conteneurs réfrigérés à hydrogène bénéficient d'incitations politiques | +0.3% | Région parisienne, projets pilotes Nord-Pas-de-Calais | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'essor de l'épicerie en ligne post-COVID stimule la demande de livraison réfrigérée du dernier kilomètre
La France est en tête de l'Europe en matière de croissance du commerce en ligne de produits alimentaires, portée par une demande croissante de livraison à domicile de produits frais et surgelés. Le secteur du commerce électronique alimentaire et des boissons devrait croître à des taux à deux chiffres jusqu'en 2030, stimulant la demande de fourgonnettes réfrigérées compactes adaptées aux itinéraires urbains et renforçant les capacités de logistique alimentaire en France. Pourtant, la faible densité des commandes et les coûts élevés du carburant pèsent sur la rentabilité. Les détaillants testent des modèles en étoile pour améliorer l'efficacité, mais ceux-ci accroissent les risques de rupture de la chaîne du froid. Par ailleurs, les enseignes de grande distribution et les chaînes pharmaceutiques maintiennent des flottes de véhicules séparées en raison de normes différentes, ce qui augmente les coûts en capital. Cela pousse le secteur de la chaîne du froid en France vers une spécialisation : les flottes dédiées à l'alimentation s'étendent pour la livraison au dernier kilomètre, tandis que les véhicules certifiés GDP se concentrent sur le transport pharmaceutique à plus forte marge.[1]Organisation de coopération et de développement économiques, oecd.org
Mise à l'échelle de la logistique conforme aux BPD pour les biologiques et le pipeline de vaccins à ARNm
En 2025, l'UE a appliqué des règles BPD plus strictes exigeant une surveillance de la température en temps réel à 2-8 °C, -20 °C et -70 °C, des quarantaines électroniques et une conservation des données sur 10 ans. La conformité repose désormais sur des remorques équipées de GPS, des scellés inviolables, la supervision d'une Personne Qualifiée et une formation annuelle du personnel. En France, les pôles de Lyon et Paris sont essentiels pour la gestion des médicaments thermosensibles, les amendes pour non-conformité pouvant atteindre 586 000 USD. Les leaders certifiés tels que DHL, UPS et Kuehne + Nagel gagnent du terrain, tandis que les petites entreprises peinent face aux coûts élevés de validation et de traçabilité par blockchain. La demande croissante d'ultra-basses températures, portée par les thérapies à ARNm, stimule le développement d'entrepôts haute performance dotés d'alimentations redondantes et de systèmes de secours au GNL, élevant les barrières à l'entrée sur le marché de la logistique de la chaîne du froid en France.
Les obligations de réduction des déchets alimentaires à l'échelle de l'UE et de la France créent des lacunes dans la chaîne du froid
Les règles de l'UE imposent une réduction de 10 % au stade de la transformation et de 30 % au stade de la distribution et de la consommation d'ici 2030, poussant les distributeurs français à prolonger la durée de conservation des produits grâce à un contrôle plus strict de la température[2]Statistiques sur les trajets à vide du transport routier de marchandises 202 ec.europa.eu/eurostat. La fragmentation de la distribution régionale rend les transferts cohérents difficiles, incitant à investir dans la journalisation IoT des températures et la traçabilité par blockchain. La modernisation des flottes vétustes avec la télématique coûte entre 540 et 1 080 USD par camion, ce qui pousse les opérateurs de taille intermédiaire à reporter les mises à niveau, au risque de pénalités. Des durées de stockage plus longues augmentent la consommation d'énergie des entrepôts, et RTE a signalé une demande record en période de pointe estivale dans les zones de stockage frigorifique en 2025. Le marché de la logistique de la chaîne du froid en France doit donc gérer simultanément des pressions contradictoires pour réduire les déchets et la consommation d'énergie, un paradoxe opérationnel qui favorise les opérateurs intégrés disposant d'une production d'énergie renouvelable sur site.
L'expansion des prises réfrigérées au Port du Havre stimule les volumes d'importation
Haropa Port a étendu son réseau à 3 900 prises réfrigérées le long de l'axe Seine, permettant l'utilisation de l'alimentation à quai et réduisant les émissions des navires. Début 2025, le trafic de conteneurs a atteint 1,51 million d'EVP, porté par la hausse des importations de fret frigorifique en provenance d'Amérique du Sud et d'Afrique. Cependant, la capacité de stockage limitée dans l'arrière-pays prolonge les temps de séjour et augmente les coûts de surestarie, annulant les gains d'efficacité. Des frais élevés de réseau intérieur et de tarification aux heures de pointe dissuadent davantage les petits transitaires, certains se tournant vers les ports belges et néerlandais. Par conséquent, la croissance au Havre profite principalement aux grands opérateurs de la chaîne du froid capables de réserver des capacités à l'avance et de tirer parti des entrepôts sous douane pour gérer les retards.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Goulets d'étranglement de la capacité du réseau électrique pour les entrepôts frigorifiques énergivores | -0.5% | Poche de charge d'Île-de-France et poches de charge des Alpes | Court terme (≤ 2 ans) |
| Élimination progressive des réfrigérants HFC entraînant une hausse des dépenses de modernisation | -0.7% | Opérateurs avec flottes vétustes à l'échelle nationale | Moyen terme (2-4 ans) |
| Part des trajets à vide supérieure à 20 % sur les liaisons internationales | -0.4% | Corridors France-Allemagne et France-Espagne | Court terme (≤ 2 ans) |
| Pénurie aiguë de conducteurs et de techniciens formés aux BPD | -0.6% | Pôles pharmaceutiques de Lyon et Paris | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement de la capacité du réseau électrique pour les entrepôts frigorifiques énergivores
Le secteur de la chaîne du froid en France, notamment autour de la banlieue parisienne et de Lyon, est confronté à de graves contraintes de réseau électrique, RTE donnant la priorité aux énergies renouvelables plutôt qu'aux nouveaux raccordements industriels. Cela limite les autorisations pour les entrepôts frigorifiques énergivores consommant entre 50 et 100 kWh par m² par an. Les sites pharmaceutiques à ultra-basse température nécessitent des alimentations redondantes coûteuses, ajoutant entre 216 000 et 324 000 USD de coûts initiaux, poussant les opérateurs vers des microréseaux solaires couplés à des batteries avec des retours sur investissement sur dix ans. Les tarifs aux heures de pointe sont 3 à 4 fois plus élevés que les tarifs hors pointe, laissant peu de flexibilité pour la réfrigération continue. Certaines installations effectuent un prérefroidissement nocturne, risquant des variations de température, tandis que la rareté du réseau retarde les permis et bloque de nouveaux projets de stockage frigorifique malgré une forte demande.
Élimination progressive des réfrigérants HFC entraînant une hausse des dépenses de modernisation
Les fortes réductions de quotas HFC de l'UE — 79 % d'ici 2027 et 85 % d'ici 2030 — poussent les opérateurs français de la chaîne du froid à remplacer les réfrigérants à fort potentiel de réchauffement climatique comme le R-404A par des systèmes à l'ammoniac ou au CO₂, à un coût supérieur à 54 000 USD par chambre, avec des mises à niveau de sécurité supplémentaires. Les petites entreprises s'appuient sur des HFC récupérés, mais la pureté irrégulière et la flambée des prix du R-404A (jusqu'à 120 EUR/kg en 2024) pèsent sur les marges dans le cadre de contrats fixes avec les chargeurs. Bien que les réfrigérants naturels réduisent fortement les émissions, ils nécessitent une expertise rare en systèmes CO₂ transcritiques, entraînant des retards d'installation. Les coûts initiaux élevés et la pénurie de techniciens ralentissent les mises à niveau des équipements au moment même où la demande de produits périssables issus du commerce électronique s'accélère.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services à valeur ajoutée captent les primes pharmaceutiques
Le stockage réfrigéré contrôlait 52,63 % de la part du marché de la logistique de la chaîne du froid en France en 2025 et continue d'ancrer les pôles de consolidation régionaux qui alimentent la distribution paneuropéenne[3]Chiffre d'affaires des neuf premiers mois 2025 stef.com. Cette part dominante reflète le dense réseau d'entrepôts français qui dessert la distribution alimentaire et pharmaceutique depuis des sites uniques. Le transport routier reste essentiel dans les modèles en étoile et absorbe la majeure partie des volumes transfrontaliers, mais les services à valeur ajoutée du marché de la logistique de la chaîne du froid en France, tels que le kitting, le réétiquetage et les audits de conformité, enregistrent la croissance la plus rapide avec un CAGR de 7,14 % jusqu'en 2031. Les chargeurs paient des primes pour la validation de la température de bout en bout, le support à la sérialisation et la documentation numérique, des marges que les installations de stockage seul ne peuvent pas obtenir.
Les projets pilotes à l'hydrogène dans le cadre du projet FresH2 pourraient réduire l'exposition au diesel pour les flottes de camions après 2028, abaissant les coûts d'exploitation et améliorant les scores ESG. Le rail reste une option de second rang car l'offre de wagons réfrigérés est limitée, tandis que le transport aérien capte des expéditions pharmaceutiques de niche sous des délais serrés. Le fret maritime bénéficie des nouvelles prises au Havre, mais la congestion dans l'arrière-pays dilue les gains d'efficacité portuaire. Les perspectives du segment favorisent donc les acteurs intégrés disposant d'une capacité modale diversifiée au sein du marché de la logistique de la chaîne du froid en France.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type de température : le surgelé progresse à mesure que les distributeurs reconstituent leurs stocks de sécurité
La logistique réfrigérée détenait 58,24 % de la part du marché de la logistique de la chaîne du froid en France en 2025, portée par les flux de produits laitiers, de plats préparés et de produits frais. Les distributeurs ont reconstitué leurs stocks de sécurité surgelés depuis les perturbations de la pandémie, propulsant la catégorie surgelée vers un CAGR prévisionnel de 6,78 %. Les coûts énergétiques pour le stockage à -18 °C sont 30 à 40 % plus élevés que pour le réfrigéré, mais la réduction des pertes compense en partie la dépense supplémentaire. Les zones à ultra-basse température inférieures à -70 °C, principalement destinées aux biologiques, offrent les rendements les plus élevés mais nécessitent des systèmes d'alimentation redondants et de validation à forte intensité de capital.
Les offres surgelées à base de plantes multiplient les références en rayon, ajoutant de nouvelles UGS qui augmentent la demande de circuits de transport à -18 °C. La planification de capacité basée sur l'IA, validée par le MIT, réduit la consommation d'énergie et atténue les pénalités de pointe de charge, stimulant l'adoption parmi les opérateurs soumis à des contraintes de réseau. Les circuits à température ambiante contrôlée pour les produits de boulangerie restent un créneau stable mais offrent de faibles marges. Les décisions d'investissement dépendent désormais de l'équilibre entre des rendements surgelés plus élevés et des prix de l'énergie volatils, une dynamique qui façonne l'allocation du capital au sein du marché de la logistique de la chaîne du froid en France.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par application : les produits pharmaceutiques dépassent les segments alimentaires traditionnels
Les produits laitiers et desserts glacés représentaient 29,76 % du chiffre d'affaires par application en 2025, ancrés par le statut de la France en tant que deuxième producteur laitier d'Europe. Les produits pharmaceutiques et biologiques devraient enregistrer un CAGR de 8,21 % jusqu'en 2031, à mesure que les vaccins à ARNm et les thérapies géniques se multiplient. Les fruits et légumes ainsi que la viande et la volaille restent des segments matures à croissance inférieure à 4 %, contraints par une consommation stable et la consolidation des distributeurs qui comprime les tarifs logistiques.
Les opérateurs convertissent des entrepôts réfrigérés pour produits laitiers en chambres pharmaceutiques à ultra-basse température afin de capter des rendements plus élevés, malgré une perte de volume à court terme. La viande et la volaille ainsi que le poisson et les fruits de mer font face à des durées de séjour plus longues dans le cadre des règles de réduction des déchets, augmentant les coûts de réfrigération sans hausse équivalente des tarifs. Les produits chimiques et les matériaux spéciaux nécessitent la conformité aux matières dangereuses en plus du contrôle de la température, créant un créneau pour les flottes spécialisées. Dans l'ensemble, la composition des applications se polarise entre les produits alimentaires à fort volume et faible marge et les produits pharmaceutiques à faible volume et forte marge au sein du marché de la logistique de la chaîne du froid en France.
Analyse géographique
L'Île-de-France concentre 35 à 40 % du stockage frigorifique national, portée par la proximité du pôle pharmaceutique de l'aéroport Charles-de-Gaulle et une forte demande d'épicerie en ligne. Les contraintes de réseau dans les zones périurbaines ont limité les nouvelles autorisations d'entrepôts en 2025, poussant les opérateurs vers des systèmes solaires en toiture couplés à des batteries malgré des retours sur investissement sur dix ans. Rhône-Alpes bénéficie du pôle pharmaceutique de Lyon et de sa position sur les axes commerciaux alpins, mais les coûts de main-d'œuvre y sont plus élevés car les employeurs suisses attirent les conducteurs de l'autre côté de la frontière.
Le Nord de la France tire parti du Port du Havre pour les importations réfrigérées qui alimentent la Belgique et l'Allemagne, mais le stockage dans l'arrière-pays est insuffisant, provoquant des congestions qui détournent parfois les marchandises vers Rotterdam. Le Grand Est et la Bretagne gèrent les flux transfrontaliers de produits laitiers et de fruits de mer, mais les taux de retour à vide vers l'est dépassent 25 %, comprimant les marges. Le Sud de la France dessert les exportations de produits méditerranéens et la restauration liée au tourisme, mais les pics saisonniers limitent l'utilisation des actifs, de sorte que les opérateurs préfèrent des baux flexibles à une capacité fixe dans ces régions.
L'intensité réglementaire varie. L'Île-de-France et Rhône-Alpes font l'objet des audits BPD les plus stricts en raison de la densité pharmaceutique, tandis que les zones périphériques bénéficient d'une surveillance plus légère, créant un arbitrage de conformité. La géographie décentralisée du marché de la logistique de la chaîne du froid en France accroît la complexité du réseau ; une couverture nationale nécessite des nœuds redondants, mais des empreintes concentrées risquent la surcharge du réseau et l'inflation salariale.
Paysage réglementaire
La logistique de la chaîne du froid en France est encadrée par un dispositif à plusieurs niveaux qui combine les règles européennes d'hygiène alimentaire (dont le Paquet Hygiène) avec une application en France assurée par le Ministère de l'Agriculture et de la Souveraineté Alimentaire. La DGAL fixe la politique nationale de sécurité alimentaire et d'intégrité de la chaîne du froid, tandis que les unités DDPP effectuent des contrôles officiels décentralisés auprès des opérateurs alimentaires, y compris les sites logistiques, faisant de la préparation aux audits et des contrôles de température documentés une exigence de conformité récurrente.
Pour les équipements de transport terrestre à température dirigée, l'Accord ATP définit les obligations de performance technique, la conformité étant vérifiée par des essais et la délivrance de certificats. En pratique, les opérateurs recourent à des organismes délégués tels que le GIE Cemafroid pour les contrôles techniques et les processus de certification. Pour le stockage et le transport de denrées alimentaires d'origine non animale, la France applique également l'arrêté du 8 octobre 2013, qui renforce les obligations de maintien de la température et de tenue de registres, et les opérateurs alignent leurs procédures sur l'HACCP et les guides de bonnes pratiques d'hygiène (GBPH) mentionnés lors des inspections et des audits clients.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique de la chaîne du froid en France débute avec les expéditeurs du secteur alimentaire (produits laitiers, viande, produits de la mer, produits frais, plats préparés) et de la santé (produits pharmaceutiques, vaccins, matériels cliniques), puis se poursuit par le conditionnement, le pré-refroidissement et des transferts conformes vers le transport et le stockage multi-températures. Les intrants amont comprennent les équipements de réfrigération et les fluides frigorigènes, les enregistreurs de température et la télématique, les emballages isothermes et l'approvisionnement énergétique, l'accès au réseau et les tarifs de pointe influençant le choix des sites d'entrepôts pour les installations qui peuvent consommer 50 à 100 kWh par m2 et par an.
Les nœuds de service essentiels comprennent les portes d'entrée portuaires et aéroportuaires (importations de conteneurs frigorifiques via Haropa Port et flux pharmaceutiques reliés à Charles de Gaulle), les centres de distribution régionaux et les entrepôts sous douane, ainsi que les flottes réfrigérées du dernier kilomètre. La conformité et l'assurance qualité accompagnent les opérations physiques via la certification ATP pour les équipements, des procédures opérationnelles alignées sur l'HACCP pour l'alimentaire, et des processus conformes aux BPD pour les médicaments, sous la supervision en France de l'ANSM pour la distribution de produits de santé et de la DGAL/DDPP pour les contrôles alimentaires. La coordination sectorielle et le développement des compétences sont soutenus par des organismes tels que La Chaîne Logistique du Froid, l'UNTF, l'USNEF et l'AFF, tandis que la densification et la consolidation du réseau se poursuivent grâce à des investissements et acquisitions qui ajoutent une capacité certifiée dans des hubs tels que Strasbourg et Lyon.
Paysage concurrentiel
Le marché de la logistique de la chaîne du froid en France reste modérément fragmenté. STEF contrôle le plus grand réseau domestique avec 250 sites et 5 500 véhicules réfrigérés, mais sa part est inférieure à 15 %, laissant ainsi de la place aux intégrateurs internationaux et aux spécialistes de niche pour se développer. L'intégration de DB Schenker par DSV en 2025 a renforcé les capacités transfrontalières, notamment sur les circuits pharmaceutiques. Kuehne + Nagel et DHL ont étendu leurs dépôts certifiés BPD à Lyon et Paris, proposant des solutions adaptées à la gestion des essais cliniques. La stratégie se divise selon l'échelle : les acteurs établis investissent dans les carburants alternatifs et le routage par IA pour conserver leurs parts, tandis que les challengers acquièrent des installations certifiées plutôt que de les construire.
La technologie est le pivot concurrentiel. Les capteurs IoT assurent une visibilité de la température en temps réel, la blockchain soutient la traçabilité et les jumeaux numériques optimisent la consommation d'énergie, mais les coûts de déploiement ralentissent l'adoption par les entreprises de taille intermédiaire. Le déploiement de chariots élévateurs à hydrogène par STEF signale une conformité anticipée aux futures restrictions sur les gaz fluorés. Des acteurs disruptifs tels que TSE Express Médical se concentrent sur la gestion personnalisée des biotechnologies, captant des clients qui privilégient l'agilité à l'étendue du réseau. Les certifications ISO 9001:2015 et BPD constituent des barrières à l'entrée, concentrant les flux pharmaceutiques parmi les opérateurs capables de financer les audits et la validation.
La pression sur les coûts liée à l'élimination progressive des réfrigérants et aux déficits de main-d'œuvre accélère la consolidation. Les petits entrepôts sans systèmes à réfrigérants naturels font face à des factures de modernisation qu'ils ne peuvent pas financer, entraînant des opérations de cession-bail. Parallèlement, la croissance de l'épicerie en ligne attire des spécialistes du colis vers les segments de livraison réfrigérée du dernier kilomètre, augmentant le chevauchement concurrentiel. Dans l'ensemble, la rivalité s'intensifie sur deux fronts : le leadership en matière de durabilité et l'excellence en conformité pharmaceutique au sein du marché de la logistique de la chaîne du froid en France.
Leaders du secteur de la logistique de la chaîne du froid en France
STEF
Kuehne + Nagel
Sofrilog
Olano Group
XPO
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les contraintes de capacité en zones urbaines et périurbaines laissent la place à des entrepôts réfrigérés à haute densité et à des modèles de distribution plus efficaces. Le projet du Marché international de Rungis reflète cette orientation avec un entrepôt réfrigéré à deux niveaux conçu pour répondre aux normes BBCA (bâtiment bas carbone), tandis que le site réfrigéré de STEF à Strasbourg (Port du Rhin) (15 500 m2) constitue un autre exemple de consolidation à proximité des nœuds multimodaux et des flux transfrontaliers.
La décarbonation et la numérisation créent également des améliorations de service à court terme que les opérateurs peuvent proposer sous forme d'offres à valeur ajoutée, notamment lorsque les clients sont prêts à payer pour une intégrité de température vérifiable et des émissions réduites. Le plan d'investissement de 160 millions d'euros de DHL Group en France pour 2026-2027 vise l'expansion et la modernisation des infrastructures logistiques liées à la transition énergétique propre, et les résultats de l'enquête menée par France Supply Chain et BearingPoint indiquent une adoption large des investissements en automatisation et en technologie au sein des organisations logistiques. En dehors du modèle des grands réseaux, des alternatives de froid pour le dernier kilomètre montent en puissance, notamment les solutions de vélos-cargos à température dirigée de Sofrigam et Kleuster, qui offrent un point d'entrée pour la distribution réfrigérée dans les centres-villes denses où l'accès des fourgons, la congestion et les créneaux de livraison contraignent les flottes conventionnelles.
Développements récents du secteur
- Juin 2026 : STEF a inauguré une extension majeure de sa plateforme multi-températures à Reichstett (Strasbourg), ajoutant une chambre de surgélation de 65 000 mètres cubes et 15 000 emplacements palettes pour Mars Wrigley. Cette capacité de surgélation supplémentaire soutient le service aux clients industriels de l'alimentaire et accroît la disponibilité d'emplacements surgelés à grande échelle dans le corridor Grand Est.
- Avril 2026 : Olano Group a acquis Transports Lambec, un spécialiste breton du transport de viande et de produits frais, afin de renforcer son empreinte dans la chaîne du froid dans l'ouest de la France. Cette acquisition densifie la capacité de distribution régionale et permet une couverture plus rapide des lignes alimentaires à température dirigée, où l'efficacité des itinéraires et le taux d'utilisation des actifs déterminent les marges.
- Décembre 2025 : GEODIS s'est associé à EDF pour déployer des énergies renouvelables sur site et des logiciels d'optimisation énergétique dans ses installations logistiques. Ce déploiement vise une réduction structurelle de l'intensité énergétique des entrepôts frigorifiques, aidant les opérateurs à gérer la volatilité du coût de l'électricité tout en répondant aux exigences des clients en matière d'émissions et de performance des installations.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les services logistiques payants en France qui maintiennent les produits dans une plage de température contrôlée lors du stockage, de la manutention et du transport. Les revenus sont comptabilisés pour l'entreposage frigorifique et le fret réfrigéré liés aux chaînes d'approvisionnement alimentaires et des sciences de la vie.
Exclusions du périmètre : les ventes d'équipements de réfrigération sur site, les ventes autonomes de matériaux d'emballage et la logistique interne non facturée en tant que service tiers sont exclues.
Présentation de la segmentation
- Par type de service
- Stockage réfrigéré
- Transport réfrigéré
- Route
- Rail
- Maritime
- Aérien
- Services à valeur ajoutée
- Par type de température
- Réfrigéré (0–5 °C)
- Surgelé (-18 °C)
- Ambiant
- Surgelé profond / Ultra-basse température (inférieur à -20 °C)
- Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Plats prêts à consommer
- Produits pharmaceutiques et biologiques
- Vaccins et matériaux pour essais cliniques
- Produits chimiques et matériaux spéciaux
- Autres produits périssables
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la définition du périmètre France et son alignement avec les indicateurs publics expliquant les besoins en transport sous température dirigée. Nous nous sommes appuyés sur des sources telles que l'INSEE pour les données macroéconomiques et l'activité sectorielle, Eurostat pour les séries relatives au commerce et au transport, le ministère français de l'Agriculture pour le contexte de la production agroalimentaire, et l'administration des Douanes françaises pour les signaux d'importation et d'exportation se traduisant en demande de manutention réfrigérée.
Pour structurer les revenus par service, nous avons également examiné les documents publics des entreprises, les présentations aux investisseurs et la couverture presse de référence afin de comprendre les ajouts de capacité, les empreintes réseau et les comportements tarifaires. Un abonnement payant aux données financières des entreprises et une base de données d'importations et d'exportations au niveau des expéditions ont été utilisés de manière sélective pour recouper l'échelle des opérateurs et l'intensité des corridors commerciaux lorsque les informations publiques étaient insuffisantes. Ces exemples sont fournis à titre illustratif uniquement, et de nombreuses autres sources ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes structurées auprès d'opérateurs d'entrepôts frigorifiques, de transporteurs réfrigérés et de responsables logistiques de fabricants alimentaires, de détaillants et de distributeurs pharmaceutiques opérant en France. Ces échanges nous ont permis de confirmer la structure tarifaire des contrats (stockage, manutention et transport), l'impact de l'utilisation des capacités et de la saisonnalité sur les revenus, ainsi que les flux exclus de la facturation aux tiers. Les hypothèses du modèle ont ensuite été ajustées en conséquence.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a recouru à une logique descendante et ascendante, mais le point de départ était une reconstruction descendante de la demande en France. Cela a été réalisé en cartographiant les besoins logistiques sous température dirigée par rapport aux flux de produits alimentaires et pharmaceutiques, puis en appliquant l'intensité de la manutention en froid positif par rapport au froid négatif. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, notamment des prix par palette-position par jour pour le stockage, des frais de manutention types et des tarifs de transport réfrigéré appliqués aux volumes indicatifs communiqués par les opérateurs.
Les principaux paramètres du modèle comprenaient les plages d'utilisation des capacités d'entreposage frigorifique, la part des catégories périssables et surgelées dans les flux de la grande distribution et de la restauration hors domicile, les exigences de distribution pharmaceutique sous température dirigée, l'intensité des échanges transfrontaliers pour les produits thermosensibles, ainsi que les mécanismes de répercussion des coûts du carburant et de la main-d'œuvre sur la tarification logistique. Lorsque les informations sur les revenus au niveau des entreprises étaient incomplètes, nous avons utilisé des proxies triangulés (taille de la flotte, empreinte des entrepôts et mix de services) afin que les lacunes ne gonflent pas les totaux. Les prévisions ont recouru à une analyse de scénarios ancrée sur la croissance attendue des flux et la progression des prix liée aux coûts, puis la courbe finale a été vérifiée par rapport à ce que les personnes interrogées considéraient comme réalisable pour les renouvellements de contrats et les ajouts de capacité sur la période.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par couches successives afin de réduire le biais lié à une source unique. Nous avons comparé les totaux modélisés à des signaux indépendants tels que les tendances des flux commerciaux, les expansions de capacité annoncées et les évolutions de prix observées, puis nous avons retraité les anomalies jusqu'à ce que les calculs et la narration du marché soient cohérents.
Avant validation finale, les hypothèses et les calculs ont été examinés par un autre analyste. Nous avons recontacté les sources lorsque les écarts étaient supérieurs à ce qu'une saisonnalité normale pourrait expliquer. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs (par exemple, des évolutions réglementaires ou des changements majeurs de capacité). Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent une vue actualisée fondée sur les informations les plus récentes disponibles.
Taille du marché de la logistique du froid en France selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour la logistique du froid en France diffèrent souvent parce que les auteurs ne comptabilisent pas toujours les mêmes services. Ils utilisent également des années de référence et des dates de conversion monétaire différentes. Les écarts apparaissent surtout lorsque des flux de revenus adjacents sont intégrés dans le total, ou lorsque les hypothèses de capacité et de débit ne sont pas recoupées avec les opérateurs.
Dans ce marché, les principaux facteurs d'écart sont généralement la question de savoir si le chiffre inclut uniquement les frais d'entreposage frigorifique et de transport réfrigéré en tiers-logistique, ou s'il intègre également l'emballage, les équipements et la logistique alimentaire non soumise à température dirigée. Un autre facteur courant est la manière dont le prix est projeté, car l'indexation des contrats et les suppléments liés à l'énergie peuvent faire évoluer les revenus même avec des volumes stables. Une distinction plus claire entre l'activité en froid positif et en froid négatif, associée à une actualisation plus fréquente des prix et des taux d'utilisation, permet de maintenir les totaux plus proches de la façon dont le secteur facture ses services.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,56 milliards USD (2025) | |
| Association professionnelle A | 8,70 milliards USD (2024) | Utilise une approche plus large de la chaîne du froid et peut mélanger des revenus non logistiques ; elle s'appuie également sur une valeur de l'année précédente sans une répartition claire des revenus par service entre stockage et transport. |
| Cabinet de conseil régional B | 12,00 milliards USD (2024) | Comptabilise souvent l'ensemble de l'écosystème logistique du froid, y compris les services liés à l'emballage et aux équipements, et peut appliquer une hausse de prix agressive sans vérifier l'utilisation des capacités et l'indexation des contrats auprès des opérateurs. |
L'écart provient principalement de ce qui est considéré comme des services logistiques facturables et de la manière dont la croissance des prix est reportée d'une année à l'autre, ce que le tableau illustre clairement. Lorsque les revenus liés à l'emballage et aux équipements de réfrigération sont exclus et que seuls le stockage et le transport réfrigéré sont comptabilisés en tant que facturation de service tiers en France, le chiffre se situe généralement plus bas, ce qui correspond au périmètre appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique de la chaîne du froid en France en 2026 et quelle croissance est attendue ?
Le marché est évalué à 9,94 milliards USD en 2026 et devrait atteindre 12,05 milliards USD d'ici 2031, affichant un CAGR de 3,92 %.
Quel type de service domine actuellement la logistique à température contrôlée en France ?
Le stockage réfrigéré est en tête, avec une part de 52,63 % en 2025 grâce au dense réseau d'entrepôts du pays.
Quelle est la catégorie d'application à la croissance la plus rapide jusqu'en 2031 ?
Les produits pharmaceutiques et biologiques devraient se développer à un CAGR de 8,21 % à mesure que les thérapies biologiques et les vaccins à ARNm se généralisent.
Où les goulets d'étranglement infrastructurels sont-ils les plus aigus ?
Les contraintes de capacité du réseau électrique sont les plus sévères autour de l'Île-de-France et de Rhône-Alpes, ralentissant les nouvelles autorisations d'entrepôts à ultra-basse température.
Dernière mise à jour de la page le:



