
Taille et part du marché des emballages pour la chaîne du froid
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.05 Milliards de dollars |
| Taille du Marché (2031) | 52.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
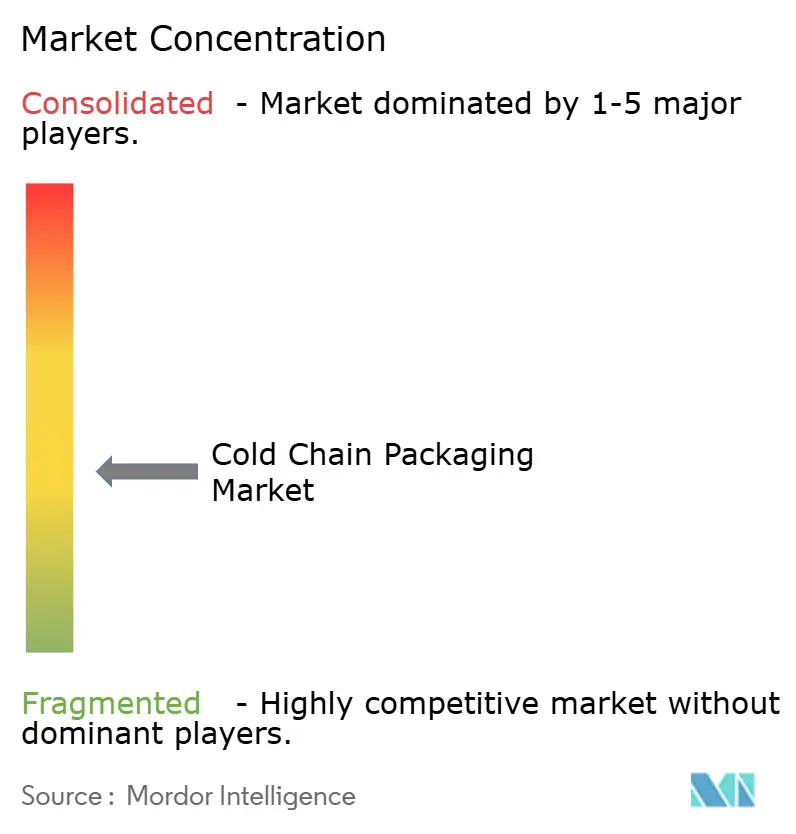
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
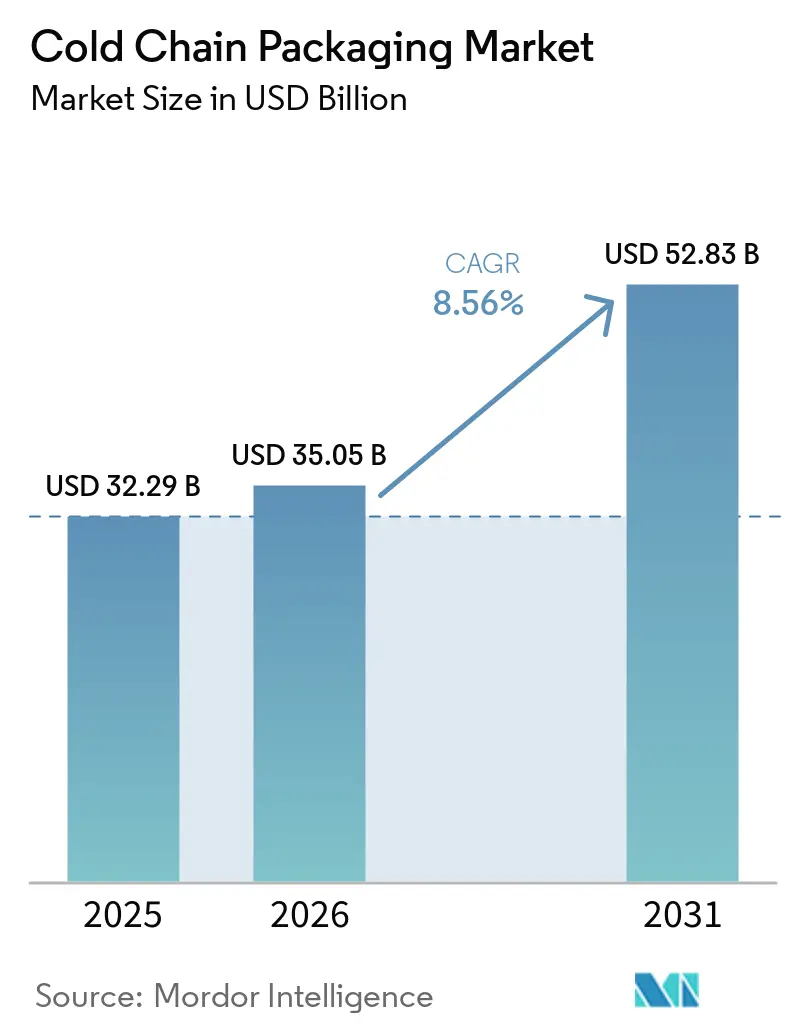
Analyse du marché des emballages pour la chaîne du froid par Mordor Intelligence
La taille du marché des emballages pour la chaîne du froid était évaluée à 32,29 milliards USD en 2025 et devrait croître de 35,05 milliards USD en 2026 pour atteindre 52,83 milliards USD d'ici 2031, à un TCAC de 8,56 % durant la période de prévision (2026-2031). La croissance est soutenue par l'augmentation des volumes de produits biologiques, l'expansion de l'exécution des commandes d'épicerie en ligne et les initiatives mondiales de vaccination qui standardisent la distribution à température contrôlée. Les cadres réglementaires tels que le 21 CFR 600.15 de la Food and Drug Administration des États-Unis et le nouveau règlement de l'Union européenne sur les emballages et les déchets d'emballages imposent des solutions validées, tandis que la surveillance IoT en temps réel élève les attentes en matière de performance. La consolidation parmi les grands acteurs de la logistique amplifie la diffusion technologique, et les objectifs ESG des entreprises accélèrent le pivot vers des formats réutilisables et biosourcés, remodelant les stratégies des fournisseurs sur l'ensemble du marché des emballages pour la chaîne du froid.
Principaux enseignements du rapport
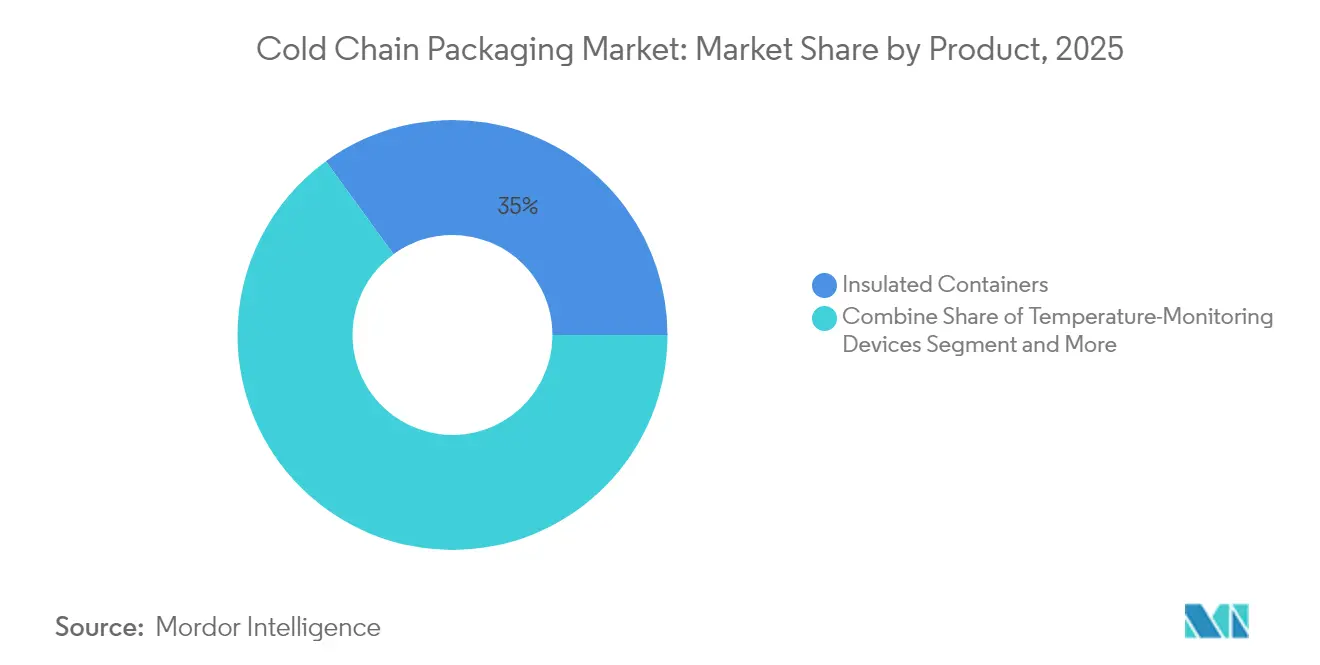
- Par produit, les conteneurs isolés ont dominé avec une part de revenus de 35,02 % en 2025 ; les dispositifs de surveillance de la température devraient croître à un TCAC de 12,44 % jusqu'en 2031.
- Par système d'emballage, les solutions passives détenaient 54,88 % de la part du marché des emballages pour la chaîne du froid en 2025, tandis que les systèmes hybrides enregistrent le TCAC projeté le plus élevé à 10,05 % jusqu'en 2031.
- Par matériau, le polystyrène expansé représentait 39,87 % de la taille du marché des emballages pour la chaîne du froid en 2025 ; les matériaux à changement de phase biosourcés progressent à un TCAC de 10,84 % jusqu'en 2031.
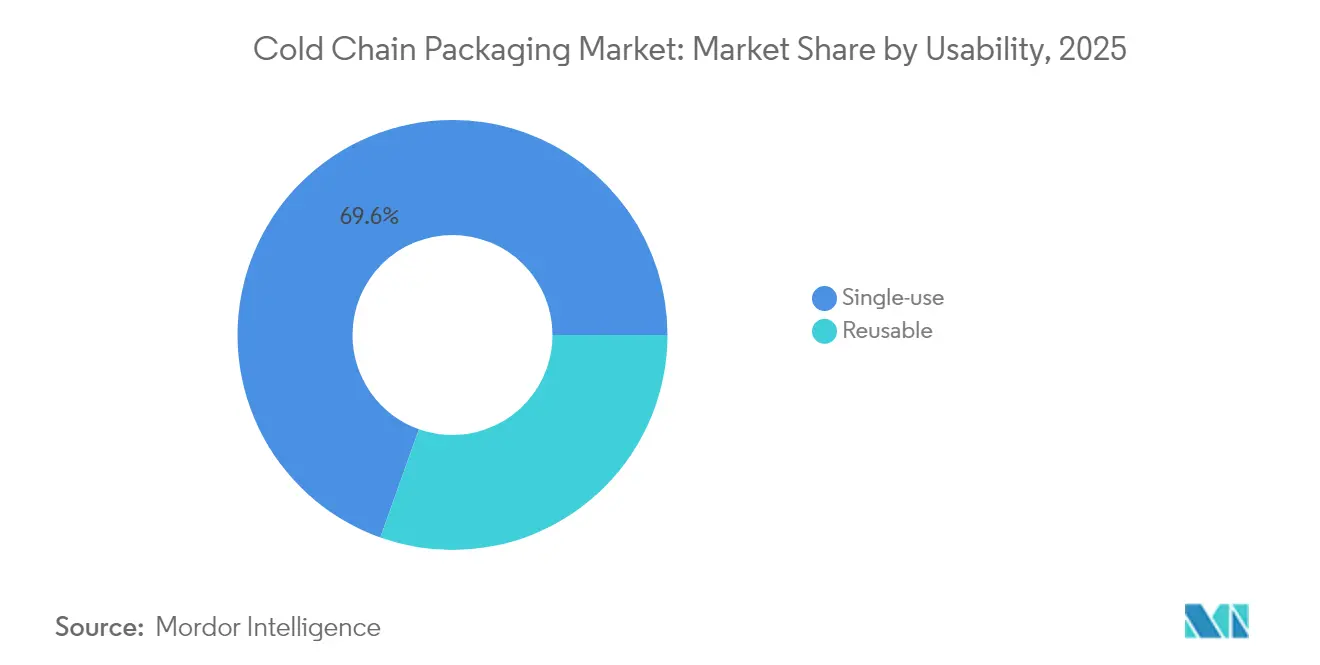
- Par utilisabilité, les formats à usage unique représentaient 69,55 % de la part en 2025, tandis que les solutions réutilisables devraient se développer à un TCAC de 9,29 % jusqu'en 2031.
- Par application, les produits pharmaceutiques et la biotechnologie représentaient 44,76 % du marché des emballages pour la chaîne du froid en 2025 ; les essais cliniques et les diagnostics devraient croître à un TCAC de 10,98 % d'ici 2031.
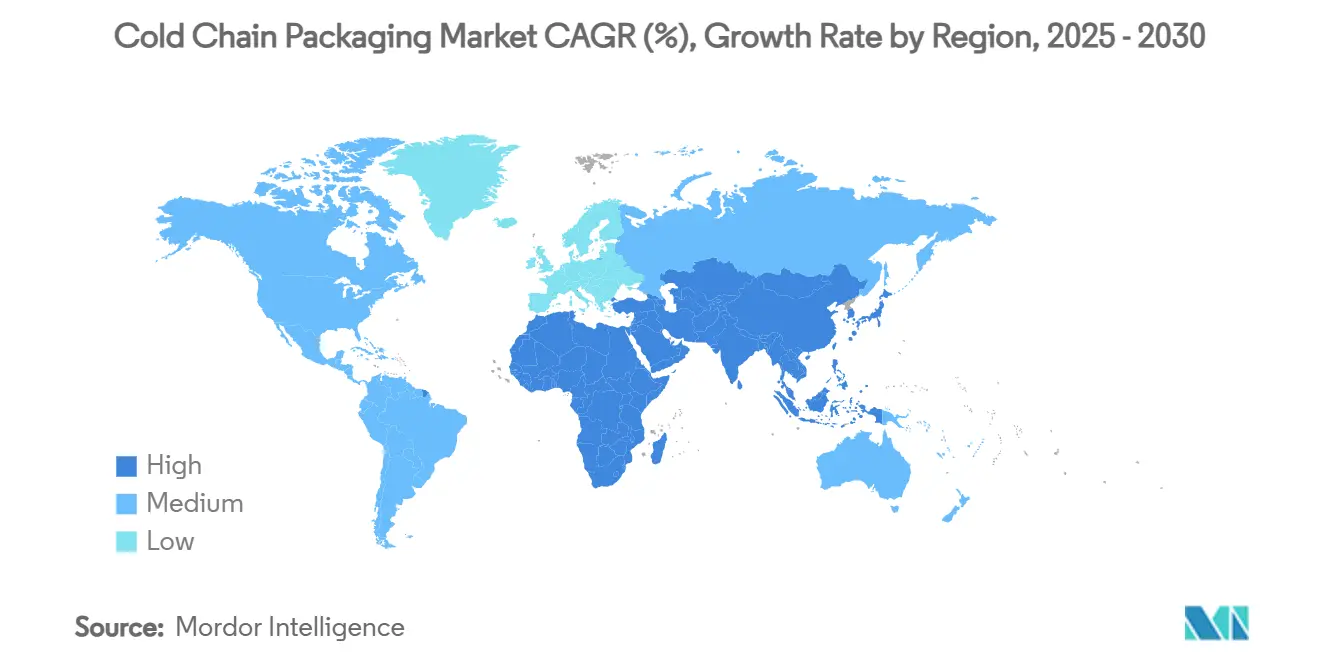
- Par géographie, l'Europe était en tête avec une part de 38,52 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 11,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Logistique des produits biologiques et des thérapies cellulaires/géniques | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion de l'épicerie en ligne et de la livraison de kits repas | +1.5% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Programmes mondiaux de vaccination | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2-4 ans) |
| Colis pour essais cliniques décentralisés | +0.9% | Amérique du Nord, Europe, Asie-Pacifique en expansion | Long terme (≥ 4 ans) |
| Expéditeurs passifs réutilisables pour la conformité ESG | +0.7% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption d'indicateurs intelligents pilotée par les assureurs | +0.6% | Marchés développés dans le monde entier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la logistique des produits biologiques et des thérapies cellulaires/géniques
Près de la moitié des nouveaux médicaments nécessitent un contrôle de la température, et de nombreuses thérapies avancées requièrent des conditions cryogéniques inférieures à -150 °C. En janvier 2025, Cryoport a présenté l'expéditeur HV3 qui maintient ces niveaux ultra-bas pendant de longues périodes, illustrant l'évolution du secteur vers des conceptions spécialisées. [1]Cryoport, "Cryoport dévoile le système d'expédition cryogénique HV3 pour les thérapies avancées," gasworld.com Les exigences de licence des produits biologiques de la FDA imposent des preuves validées de stabilité tout au long du transit, faisant de la qualification des emballages un élément intégral de l'approbation des produits.[2]Agence américaine des produits alimentaires et médicamenteux, "Demandes de licence de produits biologiques et dossiers maîtres," federalregister.gov Les tendances de la médecine personnalisée intensifient la fréquence et la valeur des expéditions, stimulant la demande premium sur l'ensemble du marché des emballages pour la chaîne du froid.
Expansion de l'épicerie en ligne et de la livraison de kits repas
Les volumes d'épicerie en ligne pour les aliments réfrigérés et surgelés accroissent le besoin d'une isolation légère et économe en espace qui résiste à la variabilité du dernier kilomètre. HelloFresh utilise l'IA pour adapter la configuration des emballages aux conditions météorologiques et aux spécificités des itinéraires, démontrant comment les données orientent la sélection des matériaux. Le climaliner Plus recyclable en bordure de trottoir de Ranpak, lancé en avril 2024, offre 72 heures de protection thermique et répond aux attentes des consommateurs en matière de durabilité. Ces innovations élargissent le marché des emballages pour la chaîne du froid au-delà des circuits pharmaceutiques traditionnels.
Initiatives mondiales de vaccination dans les pays émergents
Gavi, l'UNICEF et l'OMS établissent des cadres d'approvisionnement qui fixent des références mondiales de performance. L'électrification solaire de 300 cliniques en Éthiopie en 2024 souligne les contraintes d'infrastructure que les emballages doivent surmonter. Les boîtes froides anti-congélation approuvées par l'OMS éliminent le conditionnement des blocs de glace et réduisent les pertes lors des déploiements en zones rurales. Ces programmes poussent les fournisseurs vers des conceptions robustes et rapidement déployables, soutenant la demande sur l'ensemble du marché des emballages pour la chaîne du froid.
Demande de colis pour essais cliniques décentralisés
Le soutien réglementaire aux modèles de livraison directe au patient augmente le nombre d'expéditions tout en réduisant les charges utiles. L'étiquetage à affichage numérique, reconnu par l'ISPE en 2025, permet des mises à jour multilingues en temps réel sans réétiquetage. [3]ISPE, "Étiquetage à affichage numérique dans les fournitures cliniques," ispe.org Les emballages doivent protéger les échantillons sensibles dans des conditions de stockage domestique variées, favorisant les systèmes passifs à longue durée équipés de capteurs intelligents. Les formats compatibles avec les drones gagnent également du terrain, améliorant la portée du service pour les participants éloignés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières polymères | -1.4% | Mondial, prononcé en Asie-Pacifique | Court terme (≤ 2 ans) |
| Limites de l'économie circulaire de l'UE sur l'EPS | -0.8% | Union européenne | Moyen terme (2-4 ans) |
| Saturation de la capacité du fret aérien pour les expéditeurs volumineux | -0.6% | Hubs mondiaux du fret aérien | Court terme (≤ 2 ans) |
| Restrictions sur les batteries au lithium pour les systèmes actifs | -0.4% | Routes de transport aérien mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières polymères
Les hausses des coûts du polyéthylène et du polypropylène compriment les marges des transformateurs et peuvent retarder le passage aux emballages réutilisables qui impliquent des dépenses initiales plus élevées. Les petits producteurs manquent souvent de mécanismes de couverture, ce qui les incite à rationaliser leurs portefeuilles et à privilégier les comptes pharmaceutiques à haute valeur ajoutée.
Limites de l'économie circulaire de l'UE sur l'EPS
Le règlement sur les emballages et les déchets d'emballages entré en vigueur en février 2025 impose une recyclabilité totale d'ici 2030. Les fabricants accélèrent le développement d'alternatives ; la solution en fibre TailorTemp de DS Smith, lancée en janvier 2025, maintient les produits au frais pendant 36 heures tout en s'intégrant aux circuits de recyclage en bordure de trottoir. DS Smith. Les frais obligatoires de responsabilité élargie des producteurs augmentent les coûts de conformité, orientant le marché des emballages pour la chaîne du froid vers des matériaux biosourcés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la surveillance intelligente stimule l'innovationLes conteneurs isothermes ont constitué l'épine dorsale des expéditions et ont représenté 35,02 % du marché des emballages pour la chaîne du froid en 2025. Les conteneurs isothermes restent au cœur des expéditions en chaîne du froid, soutenant la demande sur le marché des emballages isothermes. Malgré cette domination, les dispositifs de surveillance de la température affichent un CAGR de 12,44 % à mesure que les chaînes d'approvisionnement exigent une visibilité continue. Des étiquettes intelligentes telles que l'indicateur de sémaglutide de Timestrip étendent la conformité aux produits biologiques à haute valeur ajoutée, favorisant l'adoption auprès des prestataires de soins de santé.
La convergence des puces IoT et des réseaux à faible consommation d'énergie transforme les boîtes passives en actifs connectés. Le conteneur hybride SkyCell 1500X fonctionne pendant 270 heures et transmet des données en temps réel, illustrant la manière dont les dispositifs de surveillance s'intègrent aux substrats d'isolation pour limiter les écarts de température. Ces avancées attirent les assureurs qui récompensent désormais la réduction avérée des risques, élargissant les volumes adressables pour les fabricants de dispositifs au sein du marché des emballages pour la chaîne du froid.


Par système d'emballage :
les solutions hybrides gagnent en dynamismeLes expéditeurs passifs ont conservé 54,88 % de la taille du marché des emballages pour la chaîne du froid en 2025, appréciés pour leur simplicité et leur familiarité réglementaire. Les formats hybrides, cependant, affichent le TCAC le plus rapide à 10,05 % en intégrant des capteurs et une assistance électrique limitée dans des coques traditionnelles, équilibrant ainsi coût et contrôle. Le Thermal Coat de Va-Q-Tec ajoute une couche intelligente aux boîtes existantes et réduit la dépendance aux unités entièrement alimentées.
Les compagnies aériennes mondiales resserrent les règles de transport des batteries au lithium, plafonnant l'état de charge à 30 %, ce qui limite l'utilisation des conteneurs actifs. La collecte d'énergie solaire et l'intégration de supercondensateurs atténuent cet obstacle et poussent les fabricants vers des hybrides passifs-actifs. À mesure que les audits de conformité s'intensifient, les expéditeurs dotés d'une traçabilité intégrée gagnent la préférence en matière d'approvisionnement, renforçant la croissance des systèmes hybrides sur l'ensemble du marché des emballages pour la chaîne du froid.
Par matériau :
les matériaux à changement de phase biosourcés mènent le virage vers la durabilitéLe polystyrène expansé dominait 39,87 % de la part du marché des emballages pour la chaîne du froid en 2025 en raison de son efficacité en termes de coûts. La surveillance réglementaire, cependant, stimule la demande de matériaux à changement de phase biosourcés, qui croissent à un TCAC de 10,84 %. Des recherches du MDPI en 2025 ont montré que les matériaux à changement de phase microencapsulés délivrent 144,3 kJ/kg de chaleur latente, répondant aux exigences pharmaceutiques de 2 °C à 8 °C tout en permettant le recyclage.
Les panneaux sous vide et les mousses phénoliques servent des niches premium à la recherche de parois plus minces et d'une durée prolongée. Les milieux de refroidissement à éponge de cellulose, documentés par des études évaluées par des pairs, ajoutent des avantages antimicrobiens et une biodégradabilité, s'alignant sur les objectifs circulaires de l'UE. La diversification des matériaux s'accélère donc, faisant évoluer le marché des emballages pour la chaîne du froid vers la circularité sans compromettre les performances.
Par utilisabilité :
les systèmes réutilisables gagnent en traction ESGLes conceptions à usage unique occupaient encore 69,55 % des expéditions en 2025 en raison du contrôle de la contamination et de la facilité logistique. Les engagements de durabilité des entreprises favorisent désormais les circuits fermés : Cold Chain Technologies vise l'élimination de 100 millions de livres de déchets mis en décharge d'ici 2025 grâce à des flottes réutilisables, rapportant 60 % d'économies de combustibles fossiles sur les circuits matures.
Le suivi des actifs via l'IoT réduit les taux de perte et maximise les rotations, raccourcissant le retour sur investissement à moins de huit trajets pour les routes à haute fréquence. Les modèles de location tels que le service Orion r® de Sonoco transforment les dépenses d'investissement en dépenses d'exploitation, élargissant l'adoption parmi les exportateurs pharmaceutiques de taille moyenne. Ces incitations soutiennent le TCAC de 9,29 % pour les formats réutilisables sur l'ensemble du marché des emballages pour la chaîne du froid.
Par application :
les essais cliniques propulsent une demande spécialiséeLes produits pharmaceutiques et la biotechnologie représentaient 44,76 % des revenus en 2025, portés par des protocoles stricts de 2 °C à 8 °C et de -20 °C. Les essais cliniques décentralisés stimulent la demande de petits cartons à destination directe des patients et génèrent un TCAC de 10,98 % dans le segment. L'étiquetage numérique reconnu par l'ISPE élimine le sur-étiquetage manuel, réduisant les erreurs et respectant les règles multilingues.
Les applications alimentaires restent volumineuses, notamment les produits laitiers et les desserts surgelés qui nécessitent des temps de maintien modérés. La transposition des indicateurs de qualité pharmaceutique dans l'expédition de fruits de mer haut de gamme élève les références de qualité. Les flux chimiques et industriels utilisent des fûts adaptés à la cryogénie pour les résines spéciales, ajoutant une demande incrémentale au marché des emballages pour la chaîne du froid.
Analyse des segments : par application utilisateur final
Marché européen de l'emballage pour la chaîne du froid
La part de l'Europe de 38,96 % en 2024 reflète la maturité des pôles pharmaceutiques, la qualité des infrastructures et l'accent réglementaire mis sur la réduction des émissions de carbone. L'Agence européenne des médicaments a mis à jour ses recommandations en 2025, encourageant une validation plus large des systèmes réutilisables. Les installations allemandes de Va-Q-Tec ancrent l'innovation régionale, tandis que la nouvelle production néerlandaise de Cold Chain Technologies réduit les délais de livraison pour les clients des sciences de la vie.
Marché de l'emballage pour la chaîne du froid en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus élevé, à 12,02 %, jusqu'en 2030, porté par les expansions de capacités pharmaceutiques en Inde et par la montée en puissance de la production de produits biologiques en Corée du Sud. Les programmes gouvernementaux de vaccination mobilisent la logistique réfrigérée, et les fournisseurs locaux s'associent au nouveau hub britannique de Cryoport pour reproduire les meilleures pratiques à l'échelle régionale. À mesure que les infrastructures se développent, les acteurs régionaux spécifient de plus en plus des conteneurs hybrides pour s'adapter aux réseaux électriques variables, renforçant ainsi le marché de l'emballage pour la chaîne du froid dans la région.
Marché de l'emballage pour la chaîne du froid en Amérique du Nord, au Moyen-Orient et Afrique, en Amérique latine et en Asie-Pacifique
L'Amérique du Nord continue d'investir dans la sérialisation et la traçabilité dans le cadre du Drug Supply Chain Security Act, renforçant la demande pour les expéditeurs intelligents. Le commerce transfrontalier avec le Mexique soutient les flux de produits frais sous température contrôlée, tandis que les entreprises biologiques canadiennes expérimentent des matériaux à changement de phase biosourcés. Le Moyen-Orient et l'Afrique bénéficient de stockages solaires financés par Gavi qui améliorent la couverture vaccinale, et l'Amérique latine améliore ses exportations de produits de la mer grâce à des housses de palettes isolantes. Ce paysage diversifié garantit que le marché de l'emballage pour la chaîne du froid reste géographiquement équilibré, l'Asie-Pacifique fournissant la plus grande part de la croissance incrémentale.
Paysage réglementaire
La conformité réglementaire dans l'emballage de la chaîne du froid repose sur des contrôles de distribution validés alignés sur les BPD, qui déterminent la qualification des emballages, la cartographie thermique et les exigences documentaires sur l'ensemble des trajets. En Europe, les lignes directrices BPD restent ancrées dans la ligne directrice du 5 novembre 2013 (2013/343/01), et l'EMA a signalé un retour à un rythme d'application normal en confirmant que, depuis le 24 février 2025, les prolongations générales des certificats BPD ne sont plus accordées et que les autorités nationales ont repris les inspections sur site régulières. Cela relève le niveau d'exigence pour les expéditeurs, les enregistreurs de données et les prestataires de services de validation qui soutiennent les réseaux de distribution audités.
Les politiques de durabilité et d'économie circulaire influencent également les choix de matériaux et la conception de fin de vie. Le règlement européen sur les emballages et les déchets d'emballages, entré en vigueur en février 2025, renforce les exigences de recyclabilité et de responsabilité élargie des producteurs, ce qui accélère le remplacement du polystyrène expansé par des formats d'isolation à base de fibres et d'autres solutions adaptées à l'économie circulaire, déjà commercialisées pour les applications à température contrôlée. Au niveau des systèmes de santé mondiaux, les recommandations de l'OMS relatives au stockage et à la distribution des produits pharmaceutiques sensibles au temps et à la température continuent de constituer des références largement utilisées pour la manipulation et la performance des emballages dans les programmes de vaccins et de médicaments des marchés émergents.
Paysage concurrentiel
Le marché des emballages pour la chaîne du froid est modérément fragmenté mais en cours de consolidation. Les intégrateurs mondiaux poursuivent l'échelle et la profondeur technologique ; l'acquisition de CRYOPDP par DHL en mars 2025 a ajouté 600 000 expéditions annuelles de sciences de la vie et élargi la portée en Asie-Pacifique et en EMEA. L'achat par TOPPAN de l'unité d'emballages thermoformés et flexibles de Sonoco pour 1,8 milliard USD a élargi sa gamme de matériaux durables.
Les acteurs établis tels que Sonoco ThermoSafe, Pelican BioThermal et Va-Q-Tec défendent leurs parts grâce à des portefeuilles de brevets en isolation sous vide et en surveillance hybride. Les fournisseurs de technologies émergentes comme Wiliot intègrent des capteurs de la taille d'un timbre-poste qui diffusent via Bluetooth, transformant chaque boîte en nœud de données. Les alliances stratégiques se multiplient ; le pacte de 2024 d'Envirotainer avec une grande compagnie aérienne promeut l'utilisation de carburant d'aviation durable dans les circuits à température contrôlée.
La concurrence repose désormais sur l'alignement des performances avec la recyclabilité. Le TailorTemp en fibre de DS Smith, les doublures thermiques en papier de Ranpak et les conteneurs hybrides longue durée de SkyCell se différencient par des économies de carbone vérifiées. Les fournisseurs qui n'investissent pas dans des plateformes prêtes pour l'économie circulaire risquent d'être exclus des listes de fournisseurs pharmaceutiques, aiguisant les cycles d'innovation sur l'ensemble du marché des emballages pour la chaîne du froid.
Leaders du secteur des emballages pour la chaîne du froid
Cold chain Technologies
Cryopak
Sonoco Thermosafe
Sofrigam Company
Softbox Systems Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des emballages pour la chaîne du froid
- Sonoco ThermoSafe
- Cold Chain Technologies
- Pelican BioThermal
- Softbox Systems
- Intelsius (DGP)
- Cryopak
- Sofrigam
- Tempack
- CSafe Global
- Va-Q-Tec
- SkyCell
- CrodaTherm
- Sealed Air Corp.
- DS Smith (International Paper)
- Storopack
- Cascades Inc.
- Cryoport
- Thermo King
- Marken
- Timestrip

Opportunités de marché et perspectives d'avenir
Une opportunité émerge à l'intersection d'exigences de conformité plus strictes et de la nécessité de réduire les frictions dans la qualification des expéditeurs transportant des produits pharmaceutiques et des fournitures cliniques sensibles à la température. Les plateformes d'emballage préqualifiées et alignées sur les normes peuvent réduire la charge de validation dans des flux de colis décentralisés, favorisant l'adoption de familles d'expéditeurs modulaires et précertifiés ainsi que le suivi intégré. Le lancement en avril 2026 des expéditeurs thermiques précertifiés Odyssey d'Altor Solutions, alignés sur les profils ambiants ISTA 7E, illustre la manière dont les besoins de qualification se traduisent par des options d'isolation configurables, offrant aux utilisateurs une performance plus reproductible selon les trajets et les saisons.
Le développement des infrastructures et des réseaux de chaîne du froid centrés sur des hubs crée également de la place pour des fournisseurs d'emballages combinant protection physique et services opérationnels tels que la logistique inverse, la remise en état et le suivi des actifs dans des corridors à fort débit. Americold et EQT ont annoncé une coentreprise de stockage frigorifique nord-américaine de 1,3 milliard USD en mai 2026, et Americold a inauguré une installation intégrée de chaîne du froid import-export au port de Saint John en juin 2026 avec DP World et CPKC, mettant en évidence les investissements dans des hubs où la rotation des emballages, le préconditionnement et les boucles de réutilisation peuvent être industrialisés. Sur les marchés émergents, l'Éthiopie a inauguré en mai 2026 une installation de stockage frigorifique de 30 millions USD à Addis-Abeba afin de réduire les pertes post-récolte, ce qui soutient la demande d'isolation durable et de garantie de température sur le dernier kilomètre à mesure que la capacité réfrigérée s'étend au-delà des grands centres urbains.
Recent Industry Developments in Marché des emballages pour la chaîne du froid
- Juin 2026 : Cold Chain Technologies a étendu son service d'expédition de colis réutilisables EcoFlex à l'Europe, soutenu par des hubs opérationnels au Royaume-Uni, aux Pays-Bas et en Irlande. Cette expansion élargit l'accès aux boucles de réutilisation gérées et à la logistique inverse pour les trajets de colis pharmaceutiques, aidant les clients à réduire les déchets à usage unique tout en maintenant une performance validée.
- Mai 2026 : Cold Chain Technologies s'est associé à Gobi Technologies pour soutenir la distribution de thérapies cellulaires et géniques à l'aide de l'expéditeur thermique autoréfrigérant Altai. L'ajout d'une option autoréfrigérante cible les flux de travail de thérapies à haute valeur où le risque d'excursion et la complexité opérationnelle sont élevés, renforçant les gammes d'expéditeurs premium dans la logistique des thérapies avancées.
- Juin 2024 : Cold Chain Technologies a ouvert un centre de fabrication et de distribution à Breda, aux Pays-Bas, augmentant la capacité d'approvisionnement régionale. Cette installation améliore les délais et la couverture de service pour les clients européens et soutient le développement des programmes d'emballage à usage unique comme réutilisable plus près des centres de demande.


Marché des emballages pour la chaîne du froid Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits et systèmes d'emballage conçus pour maintenir les marchandises dans une plage de température requise lors du stockage et du transport, principalement pour les denrées alimentaires réfrigérées et surgelées ainsi que pour les expéditions de produits de santé sensibles à la température. Il inclut les emballages pour la chaîne du froid passifs et actifs, utilisés depuis l'expéditeur jusqu'à la destination.
Exclusions du périmètre : Nous excluons la valeur des services de transport réfrigéré et d'entreposage frigorifique, ainsi que les dispositifs de surveillance de la température vendus en tant que matériel autonome.
Aperçu de la segmentation
- Par produit
- Conteneurs isolés
- Expéditeurs isolés
- Réfrigérants, blocs de gel et matériaux à changement de phase
- Dispositifs de surveillance de la température
- Panneaux sous vide
- Systèmes à glace carbonique
- Par système d'emballage
- Systèmes actifs
- Systèmes passifs
- Systèmes hybrides
- Par matériau
- Polystyrène expansé (EPS)
- Polyuréthane (PUR)
- Panneaux d'isolation sous vide (VIP)
- Polypropylène expansé (EPP)
- Matériaux à changement de phase biosourcés
- Carton ondulé avec doublures barrières
- Mousses haute performance (phénolique, PIR)
- Par utilisabilité
- Usage unique
- Réutilisable
- Par application
- Produits pharmaceutiques et biotechnologie
- Essais cliniques et diagnostics
- Produits laitiers et desserts surgelés
- Viande et fruits de mer
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure initiale du marché et pour ancrer les hypothèses de demande à des signaux réels d'expédition et de production. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'USDA et de la FDA, les recommandations de la CDC en matière de chaîne du froid, les statistiques commerciales d'UN Comtrade pour les matériaux d'emballage, ainsi que les données tarifaires et d'importation de l'USITC. Pour le contexte de la manutention du fret aérien, nous avons également examiné des publications d'organisations telles que l'Association internationale du transport aérien.
Afin de maintenir un périmètre d'emballage précis, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les catalogues de produits afin de distinguer les revenus liés aux emballages des services logistiques. Le cas échéant, nous avons consulté une base de données payante d'expéditions à l'import et à l'export au niveau des envois, ainsi qu'une base de données payante de brevets, afin de confirmer les tendances d'adoption (par exemple, les formats d'isolation et l'activité liée aux matériaux à changement de phase) sans surestimer ce qui peut être prouvé à partir des seules informations publiques. Les sources mentionnées ici sont données à titre indicatif, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes courtes ont été utilisés pour mettre à l'épreuve ce que la recherche documentaire ne permettait pas de répondre clairement, notamment les configurations types des expéditeurs, les taux de réutilisation, et la manière dont les acheteurs choisissent entre des solutions actives et passives en fonction de la longueur du trajet et du niveau de risque. Nous avons échangé avec des fabricants d'emballages, des distributeurs, des utilisateurs de la chaîne du froid et des parties prenantes logistiques en Asie-Pacifique, en EMEA et dans les Amériques, afin que les pratiques régionales de manutention et les exigences de conformité puissent être reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement repose sur une construction descendante dans laquelle l'activité d'expédition sensible à la température est reconstituée par application, puis l'intensité d'emballage est appliquée à ce bassin de demande. Par exemple, nous associons les volumes de la chaîne du froid aux unités d'expédition types, aux exigences de protection de la charge utile et aux mélanges moyens de conditionnement, qui sont ensuite convertis en valeur à l'aide de fourchettes de prix observées.
Les principaux paramètres utilisés pour maintenir la cohérence du modèle comprennent la répartition entre les expéditions réfrigérées et surgelées, la part des systèmes actifs par rapport aux systèmes passifs, les durées de vie moyennes des expéditeurs et les taux de réutilisation, le mix de matériaux d'isolation (tels que l'EPS, le PUR et le VIP), ainsi que l'adoption de formats adaptés aux colis, portée par la livraison directe aux consommateurs. Nous ajustons ces variables par région en nous appuyant sur des signaux tels que l'expansion des entrepôts frigorifiques, la croissance des expéditions pharmaceutiques et les flux commerciaux pour les composants d'emballages isothermes.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par de courtes lignes de tendance sur quelques indicateurs avancés, notamment l'activité du pipeline biopharma, les besoins en distribution de vaccins et de médicaments spécialisés, ainsi que la croissance des exportations alimentaires. Des approximations ascendantes ont été utilisées comme vérification, telles que la capacité échantillonnée des fournisseurs, les contrôles des canaux sur les prix de vente moyens et un regroupement limité de formats d'emballage bien suivis. Lorsque des lacunes subsistaient, nous les avons traitées en appliquant des fourchettes de pénétration conservatrices validées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par couches afin qu'une seule hypothèse ne détermine pas le résultat sans être détectée. Nous comparons les totaux par pays et par région à des signaux indépendants, notamment les flux commerciaux de la chaîne du froid, les indicateurs de demande en matériaux isothermes et les tendances d'adoption connues pour les expéditeurs réutilisables, puis nous examinons tout écart important avant validation.
Un second analyste examine la logique du modèle, les unités et les conversions. Ensuite, des questions de suivi sont renvoyées aux personnes interrogées sélectionnées lorsqu'un point de données sort de la plage attendue. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des ajouts importants de capacité ou des perturbations de l'approvisionnement susceptibles d'influencer les prix. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des emballages pour la chaîne du froid de Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour les emballages pour la chaîne du froid peuvent sembler très éloignées les unes des autres, même lorsqu'elles citent des moteurs de demande similaires, car chaque étude fait ses propres choix quant à ce qu'il convient d'inclure, à l'année de référence utilisée et à l'évolution des prix et du mix dans le temps. Nous expliquons ces choix clairement afin que les acheteurs comprennent ce que le chiffre représente et ce qu'il ne représente pas.
Les principaux facteurs d'écart dans ce marché sont généralement liés à la question de savoir si les services d'entreposage frigorifique et de transport réfrigéré sont intégrés à la valeur des emballages, à la manière dont les systèmes réutilisables sont comptabilisés sur plusieurs trajets, et à la façon dont les solutions actives sont tarifées selon les régions. Certaines estimations appliquent également des hypothèses d'escalade de prix agressives ou étendent l'horizon de prévision, ce qui peut gonfler les comparaisons à court terme lorsqu'elles sont ramenées à la même année et au même calendrier de change.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 35,05 milliards USD (2026) | |
| Éditeur sectoriel A | 30,88 milliards USD (2025) | Ce chiffre est ancré à une base 2025 et utilise une fenêtre de prévision plus longue ; il semble également intégrer des activités adjacentes de la chaîne du froid telles que l'entreposage et le transport dans la vision des emballages pour certaines découpures, ce qui décale la valeur comparable 2026 pour les emballages seuls. |
| Éditeur mondial B | 35,56 milliards USD (2025) | Cette estimation est présentée sur la base des revenus au prix départ usine et peut traiter les emballages et les services associés comme une offre groupée ; elle utilise des progressions historiques vers les prévisions plus rapides, ce qui peut accentuer le passage de 2025 à 2026 plus fortement qu'une approche fondée sur les unités d'emballage. |
L'écart dans le tableau s'explique principalement par les limites du périmètre et par la manière dont la réutilisation, la tarification et le regroupement de services sont traités d'une année à l'autre. En excluant les services logistiques réfrigérés de la valeur totale et en rattachant les hypothèses de conditionnement et de réutilisation aux tendances observées des expéditions et aux vérifications par entretiens, le chiffre reste plus facile à réconcilier entre les régions et les applications, ce qui constitue le choix de modélisation appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des emballages pour la chaîne du froid et la croissance attendue ?
Le marché s'établit à 35,05 milliards USD en 2026 et devrait atteindre 52,83 milliards USD d'ici 2031, reflétant un TCAC de 8,56 %.
Quel segment connaît la croissance la plus rapide au sein du marché des emballages pour la chaîne du froid ?
Les dispositifs de surveillance de la température sont en tête avec un TCAC de 12,44 % à mesure que les chaînes d'approvisionnement privilégient la visibilité en temps réel.
Comment les réglementations en matière de durabilité influencent-elles les choix de matériaux ?
L'exigence de l'UE de recyclabilité totale d'ici 2030 accélère le passage de l'EPS aux matériaux à changement de phase biosourcés et aux solutions d'isolation à base de fibres.
Pourquoi les systèmes d'emballage hybrides gagnent-ils en traction ?
Les expéditeurs hybrides combinent l'isolation passive avec des capteurs intelligents, équilibrant coût et conformité réglementaire, et se développent à un TCAC de 10,05 %.
Qu'est-ce qui stimule la croissance rapide du marché des emballages pour la chaîne du froid en Asie-Pacifique ?
L'expansion de la fabrication pharmaceutique, la logistique des vaccins et la modernisation de l'infrastructure de réfrigération poussent la région à un TCAC de 11,63 %.
Comment les formats d'emballage réutilisables affectent-ils le coût total de possession ?
Le suivi activé par l'IoT et les modèles de location réduisent les pertes et les dépenses d'investissement, raccourcissant les périodes de retour sur investissement à moins de huit cycles d'expédition pour les circuits à haute fréquence.
Dernière mise à jour de la page le:



