
Taille et part du marché des fragrances et parfums
Analyse du marché des fragrances et parfums par Mordor Intelligence
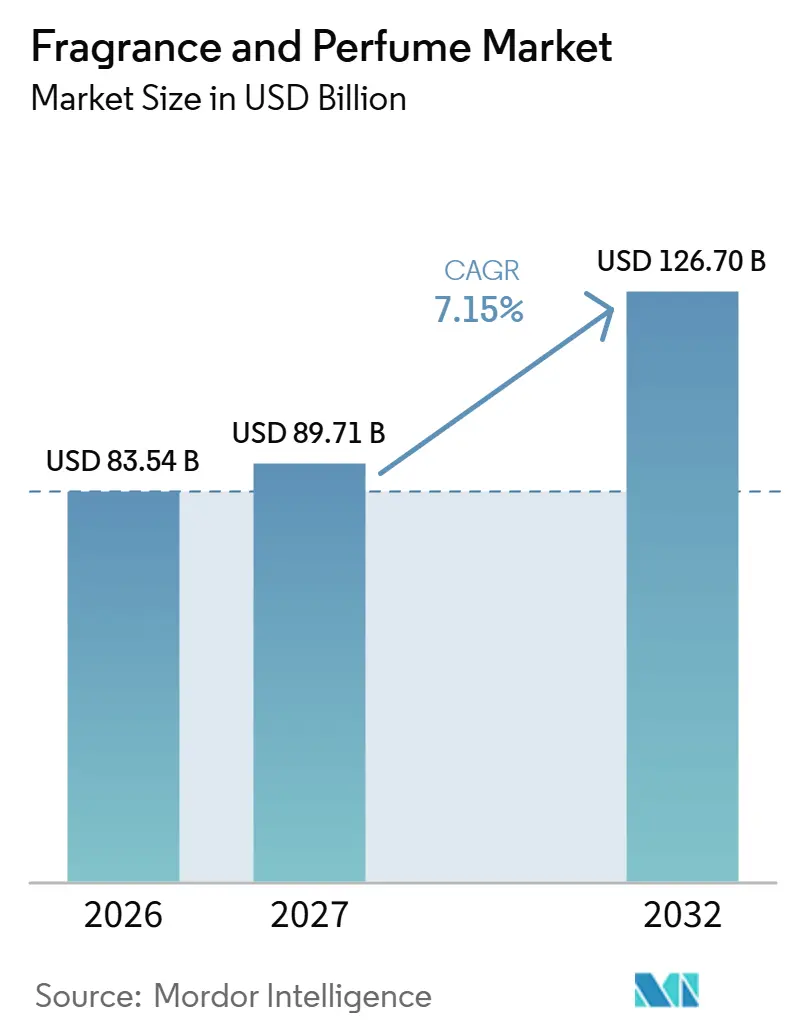
La taille du marché des parfums et fragrances devrait augmenter de 83,54 milliards USD en 2026 à 89,71 milliards USD en 2027 et atteindre 126,7 milliards USD d'ici 2032, avec un CAGR de 7,15 % sur 2027-2032.
Le renouvellement des produits de luxe, la notoriété des marques de niche et la découverte via les réseaux sociaux créent des opportunités pour élargir la demande en fragrances. Aux États-Unis, la découverte numérique offre un moyen de faire connaître une eau de parfum avant qu'un acheteur n'atteigne le comptoir des fragrances. La concurrence des contrefaçons et du marché gris peut détourner les dépenses des distributeurs agréés, tandis que la sensibilité aux fragrances limite leur usage et que l'étiquetage des allergènes conditionne l'accès à la distribution en Union européenne. Les maisons qui se développent par acquisitions ou licences doivent élaborer des parfums finis et des étiquettes conformes conjointement, transformant des droits de marque supplémentaires en fragrances que les détaillants peuvent proposer aux acheteurs attirés par la découverte.
Points clés du rapport
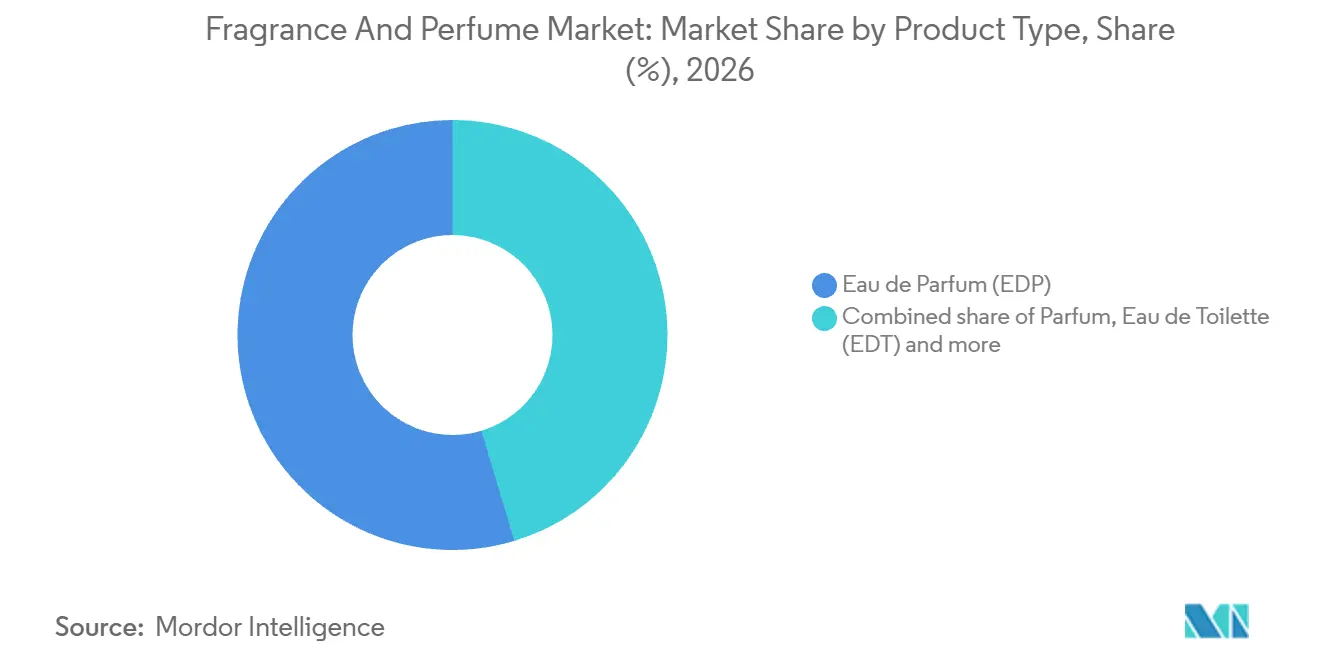
- Par type de produit, l'eau de parfum (EDP) détenait une part de marché de 54,65 % sur le marché des parfums et fragrances en 2026, tandis que le parfum est prévu comme le segment à la croissance la plus rapide avec un CAGR de 8,1 % sur 2027-2032.
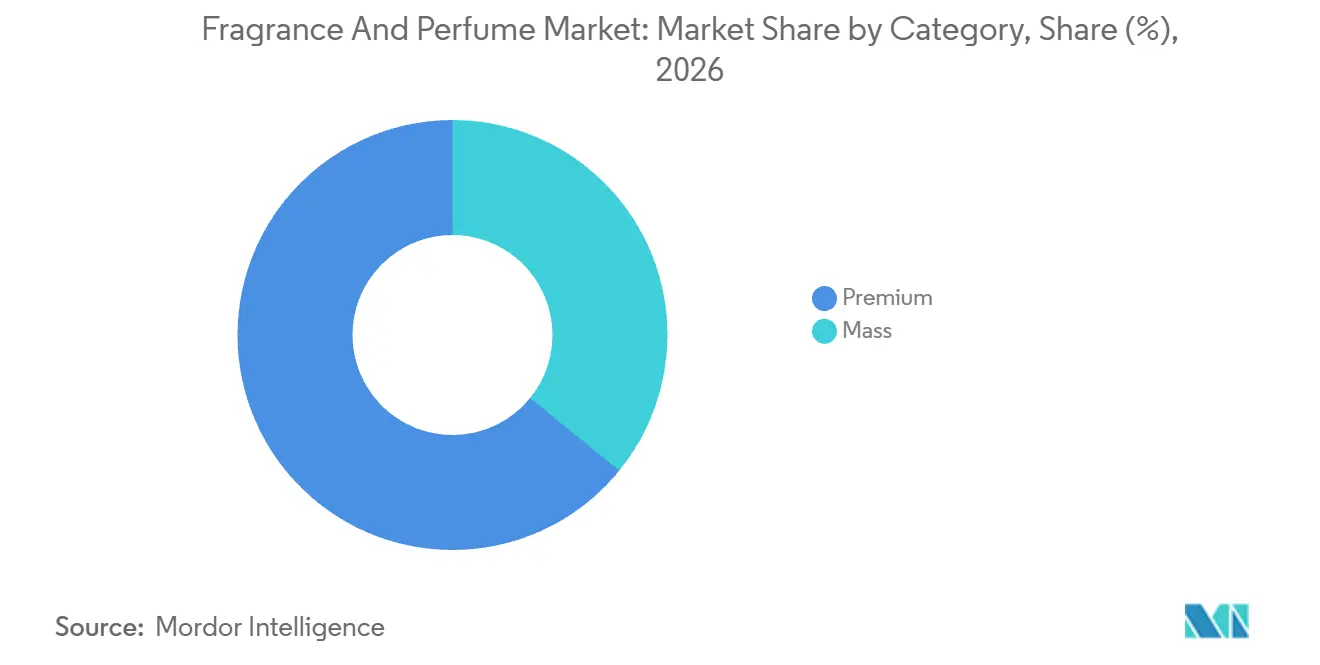
- La catégorie premium représentait une part de 64,13 % de la taille du marché des parfums et fragrances en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 8 % sur 2027-2032.
- Parmi les utilisateurs finaux, les femmes étaient en tête avec une part de 55,79 % en 2026, tandis que les hommes sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,6 % sur 2027-2032.
- La distribution via les magasins spécialisés représentait 42,58 % des ventes en 2026, et les boutiques en ligne devraient connaître la croissance la plus rapide avec un CAGR de 9 % sur 2027-2032.
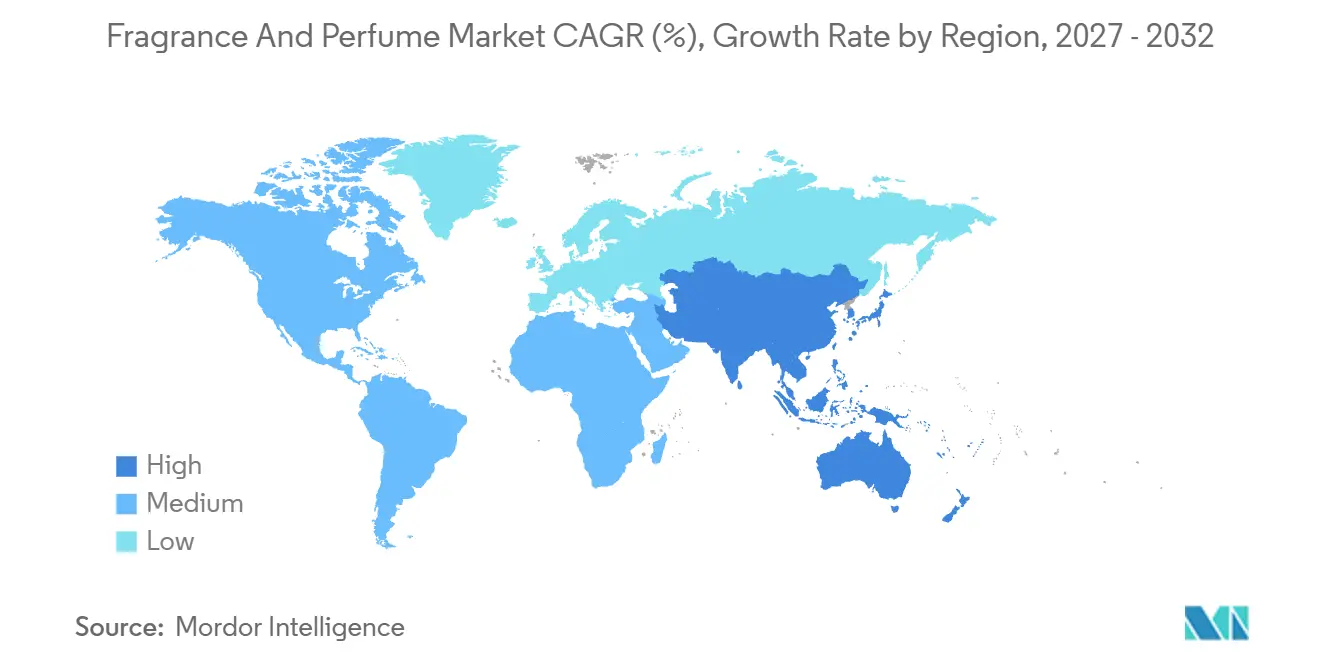
- Sur le plan géographique, l'Amérique du Nord détenait une part de 45,86 % en 2026, tandis que l'Asie-Pacifique est prévue pour enregistrer la croissance la plus rapide avec un CAGR de 9,8 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers des formulations de fragrances naturelles, clean label et durables | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de fragrances de niche, artisanales et sur mesure | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et collaborations de marques portées par des célébrités | +1.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Premiumisation et demande croissante d'offres de fragrances de luxe | +2.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et des plateformes de fragrances en vente directe aux consommateurs | +1.2% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Intérêt croissant pour les soins personnels, l'expression de soi et la consommation expérientielle | +0.5% | Le Royaume de Thaïlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers des formulations de fragrances naturelles, clean label et durables
Une fragrance naturelle ou à étiquette propre repose sur des fournisseurs capables de documenter la provenance de ses matières premières. Givaudan, fournisseur de fragrances et d'arômes, a indiqué que la part d'approvisionnement responsable dans les dépenses de son portefeuille de matières premières naturelles est passée de 85 % en 2024 à 87 % en 2025.[1] Au niveau du fournisseur, cette part plus élevée peut aider les marques à étayer leurs allégations d'approvisionnement lors du développement de formulations naturelles. Lorsque les acheteurs valorisent l'approvisionnement responsable, une allégation étayée peut leur donner une raison supplémentaire de choisir un parfum fini. La hausse de 2 points de pourcentage de Givaudan dans les dépenses naturelles d'approvisionnement responsable montre que cette documentation se développe au niveau des fournisseurs, ce qui constitue la condition en amont pour que les marques commercialisent des formulations naturelles avec une histoire d'approvisionnement.
Demande croissante de fragrances de niche, artisanales et sur mesure
En 2025, dsm-firmenich a déclaré que la notoriété croissante des marques de niche stimulait la demande en fragrances et augmentait la consommation chez les jeunes générations, en particulier la génération Z.[2] Ce mécanisme offre aux maisons de fragrances plus petites une opportunité de se démarquer grâce à une composition reconnaissable avant d'atteindre la notoriété des grandes marques de créateurs établies. Pour les détaillants qui servent ces acheteurs, une sélection distinctive peut donc contribuer à la création de la demande plutôt que de simplement redistribuer les achats entre des parfums familiers. Le défi commercial est de rendre la différence olfactive compréhensible sans traiter la production de niche, artisanale et la formulation sur mesure comme des promesses interchangeables. Pour une maison de niche choisissant ses partenaires de distribution, l'accès aux jeunes utilisateurs de fragrances correspond mieux à ce mécanisme de demande qu'une couverture large qui ne contribue guère à la notoriété de la marque.
Influence des réseaux sociaux et collaborations de marques portées par des célébrités
La découverte numérique peut placer un parfum dans le champ de considération d'un acheteur avant qu'il ne le rencontre au comptoir des fragrances. Dans sa discussion de marché de 2025, dsm-firmenich a identifié les plateformes de réseaux sociaux telles que TikTok comme une force stimulant la demande en fragrances. En avril 2026, Vogue a rapporté que le parfum Jasmine Blues d'Orebella avait réalisé des ventes en première semaine plus que doublées par rapport aux lancements précédents, avec Bella Hadid à la tête de la marque en tant que fondatrice et directrice créative. La valeur commerciale dépend de la connexion de cet intérêt initial à un moyen d'évaluer la fragrance, car la notoriété seule ne résout pas le choix olfactif. Jasmine Blues, décrit dans ce rapport comme le lancement de fragrance le plus réussi de la marque à ce jour, montre qu'une maison portée par son fondateur peut faire croître la demande de première semaine bien au-delà de ses lancements précédents.
Premiumisation et demande croissante d'offres de fragrances de luxe
Une fragrance de luxe peut accroître la valeur commerciale de l'offre de parfums d'une marque grâce à une nouvelle proposition olfactive ainsi qu'à son positionnement tarifaire. CHANEL Limited, la société mère du groupe Chanel, a rapporté une croissance des fragrances en 2025 soutenue par CHANCE EAU SPLENDIDE. La société décrit ses fragrances comme des produits de luxe, et il s'agissait de sa première nouvelle fragrance féminine en 8 ans. Ce résultat fournit un exemple concret de renouvellement de produit soutenant l'activité fragrance au sein d'un groupe de luxe. Pour une maison de parfums, l'opportunité est de donner à une identité établie une raison supplémentaire d'être considérée tout en préservant une place distincte pour le nouveau parfum. Le nouveau parfum de Chanel a soutenu la croissance des fragrances aux côtés de nouvelles gammes telles que BLEU DE CHANEL L'EXCLUSIF en 2025, montrant que le renouvellement des lancements et l'extension de gamme se produisent simultanément.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des fragrances contrefaites et du marché gris | -0.7% | Hong Kong et Macao | Court terme (≤ 2 ans) |
| Préoccupations croissantes des consommateurs concernant les ingrédients synthétiques et allergènes | -0.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement affectant la disponibilité des principaux produits chimiques aromatiques et des matières naturelles | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations de plus en plus strictes en matière de sécurité des ingrédients, de divulgation et d'étiquetage | -0.3% | L'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des fragrances contrefaites et du marché gris
Les importations parallèles à prix réduit et les contrefaçons peuvent limiter la capacité d'un distributeur de fragrances à fidéliser ses clients au prix de vente prévu. Le prospectus de juin 2025 d'Eternal Beauty Holdings Limited décrivait ce risque au 10 juin 2025 pour son activité de distribution multicatégorie en Chine, y compris Hong Kong et Macao. Il avertissait que, si un nombre significatif de clients choisissait des importations parallèles à prix réduit ou des produits contrefaits, ses ventes pourraient en pâtir. Ce risque diffère de la concurrence entre compositions de fragrances, car des produits portant les marques qu'elle distribue peuvent atteindre les clients par une voie concurrente. Même un lancement de marque réussi pourrait laisser le distributeur agréé avec des ventes plus faibles si des voies concurrentes à prix réduit captent l'intérêt des clients qui en résulte.
Préoccupations croissantes des consommateurs concernant les ingrédients synthétiques et allergènes
Pour les acheteurs qui souffrent de sensibilité aux fragrances, éviter l'exposition peut primer sur le choix d'un parfum préféré. Une enquête internationale menée en 2024-2025 a étudié des personnes se décrivant comme sensibles aux fragrances, recrutées par distribution ciblée. Ses auteurs ont rapporté qu'éviter les parfums, les autres fragrances et les composés volatils était la seule stratégie efficace pour tous. Un parfum reformulé ou portant un étiquetage rassurant nécessiterait toujours une exposition à la catégorie de produits que ces répondants cherchent à éviter. Pour les vendeurs de fragrances, l'élargissement de l'assortiment au sein d'une gamme parfumée ne peut à lui seul supprimer cet obstacle pour atteindre ce groupe particulier d'utilisateurs potentiels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Positionnement de l'EDP et Différenciation du ParfumL'eau de parfum (EDP) représentait une part de 54,65 % de la taille du marché des parfums et fragrances en 2026. Circana a rapporté que les ventes en valeur d'EDP ont progressé de 15,8 % dans le segment masculin sélectif en Espagne en 2025 par rapport à 2024. Cette croissance des dépenses donne à un fournisseur d'EDP une raison concrète de défendre sa présence dans ce canal sélectif, où le format a attiré des revenus supplémentaires. Circana a ajouté que le segment masculin sélectif espagnol évoluait vers des concentrations plus élevées tandis que les ventes d'eau de toilette continuaient de décliner, plaçant l'EDP du côté croissant de cette évolution vers des concentrations plus élevées.
Le parfum devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,1 % sur 2027-2032. Dans le canal sélectif des fragrances en France, les ventes d'extraits et autres parfums à haute concentration ont augmenté de 18 % au premier trimestre 2025 par rapport au premier trimestre 2024. Ce résultat groupé soutient une opportunité de vente axée sur la concentration dans la distribution sélective, où une interprétation en parfum est en concurrence avec d'autres parfums concentrés pour capter les dépenses. Un producteur choisissant de lancer un parfum doit rendre sa composition particulière digne d'être sélectionnée au sein de ce groupe en croissance, car la concentration seule ne distingue pas le produit des alternatives mesurées à ses côtés.

Par Catégorie :
Croissance Premium à Travers des Franchises DistinctesLes fragrances premium représentaient une part de marché de 64,13 % sur le marché des parfums et fragrances en 2026 et sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8 % sur 2027-2032. L'Oréal SA a rapporté une croissance mondiale à deux chiffres des fragrances au sein de sa division Luxe au premier semestre 2026. Pour un opérateur de luxe diversifié, une activité fragrance en croissance crée une voie d'expansion qui peut être développée indépendamment de ses autres catégories beauté. Cela fait de la fragrance un candidat à un investissement de croissance dédié au sein de la division luxe, avec des ressources liées à la demande en parfums plutôt que réparties uniformément entre ses activités beauté.
The Estée Lauder Companies Inc. a rapporté une croissance organique de 10 % des ventes nettes de fragrances pour l'exercice clos le 30 juin 2026, portée principalement par une croissance à deux chiffres de ses Marques de Luxe. Le Labo, TOM FORD et KILIAN PARIS ont mené cette croissance, la société rapportant des hausses dans toutes les marques et toutes les régions géographiques. Cette amplitude offre plusieurs voies spécifiques à chaque marque pour répondre à la demande en fragrances, rendant l'offre premium moins dépendante d'une seule identité olfactive ou d'un seul marché national.
Par Utilisateur Final :
Franchises Établies et Usages DistinctsLes fragrances positionnées pour les femmes représentaient 55,79 % des ventes en 2026, faisant des femmes le plus grand segment d'utilisateurs finaux. Dans ses résultats du premier semestre 2026, L'Oréal SA a déclaré que Yves Saint Laurent Libre était devenu la première fragrance féminine au monde. En Europe en 2025, L'Oréal a indiqué que Libre, La Vie est Belle et Paradoxe occupaient les 3 premières positions dans les fragrances féminines. Les challengers en concurrence avec Libre doivent justifier l'attention des détaillants face à une franchise portant déjà une position de leadership mondial rapportée par la société.
Les fragrances masculines sont projetées comme le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 8,6 % sur 2027-2032. Les données de Circana ont montré que les ventes de fragrances masculines aux États-Unis ont progressé de 7 % en valeur et de 3 % en volume au premier semestre 2026. Les ventes en valeur dépassant les volumes signifie que l'expansion en volume seul ne peut expliquer la hausse des revenus. Dans une enquête menée du 13 au 21 octobre 2025, 55 % des hommes français âgés de 18 à 25 ans ont déclaré porter du parfum plus souvent qu'il y a 5 ans. Pour les fournisseurs, l'évolution de la fréquence en France crée une ouverture pour des propositions d'usage quotidien aux côtés de l'expansion des ventes en volume mesurée aux États-Unis.
Par Canal de Distribution :
Découverte en Magasin et Exécution en LigneLes magasins spécialisés détenaient une part de 42,58 % en 2026, en faisant le plus grand segment de distribution. Chez Sephora, la fragrance s'est classée troisième par volume de ventes en 2025 et a affiché la dynamique la plus forte parmi ses catégories beauté. LVMH a lié cette dynamique aux innovations et aux nouvelles applications, notamment les brumes et le layering de fragrances. Un assortiment spécialisé peut donc permettre de comparer des identités olfactives aux côtés de différentes façons d'utiliser la fragrance dans une routine personnelle. Un détaillant spécialisé peut développer un panier fragrance plus large en présentant les brumes et le layering comme des compléments à une routine, plutôt que comme des substituts à son offre de parfums existante.
Les boutiques en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 9 % sur 2027-2032. En France, Interparfums a rapporté une croissance de 19 % de ses propres ventes en ligne en 2025 par rapport à 2024. Fin 2025, la société réalisait 21 % de ses ventes en ligne. La part en ligne de 21 % d'Interparfums se compare à une moyenne française de 17 %, ses ventes étant donc davantage orientées vers le canal où les ventes en ligne françaises ont progressé de 12 % en 2025 tandis que les ventes en magasin ont reculé de plus de 5 %.
Analyse géographique
Marché des Parfums et Fragrances en Amérique du Nord
L'Amérique du Nord représentait une part de 45,86 % de la taille du marché des parfums et fragrances en 2026. Les États-Unis ont importé des parfums et eaux de toilette d'une valeur de 5,23 milliards USD en 2025. En juin 2026, Shoppers Drug Mart et L'Oréal Canada ont annoncé une offre de recharge multi-marques incluant Lancôme Idôle, Giorgio Armani Acqua di Giò et Prada Paradoxe dans des magasins BeautyBOUTIQUE sélectionnés dans 16 villes canadiennes. La valeur des importations illustre l'ampleur de l'approvisionnement en fragrances finies entrant aux États-Unis, et le lancement canadien de la recharge montre un détaillant ajoutant un service autour de parfums déjà choisis par les acheteurs.
Marché des Parfums et Fragrances en Asie-Pacifique
L'Asie-Pacifique est projetée comme la région à la croissance la plus rapide, avec un CAGR de 9,8 % sur 2027-2032. Le chiffre d'affaires net multicatégorie d'Asie-Pacifique de Puig Brands SA a progressé de 20,9 % en comparable au premier semestre 2026. La société a attribué cette croissance à une performance solide dans les fragrances de niche et à une demande consommateur soutenue dans toute la région, tout en rapportant également une forte performance maquillage. Pour les fournisseurs de fragrances, cela indique une ouverture commerciale dans le service aux portefeuilles de niche au sein d'une activité beauté plus large. Un fournisseur poursuivant cette ouverture a besoin de franchises de niche avec leur propre demande régionale, car la performance maquillage également rapportée par Puig est une source distincte de la même croissance de revenus.
En Europe, les ventes d'Interparfums en Europe occidentale ont progressé de 5 % en 2025, notamment au Royaume-Uni et en Espagne. En Amérique du Sud, la société a attribué une bonne année 2025 à l'élargissement de la distribution des fragrances Lacoste et au développement de l'activité fragrances Coach. En 2025, Arab News a cité Talha Kalsekar, responsable marketing de Rasasi Perfumes, décrivant la fragrance comme faisant partie des rituels quotidiens du Golfe, notamment pour accueillir les invités et le layering après la douche. Au sein du Moyen-Orient et de l'Afrique, les directives cosmétiques de l'Arabie saoudite classent les produits de parfumage corporel éligibles comme des cosmétiques, soumis à des limites sur les ingrédients médicinaux, les allégations thérapeutiques, les effets physiologiques significatifs et la présentation en tant que traitement de maladies. Une portée de distribution supplémentaire ne modifie pas la frontière des allégations cosmétiques saoudiennes, de sorte que l'expansion de la distribution ne peut se substituer à une proposition de parfum conforme.
Cadre Réglementaire et Perspectives
Cette comparaison évalue les juridictions sélectionnées pour les petits fabricants conformes de parfums personnels finis, y compris les producteurs éligibles à une voie artisanale. L'accès au marché peut nécessiter une autorisation de fabrication, une documentation produit ou une notification, avec des obligations assignées séparément aux fabricants, aux exploitants d'installations et aux personnes responsables. Distinguer les obligations actuelles, les normes programmées et les projets de réglementation établit l'horizon de préparation pour introduire une offre de fragrance dans chaque pays.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et médicaments (FDA) | Autorités compétentes de surveillance des cosmétiques au niveau des États et des collectivités locales | Administration nationale des produits médicaux (NMPA) et départements locaux de supervision des médicaments | Anvisa | Autorité saoudienne des aliments et des médicaments |
| Instruments clés ou orientation | 21 U.S.C. § 364c enregistrement des installations et référencement des produits ; proposition de divulgation des allergènes de fragrances prévue pour novembre 2026 | Règlement (CE) n° 1223/2009 évaluation de la sécurité, dossier d'information sur le produit et notification ; Règlement (UE) 2023/1545 étiquettes des allergènes couverts | Autorisation de fabrication, exigences de qualité et de traçabilité ; norme obligatoire GB 7916-2026 en vigueur le 1er janvier 2028 | RDC 907/2024 ; RDC artisanale 1.045/2026 et IN 474/2026 | Exigences de sécurité SFDA.CO/GSO 1943 et contrôles techniques et d'ingrédients applicables |
| Effet commercial | Les propriétaires ou exploitants d'installations non exemptés s'enregistrent et renouvellent tous les deux ans ; les personnes responsables référencent les produits et ingrédients et les mettent à jour annuellement ; les petites entreprises éligibles bénéficient d'exemptions conditionnelles | Les restrictions de placement des allergènes couverts s'appliquent à partir du 31 juillet 2026 ; les stocks précédemment placés éligibles peuvent rester disponibles jusqu'au 31 juillet 2028 | La production sous licence nécessite des systèmes de qualité et de traçabilité ; la nouvelle base de sécurité révisée entre en vigueur le 1er janvier 2028 | La société responsable brésilienne notifie le parfum ordinaire ; les exemptions d'enregistrement et de notification artisanales éligibles sont prévues 60 jours après le 5 octobre 2026, sous réserve de règles spécifiées | Les cosmétiques de parfumage corporel doivent satisfaire aux exigences de sécurité et aux contrôles d'ingrédients applicables |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Assouplissement | Aucun changement |
| Source: Mordor Intelligence | |||||
La note Moyen des États-Unis reflète les obligations récurrentes d'enregistrement des installations et de référencement des produits ainsi que les exemptions conditionnelles, tandis que le programme de la FDA prévoit une proposition de divulgation des allergènes pour novembre 2026. La charge documentaire de l'Allemagne et les exigences de production sous licence de la Chine soutiennent des notes Moyen, avec un Durcissement lié respectivement à l'échéance de stock de juillet 2028 et à la transition de sécurité de janvier 2028. La notification simplifiée du Brésil soutient une attractivité Élevée, et les exemptions artisanales publiées soutiennent un Assouplissement pour les producteurs éligibles, tandis que les conditions techniques et de sécurité spécifiées continuent de s'appliquer. La note Moyen de l'Arabie saoudite et l'orientation Aucun changement reflètent son cadre de sécurité cosmétique continu et ses contrôles d'ingrédients maintenus, l'ajout à la liste des substances interdites en 2025 étant traité comme une obligation existante.
Étapes de la Chaîne de Valeur
Cette chaîne de valeur compare la création de fragrances, la fabrication de produits finis et les voies qui amènent un parfum de marque à son acheteur final. Chanel a ouvert une nouvelle installation de fabrication de fragrances en France en février 2026.[3] Cet investissement place la capacité de production au sein des opérations du propriétaire de la marque, tandis que la distinction entre la fourniture d'une composition de fragrance et la vente d'un parfum fini crée des sources de revenus distinctes et une exposition aux perturbations.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Création de fragrances et approvisionnement en ingrédients | Créateurs et fournisseurs de fragrances interentreprises tels que Givaudan | Ventes de compositions et de composés de fragrances | Préserver la composition prévue lorsque les intrants changent | Qualifier des ingrédients alternatifs par rapport à la composition olfactive prévue |
| Fabrication de fragrances finies | Fabricants de marques tels que Puig Brands SA et Chanel | Ventes de fragrances de marque finies | Les pénuries de matières premières peuvent interrompre la production | Lier les accords d'approvisionnement au séquençage de la production |
| Distribution et vente finale | Vendeurs de marques intégrés tels que Puig Brands SA, utilisant des boutiques en propre et le commerce électronique de marque aux côtés de canaux tiers | Ventes au détail et ventes directes en ligne | Coordination des voies en propre et tierces | Attribuer des offres de canal distinctes et des responsabilités d'exécution |
| Source: Mordor Intelligence | ||||
Dans l'ensemble de son activité, Puig utilise des évaluations de fournisseurs et des accords d'approvisionnement à long terme, tout en identifiant les pénuries de matières premières comme un risque pouvant arrêter les lignes de production. Cela rend la continuité des intrants qualifiés déterminante même pour une entreprise qui possède sa propre capacité de fabrication. L'avantage pratique en matière de résilience provient de la préparation d'une alternative d'intrant utilisable avant qu'une pénurie n'arrête la production de fragrances, afin que la capacité appartenant à la marque puisse continuer à soutenir les ventes de produits finis.
Paysage Concurrentiel
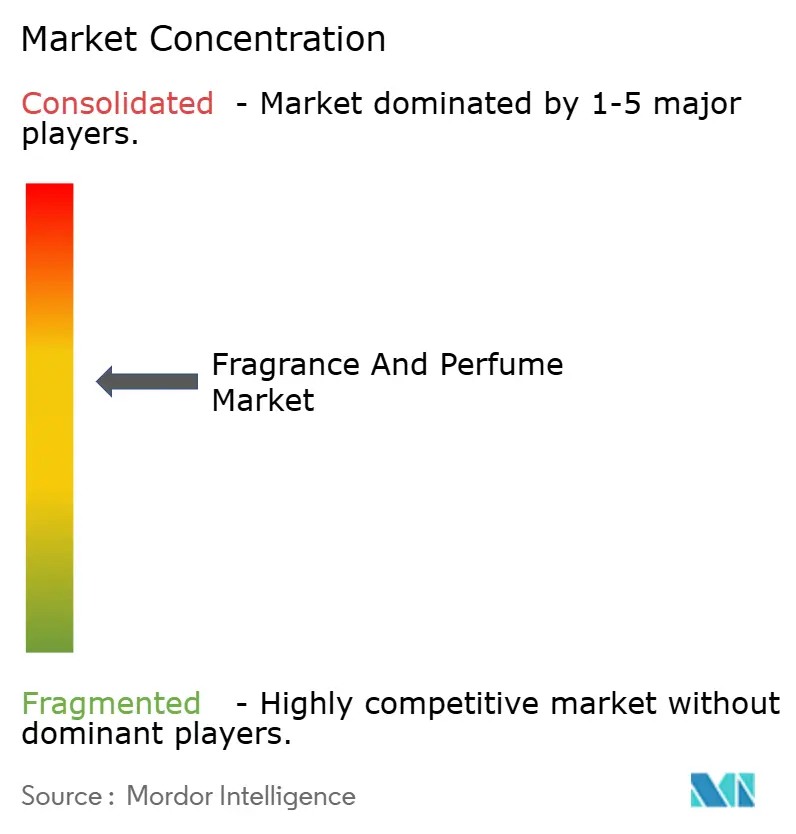
La concurrence est modérément consolidée autour de groupes beauté multi-marques et de maisons établies, notamment Coty Inc., Chanel SA, The Estée Lauder Companies Inc., L'Oréal SA et LVMH Moët Hennessy Louis Vuitton SE. La division Prestige de Coty, qui comprend les fragrances, les cosmétiques et les soins de la peau, a enregistré un déclin de 4 % du chiffre d'affaires net en comparable pour l'exercice clos le 30 juin 2026. Cette division a généré 3,81 milliards USD de chiffre d'affaires net, soit 66 % du total des ventes de Coty. Un spécialiste des fragrances est en concurrence avec ces portefeuilles multicatégories à travers des franchises individuelles plutôt que par l'étendue du groupe, de sorte que la solidité au niveau de la franchise est la mesure la plus directe de la position en parfumerie.
Le 31 mars 2026, L'Oréal SA a finalisé l'acquisition de Kering Beauté, incluant la Maison Creed, auprès de Kering SA. Les sociétés ont également signé des licences exclusives de 50 ans pour la création, le développement et la distribution de produits de fragrances et de beauté sous les marques Bottega Veneta et Balenciaga. Posséder une maison de fragrances et concéder sous licence des marques de créateurs sécurisent des actifs commerciaux différents qui peuvent être gérés au sein d'un portefeuille de beauté de luxe partagé. Les détaillants peuvent accéder à un ensemble plus large de propositions olfactives potentielles via une seule relation commerciale, tandis que les challengers font face aux tâches distinctes de sécuriser une identité produit et une voie de distribution.
Le Labo, appartenant à The Estée Lauder Companies Inc., a ajouté 90 points de distribution au cours de l'exercice 2025, notamment des flagships à Pékin et Séoul et une expansion au Brésil. Les magasins phares peuvent créer des opportunités physiques de découvrir une franchise olfactive, faisant de l'accès au produit un atout concurrentiel aux côtés de la propriété de la marque. Les nouveaux cosmétiques placés dans l'Union européenne, y compris les parfums, nécessitent un étiquetage individuel des allergènes de fragrances couverts au-dessus de seuils spécifiés. Pour les challengers entrant dans la distribution en Union européenne, la barrière consiste à combiner une composition distinctive avec une documentation d'ingrédients spécifique au produit et une voie efficace vers le linéaire. Une gamme initiale plus restreinte en Union européenne permet à un challenger de concentrer le travail d'étiquetage sur moins de parfums tout en construisant la présence en distribution nécessaire pour les vendre.
Leaders du Secteur des Parfums et Fragrances
-
Coty Inc.
-
Chanel SA
-
The Estée Lauder Companies Inc.
-
L'Oréal SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Parfums et Fragrances Entreprises couvertes dans ce rapport
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Puig Brands SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Interparfums Inc.
- Hermès International SCA
- Revlon Group Holdings LLC
- Mary Kay Inc.
- Oriflame Holding AG
- Bath & Body Works Inc.
- Amorepacific Corporation
- Beiersdorf AG
- Ajmal Perfumes LLC
- Arabian Oud Co
- Swiss Arabian Perfume Group
- Kering SA
Opportunités Clés pour les Acteurs du Marché
Ces opportunités comparent les nouvelles offres de recharge, les voies de livraison supplémentaires et l'approvisionnement en fragrances finies conformes. Une offre de recharge n'atteint que les magasins qui la proposent, de sorte que l'accès des acheteurs dépend de l'étendue de son déploiement. Cela fait de la couverture géographique une décision commerciale distincte lors du développement du service au-delà de ses emplacements de vente au détail initiaux.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Nouvelles offres de recharge de parfums au Canada | Offre de recharge multi-marques en distribution démontrée en juin 2026 | Propriétaires canadiens de fragrances compatibles avec la recharge | Développer des services de recharge pour les gammes de parfums finis éligibles | Adapter l'offre de fragrances aux produits éligibles et prouver l'adoption par les consommateurs | Marques de fragrances et détaillants tels que L'Oréal Canada et Shoppers Drug Mart |
| Voies de livraison de fragrances en ligne supplémentaires | Sephora et Uber Eats ont introduit la livraison beauté à la demande, incluant les fragrances, depuis des centaines de magasins en septembre 2025 | Acheteurs de réapprovisionnement en parfums aux États-Unis et au Canada | Étendre la disponibilité des parfums finis via des partenariats de distribution et de livraison supplémentaires | Sécuriser des partenaires de distribution et valider la couverture de livraison | Détaillants de fragrances et opérateurs de livraison tels que Sephora et Uber Technologies |
| Gammes de parfums conformes à l'étiquetage pour la distribution en Union européenne | Obligation d'étiquetage élargie appliquée à partir du 31 juillet 2026 pour les allergènes couverts au-dessus de seuils spécifiés | Détaillants s'approvisionnant en parfums finis nouvellement placés | Proposer des étiquettes de fragrances conformes spécifiques au produit | Maintenir des étiquettes précises au niveau des ingrédients sur l'ensemble des produits | Fabricants de parfums conformes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de faciliter le réapprovisionnement d'un parfum familier grâce à des services conçus autour d'un choix de fragrance existant. Shoppers Drug Mart a indiqué que la réponse des clients déterminera si les fontaines atteignent des magasins supplémentaires, de sorte que l'ouverture de recharge reste conditionnelle à l'adoption dans les 16 villes de lancement. Les fragrances nommées déjà disponibles sur la fontaine sont les premiers produits à montrer si le rechargement d'un parfum déjà choisi suscite une adoption.
Développements industriels récents dans Marché des Parfums et Fragrances
- Oct 2026 : Anvisa a publié le 5 octobre des règles exemptant les parfums artisanaux à base d'alcool éligibles au Brésil de l'enregistrement ou de la notification, sous réserve de conditions spécifiées. Les modifications étaient prévues pour entrer en vigueur 60 jours après la publication.
- Août 2026 : Shiseido Company Limited a lancé Max Mara Le Parfum le 24 août via des partenaires de distribution sélectionnés en Amérique du Nord et en Europe, première fragrance développée dans le cadre de son partenariat à long terme avec Max Mara.
- Juil 2026 : Coty Inc. a accepté de rétrocéder la licence Gucci Beauty à Kering SA pour environ 400 millions USD. Coty a décrit l'activité comme une opération de fragrances et de beauté et devait continuer à l'exploiter jusqu'au moins le 30 juin 2027, Kering pouvant demander une prolongation.
Marché des Parfums et Fragrances Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des parfums et fragrances mesure les dépenses annuelles en fragrances fines finies à base d'alcool et en brumes corporelles vendues pour le parfumage personnel sur le marché mondial. Il couvre les ventes via les canaux de distribution au détail et interentreprises.
Exclusions du périmètre : Les produits de soin de l'air, notamment les sprays d'ambiance, les huiles essentielles pures, les produits chimiques aromatiques en vrac et les ingrédients de fragrances naturelles, les bougies parfumées et les déodorants sont exclus.
Vue d'Ensemble de la Segmentation
- Par type de produit
- Parfum
- Eau de Parfum (EDP)
- Eau de Toilette (EDT)
- Eau de Cologne (EDC)
- Autres types de produits
- Par catégorie
- Grand public
- Premium
- Par utilisateur final
- Hommes
- Femmes
- Mixte
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins spécialisés
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche publique utilise des sources telles que les données de performance de marché 2025 de Cosmetics Europe pour les ventes et exportations par catégorie, les tableaux commerciaux WITS de la Banque mondiale basés sur UN Comtrade pour les flux de parfums et eaux de toilette, la description de la chaîne de valeur de l'IFRA pour distinguer les ingrédients des produits de consommation finis, et le Règlement européen sur les cosmétiques pour le contexte produit et d'accès au marché. Étant donné que les codes douaniers et les totaux cosmétiques larges représentent des signaux de soutien plutôt que la mesure complète du marché défini, les analystes les utilisent comme vérifications des limites plutôt que comme mesures directes.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les communications des détaillants et la presse économique réputée peuvent apporter des ventes de fragrances rapportées, des changements de canaux, des lancements et un contexte de prix ou de mix produit pour les recoupements. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les analystes interrogeraient des propriétaires de marques, des fabricants de fragrances, des distributeurs, des détaillants spécialisés et en ligne, et des spécialistes de catégories, avec des dirigeants et des responsables fonctionnels couvrant les ventes, les produits, les canaux et les conditions régionales. Une enquête structurée peut vérifier la direction des produits, des niveaux de prix, des utilisateurs finaux, des canaux et des régions, tandis que les entretiens clarifient la signification des revenus rapportés et les changements de voie vers le marché. Lorsque des preuves sont manquantes ou incohérentes, les analystes enregistreraient l'écart, rechercheraient une deuxième source ou un deuxième répondant indépendant, et triangulariseraient les ventes rapportées avec les signaux commerciaux et de canaux avant d'utiliser une estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le marché mondial 2027 serait estimé à partir d'un pool descendant des dépenses des acheteurs finaux en fragrances personnelles finies, puis réparti entre les types de produits, les catégories grande consommation et premium, le positionnement par utilisateur final, le canal de distribution au détail et la géographie en utilisant le mix de ventes rapporté par les sources et les preuves de canaux ou de pays. Les indicateurs clés comprennent les ventes au détail de fragrances et de soins personnels, les valeurs et quantités d'importation HS 3303, le chiffre d'affaires fragrance rapporté par les entreprises, et le mix de canaux et de niveaux de prix. Les ventes au détail ancrent le pool de demande, les flux douaniers vérifient l'approvisionnement transfrontalier et la direction par pays, les résultats des entreprises indiquent la dynamique au niveau des marques, et le mix de canaux ou de prix aide à distinguer la croissance de la demande de la montée en gamme.
Pour 2027-2032, une régression multivariée peut relier la valeur historique du marché à ces indicateurs lorsque des séries temporelles comparables existent, avec une analyse de scénarios utilisée lorsque la couverture des sources ou les conditions du marché rendent une tendance unique peu fiable. Les parts de segments suivraient les répartitions catégorielles et régionales rapportées, complétées par des comparaisons cohérentes entre les preuves d'entreprises et de canaux, et seraient réconciliées avec le total. Les analystes testeraient sélectivement le résultat descendant avec le prix de vente moyen échantillonné multiplié par les unités estimées ou les agrégations de fournisseurs et de canaux, en ajustant pour la revente afin que les produits soient comptés une seule fois. Lorsque les prix, les volumes ou la couverture des canaux sont manquants, ils délimiteraient la vérification avec les données publiques disponibles et conserveraient l'estimation descendante comme ancre. Les experts primaires examineraient la direction et la signification commerciale des moteurs de prévision au niveau des variables, et les différences inexpliquées entraîneraient des vérifications de sources supplémentaires ou une fourchette documentée plutôt qu'un ajustement ponctuel non étayé.
Cycle de Validation des Données et de Mise à Jour
Les indicateurs de distribution au détail, d'entreprises, de commerce et de canaux seraient triangulés afin que des signaux indépendants soutiennent la même direction du marché et que les parts de segments se réconcilent avec le total mondial. Les analystes signaleraient les mouvements inhabituels d'une année sur l'autre, les écarts entre sources et les possibles doubles comptages pour examen par les analystes, puis remonteraient chaque anomalie à sa définition, sa période, sa devise ou son traitement de canal avant validation. Lorsqu'une incohérence matérielle persiste, les analystes recontacteraient un répondant ou un propriétaire de source pertinent. Ils actualiseraient le modèle annuellement, le réévalueraient après des événements de marché importants et effectueraient une révision complète des sources et des calculs avant la livraison.
Taille du Marché des Parfums et Fragrances selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des parfums et fragrances mesure les dépenses annuelles en fragrances fines finies à base d'alcool et en brumes corporelles vendues pour le parfumage personnel sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les experts primaires examineraient la direction et la signification commerciale des moteurs de prévision au niveau des variables, et les différences inexpliquées entraîneraient des vérifications de sources supplémentaires ou une fourchette documentée plutôt qu'un ajustement ponctuel non étayé.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 89,71 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 63,5 milliards USD (2026) | Sur la base 2026, cette estimation est inférieure de 29,2 % à la valeur 2027 de ce rapport de 89,71 milliards USD, un an plus tard. Son estimation 2026, un an plus tôt, liste le parfum, l'eau de parfum, l'eau de toilette, l'eau de cologne et l'eau fraîche, tandis que ce rapport comptabilise également les brumes corporelles finies et les ventes finales interentreprises éligibles. |
| Cabinet de Conseil Mondial B | 64,1 milliards USD (2026) | Sur la base 2026, cette estimation est inférieure de 28,5 % à la valeur 2027 de ce rapport de 89,71 milliards USD, un an plus tard. Sa ventilation 2026, un an plus tôt, rapporte les concentrations de parfums et les niveaux luxe ou non-luxe, tandis que ce rapport comptabilise également les brumes corporelles finies et les ventes finales interentreprises éligibles. |
Pour Mordor Intelligence, les indicateurs de distribution au détail, d'entreprises, de commerce et de canaux seraient triangulés afin que des signaux indépendants soutiennent la même direction du marché et que les parts de segments se réconcilent avec le total mondial.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des parfums et fragrances et ses perspectives de croissance ?
Le marché devrait atteindre 89,71 milliards USD en 2027 et 126,7 milliards USD d'ici 2032, avec un CAGR de 7,15 % sur 2027-2032.
Qu'est-ce qui soutient la demande en fragrances personnelles ?
La notoriété des fragrances de niche, le renouvellement des produits de luxe et la découverte numérique soutiennent la demande. Les fragrances premium détenaient une part de 64,13 % en 2026.
Quel format de parfum détient la plus grande part ?
L'eau de parfum détenait une part de 54,65 % en 2026. Le parfum est prévu pour connaître la croissance la plus rapide avec un CAGR de 8,1 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans les fragrances personnelles ?
Les principaux concurrents comprennent Coty Inc., Chanel SA, The Estée Lauder Companies Inc., L'Oréal SA et LVMH Moët Hennessy Louis Vuitton SE.
Qu'est-ce qui peut restreindre les ventes des distributeurs de fragrances ?
Au 10 juin 2025, Eternal Beauty Holdings Limited a averti que des importations parallèles à prix réduit ou des contrefaçons pourraient détourner les clients et nuire aux ventes dans son activité de distribution multicatégorie en Chine, y compris Hong Kong et Macao.
Quelle région est en tête des ventes de parfums, et où la croissance est-elle la plus rapide ?
L'Amérique du Nord détenait une part de 45,86 % en 2026, tandis que l'Asie-Pacifique est prévue pour connaître la croissance la plus rapide avec un CAGR de 9,8 % sur 2027-2032.