
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.09 Milliards de dollars |
| Taille du Marché (2026) | 11.58 Milliards de dollars |
| Taille du Marché (2031) | 14.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.46 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des arômes et parfums par Mordor Intelligence
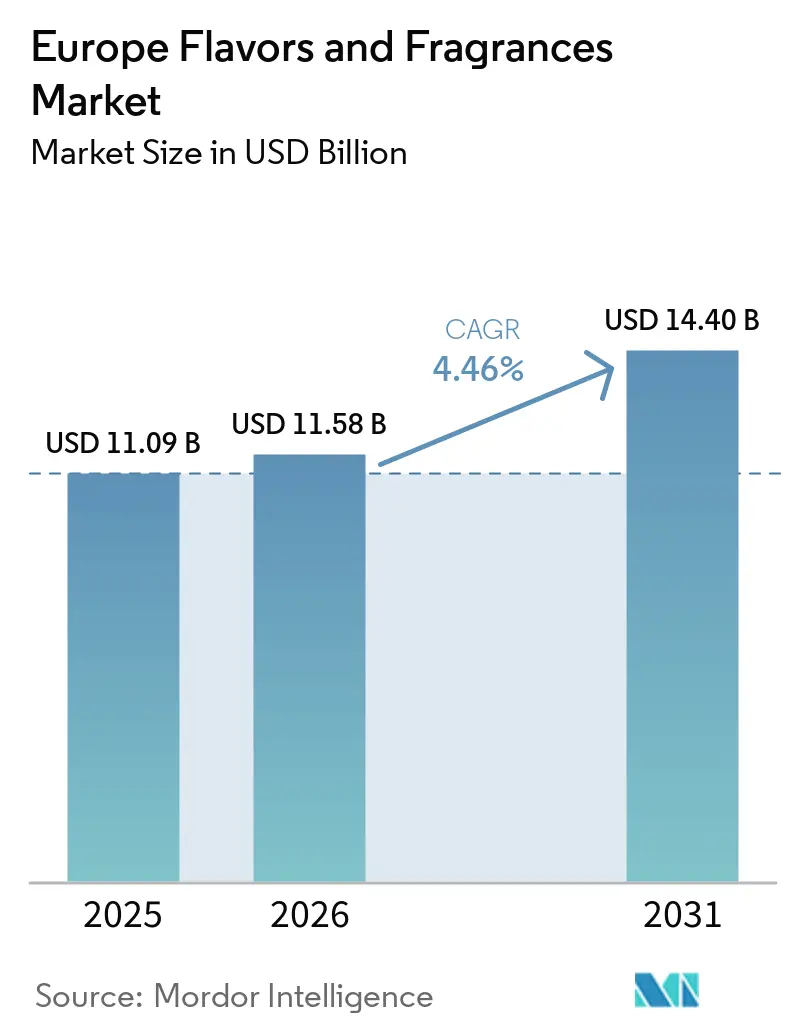
La taille du marché européen des arômes et parfums devrait passer de 11,09 milliards USD en 2025 à 11,58 milliards USD en 2026, et est prévue pour atteindre 14,40 milliards USD d'ici 2031, à un CAGR de 4,46 % sur la période 2026-2031. Cette progression régulière reflète la demande d'ingrédients premium, durables et alignés sur la santé dans les catégories alimentaires, des boissons, des soins personnels et des produits ménagers. La croissance repose sur trois forces structurelles : une réglementation progressive qui encourage la reformulation en faveur des étiquettes propres, l'adoption rapide des technologies en biotechnologie et en conception numérique de produits, et un glissement des consommateurs vers le bien-être, la personnalisation et l'approvisionnement éthique. L'Allemagne ancre l'échelle et l'innovation tandis que l'Espagne fournit un élan disproportionné, reflétant ses coûts énergétiques compétitifs et son secteur de transformation alimentaire en expansion.
Principaux enseignements du rapport
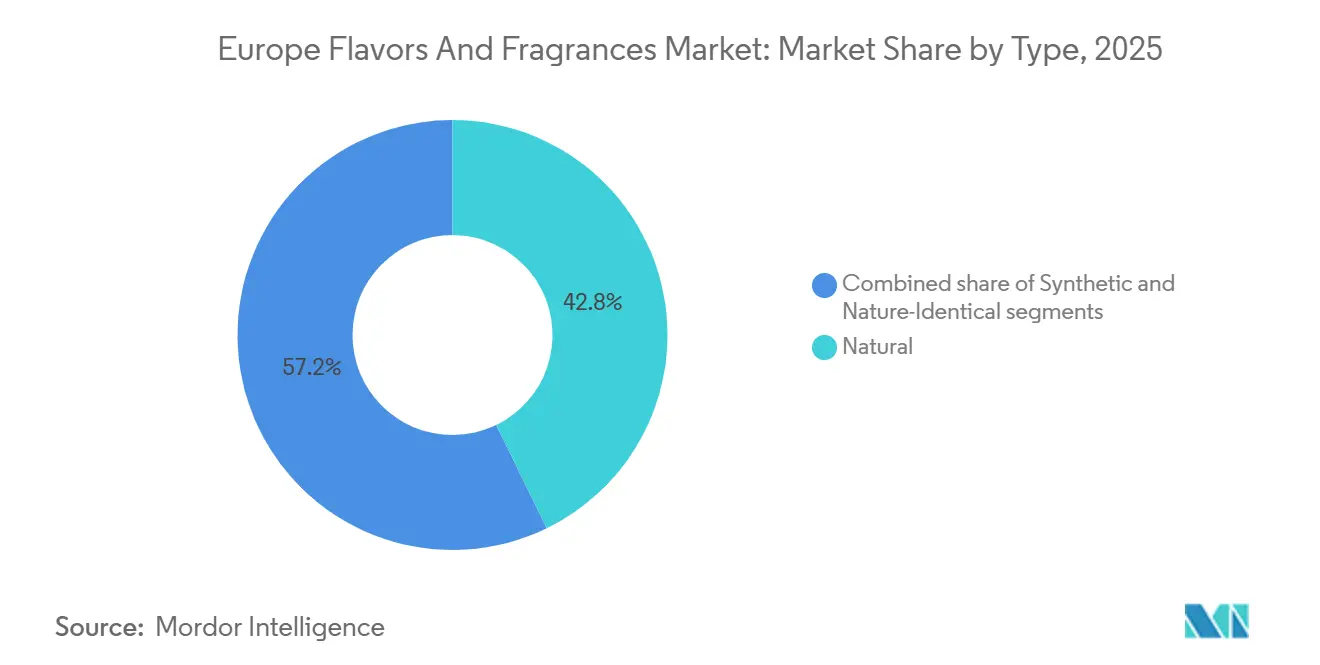
- Par type, les ingrédients naturels ont capturé 42,78 % de la part de marché européenne des arômes et des parfums en 2025 et progressent à un CAGR de 5,88 % jusqu'en 2031.
- Par forme, les produits liquides ont dominé avec une part de 33,65 % de la taille du marché européen des arômes et des parfums en 2025 ; les formats en poudre devraient se développer un CAGR de 5,31 % entre 2026 et 2031.
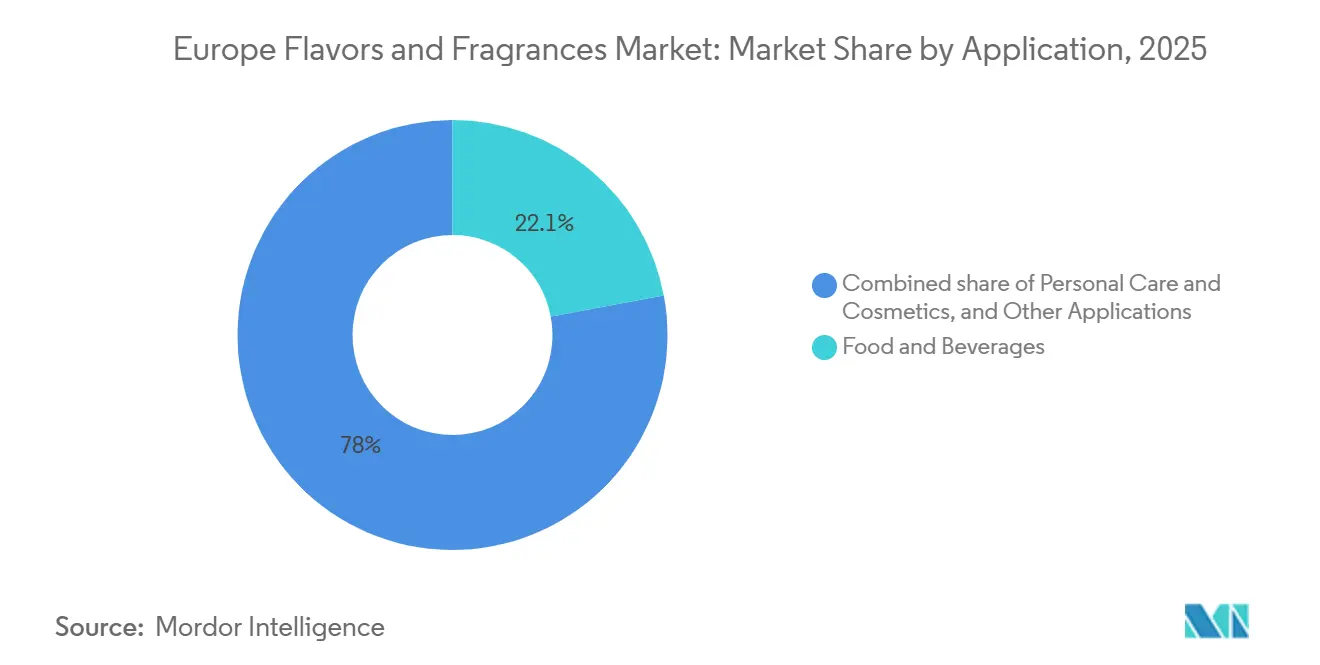
- Par application, les aliments et boissons ont détenu une part de revenus de 22,05 % en 2025, tandis que les soins personnels et la cosmétique ont enregistré le CAGR projeté le plus élevé à 6,29 % jusqu'en 2031.
- Par géographie, l'Allemagne a commandé 25,30 % du marché européen des arômes et des parfums en 2025, tandis que l'Espagne devrait afficher le CAGR le plus rapide à 6,12 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients naturels et d'étiquetage propre | +1.2% | Régional, plus fort en Allemagne, en France, aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Croissance des aliments fonctionnels, des boissons et des produits de bien-être | +0.9% | Cœur de l'Europe occidentale, en expansion vers l'Europe orientale | Long terme (≥ 4 ans) |
| Popularité croissante des solutions d'arômes et de parfums personnalisés et sur mesure | +0.7% | Allemagne, France, Royaume-Uni en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Expansion de l'industrie des aliments transformés et des boissons | +0.8% | L'Espagne et l'Italie affichent la croissance la plus forte | Court terme (≤ 2 ans) |
| Utilisation croissante des parfums dans divers produits cosmétiques et de soins personnels | +1.1% | Segments premium en France, en Allemagne et en Italie | Long terme (≥ 4 ans) |
| Intérêt croissant pour les ingrédients véganes et sans cruauté animale | +0.6% | Europe du Nord, en expansion vers la Méditerranée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients naturels et à étiquette propre
En Allemagne, 69 % des ventes de produits biologiques s'effectuent désormais via les circuits de distribution conventionnels, soulignant un changement significatif des consommateurs vers la transparence et la naturalité, et signalant l'adoption grand public des produits naturels. Cette tendance dépasse le marché alimentaire. Par exemple, la plateforme Mindera® de Symrise AG propose une technologie de protection des produits 100 % d'origine végétale, conçue pour les formulations cosmétiques. Les évolutions réglementaires soutiennent davantage cette transition. L'EFSA a récemment approuvé la naringénine comme arôme alimentaire, ne citant aucune préoccupation de génotoxicité, en contraste frappant avec son interdiction des arômes de fumée artificiels. Les entreprises investissant dans des ingrédients naturels dérivés de la biotechnologie s'alignent sur des normes réglementaires en évolution qui favorisent de plus en plus les alternatives d'origine naturelle, tout en se positionnant pour capter des prix premium.
Croissance des aliments fonctionnels, des boissons et des produits de bien-être
Les fabricants européens de boissons respectent l'engagement de l'Union des associations européennes de boissons de réduire les sucres ajoutés de 10 % entre 2019 et 2025. Cet engagement a stimulé la demande de systèmes aromatisants avancés qui non seulement préservent le goût, mais s'alignent également sur une image de marque axée sur la santé. Une avancée notable dans ce domaine est l'essor des édulcorants à base de protines. Par exemple, l'édulcorant X3 de l'Institut Fraunhofer affiche un niveau de douceur 10 000 fois supérieur à celui du sucre de table, tout en offrant des profils aromatiques rappelant le miel. Cette combinaison d'une sensibilisation accrue à la santé et d'une technologie de pointe ouvre la voie aux maisons d'arômes pour créer des ingrédients multifonctionnels, garantissant à la fois la satisfaction gustative et les avantages pour le bien-être. En outre, l'inclination croissante vers les botaniques et les extraits d'herbes dans les applications fonctionnelles souligne la préférence des consommateurs pour des ingrédients naturellement associés à la santé plutôt que pour des ingrédients synthétiques.
Popularité croissante des solutions d'arômes et de parfums personnalisés et sur mesure
L'intelligence artificielle et les technologies numériques remodèlent le paysage de la création d'arômes. Des entreprises comme Estée Lauder exploitent l'IA pour des suggestions de parfums personnalisés, inaugurant simultanément des pôles d'innovation tels que l'Atelier de Parfum à Paris. La Manufacture Numérique de Givaudan, également à Paris, témoigne de cette évolution, dotée d'espaces collaboratifs de pointe et d'outils tels que le Mini Piano de Senteurs, élevant les expériences sensorielles. La quête de personnalisation ne se limite pas aux segments premium. Le rapport sur les tendances 2025 d'AI Palette souligne l'hyper-personnalisation comme une tendance centrale, mettant en avant des fonctionnalités telles que la détection des allergènes et la nutrition personnalisée. La génération Z, avec son attrait pour les arômes uniques et fantaisistes, est à l'avant-garde de cette demande, encore alimentée par la nature rapide des réseaux sociaux. Cette combinaison de technologies facilite non seulement des productions en petits lots, mais accélère également l'entrée sur le marché de ces solutions sur mesure, rendant des produits personnalisés autrefois exclusifs accessibles à un public plus large.
Expansion de l'industrie des aliments transformés et des boissons
L'importation de produits agricoles pour le secteur de la transformation alimentaire en Espagne indique une forte demande d'ingrédients aromatisants, comme le note le Service agricole étranger de l'USDA[1]. Les fabricants espagnols du secteur des aliments transformés bénéficient d'un avantage concurrentiel dans les processus d'aromatisation à forte intensité énergétique, grâce à des coûts énergétiques inférieurs à ceux de leurs concurrents mondiaux, comme le souligne une étude réalisée par CaixaBank. Les technologies innovantes de réduction du sel et du sucre de Kerry Group améliorent leurs marges, avec des marges d'EBITDA atteignant 16,1 % au premier semestre 2025. Cette progression intervient alors que les distributeurs imposent des normes plus strictes sur les teneurs en sucres ajoutés et en sel. À mesure que le secteur des aliments transformés se développe, la demande de systèmes d'aromatisation avancés augmente. Ces systèmes masquent non seulement les notes indésirables des produits reformulés, mais garantissent également qu'ils restent attrayants pour les consommateurs. Les entreprises spécialisées dans les agents masquants naturels et les technologies d'amélioration des arômes sont les mieux placées pour en tirer profit, car elles permettent des formulations de produits plus saines sans sacrifier le goût.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations européennes strictes sur l'utilisation des additifs | -0.8% | À l'échelle de l'Union européenne, affectant particulièrement l'Allemagne et la France | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.6% | À l'échelle de l'Union européenne | Court terme (≤ 2 ans) |
| Difficultés à étendre à grande échelle les nouveaux ingrédients durables ou dérivés de la biotechnologie | -0.4% | Pôles biotechnologiques d'Europe du Nord | Moyen terme (2 à 4 ans) |
| Préoccupations sanitaires croissantes liées à l'utilisation d'arômes artificiels | -0.5% | Changement de sentiment des consommateurs à l'échelle de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations européennes strictes sur l'utilisation des additifs
L'interdiction par l'Union européenne des arômes de fumée artificiels affecte environ 34,91 milliards USD de ventes. Les fabricants ne disposent que de deux ans pour reformuler les produits contenant ces additifs, tandis que les substituts traditionnels au fumage bénéficient d'une période d'élimination progressive de cinq ans. L'identification par l'Autorité européenne de sécurité des aliments (EFSA) de la génotoxicité dans huit produits primaires d'arômes de fumée souligne les évaluations de sécurité de plus en plus strictes de l'Union européenne, créant une incertitude pour les entreprises développant de nouveaux ingrédients synthétiques, comme le souligne la Commission européenne[2]. Le nouveau règlement de l'Union européenne 2023/1545 étend les exigences d'étiquetage des allergènes de parfums à 56 ingrédients, avec des délais de conformité fixés à juillet 2026 pour les produits existants et à juillet 2028 pour les nouvelles formulations. Ces pressions réglementaires confèrent un avantage concurrentiel aux entreprises disposant de solides portefeuilles d'ingrédients naturels, tout en imposant des coûts de reformulation significatifs à celles qui dépendent des alternatives synthétiques. L'évolution de l'environnement réglementaire vers des principes de précaution indique un resserrement continu des processus d'approbation, favorisant les ingrédients naturels établis par rapport aux nouveaux composés synthétiques.
Volatilité des prix des matières premières
Entre janvier et juillet 2024, Madagascar a exporté 4 300 tonnes métriques de vanille, dépassant la demande mondiale de près de 50 %. Cette suroffre a entraîné des prix historiquement bas pour la vanille de qualité industrielle. Sur le marché du cacao, l'offre devrait être inférieure de 11 % en 2024, avec des prix augmentant d'environ 300 % au cours de l'année écoulée en raison du virus du gonflement des pousses et de l'extraction illégale d'or dans les principales régions de production. Les événements climatiques perturbent les marchés du jus d'orange, affectant à la fois la disponibilité et les prix des ingrédients aromatisants à base d'agrumes. Cette volatilité pousse les maisons d'arômes à explorer des stratégies d'approvisionnement alternatives et à investir dans des substituts synthétiques ou dérivés de la biotechnologie, entraînant des coûts de R&D plus élevés et une complexité accrue de la chaîne d'approvisionnement. Les entreprises disposant de portefeuilles d'ingrédients diversifiés et de capacités de formulation flexibles sont mieux positionnées pour résister aux chocs de prix des matières premières. À l'inverse, celles qui dépendent d'ingrédients naturels provenant d'une source unique font face à des pressions sur les marges et à des risques potentiels de perturbation de la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les ingrédients naturels stimulent le positionnement premiumEn 2025, les ingrédients naturels détenaient une part de marché de 42,78 % et devraient croître à un CAGR de 5,88 % jusqu'en 2031. Cette croissance reflète la volonté des consommateurs de payer une prime pour des produits à étiquette propre, soutenue par l'encouragement réglementaire en faveur d'options durables. Les avancées en biotechnologie stimulent davantage ce segment. Par exemple, l'Université de Newcastle a développé des biocatalyseurs hautement efficaces pour la production d'esters aromatiques sans solvant, démontrant le potentiel d'une fabrication durable. D'un autre côté, les ingrédients synthétiques font face à une surveillance réglementaire plus stricte. L'Autorité européenne de sécurité des aliments (EFSA), comme le note Food Compliance International, a retiré plusieurs substances aromatisantes de la liste de l'Union, notamment le 2-phénylpent-2-énal et certains composés de thiazoline. Les ingrédients nature-identiques offrent un juste milieu, offrant des avantages en termes de coûts par rapport aux alternatives naturelles tout en évitant les défis réglementaires liés aux composés synthétiques.
Les ingrédients dérivés de la biotechnologie font face à une incertitude due à l'évolution de la définition des arômes naturels par l'UE. Le Comité permanent des végétaux, des animaux, des denrées alimentaires et des aliments pour animaux évalue si les arômes produits par des micro-organismes génétiquement modifiés devraient être qualifiés de « naturels ». Cette ambiguïté réglementaire influence les décisions d'investissement et les stratégies de marché, en particulier pour les entreprises axées sur les alternatives naturelles à base de fermentation. Le glissement vers les ingrédients naturels s'accélère, comme le démontre des acteurs majeurs tels que Symrise, qui a atteint 95 % d'approvisionnement durable en matières premières, prouvant l'évolutivité et la viabilité commerciale des stratégies d'ingrédients naturels.



Par forme :
la domination du liquide remise en question par l'innovation de la poudreEn 2025, les formulations liquides détiennent une part de marché de 33,65 %, attribuée à leur incorporation facile dans les boissons et à leurs performances sensorielles supérieures dans les produits de soins personnels. Pendant ce temps, les formulations en poudre connaissent une croissance à un TCAC de 5,31 % jusqu'en 2031, portées par leur stabilité et leurs avantages en termes de coûts dans les applications industrielles. L'expansion du segment des poudres est soutenue par des innovations dans la technologie de micro-encapsulation, qui permettent une libération contrôlée et une meilleure stabilité de conservation pour les composés d'arômes sensibles. Le lancement par Sensient Technologies de la plateforme BioSymphony met en évidence les avancées dans les solutions d'arômes naturels, abordant les défis liés au masquage des ingrédients et à l'équilibre des goûts dans diverses applications.
Les formulations micro-encapsulées sont le sous-segment à la croissance la plus rapide dans les applications en poudre, offrant une protection pour les composés volatils et permettant une fonctionnalité de libération différée dans les aliments fonctionnels et les nutraceutiques. L'adoption de cette technologie s'accélère à mesure que les fabricants s'efforcent de différencier leurs produits en améliorant les expériences sensorielles et les avantages fonctionnels. Les formulations liquides continuent de dominer les applications de parfumerie premium, où leur impact sensoriel immédiat et leurs profils olfactifs complexes justifient des coûts et des contraintes de manipulation plus élevés. Le choix du format dépend de plus en plus des exigences spécifiques des applications : les poudres gagnent du terrain dans les applications industrielles sensibles aux coûts, tandis que les liquides maintiennent leur domination sur les marchés de consommation premium.
Par application :
les soins personnels surpassent les applications alimentaires traditionnellesLes soins personnels et la cosmétique devraient se développer à un CAGR de 6,29 % jusqu'en 2031, soutenus par une demande croissante de produits de soin de la peau, de soin des cheveux, de soin du corps et de produits cosmétiques parfumés à travers l'Europe. Le segment d'application bénéficie de la préférence croissante des consommateurs pour les produits premium et sensoriels, où les parfums sont de plus en plus utilisés pour améliorer la différenciation des produits et l'expérience des consommateurs. La demande croissante de profils de parfums naturels, botaniques et longue durée encourage également les fabricants à développer des solutions de parfumerie plus spécialisées pour les formulations de soins personnels. Par ailleurs, l'attrait croissant des parfums mixtes et des options en petits multipacks soutient l'expérimentation olfactive, notamment chez les consommateurs de la génération Z à la recherche d'expériences personnalisées.
Les aliments et boissons ont détenu une part de revenus de 22,05 % en 2025 et subissent une pression sur les marges en raison des reformulations axées sur la santé. Par exemple, l'objectif de réduction de 10 % du sucre de l'Union des associations européennes de boissons a créé un besoin de technologies avancées de masquage et d'amélioration. Si les secteurs des produits laitiers et de la boulangerie bénéficient de la tendance à l'étiquette propre, les produits carnés font face à des défis, notamment des problèmes réglementaires liés aux interdictions des arômes de fumée. Bien que le segment des boissons maintienne une part de marché significative, ses taux de croissance sont inférieurs à ceux des soins personnels en raison des pressions de banalisation et des contraintes réglementaires. Parallèlement, des opportunités émergentes dans des secteurs tels que les produits ménagers et les parfums fins gagnent du terrain, les fabricants élargissant les applications de parfumerie pour offrir des expériences de marque multisensorielles au-delà des catégories traditionnelles.

Analyse géographique
Marché des arômes et des parfums en Allemagne et en Espagne
En 2025, l'Allemagne détenait une part de marché de 25,30 %, soulignant son infrastructure chimique et pharmaceutique avancée, sa forte conformité réglementaire et la préférence des consommateurs pour des ingrédients naturels de haute qualité. Si l'Allemagne bénéficie d'une demande industrielle robuste et de sa proximité avec les centres de recherche et développement des principales maisons d'arômes, sa croissance est freinée par la maturité du marché et les difficultés économiques affectant les dépenses des consommateurs. L'Espagne, en revanche, est le marché à la croissance la plus rapide, avec un CAGR de 6,12 % prévu jusqu'en 2031. Cette croissance est portée par l'expansion de l'industrie de la transformation alimentaire espagnole et par des coûts énergétiques compétitifs, qui lui confèrent un avantage manufacturier par rapport aux autres régions européennes.
Marchés européens au sens large
La France continue de s'imposer comme un pôle mondial de l'innovation en matière de parfumerie. Des acteurs clés tels qu'Estée Lauder et Givaudan réalisent des investissements significatifs à Paris, en établissant des installations telles que l'Atelier de Parfumerie et la Fabrique Numérique, afin de tirer parti de l'expertise de la France en parfumerie et de son écosystème de marques de luxe. Le marché de la parfumerie en Italie est en plein essor dans le segment de la parfumerie artistique, qui représente désormais plus de 2 % du marché de la beauté. Des entreprises comme Lumson font leur entrée dans le secteur de l'emballage pour la parfumerie afin de capitaliser sur le taux de croissance mondial de 10,2 % de ce segment. Par ailleurs, les marchés du Royaume-Uni, des Pays-Bas et de la Belgique restent stables malgré les défis commerciaux liés au Brexit. Les Pays-Bas bénéficient de leur rôle de plaque tournante de la distribution en Europe, tandis que la Belgique tire parti de son expertise dans l'industrie chimique.
Le marché russe demeure limité par les tensions géopolitiques et les sanctions, créant des opportunités pour d'autres marchés d'Europe de l'Est afin de capter la demande redirigée. Le reste de l'Europe affiche des performances variées : les pays nordiques sont en tête des initiatives en matière de durabilité, tandis que les marchés d'Europe de l'Est présentent un fort potentiel de croissance, les préférences des consommateurs s'alignant de plus en plus sur les tendances d'Europe occidentale. Par ailleurs, l'harmonisation réglementaire régionale dans le cadre des dispositifs de l'Union européenne confère un avantage concurrentiel aux entreprises disposant d'opérations paneuropéennes. Toutefois, le succès dans des segments culturellement distincts, tels que les produits alimentaires traditionnels et les préférences régionales en matière de parfumerie, requiert une compréhension approfondie des dynamiques des marchés locaux.
Paysage concurrentiel
Concentration du Marché
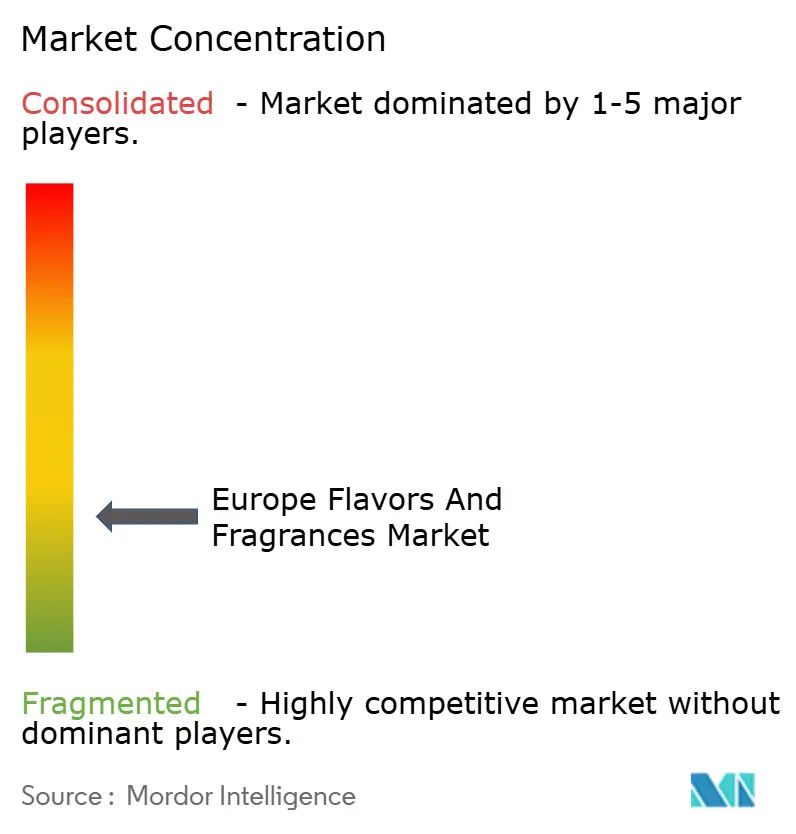
Le marché européen des arômes et des parfums présente une faible fragmentation, ouvrant la voie à la fois à la consolidation et à la spécialisation de niche. La fusion récente de DSM et Firmenich, aboutissant à une entité de 14,32 milliards USD opérant dans plus de 60 pays, souligne les avantages d'échelle essentiels pour naviguer dans des paysages réglementaires complexes et défendre les innovations en biotechnologie. Les acteurs majeurs s'orientent de plus en plus vers l'intégration verticale ; par exemple, l'acquisition par Givaudan de b.kolormakeup & skincare a non seulement renforcé ses ventes de 95,69 millions USD, mais a également amélioré ses capacités de formulation et de production dans le domaine de la beauté.
Dans la course à l'avantage concurrentiel, l'adoption des technologies se distingue. Les entreprises canalisent leurs investissements dans des outils numériques pour le développement des arômes et exploitent l'intelligence artificielle pour des offres personnalisées. La poussée de Symrise vers la transformation numérique et ses investissements stratégiques dans des entreprises de biotechnologie spécialisées soulignent l'importance primordiale de la maîtrise technologique pour rester pertinent. Il existe une demande croissante d'ingrédients naturels dérivés de la biotechnologie, de services de formulation sur mesure et de solutions d'emballage écologiques.
Mane, par exemple, se taille une niche en mettant l'accent sur sa culture centrée sur la famille et ses normes éthiques, se distinguant ainsi de ses homologues plus importants. Le marché favorise de plus en plus les acteurs disposant d'une solide conformité réglementaire, d'un approvisionnement durable et d'innovations dans les technologies d'ingrédients naturels. En revanche, ceux qui se spécialisent dans les ingrédients synthétiques traditionnels se débattent avec des marges en réduction et des parts de marché en déclin.
Leaders du secteur européen des arômes et parfums
-
International Flavors & Fragrances
-
Symrise AG
-
Sensient Technologies Corporation
-
DSM-Firmenich
-
Givaudan SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des arômes et des parfums Entreprises couvertes dans ce rapport
- Givaudan SA
- DSM-Firmenich
- International Flavors & Fragrances Inc. (IFF)
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- Mane SA
- Robertet Group
- Bell Flavors & Fragrances
- Ungerer & Company
- European Flavours & Fragrances PLC
- Nactarome SPA
- Kerry Group PLC
- Corbion N.V.
- BASF SE
- Treatt PLC
- De Monchy Aromatics
- T Hasegawa Co., Ltd.
- Huabao International Holdings
- Biolandes SAS
Développements industriels récents dans Marché européen des arômes et des parfums
- Juin 2026 : Givaudan a annoncé un accord pour acquérir une participation majoritaire dans la maison de parfumerie barcelonaise Eurofragance. Cette opération renforce la position de Givaudan dans les parfums fins et consolide l'accès à une clientèle dynamique en Espagne et sur d'autres marchés d'exportation. Elle reflète également la consolidation continue parmi les leaders mondiaux pour élargir les capacités créatives et la portée clientèle en Europe.
- Mai 2026 : Symrise a tenu une cérémonie de première pierre pour la deuxième phase de construction de son centre logistique à Holzminden, en Allemagne, soutenue par un investissement de 25 millions EUR. L'expansion augmente la capacité logistique et améliore la fiabilité de l'approvisionnement en ingrédients alimentaires et de parfumerie au service des clients européens. Elle soutient également des délais de livraison plus courts et un contrôle des stocks plus rigoureux, les clients exigeant des niveaux de service plus élevés et une disponibilité documentaire accrue.
- Mars 2024 : dsm-firmenich a inauguré deux usines de production à Castets, en France, pour des ingrédients de parfumerie, dont une unité dédiée au musc biodégradable Habanolide. La capacité ajoutée renforce la profondeur de fabrication régionale pour les ingrédients de parfumerie de spécialité et soutient des portefeuilles de produits orientés vers la durabilité. L'implantation de la production en France renforce également la proximité avec les principaux écosystèmes de parfumerie et les grands propriétaires de marques.
Marché européen des arômes et des parfums Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des arômes et parfums vendus et utilisés en Europe pour la fabrication de produits finis de consommation et industriels, où la demande provient de l'alimentation et des boissons, des soins personnels, des cosmétiques, des produits ménagers et de l'utilisation des parfums fins.
Exclusions du périmètre : Nous excluons la valeur des ventes au détail des aliments, boissons, parfums et produits de toilette finis, et nous excluons également les services d'emballage et de fabrication sous contrat, sauf s'ils sont tarifés dans le cadre de la fourniture d'arômes ou de parfums.
Aperçu de la segmentation
- Type
- Synthétique
- Naturel
- Nature-identique
- Forme
- Poudre
- Liquide
- Micro-encapsulé
- Application
- Alimentation et boissons
- Produits laitiers
- Boulangerie et confiserie
- Snacks et produits salés
- Produits carnés
- Boissons
- Autres types
- Soins personnels et cosmétiques
- Autres applications (soins du domicile, parfums de niche)
- Alimentation et boissons
- Géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Pays-Bas
- Belgique
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle des signaux de demande au niveau européen et maintenir la cohérence du modèle entre les pays. Nous avons extrait des statistiques et des documentations publiques telles que les séries de fabrication et de commerce d'Eurostat, les portails d'information sur les produits chimiques et les denrées alimentaires de la Commission européenne, les tableaux commerciaux d'UN Comtrade et les indicateurs industriels de l'OCDE, puis nous les avons alignés avec les définitions de produits utilisées dans les normes industrielles pertinentes.
Pour relier la logique de l'offre et de la demande, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les mises à jour publiques sur la durabilité, suivis des sites web des associations et de la couverture de presse réputée sur les changements de capacité et la réglementation. Si nécessaire, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions pour valider les mouvements directionnels et vérifier la cohérence des changements de prix et d'approvisionnement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter, vérifier et clarifier les points de données dans la construction.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et de courtes enquêtes auprès de fournisseurs de matières premières, de mélangeurs d'arômes et de parfums, de distributeurs et de responsables des achats ou des produits chez des fabricants d'utilisateurs finaux en Europe. Nous avons utilisé ces discussions pour tester les mélanges d'applications, les mouvements de prix typiques (y compris les écarts entre naturel et synthétique) et le comportement de substitution, puis pour confirmer si les évolutions au niveau des pays étaient structurelles ou temporaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 41 % |
| Petits acteurs : 18 % | Responsables : 47 % |
Dimensionnement du marché et prévisions
La logique centrale du dimensionnement utilise une construction descendante où la demande européenne est reconstituée à partir d'indicateurs de production d'utilisation finale et du contexte commercial, puis répartie entre les arômes et les parfums en fonction de l'intensité d'application. Une fois cette structure en place, nous l'avons vérifiée avec des approximations ascendantes sélectives, telles que des répartitions de revenus de fournisseurs échantillonnés, des discussions sur les canaux et des calculs simples de volume multiplié par le prix de vente moyen pour les formes courantes. Nous avons ensuite ajusté les totaux lorsque les deux vues ne concordaient pas.
Les données utilisées dans le modèle comprenaient les tendances de la production alimentaire et des boissons, les signaux de production des soins personnels et des produits ménagers, les flux d'importation et d'exportation pour les préparations pertinentes, le glissement du mélange naturel par rapport au synthétique et la progression observée du prix de vente moyen par forme (liquide, poudre et micro-encapsulé) et par application. Lorsque des lacunes apparaissaient pour les pays plus petits, des ratios étaient déduits de marchés similaires en utilisant la structure de fabrication connue et validés par les retours des acteurs locaux du commerce et de la distribution.
Pour les prévisions, une analyse de scénarios a été utilisée car les cycles de tarification et de reformulation peuvent évoluer rapidement dans ce domaine. Les scénarios étaient ancrés sur des plages de vue primaire convenues pour la répercussion de l'inflation des matières premières, l'adoption de solutions naturelles et nature-identiques, et la demande attendue des volumes d'aliments emballés, de cosmétiques et de produits ménagers sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que les mélanges par pays, les parts d'application et les fourchettes de prix plausibles, puis examinés pour détecter des changements brusques ne correspondant pas à des événements connus. Si un écart était trop important, nous avons rouvert l'hypothèse, revérifi la piste de données et effectué des reprises de contact ciblées avec des répondants du secteur avant la validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements importants tels que des mises à jour majeures de la réglementation, des ajouts importants de capacité ou des fluctuations importantes des devises et des coûts des intrants. Avant la publication, la dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle correspondant toujours au périmètre défini et à la logique du modèle.
Taille du marché européen des arômes et parfums de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les arômes et parfums en Europe peuvent différer même lorsque le nom du sujet semble identique, principalement parce que chaque étude choisit sa propre date de référence, son calendrier de conversion monétaire et sa limite d'inclusion autour des produits chimiques aromatiques, des intrants nature-identiques et de la valeur en aval.
Dans cette étude, l'écart s'explique généralement par la rapidité avec laquelle les prix de vente moyens sont actualisés et revalidés par rapport aux discussions contractuelles actuelles et aux signaux de prix d'importation et d'exportation, puis convertis en USD en utilisant des choix de calendrier cohérents. Cette discipline axée sur l'actualisation est une raison clé pour laquelle le chiffre de Mordor Intelligence se situe au-dessus de certaines estimations plus anciennes ou mises à jour moins fréquemment.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,58 milliards USD (2026) | |
| Éditeur sectoriel A | 9,26 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et la construction des prix est moins transparente par application, ce qui peut sous-estimer les totaux européens lorsque les mélanges premium naturels et les étapes du prix de vente moyen par forme évoluent rapidement. |
| Éditeur mondial B | 6,70 milliards USD (2024) | Rapporte une année de base antérieure et un cadrage de produit plus étroit qui met l'accent sur les arômes et parfums naturels ainsi que sur les produits chimiques aromatiques, ce qui peut exclure des parties du bassin de demande d'application plus large utilisé dans d'autres totaux à l'échelle européenne. |
Pris ensemble, le tableau de référence montre que les plus grandes différences proviennent de l'alignement des années et de ce qui est comptabilisé dans la limite du marché, suivi de la manière dont la progression des prix est gérée entre les applications. En maintenant les hypothèses liées à des indicateurs de demande observables et en répétant les mêmes étapes de conversion et de validation à chaque mise à jour, nous maintenons la valeur finale traçable et plus facile à réconcilier avec les mouvements réels du secteur.
Questions clés traitées dans le rapport
Quelle est la taille du marché européen des arômes et parfums en 2026 ?
Il est évalué à 11,58 milliards USD en 2026 et devrait atteindre 14,4 milliards USD d'ici 2031 à un TCAC de 4,46 %.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les applications de soins personnels et cosmétiques mènent avec un TCAC de 6,29 %, dépassant les utilisations alimentaires et des boissons.
Pourquoi les ingrédients naturels gagnent-ils des parts de marché ?
Les interdictions réglementaires sur certains produits synthétiques et la confiance des consommateurs dans les produits à étiquetage propre portent les ingrédients naturels à une part de 42,78 % et un TCAC de 5,88 %.
Quel pays affiche la croissance la plus élevée ?
L'Espagne est projetée pour s'étendre à un TCAC de 6,12 % en raison de ses coûts énergétiques compétitifs et de ses investissements dans la transformation alimentaire.