
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.65 Milliards de dollars |
| Taille du Marché (2031) | 15.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Moteurs Électriques pour Véhicules Électriques par Mordor Intelligence
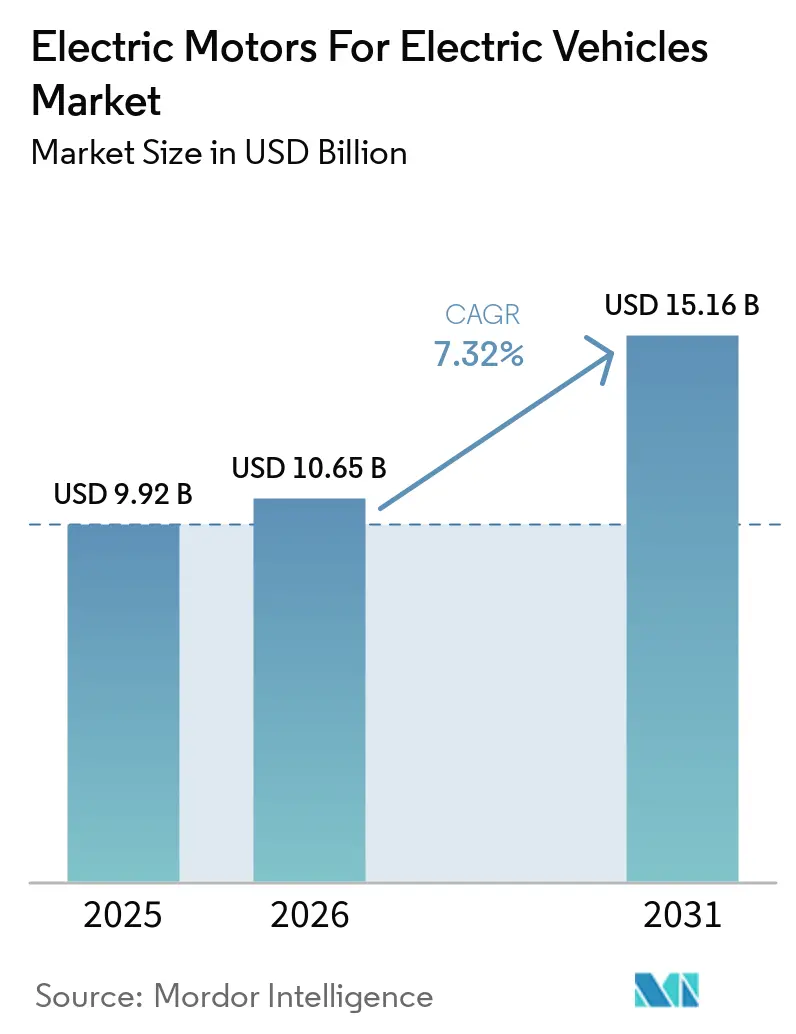
La taille du marché des moteurs électriques pour véhicules électriques était évaluée à 9,92 milliards USD en 2025, est estimée à 10,65 milliards USD en 2026, et devrait atteindre 15,16 milliards USD d'ici 2031, avec un CAGR de 7,32 % de 2026 à 2031. Les moteurs synchrones à aimants permanents restent au cœur des programmes de véhicules particuliers, car les constructeurs automobiles valorisent la densité de puissance et l'efficacité thermique. Parallèlement, les perturbations de l'approvisionnement en terres rares rendent l'approvisionnement en moteurs, l'accès aux aimants et la production localisée de plus en plus importants dans la sélection des fournisseurs. L'évolution vers les véhicules 800 V et les essieux électriques intégrés favorise les fournisseurs capables de combiner moteurs, onduleurs, boîtes de vitesses, refroidissement et travaux de calibration. Les véhicules électriques à batterie restent la principale source de demande, tandis que la flexibilité des politiques a préservé un rôle pour les conceptions hybrides rechargeables. Le marché des moteurs pour véhicules électriques est donc façonné par la croissance de la production de véhicules, l'évolution des choix de propulsion et la capacité des fournisseurs à gérer le risque matières sans sacrifier les performances du système.
Points Clés du Rapport
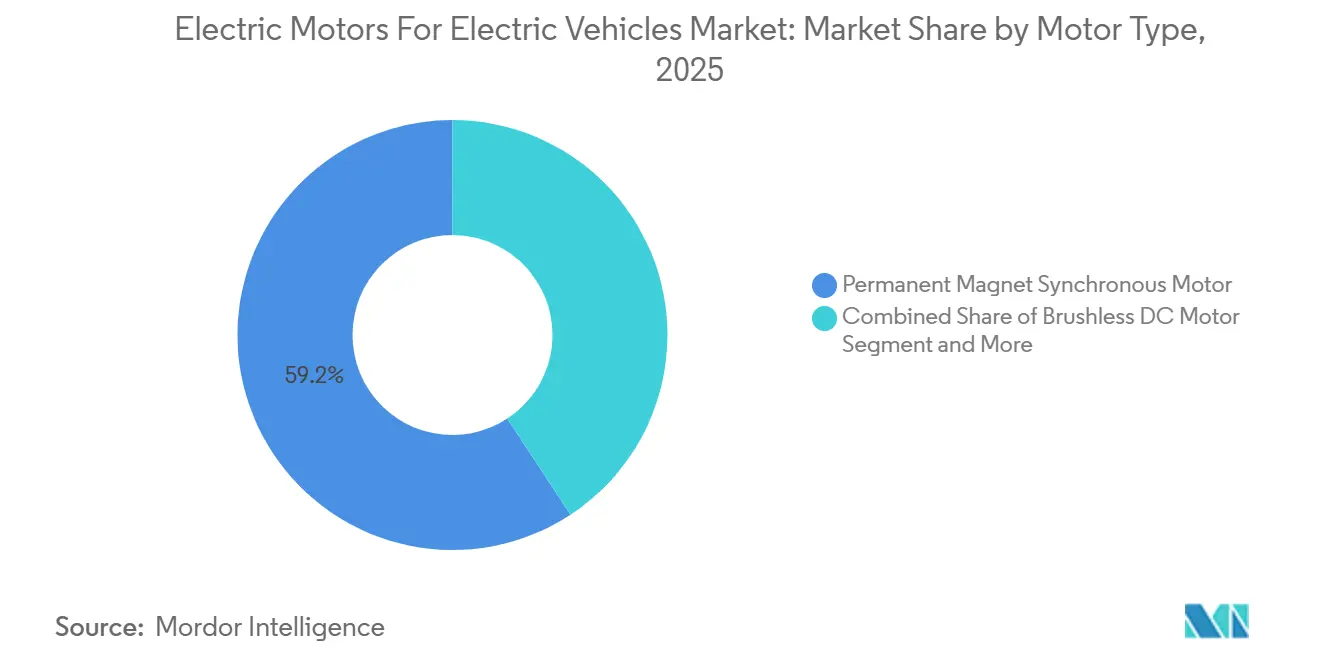
- Par type de moteur, les moteurs synchrones à aimants permanents détenaient 59,24 % de la part du marché des moteurs pour véhicules électriques en 2025, tandis que les moteurs à induction CA devraient croître à un CAGR de 9,92 % jusqu'en 2031.
- Par classe de véhicule, les voitures particulières représentaient 51,12 % de la part du marché des moteurs pour véhicules électriques en 2025, tandis que les deux-roues devraient croître à un CAGR de 15,22 % jusqu'en 2031.
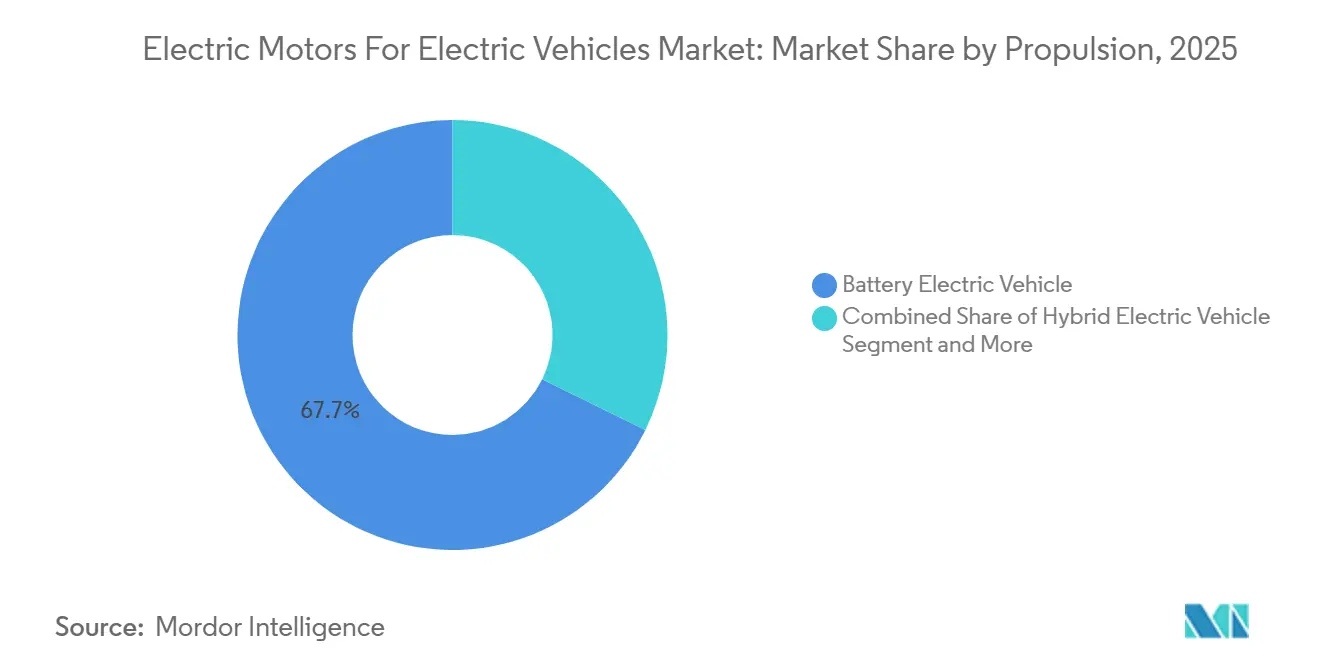
- Par propulsion, les véhicules électriques à batterie détenaient 67,72 % de la part du marché des moteurs pour véhicules électriques en 2025, tandis que les véhicules hybrides rechargeables devraient croître à un CAGR de 8,81 % jusqu'en 2031.
- Par puissance de sortie, la plage 200–400 kW représentait 56,83 % de la part du marché des moteurs pour véhicules électriques en 2025, tandis que les moteurs de plus de 400 kW devraient croître à un CAGR de 10,62 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 52,53 % de la part du marché des moteurs pour véhicules électriques en 2025 et devrait croître à un CAGR de 9,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la Production et des Ventes de Véhicules Électriques | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Renforcement des Réglementations sur les Émissions et Incitations à l'Électrification | +1.3% | UE, Chine, États-Unis, Corée du Sud | Moyen terme (2-4 ans) |
| Demande d'une Efficacité, d'une Densité de Puissance et d'une Autonomie de Véhicule Plus Élevées | +0.9% | Cœur Asie-Pacifique, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des Essieux Électriques Intégrés et des Plateformes Multi-Moteurs | +0.7% | Asie-Pacifique, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Conception de Moteurs à Terres Rares Réduites et Chaînes d'Approvisionnement Localisées | +0.6% | Amérique du Nord, UE, Inde, côté demande Asie-Pacifique | Long terme (≥ 4 ans) |
| Électrification du Cycle d'Utilisation des Véhicules Électriques Commerciaux | +0.5% | Cœur Asie-Pacifique, Chine, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Ventes de Véhicules Électriques et Politiques Régionales
Les ventes mondiales de véhicules électriques ont dépassé 20 millions d'unités en 2025 et ont représenté 20 % des ventes de nouvelles voitures particulières, selon l'Agence internationale de l'énergie [1]. La Chine a représenté plus de 55 % des ventes mondiales de VE, faisant du pays le plus grand bassin de demande d'achat de moteurs. Le marché des moteurs pour VE bénéficie également d'une source de demande distincte en Inde et en Asie du Sud-Est, où les deux-roues et les trois-roues utilisent des systèmes de motorisation de faible puissance. Cette demande ne suit pas les mêmes exigences produit que les programmes de voitures particulières européens. Les ventes au détail de deux-roues électriques en Inde ont dépassé 1,4 million d'unités au cours de l'exercice 2026, soutenues par les mesures FAME III et PM E-Drive. Les fournisseurs doivent donc disposer de portefeuilles couvrant à la fois les moteurs-roues inférieurs à 5 kW et les systèmes e-axle commerciaux haute puissance supérieurs à 400 kW.
Renforcement des Réglementations sur les Émissions et Incitations à l'Électrification
Les réglementations de l'UE établissent des objectifs d'émissions moyennes de flotte pour les nouvelles voitures particulières à court et long terme. Dans le cadre climatique de l'UE, les réglementations exigent des réductions complètes des émissions pour les nouvelles voitures particulières [2]. La politique chinoise de double crédit lie les crédits de véhicules à nouvelle énergie aux droits de production de véhicules à combustion interne, soutenant les volumes de production de véhicules électriques. Une révision prévue de l'UE permettrait une flexibilité limitée pour atteindre les futurs objectifs d'émissions grâce aux carburants à faible teneur en carbone, préservant ainsi un rôle commercial pour les groupes motopropulseurs PHEV à court terme. Cet environnement politique soutient les configurations de moteurs compacts et s'aligne sur la croissance projetée des PHEV. Les fournisseurs de rang 1 établis en bénéficient également, car les exigences de sécurité fonctionnelle augmentent le seuil d'ingénierie pour les systèmes de contrôle des moteurs.
Demande d'une Efficacité, d'une Densité de Puissance et d'une Autonomie de Véhicule Plus Élevées
Les acheteurs de véhicules particuliers et commerciaux accordent de plus en plus la priorité à l'autonomie de conduite et aux performances à haute puissance soutenue. BMW a commencé la production en série de ses moteurs de nouvelle génération à l'usine de Steyr, en utilisant une architecture haute tension et des composants électroniques de puissance en carbure de silicium. Par rapport à son système de génération précédente, BMW a signalé des pertes d'énergie et des coûts inférieurs, tandis que les modèles Neue Klasse sont conçus pour offrir une autonomie WLTP étendue. Les moteurs haute tension nécessitent des matériaux d'isolation avancés, tels que le PEEK ou le PAI, augmentant les exigences en matière de matériaux et de fabrication. MAHLE a présenté son moteur MCT pour les camions lourds, qui offre une puissance de pointe élevée et une haute efficacité dans le cadre du cycle VECTO. La conception réduit également l'utilisation d'aimants en terres rares et le poids du système, démontrant que les fabricants peuvent améliorer l'efficacité tout en réduisant l'exposition aux matières.
Croissance des Essieux Électriques Intégrés et des Plateformes Multi-Moteurs
Les essieux électriques intégrés combinent le moteur, l'onduleur, la boîte de vitesses et le système thermique en un seul ensemble. Cette approche modifie le marché des moteurs pour véhicules électriques, car la capacité du système compte davantage qu'un moteur vendu en tant que composant autonome. Nidec a commencé la production en masse de son essieu électrique de troisième génération 7-en-1 en 2025, selon la recherche fournie. Turntide Technologies a présenté une unité d'entraînement électrique à flux axial validée commercialement lors du CONEXPO-CON/AGG en février 2026. L'ensemble combine un moteur, une boîte de vitesses et un onduleur, réduisant ainsi le travail de validation des équipementiers. Les véhicules multi-moteurs augmentent également le contenu en moteurs par véhicule, comme l'illustrent les trois moteurs à flux axial utilisés dans l'exemple fourni de la Mercedes-AMG CLA 45 entièrement électrique.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix et de l'Approvisionnement en Aimants en Terres Rares | -1.6% | Mondial, aigu dans l'UE, les États-Unis, l'Inde | Court terme (≤ 2 ans) |
| Intensité Capitalistique Élevée pour la Fabrication de Moteurs de Précision | -1.4% | Mondial, avec un impact aigu sur les nouveaux entrants en Amérique du Nord, dans l'UE et en Inde | Long terme (≥ 4 ans) |
| Compromis NVH, Déclassement Thermique et Durabilité à Haute Puissance | -0.8% | Cœur Asie-Pacifique, segment premium UE | Moyen terme (2-4 ans) |
| Contraintes d'Intégration de Plateforme et d'Interopérabilité | -0.5% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix et de l'Approvisionnement en Aimants en Terres Rares Contraignant l'Échelle des PMSM
Les contrôles à l'exportation de la Chine sur les matières premières en terres rares clés ont perturbé les approvisionnements en aimants PMSM haute température. Les exportations chinoises d'aimants ont ensuite diminué de manière significative, affectant la production chez Ford, BMW, Suzuki et Stellantis. La Chine domine la production mondiale d'aimants permanents frittés, tandis que les conceptions contenant des terres rares représentent la majorité des moteurs mondiaux pour véhicules électriques. Les acheteurs s'approvisionnant en aimants en dehors de la Chine ont fait face à des primes supérieures aux prix de référence chinois, et les prix de l'oxyde de NdPr ont augmenté substantiellement dans certains cas. Energy Fuels a validé l'oxyde de NdPr extrait aux États-Unis pour une utilisation dans les aimants de groupes motopropulseurs pour véhicules électriques haute température ; cependant, la capacité de traitement en aval et de frittage reste concentrée en Chine.
Intensité Capitalistique Élevée Limitant l'Entrée Concurrentielle dans les Segments de Moteurs de Précision
La production de moteurs de précision nécessite des lignes de bobinage spécialisées, des équipements d'imprégnation de stator, des systèmes d'assemblage automatisés et des processus rigoureux de contrôle qualité. Les lignes de production de qualité équipementier nécessitent des investissements en capital substantiels. Les fabricants doivent également satisfaire à de nombreuses exigences de qualification avant de générer des revenus clients significatifs. Les exigences de qualité IATF et les processus de sécurité fonctionnelle ISO augmentent encore les coûts et favorisent les fabricants établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur :
Le Leadership des PMSM Face à un Changement de Chaîne d'ApprovisionnementLes moteurs synchrones à aimants permanents détenaient 59,24 % de la part du marché des moteurs pour véhicules électriques en 2025. Leur avance reflète une densité de puissance élevée et une forte efficacité dans les applications de voitures particulières. Les moteurs à courant continu sans balais sont utilisés dans de nombreuses applications de deux-roues et de systèmes auxiliaires. Ils utilisent des composants électroniques de commande plus simples et conservent un avantage en termes de coût en dessous de 10 kW. Les moteurs à réluctance commutée et les autres types restent des catégories plus petites. Les problèmes de vibrations de couple et d'acoustique ont limité leur utilisation dans les habitacles de voitures particulières haut de gamme.
Les moteurs à induction CA sont le type de moteur à la croissance la plus rapide, avec un CAGR projeté de 9,92 % jusqu'en 2031. Les contrôles à l'exportation ont incité les équipementiers et les fournisseurs de rang 1 à réévaluer les conceptions de moteurs qui dépendent des aimants NdFeB. Les moteurs à induction éliminent la dépendance directe à ces aimants, bien qu'ils puissent offrir une efficacité moindre dans des conditions de charge partielle. Les technologies de moteurs sans aimants offrent une alternative pour les applications lourdes. Les conceptions d'entraînement sans terres rares peuvent également soutenir une électrification rentable. Par conséquent, le marché des moteurs pour véhicules électriques pourrait voir davantage d'attributions de plateformes sans aimants, en particulier dans les véhicules commerciaux et les marchés émergents.



Par Classe de Véhicule :
Les Deux-Roues Reflètent une Économie de Mobilité DistincteLes voitures particulières détenaient 51,12 % de la part du marché des moteurs pour véhicules électriques en 2025. Leurs choix de moteurs privilégient généralement les performances, l'autonomie et un fonctionnement efficace. Les deux-roues sont la classe de véhicule à la croissance la plus rapide, avec un CAGR de 15,22 % jusqu'en 2031. L'Inde, le Vietnam et l'Indonésie sont les principales sources de cette demande dans la recherche fournie. Dans la plage inférieure à 5 kW, les coûts de possession d'un véhicule électrique peuvent être inférieurs à ceux des modèles à combustion interne comparables. Les véhicules commerciaux deviennent également plus importants à mesure que les acheteurs de flottes se tournent vers les bus et camions électriques.
Les réglementations de l'UE soutiennent la transition des bus urbains vers une exploitation zéro émission. Les trois-roues sont très demandés en Asie du Sud et en Asie du Sud-Est, où les politiques de soutien favorisent les véhicules électriques commerciaux. Les moteurs-roues sont largement utilisés dans les deux-roues car ils éliminent la transmission mécanique et réduisent le poids total du système. Ils permettent également l'électrification par rétrofit des deux-roues à moteur à combustion interne. Les véhicules tout-terrain et spéciaux offrent aux fournisseurs un domaine d'application supplémentaire pour les conceptions de moteurs commerciaux à couple élevé. Le secteur des moteurs pour véhicules électriques nécessite une ingénierie dédiée des moteurs-roues, car ces exigences ne se transposent pas facilement des programmes d'essieux électriques pour voitures particulières.
Par Propulsion :
Les BEV Restent la Majorité StructurelleLes véhicules électriques à batterie représentaient 67,72 % de la part du marché des moteurs pour véhicules électriques en 2025. Leur position reflète des architectures de véhicules à longue autonomie matures en Chine et une gamme de modèles plus large en Europe. Les véhicules hybrides rechargeables devraient connaître la croissance la plus rapide, avec un CAGR de 8,81 % jusqu'en 2031. Les révisions réglementaires ont renforcé le rôle continu des PHEV. Les plateformes PHEV nécessitent des moteurs compacts à haute densité de puissance qui s'intègrent dans un espace d'emballage limité, soutenant la demande pour les emplacements de moteurs P2 et P4.
BorgWarner a obtenu un contrat de moteur électrique P2 d'un équipementier chinois pour des plateformes PHEV mondiales. Le programme intègre la technologie de bobinage en S et est prévu pour commencer la production. Les véhicules hybrides électriques continuent de générer une demande significative au Japon et en Asie du Sud-Est en tant qu'option de transition à moindre coût. Les véhicules électriques à pile à combustible restent un petit segment, servant principalement les véhicules lourds et les bus de transport en commun au Japon, en Corée du Sud et en Chine. Les BEV devraient maintenir leur avance. Cependant, les fournisseurs disposant de capacités de moteurs hybrides pourraient bénéficier d'une croissance plus rapide sur les plateformes PHEV que les fournisseurs axés exclusivement sur les BEV.

Par Puissance de Sortie :
Les Moteurs de Gamme Intermédiaire en Tête, Tandis que la Demande pour les Applications Lourdes se DéveloppeLa plage 200–400 kW représentait 56,83 % de la part du marché des moteurs pour véhicules électriques en 2025. Cette plage de puissance sert les voitures particulières grand public et les véhicules utilitaires légers. Elle équilibre la puissance, les exigences de gestion thermique et le coût du système. La plage 100–200 kW sert les voitures particulières de gamme intermédiaire et les flottes de livraison urbaine. Les moteurs inférieurs à 100 kW couvrent les deux-roues, les trois-roues et les véhicules utilitaires légers. Ces systèmes plus petits génèrent des revenus inférieurs par unité mais un volume substantiel en Inde et en Chine.
Les moteurs de plus de 400 kW devraient enregistrer un CAGR de 10,62 % jusqu'en 2031. Les bus électriques, les camions longue distance et les véhicules haute performance sont les principales sources de demande. Ces applications nécessitent une puissance de sortie soutenue, une endurance thermique et une capacité de freinage régénératif robuste. Les systèmes de moteurs électriques spécialisés intègrent des technologies de refroidissement avancées pour soutenir les cycles d'utilisation exigeants des bus, camions et autocars interurbains. Des revenus par unité plus élevés que dans le segment des véhicules particuliers grand public soutiennent le marché des moteurs pour véhicules électriques pour les applications à haute puissance.
Analyse Géographique
Marché des Moteurs Électriques pour Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique détenait 52,53 % de la part du marché des moteurs pour véhicules électriques en 2025 et devrait croître à un CAGR de 9,11 % jusqu'en 2031. La Chine est à la fois un grand centre de consommation et un fournisseur clé de matières premières en terres rares et d'aimants permanents. Ses politiques d'exportation peuvent affecter les coûts et la disponibilité des moteurs synchrones à aimants permanents (PMSM) sur l'ensemble du marché des moteurs pour véhicules électriques. La Chine est également en tête des ventes mondiales de camions électriques de moyenne et grande capacité. L'Inde représente un important centre de croissance secondaire, soutenu par l'expansion de ses segments de deux-roues et trois-roues et par des programmes de fabrication localisés.
Marché des Moteurs Électriques pour Véhicules Électriques en Europe
Nidec a établi son campus Orchard Hub à Hubli. L'Inde a prolongé le programme PM E-Drive et assoupli les délais de localisation des moteurs de traction en réponse à une pénurie d'aimants. Le Japon et la Corée du Sud soutiennent la demande de véhicules haut de gamme et de technologies de moteurs avancées. BorgWarner a reçu un contrat d'assemblage de stator pour un SUV coréen du segment B. L'Europe suit un modèle de demande davantage axé sur la réglementation, car les réglementations CO2 de l'UE obligent les équipementiers à élargir leurs offres BEV et PHEV, soutenant ainsi des achats de moteurs soutenus.
Marché des Moteurs Électriques pour Véhicules Électriques dans les Amériques et en EMEA
L'usine de Steyr de BMW est devenue un centre d'approvisionnement haute tension suite au démarrage de la production de moteurs Gen6. YASA a ouvert une installation améliorée à Yarnton, augmentant sa capacité de production. L'Amérique du Nord développe sa capacité de production de moteurs pour véhicules électriques commerciaux et développe des capacités d'approvisionnement en terres rares nationales. BorgWarner a obtenu un contrat pour un module d'entraînement intégré pour des camions REEV et des grands SUV. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce. Ces régions s'approvisionnent principalement en ensembles de moteurs importés et restent sensibles aux prix, tandis que le Brésil manifeste un intérêt pour les PHEV et que les programmes de flottes du Moyen-Orient génèrent une demande initiale du secteur logistique.
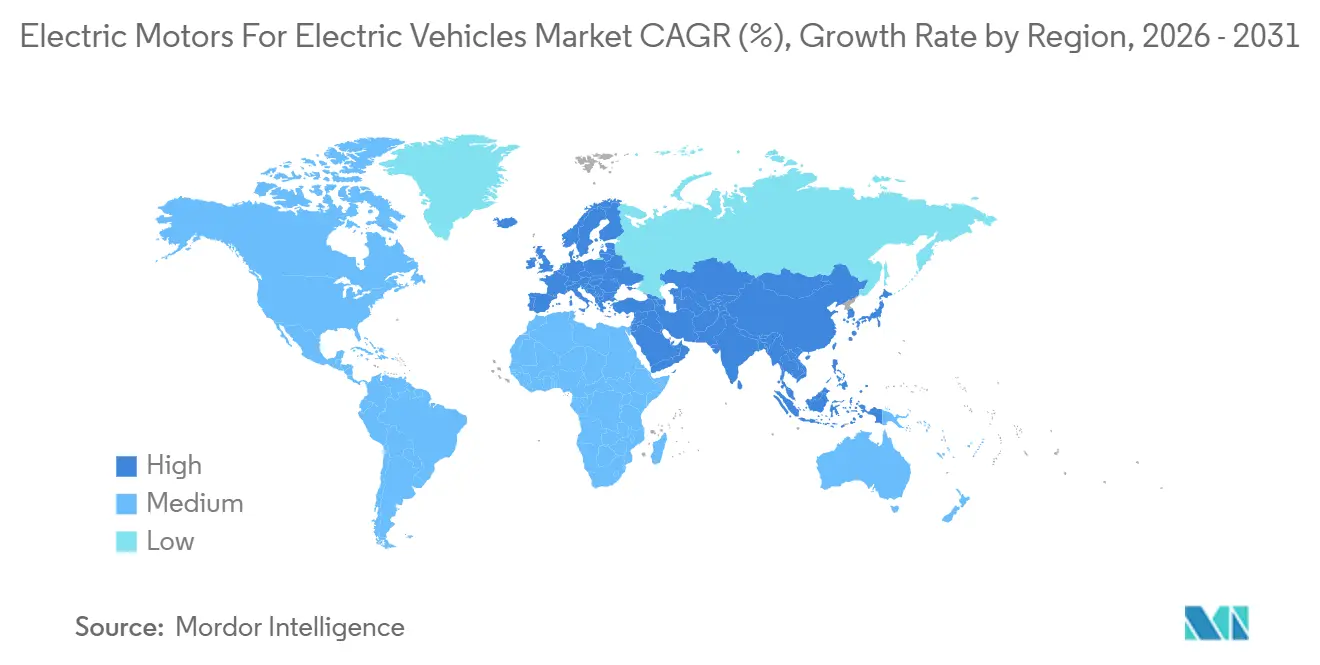
Éditions régionales
Paysage Concurrentiel
Concentration du Marché
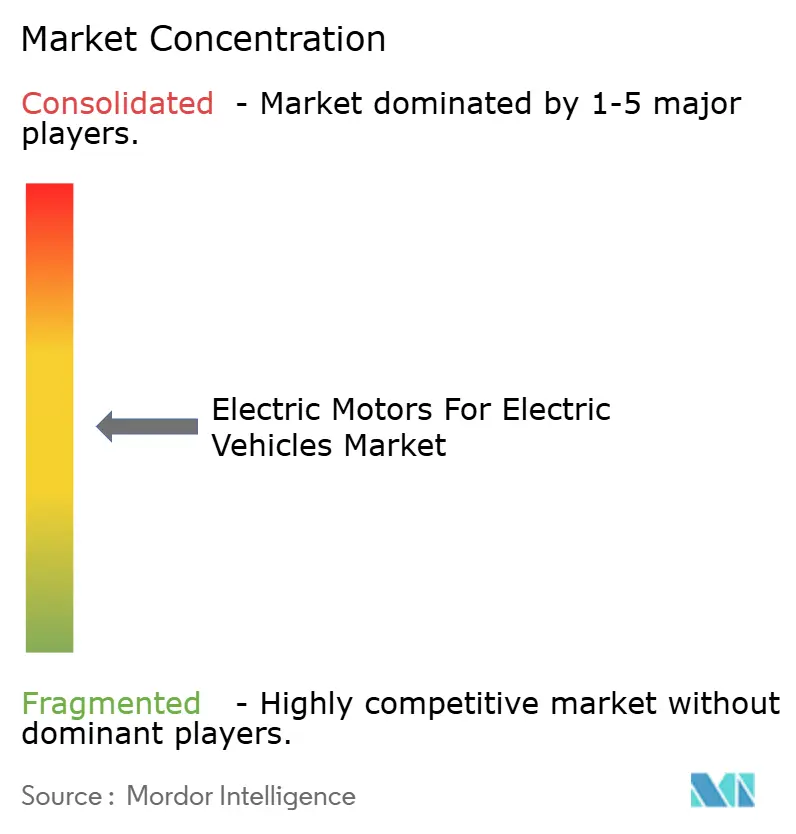
Le marché des moteurs pour véhicules électriques est modérément concentré au niveau des systèmes de rang 1. Nidec, BorgWarner, ZF Friedrichshafen, Magna International, Robert Bosch, AISIN, Schaeffler et Valeo sont les principaux fournisseurs. Tesla et BYD intègrent verticalement la production de moteurs de traction, réduisant les opportunités pour les fournisseurs indépendants. Les fournisseurs chinois, notamment Jing-Jin Electric Technologies, Shenzhen Inovance et Shanghai Edrive, se concurrencent sur les avantages de coût et les capacités de contenu local. Les fournisseurs occidentaux se différencient par des essieux électriques intégrés, des composants électroniques de puissance haute tension et une ingénierie de systèmes validée. Les fournisseurs chinois ont considérablement réduit les cycles de mise en production de nouveaux modèles.
L'activité concurrentielle se concentre de plus en plus sur le bobinage en épingle à cheveux, le refroidissement direct à l'huile et l'intégration d'onduleurs en carbure de silicium. La technologie de bobinage en S de BorgWarner et l'architecture AxTrax de ZF positionnent solidement les deux entreprises dans ces domaines. Magna fournit un système eDrive pour Chery depuis son usine de Wuhu. Ce développement souligne l'importance de la production localisée pour concourir aux programmes des équipementiers chinois. L'essieu électrique de Nidec, d'origine chinoise, pour une plateforme de véhicule électrique Toyota démontre de même comment les décisions d'approvisionnement influencent les attributions de plateformes. Les contrats de BorgWarner en Chine, en Corée du Sud et en Amérique du Nord illustrent son accent sur les programmes régionaux et les modules intégrés.
Des opportunités potentielles subsistent dans les moteurs haute puissance sans terres rares, les systèmes de moteurs-roues et les entraînements intégrés axés sur les coûts pour les applications de petite mobilité. MAHLE positionne sa plateforme MCT pour les applications lourdes sans terres rares. YASA a développé un prototype de moteur-roue haute puissance. Protean Electric est également présent dans le domaine de la technologie des moteurs-roues [3]. Equipmake et Turntide Technologies poursuivent des opportunités à flux axial dans les applications commerciales et hors route. Le marché des moteurs pour véhicules électriques récompense les fournisseurs qui combinent des conceptions de moteurs crédibles avec des capacités en refroidissement, onduleurs, boîtes de vitesses, fabrication et approvisionnement local.
Leaders du Secteur des Moteurs Électriques pour Véhicules Électriques
-
NIDEC CORPORATION
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs Électriques pour Véhicules Électriques Entreprises couvertes dans ce rapport
- NIDEC CORPORATION
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Magna International Inc.
- Robert Bosch GmbH
- BYD Company Limited
- DENSO CORPORATION
- AISIN CORPORATION
- Schaeffler AG
- Valeo
- Continental AG
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Johnson Electric Holdings Limited
- Magna Powertrain
- MAHLE GmbH
- Jing-Jin Electric Technologies Co., Ltd.
- Shenzhen Inovance Technology Co., Ltd.
- Shanghai Edrive Co., Ltd.
- Tesla, Inc.
- YASA Limited
- Equipmake Ltd.
- Protean Electric Limited
Développements industriels récents dans Marché des Moteurs Électriques pour Véhicules Électriques
- Septembre 2026 : MAHLE a présenté en avant-première le moteur électrique sans aimants permanents MCT à l'IAA Transportation 2026 à Hanovre, offrant une puissance de pointe de 370 kW et une efficacité de 95 % dans le cycle VECTO pour les véhicules commerciaux lourds. La conception élimine jusqu'à 3 kg d'aimants en terres rares par véhicule et réduit le poids total du système d'entraînement jusqu'à 10 kg par rapport à un PMSM comparable. Elle répond directement au risque d'approvisionnement en minéraux critiques pour les opérateurs de flottes.
- Août 2026 : BorgWarner a obtenu un contrat de module d'entraînement intégré de nouvelle génération avec un équipementier mondial, avec une production débutant en 2027. Le système intègre le commutateur de puissance GenIV Viper D, une boîte de vitesses coaxiale de nouvelle génération et un moteur refroidi à l'huile ciblant des exigences de performance exigeantes à haute densité de puissance.
Portée du Rapport Mondial sur le Marché des Moteurs Électriques pour Véhicules Électriques
Le Rapport sur le Marché des Moteurs Électriques pour Véhicules Électriques est segmenté par type de moteur, notamment BLDC, PMSM, induction CA, SRM et autres moteurs ; classe de véhicule, notamment 2-roues, 3-roues, voitures particulières, véhicules commerciaux et autres véhicules ; propulsion, notamment BEV, HEV, PHEV et FCEV ; puissance de sortie, notamment moins de 100 kW, 100–200 kW, 200–400 kW et plus de 400 kW ; et géographie, notamment l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique, le Moyen-Orient et l'Afrique. Les prévisions sont présentées en valeur et en volume.
Aperçu de la segmentation
Par Type de Moteur
| Moteur à Courant Continu sans Balais |
| Moteur Synchrone à Aimants Permanents |
| Moteur à Induction CA |
| Moteur à Réluctance Commutée |
| Autres Types de Moteurs |
Par Classe de Véhicule
| Deux-Roues |
| Trois-Roues |
| Voitures Particulières |
| Véhicules Commerciaux |
| Hors Route et Autres |
Par Propulsion
| Véhicule Électrique à Batterie |
| Véhicule Hybride Électrique |
| Véhicule Hybride Rechargeable |
| Véhicule Électrique à Pile à Combustible |
Par Puissance de Sortie
| Moins de 100 kW |
| 100 kW à 200 kW |
| 200 kW à 400 kW |
| Plus de 400 kW |
Par Géographie
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Moteur | Moteur à Courant Continu sans Balais | |
| Moteur Synchrone à Aimants Permanents | ||
| Moteur à Induction CA | ||
| Moteur à Réluctance Commutée | ||
| Autres Types de Moteurs | ||
| Par Classe de Véhicule | Deux-Roues | |
| Trois-Roues | ||
| Voitures Particulières | ||
| Véhicules Commerciaux | ||
| Hors Route et Autres | ||
| Par Propulsion | Véhicule Électrique à Batterie | |
| Véhicule Hybride Électrique | ||
| Véhicule Hybride Rechargeable | ||
| Véhicule Électrique à Pile à Combustible | ||
| Par Puissance de Sortie | Moins de 100 kW | |
| 100 kW à 200 kW | ||
| 200 kW à 400 kW | ||
| Plus de 400 kW | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de moteurs pour véhicules électriques ?
La croissance de la production de véhicules électriques, les réglementations sur les émissions et la demande de groupes motopropulseurs électriques efficaces sont les principaux facteurs soutenant la demande jusqu'en 2031.
Quel type de moteur domine les applications de véhicules électriques ?
Les moteurs synchrones à aimants permanents détenaient une part de 59,24 % en 2025, car ils offrent une forte densité de puissance et une efficacité pour les véhicules particuliers.
Pourquoi les moteurs à induction CA suscitent-ils de l'intérêt ?
Les moteurs à induction CA devraient croître à un CAGR de 9,92 % jusqu'en 2031, car ils évitent la dépendance aux aimants en terres rares.
Quelle catégorie de véhicule connaît la croissance la plus rapide ?
Les deux-roues devraient croître à un CAGR de 15,22 % jusqu'en 2031, portés par la demande en Inde et en Asie du Sud-Est.
Quel rôle jouent les systèmes 800 V dans les groupes motopropulseurs électriques ?
Les systèmes 800 V soutiennent un fonctionnement à haute puissance, une efficacité améliorée et des conceptions d'essieux électriques intégrés, mais ils nécessitent des composants d'isolation et d'électronique de puissance plus exigeants.