
Taille et parts du marché de la construction résidentielle en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 18.80 Milliards de dollars |
| Taille du Marché (2026) | 20.32 Milliards de dollars |
| Taille du Marché (2031) | 29.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.09 % |
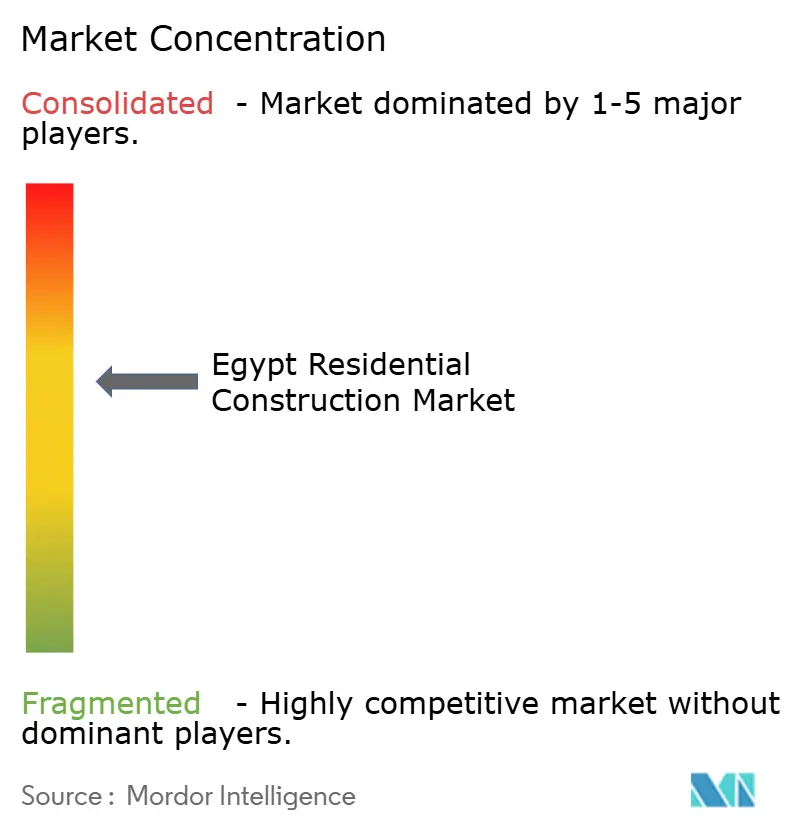
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle en Égypte par Mordor Intelligence
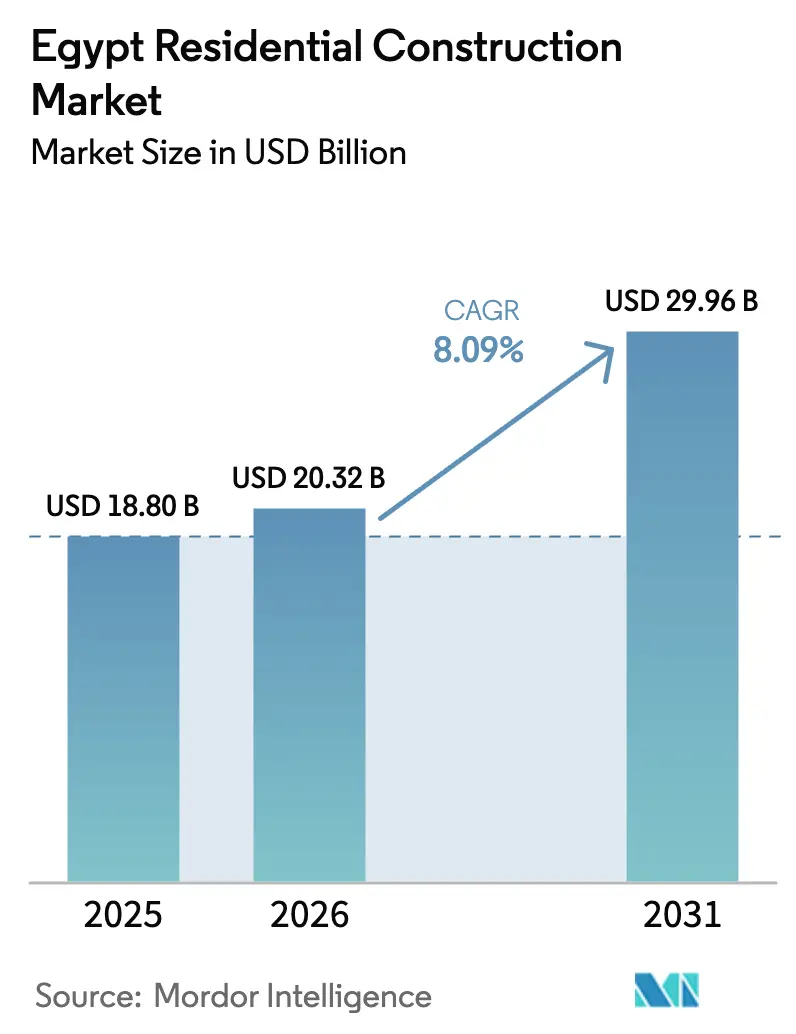
La taille du marché de la construction résidentielle en Égypte devrait croître de 18,80 milliards USD en 2025 à 20,32 milliards USD en 2026, avec une prévision d'atteindre 29,96 milliards USD d'ici 2031 à un TCAC de 8,09 % sur la période 2026-2031. Cette dynamique est portée par des mégaprojets à l'initiative du gouvernement, d'importants réservoirs de capitaux privés et des flux réguliers d'investissements directs étrangers. La formation soutenue de ménages, un déficit persistant de 1,5 million d'unités et des subventions hypothécaires ciblées maintiennent une demande structurelle, même lorsque les conditions macroéconomiques se durcissent. Le développement rapide de la Nouvelle Capitale Administrative et d'autres villes-corridors attire entrepreneurs, fournisseurs et investisseurs vers de grands projets phasés offrant des flux de trésorerie prévisibles et une échelle technologique. La volatilité monétaire ajoute une pression sur les coûts ; toutefois, la capacité nationale de production d'acier, les ajustements tarifaires et le recours accru aux systèmes modulaires limitent les perturbations de la chaîne d'approvisionnement.
Principaux enseignements du rapport
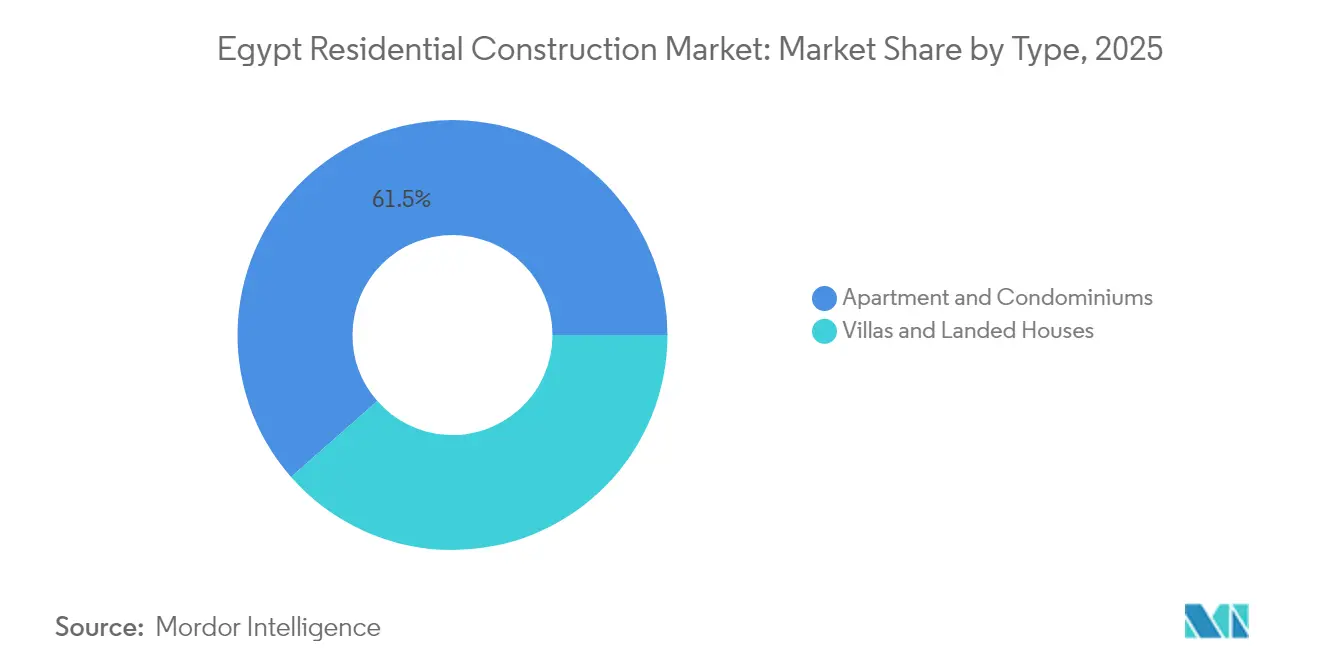
- Par type, les appartements et copropriétés représentaient 61,48 % des parts du marché de la construction résidentielle en Égypte en 2025, tandis que les villas et maisons individuelles devraient progresser à un TCAC de 8,67 % jusqu'en 2031.
- Par type de construction, la nouvelle construction représentait 77,30 % de la taille du marché de la construction résidentielle en Égypte en 2025 ; le segment rénovation avance à un TCAC de 8,55 % jusqu'en 2031.
- Par méthode de construction, les techniques traditionnelles sur site captaient 84,20 % des parts de revenus en 2025 ; les méthodes modernes de construction affichent la plus forte croissance avec un TCAC de 8,92 %.
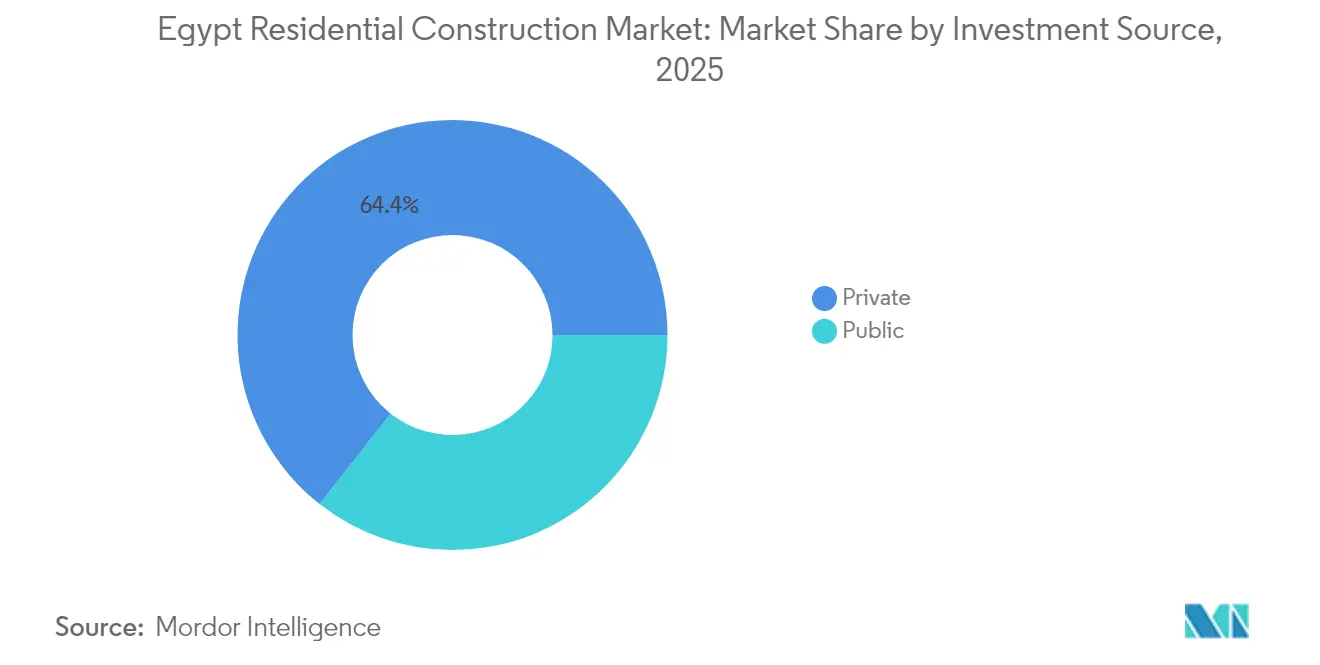
- Par source d'investissement, le segment privé était en tête avec 64,40 % des parts du marché de la construction résidentielle en Égypte en 2025, tandis que les dépenses publiques enregistrent le TCAC le plus rapide à 10,18 %.
- Par région, le Grand Caire représentait 40,55 % des parts de revenus en 2025 ; le reste de l'Égypte est la zone géographique à la croissance la plus rapide avec un TCAC de 9,05 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction résidentielle en Égypte
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de logement social soutenus par le gouvernement | +2.1% | National, concentration dans le Grand Caire et les nouvelles communautés urbaines | Moyen terme (2-4 ans) |
| Formation rapide de ménages dépassant l'offre | +1.8% | Grand Caire, Alexandrie, centres urbains à l'échelle nationale | Long terme (≥ 4 ans) |
| Réformes du refinancement hypothécaire | +1.5% | National, gains initiaux dans les nouvelles communautés urbaines | Court terme (≤ 2 ans) |
| Nouvelle Capitale Administrative et pôles de mégalopoles | +1.4% | Région du Grand Caire, côte nord | Moyen terme (2-4 ans) |
| Demande portée par les envois de fonds des expatriés | +0.9% | Côte nord, Nouveau Caire, quartiers haut de gamme | Moyen terme (2-4 ans) |
| Adoption du préfabriqué et du modulaire | +0.8% | Nouvelles communautés urbaines, logements gouvernementaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les programmes de logement social soutenus par le gouvernement reconfigurent le développement urbain
Les programmes nationaux de logement allouent 100 milliards EGP pour la construction de 600 000 unités et ont déjà livré 246 000 logements tout en améliorant 130 zones informelles, ancrant la demande d'immeubles d'appartements standardisés de hauteur moyenne pouvant être reproduits rapidement[1]Mohamed Sabry, "Le gouvernement alloue 100 milliards EGP au logement social," ahramonline.com. Cette ampleur réoriente l'attention des entrepreneurs vers des conceptions à fort volume et rentables, et ouvre le marché de la construction résidentielle en Égypte aux fournisseurs de panneaux préfabriqués, de ciment bas carbone et de systèmes de comptage intelligents. Des critères d'accès à la propriété tenant compte du genre, soutenus par un prêt de 500 millions USD de la Banque mondiale, influencent la taille des unités et les services communautaires, incitant les promoteurs à intégrer des structures d'accueil pour enfants et des espaces publics plus sûrs. Le complexe Al-Asmarat de 7 440 unités, accueillant 100 000 résidents, valide la viabilité du modèle et fixe des références pour les sites futurs. Ensemble, ces programmes déplacent l'attention du luxe résidentiel fermé vers le logement de masse répondant aux seuils d'accessibilité financière sans sacrifier la qualité de construction.
La formation rapide de ménages dépassant l'offre crée une demande structurelle
La population égyptienne devrait approcher les 127 millions d'habitants d'ici 2030, nécessitant 700 000 nouvelles unités par an, contre une capacité de livraison actuelle de 500 000 unités[2]Personnel de la Banque mondiale, "Mise à jour sur le déficit de logements en Égypte," worldbank.org . Cet écart persistant ancre une croissance à long terme dans le marché de la construction résidentielle en Égypte, garantissant des flux de travail stables pour les constructeurs et les corps de métier associés. Les établissements informels abritent 40 % des résidents du Caire, générant des flux parallèles de projets de nouvelle construction et de réaménagement sur site. Le dividende démographique fournit également de la main-d'œuvre : la construction emploie déjà plus de 4 millions de travailleurs directs et 3 millions supplémentaires dans des rôles de soutien, atténuant le risque d'inflation salariale tout en renforçant la consommation de matériaux de construction. Les prêts hypothécaires sur 30 ans à 3 % d'intérêt élargissent l'éligibilité des primo-accédants, transformant ainsi la demande latente en ventes contractualisées plutôt qu'en intentions spéculatives.
Les réformes du refinancement hypothécaire libèrent la demande latente
La Banque centrale alloue 10 milliards EGP pour subventionner les prêts à long terme destinés aux acheteurs à revenus faibles et moyens, avec des taux plafonnés à 3 %, réduisant les mensualités et élargissant le bassin d'emprunteurs qualifiés. La législation complémentaire prévue par la loi n° 194 de 2020 modernise les marchés du crédit et permet aux prêteurs de technologie financière d'émettre des micro-prêts hypothécaires. La facilité de liquidité secondaire de l'Égypte, inspirée du modèle malaisien Cagamas, promet de recycler les actifs hypothécaires et de maintenir la fluidité des bilans bancaires, bien que son impact reste encore embryonnaire. L'adoption initiale est la plus forte dans les nouvelles communautés urbaines où des titres fonciers clairs accélèrent l'approbation des prêts, tandis que les quartiers des villes historiques restent à la traîne en raison de difficultés documentaires persistantes. Néanmoins, le marché de la construction résidentielle en Égypte bénéficie de la titrisation des prêts hypothécaires par les financiers, offrant aux promoteurs une prise ferme assurée et des cycles en fonds de roulement réduits.
La Nouvelle Capitale Administrative et les corridors de mégalopoles transforment le développement régional
La Nouvelle Capitale Administrative d'une valeur de 58 milliards USD s'étend sur 270 miles carrés et est conçue pour accueillir 6,5 millions d'habitants. La phase I loge déjà 48 000 fonctionnaires, générant une demande de navetteurs pour les quartiers satellites et les zones de chalandise mixtes. Les infrastructures intelligentes — du refroidissement urbain à la gestion automatisée des déchets — élèvent les spécifications de référence pour les projets à venir, poussant les entrepreneurs vers des outils numériques et des matériaux économes en énergie. Les complexes parallèles de la côte nord tels que New Alamein et le projet Ras El-Hekma à 35 milliards USD reproduisent ce modèle, assurant une diversification géographique du marché de la construction résidentielle en Égypte. La connectivité via le train à grande vitesse et les autoroutes modernisées multiplie davantage les parcelles résidentielles le long des corridors de transit, ancrant l'activité de construction dans un système urbain à plusieurs nœuds plutôt qu'une seule métropole.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flambée des coûts des matériaux liée aux fluctuations monétaires | −2.8% | National, aigu dans les projets dépendant des importations | Court terme (≤ 2 ans) |
| Retards d'enregistrement foncier et d'obtention de permis | −2.2% | National, sévère dans les quartiers urbains anciens | Moyen terme (2-4 ans) |
| Liquidité intérieure limitée pour les promoteurs | −1.7% | National, les constructeurs de taille intermédiaire sont les plus exposés | Court terme (≤ 2 ans) |
| Risque de dépendance aux systèmes de construction importés | −1.8% | National, affecte les segments haut de gamme et commerciaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La flambée des coûts des matériaux liée aux fluctuations monétaires met à l'épreuve la viabilité des projets
La livre égyptienne a perdu 70 % de sa valeur depuis mars 2022, augmentant le prix local des équipements importés, des ascenseurs et des articles de finition, même si les prix mondiaux des billettes se sont assouplis. Les promoteurs prévoient une hausse de 10 à 30 % des coûts des intrants en 2025, comprimant les marges sur les contrats à prix fixe. La capacité annuelle de production d'acier de l'Égypte, de 9,8 millions de tonnes, atténue l'exposition, et le taux d'utilisation de 50 % du secteur cimentier offre une marge de montée en cadence de l'offre ; pourtant, les systèmes MEP spécialisés dépendent encore d'importations libellées en dollars. La transition de la Banque centrale vers un taux de change flottant libre devrait réduire les écarts avec le marché noir, mais les pics de coûts affectent la faisabilité des projets plus vite que les prix des appels d'offres ne peuvent s'ajuster. Les ajustements tarifaires sur les importations de fer apportent un soulagement temporaire, bien que l'incertitude incite les entrepreneurs à se couvrir par des achats échelonnés ou des clauses d'indexation.
Les lenteurs bureaucratiques d'enregistrement foncier et d'obtention de permis freinent la vélocité du développement
L'obtention d'un titre clair et de permis de construire peut ajouter 6 à 12 mois par rapport aux normes régionales, en particulier dans les villes centrales où plusieurs agences partagent la supervision. Bien que la procédure accélérée « Licence dorée » existe pour les projets stratégiques, son exécution varie selon la gouvernorat, limitant son impact au-delà des cas médiatiques. Les promoteurs plus modestes font face à des couches de contrôle de sécurité et à des barèmes de frais qui érodent le fonds de roulement et découragent les nouveaux entrants, conduisant à une concurrence plus étroite et à une potentielle inflation des coûts pour les acheteurs. Les cadastres numériques et les guichets uniques sont en cours de déploiement, mais leur mise en œuvre complète reste une perspective à moyen terme. Tant que les procédures ne se simplifient pas, le marché de la construction résidentielle en Égypte absorbe les retards bureaucratiques comme un coût quasi fixe intégré dans les prix de vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type : les appartements portent le volume tandis que les villas captent la croissance haut de gamme
Les appartements ont généré la plus grande part de revenus, représentant 61,48 % des parts du marché de la construction résidentielle en Égypte en 2025 et ancrant la taille du marché de la construction résidentielle en Égypte grâce à des immeubles de hauteur moyenne à forte densité dans le Grand Caire. La demande découle de l'accessibilité financière, des modèles de conception gouvernementaux et de la nécessité de maximiser les terrains urbains rares. Les promoteurs privilégient les tours d'appartements pré-vendues pour monétiser les flux de trésorerie tôt, en s'appuyant sur des versements échelonnés qui réduisent la dépendance au financement bancaire. Les programmes de logement social amplifient la tendance en standardisant des conceptions de quatre à dix étages qui rationalisent les achats et la formation de la main-d'œuvre. Les ménages de la population active urbaine, en particulier les jeunes générations, choisissent les formats en copropriété à proximité des pôles d'emploi pour réduire les temps de trajet et accéder aux transports en commun.
Les villas et maisons individuelles, bien que représentant une base plus petite, affichent le TCAC le plus rapide à 8,67 % grâce à de méga-développements côtiers tels que Ras El-Hekma qui attirent les Égyptiens et les expatriés à haute valeur nette. Des prix dépassant 8 000 USD par mètre carré à New Alamein soutiennent des marges bénéficiaires qui subventionnent les infrastructures dans les districts d'appartements adjacents. Les promoteurs combinent hospitalité de marque et accès à des plages privées, convertissant les préférences de style de vie en réservations en prélancement qui se vendent souvent en totalité en quelques jours. Les envois de fonds et l'assouplissement des règles de propriété étrangère approfondissent le bassin d'acheteurs, tandis que l'amélioration des liaisons routières réduit le temps de trajet entre Le Caire et la Méditerranée. Par conséquent, les projets de villas équilibrent de plus en plus la domination volumique des appartements, créant un marché de la construction résidentielle en Égypte à deux vitesses qui dessert à la fois les segments de masse et haut de gamme.


Par type de construction : la nouvelle construction domine tandis que la rénovation s'accélère
Les nouvelles constructions représentaient 77,30 % de la taille du marché de la construction résidentielle en Égypte en 2025, portées par un arriéré de 1,5 million d'unités qui positionne la livraison résidentielle comme une infrastructure essentielle. Les sites en développement vierge dans la Nouvelle Capitale Administrative et les 37 villes intelligentes planifiées permettent aux maîtres d'ouvrage d'intégrer les réseaux d'utilités, les réseaux d'énergie renouvelable et les plateformes numériques dès le premier jour, réduisant les coûts du cycle de vie pour les occupants et les municipalités. Les agences étatiques regroupent les immeubles résidentiels avec des écoles et des hôpitaux, garantissant une viabilité communautaire immédiate et donc une absorption des ventes plus rapide. Les entrepreneurs bénéficient d'un séquençage prévisible et d'économies d'échelle dans l'approvisionnement en matériaux.
La rénovation, bien que de moindre ampleur, devrait dépasser le PIB avec un TCAC de 8,55 %, car les quartiers anciens nécessitent des mises à niveau parasismiques, des rénovations d'efficacité énergétique et des réhabilitations de façades. Le projet Gheit El-Enab à Alexandrie montre qu'un financement mixte — subventions municipales et fonds propres des promoteurs — peut transformer des bâtiments dangereux tout en préservant l'identité du quartier. L'application des codes énergétiques pousse les propriétaires à installer des fenêtres à double vitrage, des chauffe-eau solaires et un éclairage LED, générant une demande en main-d'œuvre qualifiée pour la rénovation et en produits spécialisés. Des instruments de financement tels que les prêts hypothécaires verts commencent à apparaître, facilitant l'investissement des propriétaires dans des améliorations. À mesure que les cœurs urbains se densifient, la rénovation devient une alternative rentable au déménagement, assurant une contribution régulière au marché de la construction résidentielle en Égypte.
Par méthode de construction : les méthodes conventionnelles prédominent malgré l'innovation moderne
Les méthodes traditionnelles à forte intensité de main-d'œuvre sur site représentaient encore 84,20 % des parts en 2025, soutenues par une main-d'œuvre abondante, une expertise établie des entrepreneurs et des chaînes d'approvisionnement bien ancrées. Les grands constructeurs égyptiens développent leurs opérations grâce à la spécialisation des corps de métier et aux réseaux de sous-traitants, leur permettant de gérer simultanément des mégaprojets sans conflit de ressources. La visibilité des coûts et la familiarité des prêteurs maintiennent les techniques conventionnelles comme choix par défaut sur la plupart des projets de marché intermédiaire. Pourtant, les plafonds de productivité et les niveaux de déchets incitent à un changement progressif.
Les méthodes modernes de construction, en expansion à un TCAC de 8,92 %, comprennent les éléments préfabriqués, les modules volumétriques et des projets pilotes d'impression 3D émergents. La modélisation des données du bâtiment (BIM), capable de réduire les reprises de travaux jusqu'à 20 %, gagne du terrain à mesure que les promoteurs cherchent à réduire les contingences. Les usines produisant des panneaux de façade pour la Nouvelle Capitale Administrative réduisent les délais de montage, libérant les grues plus tôt pour les corps de métier suivants. Les premiers adoptants signalent des primes d'assurance plus faibles car la fabrication de précision réduit les accidents sur site. L'investissement initial élevé et le besoin de techniciens qualifiés tempèrent l'adoption de masse, mais les délais de livraison des logements publics et les indicateurs de durabilité garantissent une pénétration régulière dans le secteur de la construction résidentielle en Égypte.
Par source d'investissement : les capitaux privés en tête tandis que les dépenses publiques s'accélèrent
Les promoteurs privés détenaient 64,40 % des dépenses de 2025, portés par des financements de consortiums bancaires tels que la facilité Badya de 10,3 milliards EGP qui sous-tend la livraison de villes intelligentes en plusieurs phases. Des groupes diversifiés tels que TMG déploient la trésorerie interne issue de préventes record pour financer l'acquisition de terrains, réduisant ainsi l'effet de levier et l'exposition aux taux d'intérêt. Les investisseurs étrangers élargissent leur empreinte grâce à des engagements phares — l'investissement émirati de 35 milliards USD à Ras El-Hekma en tête — apportant des devises fortes et une image de marque internationale qui dérisquent la commercialisation.
L'investissement public, progressant à un TCAC de 10,18 %, se concentre sur le logement social et les infrastructures catalytiques. Les ministères regroupent transports, services publics et équipements civiques en packages clés en main qui réduisent les coûts d'exploitation pour les résidents tout en encourageant l'investissement privé en comblement. Les objectifs de Vision 2030 du gouvernement prévoient que la participation du secteur privé dépasse 50 % de l'investissement national, mais les méga-projets financés par des fonds souverains restent essentiels. Cet équilibre complémentaire protège le marché de la construction résidentielle en Égypte des fluctuations budgétaires abruptes et maintient les pipelines d'appels d'offres diversifiés selon les tranches de revenus.
Par région : le Grand Caire domine tandis que les zones côtières stimulent la croissance
Le Grand Caire a contribué à hauteur de 40,55 % des parts du marché de la construction résidentielle en Égypte en 2025 en raison de son rôle de centre administratif et économique. Le déménagement des ministères vers la Nouvelle Capitale Administrative maintient une demande régulière d'unités pour les fonctionnaires et les prestataires de services, tandis que les extensions du métro améliorent la connectivité est-ouest. Les enclaves haut de gamme du Nouveau Caire et du 6ème octobre absorbent les acheteurs de la classe moyenne aspirant à des environnements résidentiels sécurisés et à des écoles internationales. La visibilité du pipeline de l'offre encourage les prêteurs à proposer des packages hypothécaires compétitifs, maintenant la liquidité sur le marché de la revente.
Le reste de l'Égypte affiche le TCAC le plus élevé de 9,05 % jusqu'en 2031, principalement dans les corridors de la côte nord et du désert occidental. Le panorama de New Alamein et le projet SouthMED de TMG établissent un nouveau repère pour la vie côtière intégrée, combinant tourisme, commerce de détail et pôles médicaux pour soutenir la résidence permanente. À l'intérieur des terres, le nouveau canal du Delta long de 114 kilomètres libère des terres agricoles et favorise le développement de villes annexes qui élargissent l'empreinte géographique du marché de la construction résidentielle en Égypte. Alexandrie et Gizeh captent les budgets de rénovation et de réaménagement de friches urbaines, assurant une croissance équilibrée entre les districts pionniers et les centres métropolitains matures.
Analyse géographique
La présence prépondérante du Grand Caire repose sur un programme de délocalisation de la capitale de 58 milliards USD qui injecte une demande continue de logements pour la fonction publique et ancre des projets privés auxiliaires. Les liaisons ferroviaires à grande vitesse réduisent les temps de trajet vers les villes satellites, permettant aux ménages plus jeunes d'accepter des trajets plus longs en échange d'un parc immobilier moderne. Des ensembles de logements sociaux tels qu'Al-Asmarat fournissent 7 440 unités et illustrent la capacité du gouvernement à reloger les résidents des établissements informels sans déplacer les activités connexes, renforçant la confiance sociale. La demande de bureaux de catégorie A débordant de la Nouvelle Capitale Administrative encourage les développements à usage mixte qui placent des tours résidentielles au-dessus de socles commerciaux.
Alexandrie et Gizeh combinent les dépenses de rénovation urbaine avec la préservation du patrimoine. Le plan de travaux publics d'Alexandrie de 39 milliards EGP sur cinq ans modernise les réseaux d'utilités et stabilise les structures du front de mer, rehaussant ainsi le plafond pour une densification plus élevée en comblement urbain. Gizeh tire parti de sa proximité avec le marché de l'emploi du Caire et le Grand Musée égyptien pour attirer les travailleurs du tourisme résidentiel qui préfèrent les maisons de ville en banlieue proches des échangeurs de la rocade. Les mandats d'efficacité énergétique dans les deux gouvernorats génèrent une activité de rénovation qui compense tout ralentissement des lancements en développement vierge.
Le reste de l'Égypte gagne en dynamisme à mesure que les améliorations des autoroutes réduisent les temps de trajet vers les stations balnéaires de la mer Rouge et de la Méditerranée. Ras El-Hekma et New Alamein attirent des urbanistes mondiaux et des architectes de renom, insufflant une diversité architecturale dans le marché de la construction résidentielle en Égypte. Les gouvernorats intérieurs tirent parti de la migration rural-urbain, notamment le long du nouveau canal du Delta, où des agrovilles pilotes intègrent des logements pour travailleurs, des silos et des services communautaires. Les objectifs gouvernementaux visant à doubler à 12 % la part de la population résidant dans de nouvelles communautés urbaines d'ici 2030 impliquent une allocation soutenue de budgets fonciers et d'infrastructure. Ensemble, ces dynamiques diffusent l'investissement résidentiel au-delà du Caire, réduisant le risque de concentration et favorisant l'équilibre économique régional.
Paysage réglementaire
L'activité de construction résidentielle en Égypte est façonnée par un modèle de développement urbain piloté par l'État et supervisé par des entités telles que le ministère du Logement, des Services publics et des Communautés urbaines, ainsi que par l'action parlementaire qui affecte les règles relatives au foncier, au développement et aux transactions. En janvier 2025, des amendements à la loi sur les terres désertiques ont permis la pleine propriété étrangère des terrains pour les projets d'investissement, ce qui renforce le rôle des grandes communautés planifiées et des projets côtiers dans le pipeline de développement.
En 2026, l'attention politique s'est déplacée vers la formalisation de la gouvernance de l'écosystème de la promotion immobilière et l'amélioration de la discipline de marché. La législation en projet, discutée publiquement, comprend la création d'un organisme unifié pour les promoteurs avec une classification selon les capacités financières et techniques, des propositions pour un régulateur immobilier indépendant relevant du Premier ministre, et des mises à jour des Unions d'occupants pour renforcer la collecte des frais d'entretien et isoler les fonds de maintenance des comptes de construction. Des mesures parallèles à l'étude portent également sur la numérisation du courtage et l'exigence de paiements bancaires pour les transactions immobilières afin de freiner l'intermédiation non autorisée et d'améliorer la traçabilité.
Paysage concurrentiel
La concentration du marché est modérée. Les poids lourds tels que Talaat Moustafa Group ont enregistré une hausse de 310 % de leurs bénéfices au premier semestre 2024, soutenus par des revenus de 17 milliards EGP et des engagements de 21 milliards USD sur la côte nord. Le carnet de commandes de Hassan Allam Holding a gonflé à 5,5 milliards USD, témoignant de l'évolutivité des services EPC dans les domaines du logement, des infrastructures et des services publics. Palm Hills a obtenu le plus grand financement immobilier d'Égypte — un prêt syndiqué de 10,3 milliards EGP — pour financer son projet Badya de 3 000 acres, démontrant l'appétit des créanciers pour les projets phares, même en période de volatilité monétaire.
L'adoption technologique distingue les leaders. La coentreprise à enseigne Nobu de SODIC intègre hospitalité et résidences, exploitant la modélisation des données du bâtiment (BIM) pour comprimer les cycles de conception de 20 % et réduire les écarts de matériaux de 44 % (itcon.org). Hassan Allam pilote la pose robotisée d'armatures, réduisant les taux d'accidents et satisfaisant aux exigences croissantes des appels d'offres en matière d'ESG. Les promoteurs de taille intermédiaire sans accès à un financement à faible coût se tournent vers la rénovation et le comblement urbain, des niches moins gourmandes en capitaux mais toujours rentables si l'expertise des processus est solide.
Les alliances stratégiques se poursuivent. L'engagement de 35 milliards USD d'ADQ (basé aux Émirats arabes unis) pour Ras El-Hekma associe les capitaux du Golfe aux terres et à la main-d'œuvre égyptiennes, tandis que l'annonce de 5 milliards USD du Fonds public d'investissement saoudien signale un intérêt multi-pays pour les rendements résidentiels égyptiens. Les entrepreneurs forment des coentreprises avec des fabricants modulaires spécialisés pour respecter les délais des mégaprojets, diversifiant ainsi les risques et les connaissances. Malgré une rivalité intensifiée, les réserves foncières, la maîtrise réglementaire et les relations de crédit maintiennent les opérateurs historiques en avance, mais la concurrence ouverte dans les services de villes intelligentes offre des points d'entrée aux PME axées sur la technologie.
Leaders du secteur de la construction résidentielle en Égypte
Orascom Construction
BIC for Contracting & Construction
Consolidated Contractors Company
Detac
Palm Hills Developments
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de livraison à grande échelle et le soutien formel au crédit continuent de créer des opportunités pour des formats de logement standardisés et reproductibles, ainsi que pour des modèles d'exécution qui compriment les délais. Le pipeline de logements sociaux soutenu par le gouvernement (100 milliards EGP alloués pour 600 000 unités, avec 246 000 livrées selon le contexte du rapport) soutient des solutions industrialisées telles que les composants préfabriqués, les assemblages modulaires et les flux de travail de construction numérique, en particulier dans les nouvelles communautés urbaines où des titres de propriété plus clairs améliorent l'absorption. Du côté du financement, la Banque centrale d'Égypte a soutenu des initiatives de prêts hypothécaires subventionnés (allocation de 10 milliards EGP et prêts à long terme à 3 % selon le contexte du rapport), et la baisse du taux directeur de février 2026 ajoute un signal à court terme indiquant que les conditions d'emprunt locales sont activement gérées.
L'opportunité de marché suit également l'ampleur et la bancabilité de l'écosystème plus large des mégaprojets en Égypte, qui aide les entrepreneurs à renforcer leur capacité et soutient la localisation de la chaîne d'approvisionnement pertinente pour la livraison résidentielle. Orascom Construction a divulgué un carnet de commandes supérieur à 9,0 milliards USD à la fin de décembre 2025, indiquant une demande d'exécution multi-projets continue qui soutient l'investissement dans les flottes d'équipements, l'expertise en ingénierie et le développement des sous-traitants. Les réformes de gouvernance en cours de rédaction en 2026, y compris la classification des promoteurs et des contrôles de transaction plus stricts, créent en outre une ouverture pour les promoteurs conformes, les prêteurs et les plateformes immobilières capables de documenter les projets, de gérer des flux de type dépôt en fiducie pour l'entretien, et de standardiser les processus de vente dans les corridors d'expansion du Caire et les destinations côtières.
Développements récents du secteur
- Mars 2026 : Orascom Construction a signé un accord d'achat d'électricité (PPA) avec la Egyptian Electricity Transmission Company pour développer un parc éolien de 900 MW près de Ras Shokeir, dans le golfe de Suez, dans le cadre d'un modèle de construction-propriété-exploitation de 25 ans, avec une clôture financière attendue début T3 2026. Le projet renforce la capacité renouvelable à l'échelle des infrastructures et signale l'appétit pour le financement EPC des mégaprojets.
- Novembre 2025 : Consolidated Contractors Company a signé un contrat de construction dépassant 12 milliards EGP avec The Saudi Egyptian Developers pour le projet Central au Nouveau Caire, avec un calendrier de construction de quatre ans débutant en novembre 2025. Cette attribution témoigne d'une expansion urbaine de grande valeur soutenue et d'une collaboration transfrontalière entre entrepreneurs dans l'axe de la mégapole du Caire.
- Novembre 2025 : Consolidated Contractors Company a signé un contrat avec Elm Developments d'une valeur de 3,5 milliards EGP pour la construction du projet Elm Tree dans la ville du 6 octobre. Ce contrat montre l'implication continue de CCC dans des projets résidentiels de premier plan et une exécution à grande échelle dans les corridors périurbains.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la construction résidentielle en Égypte représente la valeur de l'activité de construction résidentielle réalisée dans le pays, couvrant les dépenses liées à la construction et à la modernisation du parc de logements, mesurées en USD pour une comparaison cohérente dans le temps.
Exclusions du périmètre : ce dimensionnement exclut les transactions foncières résidentielles pures et les frais de courtage immobilier ou de gestion de propriété autonomes qui ne reflètent pas des travaux de construction.
Aperçu de la segmentation
- Par type
- Appartements et copropriétés
- Villas et maisons individuelles
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Méthodes traditionnelles sur site
- Méthodes modernes de construction (préfabriqué, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par région (Égypte)
- Grand Caire
- Alexandrie
- Gizeh
- Reste de l'Égypte
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et fixer des garde-fous réalistes pour la demande, l'offre et les prix. Des sources publiques telles que les publications du CAPMAS, les bulletins statistiques de la Banque centrale d'Égypte, les mises à jour des programmes du ministère du Logement, et les séries macroéconomiques du FMI et de la Banque mondiale nous ont aidés à aligner l'activité du logement avec les tendances de revenus, l'inflation et les cycles d'investissement.
Nous avons également examiné des documents provenant d'organismes sectoriels et de portails de données publiques, y compris les mises à jour sur les permis de construire et la livraison de logements lorsqu'elles étaient disponibles, puis les avons recoupées avec les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique locale crédible pour les calendriers de projets et les signaux budgétaires. Lorsque le modèle en dépendait, des abonnements payants pour l'intelligence financière des entreprises, les flux commerciaux au niveau des expéditions pour les principaux intrants de construction, et les bases de données de brevets ont été utilisés pour vérifier les ajouts de capacité et les changements technologiques. Les sources listées ici sont uniquement illustratives, et de nombreux autres documents publics et jeux de données ont été examinés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des hypothèses documentaires et combler les lacunes que les jeux de données publiques n'expliquent pas entièrement, notamment sur l'intensité de la rénovation, les transitions de l'informel vers le formel, et l'escalade des coûts sur les chantiers actifs. Nous avons échangé avec un mélange de promoteurs, d'entrepreneurs, de consultants, de distributeurs de produits de construction et d'acteurs du financement dans les principaux centres de demande et les nouvelles villes à croissance rapide, puis avons réconcilié les divergences avant de finaliser les hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 18 % | Managers : 54 % |
Dimensionnement et prévision du marché
Notre dimensionnement débute par une construction descendante où la demande de construction est reconstituée à partir des signaux d'activité du logement en Égypte et de la capacité de dépense, puis les totaux sont répartis vers les travaux résidentiels sur la base de répartitions observables et de retours de terrain. Pour garder les chiffres exploitables, nous corroborons les résultats par des vérifications ascendantes sélectives, y compris des constructions de coûts de projets échantillonnés et des points de prix au niveau des canaux multipliés par des volumes probables, puis nous ajustons lorsqu'ils dévient du tableau macroéconomique.
Les principales données utilisées dans le modèle comprennent le rythme des nouvelles unités par rapport à la formation des ménages, la part de la nouvelle construction par rapport à l'activité de rénovation, les évolutions typiques du coût par mètre carré (liées à l'inflation et aux fluctuations monétaires), l'intensité des prêts hypothécaires et des subventions pour le logement abordable, et le calendrier des grandes phases d'expansion urbaine qui mobilisent main-d'œuvre et matériaux. Pour les prévisions, nous avons exécuté des analyses de scénarios autour de l'inflation et de la répercussion du taux de change, puis utilisé des avis d'experts sur la rapidité de normalisation des prix et la réactivité des lancements des promoteurs à la disponibilité du financement. Là où la visibilité ascendante était faible, des fourchettes conservatrices ont été appliquées et validées par rapport aux permis, aux pipelines de projets annoncés et aux tendances d'importation des intrants avant la fixation du total final.
Validation des données et cycle de mise à jour
La validation se fait par triangulation à travers plusieurs vérifications indépendantes, afin qu'un seul jeu de données bruyant ne détermine pas l'ensemble du résultat. Les résultats du modèle sont comparés à des indicateurs macroéconomiques, des signaux de livraison de logements et des tendances de coûts des intrants, puis les écarts inhabituels sont examinés par un second passage d'analyste avant validation finale.
Si les retours primaires ou de nouvelles publications publiques indiquent un changement significatif des mises en chantier, du financement ou des prix, nous recontactons les sources et réexécutons les hypothèses concernées. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des changements de politique majeurs, des dévaluations importantes ou des décisions de projets majeurs créent une rupture claire par rapport aux hypothèses précédentes. Avant la livraison, une revue finale est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la construction résidentielle en Égypte selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour la construction résidentielle en Égypte varient souvent car les groupes ne comptabilisent pas la même activité, et traitent également l'inflation et les mouvements de devises différemment. Les différences apparaissent généralement selon que la rénovation est incluse, comment les projets à usage mixte sont répartis, et si la valeur est mesurée en tant que production des entrepreneurs ou en tant que dépense plus large des utilisateurs finaux.
Le tableau montre un écart notable, et dans le modèle de Mordor Intelligence, le total est limité à la valeur de l'activité de construction résidentielle en Égypte (nouvelle construction plus rénovation), tandis que des catégories adjacentes comme les transferts de valeur foncière et les frais de services immobiliers non liés à la construction ne sont pas comptabilisées même si elles évoluent avec la demande de logement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,80 milliards USD (2025) | |
| Cabinet de conseil régional A | 23,10 milliards USD (2025) | Utilise une vision plus large des dépenses de logement qui peut inclure les frais généraux des promoteurs, les charges liées au foncier et certaines catégories d'aménagement des ménages, ce qui augmente la valeur globale par rapport à la seule activité de construction. |
| Association industrielle B | 16,40 milliards USD (2025) | S'appuie sur une vision plus étroite de la production des entrepreneurs et applique des hypothèses d'escalade des coûts plus conservatrices, ce qui peut sous-estimer l'intensité de la rénovation et la conversion de l'informel vers le formel dans les zones urbaines actives. |
En parcourant le tableau, la plupart des écarts proviennent de ce qui est comptabilisé et de la rapidité supposée des mouvements de prix d'une année à l'autre. En maintenant le périmètre lié aux travaux de construction visibles et en recoupant les prix et les répartitions d'activité avec les données de terrain, l'estimation reste traçable à des moteurs clairs et à des étapes reproductibles pour la prise de décision.


Questions clés traitées dans le rapport
Quelle est la taille du marché de la construction résidentielle en Égypte en 2026 ?
Il est évalué à 20,32 milliards USD et devrait atteindre 29,96 milliards USD d'ici 2031 à un TCAC de 8,09 %.
Quelle région est en tête du marché de la construction résidentielle en Égypte ?
Le Grand Caire détient une part de 40,55 %, portée par la Nouvelle Capitale Administrative et les infrastructures de connexion existantes.
Quel segment connaît la croissance la plus rapide ?
Les villas et maisons individuelles enregistrent le TCAC le plus élevé de 8,67 %, car les mégaprojets côtiers attirent les acheteurs haut de gamme.
Comment le gouvernement soutient-il le logement abordable ?
Il a engagé 100 milliards EGP pour construire 600 000 unités de logement social et propose un taux d'intérêt hypothécaire de 3 % sur 30 ans.
Quel rôle jouent les méthodes modernes de construction ?
Les techniques préfabriquées et modulaires progressent à un TCAC de 8,92 %, réduisant les déchets de 48 % et les coûts de main-d'œuvre de 78 % dans les projets pilotes.
Dans quelle mesure le secteur est-il exposé au risque de change ?
Les coûts des intrants augmentent lorsque la livre égyptienne se déprécie, mais la capacité nationale de production d'acier et les ajustements tarifaires compensent partiellement l'impact sur la viabilité des projets.
Dernière mise à jour de la page le:



