
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.87 Trillions de dollars américains |
| Taille du Marché (2026) | 0.90 Trillions de dollars américains |
| Taille du Marché (2031) | 1.09 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.88 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle aux États-Unis par Mordor Intelligence
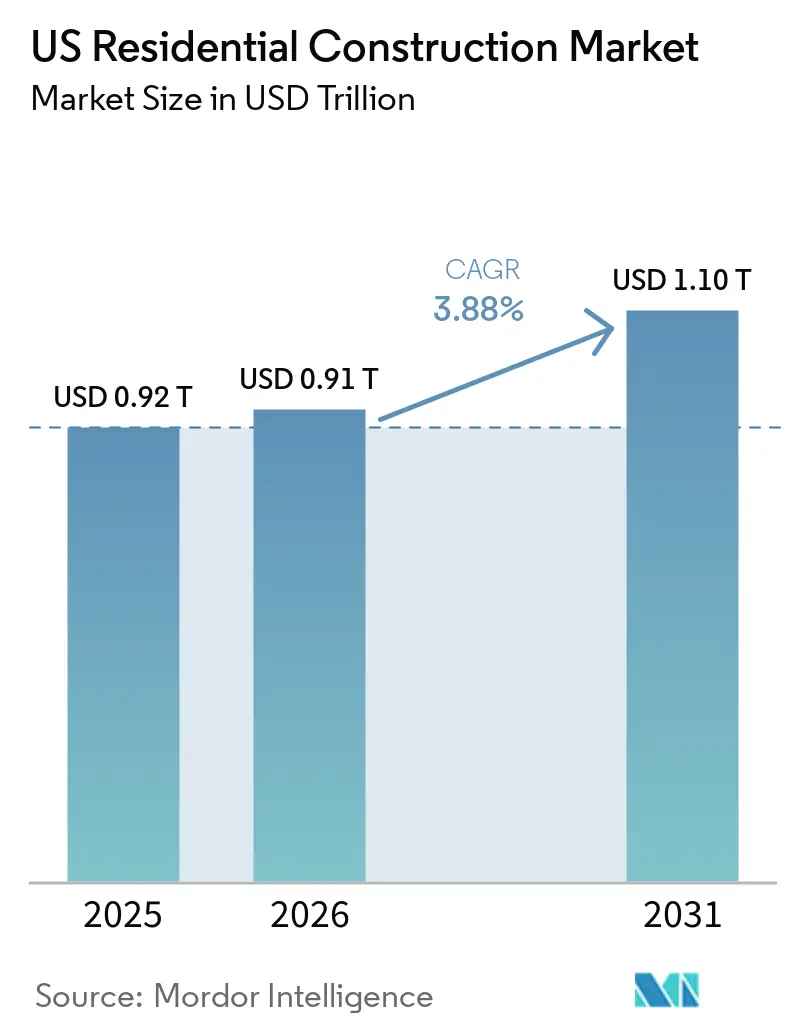
La taille du marché de la construction résidentielle aux États-Unis était évaluée à 0,91 billion USD en 2025 et devrait croître de 0,9 billion USD en 2026 pour atteindre 1,09 billion USD d'ici 2031, à un CAGR de 3,88 % durant la période de prévision (2026-2031).
Un solide élan démographique, des allocations de capitaux institutionnels plus importantes et une adoption technologique accélérée ancrent cette expansion, même si les promoteurs naviguent dans les fluctuations cycliques des taux hypothécaires. La migration vers les métropoles de la Sun Belt, les réformes favorables au zonage et les incitations fédérales à l'efficacité énergétique élargissent la base de la demande. Les constructeurs se différencient de plus en plus par la préfabrication, l'impression 3D et les plateformes de gestion de projet basées sur les données, tandis que l'évolution des risques liés aux assurances et à l'approvisionnement en eau contraint à une diversification géographique. Collectivement, ces forces recadrent le marché de la construction résidentielle aux États-Unis comme une opportunité d'infrastructure stratégique plutôt qu'un investissement à court cycle et sensible aux taux.
Principaux enseignements du rapport
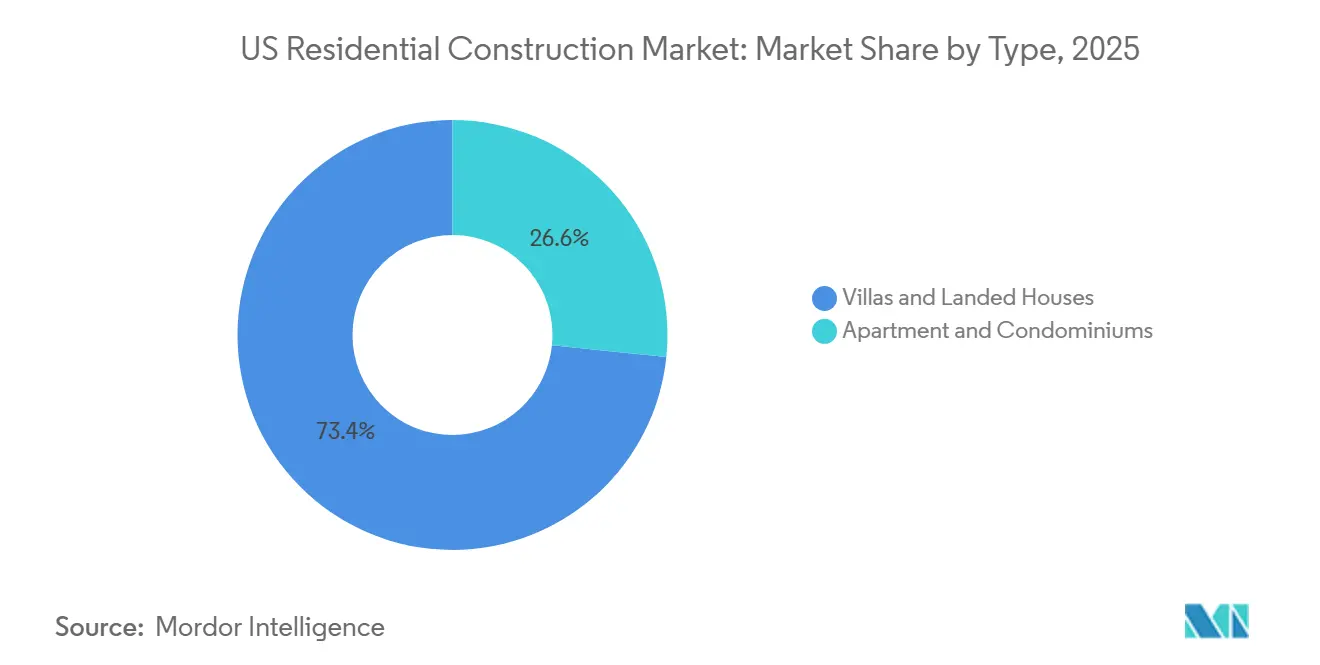
- Par type de bien, les villas et maisons individuelles représentaient 73,36 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que les appartements et copropriétés devraient croître à un CAGR de 4,30 % jusqu'en 2031.
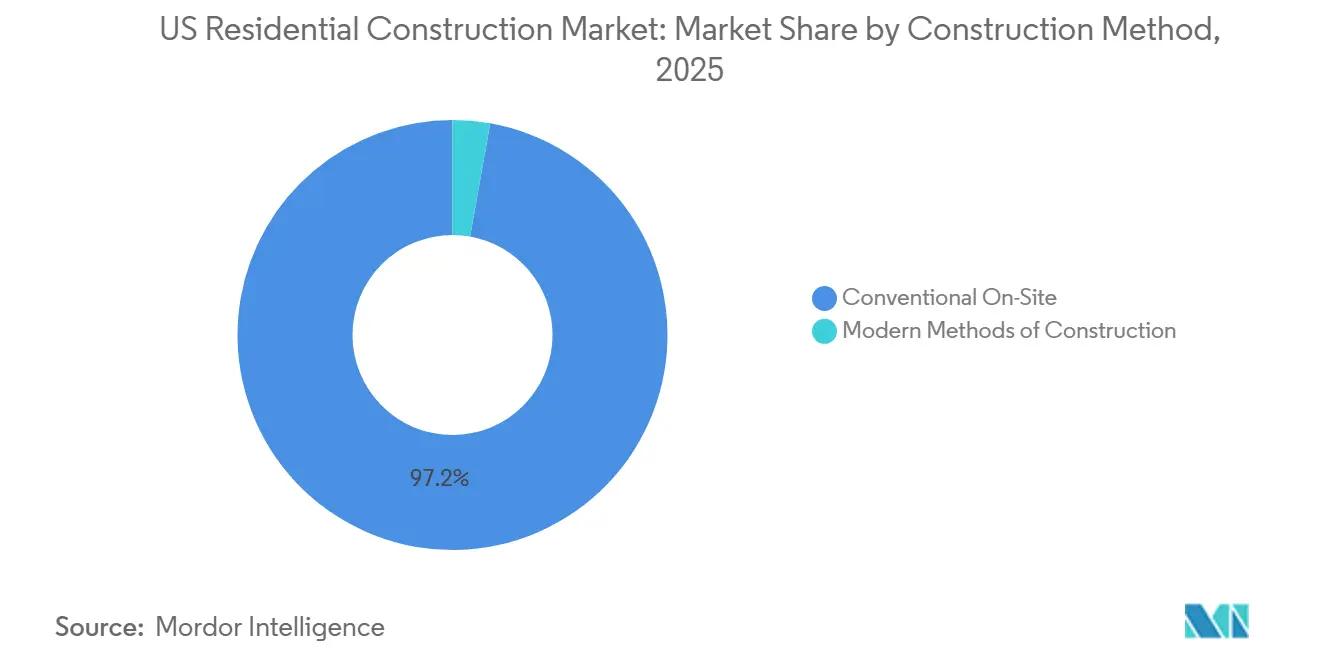
- Par méthode de construction, la construction conventionnelle sur site représentait 97,19 % de la part de marché de la construction résidentielle aux États-Unis en 2025 ; la construction préfabriquée et modulaire devrait croître à un CAGR de 5,20 % jusqu'en 2031.
- Par type de construction, la construction neuve représentait 59,43 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que la rénovation devrait croître à un CAGR de 4,65 % jusqu'en 2031.
- Par source d'investissement, l'investissement privé représentait 98,65 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que l'investissement public devrait croître à un CAGR de 4,32 % jusqu'en 2031.
- Par région, le Sud-Est représentait 35,21 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que le Nord-Est devrait afficher la croissance la plus rapide avec un CAGR de 4,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| La baisse des taux hypothécaires améliore l'accessibilité financière | +1.2% | National, avec un impact plus fort dans le Nord-Est et l'Ouest | Moyen terme (2 à 4 ans) |
| Vague de formation de ménages par les Millennials | +0.8% | National, concentré dans les corridors de croissance du Sud-Est et de l'Ouest | Long terme (≥ 4 ans) |
| Afflux de capitaux institutionnels dans la location-construction | +0.7% | Marchés primaires du Sud-Est et de l'Ouest, en expansion vers les métropoles secondaires | Moyen terme (2 à 4 ans) |
| Le vieillissement du parc immobilier stimule la rénovation | +0.6% | National, avec un accent sur les marchés historiques du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Réformes du zonage au niveau des États pour une densité plus élevée | +0.5% | États de la côte Ouest, en expansion vers les municipalités progressistes du Nord-Est | Long terme (≥ 4 ans) |
| Les crédits fiscaux pour pompes à chaleur de la loi sur la réduction de l'inflation accélèrent les rénovations | +0.4% | National, avec une adoption plus élevée dans les régions à climat froid | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La baisse des taux hypothécaires améliore l'accessibilité financière
La baisse des taux hypothécaires de 7 % à environ 6 % d'ici fin 2025 restaure environ 15 % de pouvoir d'achat supplémentaire, stimulant la demande de logements neufs à tous les niveaux de prix. L'assouplissement des taux lève le « verrouillage des taux » qui maintenait les propriétaires actuels à l'écart, poussant davantage d'acheteurs vers la nouvelle construction. Les primo-accédants forment désormais la majorité des prêts accordés et privilégient les logements économes en énergie et prêts pour les technologies connectées. Les constructeurs répondent avec des empreintes plus réduites et des packages maison intelligente, notamment dans les métropoles secondaires riches en emplois. L'effet combiné est une courbe de demande plus large et plus résiliente, amortissant le marché de la construction résidentielle aux États-Unis contre la future volatilité des taux.
Vague de formation de ménages par les Millennials
Les Millennials âgés de 28 à 43 ans contribueront à environ 70 % de la création de nouveaux ménages jusqu'en 2030, générant une demande structurelle qui transcende les fluctuations économiques à court terme. Leur préférence pour des communautés accessibles à pied et riches en équipements accélère les projets à plus haute densité à proximité des nœuds de transport. Les attentes numériques de cette cohorte rendent indispensables l'accès sans contact, l'intégration solaire et la maintenance via application mobile. Des métropoles de la Sun Belt telles qu'Austin et Raleigh suscitent un intérêt disproportionné en raison de coûts de vie plus faibles et de viviers d'emplois robustes. Cette vague démographique sous-tend la visibilité à long terme des volumes dans les segments des maisons individuelles et des logements collectifs[1].
Afflux de capitaux institutionnels dans la location-construction
Les investisseurs institutionnels déploient plus de 50 milliards USD annuellement dans la location de maisons individuelles et les communautés de location-construction (BTR), remodelant les normes de produits et les exigences de volume. Les développements BTR privilégient des plans d'étage standardisés, des finitions durables et une maintenance centralisée, augmentant les coûts par unité mais améliorant l'économie du cycle de vie. La concentration du capital dans les métropoles de la Sun Belt pousse la capacité de construction à ses limites, incitant à un recours accru aux solutions modulaires et panélisées. L'accent mis par les investisseurs sur des flux de trésorerie prévisibles renforce également la demande de matériaux bas carbone et à faible entretien. En conséquence, la vague BTR intègre un nouveau segment de clientèle stable au sein du marché de la construction résidentielle aux États-Unis.
Le vieillissement du parc immobilier stimule la rénovation
L'âge médian d'un logement aux États-Unis est d'environ 40 ans, et 38 % des logements sont antérieurs à 1980, nécessitant des mises à niveau majeures des systèmes. Les rénovations pour l'efficacité énergétique encouragées par les crédits fédéraux atteignent en moyenne 25 000 à 50 000 USD et incluent des installations de pompes à chaleur désormais éligibles à des incitations fiscales de 30 %. Les rénovations atteignent fréquemment des valeurs de projet comparables à celles des nouvelles constructions dans les métropoles où le foncier est limité, élargissant ainsi la charge de travail de construction. Les entreprises qui équilibrent les pipelines de rénovation et de construction neuve peuvent atténuer les fluctuations cycliques, tandis que les corps de métier spécialisés — CVC, isolation et électricité — connaissent une demande soutenue et des primes salariales. L'essor des rénovations ajoute ainsi une couche séculaire au profil de croissance du marché de la construction résidentielle aux États-Unis.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée | -0.9% | National, avec des impacts aigus dans les marchés à forte croissance de la Sun Belt | Moyen terme (2 à 4 ans) |
| Coûts des matériaux volatils | -0.6% | National, avec des variations régionales selon les coûts de transport | Court terme (≤ 2 ans) |
| Flambée des primes d'assurance dans les zones à risque climatique | -0.4% | Régions côtières et zones sujettes aux incendies de forêt dans l'Ouest | Long terme (≥ 4 ans) |
| Moratoires de construction liés à la rareté de l'eau | -0.3% | Région du Sud-Ouest, notamment l'Arizona et le Nevada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée
Les effectifs du secteur de la construction restent à environ 400 000 travailleurs en dessous de leur pic de 2007, faisant grimper les salaires de 15 à 20 % dans les métropoles en forte croissance. La rareté dans les corps de métier spécialisés allonge les délais et oblige les constructeurs à conserver des équipes internes plus importantes ou à payer des tarifs premium aux sous-traitants. L'incertitude de la politique d'immigration aggrave les lacunes régionales, notamment au Texas et en Floride. Ces pressions accélèrent les investissements dans la robotique, la préfabrication et l'impression 3D, bien que les délais de montée en charge limitent les effets à court terme. En conséquence, la pénurie de main-d'œuvre pèse sur la production et les marges projetées dans l'ensemble du marché de la construction résidentielle aux États-Unis.
Coûts des matériaux volatils
Les prix du bois d'œuvre ont oscillé entre 300 et 1 200 USD par millier de pieds-planche depuis 2023, compromettant la visibilité des coûts. L'acier, le béton et le cuivre fluctuent également en raison des perturbations mondiales de l'approvisionnement et des changements tarifaires, ajoutant un risque budgétaire de 8 à 12 %. Les grands constructeurs publics se couvrent avec des contrats à terme, tandis que les petits entrepreneurs absorbent les chocs de marge ou renégocient les prix en cours de cycle. Les disparités régionales de fret élargissent davantage les écarts de coûts livrés, incitant les promoteurs à se rapprocher des marchés proches des matériaux. La volatilité persistante tempère l'appétit pour le risque au sein du marché de la construction résidentielle aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type :
les appartements en tête du mouvement de densification urbainePar type de bien, les villas et maisons individuelles représentaient 73,36 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que les appartements et copropriétés devraient croître à un CAGR de 4,30 % jusqu'en 2031. L'appétit des investisseurs pour des actifs générateurs de revenus locatifs à grande échelle et les préférences des millennials pour des quartiers accessibles à pied convergent pour alimenter les pipelines multifamiliaux dans les corridors axés sur les transports en commun. Les projets intègrent de plus en plus des espaces de coworking, des parkings compatibles avec les véhicules électriques et des consignes centralisées pour colis afin de répondre aux modes de vie numériques.
La construction de maisons individuelles s'adapte grâce à des terrains plus petits, des maisons jumelées et des équipements collectifs qui reproduisent la commodité urbaine. Des constructeurs tels que D.R. Horton ont lancé des gammes locatives de maisons individuelles au Texas et en Floride, reflétant une pollinisation croisée entre les segments. La disponibilité des terrains et les normes d'évaluation maintiennent encore les villas et maisons individuelles à 60,85 % du volume de 2025, mais les formats à plus haute densité gagnent progressivement du terrain à mesure que les municipalités poursuivent leurs mandats d'offre de logements. Dans l'ensemble, l'évolution du mix produit élargit le marché adressable de la construction résidentielle aux États-Unis.



Par type de construction :
la rénovation s'accélèreL'activité de construction neuve a conservé une part de 59,43 % en 2025, mais les projets de rénovation ont progressé plus rapidement à un CAGR de 4,65 %, portés par le vieillissement du parc immobilier et le soutien des crédits d'impôt. Les programmes de rénovation énergétique, les extensions de cuisine et les conversions en logements accessoires font monter les budgets types au-dessus de 75 000 USD, rivalisant avec les constructions neuves d'entrée de gamme. Les entrepreneurs spécialisés dans les chantiers en logements occupés gagnent en pouvoir de fixation des prix et fidélisent leur clientèle.
Les pipelines de projets se développent dans les quartiers historiques du Nord-Est et du Midwest où la rareté des terrains freine le développement à partir de zéro. Des constructeurs tels que Lennar ont lancé des divisions dédiées à la rénovation pour se couvrir contre le risque cyclique et répondre à la demande des clients. La robuste niche de la rénovation renforce donc la résilience de la taille du marché de la construction résidentielle aux États-Unis.
Par méthode de construction :
les techniques modernes gagnent du terrainPar méthode de construction, la construction conventionnelle sur site représentait 97,19 % de la part de marché de la construction résidentielle aux États-Unis en 2025 ; la construction préfabriquée et modulaire devrait croître à un CAGR de 5,20 % jusqu'en 2031. La fabrication hors site réduit la main-d'œuvre sur site jusqu'à 40 % et limite les retards liés aux intempéries, ce qui est particulièrement attractif dans les régions à salaires élevés et à climat variable.
Les grands constructeurs nationaux s'associent à des start-ups technologiques pour développer des usines de panneaux et des lignes de charpente robotisées. Les subventions de recherche de 600 000 USD accordées par le HUD pour les maisons imprimées en 3D en Alaska illustrent le soutien des pouvoirs publics. Bien que l'acceptation par les codes de construction et la logistique de transport freinent encore l'adoption, les méthodes modernes sont appelées à améliorer la qualité et la rapidité, renforçant la productivité dans l'ensemble du secteur de la construction résidentielle aux États-Unis.

Par source d'investissement :
le capital privé dominePar source d'investissement, l'investissement privé représentait 98,65 % de la part de marché de la construction résidentielle aux États-Unis en 2025, tandis que l'investissement public devrait croître à un CAGR de 4,32 % jusqu'en 2031. Des programmes fédéraux tels que l'initiative PRICE dotée de 225 millions USD ciblent la modernisation des communautés de logements manufacturés, stimulant la demande des entrepreneurs dans les régions où l'accessibilité financière est contrainte.
Les partenariats public-privé associent les terrains municipaux à l'expertise des constructeurs pour répondre aux mandats d'inclusion. Des États comme la Californie combinent des obligations exonérées d'impôt et des bonus de densité, tandis que la Floride s'appuie sur des écosystèmes privés de construction à des fins locatives. Le mix de financement mixte élargit le vivier de projets prêts à démarrer, améliorant la liquidité sur l'ensemble du marché de la construction résidentielle aux États-Unis.
Analyse géographique
Le Sud-Est a maintenu une part de 41,12 % en 2025, soutenu par les relocalisations d'entreprises, les afflux de population et un zonage favorable à la croissance. Les corridors métropolitains de Floride, d'Orlando à Tampa, sont en tête des délivrances de permis, tandis que la Géorgie et la Caroline du Nord attirent des employeurs des secteurs de la logistique et de la technologie qui soutiennent la demande de logements. Des procédures d'approbation simplifiées et une abondance de terrains constructibles permettent aux grandes communautés planifiées de se développer rapidement, maintenant les volumes même dans un contexte de fluctuations du cycle du crédit.
En revanche, l'Ouest affiche le CAGR le plus élevé, à 5,71 %, d'ici 2031, malgré des contraintes réglementaires importantes. Les obligations de densification en Californie, les autorisations de duplex en Oregon et les incitations à la conservation de l'eau au Colorado reconfigurent la composition des formats vers les maisons de ville et les immeubles d'appartements de hauteur intermédiaire. Les promoteurs de Phoenix font face à des tests de disponibilité de l'eau, mais lancent néanmoins des projets de plus de 10 000 logements, en recourant souvent à des solutions à ossature modulaire pour pallier la pénurie de main-d'œuvre. Les salaires du secteur technologique à Seattle et dans la Silicon Valley soutiennent des prix premium, amortissant les risques sur les marges liés aux normes strictes de construction écologique.
Le regain du Nord-Est se traduit par des hausses de 57,9 % mensuelles et de 109,3 % en glissement annuel des mises en chantier de logements, inversant des années de sous-construction. La pénurie chronique en Pennsylvanie déclenche des approbations de plein droit et des affectations budgétaires pour les infrastructures, tandis que le Massachusetts étend le zonage axé sur les transports en commun pour stimuler les îlots à usage mixte. La rénovation des logements d'avant-guerre à New York et à Boston mobilise des corps de métier spécialisés, limitant la fuite de main-d'œuvre vers les nouveaux lotissements. Le Midwest et le Sud-Ouest maintiennent des trajectoires stables proches de la moyenne nationale, conciliant accessibilité financière et disponibilité foncière sans les extrêmes de boom et d'effondrement observés ailleurs. Dans l'ensemble, la diversité régionale répartit les risques et les opportunités au sein du marché de la construction résidentielle aux États-Unis.
Paysage réglementaire
La politique fédérale du logement en 2026 met l'accent sur la rapidité, la transparence et la densité. Le 21st Century ROAD to Housing Act est entré en vigueur en juillet 2026, autorisant des mesures pilotées par le HUD pour élargir les exemptions NEPA relatives à la densification et à la réhabilitation, et pour moderniser les plafonds de prêt FHA. Le décret exécutif 14394, publié le 13 mars 2026, ordonne au HUD de publier des bonnes pratiques destinées aux gouvernements des États et locaux afin de supprimer les obstacles administratifs, y compris les exigences de signature manuscrite.
Paysage concurrentiel
Concentration du Marché
La concurrence reste fragmentée, les spécialistes régionaux entretenant de solides relations municipales tandis que les géants nationaux exploitent des avantages d'échelle en matière de foncier et d'approvisionnement. D.R. Horton, Lennar et PulteGroup tirent parti du pouvoir d'achat en volume pour se couvrir contre les fluctuations des matières premières, tandis que les entreprises locales se démarquent par un design sur mesure et une relation client de proximité. L'adoption technologique différencie l'ensemble du secteur : l'estimation pilotée par l'IA, les visites de vente en réalité virtuelle et la détection des conflits par modélisation des informations du bâtiment compriment les délais et les taux d'erreur[2].
Les acquisitions stratégiques accélèrent la consolidation ; le rachat de M.D.C. Holdings par Sekisui House pour 4,9 milliards USD a créé le cinquième constructeur et importé les techniques japonaises zéro énergie sur les chantiers américains. La prise de contrôle d'ODC Construction par Asahi Kasei sécurise une capacité de charpentage spécialisée sur le marché du travail tendu de Floride. Simultanément, les entreprises de niche forment des coentreprises de banques foncières ou se reconvertissent en spécialistes de la location-construction, répondant aux mandats institutionnels tout en évitant la dynamique de course aux volumes.
L'innovation produit remodèle également le terrain contestable. Les leaders du logement préfabriqué lancent des modèles conformes aux normes du HUD avec des esthétiques de construction sur site, élargissant l'accessibilité financière. Les constructeurs dans les zones à risque d'incendie adoptent la charpente en acier, le bardage cimentaire et le paysagisme résistant au feu pour restaurer la confiance des assureurs. Dans l'ensemble, l'intensité concurrentielle pivote du simple comptage de lots vers la technologie, la gestion des risques et l'alignement avec les partenaires en capital — un changement qui renforce les fondations structurelles du marché de la construction résidentielle aux États-Unis.
Leaders du secteur de la construction résidentielle aux États-Unis
-
D.R. Horton
-
Lennar Corp.
-
PulteGroup
-
NVR
-
Toll Brothers, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction Résidentielle aux États-Unis Entreprises couvertes dans ce rapport
- D.R. Horton
- Lennar Corporation
- PulteGroup
- NVR
- Dream Finders Homes, Inc.
- KB Home
- Meritage Homes
- Clayton Properties Group
- Century Communities
- LGI Homes
- Toll Brothers
- Sumitomo Forestry Co. Ltd
- Beazer Homes
- Greystar
- Alliance Residential
- Mill Creek Residential
- Wood Partners
- M/I Homes, Inc.
- Related Group
- The NRP Group
Opportunités de marché et perspectives d'avenir
Le ROAD to Housing Act soutient les subventions fédérales liées à des catalogues de modèles de logements préapprouvés, visant à simplifier les procédures de permis. Il ordonne également au HUD d'élaborer des lignes directrices nationales et des projets pilotes pour les immeubles multifamiliaux à cage d'escalier unique allant jusqu'à six étages.
Par ailleurs, les investissements dans les infrastructures d'IA créent un marché adressable de plus de 269 milliards USD pour la construction en 2026. Face aux goulots d'étranglement liés à la main-d'œuvre qualifiée, les systèmes modulaires et préfabriqués gagnent du terrain, favorisant une tarification premium pour des composants standardisés et de haute qualité.
Développements industriels récents dans Marché de la Construction Résidentielle aux États-Unis
- Juillet 2026 : un grand constructeur de maisons américain a publié ses résultats du troisième trimestre de l'exercice 2026, ayant livré 84 655 maisons au cours des douze derniers mois se terminant le 30 juin 2026. Ce résultat met en évidence une échelle et une dynamique de marché susceptibles d'influencer la stratégie foncière et les négociations avec les fournisseurs.
- Juillet 2026 : une offre entièrement en numéraire visant à acquérir Beazer Homes USA pour 32,00 par action a été révisée. Cette manœuvre témoigne de la poursuite de la dynamique de consolidation dans le secteur de la construction de maisons individuelles.
- Juin 2026 : First America Homes s'est développé sur le marché de Dallas-Fort Worth avec l'acquisition de 81 parcelles à bâtir à Leonard Trails, Anna, TX. Cela vient enrichir son pipeline foncier dans un couloir de croissance.
Marché de la Construction Résidentielle aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur de l'activité de construction résidentielle aux États-Unis, y compris les travaux de construction neuve et de rénovation aboutissant à la livraison de structures d'habitation et aux services de construction sur site associés dans les principales régions des États-Unis.
Exclusions du périmètre : Nous excluons les bâtiments commerciaux, les infrastructures civiles et les transactions immobilières pures qui ne représentent pas des travaux de construction ou de rénovation.
Aperçu de la segmentation
- Par type
- Appartements et copropriétés
- Villas et maisons individuelles
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Construction traditionnelle sur site
- Méthodes modernes de construction (préfabriquée, modulaire, etc.)
- Par source d'investissement
- Publique
- Privée
- Par région
- Nord-Est (New York, Massachusetts, Pennsylvanie, etc.)
- Midwest (Illinois, Ohio, Michigan, etc.)
- Sud-Est (Floride, Géorgie, Caroline du Nord, etc.)
- Ouest (Californie, Washington, Colorado, etc.)
- Sud-Ouest (Texas, Arizona, Nouveau-Mexique, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites mesurables du marché et pour établir la première image de la demande et de l'activité sur laquelle un modèle peut reposer. Nous nous appuyons sur des séries chronologiques publiques relatives à la construction et au logement, ainsi que sur des définitions provenant de sources telles que le Bureau du recensement des États-Unis (mises en chantier, permis de construire et dépenses de construction), le Bureau des statistiques du travail des États-Unis (emploi dans la construction et signaux d'inflation des coûts) et le Bureau d'analyse économique des États-Unis (déflateurs macroéconomiques et de prix ayant une incidence sur la communication des valeurs).
Afin d'ancrer les hypothèses dans la réalité, nous examinons également des sources telles que les publications du HUD, les données de la Réserve fédérale sur les taux hypothécaires et les conditions de crédit, ainsi que les données sectorielles de groupes tels que la NAHB pour le sentiment des constructeurs et les indicateurs de pipeline. Par ailleurs, les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence contribuent à valider les comportements de tarification, les tendances des carnets de commandes et les glissements de mix entre l'activité de logements individuels et celle de logements collectifs. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets sont utilisés pour recouper les annonces de grands projets, les structures de propriété et les signaux d'adoption technologique. Ces exemples sont illustratifs, et de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve les hypothèses documentaires et pour combler les lacunes qui n'apparaissent pas clairement dans les tableaux publics, notamment en ce qui concerne l'intensité de la rénovation, la répercussion des prix et le mix régional. Nous nous entretenons avec un panel de constructeurs, d'entrepreneurs spécialisés, de distributeurs, de chefs de projet et d'experts de l'écosystème du logement à travers les États-Unis, afin que le modèle reflète la manière dont les travaux sont réellement contractés, livrés et tarifés selon les différents cycles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 21 % | Managers : 52 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous partons d'une construction descendante qui reconstitue la valeur de la construction résidentielle à partir des signaux d'activité du logement aux États-Unis et des tendances des dépenses de construction, puis ajuste le total pour correspondre au périmètre défini, limité au résidentiel. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications du prix de vente moyen multiplié par le volume par type de logement et par région, ainsi que des vérifications auprès des fournisseurs et des canaux de distribution qui permettent de confirmer si la tarification et la charge de travail implicites sont réalistes.
Le modèle est guidé par des données pratiques pouvant être suivies de manière cohérente dans le temps, telles que les mises en chantier et les permis de construire, les tendances des dépenses de construction en cours, l'orientation des taux hypothécaires et les signaux d'accessibilité financière, l'évolution des coûts de la main-d'œuvre et des matériaux, ainsi que la répartition entre la construction neuve et l'activité de rénovation. Lorsque les données publiques ne sont pas clairement séparées — par exemple, l'intensité de la rénovation au sein de totaux de dépenses plus larges —, nous utilisons des facteurs de correction issus des entretiens, puis nous recoupons les résultats avec des indicateurs indépendants tels que le sentiment des constructeurs et les tendances de l'emploi.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios étayée par des attentes au niveau des variables recueillies lors des discussions primaires, et elles sont ancrées sur le rythme des permis de construire, des mises en chantier et de l'inflation des coûts attendue, plutôt que sur une hypothèse macroéconomique unique. Lorsqu'une série de données locales est insuffisante ou présente des ruptures dues à une reclassification, l'écart est traité par un lissage à court terme et par l'emprunt de la directionnalité à des indicateurs à plus haute fréquence, avant que les totaux finaux ne soient rééquilibrés par rapport à la situation nationale.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes qui vérifient les calculs, la direction et la cohérence avec la réalité avant que les résultats ne soient finalisés. Nous comparons les résultats avec des signaux indépendants tels que les relations entre permis et mises en chantier, les variations de l'emploi dans la construction et les tendances des dépenses déclarées, puis nous examinons les écarts qui semblent trop importants pour le stade du cycle ou le mix régional.
Si une anomalie est détectée, les hypothèses sont réexaminées et, si nécessaire, les experts sont recontactés pour confirmer si le changement est structurel ou temporaire. Une étape de révision interne est effectuée avant la validation finale afin que les définitions, les unités et le traitement des devises soient cohérents sur l'ensemble de la série chronologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la construction résidentielle aux États-Unis selon Mordor Intelligence comparée aux autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour la construction résidentielle aux États-Unis, car les éditeurs ne comptabilisent pas toujours les mêmes types de travaux et n'ancrent pas nécessairement leurs calculs sur les mêmes séries d'activité publiques. Les différences proviennent également de la manière dont la rénovation est traitée, du fait que le mix régional est ou non explicitement modélisé, et du fait que les valeurs sont exprimées en dollars courants ou corrigées de l'inflation des coûts de construction.
En suivant les mises en chantier et les permis de construire parallèlement aux séries de dépenses de construction, puis en actualisant la part de la rénovation et les hypothèses de tarification régionale par des vérifications lors d'entretiens, Mordor Intelligence maintient l'estimation ancrée sur l'activité résidentielle mesurable aux États-Unis plutôt que sur des totaux généraux de construction. Les écarts les plus importants apparaissent généralement lorsqu'une étude mélange la construction résidentielle et non résidentielle, utilise un prix moyen national unique sans ajustement régional, ou s'appuie sur des courbes de coûts obsolètes qui ne correspondent pas à l'environnement actuel de la main-d'œuvre et des matériaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,90 billion USD (2026) | |
| Association professionnelle A | 1,32 billion USD (2026) | Applique une définition d'activité plus étroite en mettant l'accent sur les pipelines de construction neuve, et tend à sous-estimer la valeur de la rénovation lorsque les dépenses sont intégrées dans des totaux d'amélioration résidentielle plus larges. |
| Cabinet de conseil mondial B | 1,55 billion USD (2026) | Utilise un périmètre plus large qui mélange des catégories de construction adjacentes et suppose une escalade des prix plus rapide, ce qui gonfle la valeur lorsque le mix régional et la répercussion des coûts ne sont pas revalidés pour l'année en cours. |
L'écart entre les valeurs publiées s'explique principalement par la manière dont la rénovation est prise en compte, par la rigueur avec laquelle les périmètres strictement résidentiels sont appliqués, et par la façon dont la tarification est mise à jour pour le cycle en cours. Notre approche reste reproductible car chaque étape peut être retracée jusqu'à l'activité de logement observable et un petit ensemble d'hypothèses de tarification et de mix qui sont activement vérifiées et revérifiées.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle de la construction résidentielle aux États-Unis en 2026 ?
Les dépenses s'élèvent à 900 milliards USD en 2026.
Quel taux de croissance est prévu pour la construction résidentielle aux États-Unis jusqu'en 2031 ?
Les dépenses totales devraient atteindre 1 090 milliards USD d'ici 2031, ce qui correspond à un CAGR de 3,88 %.
Quelle région est en tête de la production de construction résidentielle aux États-Unis ?
Le Sud-Est représente 35,21 % de l'activité de 2025 et maintient la première position régionale.
Quel segment de produit se développe le plus rapidement ?
Les appartements et copropriétés progressent à un CAGR de 4,30 % jusqu'en 2031, devançant tous les autres formats.
Quelle méthode de construction gagne du terrain le plus rapidement ?
Les méthodes modernes de construction, telles que la construction modulaire et par panneaux, progressent à un CAGR de 5,20 % jusqu'en 2031.
Quelle méthode de construction progresse le plus rapidement ?
Les méthodes modernes de construction — telles que la construction modulaire et panélisée — progressent à un TCAC de 7,62 % jusqu'en 2031.