
Taille et part du marché des amines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.91 Milliards de dollars |
| Taille du Marché (2031) | 21.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
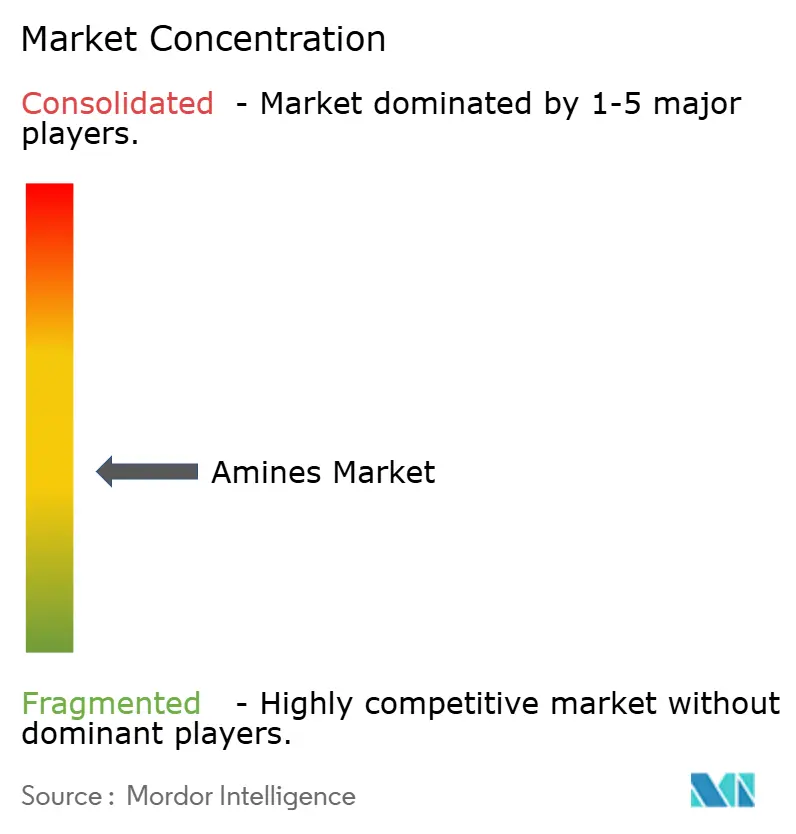
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des amines par Mordor Intelligence
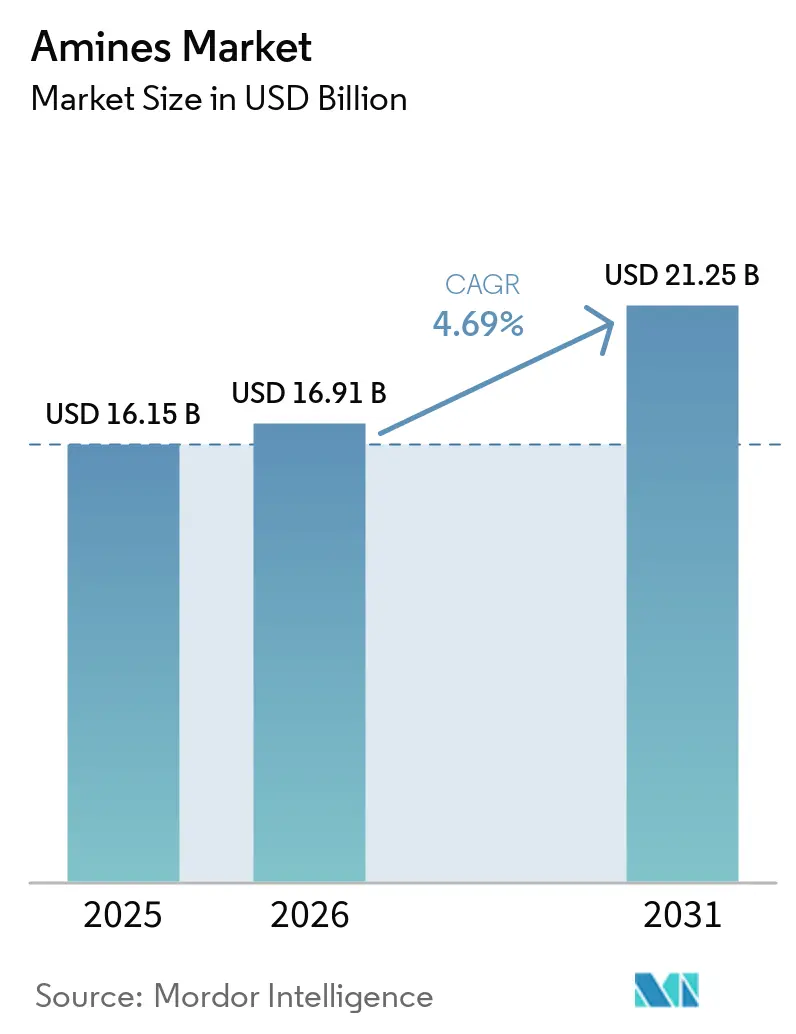
La taille du marché des amines en 2026 est estimée à 16,91 milliards USD, en hausse par rapport à la valeur de 2025 de 16,15 milliards USD, avec des projections pour 2031 affichant 21,25 milliards USD, progressant à un TCAC de 4,69 % sur la période 2026-2031. Cette expansion soutenue est portée par une demande industrielle résiliente, des réglementations environnementales plus strictes favorisant des chimies plus propres et un pipeline croissant d'applications à haute valeur ajoutée telles que les solvants de captage du carbone. La hausse des investissements dans la fabrication de semi-conducteurs, la modernisation agricole à grande échelle et l'adoption généralisée de tensioactifs biosourcés pour les soins personnels élargissent les opportunités en volume et en valeur sur le marché des amines. Les producteurs améliorent leur efficacité énergétique et intègrent des matières premières renouvelables pour gérer la volatilité des prix de l'ammoniac et de l'éthylène, tout en se conformant aux nouvelles limites de composés organiques volatils dans les grandes économies. Les principaux fournisseurs orientent également leurs capitaux vers des capacités de qualité électronique ultra-pure pour répondre aux spécifications métalliques strictes requises par les puces de nouvelle génération, mettant en évidence un glissement visible de la production de produits de base vers des solutions spécialisées offrant un potentiel de marge supérieur.
Points clés du rapport
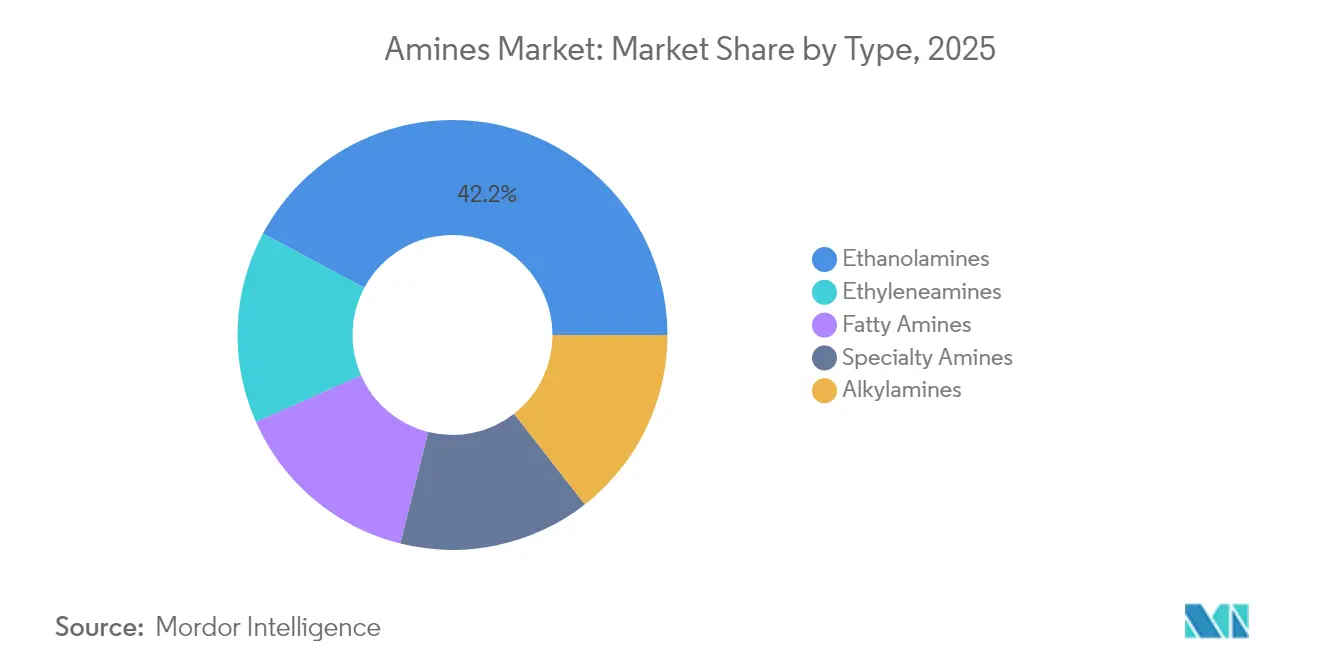
- Par type, les éthanolamines ont dominé avec une part de marché des amines de 42,18 % en 2025, tandis que les amines spéciales devraient afficher le TCAC le plus rapide de 4,84 % jusqu'en 2031.
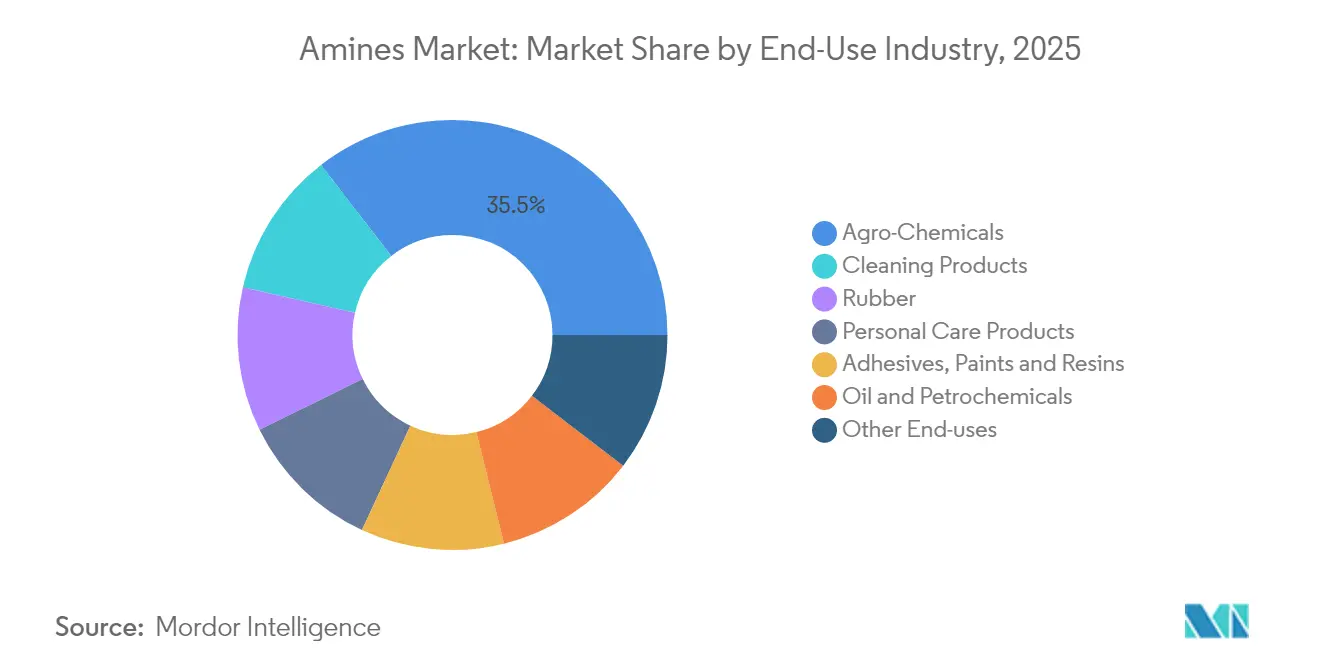
- Par secteur d'utilisation finale, les agrochimiques ont représenté 35,12 % de la taille du marché des amines en 2025 ; les produits de nettoyage devraient s'accélérer à un TCAC de 5,31 % jusqu'en 2031.
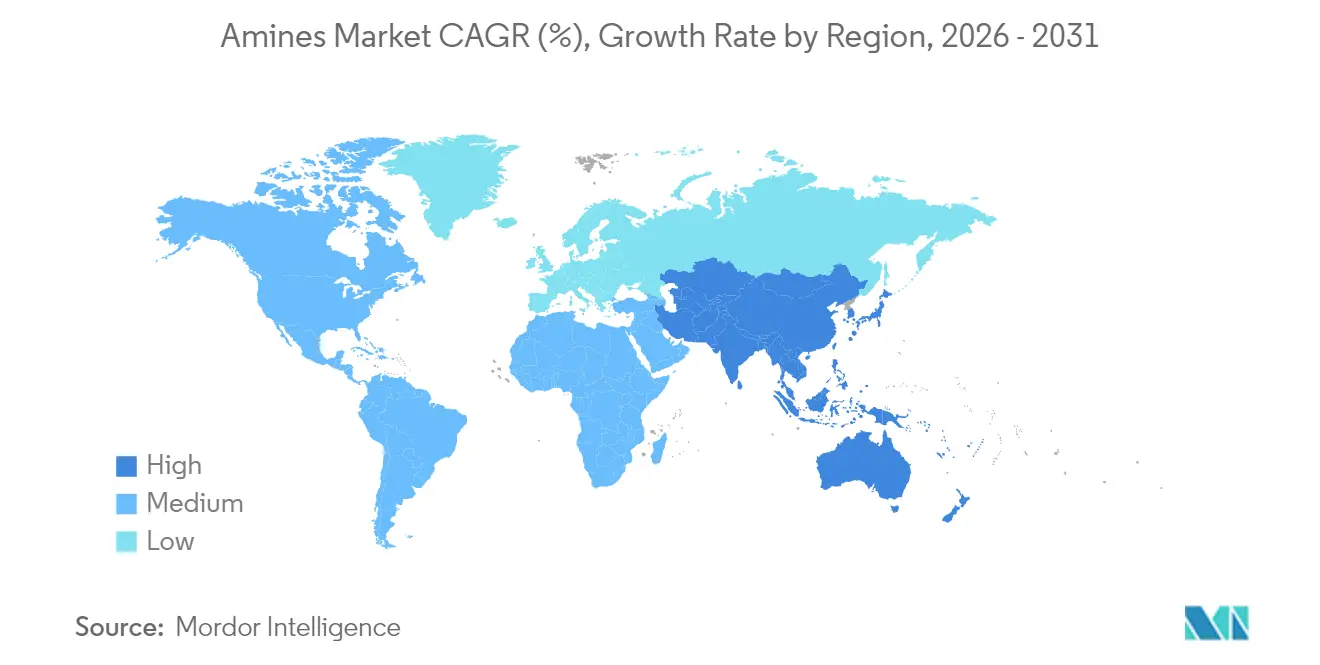
- Par géographie, l'Asie-Pacifique a représenté 38,55 % des revenus en 2025 sur le marché des amines et devrait croître au TCAC le plus élevé de 5,64 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des formulateurs de soins personnels asiatiques | +0.80% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption rapide des pesticides dans les pôles agricoles émergents | +1.20% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Boom des infrastructures stimulant les produits chimiques de construction | +0.60% | Mondial, avec concentration en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Amines de qualité électronique pour les usines de semi-conducteurs avancées | +0.90% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Pilotes d'amines dérivées d'hydrogène vert sur site | +0.40% | Amérique du Nord, Europe, avec déploiement sélectif en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des formulateurs de soins personnels asiatiques
Les tensioactifs à base d'acides aminés ont dépassé les systèmes sulfatés traditionnels, enregistrant une croissance annuelle moyenne de 18 % depuis 2010. Les formulateurs asiatiques généralisent les dérivés de glutamate et d'alaninate qui offrent une faible irritation et une haute biodégradabilité, obligeant les fournisseurs d'amines à développer des gammes biosourcées avec des certifications de durabilité et de carbone internationales (ISCC-PLUS). La production certifiée d'oxyde d'éthylène vert et d'éthanolamines par Nouryon illustre la façon dont les exploitants d'usines réorientent leurs portefeuilles vers des formulations à étiquette propre[1]Nouryon, "Certification ISCC-PLUS sur le site de Stenungsund," nouryon.com . Parallèlement, les oxydes d'amines multifonctionnels gagnent du terrain dans les catégories shampooing, gel douche et produits ménagers, les fabricants recherchant des profils très moussants mais doux. Les consommateurs de la classe moyenne se tournant vers des produits affichant un indice d'origine naturelle proche de 100 %, le marché des amines est appelé à approfondir son rôle d'acteur clé de l'écosystème beauté propre en pleine croissance en Asie.
Adoption rapide des pesticides dans les pôles agricoles émergents
Les pratiques agricoles modernes en Asie-Pacifique et en Amérique du Sud nécessitent des intrants chimiques de précision, ce qui stimule la demande de sels de pesticides et d'émulsifiants à base d'amines, soutenant ainsi la croissance du marché des amines. De nouvelles usines d'ammoniac décentralisées alimentées par de l'électricité renouvelable réduisent les coûts logistiques et améliorent la sécurité d'approvisionnement régionale, notamment au Brésil et en Inde. Le pilote de CF Industries et POET sur l'engrais ammoniac bas carbone démontre les bénéfices agronomiques et de durabilité de l'intégration des filières d'hydrogène vert. Ces développements renforcent les débouchés à long terme pour les éthanolamines, les alkylamines et les amines grasses utilisées dans les herbicides, les insecticides et les agents de traitement des semences.
Boom des infrastructures stimulant les produits chimiques de construction
Les grands projets d'urbanisation en Asie et au Moyen-Orient continuent d'accroître la demande de systèmes époxy, de plastifiants pour béton et d'inhibiteurs de corrosion qui reposent sur des polyamines ou des amidoamines comme agents de durcissement. La série Ancamine d'Evonik permet aux adhésifs structuraux de prendre à 70 °C, permettant des cycles de projet plus rapides. Les mandats de construction verte en Chine, en Inde et sur les marchés du Conseil de coopération du Golfe stimulent également l'intérêt pour les agents de durcissement biosourcés dérivés d'huiles végétales, tandis que les composites de caoutchouc renforcés au graphène formulés avec des amines spéciales offrent une résistance à la traction supérieure pour les appuis de pont et les semelles de rail utilisés dans les climats extrêmes.
Amines de qualité électronique pour les usines de semi-conducteurs avancées
Le passage aux nœuds de procédé de 3 nm et en dessous nécessite des amines quaternaires et des oxydes d'amines avec des impuretés métalliques de l'ordre du milliard de parties. Huntsman a modernisé son usine de Conroe, au Texas, pour fournir des volumes E-GRADE adaptés au nettoyage lithographique et aux bains de développement. Étant donné que l'Asie accueille plus de 70 % des ajouts de capacité de pointe mondiale prévus jusqu'en 2028, l'approvisionnement local en amines ultra-pures devient un impératif de chaîne d'approvisionnement. Les cycles de qualification courts dans les usines de puces signifient que les fournisseurs capables de respecter systématiquement des seuils inférieurs au ppb s'assurent des contrats pluriannuels, amplifiant le stimulus de croissance pour le marché des amines à court terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage au papier sans bois et à la documentation numérique | -0.30% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières ammoniac et éthylène | -0.70% | Mondial | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les COV/odeurs des amines | -0.50% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Passage au papier sans bois et à la documentation numérique
La baisse de la consommation de papier de bureau dans les économies développées freine la demande d'agents de blanchiment de pâte à papier et de revêtements papier à base d'amines. Les entreprises réorientent leurs volumes vers des segments à croissance plus rapide tels que les soins personnels et la construction pour amortir l'impact à long terme. La décision de BASF de reconfigurer ses actifs d'amines traditionnels vers les produits chimiques spéciaux illustre l'ajustement proactif du secteur face à cette évolution structurelle.
Volatilité des prix des matières premières ammoniac et éthylène
Les fluctuations des prix du gaz naturel se répercutent directement sur la variabilité des coûts de l'ammoniac et de l'éthylène, comprimant les marges des producteurs. Les prix de l'ammoniac anhydre ont suivi les marchés gaziers à la baisse au cours des derniers trimestres, mais les risques géopolitiques — tels que les perturbations potentielles du détroit d'Ormuz affectant le commerce mondial de l'ammoniac — maintiennent les projections de coûts dans l'incertitude. Les fournisseurs se couvrent par des contrats à terme, une diversification de portefeuille et des investissements pilotes dans des filières d'ammoniac vert par électrolyse, qui promettent une plus grande stabilité des coûts une fois mises à l'échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les éthanolamines dominent tandis que les amines spéciales s'accélèrentLes éthanolamines ont capté 42,18 % du marché global des amines en 2025, en raison de leur rôle indispensable dans le traitement du gaz, les tensioactifs pour soins personnels et les inhibiteurs de corrosion. La demande soutenue provenant du traitement du gaz naturel et des additifs pour ciment à base de triéthanolamine sous-tend une base solide, même si de nouvelles utilisations dans les solvants de captage du carbone émergent. L'échelle du segment confère aux principaux fournisseurs un levier sur les coûts et des synergies opérationnelles sur l'ensemble des chaînes de dérivés allant des éthoxylates à la morpholine. En revanche, les amines spéciales devraient afficher le TCAC le plus rapide de 4,84 % jusqu'en 2031, portées par des applications de niche dans l'électronique, les produits pharmaceutiques et les composites avancés.
Les producteurs installent des réacteurs polyvalents capables de changements rapides entre les morpholines de haute pureté, les diamines et les intermédiaires d'amines chirales. L'expansion d'Evonik à Nankin illustre ce pivot vers des molécules à plus haute valeur ajoutée. Parallèlement, des avancées académiques telles que les catalyseurs ruthénium/triphos atteignant des rendements de 90 % sur des matières premières renouvelables promettent d'élargir le pool de matières premières durables pour les grades spéciaux. L'interaction entre l'échelle dans les éthanolamines et la croissance dans les amines spéciales sous-tend la trajectoire à long terme équilibrée du marché des amines.


Par secteur d'utilisation finale :
la domination de l'agriculture rencontre l'innovation dans le nettoyageLes agrochimiques ont représenté 35,12 % de la taille du marché des amines en 2025, les impératifs mondiaux de sécurité alimentaire ayant stimulé l'adoption à grande échelle d'herbicides à base de sels d'amines et d'émulsifiants. Les producteurs d'engrais utilisent le lavage à la monoéthanolamine pour éliminer les gaz acides, protégeant les catalyseurs de synthèse et améliorant la disponibilité des installations. En aval, les formulateurs de pesticides dépendent des amines grasses et alkyliques pour réduire la dérive des pulvérisations et améliorer la pénétration de la cuticule foliaire, soutenant des rendements agricoles plus élevés.
Les produits de nettoyage, bien que plus modestes en termes absolus, sont en passe de croître de 5,31 % par an jusqu'en 2031, portés par des formulations de soins personnels sans sulfate et des formulations ménagères d'origine végétale. La gamme de tensioactifs d'origine naturelle de Syensqo souligne l'attrait des ingrédients doux à étiquette écologique. La surveillance réglementaire parallèle des antioxydants 6PPD dans l'industrie des pneumatiques a suscité une recherche d'amines alternatives maintenant la résistance à l'ozone sans générer de produits de transformation nocifs. Ces évolutions soulignent comment les normes de santé et de durabilité en mutation remodèlent les schémas de demande au sein du marché des amines.
Analyse géographique
Marché des Amines en Asie-Pacifique
L'Asie-Pacifique a conservé sa double position de leader, générant 38,55 % des revenus mondiaux en 2025 et progressant à un CAGR de 5,64 % jusqu'en 2031. La capacité de production d'ammoniac de la Chine, s'élevant à 45,52 millions de tonnes, ancre l'avantage en matière de matières premières de la région. Les champions des produits chimiques de spécialité en Inde, notamment Alkyl Amines et Balaji Amines, exploitent plus de 20 usines et exportent vers plus de 100 pays, tirant parti d'une fabrication compétitive en termes de coûts. Les expansions dans le secteur des semi-conducteurs à Taïwan, en Corée du Sud et en Chine continentale stimulent la demande d'amines de qualité électronique, tandis que les nations de l'ASEAN contribuent à une croissance supplémentaire grâce aux produits pharmaceutiques, aux produits agrochimiques et aux produits ménagers. Le projet Verbund de Zhanjiang de BASF, d'un montant prévu de 10 milliards USD, entièrement alimenté par des énergies renouvelables, illustre la manière dont les multinationales entendent capter les bénéfices régionaux durables.
Marché des Amines en Amérique du Nord
L'Amérique du Nord représente un pôle mature mais stratégiquement vital, avec des investissements croissants dans des installations d'ammoniac bleu intégrées à des systèmes de captage du carbone. Les États-Unis devraient quadrupler leur capacité de production d'ammoniac d'ici 2030. Cette expansion sécurise l'approvisionnement intérieur en engrais et fournit une base locale de matières premières pour les dérivés d'éthanolamine et d'urée. Par ailleurs, l'abondance de l'hydroélectricité au Canada le positionne comme un candidat sérieux pour la production d'amines à faible teneur en carbone, destinée tant aux marchés intérieurs qu'à l'exportation.
Marché des Amines en Europe
L'Europe continue de poursuivre ses objectifs d'économie circulaire, stimulant les innovations dans les intermédiaires biosourcés et les réacteurs à haute efficacité énergétique. La certification ISCC-PLUS de Nouryon pour l'oxyde d'éthylène vert soutient la demande régionale de tensioactifs portant un écolabel. Les objectifs plus stricts de la Commission européenne en matière de COV encouragent les formulateurs à substituer les amines volatiles conventionnelles par des dérivés à point d'éclair plus élevé répondant aux critères de performance.
Marché des Amines au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique bénéficient de la disponibilité de matières premières issues du gaz naturel, permettant des chaînes d'ammoniac et d'amines en aval à des prix compétitifs, notamment en Arabie saoudite et à Oman.
Marché des Amines en Amérique du Sud
L'accent mis par l'Amérique du Sud sur la culture du soja et du maïs garantit une consommation régulière de sels d'amines herbicides, le Brésil et l'Argentine étant en tête de l'adoption.

Paysage réglementaire
Les amines sont encadrées par de vastes dispositifs de contrôle des produits chimiques et de communication des dangers qui couvrent l'enregistrement, les notifications de nouveaux usages, la gestion de l'exposition et les restrictions sur les substances préoccupantes. Dans l'Union européenne, les exigences REACH administrées via l'ECHA façonnent l'accès au marché à travers les dossiers d'enregistrement et le processus de restriction (y compris l'annexe XVII), affectant l'utilisation et la substitution de certains solvants aminés dangereux (par exemple, le NMP, CAS 872-50-4) via des conditions d'utilisation contraignantes et des contrôles d'exposition.
En Amérique du Nord, les États-Unis réglementent les nouveaux usages chimiques via l'EPA dans le cadre du TSCA, y compris les Significant New Use Rules (SNUR). En juin 2026, l'EPA a proposé des SNUR supplémentaires (Batch 26-1) couvrant certaines substances chimiques, renforçant la nécessité pour les fabricants et importateurs de gérer la conformité en amont de tout changement dans les schémas d'utilisation. Le Canada gère les groupes d'amines dans le cadre de la LCPE 1999 via des évaluations préalables et des mesures de gestion des risques, et des conditions ministérielles pour une substance d'ammonium quaternaire liée à un tensioactif (CAS 691400-36-9) sont entrées en vigueur le 29 mai 2026, montrant comment des conditions propres à une substance peuvent façonner la commercialisation et les formulations en aval.
Analyse de la chaîne de valeur
La chaîne de valeur des amines commence par les matières premières en amont, notamment l'ammoniac et les dérivés pétrochimiques tels que les filières éthylène/propylène, puis passe par les voies de synthèse (amination et intermédiaires issus de l'alkoxylation pour les éthanolamines et amines spécialisées), suivies de la purification, du mélange, du conditionnement et de la distribution. Les grands complexes intégrés en Asie et sur la côte du Golfe des États-Unis soutiennent des avantages de coût et d'approvisionnement, tandis que les applications électroniques et spécialisées ajoutent des étapes supplémentaires de purification, de contrôle qualité et de qualification qui relèvent les barrières à l'entrée et renforcent la prime accordée à un contrôle constant des impuretés.
En aval, les amines alimentent des applications à fort volume (produits agrochimiques, nettoyage et soins personnels, et traitement pétrolier et gazier) ainsi que des segments de performance à plus forte valeur ajoutée tels que les additifs polyuréthane et époxy et les chimies de qualité électronique. Les mises à niveau de capacité et de capabilité restent un lien clé entre producteurs et marchés finaux : Evonik a démarré l'exploitation de sa production élargie d'amines spécialisées à Nanjing en avril 2026 pour fournir des amines spécialisées réactives utilisées dans les applications polyuréthane et époxy, tandis que BASF a mis en service une usine d'hexaméthylènediamine à l'échelle mondiale à Chalampé (260 000 tonnes métriques par an, juin 2025), renforçant le rôle des actifs à grande échelle et des pôles régionaux dans l'équilibre de l'offre mondiale.
Paysage concurrentiel
Le marché mondial des amines est modérément fragmenté. BASF, Dow et Huntsman tirent parti de leur intégration en amont dans l'éthylène et l'ammoniac pour stabiliser les coûts des matières premières et garantir la continuité de l'approvisionnement. Dow détient la position de leader à la fois dans les éthylèneamines et les éthanolamines, soutenu par la technologie propriétaire Oxirane. La plateforme E-GRADE de Huntsman cible les fabricants de puces qui exigent des spécifications métalliques inférieures au ppb, renforçant sa réputation dans les niches de haute pureté. L'usine d'alkyléthanolamines de 140 000 t/an de BASF à Anvers et l'unité d'hexaméthylènediamine de 260 000 t/an à Chalampé étendent son leadership sur les intermédiaires pour les polyuréthanes, le nylon 6,6 et les tensioactifs spéciaux.
Les partenariats stratégiques sont au cœur des progrès en matière de durabilité. Evonik s'est associé à BASF pour s'approvisionner en ammoniac à équilibre biomasse, réduisant les empreintes carbone du berceau à la porte de plus de 65 %. Des collaborations similaires émergent tout au long de la chaîne de valeur, associant des innovateurs en procédés catalytiques à des opérateurs à grand volume pour accélérer la commercialisation de filières à faible teneur en carbone. Les producteurs de niche se concentrant sur des opportunités sur mesure du marché des amines pour les principes actifs pharmaceutiques et les résines d'impression 3D captent des segments négligés par les acteurs établis dans les produits de base.
L'intensité concurrentielle augmente dans les applications émergentes telles que les solvants de captage du carbone, où les mélanges traditionnels de monoéthanolamine sont concurrencés par des amines à encombrement stérique propriétaires qui promettent une énergie de régénération plus faible. ANDRITZ a rapporté une efficacité d'élimination du CO₂ de 95 % avec des systèmes d'amines liquides à grande échelle. Les fournisseurs capables de combiner des performances supérieures avec une empreinte environnementale réduite sont en mesure de s'assurer un avantage de premier entrant dans ce segment en rapide évolution du marché des amines.
Leaders du secteur des amines
Akzo Nobel N.V.
BASF SE
Dow
Huntsman International LLC
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Amines
- Air Products and Chemicals, Inc.
- Akzo Nobel N.V.
- Alkyl Amines Chemicals Limited
- Arkema
- BASF SE
- Celanese Corporation
- Clariant
- Daicel Corporation
- Dow
- Eastman Chemical Company
- Huntsman International LLC
- INEOS
- Invista
- Kemipex
- LyondellBasell Industries Holdings B.V.
- MITSUBISHI GAS CHEMICAL COMPANY, INC
- NIPPON SHOKUBAI CO., LTD.
- SABIC
- Solvay
- Tosoh Corporation

Opportunités de marché et perspectives d'avenir
Les espaces blancs sont les plus apparents lorsque les clients ont besoin d'une pureté plus élevée, d'attributs de durabilité certifiés, ou d'un approvisionnement localisé pour des cycles de qualification critiques en termes de délais. Du côté de l'offre, les producteurs développent des amines spécialisées et des additifs de performance liés aux systèmes polyuréthane et époxy. La mise en service par Evonik d'une installation élargie d'amines spécialisées à Nanjing en avril 2026 soutient les formulateurs qui ont besoin d'amines réactives constantes pour la construction, les revêtements et les systèmes composites, et elle ajoute également une capacité d'approvisionnement régionale en Asie-Pacifique, la plus grande base de consommation du rapport.
Une autre piste d'opportunité est le passage vers des offres de produits certifiés circulaires ou d'origine biologique et des opérations à plus faible empreinte carbone, exigées par les grandes marques multinationales en aval, parallèlement au durcissement des exigences environnementales dans les grandes économies. BASF a, par exemple, élargi ses capacités de DMAPA et de PEA sur son site de Nanjing (annoncé en octobre 2025) et inauguré une nouvelle usine d'alkyl-éthanolamines sur son site Verbund d'Anvers (septembre 2024), ce qui a accru la capacité mondiale pour les principales alkyl-éthanolamines utilisées dans les formulations à faible teneur en COV et les applications industrielles. Les décisions de tarification pointent également vers la valeur des portefeuilles contraints ou de spécification supérieure, y compris les hausses de prix des amines d'Eastman Chemical Company effectives à partir du 15 juillet 2026, ainsi que la poursuite du débottlenecking, de l'intégration en amont et des mises à niveau de portefeuille sur les filières allant des commodités aux spécialités.
Recent Industry Developments in Marché des Amines
- Juin 2026 : Huntsman Corporation et Olin Corporation ont annoncé un accord définitif pour une fusion entre égaux entièrement en actions afin de créer OlinHuntsman Corporation. Cette combinaison associe l'exposition différenciée d'Huntsman aux amines et formulations en aval à la grande plateforme chlore-alcali et vinyles d'Olin, renforçant les options d'intégration et l'échelle dans les principales filières chimiques. L'opération redéfinit également la dynamique concurrentielle pour les acheteurs mondiaux qui s'approvisionnent en plusieurs intermédiaires auprès de grands fournisseurs intégrés.
- Juillet 2025 : BASF a démarré des usines de production élargies pour la 3-(diméthylamino)propylamine (DMAPA) et la polyétheramine (PEA) sur son site de Nanjing, en Chine, la capacité de DMAPA ayant presque doublé. Cette expansion accroît la disponibilité régionale des intermédiaires utilisés dans les applications de nettoyage, de revêtements et spécialisées, soutenant une réponse d'approvisionnement plus rapide en Asie-Pacifique. Elle renforce également le rôle des sites intégrés basés en Chine dans la fourniture de dérivés aminés à plus forte valeur ajoutée, en parallèle des volumes de commodités.
- Septembre 2024 : BASF a inauguré une nouvelle usine de production d'alkyl-éthanolamines à l'échelle mondiale sur son site Verbund d'Anvers, portant la capacité annuelle mondiale de DMEOA et de MDEOA à plus de 140 000 tonnes métriques. Cette capacité supplémentaire soutient la demande d'alkyl-éthanolamines utilisées dans le traitement des gaz, les produits chimiques pour la construction et d'autres formulations industrielles. Anvers renforce la capacité de BASF à servir les clients européens à partir d'un grand pôle intégré tout en améliorant la flexibilité d'approvisionnement entre les régions.


Marché des Amines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des amines comprend la valeur des ventes de produits chimiques aminés utilisés comme intermédiaires ou ingrédients fonctionnels dans les applications industrielles et grand public, comptabilisée au point de vente sur le marché et enregistrée en USD.
Exclusions du périmètre : Nous excluons les produits finis en aval qui ne contiennent que des amines (par exemple, les détergents formulés, les produits de protection des cultures ou les peintures) afin d'éviter les doubles comptages.
Aperçu de la segmentation
- Par type
- Éthylèneamines
- Alkylamines
- Amines grasses
- Amines spéciales
- Éthanolamines
- Par secteur d'utilisation finale
- Caoutchouc
- Produits de soins personnels
- Produits de nettoyage
- Adhésifs, peintures et résines
- Agrochimiques
- Pétrole et pétrochimiques
- Autres utilisations finales
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de l'offre et de la demande pour les amines et pour formuler des hypothèses claires sur les flux de volumes typiques par zone géographique et utilisation finale. Nous nous sommes appuyés sur des sources publiques et librement accessibles telles que l'USGS pour le contexte chimique, UN Comtrade pour les flux commerciaux, la Banque mondiale et le FMI pour les indicateurs macroéconomiques, ainsi que des agences telles que l'US EPA et l'ECHA pour les signaux réglementaires susceptibles de modifier les usages ou les coûts.
En complément, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les brochures produits et la presse spécialisée afin de comprendre les mouvements de capacité, le langage relatif au mix produit et les commentaires typiques sur les prix. Le cas échéant, nous avons également consulté des abonnements payants permettant d'accéder aux données financières et aux informations sur les entreprises, aux actualités et aux données financières, aux brevets et aux contrôles commerciaux au niveau des expéditions afin d'affiner les données d'entrée. Ces sources documentaires sont données à titre illustratif uniquement, et des références publiques et propriétaires supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la manière dont la demande est créée et dont les prix sont structurés dans les principales régions productrices et consommatrices, ainsi que sur les points du modèle nécessitant des vérifications de réalité. Nous avons échangé avec des fabricants, des distributeurs, des équipes d'approvisionnement et d'exploitation des utilisateurs finaux, ainsi que des experts du secteur, afin d'ajuster les hypothèses sur le mix produit, les délais contractuels typiques et les écarts de prix régionaux avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 19 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 51 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante dans laquelle les signaux de production et de commerce, l'activité des utilisateurs finaux et les taux de pénétration typiques ont été utilisés pour reconstituer le bassin de demande adressable en amines par région et par grands segments d'application. Une fois les premiers totaux établis, nous les avons corroborés par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs, la vérification des marges de distribution et le test de résistance des prix de vente moyens (ASP) implicites par rapport aux commentaires observés sur les matières premières et les contrats.
Le modèle de marché a utilisé un petit ensemble d'intrants reproductibles pouvant être actualisés à chaque cycle, notamment les indices de production chimique, les signaux d'activité dans l'agriculture et les soins personnels, les indicateurs de cadence dans le traitement du gaz et le raffinage, l'équilibre importations-exportations par région, et l'évolution attendue des ASP en fonction de la direction des coûts des matières premières et des changements de mix produit. Lorsque des lacunes de données sont apparues pour des pays plus petits ou des applications moins développées, nous avons utilisé des indicateurs de substitution (tels que l'intensité commerciale et la production industrielle), puis contraint les résultats à des fourchettes réalistes de consommation par habitant et par secteur discutées lors des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée avec des trajectoires de base, de demande plus élevée et de demande plus faible, et les perspectives variables ont été ancrées aux attentes des experts concernant les ajouts de capacité, le risque de substitution et la dynamique de la demande régionale. Les résultats ont ensuite été revérifiés afin que les taux de croissance, les prix et le mix ne s'écartent pas de ce que les acteurs décrivent dans leur comportement contractuel et leur utilisation des installations.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs contrôles, en commençant par s'assurer que les totaux régionaux se recoupent avec des signaux indépendants tels que les flux commerciaux, les annonces de capacité et les indicateurs macroéconomiques de la demande. Tout écart important déclenche un examen en deuxième passe au cours duquel les hypothèses sur le mix, les fenêtres de prix et les facteurs de conversion sont réexaminées, suivi de relances ciblées pour combler l'écart.
Avant la validation finale, un autre analyste examine les données d'entrée clés et les sensibilités afin que les valeurs aberrantes soient questionnées et corrigées, et que la logique puisse être reproduite par un autre membre de l'équipe. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des démarrages importants de capacité, des évolutions réglementaires ou des mouvements brusques des matières premières. Juste avant la livraison, une analyse actualisée est réalisée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché des Amines de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les amines ne correspondent souvent pas entre elles, car l'année utilisée comme base, le calendrier de conversion des devises et la manière dont les prix sont moyennés sur les cycles contractuels peuvent être traités différemment. Des différences apparaissent également lorsque certaines études intègrent des formulations finies dans le total chimique, ce qui peut gonfler la valeur déclarée.
Dans nos contrôles de mise à jour, les données de prix sont revalidées avec les derniers signaux trimestriels (et pas seulement une moyenne annuelle unique), puis le calendrier des devises est maintenu cohérent avec la période dimensionnée avant que le chiffre final ne soit arrêté. C'est l'une des raisons pour lesquelles le chiffre 2026 de Mordor Intelligence peut être inférieur aux estimations qui supposent une expansion plus rapide des ASP ou une inclusion plus large en aval.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,91 milliards USD (2026) | |
| Global Consultancy A | 23,90 milliards USD (2025) | Utilise une année de base différente et peut appliquer un ASP moyen pondéré plus élevé sur les groupes de produits, ce qui peut augmenter la valeur lorsque les cycles de prix sont favorables. |
| Industry Publisher B | 21,50 milliards USD (2024) | Des périmètres plus larges couvrant les fonctions et les applications peuvent intégrer la valeur adjacente en aval, et l'année de conversion des devises peut faire varier les totaux lorsque les prix régionaux divergent. |
L'écart entre les sources s'explique en grande partie par les choix de calendrier et de périmètre, suivis de la manière dont les ASP sont pondérés selon les types de contrats et les régions. En maintenant la fenêtre de prix, le calendrier des devises et les règles de périmètre cohérents, puis en les revérifiant par des entretiens et des signaux externes, la valeur finale du marché reste traçable à des données d'entrée pratiques pouvant être actualisées et reproduites.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des amines ?
La taille du marché des amines a atteint 16,91 milliards USD en 2026 et devrait croître jusqu'à 21,25 milliards USD d'ici 2031.
Quel type d'amine détient la plus grande part ?
Les éthanolamines ont dominé avec une part de 42,18 % de la demande mondiale en 2025 en raison de leur utilisation généralisée dans le traitement du gaz, les soins personnels et les additifs pour ciment.
Quelle région connaît la croissance la plus rapide sur le marché des amines ?
L'Asie-Pacifique combine la plus grande base de consommation avec le TCAC le plus élevé prévu de 5,64 % jusqu'en 2031, portée par l'échelle de fabrication en Chine, en Inde et en Asie du Sud-Est.
Quelle est la principale utilisation finale des amines aujourd'hui ?
Les agrochimiques dominent, représentant 35,12 % du volume mondial en 2025, l'agriculture moderne nécessitant des herbicides, des engrais et des adjuvants à base d'amines.
Comment les fluctuations des prix des matières premières affectent-elles les producteurs ?
La volatilité des coûts du gaz naturel et de l'éthylène comprime les marges ; les principaux fournisseurs poursuivent des filières d'hydrogène vert et des accords d'approvisionnement à long terme pour stabiliser les prix des intrants.
Pourquoi les amines de qualité électronique attirent-elles l'attention ?
Les usines de semi-conducteurs avancées ont besoin d'amines ultra-pures avec des impuretés métalliques au niveau du ppb, ce qui incite à des investissements dans des installations de purification spécialisées qui commandent des prix premium.
Dernière mise à jour de la page le:



