
Taille et part du marché des autoclaves dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 326.44 Millions de dollars américains |
| Taille du Marché (2031) | 391.27 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des autoclaves dentaires par Mordor Intelligence
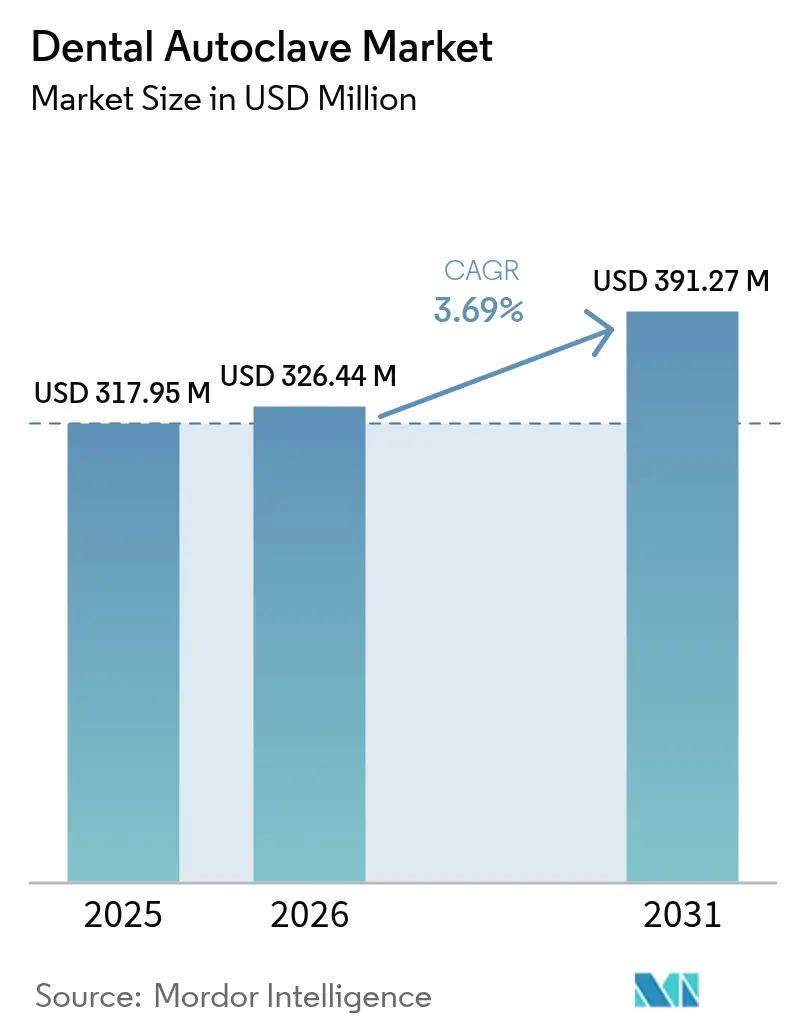
La taille du marché des autoclaves dentaires est projetée à 317,95 millions USD en 2025, 326,44 millions USD en 2026, et devrait atteindre 391,27 millions USD d'ici 2031, avec un TCAC de 3,69 % de 2026 à 2031.
La dynamique évolue vers des organisations de services dentaires multi-pays qui standardisent leurs parcs de stérilisation, tandis que les cabinets individuels subissent des pressions réglementaires et concurrentielles pour remplacer les modèles de classe N hérités. La reconnaissance par la FDA américaine en décembre 2024 de la norme ISO 17665 (2024) et le règlement sur le système de management de la qualité entrant en vigueur en février 2026 ont fait de la validation documentée des cycles et de la traçabilité des critères d'achat essentiels.[1]Personnel de la Food & Drug Administration américaine, "Normes de consensus reconnues : ISO 17665 Première édition 2024-03," FDA, fda.gov La technologie de classe B à cycle rapide, la connectivité IoT et les conceptions économes en eau surpassent donc l'ensemble du marché des autoclaves dentaires, tandis que le risque d'approvisionnement en pompes à vide et la hausse des redevances européennes sur les eaux usées constituent des vents contraires en termes de coûts.
Principaux enseignements du rapport
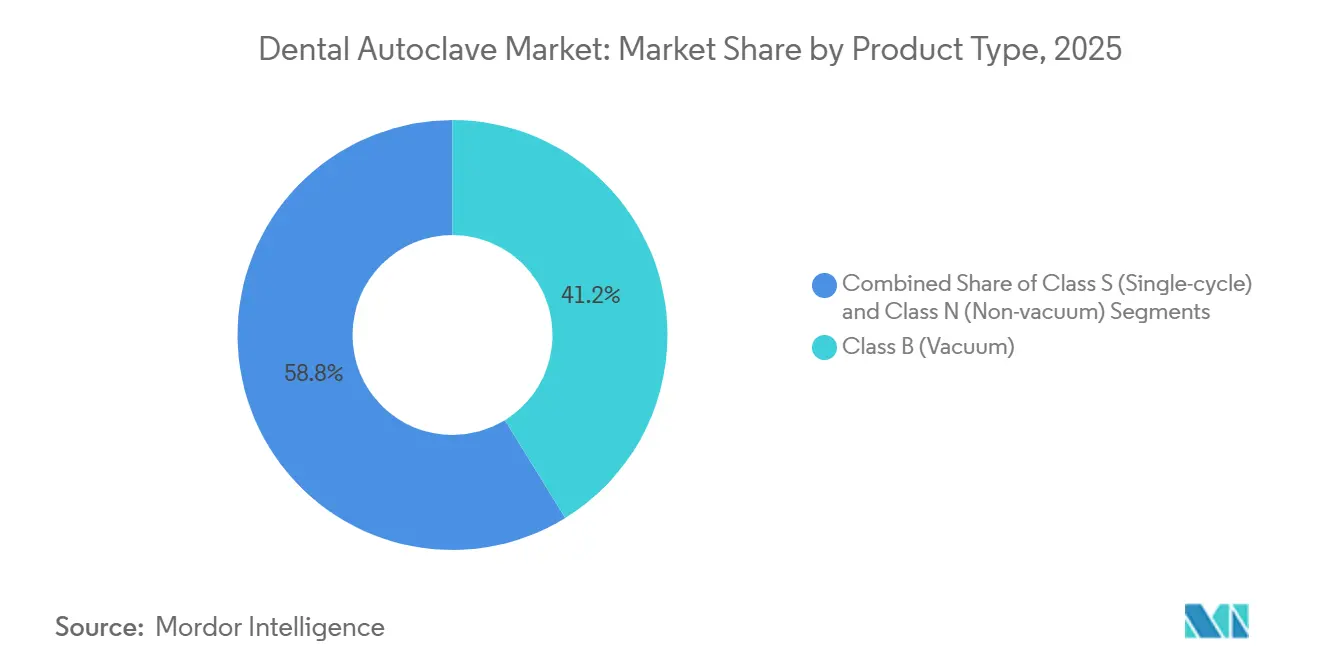
- Par type de produit, les autoclaves à vide de classe B ont représenté 41,22 % du chiffre d'affaires 2025 et progressent au TCAC le plus rapide de toutes les catégories, soit 7,58 %.
- Les unités entièrement automatiques ont capté 44,68 % des ventes 2025 et croissent à un TCAC de 6,84 %, la pénurie de main-d'œuvre stimulant la demande pour un fonctionnement sans intervention humaine.
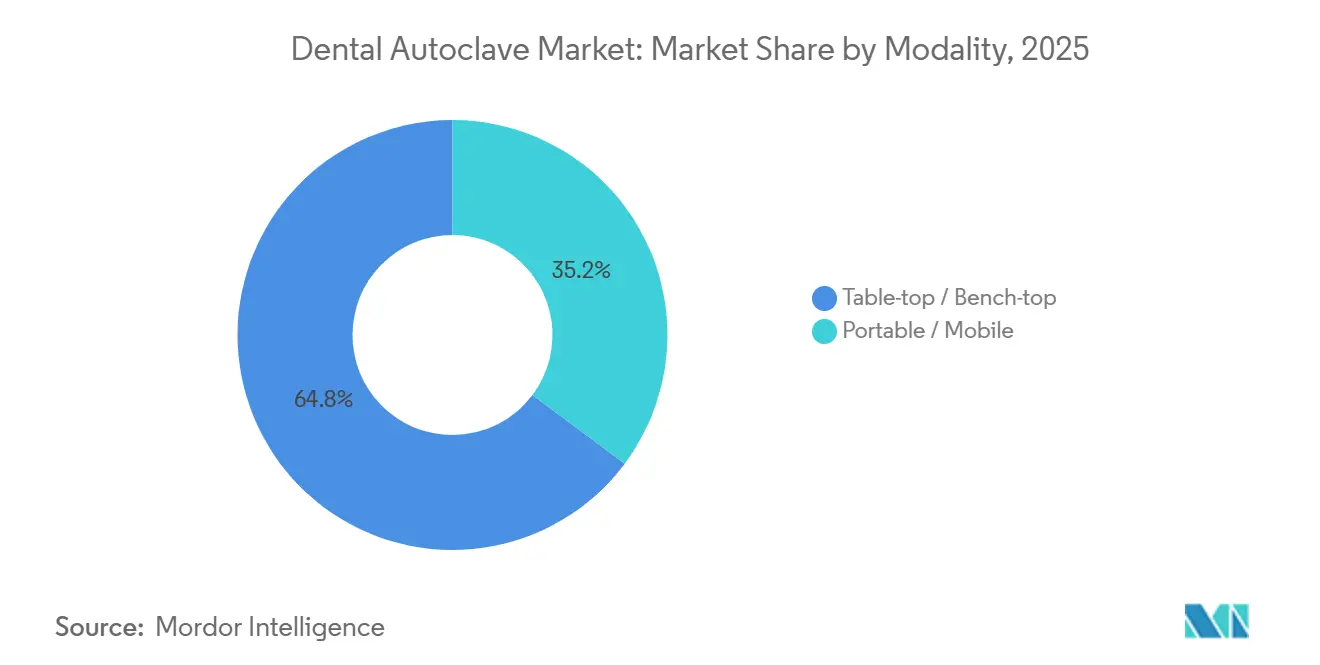
- Les systèmes de table ont représenté 64,78 % du volume 2025, tandis que les modèles portables connaissent la croissance la plus rapide avec un TCAC de 7,81 %, portés par les cliniques de tourisme dentaire en Asie-Pacifique.
- La tranche de 20 à 50 litres a représenté 59,82 % des installations 2025 ; les autoclaves de plus de 50 litres progressent à un TCAC de 6,53 % grâce au traitement centralisé dans les grandes organisations de services dentaires.
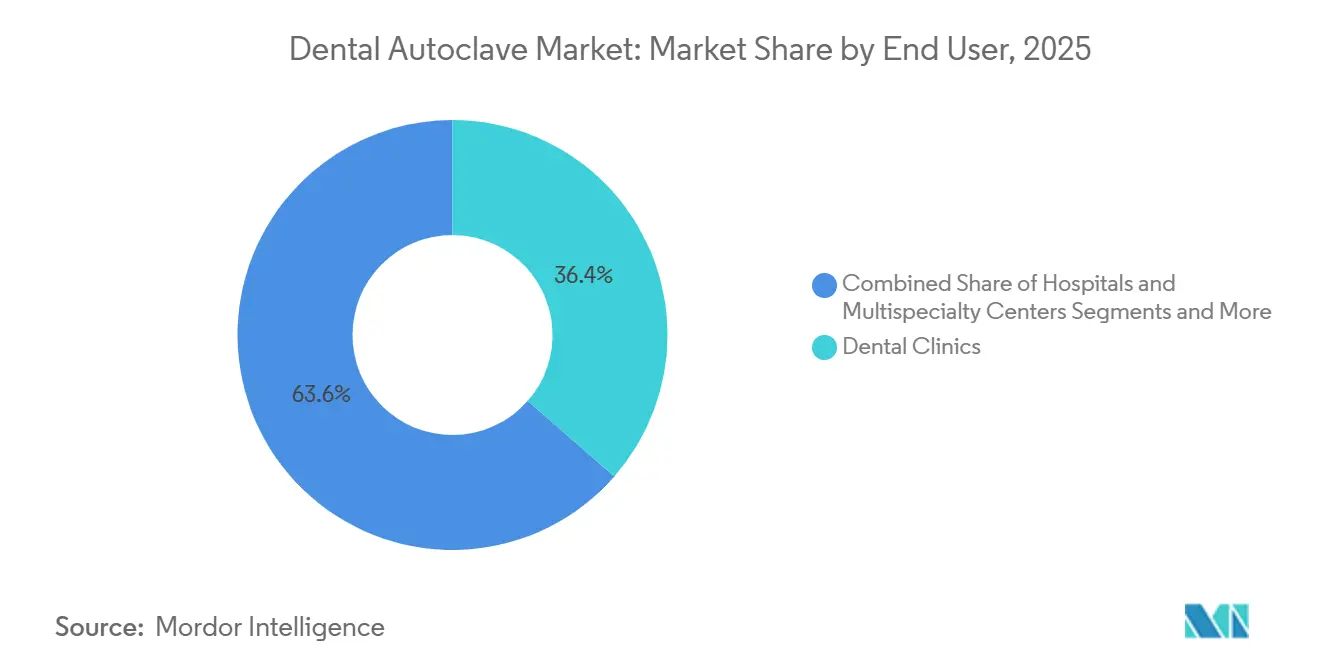
- Les cabinets dentaires ont représenté 36,44 % de la demande 2025, mais les hôpitaux et les centres multidisciplinaires affichent la trajectoire la plus forte avec un TCAC de 5,78 %, la dentisterie migrant vers les environnements de chirurgie ambulatoire.
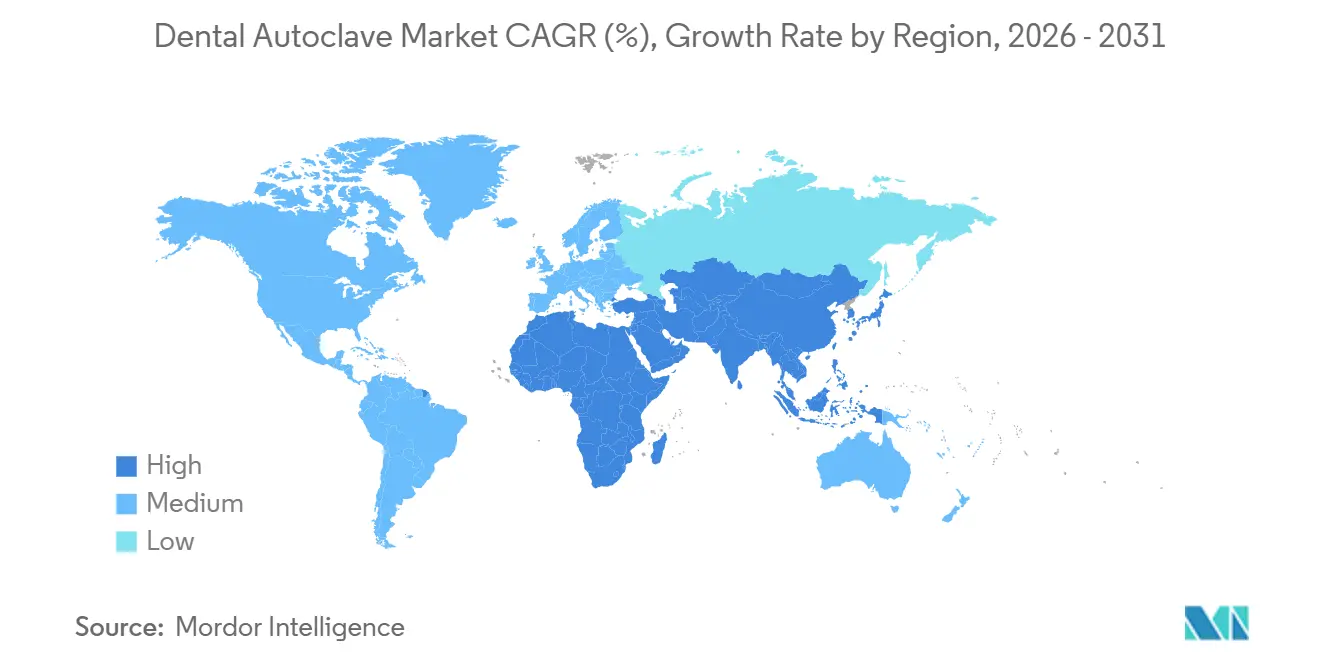
- L'Amérique du Nord a dominé avec une part de 41,26 % en 2025, tandis que l'Asie-Pacifique est en voie d'atteindre un TCAC de 5,33 %, portée par le tourisme et les politiques de substitution aux importations.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des autoclaves dentaires
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations mondiales plus strictes en matière de contrôle des infections | +0.8% | Mondial, avec une application anticipée en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Volume croissant de procédures dentaires et esthétiques | +0.7% | Mondial, concentré en Amérique du Nord, en Europe et dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées technologiques dans les unités de classe B à cycle rapide | +0.6% | Mondial, avec une adoption premium en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| La traçabilité activée par l'IoT stimule les achats des organisations de services dentaires | +0.5% | Amérique du Nord et Europe, diffusion précoce vers les réseaux d'organisations de services dentaires en Asie-Pacifique | Court terme (≤ 2 ans) |
| Cliniques de tourisme dentaire en Asie-Pacifique modernisant leurs stérilisateurs | +0.4% | Cœur de l'Asie-Pacifique (Thaïlande, Malaisie, Inde), diffusion vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Expansion des organisations de services dentaires multi-pays standardisant leurs parcs de stérilisation | +0.5% | Amérique du Nord principalement, expansion vers l'Europe et l'Amérique latine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales plus strictes en matière de contrôle des infections
La reconnaissance par la FDA de la norme ISO 17665 (2024) en décembre 2024 et le règlement sur le système de management de la qualité entrant en vigueur en février 2026 contraignent aussi bien les fabricants que les cliniques à documenter chaque cycle de stérilisation. Les autoclaves doivent désormais être équipés d'imprimantes intégrées, d'exports USB ou de connexions cloud — des fonctionnalités qui ajoutent 1 500 à 2 000 USD au prix de base mais réduisent le risque lors des inspections. Les audits du CDC américain de juin 2024 montrent que 15 à 65 % des cabinets échouent encore aux tests de spores de routine, le plus souvent en raison d'erreurs d'opérateur, ce qui stimule la demande de vérification automatique et de dispositifs de verrouillage de porte.[2]Personnel des Centers for Disease Control and Prevention, "Recommandations de stérilisation pour les environnements dentaires," CDC, cdc.gov Ces obligations allongent les cycles de remplacement des appareils sous-validés, orientant de fait le marché des autoclaves dentaires vers les modèles de classe B premium dotés d'une traçabilité de bout en bout.
Volume croissant de procédures dentaires et esthétiques
La dentisterie esthétique élective et les protocoles d'implants à visites multiples poussent la rotation des instruments au-delà de la capacité des autoclaves à gravité hérités. Les enquêtes de l'ADA de 2024 révèlent que 28,4 % des dentistes propriétaires ont investi dans des équipements majeurs, la part la plus élevée depuis le rebond post-pandémique.[3]Personnel de l'Institut de politique de santé de l'Association dentaire américaine, "Enquête 2024 sur l'achat d'équipements dentaires," ADA, ada.org Les cliniques spécialisées dans les facettes, les aligneurs et le blanchiment effectuent davantage de cycles par heure-patient, ce qui augmente le coût économique des temps d'arrêt. Les autoclaves de classe B à cycle rapide qui terminent des charges emballées en moins de 25 minutes offrent donc un retour mesurable sur le débit de patients.
Avancées technologiques dans les unités de classe B à cycle rapide
L'E10 d'Euronda réduit un cycle B134 pour instruments creux emballés à environ 20 minutes pour une chambre de 18 litres, tandis que les conceptions ECO Dry économes en énergie de W&H réduisent la consommation d'électricité de 20 à 25 %. Les modèles 2024 de Midmark prolongent la durée de vie du service à 25 000 cycles et proposent des systèmes de remplissage automatique, réduisant de trois minutes le temps de préparation par charge. Collectivement, ces avancées permettent à une unité de 20 litres à cycle rapide d'égaler le débit journalier d'un modèle standard de 35 litres, réduisant les coûts d'achat et d'exploitation pour les organisations de services dentaires qui consolident des centaines de sites.
La traçabilité activée par l'IoT stimule les achats des organisations de services dentaires
Des plateformes telles que T-Connect de Tuttnauer diffusent en temps réel les données de cycle depuis plus de 1 000 sites Aspen Dental, réduisant le temps de documentation de quatre minutes à moins de 30 secondes et permettant une maintenance prédictive basée sur le temps de fonctionnement des pompes. La liaison par code-barres des cassettes aux dossiers patients crée une piste d'audit défendable qui protège les cliniques de toute responsabilité. À mesure que les règles de surveillance post-commercialisation de la FDA se renforcent, les organisations de services dentaires considèrent les autoclaves connectés comme un atout de conformité et de logistique plutôt que comme un simple équipement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des unités avancées de classe B | -0.6% | Mondial, particulièrement aigu dans les marchés sensibles aux prix d'Asie-Pacifique, d'Amérique latine et du Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Faible sensibilisation à la stérilisation dans les régions à faibles revenus | -0.4% | Afrique subsaharienne, Asie du Sud, parties de l'Asie du Sud-Est et d'Amérique latine | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement en composants de pompes à vide | -0.3% | Mondial, avec des pénuries aiguës affectant les fabricants d'équipements d'origine européens et nord-américains | Court terme (≤ 2 ans) |
| Hausse des coûts de conformité aux rejets d'eaux usées pour les stérilisateurs à vapeur en Europe | -0.2% | Europe, concentrée en Allemagne, France, Pays-Bas et pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des unités avancées de classe B
Les autoclaves de classe B sont proposés entre 7 000 et plus de 10 000 USD, soit une prime de 5 000 à 8 000 USD par rapport aux équipements de classe N, équivalant à trois à six mois de revenu net pour les dentistes en Inde ou au Brésil. La maintenance annuelle, l'entretien des pompes à vide et les systèmes de purification de l'eau ajoutent encore 1 500 à 3 500 USD par an. Bien que le crédit-bail émerge à environ 250 USD mensuels, la pénétration reste inférieure à 15 % car de nombreux petits cabinets manquent d'historiques de crédit fiables.
Faible sensibilisation à la stérilisation dans les régions à faibles revenus
Les programmes de plusieurs écoles dentaires d'Asie du Sud et d'Afrique consacrent peu d'heures au contrôle des infections, ce qui conduit à une sous-spécification et à une mauvaise utilisation des équipements. Les recommandations de l'OMS situent le coût d'exploitation d'un petit autoclave clinique à 0,13-0,36 USD par kilogramme de déchets, mais les pannes de courant d'une durée moyenne de quatre heures par jour dans de nombreuses régions rendent ces estimations optimistes. La dépendance persistante aux méthodes de chaleur sèche ou chimiques qui n'atteignent pas un niveau d'assurance de stérilité de 10^-6 limite le bassin de demande effective pour le marché des autoclaves dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination de la classe B reflète les obligations liées aux instruments à lumière
Les autoclaves à vide de classe B ont représenté 41,22 % de la part de revenus en 2025, et la part de marché des autoclaves dentaires pour ce segment est en voie de s'élargir grâce à un TCAC de 7,58 % jusqu'en 2031. La demande reflète la prévalence des pièces à main creuses et du stockage en cassettes emballées, qui nécessitent tous deux une pénétration par pré-vide et un séchage par post-vide.
Les modèles de classe N restent le choix économique pour les cliniques stérilisant uniquement des solides non emballés, notamment dans les économies émergentes, mais les inspections croissantes au titre de la norme EN 13060 et de l'ANSI/AAMI ST55 poussent les cabinets multidisciplinaires vers la classe B. Des produits évolutifs tels que le T-Edge de Tuttnauer, qui peut passer de la classe S à la classe B grâce à des kits modulaires, offrent aux petits cabinets une voie de migration sans charge en capital immédiate.


Par type d'automatisation : la pénurie de main-d'œuvre accélère l'adoption des systèmes entièrement automatiques
Les systèmes entièrement automatiques ont représenté 44,68 % du chiffre d'affaires 2025 et se développent à un TCAC de 6,84 %, bien au-dessus de l'ensemble du marché des autoclaves dentaires. Leurs fonctions automatisées de remplissage, de vidange et de sélection de cycle réduisent la main-d'œuvre par charge jusqu'à cinq minutes, une économie significative sur les marchés où les assistants dentaires gagnent entre 20 et 25 USD de l'heure.
Les modèles semi-automatiques se vendent encore mieux que les unités manuelles dans les cliniques de rénovation dépourvues de plomberie directe, mais la hausse du taux de rotation du personnel dans les cabinets nord-américains et européens fait de l'automatisation complète le choix par défaut dans les nouvelles constructions. Les organisations de services dentaires privilégient également les autoclaves automatisés car les minuteries de maintenance intégrées et les alertes cloud réduisent la variabilité sur des centaines de sites, protégeant le flux de travail en cas de pénurie de techniciens.
Par modalité : les unités portables gagnent du terrain dans les pôles de tourisme dentaire
Les modèles de paillasse ont dominé avec 64,78 % des installations 2025, mais les autoclaves portables croissent à un TCAC de 7,81 % — la modalité la plus rapide du marché des autoclaves dentaires. Les cliniques orientées vers le tourisme en Thaïlande, en Malaisie et en Inde déploient des portables de classe B alimentés par batterie pesant moins de 35 kilogrammes, les déplaçant entre des salles de soins satellites ou des camionnettes mobiles.
Les coûts immobiliers influencent également le choix de la modalité. Une unité de paillasse nécessite 0,5 à 0,8 mètre carré de surface de comptoir ; les modèles portables n'occupent de l'espace que pendant les cycles, libérant des espaces de rangement premium dans les suites de dentisterie esthétique pour les stations d'impression 3D ou de numérisation. Les fabricants proposent désormais des variantes encastrées comme l'E9 Next d'Euronda, qui s'intègre dans les meubles pour satisfaire les exigences esthétiques haut de gamme tout en maximisant l'espace utilisable.
Par capacité : la gamme intermédiaire domine, les grandes unités servent le traitement des organisations de services dentaires
Les autoclaves de la tranche 20-50 litres ont représenté 59,82 % des expéditions 2025, reflétant leur capacité à traiter six plateaux en un seul cycle sans consommation d'énergie excessive. La taille du marché des autoclaves dentaires pour les unités de plus de 50 litres devrait enregistrer un TCAC de 6,53 % à mesure que les organisations de services dentaires et les hôpitaux centralisent le traitement des instruments dans des salles centrales traitant 30 à 50 sets par lot.
Les petites unités de moins de 20 litres restent attractives pour les cabinets individuels de pédodontie ou d'orthodontie, mais elles deviennent rapidement un goulot d'étranglement lorsque les charges journalières dépassent dix cassettes. Les autoclaves surdimensionnés entraînent des coûts hebdomadaires plus élevés pour les indicateurs biologiques et des cycles de validation plus longs ; le dimensionnement adapté au type de cas reste donc la meilleure pratique.
Par utilisateur final : les hôpitaux gagnent des parts à mesure que la dentisterie rejoint la chirurgie ambulatoire
Les cabinets dentaires ont encore généré 36,44 % de la valeur 2025, mais les hôpitaux et les centres multidisciplinaires mènent la croissance avec un TCAC de 5,78 % jusqu'en 2031, les assureurs remboursant des honoraires d'établissement plus élevés pour les procédures complexes d'implants et de traumatologie. Les services de stérilisation centrale exploitent des chambres de 80 à 200 litres pour réaliser des économies d'échelle, réduisant les coûts par instrument jusqu'à 50 %.
Les laboratoires et les instituts académiques représentent une demande de niche, valorisant les cycles rapides non emballés et l'enregistrement étendu des données pour maintenir leur accréditation. Les attentes en matière de réseau de services divergent : les cabinets exigent des réparations le jour même, tandis que les hôpitaux peuvent utiliser des unités de secours, permettant aux fournisseurs des marchés émergents de vendre dans les services de stérilisation centrale sur la base du prix, même avec des délais de service plus longs.
Analyse géographique
L'Amérique du Nord a dominé le marché des autoclaves dentaires avec une part de revenus de 41,26 % en 2025. Les cabinets américains disposent en moyenne de 1,2 à 1,4 autoclave chacun et suivent les recommandations du CDC qui imposent des tests biologiques quotidiens, stimulant l'adoption d'appareils dotés d'incubateurs intégrés et d'impressions automatiques. Le Canada reflète ces normes à travers des règles provinciales, tandis que le Mexique présente un schéma à deux niveaux : les cabinets privés urbains adoptent des équipements de classe B similaires aux normes américaines, tandis que de nombreuses cliniques rurales s'appuient encore sur des modèles de classe N reconditionnés.
L'Europe a contribué la deuxième plus grande part, façonnée par le règlement MDR 2017/745 et les prochaines redevances sur les eaux usées au titre de la directive sur le traitement des eaux urbaines résiduaires de 2022. L'Allemagne et les Pays-Bas prélèvent déjà des surtaxes annuelles de 500 à 1 000 EUR sur les cabinets à fort volume, encourageant l'adoption d'autoclaves à recyclage d'eau qui satisfont à la norme EN 13060 tout en réduisant les pénalités sur les effluents. La transition du Royaume-Uni du marquage CE au marquage UKCA a brièvement retardé les achats en 2024-2025, bien que la plupart des retards devraient se résorber une fois les recommandations stabilisées d'ici 2027.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 5,33 % jusqu'en 2031. Le programme indien de stimulation liée à la production, qui avait approuvé 26 fabricants pour 138 dispositifs fin 2024, est en passe de réduire la dépendance aux importations de 85 % à moins de 60 % d'ici 2030. Les fournisseurs chinois font face à une surveillance plus stricte de la part de la NMPA mais continuent de gagner des parts en Asie du Sud-Est grâce à des prix agressifs. Le Japon maintient le cycle de remplacement le plus court au monde — environ huit à dix ans — et privilégie les marques nationales qui s'intègrent aux logiciels de gestion de cabinet locaux.
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent plus modestes mais stratégiquement vitaux. Les nations du Conseil de coopération du Golfe financent des pôles de tourisme dentaire avec des spécifications de classe B intégrées dès la construction, tandis que le Brésil, qui abrite la deuxième plus grande population de dentistes au monde, est en train de passer de la stérilisation par chaleur sèche à la stérilisation à la vapeur pour satisfaire les patients internationaux.

Paysage réglementaire
Les autoclaves dentaires s'inscrivent dans des cadres plus larges relatifs aux dispositifs médicaux et au contrôle des infections, qui associent de plus en plus les décisions d'achat à une validation et une traçabilité documentées. Aux États-Unis, la reconnaissance par la FDA de la norme ISO 17665:2024 pour la validation de la stérilisation à la chaleur humide (avec des dispositions transitoires permettant des déclarations selon des versions reconnues plus anciennes jusqu'au 4 juillet 2027) apporte une base plus claire pour le développement des cycles, la validation et les attentes en matière de contrôle de routine, tandis que le règlement de la FDA sur le système de gestion de la qualité entrant en vigueur en février 2026 relève le niveau d'exigence pour les contrôles de conception, la documentation et les processus post-commercialisation soutenant des flottes de stérilisateurs conformes.
En Europe, le règlement MDR 2017/745 encadre l'évaluation de la conformité et la documentation technique des petits stérilisateurs à vapeur utilisés en milieu dentaire, les normes harmonisées offrant une voie plus claire de présomption de conformité pour le marquage CE. La décision d'exécution (UE) 2026/760 de la Commission (publiée le 1er avril 2026) a ajouté la norme EN 13060:2025 comme norme harmonisée au titre du MDR, renforçant les attentes concernant la validation des cycles, les essais de performance et les exigences de sécurité pour les petits stérilisateurs à vapeur. Sur le lieu d'utilisation, les cliniques sont censées suivre des normes de surveillance de routine à l'aide d'indicateurs mécaniques, chimiques et biologiques, et de nombreuses réglementations des conseils dentaires d'État aux États-Unis font référence à des pratiques de surveillance biologique alignées sur les recommandations du CDC, comme les exigences hebdomadaires de test de spores, y compris le Colorado 3 CCR 709-1.16. Ce contexte soutient la demande pour des fonctionnalités intégrées d'enregistrement, de prévention des erreurs et de rapports prêts pour l'audit.
Analyse de la chaîne de valeur
La chaîne de valeur des autoclaves dentaires débute par des intrants de composants spécialisés et une fabrication à forte intensité de certification. Les intrants en amont comprennent des cuves sous pression en acier inoxydable, des éléments chauffants, des pompes à vide et des vannes, des capteurs (pression, température, conductivité) et une électronique de commande utilisée pour la programmation des cycles et la saisie des données. Les systèmes de qualité ISO 13485 et la validation des processus de stérilisation conformes à la norme ISO 17665:2024 sont intégrés tout au long de la conception, des essais et de la documentation, et les délais de certification réglementaire pour les nouveaux modèles peuvent s'étendre sur une période de 12 à 18 mois, ce qui fait des capacités établies en matière d'affaires réglementaires un avantage.
En milieu de chaîne, l'assemblage et l'étalonnage OEM sont associés à des écosystèmes d'accessoires, comprenant le traitement de l'eau, les imprimantes ou modules d'exportation numérique, les cassettes de chargement et les consommables tels que les indicateurs, qui façonnent le coût total de possession. En aval, la distribution repose généralement sur les revendeurs dentaires et les réseaux pilotés par les fabricants vers les cabinets individuels, les DSO, les hôpitaux et les centres multispécialités, l'infrastructure de service différenciant les fournisseurs. L'installation sur site et la qualification périodique (IQ/OQ/PQ), ainsi que la revalidation après des réparations majeures, sous-tendent des revenus de service récurrents et augmentent les coûts de changement de fournisseur, tandis que la volatilité de l'approvisionnement en pompes à vide, l'approvisionnement en électronique et la disponibilité limitée de techniciens qualifiés pour la validation et la réparation peuvent limiter le débit sur les marchés à forte densité de cliniques.
Paysage concurrentiel
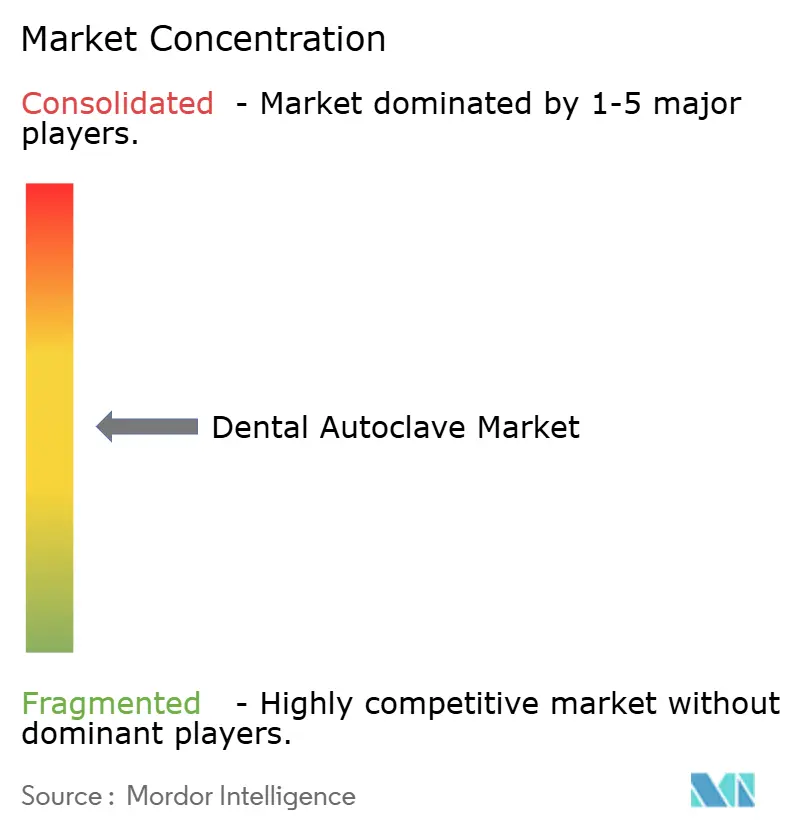
Le marché des autoclaves dentaires présente un profil modérément concentré. Des leaders tels que Tuttnauer, MELAG, Dentsply Sirona, W&H et Midmark dominent les régions matures grâce à des réseaux de distribution denses et des garanties de service sous 48 heures. L'accord de Tuttnauer en 2025 avec Aspen Dental couvre plus de 1 000 cabinets, soulignant comment la connectivité cloud et l'analyse de parc priment sur le prix unitaire dans les appels d'offres des organisations de services dentaires.
La fragmentation progresse néanmoins. Les entrants chinois Runyes, Shinva et BioBase pratiquent des prix inférieurs de 30 à 40 % à ceux des acteurs occidentaux, gagnant des parts en Inde, en Asie du Sud-Est et dans certaines parties de l'Amérique latine. Leur ascension s'est accélérée après que Steris a cédé HuFriedyGroup à Peak Rock Capital pour 787,5 millions USD en 2024, signalant une réduction de la concentration des grands conglomérats sur la stérilisation dentaire.
L'innovation se concentre désormais sur des offres groupées d'écosystèmes associant autoclaves, nettoyeurs à ultrasons, laveurs-désinfecteurs et logiciels de traçabilité. Le Pro System d'Euronda illustre cette approche, partageant consommables et pièces détachées entre les modèles E5, E9 et E10 pour réduire la complexité des stocks pour les opérateurs de chaînes. Les menaces à moyen terme incluent les unités à plasma de peroxyde d'hydrogène, mais le coût par cycle reste 4 à 8 fois plus élevé que la vapeur, limitant le défi aux niches sensibles à la chaleur.
Leaders du secteur des autoclaves dentaires
Tuttnauer
MELAG Medizintechnik GmbH & Co. KG
W&H Dentalwerk
Midmark Corp.
Getinge AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation motivée par la conformité crée un espace vacant pour les autoclaves connectés et les services logiciels qui convertissent les registres de stérilisation en jeux de données prêts pour l'audit destinés aux DSO et aux cliniques multi-sites. Cette évolution se manifeste dans des déploiements à l'échelle des flottes, comme la connectivité des données de cycle de Tuttnauer sur plus de 1 000 sites Aspen Dental via T-Connect, où une documentation normalisée et des informations de maintenance réduisent la variabilité entre les sites. Alors que les normes et directives américaines et européennes se renforcent en matière de validation et d'essais de performance (ISO 17665:2024, EN 13060:2025 dans le cadre de l'harmonisation MDR), les offres associant autoclaves à la saisie automatisée des registres, à la liaison par code-barres et à des forfaits de qualification assortis de services s'alignent sur les exigences d'approvisionnement.
Une deuxième opportunité concerne l'efficacité des flux de travail et l'optimisation des ressources au niveau de l'appareil, en particulier les plateformes de Classe B à cycle rapide conçues pour les instruments emballés et creux sans pénalité de débit. L'accent mis par Midmark sur la durabilité prolongée, notamment la capacité de 25 000 cycles évoquée dans ses mises à jour de génération 2024, et les approches de séchage axées sur l'énergie de W&H (ECO Dry) visant à réduire la consommation électrique, soutiennent les cliniques cherchant à réduire les temps d'arrêt et les coûts d'exploitation. Les incitations à la fabrication régionale élargissent également les options de circuits de distribution pour les offres de milieu de gamme et à valeur, comme illustré en Inde, où le programme d'incitation liée à la production a approuvé 26 fabricants pour 138 appareils fin 2024, renforçant les options d'approvisionnement national pour les cliniques passant des unités à gravité héritées à des équipements plus récents.
Développements récents du secteur
- Février 2026 : Midmark a lancé les stérilisateurs à vapeur de nouvelle génération M9 et M11, avec des chambres repensées offrant une capacité de 25 000 cycles et un logiciel mis à jour visant à améliorer la conformité des flux de travail. Ce lancement renforce l'évolution du marché vers des fonctionnalités combinant durabilité et traçabilité, réduisant les temps d'arrêt et normalisant la documentation dans les cabinets multi-fauteuils et les environnements DSO.
- Mars 2025 : W&H a présenté plus de 10 nouveaux produits lors de l'IDS 2025, dont le stérilisateur Lisa Mini Type B conçu pour le retraitement compact des instruments. Ce lancement répond à la demande de performance de Classe B dans des salles de soins à espace restreint et soutient les flux de travail à cycle rapide où les instruments emballés et creux sont courants.
- Janvier 2025 : Tuttnauer a reçu de Premier, Inc. la désignation Technology Breakthrough pour sa gamme d'autoclaves T-Top, permettant des conditions d'achat pré-négociées pour les membres de Premier. Ce canal d'approvisionnement élargit l'accès à des plateformes de stérilisation standardisées pour de grands réseaux de membres et favorise des cycles de renouvellement de flotte plus rapides liés aux exigences de conformité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les autoclaves dentaires qui stérilisent les instruments dentaires à l'aide de vapeur à haute pression, vendus aux établissements de soins dentaires et aux utilisateurs connexes dans les principales régions.
Exclusions du périmètre : nous excluons les systèmes de stérilisation non à vapeur, les désinfectants de surface, ainsi que les consommables et services plus larges de contrôle des infections qui ne représentent pas une vente d'autoclave.
Aperçu de la segmentation
- Par type de produit
- Classe B (à vide)
- Classe S (cycle unique)
- Classe N (sans vide)
- Par type d'automatisation
- Entièrement automatique
- Semi-automatique
- Manuel
- Par modalité
- De table / de paillasse
- Portable / mobile
- Par capacité
- Jusqu'à 20 L
- 20 – 50 L
- Plus de 50 L
- Par utilisateur final
- Cabinets dentaires
- Hôpitaux et centres multidisciplinaires
- Laboratoires dentaires
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Une recherche documentaire a été utilisée pour cartographier la base de la demande et les règles d'achat qui déterminent comment les cliniques et les hôpitaux achètent des stérilisateurs à vapeur dentaires, avant toute modélisation. Nous avons consulté des sources publiques telles que les directives du CDC sur la stérilisation et le contrôle des infections, les classifications de dispositifs et communications de sécurité de la FDA, et les normes ISO décrivant les performances et les essais de stérilisation à la vapeur. Nous avons également utilisé des sources telles que les données de l'OMS sur la santé bucco-dentaire et les statistiques de santé de l'OCDE pour comprendre la croissance des interventions, les signaux de densité des cliniques et l'orientation générale des dépenses de santé.
Afin de garder des hypothèses de prix et de volume réalistes, nous avons vérifié les catalogues de fabricants, les brochures de produits, les présentations aux investisseurs et les avis publics d'appels d'offres lorsqu'ils étaient disponibles. Nous avons ensuite recoupé ces données avec les statistiques d'importation et d'exportation d'équipements de stérilisation dans les principaux pays afin de vérifier si les schémas d'approvisionnement et de distribution déclarés correspondent aux flux commerciaux observés. À certains endroits, des abonnements payants fournissant des données financières d'entreprises et une couverture médiatique, ainsi qu'une base de données commerciales au niveau des expéditions, ont été utilisés pour confirmer l'exposition des fournisseurs et les mouvements transfrontaliers. Les sources de recherche documentaire mentionnées ci-dessus sont illustratives, et nous avons utilisé des sources publiques et d'abonnement supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires nous ont aidés à tester ce que les acheteurs achètent réellement et comment fonctionnent les cycles de remplacement dans les cliniques dentaires, les hôpitaux, les laboratoires et les établissements universitaires. Nous avons échangé avec un ensemble de fabricants, distributeurs, techniciens de service et décideurs en matière d'achats ou de contrôle des infections en Asie-Pacifique, en Europe/Moyen-Orient/Afrique et dans les Amériques, afin de recueillir les attentes réglementaires régionales et les écarts de prix plutôt que de les supposer à partir de données secondaires.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier plan : 34 % | Cadres dirigeants : 12 % | Asie-Pacifique : 49 % |
| Milieu de gamme : 52 % | Responsables fonctionnels/d'unité : 35 % | Europe/Moyen-Orient/Afrique : 30 % |
| Acteurs plus petits : 14 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante où les volumes d'interventions, le nombre de cliniques et de fauteuils, ainsi que les besoins de conformité en matière de stérilisation ont été utilisés pour reconstituer le bassin de demande d'équipements adressable par région. Une fois ce bassin de demande formé, il a été converti en valeur à l'aide des cycles de remplacement typiques, des prix unitaires moyens et des évolutions de la répartition entre les classes couramment utilisées (par exemple, Classe B contre Classe N) et les niveaux d'automatisation.
Les totaux ont ensuite été vérifiés par des approximations ascendantes sélectives afin que le modèle reste ancré dans ce qui peut être fourni et installé. Ces vérifications comprenaient des consolidations de fournisseurs à partir de déclarations financières publiques, des listes de prix échantillonnées de distributeurs, et une vérification de cohérence des volumes utilisant des signaux d'importation et d'exportation pour les équipements de stérilisation sur les marchés où le commerce constitue une voie d'approvisionnement essentielle. Lorsque les données au niveau de l'entreprise manquaient pour les fournisseurs plus petits, les lacunes ont été traitées par des fourchettes de prix basées sur des comparables et des hypothèses de parts de canaux, suivies d'un examen avec les personnes interrogées.
Pour les prévisions, une analyse de scénarios a été utilisée car l'adoption est fortement influencée par les mises à niveau de conformité et le calendrier de remplacement, et non seulement par une tendance linéaire. Les données les plus utiles comprenaient la reprise et la croissance des interventions dentaires, le vieillissement du parc installé, la part des achats se déplaçant vers des unités entièrement automatiques, les évolutions de prix dues aux améliorations des fonctionnalités, et l'expansion régionale des cliniques et des centres multispécialités.
Validation des données et cycle de mise à jour
La validation s'est effectuée par des recoupements entre les résultats du modèle et des signaux indépendants, tels que les mouvements commerciaux, l'activité d'approvisionnement public, et la demande de remplacement implicite par rapport au parc installé. Les valeurs aberrantes ont été signalées au niveau national et régional, puis les hypothèses ont été revues lors d'un second examen par les analystes afin que les erreurs ne se répercutent pas dans les totaux finaux.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des perturbations d'approvisionnement ou des changements brusques de prix. Avant la livraison, un analyste effectue une dernière relecture pour confirmer que les dernières mises à jour publiques et les retours d'entretiens sont bien reflétés dans les chiffres et le récit.
Taille du marché des autoclaves dentaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les autoclaves dentaires peuvent varier même lorsqu'elles semblent mesurer la même chose, car le périmètre du marché est souvent défini différemment et les hypothèses de prix ne sont pas traitées de la même manière. Des différences apparaissent également lorsque les sources choisissent des années de référence différentes, convertissent les devises à des moments différents, ou s'appuient sur un ensemble limité de pays puis extrapolent.
En suivant le calendrier des cycles de remplacement, l'évolution du prix de vente moyen par classe d'autoclave, et des vérifications de la demande au niveau régional dans le modèle, Mordor Intelligence maintient l'estimation de 2025 centrée sur les autoclaves dentaires à vapeur vendus aux cliniques, hôpitaux, laboratoires et utilisateurs universitaires, sans compter les stérilisateurs connexes ou les achats généraux de contrôle des infections.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 317,95 millions USD (2025) | |
| Éditeur sectoriel A | 320,17 millions USD (2024) | Utilise une année de référence différente et un ensemble de pays plus restreint qui est ensuite généralisé, et regroupe également des types de produits allant au-delà des autoclaves à vapeur standard sous des étiquettes de stérilisateurs plus larges, ce qui modifie la répartition et la tarification. |
| Média spécialisé B | 304,20 millions USD (2023) | Ancre la série sur un seul point historique et applique un taux de croissance uniforme jusqu'en 2033, avec des explications limitées sur les cycles de remplacement, les évolutions de la répartition par classe, ou les écarts de prix régionaux qui affectent la valeur à court terme. |
L'écart entre les sources provient principalement de ce qui est comptabilisé comme une vente d'autoclave, de l'année utilisée comme point de départ, et du fait que la tarification et le comportement de remplacement sont validés par des contrôles pratiques. Nos étapes restent traçables aux signaux de la demande et à une logique de prix simple, ce qui rend le résultat plus facile à reproduire et à ajuster lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des autoclaves dentaires en 2026 ?
La taille du marché des autoclaves dentaires a atteint 326,44 millions USD en 2026 et devrait atteindre 391,27 millions USD d'ici 2031 à un TCAC de 3,69 %.
Quelle classe de produit mène la demande actuelle ?
Les autoclaves à vide de classe B détiennent 41,22 % du chiffre d'affaires 2025 et se développent plus rapidement que tout autre type de produit.
Pourquoi les autoclaves entièrement automatiques gagnent-ils en popularité ?
Ils réduisent la main-d'œuvre par cycle jusqu'à cinq minutes, un avantage décisif face aux pénuries d'assistants dentaires et à la standardisation des parcs des organisations de services dentaires.
Qu'est-ce qui stimule la croissance en Asie-Pacifique ?
Le tourisme dentaire, les incitations à la substitution aux importations telles que le programme indien de stimulation liée à la production, et l'expansion rapide des cliniques alimentent le TCAC de 5,33 % de la région.
Comment les réglementations influencent-elles les décisions d'achat ?
L'adoption par la FDA de la norme ISO 17665 et le renforcement des règles du règlement sur le système de management de la qualité contraignent les cliniques à acheter des autoclaves dotés d'une traçabilité intégrée et d'une validation documentée des cycles.
Dernière mise à jour de la page le:



