
Taille et part du marché des véhicules GNC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 55.25 Milliards de dollars |
| Taille du Marché (2031) | 72.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.68 % |
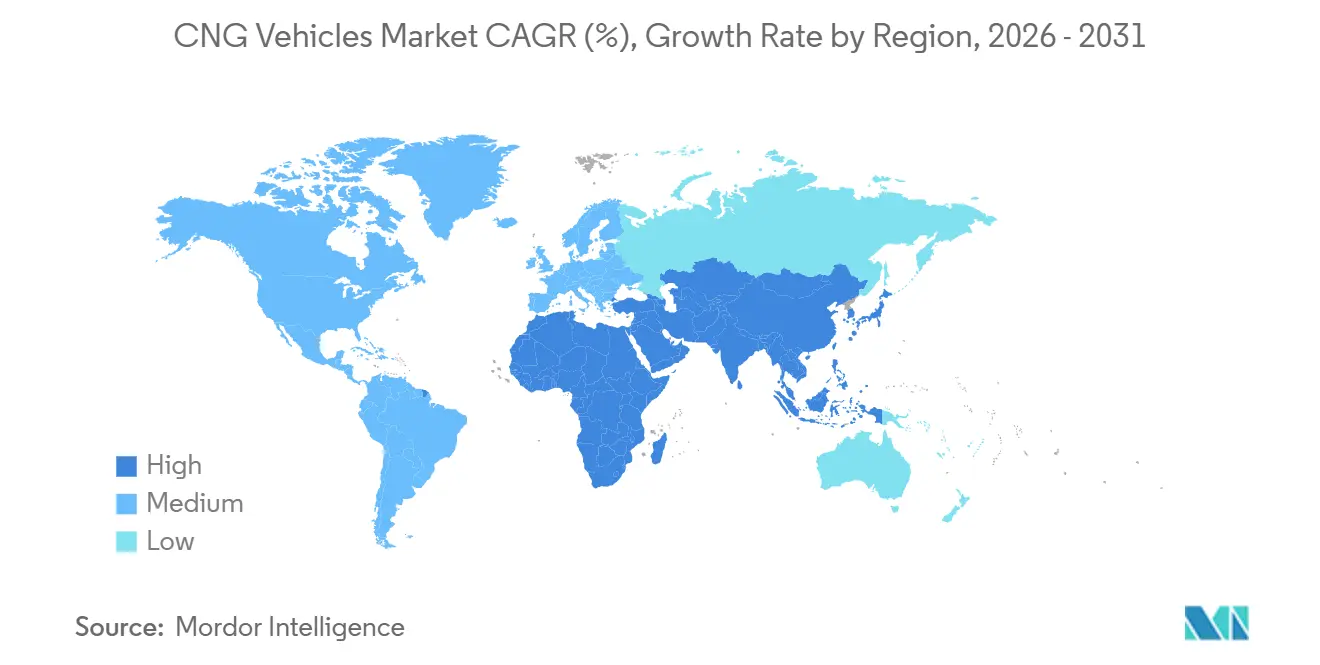
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
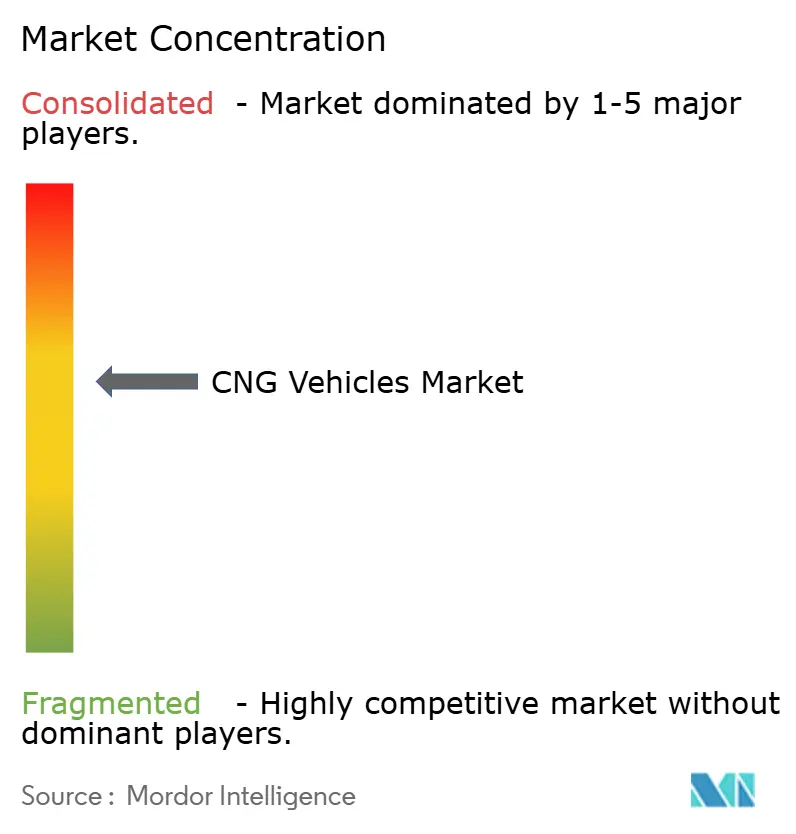
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules GNC par Mordor Intelligence
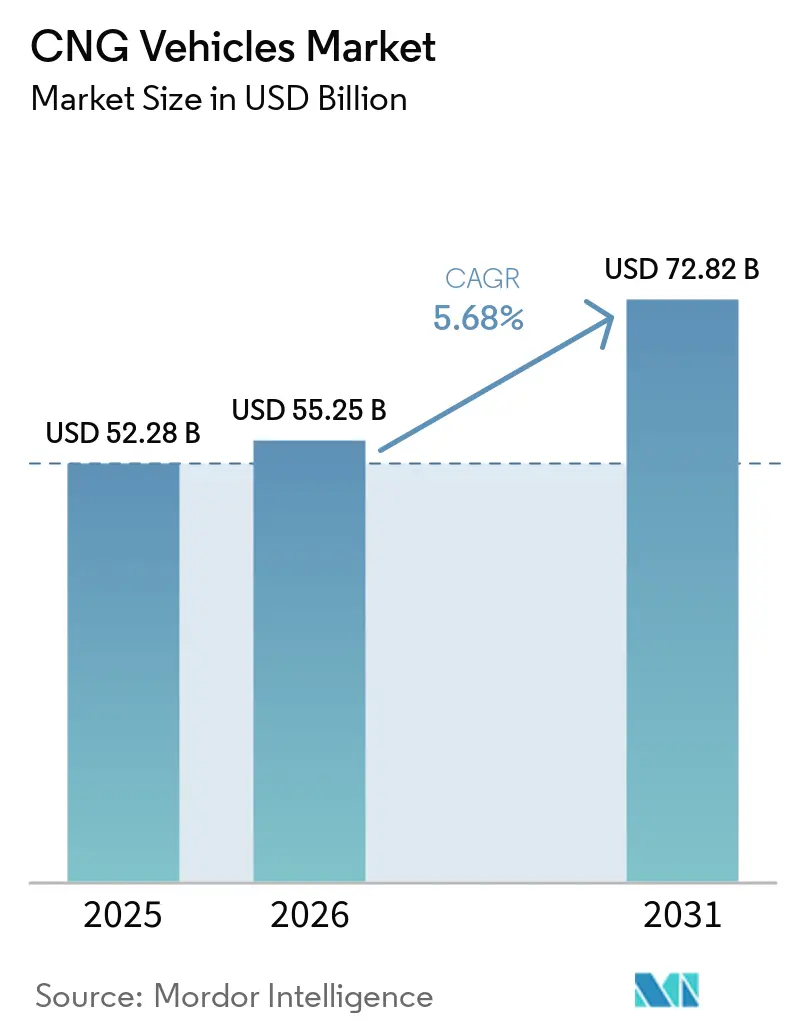
La taille du marché des véhicules GNC était évaluée à 52,28 milliards USD en 2025 et est estimée à 55,25 milliards USD en 2026, avec une projection d'atteindre 72,82 milliards USD d'ici 2031, à un CAGR de 5,68 % durant la période de prévision (2026–2031). Un soutien politique robuste, l'élargissement des écarts de prix du carburant par rapport à l'essence et au diesel, ainsi que la disponibilité croissante de modèles équipés en usine soutiennent la croissance à court terme. Les cylindres composites allégés, les moteurs compatibles hydrogène et les programmes de mélange de biométhane renforcent la pertinence à long terme de la technologie, permettant aux flottes de s'adapter aux futures évolutions de la politique énergétique. Les opérateurs logistiques privés, les agences de transport public et les agrégateurs de covoiturage stimulent le déploiement des stations, tandis que les extensions de garantie des équipementiers atténuent les risques liés à la valeur résiduelle. Les opérateurs commerciaux adoptent la télématique en temps réel pour quantifier les économies de maintenance, accélérant ainsi les décisions fondées sur les données. Cependant, la pénurie mondiale de GNC pose des défis, susceptibles d'impacter les chaînes d'approvisionnement et les taux d'adoption, en particulier dans les régions fortement dépendantes des importations.
Principaux enseignements du rapport
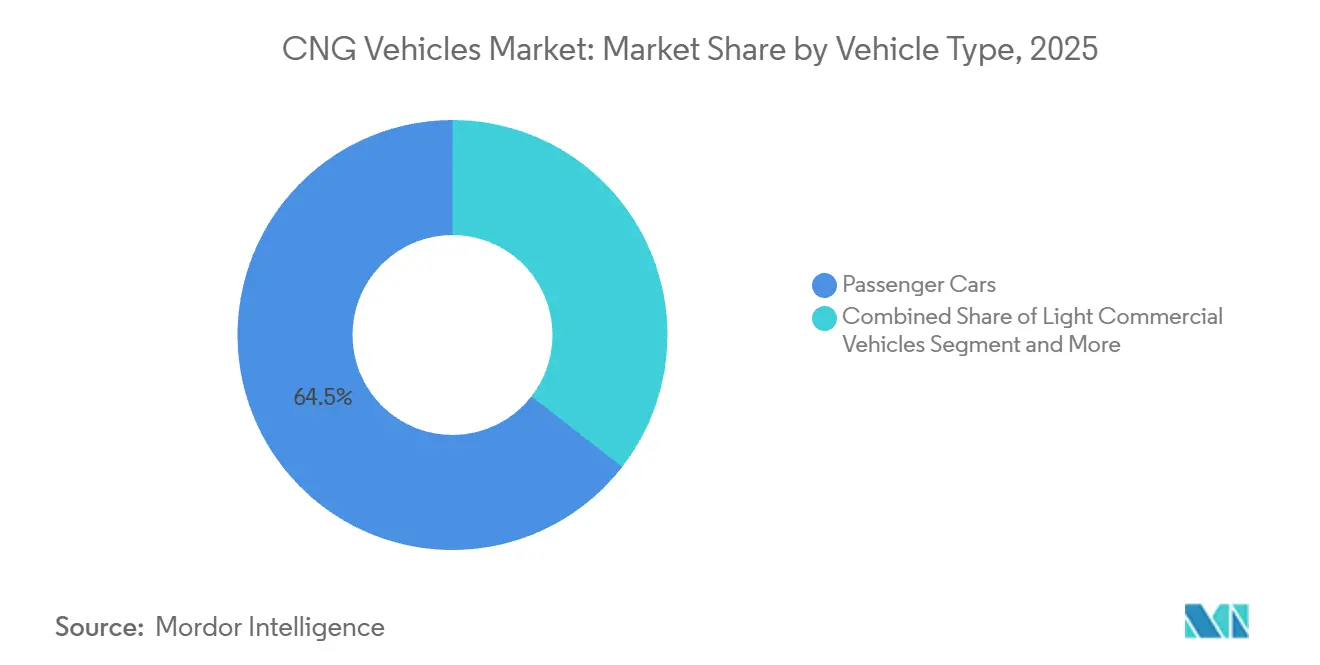
- Par type de véhicule, les voitures particulières ont dominé avec une part de 64,48 % du marché des véhicules GNC en 2025, tandis que les bus et autocars devraient se développer à un CAGR de 9,14 % durant la période de prévision (2026-2031).
- Par canal de vente, les modèles équipés d'origine ont capturé une part de 75,74 % du marché des véhicules GNC en 2025 ; les véhicules rétrofités devraient croître à un CAGR de 8,21 % durant la période de prévision (2026-2031).
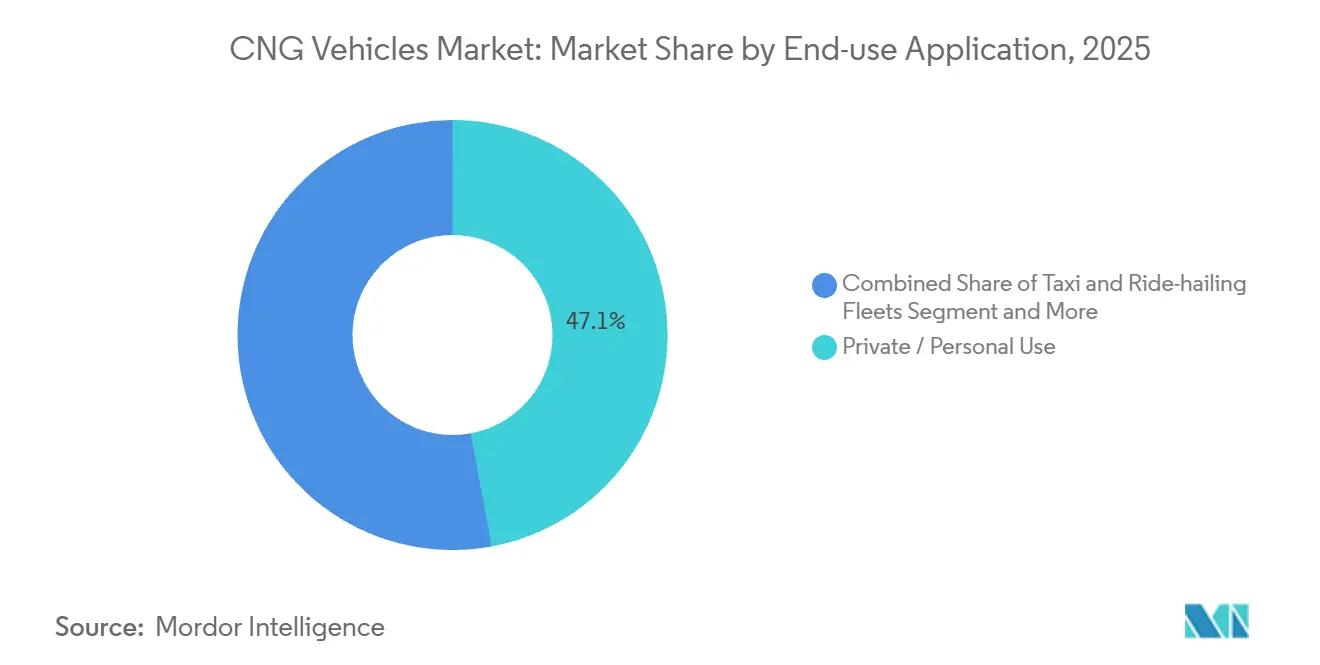
- Par application d'utilisation finale, l'usage privé représentait une part de 47,08 % du marché des véhicules GNC en 2025, tandis que les flottes de transport public sont positionnées pour un CAGR de 9,37 % durant la période de prévision (2026-2031).
- Par type de cylindre, le Type I détenait la plus grande part de 38,89 % du marché des véhicules GNC en 2025. Cependant, le Type IV enregistrera le CAGR le plus rapide de 11,62 % durant la période de prévision (2026-2031).
- Par géographie, l'Asie-Pacifique commandait une part de 55,27 % du marché des véhicules GNC en 2025, tandis que la région Moyen-Orient et Afrique devrait afficher le CAGR le plus élevé de 7,28 % durant la période de prévision (2026-2031).
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession inférieur | +1.8% | Mondial, avec l'impact le plus fort en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Réglementations sur les émissions à l'échappement | +1.5% | Europe, Amérique du Nord, Inde | Court terme (≤ 2 ans) |
| Infrastructure de ravitaillement en GNC | +1.2% | Mondial, concentré dans les corridors urbains | Long terme (≥ 4 ans) |
| Objectifs de mélange de bio-GNC | +0.9% | Europe, Californie, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Télématique à l'échelle de la flotte | +0.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Moteur GNC prêt pour l'hydrogène | +0.6% | Europe, Japon, programmes pilotes à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Total de Possession Inférieur par Rapport à l'Essence et au Diesel
L'économie des flottes soutient de plus en plus l'adoption du gaz naturel comprimé (GNC) en raison de l'élargissement des écarts de prix à la pompe et des analyses de maintenance qui démontrent des améliorations de la longévité des moteurs. Les opérateurs ont déclaré avoir réalisé des économies sur les coûts de carburant allant de 30 % à 40 % par rapport au diesel, ainsi que des extensions de durée de vie du groupe motopropulseur d'environ 15 % à 25 %. Ces avantages sont particulièrement significatifs dans les applications à forte utilisation, notamment les services de livraison de colis et les opérations de bus urbains. Les plateformes de télématique fournissent des données complètes sur le coût par kilomètre, permettant aux gestionnaires de flotte d'évaluer et d'optimiser les stratégies de carburant avec une plus grande précision. Les économies de coûts vérifiées s'alignent étroitement avec les objectifs financiers visant à réduire les dépenses d'exploitation globales. De plus, les politiques d'approvisionnement intègrent de plus en plus des déclencheurs d'adoption du GNC basés sur des seuils d'écart de prix de carburant prédéfinis, formalisant et rationalisant ainsi les processus de planification de la demande future.
Réglementations strictes sur les émissions à l'échappement
De nouvelles réglementations en Europe et en Amérique du Nord ont introduit des limites plus strictes sur les émissions d'oxydes d'azote (NOx) et de particules, créant des défis importants pour les moteurs diesel afin d'atteindre la conformité sans l'incorporation de systèmes de post-traitement coûteux. En comparaison, les groupes motopropulseurs au gaz naturel comprimé (GNC) sont capables de satisfaire à bon nombre de ces normes réglementaires, offrant aux opérateurs de flotte une solution de conformité pratique et rentable. En Inde, la mise en œuvre des normes BS VI a entraîné une augmentation notable de 40 % des immatriculations de véhicules GNC sur une période de 18 mois. De même, les exigences de conformité à venir pour les camions américains de classe 8 dans le cadre des règles de phase 3 de l'Agence de protection de l'environnement (EPA) stimulent une activité d'achat anticipé accrue. Cet environnement réglementaire encourage également les équipementiers (OEM) à élargir leur offre de véhicules GNC. Ces développements ont collectivement contribué à une augmentation de la demande de véhicules GNC portée par les politiques, survenant en amont de l'adoption généralisée anticipée des technologies d'électrification.
Expansion de l'infrastructure de ravitaillement en GNC et garantie soutenue par les équipementiers
Le nombre de stations à l'échelle mondiale continue d'augmenter, aidé par des coentreprises entre distributeurs de carburant et constructeurs automobiles. Plus de 700 sites GNC publics sont en activité aux États-Unis seulement, une densité de réseau qui couvre désormais tous les principaux corridors de fret interétatiques[1]« Alternative Fuels Data Center — Natural Gas Vehicle Fueling Stations », Département américain de l'Énergie, afdc.energy.gov. Les équipementiers (OEM) renforcent la confiance en proposant des garanties sur les variantes GNC équivalentes à celles offertes pour les groupes motopropulseurs à essence. Cette approche contribue à atténuer l'incertitude sur la valeur résiduelle pour les financeurs de flottes. Les développeurs de stations mettent en œuvre des conceptions de skids modulaires, ce qui réduit considérablement les coûts de génie civil et simplifie le processus d'obtention des permis. De plus, des ravitailleurs mobiles sont déployés pour desservir efficacement les dépôts à faible volume. Ces efforts combinés répondent au défi traditionnel de l'œuf et de la poule, permettant ainsi l'adoption de la technologie GNC dans les villes de second rang et les pôles logistiques périurbains.
Objectifs de mélange de gaz naturel renouvelable dans l'UE et en Californie
Les pourcentages de biométhane imposés ont transformé les véhicules au gaz naturel comprimé (GNC) en actifs quasi zéro carbone, répondant aux critiques antérieures selon lesquelles ils ne servaient que de technologies de transition. Les crédits du Low Carbon Fuel Standard de Californie réduisent davantage les coûts d'exploitation en générant des certificats de conformité négociables, tandis que les directives de l'Union européenne assurent la stabilité de la demande pour les producteurs de biométhane. Les équipementiers (OEM) intègrent la disponibilité du bio-GNC dans les calculs du coût total de possession, offrant aux flottes une voie structurée alignée sur les objectifs d'émissions nettes zéro au-delà de 2030[2]Low Carbon Fuel Standard,
California Air Resources Board, arb.ca.gov.. Cette approche de décarbonisation portée par les politiques redéfinit le marché des véhicules GNC comme une composante à long terme et intégrante des stratégies de flotte diversifiées plutôt qu'une solution temporaire ou de transition. L'infrastructure GNC est principalement concentrée dans des États tels que la Californie, suivie de l'Oklahoma, du Texas, de la Pennsylvanie et de la Floride. L'accent croissant mis sur l'intégration du biométhane et les cadres réglementaires favorables consolident davantage le rôle des véhicules GNC dans la réalisation des objectifs de transport durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible densité de stations en zone rurale | -0.9% | Mondial, particulièrement aigu en Amérique du Nord et en Australie | Long terme (≥ 4 ans) |
| Baisse du coût total de possession des véhicules électriques à batterie | -0.8% | Europe, Chine, Amérique du Nord urbaine | Moyen terme (2-4 ans) |
| Risque de conformité lié aux émissions de méthane | -0.7% | États-Unis, avec des répercussions sur les marchés d'exportation | Court terme (≤ 2 ans) |
| Volatilité des prix du GNL/GNC | -0.5% | Mondial, plus sévère dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Faible densité de stations en zone rurale en dehors des 50 premières zones métropolitaines
Le développement des stations reste concentré dans les zones urbaines, car le débit moyen dans les marchés ruraux ne justifie souvent pas l'investissement en capital requis pour chaque site. Les flottes opérant sur de vastes itinéraires évaluent fréquemment les coûts associés à l'anxiété d'autonomie par rapport aux économies potentielles de carburant, ce qui entraîne souvent des retards dans l'adoption des conversions au gaz naturel comprimé (GNC). Bien que les subventions public-privé apportent une aide financière, elles ne couvrent généralement que 20 à 30 % des coûts de projet, laissant la viabilité financière de tels projets incertaine. Les unités de compression portables et les avancées dans les technologies de stockage embarqué offrent des solutions partielles pour relever ces défis, mais ne peuvent pas remplacer entièrement le besoin d'un réseau de stations dense et fixe. Cette situation a créé une disparité géographique dans l'adoption de l'infrastructure GNC, qui continue d'entraver le potentiel d'une croissance nationale globale sur ce marché.
Baisse rapide du coût total de possession des véhicules électriques à batterie dans le segment des véhicules légers
Les prix des batteries lithium-ion connaissent une baisse constante[3]Les prix des batteries lithium-ion tombent à 108 USD par kilowattheure, malgré la hausse des prix des métaux,
BloombergNEF, bnef.com, ce qui réduit l'avantage de coût du gaz naturel comprimé (GNC) en tant qu'option de carburant dans les voitures particulières et les fourgonnettes de livraison du dernier kilomètre. L'expansion de l'infrastructure de recharge urbaine, notamment dans les grandes villes européennes et chinoises, accélère davantage cette tendance. Cette évolution encourage les flottes de covoiturage à passer directement aux véhicules électriques, en contournant les technologies de carburant intermédiaires. Par conséquent, le GNC risque de plus en plus d'être catégorisé comme une solution de transition, principalement adaptée aux applications à forte utilisation ou sensibles à la charge utile. Cette perception a suscité des inquiétudes chez les investisseurs concernant les délais d'amortissement des actifs liés au GNC. En réponse à ces incertitudes, les équipementiers (OEM) introduisent des modèles bi-carburant ou des véhicules compatibles hydrogène, reflétant l'ambiguïté persistante entourant la répartition des technologies de groupe motopropulseur au milieu des années 2030.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les voitures particulières maintiennent leur volume tandis que les bus surpassent la croissanceEn 2025, les voitures particulières détenaient une part dominante de 64,48 % du marché des véhicules GNC, consolidant leur avance dans les ventes unitaires. Cependant, la trajectoire de croissance se déplace vers les véhicules commerciaux. Les bus et autocars sont appelés à être le segment à la croissance la plus rapide, avec un CAGR projeté de 9,14 % jusqu'en 2031. Cette croissance est largement attribuée aux autorités de transport public cherchant des réductions immédiates des émissions tout en évitant les complexités d'une électrification totale. Les camions continuent de dominer les itinéraires longue distance, en particulier dans les zones dépourvues de stations de recharge haute puissance. Simultanément, les deux- et trois-roues connaissent une croissance en Asie du Sud, où les prix du carburant influencent significativement les choix des consommateurs.
Les véhicules utilitaires légers occupent une position stratégique, tirant parti de la fiabilité du GNC pour les livraisons urbaines, ce qui est avantageux compte tenu des contraintes d'autonomie des batteries. D'ici 2031, la taille du marché des bus GNC devrait presque doubler, portée par les investissements publics débloquant des cycles d'approvisionnement de flottes. Les feuilles de route technologiques intègrent désormais des modifications compatibles hydrogène, permettant aux agences d'étendre l'amortissement des châssis sur des durées de vie multi-carburants. Sur le front des passagers, les équipementiers introduisent des variantes bi-carburant à des primes de prix minimales, assurant une demande stable même à mesure que les véhicules électriques à batterie gagnent une part plus importante dans les zones métropolitaines aisées.


Par canal de vente :
dominance de l'équipement d'origine avec potentiel de rétrofitEn 2025, l'intégration par les équipementiers a dominé le marché des véhicules GNC, capturant une part de 75,74 %. Cette tendance met en évidence une préférence claire parmi les flottes et les consommateurs pour des groupes motopropulseurs méticuleusement conçus en usine. Opter pour des modèles équipés en usine simplifie non seulement la gestion des garanties, mais offre également aux financeurs une clarté accrue sur les projections de valeur résiduelle, permettant des taux de location plus compétitifs. Pour les constructeurs automobiles, cela se traduit par une demande constante de composants essentiels tels que les injecteurs, les cylindres et les unités de contrôle. Une telle prévisibilité facilite les contrats en volume, réduisant efficacement les coûts des composants. Les stratégies marketing mettent en avant la commodité de l'entretien dans les ateliers agréés, positionnant les GNC équipés en usine comme une alternative transparente à l'essence traditionnelle. Cette approche élève collectivement les normes du secteur, façonnant des attentes élevées chez les acheteurs.
À l'inverse, les flottes rétrofitées devraient croître à un CAGR de 8,21 %. Les kits de conversion prolongent non seulement la durée de vie des actifs, mais assurent également la conformité avec des réglementations d'émissions de plus en plus strictes. De plus, les certifications pour les équipements installés par les concessionnaires et les garanties moteur de trois ans répondent aux préoccupations de fiabilité qui freinaient auparavant la croissance du marché secondaire. Les protocoles d'installation standardisés minimisent les temps d'arrêt, permettant aux petits opérateurs de convertir les véhicules lors des entretiens de routine plutôt que lors de séjours prolongés en atelier. Géographiquement, les initiatives de rétrofit sont déployées en alignement avec la densité des stations. La disponibilité initiale est concentrée dans les États disposant de corridors GNC établis, ouvrant la voie à une expansion nationale plus large. Par conséquent, le rétrofit évolue d'une solution de niche vers une voie de croissance significative, tirant parti du parc de véhicules existant.
Par application d'utilisation finale :
le transport en commun mène la courbe de croissanceEn 2025, les voitures sous-compactes bi-carburant, privilégiées par les ménages sensibles aux prix pour leurs déplacements économiques, ont propulsé l'usage privé à capturer une part de 47,08 % du marché des véhicules GNC. Cependant, dans les villes connaissant des avancées rapides en matière d'incitations aux véhicules électriques et d'infrastructure de recharge, l'élan pour l'adoption personnelle est en déclin. Les agences de transport public, bénéficiant d'achats groupés, d'opérations sur itinéraires fixes et de la capacité d'amortir les compresseurs de dépôt sur de vastes kilométrages, devraient connaître un CAGR de 9,37 % de 2026 à 2031. Pendant ce temps, les flottes de taxis et de covoiturage, positionnées entre les deux extrêmes, tirent parti de leurs taux d'utilisation élevés et de leur proximité avec les stations urbaines pour réaliser des économies de carburant significatives et des délais de récupération rapides. En définitive, les choix d'applications sont de plus en plus influencés par la maturité de l'infrastructure et les pressions réglementaires, plutôt que par le seul confort des passagers.
Les flottes industrielles sur le marché des véhicules GNC se développent, portées par la disponibilité de gaz sur site dans les ports, les centres miniers et les parcs logistiques, qui offrent également des options de ravitaillement privé. Les partenariats avec des marques de carburant au détail telles que Circle K et QuikTrip mettent en évidence un changement stratégique vers les comptes de flotte, où l'approvisionnement en carburant est associé à des analyses de fidélité pour surveiller les coûts par kilomètre. Les camions municipaux d'assainissement et de services publics se tournent vers le GNC, notamment lorsque les conseils municipaux intègrent des objectifs de réduction des gaz à effet de serre dans leurs normes d'approvisionnement, garantissant une demande constante indépendamment du sentiment public. De plus, les données télématiques agrégées non seulement étayent les réductions de maintenance, mais élèvent ces avantages anecdotiques au rang d'indicateurs clés de performance au niveau du conseil d'administration. Ces résultats validés renforcent l'adoption multi-segments des véhicules GNC.
Par type de cylindre :
les composites débloquent l'économie de charge utileEn 2025, les cylindres tout-métal de Type I commandaient une part dominante de 38,89 % du marché des véhicules GNC, en raison de leur accessibilité et de leur durabilité dans des conditions exigeantes. Les gestionnaires de flotte apprécient les processus d'inspection faciles et les modes de défaillance prévisibles des réservoirs en acier. Pendant ce temps, le Type IV devrait atteindre un CAGR de 11,62 % de 2026 à 2031. Cette croissance est portée par la hausse des taux de fret, incitant les opérateurs à maximiser les charges utiles. Cet accent met en évidence les avantages des composites à liner polymère de Type IV, qui sont nettement plus légers. Ces réductions de poids permettent une capacité de chargement accrue et des autonomies de conduite étendues, des avantages particulièrement appréciés dans le transport de colis, d'épicerie et de liquides en vrac. Cette analyse coût-bénéfice en évolution ouvre la voie à une montée en puissance de l'adoption des composites au cours des cinq prochaines années.
La science des matériaux modernes a intégré des micro-capteurs dans les parois composites, fournissant aux tableaux de bord des flottes des données de pression et de température en temps réel. Les dernières conceptions de Hexagon Composites illustrent l'intégration transparente de ces données avec les logiciels de maintenance préventive, entraînant une réduction des temps d'arrêt imprévus et des coûts d'assurance plus bas. À mesure que la fabrication monte en puissance, la différence de prix avec l'acier diminue, certains contrats à volume élevé anticipant une parité de prix prochainement. Les organismes de réglementation révisent les normes d'homologation pour englober la surveillance numérique de l'état de santé, orientant les équipes d'approvisionnement vers des cylindres plus avancés. Par conséquent, le paysage concurrentiel déplace son attention des coûts des matières premières vers la valeur de l'intelligence embarquée et des écosystèmes de services associés.
Analyse géographique
Marché des Véhicules GNC en Asie-Pacifique
L'Asie-Pacifique domine le marché, contribuant de manière significative aux revenus. Le cadre politique de l'Inde, comprenant les incitations à l'achat de véhicules, les subventions aux stations et les calendriers réglementaires, a établi les corridors GNC comme l'option privilégiée pour les bus interurbains et les berlines de covoiturage. En Chine, le GNC est prioritaire pour les flottes commerciales dans les provinces intérieures où la recharge des batteries demeure économiquement non viable. Le Japon promeut les groupes motopropulseurs GNC compatibles avec l'hydrogène comme option stratégique pour s'adapter aux futures transitions énergétiques. Les chaînes d'approvisionnement des équipementiers régionaux, englobant des composants tels que les injecteurs et les cylindres, sont localisées afin de réduire les coûts, facilitant ainsi l'adoption du GNC au-delà des villes de premier rang.
Marché des Véhicules GNC au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaît la croissance la plus rapide au niveau mondial, avec un CAGR de 7,28 %, les pays riches en gaz utilisant le GNC pour réduire les importations d'essence et capitaliser sur leurs réserves de gaz domestiques. L'Initiative présidentielle GNC du Nigeria combine des prêts concessionnels avec des incitations fiscales pour stimuler la conversion des flottes de bus. Les Émirats arabes unis tirent parti de leur infrastructure GNL pour développer des hubs de service multi-carburants intégrant le gaz naturel, l'hydrogène et la recharge pour véhicules électriques, positionnant les corridors logistiques pour une durabilité à long terme. Cependant, les zones rurales font face une pénétration limitée, nécessitant des solutions de ravitaillement mobile pour permettre l'adoption au dernier kilomètre.
Marché des Véhicules GNC en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord affichent des trajectoires de croissance régulières. Des réglementations strictes sur les émissions et des mandats sur le biométhane renforcent l'attrait environnemental du GNC, même si l'électrification des flottes gagne du terrain. Aux États-Unis, plus de 700 stations publiques soutiennent les opérations de fret d'une côte à l'autre, tandis que les réglementations EPA Phase 3 accroissent les pressions de conformité sur les flottes diesel. En Europe, les équipementiers de camions collaborent avec des spécialistes des systèmes de carburant pour mettre en œuvre des technologies d'injection directe haute pression (HPDI), réduisant les émissions de méthane tout en maintenant des performances de couple similaires au diesel. Cette tendance est illustrée par le partenariat de Volvo Group avec Westport.

Paysage concurrentiel
Le marché mondial est fragmenté, avec des acteurs clés tels que Suzuki, Hyundai, Ford Motor Company, Tata Motors et plusieurs équipementiers chinois se partageant le leadership. Cette structure empêche toute entreprise unique de dominer les prix ou les feuilles de route technologiques, encourageant l'innovation dans les sous-systèmes de groupe motopropulseur et de stockage. Les spécialistes régionaux établissent des niches dans les cylindres légers, les injecteurs haute pression et les packages de stations clés en main. Des exigences en capital gérables permettent aux start-ups d'entrer sur le marché, en se concentrant sur les conversions compatibles hydrogène et les modules complémentaires de télématique. Cela crée un environnement concurrentiel qui valorise l'agilité plutôt que l'échelle de production.
Les partenariats sont essentiels pour la différenciation. Par exemple, la collaboration entre Westport et Volvo sur l'HPDI montre comment les innovateurs de composants utilisent l'échelle des équipementiers pour accélérer la commercialisation. Les fournisseurs de cylindres comme Hexagon Composites intègrent des réservoirs légers avec des passerelles télématiques, déplaçant la concurrence vers l'analyse des données. Les compagnies énergétiques investissent dans les réseaux de stations, alignant les ventes de carburant avec la demande de véhicules. Ces collaborations réduisent les délais de développement et distribuent les risques, permettant aux marques de niveau intermédiaire de lancer des modèles GNC conformes à l'échelle mondiale.
Les différences de politique régionale entraînent des stratégies variées. En Inde, Suzuki et Tata se concentrent sur les voitures particulières sensibles aux prix, tandis qu'en Europe, Iveco et Daimler Truck ciblent les flottes longue distance et municipales, tirant parti du biométhane pour des revendications de carbone quasi nul. Les marques chinoises utilisent les politiques nationales pour exporter des bus GNC vers l'Afrique et l'Amérique latine, augmentant la compétitivité des prix. À mesure que les moteurs compatibles hydrogène progressent, les équipementiers développent des baies de groupe motopropulseur modulaires pour plusieurs carburants gazeux, assurant la conservation de la valeur des actifs. Cette approche brouille les frontières des segments et met en avant l'intégration logicielle comme domaine concurrentiel clé.
Leaders du secteur des véhicules GNC
Suzuki Motor Corporation
Hyundai Motor Company
Tata Motors Limited
AB Volvo Group
Ford Motor Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Véhicules GNC
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial (Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.

Recent Industry Developments in Marché des Véhicules GNC
- Janvier 2026 : En janvier 2026, Tata Motors a lancé de nouvelles variantes essence et GNC de sa berline XPRES, élargissant sa gamme de véhicules de flotte au-delà de son offre antérieure exclusivement électrique. La variante GNC est destinée aux opérateurs de flottes commerciales, offrant une alternative moins coûteuse aux options essence et véhicule électrique tout en maintenant une flexibilité opérationnelle.
- Août 2025 : Landi Technologies et American CNG, LLC ont forgé une alliance stratégique pionnière. Ce partenariat intègre une technologie moteur de premier ordre, des systèmes de carburant haute pression avancés, une production de cylindres en interne et des services d'installation à l'échelle nationale. Le résultat est une solution GNR/GNC complète adaptée aux équipementiers (OEM), aux sociétés de gestion de flotte (FMC), aux concessionnaires et aux flottes à travers l'Amérique du Nord.
- Juin 2025 : En collaboration avec Astra Vehicle Technologies, Iveco a dévoilé le camion S-Way 500 GNC 6×2. Ce nouveau modèle affiche une capacité de poids total en charge de 44 tonnes et réalise des réductions de CO2 allant jusqu'à 95 % par rapport à ses homologues diesel. Le camion a fait son entrée remarquée au Road Transport Expo 2025, présenté comme un modèle d'exposition sur mesure orné d'œuvres d'art peintes à la main.


Portée du rapport mondial sur le marché des véhicules GNC
Le périmètre du rapport comprend le type de véhicule, le canal de vente, l'application d'utilisation finale, le type de cylindre et la géographie. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, bus et autocars, camions de tonnage moyen et lourd, et deux- et trois-roues. Par canal de vente, le marché est segmenté en équipement d'origine et rétrofit/après-vente. Par application d'utilisation finale, le marché est segmenté en usage privé/personnel, flottes de taxis et de covoiturage, autorités de transport public, et flottes industrielles et de services publics. Par type de cylindre, le marché est segmenté en Type I (tout-métal), Type II (enroulement cerclé métallique), Type III (composite intégral) et Type IV (composite à liner polymère). Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Voitures particulières |
| Véhicules utilitaires légers |
| Bus et autocars |
| Camions (poids moyen et lourd) |
| Deux et trois-roues |
| Équipement d'origine |
| Rétrofit / Marché secondaire |
| Usage privé / personnel |
| Flottes de taxis et de covoiturage |
| Autorités de transport en commun |
| Flottes industrielles et d'utilité publique |
| Type I (tout métal) |
| Type II (enroulement cerclé métallique) |
| Type III (composite intégral) |
| Type IV (composite à liner polymère) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Kenya | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Bus et autocars | ||
| Camions (poids moyen et lourd) | ||
| Deux et trois-roues | ||
| Par canal de vente | Équipement d'origine | |
| Rétrofit / Marché secondaire | ||
| Par application d'utilisation finale | Usage privé / personnel | |
| Flottes de taxis et de covoiturage | ||
| Autorités de transport en commun | ||
| Flottes industrielles et d'utilité publique | ||
| Par type de cylindre | Type I (tout métal) | |
| Type II (enroulement cerclé métallique) | ||
| Type III (composite intégral) | ||
| Type IV (composite à liner polymère) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Kenya | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
À quelle vitesse le marché des véhicules GNC devrait-il croître jusqu'en 2031 ?
Il est prévu de se développer à un CAGR de 5,68 %, faisant passer la valeur de 55,25 milliards USD en 2026 à 72,82 milliards USD d'ici 2031.
Quelle région est actuellement en tête de l'adoption des véhicules GNC ?
L'Asie-Pacifique détient 55,27 % des revenus de 2025, grâce au soutien en matière d'infrastructure et de politique de l'Inde et de la Chine.
Quel segment connaît la croissance la plus rapide dans l'espace des véhicules GNC ?
Les bus et autocars enregistrent le CAGR le plus rapide de 9,14 % alors que les agences de transport cherchent des réductions immédiates des émissions.
Comment le biométhane influence-t-il les perspectives des véhicules GNC ?
Les mandats de mélange de l'UE et de la Californie transforment les flottes GNC en actifs quasi zéro carbone, prolongeant la pertinence de la technologie au-delà d'un rôle de transition.
Quels mouvements stratégiques les entreprises leaders réalisent-elles ?
Des partenariats tels que celui de Westport Fuel Systems Inc et AB Volvo Group pour les moteurs HPDI et celui de Landi Technologies et American CNG pour les offres GNR intégrées illustrent la collaboration axée sur la technologie.
Dernière mise à jour de la page le:



