
Taille et parts du marché de la gestion des services informatiques cloud (ITSM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
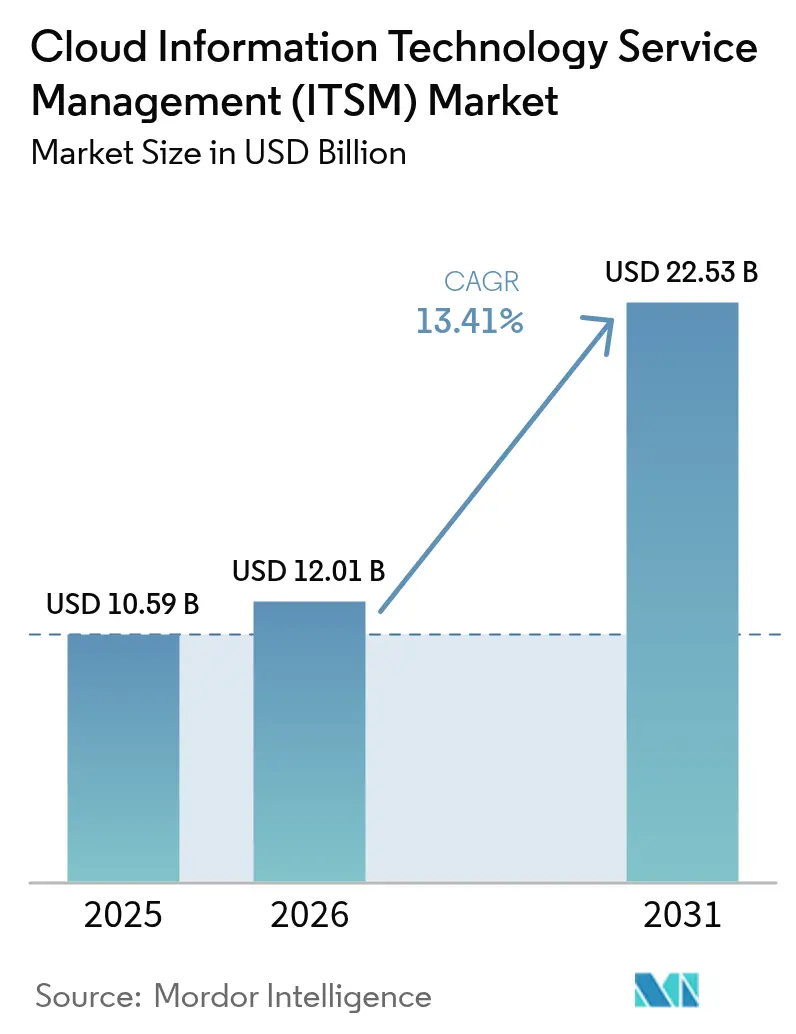
| Taille du Marché (2026) | 12.01 Milliards de dollars |
| Taille du Marché (2031) | 22.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
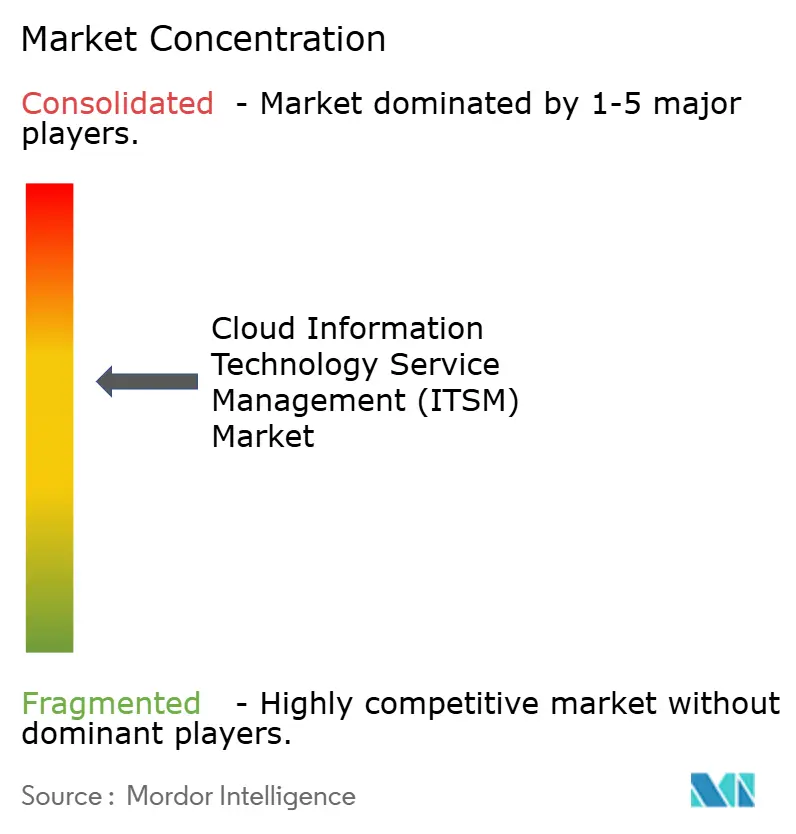
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des services informatiques cloud (ITSM) par Mordor Intelligence
La taille du marché de la gestion des services informatiques cloud (ITSM) est estimée à 12,01 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 10,59 milliards USD, avec des projections pour 2031 atteignant 22,53 milliards USD, soit une croissance au TCAC de 13,41 % sur la période 2026-2031. La croissance régulière reflète la préférence des entreprises pour les modèles d'abonnement qui convertissent les dépenses d'investissement en coûts d'exploitation prévisibles, l'adoption croissante de l'automatisation pilotée par l'IA qui réduit le délai moyen de résolution, ainsi qu'une migration continue vers la gouvernance multi-cloud. Les fournisseurs se différencient par la précision de leurs analyses prédictives, qui atteignent déjà 99,46 % de précision dans la catégorisation des incidents, tandis que les clients exigent une intégration plus étroite avec les pipelines DevOps. La maîtrise des coûts via le FinOps, les règles de souveraineté des données qui favorisent les déploiements régionaux, et la pression croissante pour rationaliser la prolifération des outils restent des considérations stratégiques clés pour les acheteurs comme pour les fournisseurs.
Principaux enseignements du rapport
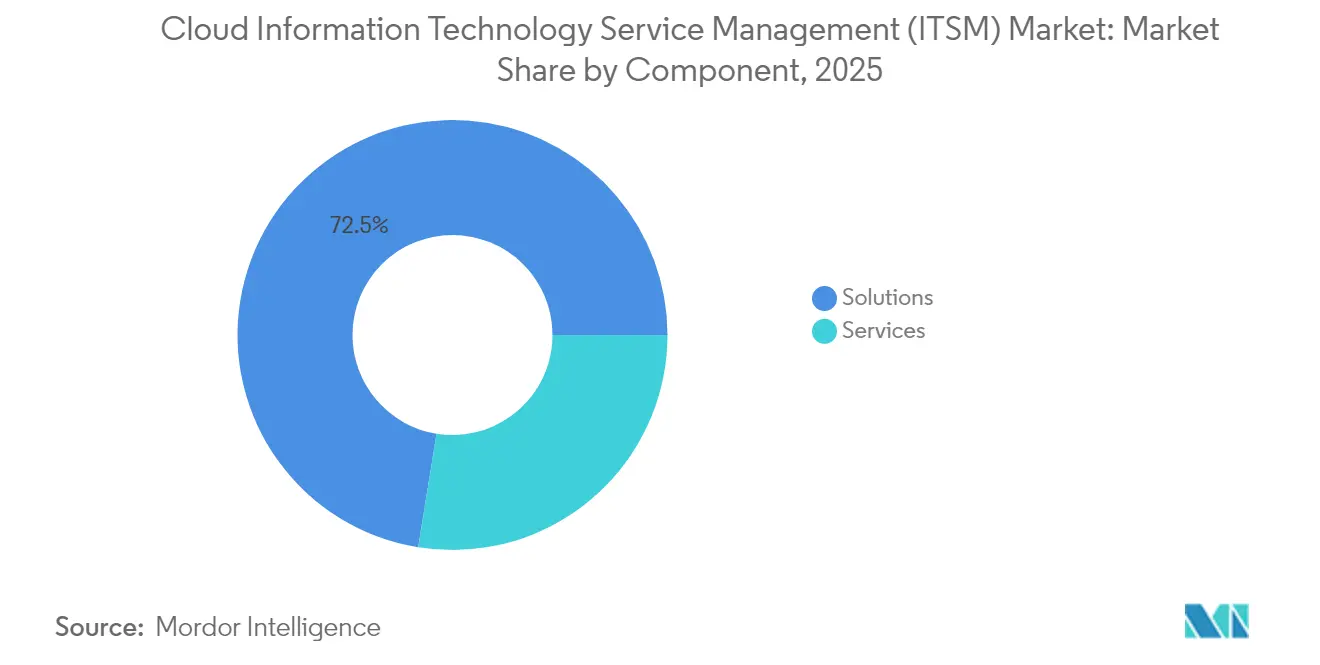
- Par composant, les solutions ont représenté 72,45 % de la part du marché de la gestion des services informatiques cloud (ITSM) en 2025, tandis que les services devraient progresser à un TCAC de 18,65 % jusqu'en 2031.
- Par modèle de déploiement, le cloud public a conservé 57,30 % de la taille du marché de la gestion des services informatiques cloud en 2025, tandis que le cloud hybride devrait afficher la croissance la plus rapide avec un TCAC de 16,08 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont représenté 59,20 % du marché de la gestion des services informatiques cloud en 2025 ; les PME, quant à elles, ont enregistré le TCAC le plus élevé, soit 18,22 %, jusqu'en 2031.
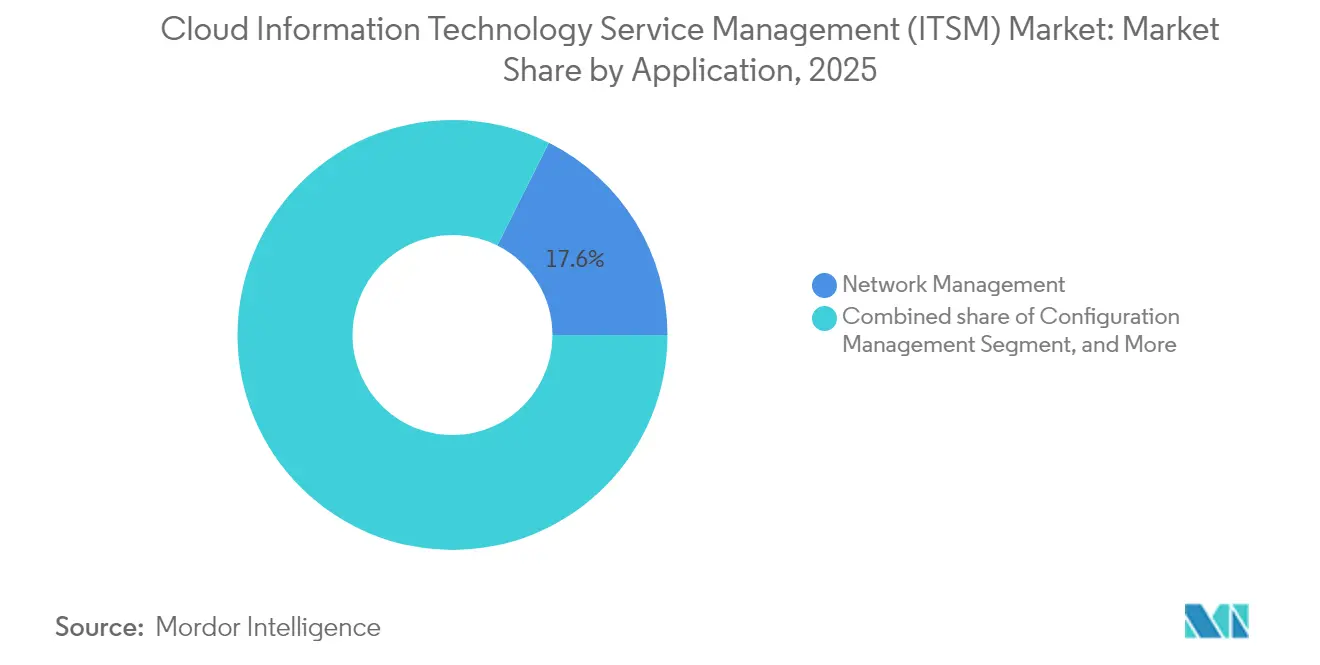
- Par application, la gestion de réseau a dominé le marché de la gestion des services informatiques cloud avec une part de 17,60 % en 2025 ; la gestion du service d'assistance et des incidents devrait accélérer à un TCAC de 13,92 %.
- Par secteur d'utilisation final, l'informatique et les télécommunications ont représenté une part de 23,70 % de la taille du marché de la gestion des services informatiques cloud en 2025, tandis que la santé et les sciences de la vie progressent à un TCAC de 17,95 %.
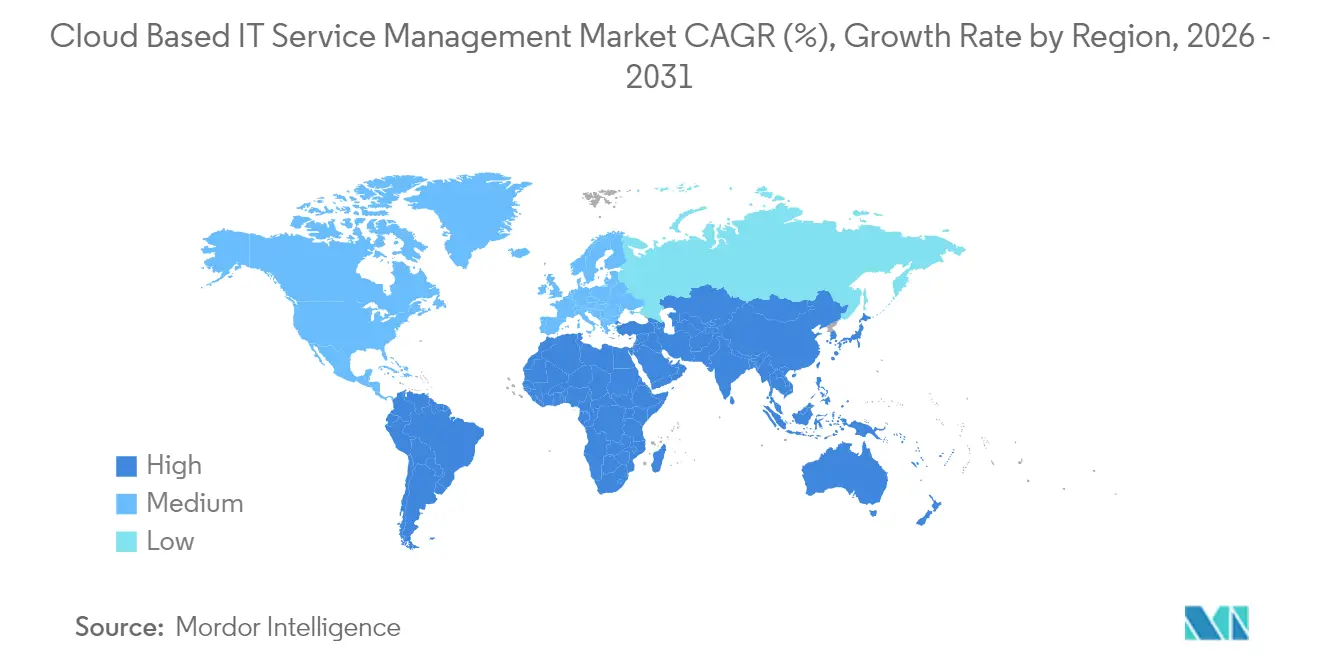
- Par géographie, l'Amérique du Nord a représenté 39,60 % du marché global de la gestion des services informatiques cloud en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 17,08 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de gouvernance des services multi-cloud au sein des équipes DevOps distribuées | +2.5% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Accélération de la transition vers le travail à distance et hybride nécessitant l'automatisation de la gestion des services informatiques | +1.8% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération de l'adoption d'ITIL 4 au sein des entreprises favorisant les mises à niveau ITSM en mode SaaS | +2.1% | Cœur en Europe et en Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de l'IA/ML pour la gestion prédictive des incidents réduisant le délai moyen de résolution | +1.4% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Préférence pour les modèles d'exploitation par abonnement plutôt que les dépenses d'investissement, notamment chez les PME | +0.9% | Mondial, avec une forte adoption par les PME dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de gouvernance multi-cloud au sein des équipes DevOps distribuées
Les entreprises qui exécutent des charges de travail sur AWS, Microsoft Azure et Google Cloud font face à une complexité croissante à mesure que les microservices s'étendent sur plusieurs régions et fournisseurs. Les plateformes unifiées du marché de la gestion des services informatiques cloud permettent désormais la découverte automatisée et la cartographie des dépendances qui corrèlent les incidents dans des environnements hybrides, permettant aux équipes DevOps de maintenir les niveaux de service sans jongler avec des outils ponctuels.[1]ServiceNow, "Communiqué de résultats du T2 2024," servicenow.com La consolidation de la visibilité permet des analyses prédictives sur les applications conteneurisées, réduit la surcharge de surveillance dupliquée et fournit des rapports de conformité satisfaisant les auditeurs évaluant les flux de données transfrontaliers.
Accélération de la transition vers le travail à distance et hybride nécessitant l'automatisation de la gestion des services informatiques
Les effectifs hybrides permanents exigent des portails libre-service disponibles en permanence et des chatbots IA intégrés aux plateformes de collaboration telles que Teams et Slack. Les plateformes modernes du marché de la gestion des services informatiques cloud intègrent des agents virtuels en langage naturel qui résolvent les tickets courants en quelques secondes et escaladent les problèmes complexes avec le contexte complet, réduisant les files d'attente d'assistance et améliorant l'expérience des employés.[2]ManageEngine, "Travail hybride et automatisation des services informatiques," manageengine.com Les informations prédictives signalent les défaillances des appareils avant que les utilisateurs ne soient affectés, une capacité considérée comme une infrastructure essentielle pour les opérations dispersées.
Prolifération de l'adoption d'ITIL 4 favorisant les mises à niveau ITSM en mode SaaS
Le cadre ITIL 4 met l'accent sur les flux de valeur, l'alignement Agile et l'orchestration des services de bout en bout. Les organisations migrent donc des outils sur site hérités vers des architectures cloud qui prennent en charge nativement le modèle à quatre dimensions et les pratiques d'amélioration continue intégrées. Les fournisseurs répondent avec des workflows configurables, une automatisation low-code et des intégrations préconfigurées qui permettent une mise en conformité rapide sans développement personnalisé complexe.
Intégration de l'IA/ML pour la gestion prédictive des incidents
Les modèles d'apprentissage automatique analysent les tickets historiques, la télémétrie des performances et les variables environnementales pour détecter les anomalies des heures avant que les utilisateurs ne perçoivent une dégradation. L'alerte précoce permet l'exécution de scripts de remédiation automatisés, réduisant de moitié le délai moyen de résolution et améliorant les scores de satisfaction client.[3]Virtana, "AIOps prédictif pour les clouds hybrides," virtana.com Le traitement avancé du langage naturel extrait les étapes de résolution des notes non structurées, guidant les agents de premier niveau et améliorant l'utilisation de la base de connaissances.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur la résidence des données limitant les flux de données d'incidents transfrontaliers | -1.2% | UE, Asie-Pacifique (notamment Chine, Corée du Sud), en émergence dans d'autres régions | Moyen terme (2-4 ans) |
| Prolifération des outils hérités entravant la migration unifiée de la CMDB vers le cloud | -0.8% | Mondial, avec un impact plus fort sur les marchés matures disposant d'une infrastructure informatique établie | Long terme (≥ 4 ans) |
| Lacunes de visibilité dans les environnements de microservices fortement conteneurisés | -1.1% | Mondial, concentré dans les organisations à la pointe de la technologie et les entreprises cloud natives | Moyen terme (2-4 ans) |
| Hausse des coûts d'exploitation cloud déclenchant un examen FinOps approfondi et des retards de renouvellement | -0.7% | Mondial, impactant particulièrement les PME sensibles aux coûts et les entreprises aux budgets contraints | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la résidence des données limitant les flux de données d'incidents transfrontaliers
Des cadres tels que la loi sur la résilience opérationnelle numérique (DORA) de l'UE et les mandats de souveraineté des données de la Corée du Sud exigent le stockage local des journaux d'incidents susceptibles de contenir des informations personnelles, limitant les analyses centralisées et contraignant les fournisseurs du marché de la gestion des services informatiques cloud à construire des centres de données régionaux.[4]Cryptomathic, "La loi sur la résilience opérationnelle numérique entre en vigueur," cryptomathic.com Les multinationales déploient des instances séparées pour se conformer, ce qui augmente les coûts opérationnels et fragmente les tableaux de bord mondiaux.
Prolifération des outils hérités entravant la migration unifiée de la CMDB vers le cloud
Les grandes entreprises gèrent souvent des dizaines d'utilitaires de surveillance accumulés au fil des années. L'harmonisation des enregistrements d'actifs, la suppression des doublons et la cartographie des dépendances ralentissent les transitions vers une plateforme unique du marché de la gestion des services informatiques cloud. Les longues périodes de double exploitation et le développement de connecteurs personnalisés gonflent les budgets de migration et retardent le retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les solutions dominent malgré l'accélération des servicesLes solutions ont capturé 72,45 % de la part du marché de la gestion des services informatiques cloud en 2025, reflétant la priorité des clients à sécuriser une solide base de plateforme. Les revenus d'abonnement de fournisseurs tels que ServiceNow ont dépassé 2,5 milliards USD au T2 2024, illustrant la demande pour les modules d'automatisation IA, les moteurs de workflow et les constructeurs d'applications low-code.
Les revenus des services progressent à un TCAC de 18,65 % à mesure que les entreprises prennent conscience de l'effort de transformation requis pour configurer le routage intelligent, fédérer les CMDB et intégrer les pipelines DevOps. Les prestataires de services gérés proposent désormais des accords basés sur les résultats liés au délai moyen de résolution et aux scores de promoteur net, transférant le risque opérationnel et garantissant la création de valeur.


Par modèle de déploiement :
le cloud hybride gagne en dynamismeLe cloud public devrait représenter 57,30 % de la taille du marché de la gestion des services informatiques cloud en 2025, porté par le provisionnement rapide et la réduction des charges d'infrastructure. Cependant, le cloud hybride progresse à un TCAC de 16,08 %, car les secteurs réglementés conservent les données sensibles sur des nœuds privés tout en exploitant les moteurs d'IA du cloud public pour les analyses.
Une approche hybride atténue également le risque d'enfermement propriétaire : les organisations peuvent rediriger les charges de travail si les prix ou les performances évoluent. Les fournisseurs investissent donc dans des architectures portables qui synchronisent les politiques entre les environnements et respectent les contraintes de localité sans dupliquer les efforts administratifs.
Par taille d'organisation :
l'adoption par les PME s'accélèreLes grandes entreprises représentent 59,20 % des dépenses actuelles, grâce à des environnements complexes nécessitant une gouvernance avancée. Cependant, l'adoption par les PME progresse à un TCAC de 18,22 %, les abonnements à faible coût et les intégrations clé en main supprimant les barrières à l'entrée. Des études montrent que les PME peuvent réduire leurs coûts d'exploitation de 20 % et augmenter la satisfaction client de 15 % après le déploiement de solutions du secteur de la gestion des services informatiques cloud qui automatisent le triage des tickets.
Les nouveaux entrants préfèrent les offres tout-en-un qui intègrent la gestion des terminaux, l'observabilité et les fonctionnalités libre-service prêtes à l'emploi, permettant à des équipes informatiques réduites de se concentrer sur des initiatives stratégiques plutôt que sur la maintenance de base.
Par application :
la transformation du service d'assistance stimule la croissanceLa gestion de réseau a conservé une part de 17,60 % du marché de la gestion des services informatiques cloud en 2025, assurant une visibilité holistique sur les couches réseau multi-cloud. Cependant, la gestion du service d'assistance et des incidents devrait connaître la croissance la plus rapide, à un TCAC de 13,92 %, l'IA conversationnelle, la remontée dynamique des connaissances et le routage intelligent redéfinissant les expériences de support aux utilisateurs finaux.
Le regroupement automatisé des problèmes relie les symptômes à travers les microservices, accélérant l'isolation de la cause première et exposant l'analyse d'impact aux parties prenantes en quelques minutes plutôt qu'en plusieurs heures.
Par secteur d'utilisation final :
la santé mène la transformation numériqueL'informatique et les télécommunications ont représenté 23,70 % du chiffre d'affaires 2025, reflétant l'appétit des entreprises technologiques pour l'innovation continue et des accords de niveau de service client supérieurs. En revanche, la santé et les sciences de la vie affiche un TCAC de 17,95 %, porté par les workflows conformes à la HIPAA, les inventaires de dispositifs médicaux et les exigences de chiffrement des informations de santé protégées.
Les modèles spécialisés intègrent désormais des points de contrôle de conformité, des pistes d'audit et la ségrégation des données des patients comme fonctionnalités standard, réduisant l'effort de validation et accélérant les calendriers de mise en service pour les systèmes hospitaliers modernisant leurs services d'assistance clinique.
Analyse géographique
Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 39,60 % des dépenses totales en 2025, portée par une adoption approfondie du nuage, des compétences en intelligence artificielle facilement disponibles et des écosystèmes de partenariats actifs entre les hyperscalers et les fournisseurs de plateformes. Les entreprises surveillent leurs factures de services en nuage plus attentivement et poursuivent une gouvernance FinOps afin de valider la valeur commerciale des expansions. Les investissements se poursuivent là où l'automatisation génère des gains de productivité mesurables, notamment dans les secteurs de services hautement concurrentiels.
Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage en Asie-Pacifique
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 17,08 % jusqu'en 2031. Les agendas numériques nationaux de la Corée du Sud et de Singapour encouragent le développement de centres de données locaux, tandis que les entreprises adoptent les plateformes du marché de la gestion des services des technologies de l'information en nuage pour se conformer aux exigences de résidence des données. La décision d'Atlassian de proposer Jira Service Management hébergé à Séoul illustre la réponse du fournisseur aux réglementations propres à chaque pays. La formation rapide de PME en Inde et en Indonésie contribue également à la croissance en volume.
Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage en EMEA et en LATAM
L'Europe progresse à un rythme soutenu, façonnée par le RGPD et, à partir de 2025, par le DORA pour le secteur financier. Les organisations privilégient les fournisseurs offrant un chiffrement robuste, des journaux d'audit granulaires et des processus documentés de notification des violations. Le Moyen-Orient et l'Afrique rejoignent la courbe d'adoption à mesure que les entités gouvernementales poursuivent leurs ambitions de villes intelligentes et nécessitent des infrastructures informatiques résilientes. L'Amérique latine suit avec une adoption modérée et sensible aux coûts, favorisant des offres allégées qui répondent aux besoins essentiels de suivi des incidents et de gestion des connaissances.

Paysage réglementaire
Les achats et déploiements ITSM cloud sont façonnés par l'évolution des exigences en matière de sécurité cloud et de gestion des services, qui influent sur l'endroit où les données d'incident peuvent être stockées et sur la manière dont les contrôles sont audités. Aux États-Unis, le mémorandum OMB M-25-04 (janvier 2025) a renforcé les attentes fédérales en matière de gestion de la sécurité et de la confidentialité, notamment l'accent mis sur le zero trust. Les cas d'usage cloud liés à la défense continuent d'être régis par les clauses DFARS 252.239-7010 relatives aux services de cloud computing. FedRAMP a également fait progresser ses règles consolidées 2026 et ses exigences d'utilisation par les agences (documents en aperçu public pour 2026), poussant les fournisseurs et intégrateurs à opérationnaliser la surveillance continue et à produire des artefacts d'autorisation plus reproductibles pour les charges de travail alignées sur le gouvernement.
En Europe, l'alignement de la conformité relie de plus en plus les flux de travail ITSM aux cadres d'assurance cloud et aux preuves d'audit. L'Office fédéral allemand de la sécurité de l'information (BSI) a publié le C5:2026, alignant les attentes en matière de contrôle du cloud sur des initiatives telles que l'EUCS (Substantial) et en faisant référence à NIS2 et à l'ISO/IEC 27001:2022, ce qui relève le niveau d'exigence pour la gestion des services hébergés dans le cloud dans les environnements réglementés. Les mises à jour des normes affectent également la gouvernance des processus, l'ISO/IEC 20000-1:2018/Amd 1:2024 ayant ajouté des modifications liées à l'action climatique aux exigences du système de gestion des services, renforçant la nécessité de pratiques de service documentées et auditables que les outils et rapports ITSM cloud peuvent prendre en charge.
Analyse de la chaîne de valeur
La chaîne de valeur de l'ITSM cloud commence par l'infrastructure cloud hyperscale et régionale (calcul, stockage, réseau, identité) et s'étend aux éditeurs de plateformes qui fournissent les flux de travail ITSM, les catalogues de services, la CMDB et la découverte d'actifs, l'automatisation et l'analytique. La couche de partenaires environnante comprend les fournisseurs d'observabilité et d'AIOps, les places de marché d'intégration et de flux de travail, les MSP, ainsi que les intégrateurs système mondiaux et régionaux qui prennent en charge la migration, la configuration et les opérations gérées.
Les mouvements récents de produits montrent que les fournisseurs regroupent des couches adjacentes pour réduire la charge d'intégration client : Freshworks a introduit AI Agent Studio dans Freshservice (mai 2026) pour gouverner la prestation de services basée sur l'IA à travers l'ITSM, l'ITAM et l'ITOM, et Salesforce a signalé une adoption précoce d'Agentforce IT Service (février 2026), positionnant une interface d'IA agentique axée sur Slack comme faisant partie de la couche de prestation. En aval, les ventes directes aux entreprises dominent pour les grands comptes, les places de marché cloud favorisent des achats plus rapides, et les partenaires mènent la prestation pour les déploiements du marché intermédiaire et réglementés. Les services de mise en œuvre, les services gérés et la validation de la sécurité et de la conformité restent des points clés de capture de valeur, car la gestion unifiée des services repose sur une découverte précise, une normalisation des données et une intégration avec les outils DevOps et de surveillance. ConnectWise a également renforcé le rôle des partenaires dans l'assemblage des solutions, en lançant la disponibilité générale de la plateforme ConnectWise (juillet 2026), intégrant PSA, RMM et agents d'IA pour les PME et les environnements informatiques distribués.
Paysage concurrentiel
Le marché de la gestion des services informatiques cloud présente une concentration modérée. ServiceNow est en tête avec la large plateforme Now Platform, atteignant une croissance des abonnements trimestriels de 23 %, et des alliances stratégiques qui intègrent ses workflows dans Microsoft Copilot et les modèles d'IA de Nvidia. Microsoft, IBM et Oracle vendent des modules ITSM en complément de leurs infrastructures existantes, renforçant la fidélisation.
Atlassian cible le marché intermédiaire et les équipes agiles, affichant 4,4 milliards USD de chiffre d'affaires pour l'exercice 2024 grâce à Jira Service Management et aux chaînes d'outils DevOps intégrées. Freshworks, BMC et Ivanti se différencient par un déploiement rapide, des modèles verticaux ou des services gérés à prix basés sur les résultats. Les fournisseurs émergents se démarquent par une expertise réglementaire de niche et des modèles de données spécifiques aux domaines que les acteurs établis ne proposent pas.
Les avantages concurrentiels reposent de plus en plus sur la précision de l'IA intégrée, les cadres d'intégration ouverts et les preuves concrètes reliant l'utilisation de la plateforme à des résultats opérationnels quantifiables. Les fournisseurs investissent dans la personnalisation low-code et les écosystèmes de places de marché pour réduire le coût total de possession et raccourcir le délai de création de valeur pour les clients migrant depuis des environnements hérités.
Leaders du secteur de la gestion des services informatiques cloud (ITSM)
IBM Corporation
BMC Software Inc.
Micro Focus International PLC
ASG Technologies Group, Inc.
Atlassian Corporation Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage
- ASG Technologies Group, Inc.
- BMC Software Inc.
- IBM Corporation
- Atlassian Corporation Plc
- Micro Focus International Plc
- Broadcom (CA Technologies)
- Freshworks Inc.
- Cherwell Software LLC
- Hewlett Packard Enterprise
- ServiceNow Inc.
- Ivanti Inc.
- Citrix Systems Inc.
- Axios Systems Plc
- Sunrise Software Ltd.
- ManageEngine (Zoho Corp.)
- EasyVista S.A.
- SysAid Technologies Ltd.
- SolarWinds Corp.
- Fujitsu Limited
- Oracle Corporation
- Microsoft Corporation

Opportunités de marché et perspectives d'avenir
Une opportunité visible concerne la consolidation des plateformes à travers l'ITSM, la gestion des opérations informatiques et la gestion des actifs, afin de réduire la prolifération des outils et d'améliorer la gouvernance à travers les environnements hybrides et multi-cloud. Les fournisseurs construisent des ponts entre les flux de travail de service et la télémétrie opérationnelle, notamment la collaboration pluriannuelle entre Dynatrace et ServiceNow annoncée en octobre 2025, qui vise à intégrer l'observabilité pilotée par l'IA avec l'ITSM et l'AIOps de ServiceNow pour des cas d'usage d'opérations autonomes. Pour les acheteurs, l'accent est mis sur une corrélation plus rapide des incidents et des runbooks standardisés à travers des équipes DevOps distribuées, sans maintenir des outils ponctuels déconnectés.
Les déploiements soumis à des contraintes réglementaires et de souveraineté des données continuent également de créer une demande pour des options d'hébergement régional, des contrôles de flux de travail auditables et des preuves de conformité automatisées. L'environnement de conformité couvrant 2025 et 2026, incluant DORA en Europe depuis 2025 et la publication du BSI C5:2026, s'aligne sur la demande de plateformes ITSM offrant des pistes d'audit granulaires, une séparation des tâches et une gestion des données tenant compte de la localité. Parallèlement, l'assemblage et la gouvernance de l'IA agentique sont devenus un levier concurrentiel, les fournisseurs passant des pilotes à des déploiements contrôlés à l'échelle de production, comme l'illustrent Freshworks AI Agent Studio (mai 2026) et des efforts plus larges pour formaliser le contrôle de l'IA et les garde-fous de flux de travail pour la prestation de services informatiques.
Recent Industry Developments in Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage
- Juillet 2026 : BMC a annoncé de nouvelles capacités pour étendre les agents et assistants IA gouvernés à travers les flux de travail hybrides d'entreprise, y compris des intégrations liées à Control-M et aux principaux outils de l'écosystème. Cette version prend en charge une automatisation plus large des processus de service et d'exploitation tout en maintenant la gouvernance et les contrôles de politique en vue pour les grands clients et les clients réglementés.
- Juin 2026 : IBM et ServiceNow ont élargi leur collaboration pour intégrer les capacités d'IA, de données et d'automatisation d'IBM à la plateforme ServiceNow AI, incluant des travaux autour de Workflow Data Fabric et watsonx.data. Le partenariat vise à réduire les silos de données susceptibles de bloquer les opérations autonomes, renforçant les flux de travail de service de bout en bout à travers les environnements existants et cloud.
- Février 2026 : BMC a signé un accord de collaboration stratégique de cinq ans avec AWS pour héberger la plateforme SaaS Control-M et accélérer la prestation d'automatisation intelligente. Cela ajoute de l'échelle et un effet de levier d'infrastructure cloud pour l'empreinte SaaS d'automatisation de BMC, renforçant le passage à la prestation par abonnement pour les outils de gestion des opérations et des services.


Marché de la Gestion des Services des Technologies de l'Information (ITSM) en Nuage Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les outils de gestion des services informatiques fournis en mode cloud et les services associés fournis par les fournisseurs qui aident les organisations à planifier, exécuter et améliorer les services informatiques. Les revenus sont mesurés à partir des dépenses des utilisateurs finaux.
Exclusions de périmètre : nous excluons les suites ITSM exclusivement sur site, les projets de conseil personnalisés ponctuels et les outils DevOps autonomes qui ne fonctionnent pas comme un ITSM.
Aperçu de la segmentation
- Par composant
- Solutions
- Services
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par application
- Gestion de la configuration
- Gestion des performances
- Gestion de réseau
- Gestion de base de données
- Gestion du service d'assistance et des incidents
- Gestion des problèmes
- Autres applications
- Par secteur d'utilisation final
- Informatique et télécommunications
- BFSI
- Commerce de détail et biens de consommation
- Santé et sciences de la vie
- Industrie manufacturière
- Gouvernement et secteur public
- Éducation
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par construire une vue de la demande adressable en utilisant des signaux publics qui peuvent être revérifiés ultérieurement. Les intrants typiques comprennent des publications et ensembles de données tels que le US Bureau of Labor Statistics pour les tendances de l'emploi informatique, les dépôts de la US SEC pour les divulgations d'entreprises, les indicateurs de l'économie numérique de l'OCDE, les statistiques d'usage des TIC d'Eurostat, et le matériel d'orientation ITIL d'AXELOS.
Ensuite, nous ancrons le modèle en utilisant les rapports annuels des fournisseurs, les transcriptions d'appels de résultats, la documentation produit et une couverture médiatique crédible reflétant les évolutions de tarification et les changements de regroupement de modules. Si nécessaire, nous utilisons un abonnement payant pour les données financières d'entreprise et le renseignement d'actualité, ainsi qu'une base de données de brevets, afin de maintenir une cartographie cohérente du périmètre produit entre les fournisseurs et dans le temps. Les sources documentaires listées ici ne sont pas exhaustives, et nous avons examiné d'autres documents publics pour soutenir la collecte de données, la validation et la clarification du périmètre.
Entretiens et enquêtes primaires
Notre travail primaire vise à valider ce que les acheteurs adoptent et paient, et comment les dépenses en ITSM cloud se répartissent entre modules de base, add-ons et support. Nous échangeons avec des dirigeants informatiques d'entreprise, des responsables de service desk, des MSP et des partenaires de mise en œuvre à travers les principales régions, afin que les hypothèses sur l'augmentation des renouvellements, les remises et le calendrier de migration puissent être testées avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 14 % | APAC : 40 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Petits acteurs : 14 % | Managers : 47 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où la demande en ITSM cloud est reconstruite à partir des schémas de dépenses informatiques des entreprises, de l'adoption du cloud dans les opérations informatiques et de la part des flux de travail de gestion des services gérés via des plateformes par abonnement. Après avoir formé le premier total, nous le recoupons avec des vérifications ascendantes sélectives, y compris des répartitions de revenus de fournisseurs échantillonnés, des prix de vente moyens d'abonnement typiques par siège ou nombre d'agents, et des indicateurs de volume tels que le nombre d'employés informatiques et l'intensité de ticketing.
Les principaux intrants du modèle que nous suivons incluent le rythme de migration du sur site vers l'ITSM SaaS, la durée moyenne des contrats et l'augmentation lors du renouvellement, les remises et le regroupement de modules, la croissance des services gérés associés à l'ITSM, et la maturité du cloud d'entreprise régionale qui affecte le calendrier d'adoption. Lorsque les divulgations des fournisseurs ne séparent pas clairement l'ITSM cloud des catégories adjacentes, nous appliquons une règle d'allocation documentée, puis la révisons avec les retours des partenaires et des acheteurs.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une relation multivariée entre les indicateurs d'adoption du cloud, la croissance des effectifs informatiques et la progression attendue des prix des abonnements. La prévision finale n'est ajustée qu'après que les intrants primaires confirment ce qui est réaliste pour les cycles de renouvellement et le comportement d'achat.
Validation des données et cycle de mise à jour
Nous validons les résultats par plusieurs vérifications afin que le total reste aligné sur les signaux du monde réel. Nous comparons les totaux du modèle avec les commentaires de croissance des fournisseurs, les schémas de contrats et de renouvellement, et l'orientation des dépenses cloud au niveau régional, puis nous examinons tout écart qui ne correspond pas à ces indicateurs.
Avant validation finale, un analyste revoit les hypothèses et les calculs étape par étape, et les sources sont revérifiées lorsqu'un écart est plus important que prévu. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, après quoi les répondants peuvent être recontactés pour confirmer l'impact. Juste avant la livraison, nous effectuons une dernière relecture actualisée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la gestion des services informatiques (ITSM) cloud selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour l'ITSM cloud peuvent différer fortement, même lorsque les libellés semblent identiques, car les limites de périmètre et la logique de tarification sont appliquées différemment. Les variations apparaissent généralement autour de ce qui est comptabilisé comme cloud, de la manière dont les modules et add-ons sont regroupés, et de l'inclusion ou non des services dans les dépenses.
L'écart est également influencé par le calendrier d'actualisation et la manière dont la conversion de devises est traitée lors du renouvellement des contrats entre régions, ce qui modifie le total en USD pour une même année. En revérifiant l'évolution des prix de vente moyens d'abonnement, les remises et le calendrier de renouvellement à proximité de la publication, puis en effectuant des vérifications d'écart par rapport aux signaux d'adoption du cloud, l'estimation reste ancrée à une vue de dépenses reproductible utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,01 milliards USD (2026) | |
| Revue professionnelle B | 9,50 milliards USD (2024) | Utilise une année de référence antérieure et tend à s'appuyer sur les tarifs catalogue et les taux de siège affichés, ce qui peut sous-estimer les remises et le calendrier des augmentations de renouvellement dans les abonnements. |
| Rapport sectoriel A | 8,90 milliards USD (2024) | Applique une définition plus large couvrant l'ensemble des outils d'opérations informatiques, puis projette une croissance agressive, ce qui peut mélanger des dépenses adjacentes non liées à l'adoption de flux de travail ITSM. |
Globalement, les plus grandes différences proviennent de l'alignement des années et de ce qui est comptabilisé dans le périmètre des dépenses ITSM cloud. Lorsque les règles de périmètre, la progression des prix de vente moyens et le calendrier des devises sont énoncés clairement et vérifiés avec les retours des acheteurs et des partenaires, la taille de marché résultante est plus facile à tracer et à reconstituer à des fins de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la gestion des services informatiques cloud ?
Le marché est évalué à 12,01 milliards USD en 2026 et devrait atteindre 22,53 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements cloud hybrides affichent la croissance la plus élevée, progressant à un TCAC de 16,08 % à mesure que les entreprises équilibrent conformité et évolutivité.
Pourquoi les PME adoptent-elles rapidement les plateformes de gestion des services informatiques cloud ?
La tarification par abonnement supprime les coûts initiaux élevés, tandis que l'automatisation clé en main réduit les coûts d'exploitation jusqu'à 20 % et améliore la satisfaction client.
Comment les lois sur la résidence des données influencent-elles la sélection des fournisseurs ?
Les entreprises opérant dans des régions telles que l'UE et la Corée du Sud exigent des fournisseurs disposant de centres de données locaux ou d'options de cloud souverain pour rester conformes.
Quel domaine d'application offre la plus grande opportunité de croissance ?
La gestion du service d'assistance et des incidents, portée par les agents virtuels alimentés par l'IA et le triage prédictif, devrait croître à un TCAC de 13,92 %.
Quel rôle joue l'IA dans les plateformes ITSM modernes ?
L'IA permet la détection prédictive des incidents, la catégorisation automatisée avec une précision de 99 % et des recommandations contextuelles de connaissances qui réduisent considérablement le délai moyen de résolution.
Dernière mise à jour de la page le:



