
Taille et parts du marché du diagnostic clinique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
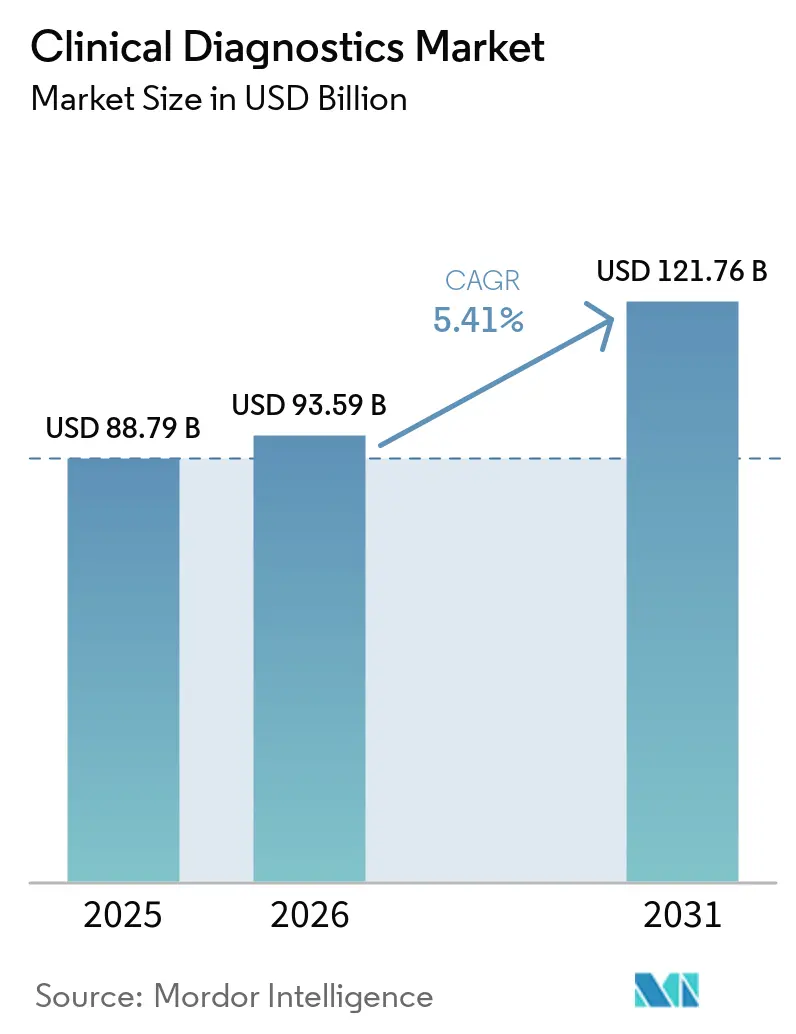
| Taille du Marché (2026) | 93.59 Milliards de dollars |
| Taille du Marché (2031) | 121.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
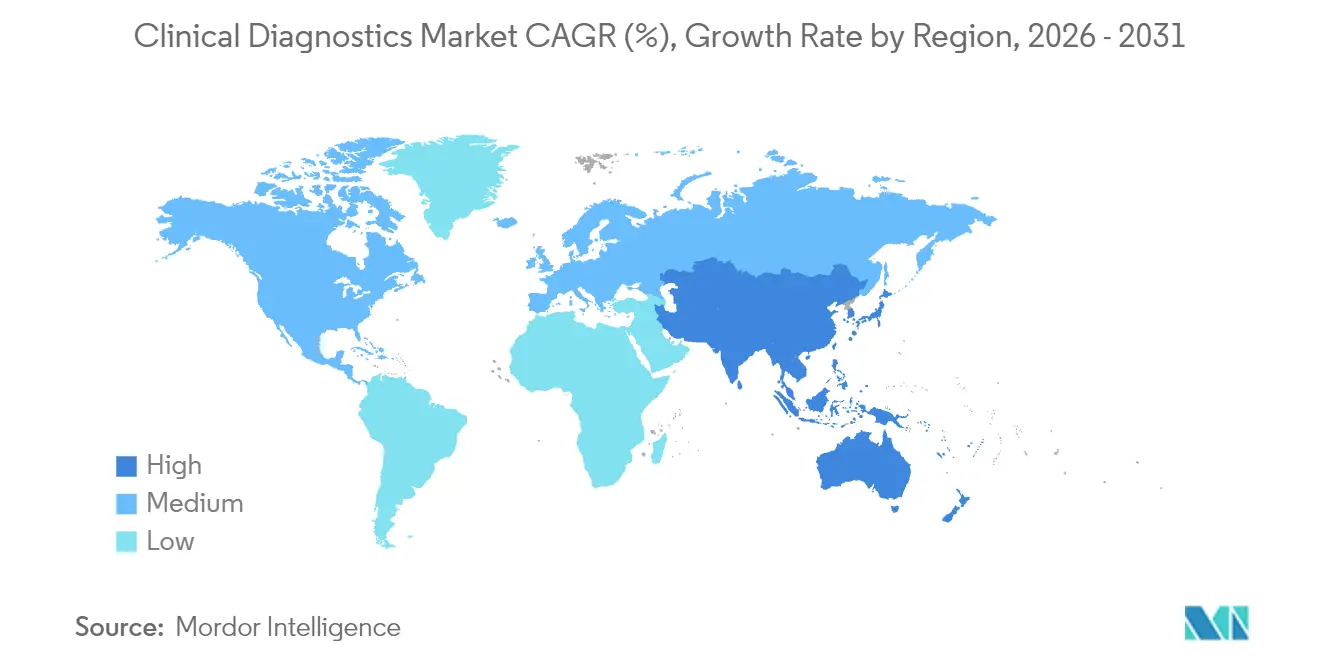
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
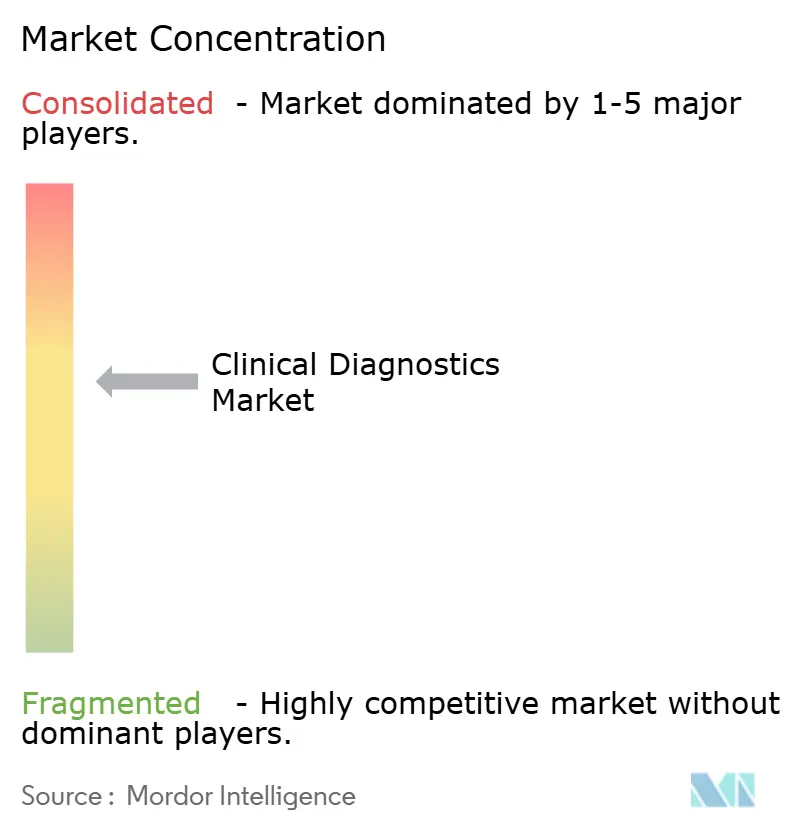
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du diagnostic clinique par Mordor Intelligence
La taille du marché du diagnostic clinique était évaluée à 88,79 milliards USD en 2025 et devrait croître de 93,59 milliards USD en 2026 pour atteindre 121,76 milliards USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031).
Ces perspectives signalent un passage de la volatilité induite par la pandémie à une croissance stable, alors que les laboratoires convergent vers l'automatisation, l'intelligence artificielle et les capacités de médecine de précision. La prévalence accrue des maladies chroniques maintient les volumes de numération formule sanguine (NFS) à un niveau élevé, tandis que les panels de biomarqueurs en oncologie progressent plus rapidement à mesure que les systèmes de santé adoptent des modèles de soins personnalisés. La pression sur les prix des réactifs s'intensifie à mesure que l'automatisation des instruments réduit la consommation par test, tandis que les logiciels de gestion des données passent du statut de « agréable à avoir » à celui de « mission critique » pour l'assurance qualité et l'interopérabilité. Les économies émergentes canalisent leurs investissements en infrastructures vers des formats de tests décentralisés et à domicile, élargissant le marché du diagnostic clinique au-delà de sa base institutionnelle traditionnelle.
Principaux points du rapport
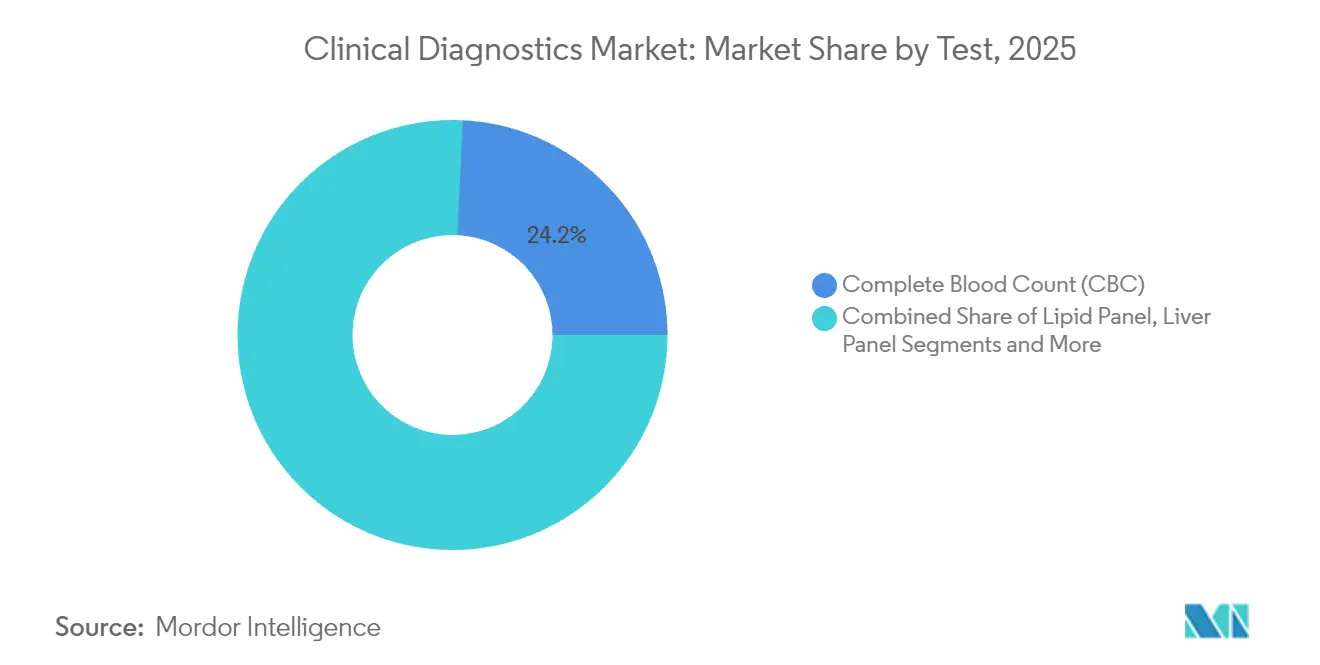
- Par test, la NFS a représenté 24,24 % de la part de marché du diagnostic clinique en 2025, tandis que les tests de marqueurs oncologiques et tumoraux devraient croître à un CAGR de 10,39 % jusqu'en 2031.
- Par produit, les réactifs et kits ont dominé avec une part de 64,98 % en 2025 ; les logiciels et services de gestion des données devraient afficher le CAGR le plus élevé, soit 10,62 %, d'ici 2031.
- Par technologie, l'immunodosage et l'immunochimie ont capté 32,25 % de part en 2025, tandis que le diagnostic moléculaire s'étendra à un CAGR de 10,43 % d'ici 2031.
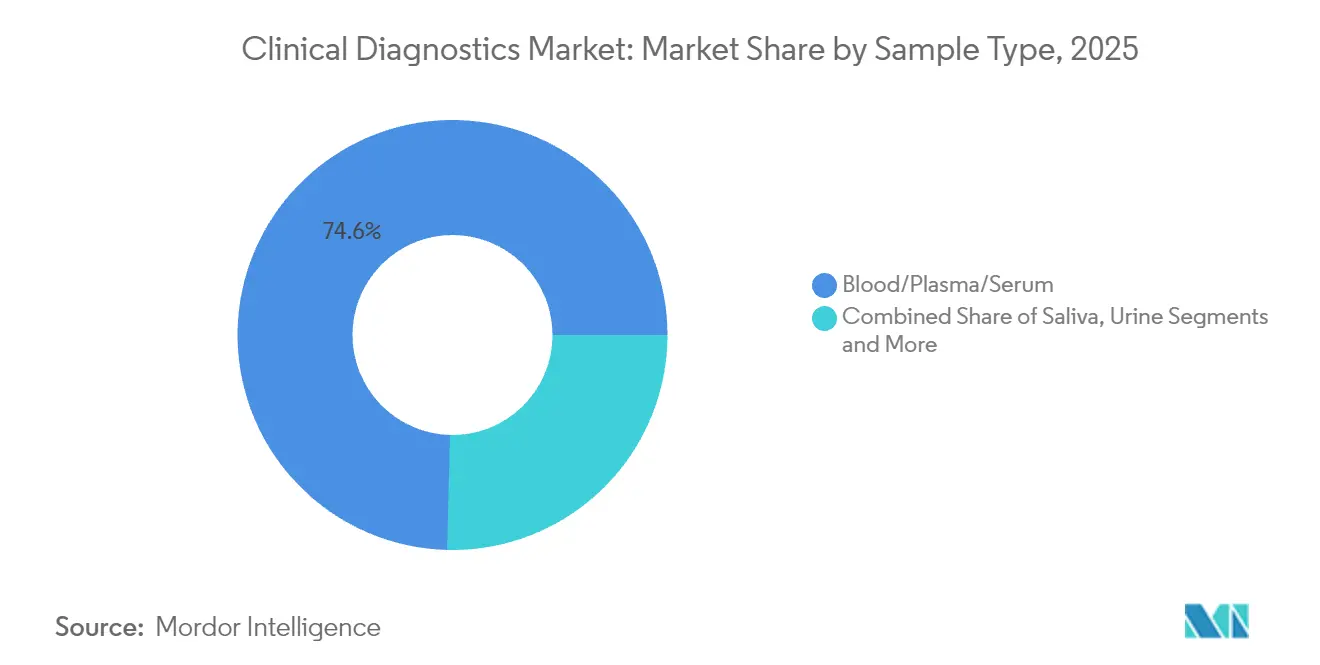
- Par type d'échantillon, le sang/plasma/sérum a représenté 74,60 % de la taille du marché du diagnostic clinique en 2025 ; les tests salivaires sont en bonne voie pour un CAGR de 10,32 % d'ici 2031.
- Par cadre, les laboratoires cliniques centralisés ont dominé avec 61,40 % de part en 2025, tandis que les tests à domicile sont positionnés pour le CAGR le plus élevé, soit 13,48 %, d'ici 2031.
- Par utilisateur final, les laboratoires hospitaliers ont détenu 57,65 % de part en 2025, tandis que les environnements de soins de proximité affichent une perspective de CAGR de 11,55 %.
- Par géographie, l'Amérique du Nord a dominé avec 37,98 % de part en 2025 ; l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 10,14 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante des maladies chroniques et infectieuses | +1.2% | Mondial, avec un impact le plus élevé en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Adoption d'analyseurs automatisés à haut débit | +0.8% | Cœur en Amérique du Nord et en Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des tests de soins au point d'intervention décentralisés dans les marchés émergents | +1.1% | Asie-Pacifique, Amérique latine et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Intégration de l'aide à la décision clinique pilotée par l'IA | +0.9% | Mondial, dirigé par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| La multi-omique et le diagnostic de précision élargissent les menus de tests | +1.0% | Mondial, concentré initialement dans les marchés développés | Long terme (≥ 4 ans) |
| Les modèles d'hospitalisation à domicile stimulent la demande rapide d'analyse de spécimens | +0.7% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intégration de l'aide à la décision clinique pilotée par l'IA
Les modules d'intelligence artificielle analysent désormais des millions de dossiers de laboratoire anonymisés pour faire ressortir des schémas diagnostiques subtils que la revue humaine manque souvent. L'alliance de Quest Diagnostics avec Google Cloud a réduit les taux d'erreur dans les cas complexes de près de 30 % tout en réduisant les délais de traitement pour les valeurs critiques, incitant les prestataires à considérer la capacité en IA comme une infrastructure standard plutôt qu'un complément[1]. Les premiers adopteurs gagnent en outre des parts de référencement à mesure que les médecins se tournent vers des parcours de communication des résultats plus rapides et plus fiables.
La multi-omique et le diagnostic de précision élargissent les menus de tests
Le test de profilage tumoral de Guardant Health illustre comment des données génomiques, protéomiques et métabolomiques superposées affinent la sélection thérapeutique et réduisent les biopsies répétées. Les laboratoires justifient des coûts initiaux plus élevés grâce à des calendriers d'échantillonnage consolidés et une meilleure observance, soutenant la transition vers le remboursement basé sur la valeur, où la précision diagnostique réduit de manière démontrable les dépenses de traitement en aval.
Les modèles d'hospitalisation à domicile stimulent la demande rapide d'analyse de spécimens
Santé Ontario rapporte que les programmes de soins aigus à domicile réduisent le coût hospitalier par épisode de 30 %, mais dépendent de tests qui correspondent à la précision des laboratoires centraux dans un délai de 30 minutes[2]. Les fabricants de dispositifs répondent avec des cartouches microfluidiques et des lecteurs à Bluetooth capables de panels multi-analytes, permettant aux cliniciens d'intensifier ou de réduire les soins sans délais de transfert vers un établissement.
Expansion des tests de soins au point d'intervention décentralisés dans les marchés émergents
L'Organisation mondiale de la Santé souligne la demande d'analyseurs robustes alimentés par batterie, tolérant des températures ambiantes élevées et une alimentation électrique intermittente. Les fournisseurs se tournent vers des stratégies à faible marge et à volume élevé soutenues par des partenariats public-privé, intégrant des portails de santé mobile pour la transmission des résultats dans des zones géographiques à bande passante limitée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital élevé des analyseurs avancés | -0.6% | Mondial, le plus prononcé dans les marchés émergents | Long terme (≥ 4 ans) |
| Remboursement contraint et politiques de maîtrise des coûts | -0.8% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| L'excédent de stocks post-COVID ralentit le renouvellement des instruments | -0.9% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement pour les réactifs spéciaux | -0.5% | Mondial, avec des variations régionales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'excédent de stocks post-COVID ralentit le renouvellement des instruments
Les hôpitaux ont acheté des analyseurs moléculaires redondants pour faire face aux pics pandémiques ; beaucoup fonctionnent désormais à 40-60 % de leur capacité, retardant les nouvelles allocations de capitaux. Abbott Laboratories a divulgué une baisse de ses revenus diagnostics en 2025, les clients épuisant leurs stocks existants plutôt que de mettre à niveau leurs plateformes[3]. La concurrence par les prix s'accroît, comprimant les marges et allongeant les cycles de remplacement de 18 à 24 mois dans les grands systèmes.
Remboursement contraint et politiques de maîtrise des coûts
Les règles de pré-autorisation 2025 d'UnitedHealthcare et la réduction de 10 % du remboursement des tests de routine par le gouvernement français illustrent la surveillance croissante des payeurs quant à la valeur des tests. Les laboratoires privilégient les tests disposant de preuves solides sur les résultats, et les fabricants orientent leur R&D vers des études médico-économiques pour défendre les tests à prix premium dans un contexte de critères de couverture plus stricts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par test :
les panels oncologiques dépassent les dépistages de routineLes tests de marqueurs oncologiques et tumoraux devraient afficher un TCAC de 10,39 %, reflétant l'alignement pharmaceutique avec les exigences de diagnostic compagnon. La NFS a maintenu une part de 24,24 % sur le marché du diagnostic clinique en 2025, assurant une stabilité du volume de base dans les parcours de soins aigus et chroniques.
L'expansion des panels oncologiques multi-paramètres améliore l'économie des flux de travail en consolidant les biomarqueurs, tandis que les profils lipidiques font face à un risque de substitution par des dispositifs portables qui satisfont les critères de délai d'exécution en soins primaires. Les menus de maladies infectieuses se normalisent après les pics pandémiques, mais restent essentiels dans les programmes de surveillance de la résistance aux antimicrobiens.

Par produit :
les logiciels deviennent le vecteur de valeur cléLes réactifs et kits ont représenté 64,98 % des revenus en 2025, mais les logiciels de gestion des données sont en passe d'atteindre un TCAC de 10,62 % à mesure que les laboratoires numérisent le contrôle qualité et les pistes d'audit réglementaires. Les instruments sont désormais livrés avec des API ouvertes permettant aux intergiciels d'orchestrer le routage des échantillons, l'allocation des réactifs et la publication des résultats en temps réel, prolongeant la durée de vie des actifs dans un contexte de prudence en matière de dépenses en capital. La soumission d'offres concurrentielles comprime les marges sur les réactifs, incitant les fournisseurs à regrouper des abonnements informatiques qui fidélisent les clients grâce aux efficacités des flux de travail plutôt qu'aux consommables physiques.
Par technologie :
les plateformes moléculaires mènent la courbe d'innovationL'immunodosage et l'immunochimie ont représenté 32,25 % de la taille du marché du diagnostic clinique en 2025, mais le diagnostic moléculaire devrait progresser à un CAGR de 10,43 % grâce à la détection des agents pathogènes assistée par intelligence artificielle et à la baisse des coûts du séquençage de nouvelle génération d'ici 2031. L'automatisation de l'imagerie cellulaire en hématologie et des points de coagulation numérique réduit la révision manuelle, tandis que les niches de spectrométrie de masse telles que la toxicologie commandent des prix premium dans les laboratoires de référence.
Par type d'échantillon :
la salive et autres spécimens non invasifs gagnent du terrainLes tests sanguins représentent encore 74,60 % du volume actuel, mais les tests salivaires affichent un TCAC de 10,32 % à mesure que les kits de prélèvement à domicile améliorent la conformité et l'acceptation pédiatrique. Les biopsies urinaires et tissulaires restent pertinentes pour les flux de travail en néphrologie et en oncologie, tandis que le prélèvement de micro-sueur et de condensat expiratoire émergent dans des projets pilotes de dépistage des troubles métaboliques qui pourraient élargir le marché du diagnostic clinique dans les populations mal desservies.
Par cadre :
les tests à domicile redessinent la carte logistiqueLes laboratoires centralisés tirent parti des économies d'échelle pour les panels complexes, mais les kits à domicile devraient croître de 13,48 % par an à mesure que les cadres de remboursement évoluent pour soutenir la surveillance à distance. Les chariots de soins au point d'intervention dans les services d'urgence intègrent désormais des modules d'hématologie, de chimie et de diagnostic moléculaire, réduisant les délais de décision d'admission de jusqu'à 60 minutes et réorientant les cas de moindre acuité vers des filières ambulatoires.
Par utilisateur final :
les soins au point d'intervention gagnent aux dépens des laboratoires hospitaliersLes laboratoires hospitaliers représentaient 57,65 % des revenus en 2025, mais font face à une érosion de leurs parts au profit des sites de soins au point d'intervention, dont la progression est projetée à 11,55 % par an. Les laboratoires indépendants se différencient par des portefeuilles de tests spécialisés, tandis que les unités de cabinet médical bénéficient d'avantages en matière de commodité pour les patients dans les suivis de maladies chroniques.
Analyse géographique
Marché du Diagnostic Clinique en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a conservé une part de 37,98 % en 2025 grâce à des dépenses élevées par habitant, mais le CAGR de 10,14 % de l'Asie-Pacifique souligne l'élargissement de l'accès aux soins et la hausse de l'incidence des maladies chroniques. L'Asie-Pacifique devrait générer plus de 15,62 milliards USD de revenus supplémentaires entre 2026 et 2031, portée par l'expansion des hôpitaux publics, le déploiement de la couverture sanitaire universelle et les incitations à la fabrication locale qui réduisent le coût des tests par habitant. Les subventions gouvernementales encouragent les plateformes décentralisées qui atténuent les pénuries de spécialistes dans les zones rurales, permettant au marché du diagnostic clinique de toucher de nouveaux utilisateurs et de stimuler une croissance à deux chiffres des volumes unitaires. Les multinationales s'associent aux autorités provinciales pour établir des installations de remplissage de réactifs visant à contourner les droits de douane à l'importation et à réduire les délais d'approvisionnement.
Marché du Diagnostic Clinique en Amérique du Nord
L'Amérique du Nord, bien que mature, demeure un précurseur technologique. Les panels moléculaires assistés par intelligence artificielle et la logistique de collecte d'échantillons à domicile sont passés des programmes pilotes aux protocoles à l'échelle des systèmes au sein des réseaux de prestation de soins intégrés. Toutefois, les contraintes de remboursement et les exigences d'autorisation préalable freinent la croissance des volumes. Les laboratoires répondent en associant les tests d'oncologie de précision à des dossiers de données probantes en conditions réelles qui justifient la valeur dans le cadre de contrats fondés sur les résultats. La consolidation se poursuit, les systèmes de santé régionaux externalisant les travaux de routine vers de grands laboratoires de référence qui optimisent les économies d'échelle et investissent dans l'informatique de nouvelle génération.
Marché du Diagnostic Clinique en Europe
L'Europe fait face à des trajectoires divergentes : les pays du nord orientent leurs budgets de soins préventifs vers le dépistage des maladies cardiovasculaires et métaboliques, tandis que les nations du sud sont aux prises avec une austérité budgétaire qui limite l'adoption des tests moléculaires à prix élevé. Le Règlement européen relatif aux dispositifs de diagnostic in vitro (IVDR) renforce par ailleurs les exigences de conformité, incitant les fabricants de plus petite taille à abandonner les gammes de produits à faible volume. Néanmoins, le vieillissement démographique garantit un volume de base stable, et les collaborations transfrontalières sur le diagnostic des maladies rares soutiennent la demande de tests spécialisés.
Paysage réglementaire
Le diagnostic clinique évolue dans un cadre convergent d'exigences applicables aux dispositifs et aux laboratoires, avec une attention accrue portée aux logiciels et aux preuves cliniques. Dans l'Union européenne, la transition vers le règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR) reste un facteur central de conformité : le règlement (UE) 2024/1860 (juin 2024) a prolongé les délais transitoires pour les dispositifs existants (classe D jusqu'en décembre 2027, classe C jusqu'en décembre 2028, et classe B et classe A stérile jusqu'en décembre 2029), tandis que les fabricants doivent toujours satisfaire aux conditions liées aux systèmes de management de la qualité et à la soumission en temps voulu aux organismes notifiés pour conserver leur accès au marché.
Aux États-Unis, la FDA continue de clarifier les limites de surveillance applicables aux fonctions logicielles utilisées en association avec les diagnostics, notamment via des lignes directrices actualisées sur les logiciels d'aide à la décision clinique (CDS) en janvier 2026, qui distinguent davantage les fonctionnalités CDS relevant de la surveillance de la FDA. En Chine, l'Administration nationale des produits médicaux (NMPA) a renforcé la gouvernance de la fabrication, avec une version révisée des bonnes pratiques de fabrication pour les dispositifs médicaux (publiée en décembre 2025) entrant en vigueur le 1er novembre 2026. Cette mise à jour renforce la gestion des risques sur l'ensemble du cycle de vie et ajoute des contrôles davantage intégrés à la technologie, ce qui affecte la fabrication des diagnostics et la préparation de l'approvisionnement pour les dosages réglementés.
Paysage concurrentiel
La concurrence mondiale reste modérément concentrée, les cinq premiers fournisseurs représentant une part significative des revenus 2024. Abbott, Roche, Beckman Coulter (propriété de Danaher), et d'autres défendent leur position dominante par une expansion continue des menus, des mises à niveau de l'automatisation et des offres groupées de logiciels. L'analyseur DXC500i de Danaher, autorisé par la FDA en mars 2025, offre un débit plus élevé et une moindre contamination croisée entre échantillons, renforçant sa franchise en chimie. Roche étend sa gamme cobas avec un algorithme de charge virale assisté par l'IA qui réduit les taux de passages invalides.
Les partenariats stratégiques se multiplient. Quest Diagnostics s'aligne avec Google Cloud pour intégrer des pipelines d'apprentissage automatique au sein de son réseau national d'informations de laboratoire, ciblant des algorithmes de prédiction du risque d'AVC pouvant être commercialisés sous marque blanche pour les clients hospitaliers. LabCorp s'associe avec Ultima Genomics pour accélérer le séquençage du génome entier à faible coût, tandis que bioMérieux acquiert SpinChip Diagnostics pour renforcer ses capacités de tests rapides au chevet du patient.
Les nouveaux entrants se concentrent sur des niches étroites mais à forte croissance, comme la biopsie liquide, le séquençage des exosomes et la détection précoce multi-cancers. Les flux de capitaux favorisent les plateformes qui associent la découverte de biomarqueurs à une informatique verticalement intégrée, minimisant la dépendance aux analyseurs des acteurs établis. Cependant, des défis de mise à l'échelle persistent : les obstacles au remboursement, les preuves d'utilité clinique et la distribution dans les formulaires hospitaliers établis ralentissent la capture de parts disruptives. Les acteurs établis adoptent de plus en plus des tactiques « acheter ou s'allier », acquérant des start-ups prometteuses pour combler des lacunes technologiques tout en maintenant la confiance dans leur marque et leur infrastructure réglementaire mondiale.
Leaders du secteur du diagnostic clinique
-
Bio-Rad Laboratories Inc.
-
Danaher Corporation (Beckman Coulter, Cepheid)
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
bioMerieux SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Diagnostic Clinique
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter, Cepheid)
- Thermo Fisher Scientific
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Hologic
- QIAGEN
- Quest Diagnostics
- Sysmex
- Sonic Healthcare
- Illumina
- PerkinElmer (Revvity) Inc.
- DiaSorin
- Ortho Clinical Diagnostics (QuidelOrtho)
- LabCorp
- GenMark Diagnostics
- Randox Laboratories
Opportunités de marché et perspectives d'avenir
Deux zones d'opportunités à court terme deviennent plus concrètes : (1) des logiciels de diagnostic réglementés et interopérables s'inscrivant dans des limites politiques plus claires, et (2) des modèles de tests décentralisés préservant la qualité des laboratoires centraux tout en améliorant les délais de traitement. Aux États-Unis, la reprise de l'activité législative autour des tests développés en laboratoire, notamment l'introduction de l'Enhancing Clinical Laboratory Innovation and Access (CLIA) Act of 2026 (H.R. 8890) en mai 2026, indique une demande de modèles de gouvernance correspondant à la manière dont les laboratoires valident et déploient les dosages. Pour les fournisseurs, cela soutient le regroupement des preuves de performance des dosages, des outils d'analyse et des outils de gestion des données prêts pour les audits dans les environnements CLIA.
En Europe, la mise en œuvre de l'IVDR continue de façonner la concentration des efforts commerciaux, appuyée par des travaux de normalisation et d'infrastructure des organismes notifiés, tels que le règlement d'exécution (UE) 2026/977 (mai 2026) relatif aux exigences uniformes de management de la qualité pour les organismes notifiés et les mises à jour de juin 2026 des normes harmonisées (décisions d'exécution (UE) 2026/1231 et 2026/1313). L'expansion du débit des prestataires sans expansion de leur empreinte physique indique également une demande d'automatisation modulaire et de plateformes intégrées, comme le montre l'installation en juin 2026 par Vanderbilt Health de solutions intégrées Roche cobas pro, qui a doublé la capacité de test dans le même espace. L'adoption liée au remboursement est également visible dans les catégories émergentes de biomarqueurs, avec Anthem Blue Cross and Blue Shield initiant une couverture (effective au 1er juillet 2026) pour le test sanguin LucentAD Complete Alzheimers de Quanterix, indiquant une voie plus claire pour les dosages à haute sensibilité pouvant démontrer une utilité clinique et s'aligner sur la politique des payeurs.
Recent Industry Developments in Marché du Diagnostic Clinique
- Juillet 2026 : Beckman Coulter Diagnostics a obtenu le marquage CE sous l'IVDR pour son test sanguin Access p-Tau217 destiné à l'évaluation de la pathologie amyloïde, et a également introduit un dosage Access BD-pTau217 réservé à la recherche. Ces approbations élargissent la profondeur du menu pour les tests neurodégénératifs et renforcent la capacité de l'entreprise à maintenir un accès européen sous l'IVDR pour des dosages de biomarqueurs avancés.
- Mai 2026 : Roche a conclu un accord de fusion définitif pour acquérir PathAI, visant à intégrer la pathologie numérique et les capacités de diagnostic assistées par l'IA dans son activité Diagnostics. La transaction renforce le lien entre les flux de travail en pathologie anatomique et l'informatique du diagnostic clinique, favorisant une interprétation à plus haut débit et un reporting standardisé alors que les laboratoires font évoluer les tests de médecine de précision.
- Mars 2025 : Danaher a obtenu l'autorisation de la FDA pour l'analyseur de chimie Beckman Coulter DXC500i, élargissant son offre de chimie à volume moyen avec un débit plus élevé et des améliorations des flux de travail. Cette autorisation soutient les cycles de remplacement concurrentiel et de consolidation dans la chimie clinique de base, alors que les laboratoires équilibrent les mises à niveau de l'automatisation avec la surveillance des dépenses d'investissement.
Marché du Diagnostic Clinique Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché du diagnostic clinique est défini comme les revenus générés par les tests cliniques de routine et spécialisés utilisés pour détecter, surveiller et gérer les maladies. Cela inclut les instruments et les réactifs de test utilisés dans les laboratoires et les environnements de proximité du patient.
Exclusions du périmètre : Nous excluons les matériaux de test destinés uniquement à la recherche et les services de dépistage non cliniques qui ne font pas partie des parcours de soins standard des patients.
Aperçu de la Segmentation
- Par test
- Bilan lipidique
- Bilan hépatique
- Bilan rénal
- Numération formule sanguine (NFS)
- Tests électrolytiques
- Tests de maladies infectieuses
- Tests de marqueurs oncologiques et tumoraux
- Diagnostic compagnon
- Autres tests
- Par produit
- Instruments/Analyseurs
- Réactifs et kits
- Logiciels et services de gestion des données
- Par technologie
- Chimie clinique
- Immunodosages et immunochimie
- Diagnostic moléculaire
- Hématologie
- Coagulation et hémostase
- Microbiologie
- Analyse d'urine
- Autres (spectrométrie de masse, cytométrie en flux)
- Par type d'échantillon
- Sang/Plasma/Sérum
- Urine
- Salive
- Tissu/Biopsie
- Autres spécimens
- Par cadre
- Laboratoires cliniques centralisés
- Sites de soins au point d'intervention
- Tests à domicile
- Par utilisateur final
- Laboratoires hospitaliers
- Laboratoires de diagnostic indépendants
- Sites de soins au point d'intervention
- Laboratoires de cabinet médical
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie de ce qui est testé et des lieux où les tests sont effectués, puis par l'alignement de ces éléments sur des signaux de demande mesurables. Nous utilisons des sources publiques telles que l'Organisation mondiale de la santé, le CDC américain et la Banque mondiale pour comprendre la charge de morbidité, les recommandations en matière de tests et les tendances en matière d'accès aux soins de santé qui influencent les volumes de tests.
Pour ancrer le côté offre, nous examinons des sources telles que les bases de données de dispositifs de la FDA américaine, les statistiques de santé de l'OCDE et les publications dans des revues scientifiques de laboratoire clinique à comité de lecture pour les évolutions technologiques, les schémas d'approbation et les changements de flux de travail entre les laboratoires centraux et les soins de proximité. Nous utilisons également les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée pour comprendre l'orientation des prix, les changements de mix entre les dosages et les ajouts de capacité, qui sont ensuite recoupés à l'aide d'abonnements payants pour les données financières des entreprises et les bases de données de brevets si nécessaire. Ces exemples sont fournis à titre illustratif uniquement, et de nombreuses sources supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la validation du mix de tests, des mouvements de prix et des zones de création de demande dans les laboratoires hospitaliers, les laboratoires indépendants et les environnements décentralisés. Nous nous entretenons avec des parties prenantes des dosages, des instruments et de la distribution en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses issues de la recherche documentaire puissent être corrigées et que les données incertaines puissent être triangulées avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 46 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit en combinant une logique descendante et ascendante. La vue descendante est ancrée sur un bassin de demande reconstruit à partir de l'activité de soins de santé et de l'intensité des tests, puis traduit en dépenses de diagnostic en reliant la prévalence des maladies chroniques, la part de la population vieillissante et l'utilisation des soins de santé aux volumes de panels de routine et aux tests spécialisés des maladies infectieuses.
Une fois ce plafond établi, les totaux sont corroborés par des approximations ascendantes sélectives telles que des vérifications prix fois volume sur des panels à haute fréquence, la direction du parc d'instruments installés et les schémas de consommation de réactifs rapportés par les parties prenantes. Les principaux facteurs qui font généralement évoluer le modèle comprennent la part des tests centralisés par rapport aux soins de proximité, le mix remboursement et paiement direct par région, les variations du prix de vente moyen des réactifs, la pénétration de l'automatisation dans les laboratoires et la vitesse d'adoption des dosages à plus haute sensibilité. Lorsque les données ascendantes sont fragmentaires pour les marchés plus petits, les lacunes sont comblées en utilisant des marchés pairs comme référence, puis en testant la dépense par test implicite par rapport aux retours des entretiens.
Les prévisions utilisent une analyse de scénarios appuyée par des tendances dans les variables ci-dessus, suivie d'un lissage exponentiel pour éviter de surréagir aux pics ponctuels de tests. Les hypothèses sont ajustées de sorte que les fluctuations à court terme des tests infectieux ne faussent pas la trajectoire à long terme de la demande en diagnostic de routine.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation progressive. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des dépenses publiques de santé, l'activité réglementaire et la pression observée sur les prix des réactifs. Lorsqu'une valeur aberrante apparaît, elle est retracée jusqu'à un facteur spécifique, et l'hypothèse est revérifiée par un suivi avec des experts ou en réexaminant la série publique sous-jacente.
Avant la validation finale, le modèle et le récit font l'objet de révisions internes en plusieurs étapes afin que la logique, les calculs et l'alignement du périmètre restent cohérents entre les régions et les types de tests. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des modifications de remboursement ou des changements significatifs dans l'utilisation des laboratoires. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché du Diagnostic Clinique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le diagnostic clinique peuvent sembler très éloignées même lorsque le sujet paraît identique. Chaque éditeur délimite le marché différemment et utilise un mix différent de volumes de tests, de logique de tarification et de définitions d'années. Des différences apparaissent également selon que le modèle met l'accent sur les flux de travail des laboratoires centralisés ou intègre un ensemble plus large de services cliniques.
En suivant les répartitions par cadre de test et en actualisant les hypothèses d'érosion des prix des réactifs, Mordor Intelligence se situe plus près du bassin de demande défini en instruments et réactifs, ce qui réduit l'inflation provenant des services d'imagerie adjacents ou des indicateurs généraux de dépenses de santé.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 93,59 milliards USD (2026) | |
| Consultance mondiale A | 115,51 milliards USD (2024) | Utilise une année de base antérieure et une définition plus large du diagnostic clinique qui peut implicitement absorber des revenus de services de laboratoire plus étendus et des décalages de timing de change, ce qui élève la valeur globale par rapport à un périmètre de revenus produits plus strict. |
| Consultance sectorielle B | 105,92 milliards USD (2024) | Organise le dimensionnement autour des flux de travail de tests et des domaines technologiques, ce qui peut comptabiliser un mix plus large de catégories de tests décentralisés et périphériques, et peut appliquer des hypothèses différentes pour la progression du prix de vente moyen jusqu'en 2030. |
L'écart s'explique principalement par les choix de délimitation et l'alignement de l'année de base, suivi par la manière dont les prix des réactifs sont projetés et par la mesure dans laquelle les tests décentralisés sont traités comme incrémentaux par rapport à une substitution depuis les laboratoires centraux. Lorsque le périmètre est maintenu cohérent et que chaque facteur est rattaché à un signal mesurable, la valeur finale devient plus facile à reproduire et à mettre à jour sans réécrire l'intégralité du modèle chaque année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du diagnostic clinique en 2026 ?
La taille du marché du diagnostic clinique est de 93,59 milliards USD en 2026, avec une valeur projetée de 121,76 milliards USD d'ici 2031.
Quel segment de tests connaît la croissance la plus rapide ?
Les tests de marqueurs oncologiques et tumoraux devraient se développer à un TCAC de 10,39 % d'ici 2031.
Quelle catégorie de produits affiche le taux de croissance le plus élevé ?
Les logiciels et services de gestion des données sont en tête avec un TCAC de 10,62 % à mesure que les laboratoires numérisent leurs flux de travail.
Pourquoi la région Asie-Pacifique est-elle considérée comme la région de croissance clé ?
Les investissements gouvernementaux dans la santé, l'augmentation de l'incidence des maladies chroniques et l'élargissement de l'accès aux soins pour les classes moyennes soutiennent un TCAC de 10,14 % dans la région.
Comment l'IA influence-t-elle les laboratoires de diagnostic ?
L'IA réduit les taux d'erreur dans les cas complexes, accélère les délais de traitement et fait désormais partie de l'infrastructure de base des laboratoires plutôt que d'un complément optionnel.
Quelles sont les perspectives pour les tests de diagnostic à domicile ?
Les tests à domicile devraient croître de 13,48 % par an à mesure que les modèles de remboursement et les programmes de soins à distance gagnent du terrain.