
Taille et Part du Marché du Diagnostic In Vitro
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 113.08 Milliards de dollars |
| Taille du Marché (2031) | 152.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.17 % |
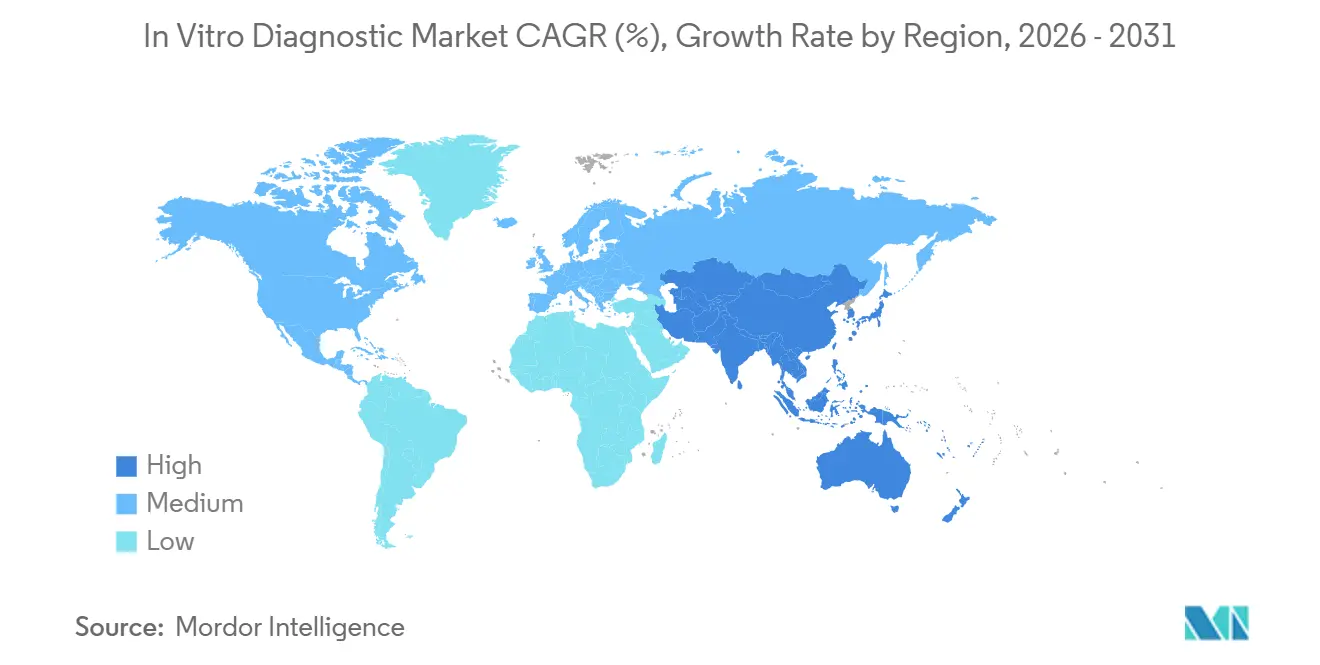
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
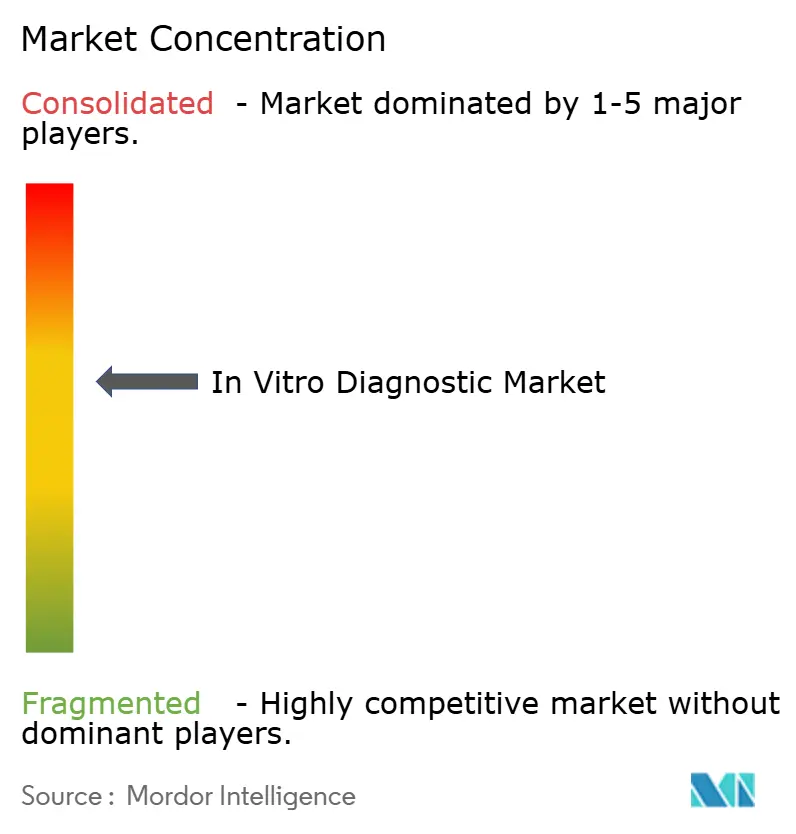
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Diagnostic In Vitro par Mordor Intelligence
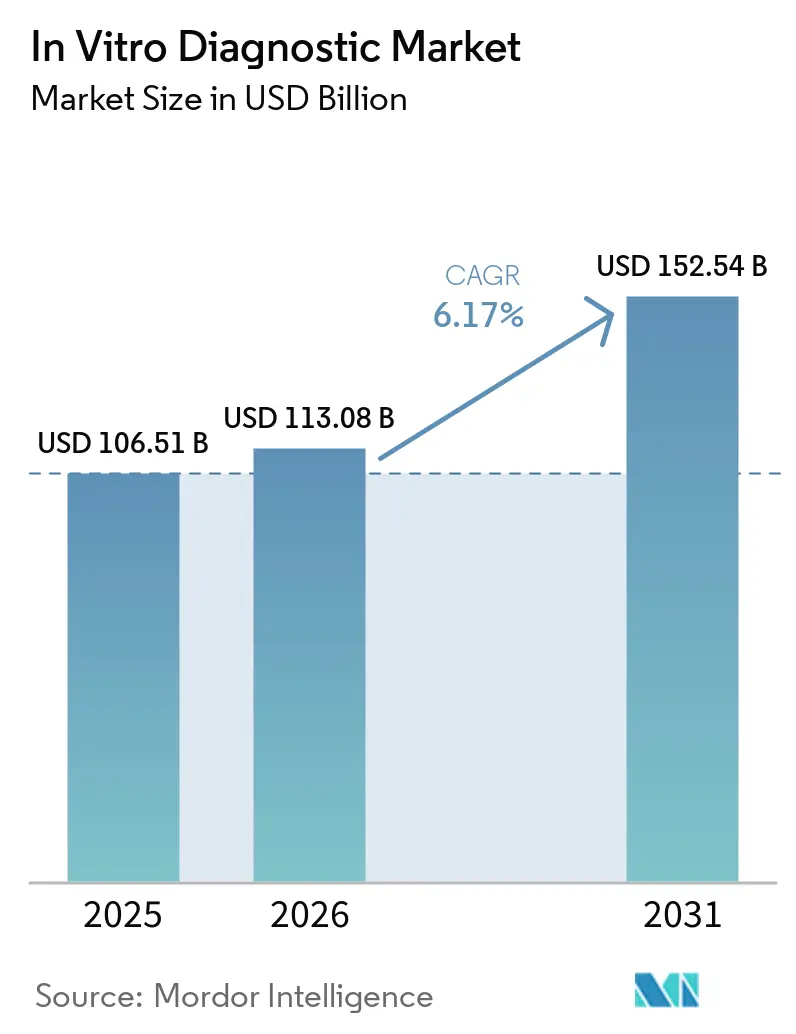
La taille du marché du diagnostic in vitro devrait augmenter de 106,51 milliards USD en 2025 à 113,08 milliards USD en 2026 et atteindre 152,54 milliards USD d'ici 2031, avec un CAGR de 6,17 % sur la période 2026-2031.
La prévalence des maladies chroniques, le vieillissement de la population mondiale et les flux de travail basés sur l'intelligence artificielle stimulent désormais la demande de manière plus durable que la poussée pandémique. Les laboratoires investissent dans des intergiciels hébergés dans le cloud, des contrats de location de réactifs groupés et une automatisation intégrée pour maîtriser les coûts de main-d'œuvre et réduire les délais d'exécution. La pression concurrentielle des fournisseurs régionaux certifiés ISO 13485 comprime les marges sur les réactifs, incitant les multinationales à mettre l'accent sur les offres groupées de services et les logiciels d'aide à la décision. La fragmentation réglementaire, les pénuries de main-d'œuvre et les vulnérabilités en matière de cybersécurité demeurent des obstacles structurels ; cependant, la hausse des volumes de tests dans la région Asie-Pacifique et le nombre croissant de sites décentralisés compensent ces contraintes.
Principaux Enseignements du Rapport
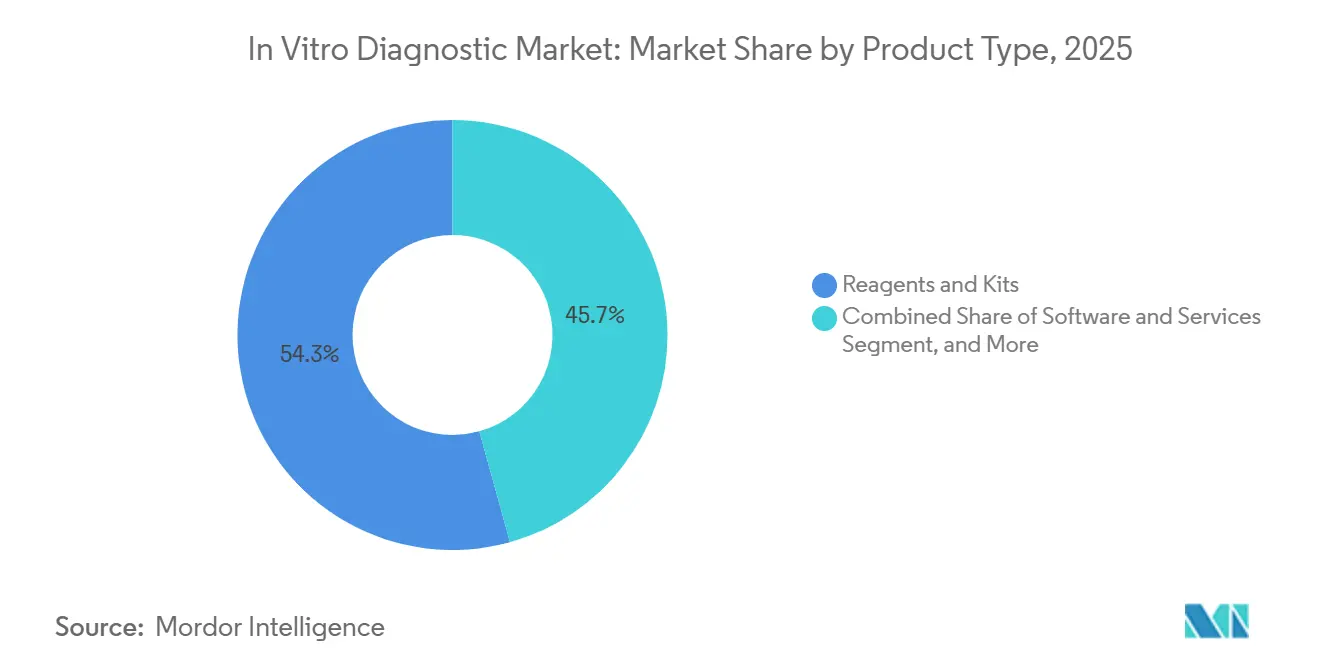
- Par type de produit, les réactifs et kits ont représenté 54,28 % du chiffre d'affaires en 2025, tandis que les logiciels et services devraient se dvelopper à un CAGR de 10,29 % jusqu'en 2031.
- Par technologie, l'immunodosage a dominé avec une part de chiffre d'affaires de 26,63 % en 2025 ; le diagnostic moléculaire devrait progresser à un CAGR de 10,43 % jusqu'en 2031.
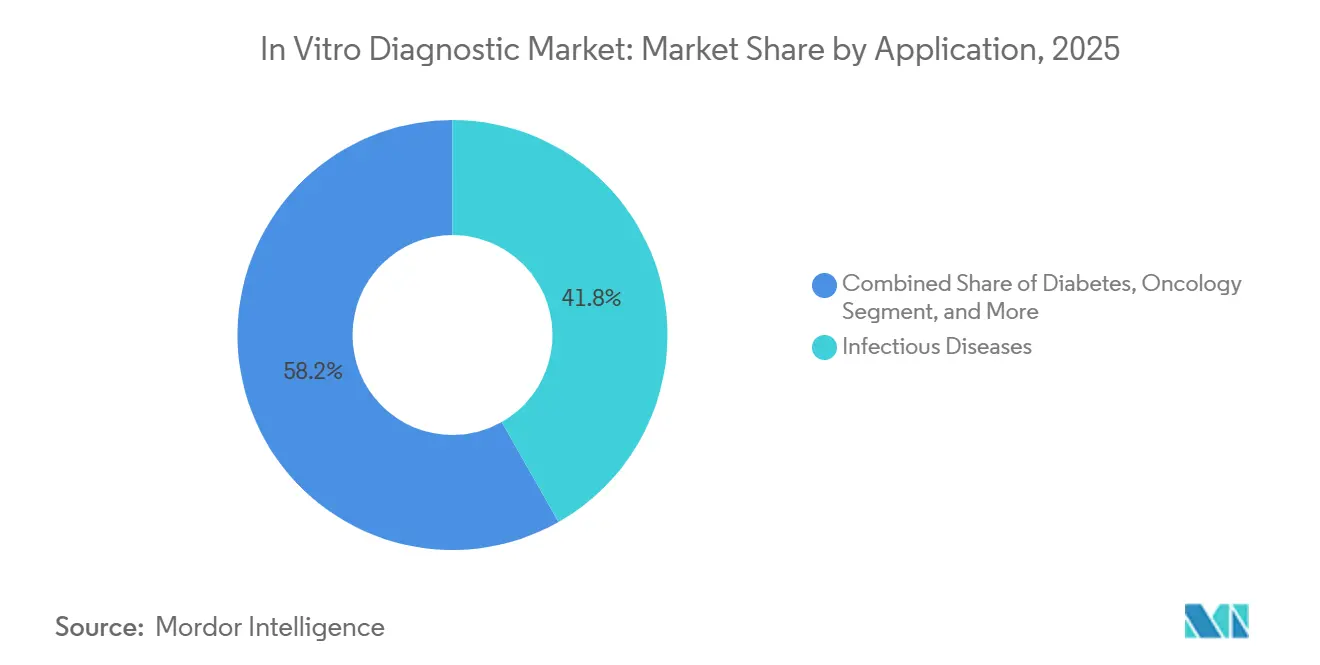
- Par application, les maladies infectieuses ont représenté 41,76 % de la part de marché du diagnostic in vitro en 2025, tandis que l'oncologie devrait croître à un CAGR de 9,94 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et laboratoires académiques ont détenu une part de 48,28 % en 2025 ; les sites de soins de proximité sont positionnés pour un CAGR de 7,94 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 37,16 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 7,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du diagnostic in vitro*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante des Diagnostics au Point de Soin | +1.2% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte Prévalence des Maladies Chroniques | +1.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Vieillissement de la Population Stimulant les Volumes de Tests | +0.9% | Europe, Japon, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Charge Croissante des Maladies Infectieuses | +0.8% | Afrique subsaharienne, Asie du Sud, Amérique latine | Court terme (≤ 2 ans) |
| Essor des Tests POC Décentralisés | +1.0% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence de l'Automatisation des Laboratoires et de la Pathologie Numérique | +0.7% | Amérique du Nord, Europe, Asie-Pacifique développée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante des Diagnostics au Point de Soin (POC)
Les autorités réglementaires ont élargi les catégories dispensées de la CLIA en 2024 et 2025, permettant aux pharmacies et aux cliniques d'entreprise d'effectuer des tests rapides de streptocoque, de grippe et des bilans lipidiques sans nécessiter de personnel de laboratoire. Des chaînes de distribution comme CVS Health et Walgreens captent désormais des tests de routine qui transitaient autrefois par des laboratoires de référence, contraignant les établissements centraux à se spécialiser dans le séquençage ésotérique et les bilans auto-immuns.[1] L'autorisation de mise sur le marché par la FDA du moniteur de glycémie en continu en vente libre de Dexcom en 2024 a démontré que les entreprises d'électronique grand public peuvent contourner entièrement l'infrastructure traditionnelle. Les lecteurs d'immunodosage portables et les dispositifs à flux latéral connectés aux smartphones atteignent une précision de niveau hospitalier, réduisant l'écart de performance qui protégeait les laboratoires centraux. Cette décentralisation améliore l'accès aux tests mais comprime les volumes de réactifs dans les environnements hospitaliers à forte marge.
Forte Prévalence des Maladies Chroniques
Le diabète, les maladies cardiovasculaires et la maladie rénale chronique ont généré 1,3 milliard de procédures diagnostiques en 2025, mettant à rude épreuve la capacité des laboratoires mondiaux.[2] La prévalence du diabète a atteint 537 millions d'adultes en 2024, avec la croissance la plus rapide en Asie du Sud et au Moyen-Orient. Chaque patient atteint d'une maladie chronique nécessite des dosages sériels des lipides, de la troponine et de la fonction rénale, augmentant la demande en consommables même si le remboursement reste stable. Les biocapteurs portables diffusent désormais en continu des données sur la glycémie et le lactate, transférant une partie de la surveillance de la ponction veineuse vers l'analytique en cloud. Les fournisseurs regroupent donc les rapports de laboratoire avec des abonnements d'analytique longitudinale pour préserver les revenus même lorsque les ventes traditionnelles de consommables plafonnent.
Vieillissement de la Population Stimulant les Volumes de Tests pour les Maladies Chroniques
Les citoyens âgés de 65 ans et plus génèrent une part disproportionnée des bilans de chimie clinique. La cohorte des plus de 75 ans au Japon représentait à elle seule 47 % de tous les tests de chimie clinique en 2024.[3] Les réductions de remboursement ont contraint les laboratoires à automatiser, en intégrant des dosages multiplex sur cartouche combinant l'hémoglobine A1c, la créatinine et les marqueurs lipidiques en une seule analyse, réduisant ainsi le temps de travail par échantillon. Le programme de dépistage rural de la Chine en 2025 pour les résidents de plus de 60 ans a obtenu des contrats à prix fixe favorisant les producteurs de réactifs à fort volume. La hausse de l'incidence du cancer au sein des populations vieillissantes augmente également la demande de marqueurs tumoraux et de surveillance par biopsie liquide, intégrant les diagnostics avancés au cœur des parcours de soins chroniques.
Charge Croissante des Maladies Infectieuses Stimulant les Diagnostics Rapides
À la suite de la pandémie, les hôpitaux ont adopté des panels PCR multiplex capables de détecter jusqu'à 30 agents pathogènes dans une seule cartouche, maintenant une utilisation élevée même après la diminution des tests COVID-19. L'OMS a signalé 10,8 millions de nouveaux cas de tuberculose en 2024, avec 410 000 infections résistantes aux médicaments nécessitant un profilage moléculaire de la résistance en deux heures. Des programmes financés par des donateurs ont distribué 120 millions de tests rapides du paludisme en 2024, renforçant la demande de dosages à faible infrastructure en Afrique subsaharienne. Les sites de soins primaires valorisent un délai d'exécution de 15 minutes, ce qui améliore la gestion des antimicrobiens et réduit les hospitalisations, soutenant ainsi la croissance du diagnostic moléculaire.
Analyse de l'impact des freins du marché du diagnostic in vitro*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Délais Réglementaires Stricts dans Plusieurs Régions | -0.6% | Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Incertitude sur le Remboursement des Tests Émergents | -0.5% | Amérique du Nord, Europe, payeurs privés en Asie | Moyen terme (2-4 ans) |
| Lacunes en Cybersécurité et Interopérabilité des Données | -0.3% | Infrastructures connectées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie Mondiale de Techniciens de Laboratoire Qualifiés | -0.4% | Amérique du Nord, Europe, Asie-Pacifique développée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délais Stricts d'Approbation Réglementaire dans Plusieurs Régions
Le règlement de l'Union européenne sur les dispositifs de diagnostic in vitro, pleinement appliqué en mai 2024, a fait passer des milliers de dosages à faible risque de l'autocertification à l'examen par un organisme notifié, entraînant un délai d'approbation médian de 22 mois. Le Japon et la Chine imposent des exigences parallèles en matière de données, ajoutant 18 à 24 mois avant que les lancements multinationaux n'atteignent la région asiatique. Les petits innovateurs manquent de ressources réglementaires pour mener des essais simultanés, ils privilégient donc les États-Unis en premier, cédant des parts précoces à l'étranger. Les lancements échelonnés retardent l'échelle mondiale et permettent aux concurrents suiveurs de sécuriser le remboursement avant les pionniers, réduisant marginalement le CAGR du marché du diagnostic in vitro.
Incertitude sur le Remboursement pour les Nouvelles Classes de Tests
Le CMS a émis des décisions de non-couverture pour plusieurs tests de détection précoce de cancers multiples en 2024 en raison de la disponibilité limitée des données de mortalité. Les assureurs privés ont suivi cette position, contraignant les laboratoires à recourir à l'autofinancement ou à négocier des contrats de partage des risques. FoundationOne CDx bénéficie d'un remboursement Medicare de 5 800 USD, tandis que des dosages comparables dépourvus d'autorisation de la FDA font souvent l'objet de refus de remboursement. Les laboratoires hésitent à déployer des panels d'oncologie coûteux tant que le remboursement n'est pas stabilisé, ralentissant la courbe d'adoption même après l'autorisation réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du diagnostic in vitro
Par Type de Produit :
Les Consommables Ancrent les Revenus, les Logiciels Captent la CroissanceLes réactifs et kits ont représenté 54,28 % du chiffre d'affaires 2025, soulignant l'économie basée sur les consommables qui soutient la plupart des laboratoires. Les hôpitaux privilégient les accords de location de réactifs qui renoncent aux coûts d'acquisition des analyseurs en échange d'achats de consommables pluriannuels, un modèle qui lisse les revenus des fournisseurs. Les logiciels et services devraient afficher un CAGR de 10,29 % jusqu'en 2031, portés par l'aide à la décision par intelligence artificielle, les intergiciels hébergés dans le cloud et les diagnostics d'instruments à distance. Les instruments restent essentiels en tant que plateformes de verrouillage ; la solution Atellica de Siemens Healthineers traite 440 tests par heure et vérifie automatiquement 85 % des résultats, économisant des minutes de travail par rapport. La taille du marché du diagnostic in vitro pour les logiciels est actuellement modeste, mais sa trajectoire à deux chiffres signale un virage des laboratoires vers l'analytique et l'externalisation de la conformité.
Les logiciels se découplent désormais du matériel dans le cadre du dispositif médical logiciel de la FDA, permettant des mises à niveau indépendantes des algorithmes. Les fournisseurs se différencient en associant des tableaux de bord en cloud à des matériaux de contrôle qualité, créant des écosystèmes fidélisants. À mesure que les budgets d'investissement se resserrent, les revenus issus de la location de réactifs et des logiciels par abonnement augmenteront plus rapidement que les placements de matériel, remodelant les pools de profits des fournisseurs au sein du marché du diagnostic in vitro.

Par Technologie :
Le Diagnostic Moléculaire Dépasse les Plateformes TraditionnellesL'immunodosage a conservé une part de chiffre d'affaires de 26,63 % en 2025, porté par les marqueurs thyroïdiens, cardiaques et tumoraux. Cependant, le diagnostic moléculaire devrait se développer à un CAGR de 10,43 %, soutenu par les approbations de biopsie liquide, les tests CRISPR et les panels syndromiques de maladies infectieuses. L'automatisation de la chimie clinique a banalisé les panels métaboliques, de sorte que les fournisseurs se différencient désormais par un débit plus rapide et une intégration middleware plutôt que par la chimie des réactifs. Les plateformes d'hématologie intègrent une classification cellulaire basée sur l'IA, tandis que la microbiologie passe de la culture au MALDI-TOF pour une identification rapide en 15 minutes.
La convergence technologique estompe les silos historiques ; les plateformes de nouvelle génération combinent l'immunodosage, les techniques moléculaires et la spectrométrie de masse sur une seule piste. Les laboratoires accueillent favorablement les flux de travail consolidés qui réduisent la manipulation des échantillons, minimisent le risque d'erreur et maîtrisent les coûts de main-d'œuvre. À mesure que ces systèmes hybrides se développent, le marché du diagnostic in vitro évoluera vers des analyseurs multimodaux intégrant un triage d'échantillons piloté par l'IA, augmentant les coûts de changement et consolidant les relations avec les fournisseurs.
Par Application :
L'Oncologie s'Accélère, les Maladies Infectieuses se StabilisentLes maladies infectieuses ont représenté 41,76 % du chiffre d'affaires 2025, soutenues par les panels respiratoires multiplex qui sont restés en usage après les pics pandémiques. La croissance, cependant, se modère à mesure que les volumes de tests COVID-19 reviennent à la normale. Les diagnostics en oncologie, en revanche, devraient augmenter de 9,94 % par an jusqu'en 2031, portés par les diagnostics compagnons et les biopsies liquides de maladie résiduelle minimale, telles que Guardant360. Les tests du diabète restent un marché à fort volume mais font face à une pression sur les prix à mesure que les moniteurs de glycémie en continu deviennent disponibles en vente libre.
Les marqueurs de cardiologie migrent vers les environnements de point de soin des services d'urgence, tandis que les panels auto-immuns et de néphrologie gagnent des parts de marché grâce aux formats multiplex qui améliorent l'efficacité diagnostique. Le remboursement plus élevé de l'oncologie et l'urgence clinique stimulent les investissements en capital dans le séquençage, la cytométrie en flux et la spectrométrie de masse, positionnant les tests du cancer comme le segment à la croissance la plus rapide du marché du diagnostic in vitro.
Par Utilisateur Final :
Les Sites de Point de Soin Gagnent des Parts, les Hôpitaux Conservent la ComplexitéLes hôpitaux et les centres universitaires ont représenté 48,28 % du chiffre d'affaires 2025, principalement portés par les dosages stat et de haute complexité nécessitant une infrastructure avancée. Les sites de point de soin, les pharmacies, les cliniques de soins urgents et les centres de santé d'entreprise devraient croître à un CAGR de 7,94 %, propulsés par des cartouches dispensées de la CLIA qui fournissent des résultats immédiats. Les laboratoires de référence développent des menus ésotériques mais subissent la pression des payeurs sur les panels de routine. Les canaux à domicile et en vente libre restent modestes mais affichent une forte croissance à mesure que la FDA autorise les diagnostics grand public, tels que les moniteurs de glycémie en continu.
La fragmentation des utilisateurs finaux contraint les fournisseurs à adapter leurs offres : des analyseurs compacts pour les cliniques de point de soin, des lignes d'automatisation pour les hôpitaux et des portails en cloud pour les résultats à domicile. Cette segmentation multiplie les points de contact pour le marché du diagnostic in vitro, élargissant le volume total adressable mais nécessitant des portefeuilles polyvalents et des modèles de mise sur le marché adaptatifs.
Analyse Géographique
Marché du diagnostic in vitro en Amérique du Nord
L'Amérique du Nord a représenté 37,16 % des revenus de 2025, soutenue par l'adoption précoce du diagnostic moléculaire et un remboursement solide. Les modèles de soins basés sur la valeur du CMS lient désormais l'utilisation des laboratoires aux paiements groupés, poussant les prestataires à limiter les tests à faible valeur ajoutée. Les mandats de cybersécurité de la FDA augmentent les coûts de conformité mais améliorent l'intégrité des données. Le Canada et le Mexique consolident les tests dans des centres régionaux pour réaliser des économies d'échelle.
Marché du diagnostic in vitro en Asie-Pacifique
La région Asie-Pacifique devrait afficher un CAGR de 7,19 % de 2026 à 2031, le rythme régional le plus rapide. Les achats basés sur le volume en Chine ont réduit les prix des réactifs jusqu'à 60 %, mais la forte croissance des volumes protège les revenus des fournisseurs. La Mission nationale de santé de l'Inde a financé 5 000 laboratoires de district en 2024-2025, augmentant la pénétration des tests par habitant de 0,08 à 0,15 tests par habitant et par an. Le Japon et la Corée du Sud, dont les populations vieillissent, automatisent massivement pour compenser les pénuries de main-d'œuvre, entraînant une augmentation des dépenses d'investissement dans l'automatisation totale des laboratoires.
Marché du diagnostic in vitro en EMEA et en Amérique du Sud
L'Europe applique le règlement relatif aux dispositifs de diagnostic in vitro, prolongeant les délais d'approbation et favorisant les multinationales dotées d'équipes réglementaires expérimentées. Les États du GCC canalisent les revenus pétroliers vers les infrastructures de laboratoire dans le cadre de la Vision 2030. L'Afrique subsaharienne reste sous-pénétrée mais bénéficie de programmes financés par des donateurs pour le VIH, la tuberculose et le paludisme. Les laboratoires sud-américains sont confrontés aux fluctuations monétaires et aux droits de douane à l'importation, s'approvisionnant en réactifs localement dans la mesure du possible pour maîtriser les coûts.
Paysage réglementaire
Les exigences réglementaires continuent de diverger selon les régions, plusieurs jalons 2024-2026 façonnant le calendrier de lancement mondial et les coûts de conformité. Dans l'Union européenne, le règlement (UE) 2017/746 (IVDR) est pleinement entré en vigueur en mai 2024, faisant basculer de nombreux tests de l'auto-certification à un examen par un organisme notifié et allongeant les délais de mise sur le marché. La Commission européenne a continué de publier des informations mises à jour sur la désignation des organismes notifiés et l'état des demandes en 2026 afin de soutenir la planification des capacités de transition.
Aux États-Unis, la FDA a finalisé un cadre pour les tests développés en laboratoire (LDT) en 2024, et l'étape 1 de la politique de suppression progressive a débuté en mai 2026. Cela fait entrer dans le périmètre des laboratoires concernés les obligations de déclaration relatives aux dispositifs médicaux, de déclaration des corrections et des retraits, ainsi que les obligations définies en matière de dossier de réclamations du système qualité. Les initiatives de gestion de la qualité et de recours à l'équivalence renforcent également le poids des normes harmonisées dans les systèmes qualité des DIV et les processus post-commercialisation. La FDA met en œuvre son règlement sur le système de gestion de la qualité (QMSR), alignant plus étroitement les exigences des systèmes qualité des dispositifs sur la norme ISO 13485 et actualisant les approches d'inspection pendant la période de transition. Au niveau multilatéral, l'OMS et le Forum international des autorités de régulation des dispositifs médicaux (IMDRF) continuent de promouvoir des voies réglementaires fondées sur la reconnaissance mutuelle via le Cadre réglementaire mondial modèle de l'OMS et le Playbook sur la reconnaissance mutuelle de l'IMDRF (N89), fournissant un point de référence pour les régulateurs et les fabricants souhaitant réduire la génération de preuves redondantes entre juridictions.
Paysage Concurrentiel
Les cinq premiers fournisseurs, Roche, Abbott, Siemens Healthineers, Danaher et Thermo Fisher, indiquent une consolidation modérée. Chaque ensemble d'instruments, de réactifs et d'intergiciels d'intelligence artificielle est verrouillé dans des contrats pluriannuels qui lient les hôpitaux à des flux de réactifs exclusifs. Les challengers régionaux en Asie et en Amérique latine pratiquent des prix inférieurs jusqu'à 40 % tout en respectant les normes ISO 13485, contraignant les acteurs établis à mettre l'accent sur le service, la connectivité et la cybersécurité.
L'innovation technologique reste le champ de bataille. Le cobas pro de Roche réduit le délai d'exécution de 22 %, justifiant une tarification premium des réactifs. Beckman Coulter de Danaher a déposé 14 brevets de cartouches microfluidiques en 2024, tandis que Siemens Healthineers a obtenu neuf brevets d'intelligence artificielle pour la maintenance prédictive. Les géants de l'électronique grand public explorent des biocapteurs non invasifs qui pourraient contourner les diagnostics par ponction veineuse, constituant une menace disruptive à long terme.
Les obstacles réglementaires et en matière de cybersécurité intensifient la pression concurrentielle. Les directives de la FDA de 2024 exigent désormais le chiffrement et la gestion des correctifs pour les dispositifs connectés, une norme qui met à l'épreuve les petites entreprises. À mesure que les tests décentralisés gagnent du terrain, les acteurs établis acquièrent des innovateurs de niche, tels que Stilla dPCR de Bio-Rad et SpinChip de bioMérieux, pour sécuriser des têtes de pont dans les segments à croissance plus rapide, préservant ainsi leur pertinence dans des environnements de tests diversifiés.
Leaders du Secteur du Diagnostic In Vitro
-
F. Hoffmann-La Roche Ltd
-
Thermo Fischer Scientific Inc
-
Siemens Healthineers AG
-
Abbott Laboratories
-
bioMerieux SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché du diagnostic in vitro
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- Bio-Rad Laboratories
- bioMérieux
- Danaher
- DiaSorin
- Roche
- GE Healthcare
- Grifols
- Hologic
- Illumina
- Meril Diagnostics Pvt Ltd
- Ortho Clinical Diagnostics / QuidelOrtho
- PerkinElmer
- QIAGEN
- QuidelOrtho
- Randox Laboratories
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Opportunités de marché et perspectives d'avenir
Les travaux de transition réglementaire en Europe et le développement des infrastructures de conformité créent des espaces pour des services de conseil, des outils réglementaires et une rationalisation de portefeuille qui favorisent les fabricants capables de soutenir des programmes de certification pluriannuels dans le cadre de l'IVDR. Des échéances concrètes de 2026, comme la date limite de dépôt de dossier du 26 mai 2026 pour les DIV de classe C historiques auprès d'un organisme notifié de l'UE et l'obligation d'utilisation d'EUDAMED au 28 mai 2026 pour les nouveaux DIV, poussent les entreprises à actualiser leur documentation technique, à renforcer leurs processus de surveillance post-commercialisation et à privilégier les tests bénéficiant d'un remboursement et d'une demande clinique plus clairs. Parallèlement, la Commission européenne a publié en décembre 2025 un paquet de simplification (COM(2025) 1023 final) proposant des amendements au MDR/IVDR afin de réduire la charge administrative et de répondre aux contraintes de capacité, offrant aux fabricants une piste politique active à surveiller lors de la planification de leurs portefeuilles européens et du calendrier de soumission.
Du côté de l'offre et de la technologie, la localisation des capacités et les investissements dans une fabrication moléculaire à plus haut débit indiquent où les fournisseurs engagent des capitaux pour soutenir une expansion plus rapide de leur gamme et une meilleure résilience. En mai 2026, bioMérieux a annoncé un investissement de 250 millions d'euros dans une nouvelle usine de fabrication de tests PCR à La Balme-les-Grottes, en France (prévue opérationnelle en 2030), renforçant la fabrication régionale de diagnostics moléculaires. En mai 2026, Natera a révélé une expansion à Austin, au Texas, ajoutant une capacité de séquençage dédiée, tandis que l'Inde continue d'attirer le développement de capacités de fabrication, notamment avec l'ouverture en juin 2026 d'une nouvelle usine de dispositifs médicaux axée sur les DIV par Lord's Mark Industries. Ensemble, ces étapes soutiennent des opportunités autour de flux de travail PCR et de séquençage évolutifs, de consommables prêts pour l'automatisation, et de logiciels et services aidant les laboratoires à intégrer les tests décentralisés, les contrôles de cybersécurité et la gestion de la qualité multi-sites.
Développements récents du secteur sur le marché du diagnostic in vitro
- Juillet 2026 : Roche a annoncé le lancement du test cobas Hepatitis D Virus (HDV) comme solution entièrement automatisée sur la plateforme cobas. Cette addition élargit la profondeur de la gamme en virologie et soutient des flux de travail consolidés à haut débit que les laboratoires utilisent pour améliorer le délai d'exécution et la standardisation entre les sites.
- Mai 2026 : Roche a conclu un accord de fusion définitif pour acquérir PathAI afin de renforcer la pathologie numérique et les flux de travail diagnostiques assistés par IA. Cette combinaison aligne plus étroitement les fournisseurs de DIV sur l'interprétation pilotée par logiciel et peut accroître l'adhérence à la plateforme grâce à des algorithmes intégrés et des outils de flux de travail.
- Décembre 2024 : Ortho Clinical Diagnostics a obtenu le marquage CE pour l'Ortho Vision Analyzer, un système d'immunoessai compact destiné aux laboratoires européens de taille moyenne. Cette homologation soutient une activité concurrentielle continue dans les placements d'immunoessais en UE malgré les pressions liées à la transition IVDR et les exigences documentaires en cours.
Marché du diagnostic in vitro Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du diagnostic in vitro couvre le chiffre d'affaires généré par les tests réalisés sur des échantillons humains en dehors du corps pour soutenir le dépistage, le diagnostic, la surveillance des maladies et l'orientation thérapeutique, dans les environnements de laboratoire de routine et de soins de proximité.
Exclusions du périmètre : les tests à usage de recherche uniquement et à usage expérimental uniquement sont exclus, et les coûts des procédures hospitalières ne sont pas comptabilisés sauf s'ils font partie d'un produit ou service de diagnostic in vitro tarifé.
Aperçu de la segmentation
- Par Type de Produit
- Instruments
- Réactifs et Kits
- Logiciels et Services
- Par Technologie
- Immunodosage
- Chimie Clinique
- Diagnostic Moléculaire
- Hématologie
- Microbiologie
- Coagulation
- Analyse d'Urine
- Autres
- Par Application
- Maladies Infectieuses
- Oncologie
- Diabète
- Cardiologie
- Maladies Auto-immunes
- Néphrologie
- Autres
- Par Utilisateur Final
- Hôpitaux et Laboratoires Universitaires
- Laboratoires de Référence
- Sites de Tests au Point de Soin
- Environnements de Soins à Domicile/Vente Libre
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle sur des signaux de demande observables et le contexte réglementaire avant que les hypothèses ne soient formulées. Nous avons examiné les statistiques de santé publique et les recommandations en matière de tests provenant de sources telles que l'Organisation mondiale de la Santé, le CDC américain et la FDA américaine, puis nous les avons complétées par des indicateurs de santé de l'OCDE et des tableaux de bord sélectionnés de ministères nationaux de la santé pour enrichir le contexte sur l'activité des laboratoires et la charge de morbidité.
Du côté du marché, les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été examinés pour comprendre les évolutions du mix produit, par exemple les catégories à forte intensité de réactifs par rapport aux placements d'instruments, et la façon dont cela s'est traduit par région. Pour éviter de surestimer les volumes, les signaux commerciaux et d'approvisionnement ont également été vérifiés à l'aide de sources telles qu'UN Comtrade et les appels d'offres publics, puis recoupés avec les dépôts de brevets pour la direction technologique. Le cas échéant, des abonnements payants pour les données financières des entreprises, les actualités et données financières, les recherches de brevets et le suivi des échanges commerciaux au niveau des expéditions ont été utilisés pour standardiser et réconcilier les données. Les sources de recherche documentaire listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes se sont concentrés sur ce qui détermine les dépenses en diagnostic in vitro en pratique, et sur la façon dont les prix et le mix évoluent dans les systèmes de tests matures et émergents. Nous avons échangé avec des laboratoires de diagnostic, des parties prenantes de laboratoires hospitaliers, des distributeurs et des experts du secteur en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques, ce qui a permis de tester les signaux secondaires et de combler les lacunes concernant le placement des instruments, la consommation de réactifs et la façon dont le chiffre d'affaires des services doit être traité dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 12 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 42 % | Europe-Moyen-Orient-Afrique : 33 % |
| Acteurs de plus petite taille : 15 % | Responsables : 46 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle, pour chaque pays, la demande de tests et les signaux de prestation de soins de santé ont été traduits en enveloppes de dépenses en diagnostic in vitro, puis agrégés aux totaux régionaux et mondiaux. En pratique, le modèle utilise des indicateurs tels que la part vieillissante de la population, l'intensité des tests pour les maladies chroniques, la normalisation des tests de maladies infectieuses après les périodes d'épidémie, l'adoption de l'automatisation des laboratoires et le déplacement des tests vers les soins de proximité et l'autotest, qui alimentent ensuite le comportement du mix et des prix.
Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives. Cela comprenait la vérification que les chiffres d'affaires des fournisseurs échantillonnés et les retours des canaux sur la consommation de réactifs, ainsi que les calculs indicatifs de prix de vente moyen multiplié par le volume pour les principales catégories de tests, se situent dans la fourchette modélisée. Lorsque les données ascendantes étaient incomplètes dans les pays de plus petite taille, nous avons comblé les lacunes en utilisant des hypothèses de proxy d'utilisation et de pénétration liées à des indicateurs comparables de systèmes de santé, puis nous avons revérifié avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les changements de pression sur les remboursements, la fréquence des tests et le mix (moléculaire par rapport à l'immunodosage par rapport à la chimie de routine) puissent être reflétés sans imposer un résultat en ligne droite. L'évolution du prix de vente moyen a été traitée comme une combinaison d'inflation, de réinitialisations de prix liées aux appels d'offres et de mix produit, avec des hypothèses ajustées uniquement après qu'elles correspondent à ce que les répondants ont déclaré observer dans les cycles d'approvisionnement et les budgets de laboratoire.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin que les chiffres finaux restent cohérents avec les signaux côté demande et les réalités côté offre. Nous avons comparé les totaux de marché modélisés à des vérifications indépendantes, notamment la direction des dépenses de santé régionales, les tendances des chiffres d'affaires du diagnostic rapportées dans les dépôts, et les évolutions visibles des environnements de test. Les valeurs aberrantes ont ensuite été examinées et corrigées avant validation finale.
Un second examen par un analyste est effectué pour détecter les problèmes de timing de conversion de devises, les changements soudains de mix et les pics de demande ponctuels qui peuvent fausser une année de base. Les rapports sont actualisés annuellement, et si un événement significatif survient, par exemple un changement majeur de remboursement ou une forte réinitialisation des prix d'appels d'offres, les hypothèses sont réexaminées et le modèle est rééquilibré. Avant la livraison, les dernières mises à jour publiques sont revérifiées afin que les clients reçoivent une vue actualisée.
Taille du marché du diagnostic in vitro de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché du diagnostic in vitro diffèrent souvent en raison de la différence de calendrier de mise à jour et de fenêtre de conversion de devises, et parce que certains modèles traitent l'érosion du prix de vente moyen et les évolutions du mix comme une hypothèse mixte unique. Des différences apparaissent également lorsqu'une estimation ne comptabilise que les instruments et les réactifs, tandis qu'une autre intègre les logiciels, les services et les flux de travail de laboratoire plus larges.
Les principaux facteurs d'écart sur ce marché se résument généralement à la vitesse à laquelle les tests de l'ère pandémique sont normalisés, à la façon dont la consommation de réactifs est liée aux placements d'instruments, et à la question de savoir si les réinitialisations des appels d'offres sont appliquées immédiatement ou lissées sur plusieurs années. Lorsque la cadence d'actualisation est plus serrée et que le timing des taux de change est aligné sur l'année de base déclarée, l'estimation tend à suivre plus étroitement les signaux réels d'approvisionnement et d'utilisation des laboratoires, ce qui est l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 113,08 milliards USD (2026) | |
| Consultance mondiale A | 106,29 milliards USD (2025) | Utilise une année de base différente et applique généralement une trajectoire de croissance plus lissée, ce qui peut sous-estimer les changements de mix à court terme liés aux évolutions moléculaires et aux soins de proximité, et peut aboutir à une valeur de départ plus faible. |
| Éditeur sectoriel B | 77,73 milliards USD (2025) | Applique probablement une frontière de chiffre d'affaires plus étroite ou des inclusions différentes pour les services et les logiciels, et la valeur plus faible de l'année de base peut également refléter un timing de taux de change différent et des hypothèses de compression du prix de vente moyen plus agressives. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé dans les chiffres d'affaires du diagnostic in vitro sont les principales raisons pour lesquelles les chiffres ne concordent pas. En maintenant les étapes traçables jusqu'aux signaux de demande de tests, au mix et à la logique des prix, l'estimation reste explicable et peut être reconstruite lorsque les hypothèses doivent être mises à jour.
Questions Clés Répondues dans le Rapport
À quel rythme le marché du diagnostic in vitro devrait-il croître jusqu'en 2031 ?
Il devrait progresser de 113,08 milliards USD en 2026 à 152,54 milliards USD d'ici 2031, soit un CAGR de 6,17 %.
Quel segment technologique présente le plus fort potentiel de croissance ?
Le diagnostic moléculaire devrait croître à un CAGR de 10,43 % d'ici 2031, dépassant l'immunodosage et la chimie clinique.
Pourquoi les sites de point de soin gagnent-ils en importance ?
Les analyseurs à cartouches dispensés de la CLIA permettent aux pharmacies et aux cliniques de soins urgents d'effectuer des panels de routine, générant un CAGR de 7,94 % parmi les utilisateurs de point de soin.
Quel est le principal facteur de croissance en Asie-Pacifique ?
Les achats groupés en Chine et l'expansion des laboratoires publics en Inde poussent l'Asie-Pacifique vers un CAGR de 7,19 % jusqu'en 2031.
Comment les fournisseurs répondent-ils aux pénuries de main-d'œuvre qualifiée ?
Les laboratoires investissent dans l'automatisation totale et les intergiciels d'intelligence artificielle qui réduisent le temps de révision manuelle, tandis que les fournisseurs proposent des modèles de location de réactifs et de service à distance.