
Taille et Part du Marché des Médicaments contre la Leucémie Lymphoïde Chronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.15 Milliards de dollars |
| Taille du Marché (2032) | 8.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.51 % |
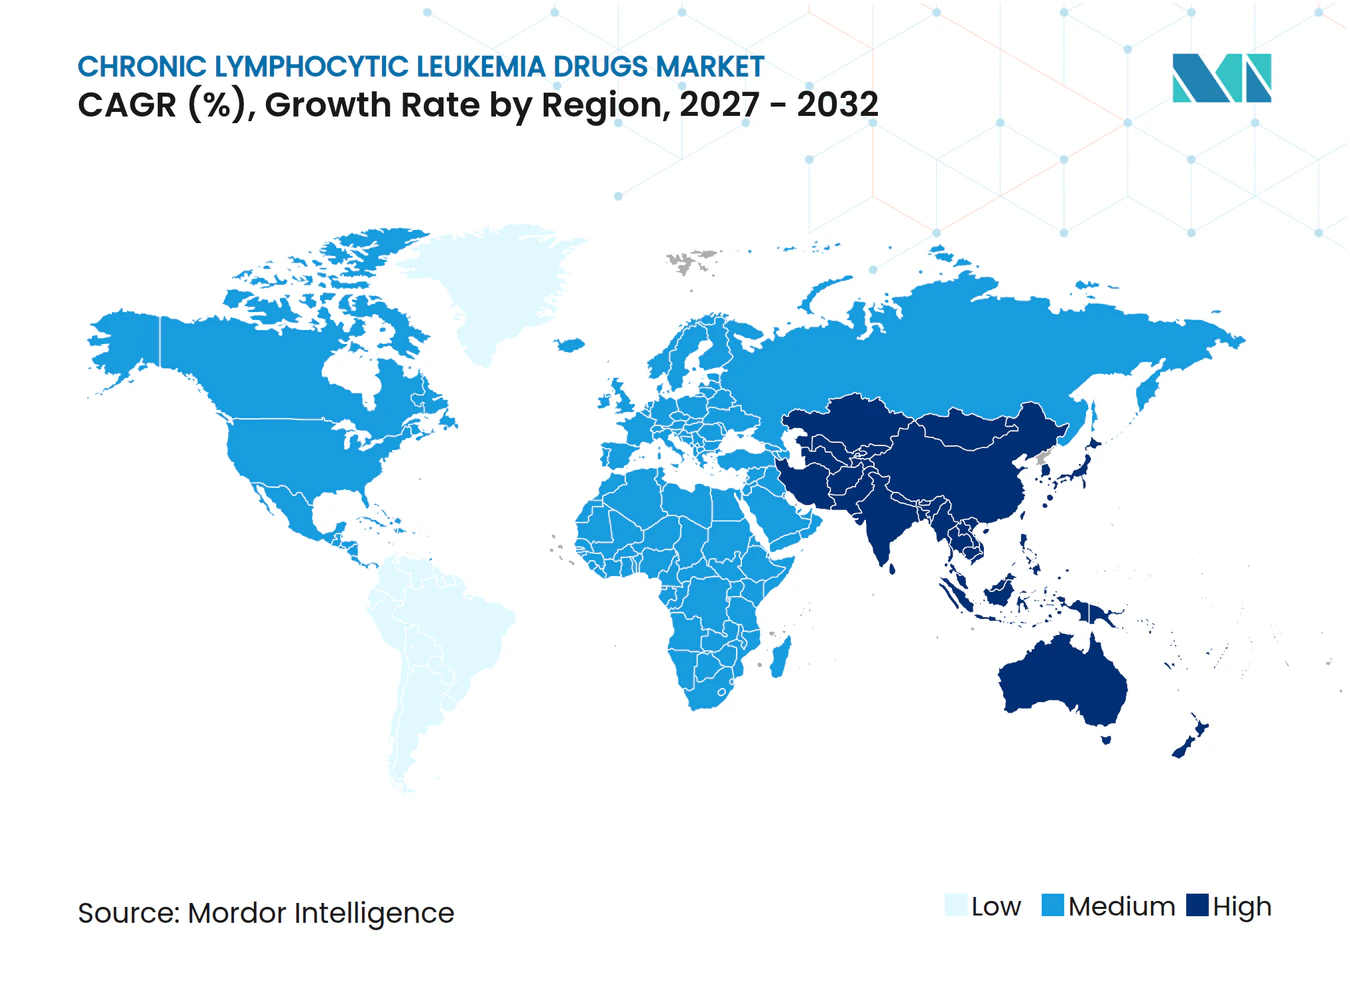
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Médicaments contre la Leucémie Lymphoïde Chronique par Mordor Intelligence
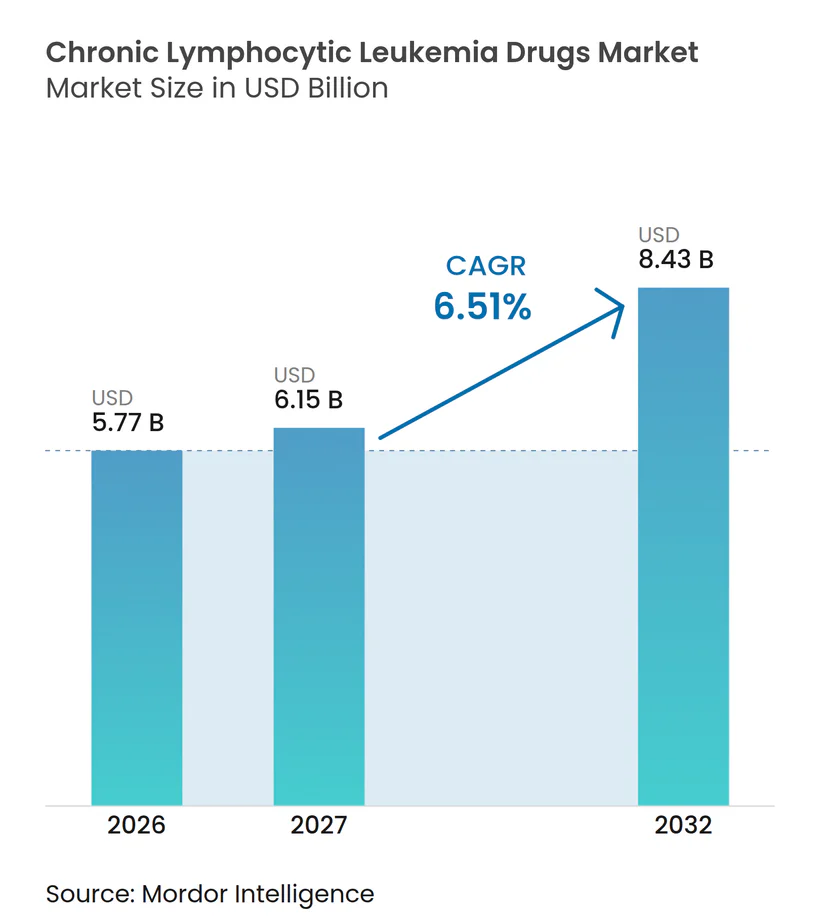
La taille du marché des médicaments contre la leucémie lymphoïde chronique devrait augmenter de 5,77 milliards USD en 2026 à 6,15 milliards USD en 2027 et atteindre 8,43 milliards USD d'ici 2032, avec un CAGR de 6,51 % sur la période 2027-2032.
Cette expansion régulière est alimentée par le large changement clinique de la chimioimmunothérapie vers des agents de précision ciblés qui offrent des réponses plus profondes avec une meilleure tolérance, prolongeant ainsi à la fois la survie et les intervalles sans traitement. L'adoption des inhibiteurs de la tyrosine kinase de Bruton (BTK) et des inhibiteurs du lymphome à cellules B-2 (BCL-2) s'est rapidement élargie, et le premier produit de cellules CAR-T pour la leucémie lymphoïde chronique témoigne d'une confiance croissante dans les approches cellulaires. Les schémas thérapeutiques combinés capables d'éliminer la maladie résiduelle minimale atteignent désormais des taux supérieurs à 90 % indétectables, encourageant les médecins à adopter des traitements à durée limitée qui réduisent la toxicité cumulée et les coûts. Les différentiels de croissance régionaux restent importants, l'Amérique du Nord continuant de détenir la plus grande part des revenus, tandis que la région Asie-Pacifique est prête à afficher la croissance la plus rapide à mesure que les approbations s'accélèrent et que la capacité diagnostique augmente.
Principaux Enseignements du Rapport
- Par voie d'administration, les formulations orales représentaient 61,65 % de la taille du marché des médicaments contre la leucémie lymphoïde chronique en 2026 et devraient se développer à un CAGR de 9,18 % entre 2027 et 2032.
- Par type de thérapie, la thérapie ciblée était en tête avec une part de revenus de 48,92 % en 2026 ; la thérapie CAR-T et cellulaire devrait progresser à un CAGR de 10,44 % jusqu'en 2032.
- Par classe de médicaments, les inhibiteurs de BTK ont capturé 45,98 % de la part de marché des médicaments contre la leucémie lymphoïde chronique en 2026, tandis que les inhibiteurs de BTK non covalents devraient croître à un CAGR de 8,11 % jusqu'en 2032.
- Par ligne de traitement, le traitement de première ligne représentait 55,62 % de la part des revenus en 2026, tandis que le contexte rechute/réfractaire devrait enregistrer le CAGR le plus élevé de 8,33 % sur le même horizon.
- Par géographie, l'Amérique du Nord représentait 38,12 % des revenus mondiaux de 2026, et la région Asie-Pacifique devrait croître à un CAGR de 9,05 %.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL | |
|---|---|---|---|---|
| Prévalence mondiale croissante de la leucémie lymphoïde chronique et vieillissement de la population | 1.20% | Amérique du Nord et Europe les plus élevées | Long terme (≥ 4 ans) | |
| Pipeline en expansion d'inhibiteurs de BTK, BCL-2 et PI3K de nouvelle génération | 1.80% | Adoption précoce aux États-Unis et dans l'UE-5 | Moyen terme (2-4 ans) | |
| Amélioration de la précision diagnostique via la cytométrie en flux et le séquençage de nouvelle génération | 0.90% | Marchés à revenus élevés, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) | |
| Remboursement favorable pour les thérapies ciblées orales | 1.10% | Principalement Amérique du Nord et Europe | Court terme (≤ 2 ans) | |
| Utilisation croissante hors indication des tests de maladie résiduelle minimale pour raccourcir la thérapie | 0.70% | Centres académiques dans le monde entier | Moyen terme (2-4 ans) | |
| Transition hôpital-domicile permettant la montée en charge ambulatoire du vénétoclax | 0.50% | Marchés développés avec une infrastructure robuste | Court terme (≤ 2 ans) | |
| Source: Mordor Intelligence | ||||
Hausse de la Prévalence Mondiale de la Leucémie Lymphoïde Chronique et Vieillissement Rapide de la Population
Les diagnostics mondiaux continuent d'augmenter, avec 23 690 nouveaux cas américains attendus en 2025. L'âge médian au diagnostic de 70 ans aligne la maladie sur les sociétés vieillissantes, et une survie dépassant 89 % transforme la leucémie lymphoïde chronique en une maladie chronique nécessitant des décennies de prise en charge. Les nations asiatiques, qui affichaient autrefois une incidence plus faible, signalent désormais une croissance plus rapide à mesure que le dépistage s'améliore et que les profils démographiques vieillissent. Ces tendances épidémiologiques élargissent le marché des médicaments contre la leucémie lymphoïde chronique en augmentant le nombre de patients éligibles aux agents ciblés et aux schémas thérapeutiques combinés.[1]
Pipeline en Expansion d'Inhibiteurs de BTK, BCL-2 et PI3K de Nouvelle Génération
Les molécules de BTK non covalentes, telles que le pirtobrutinib, affichent des réponses de 81,6 % chez les patients ayant déjà reçu un traitement par BTK, tandis que les actifs BCL-2 de nouvelle génération, comme le sonrotoclax, affichent des réponses de 97 % lorsqu'ils sont associés au zanubrutinib. Les dégradeurs de BTK, actuellement à l'étude, introduisent un nouveau mécanisme d'élimination plutôt que d'inhibition. Les autorités réglementaires accélèrent ces candidats via des programmes de percée thérapeutique et de voie rapide, comprimant les délais et intensifiant la concurrence au sein du marché des médicaments contre la leucémie lymphoïde chronique.
Amélioration de la Précision Diagnostique via la Cytométrie en Flux et les Panels de Séquençage de Nouvelle Génération
La cytométrie en flux multiparamétrique détecte la maladie résiduelle jusqu'à 0,001 %, et le séquençage génomique complet identifie les aberrations TP53 ou IGHV qui orientent les choix de première ligne. Les outils d'intelligence artificielle réduisent le temps d'analyse tout en préservant la précision, facilitant l'adoption en dehors des centres académiques. Les protocoles EuroFlow standardisés harmonisent les mesures, donnant aux autorités réglementaires confiance dans les critères d'évaluation basés sur la maladie résiduelle minimale et permettant aux payeurs de soutenir une thérapie à durée limitée.[2]
Remboursement Favorable pour les Thérapies Ciblées Orales
Aux États-Unis, la loi sur la réduction de l'inflation fixe un plafond annuel de dépenses personnelles de 2 000 USD à partir de 2025, améliorant directement l'accessibilité des inhibiteurs de BTK et de BCL-2. Dans les cinq principaux pays européens, les organismes d'évaluation des technologies de santé approuvent les schémas thérapeutiques à durée fixe à base de vénétoclax sur la base de la valeur économique des rémissions profondes et de la réduction des besoins de surveillance. Les données du monde réel montrent des coûts de soins totaux inférieurs pour le vénétoclax-obinutuzumab par rapport à la thérapie continue par BTK, une constatation qui façonne les priorités des formulaires.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Coût élevé des nouveaux agents brevetés et des combinaisons | -1.40% | Mondial, plus fort dans les marchés émergents | Moyen terme (2-4 ans) |
| Événements indésirables de grade ≥ 3 entraînant des arrêts précoces | -0.80% | Mondial, notamment chez les patients plus âgés | Court terme (≤ 2 ans) |
| Mutations de résistance aux inhibiteurs de BTK émergentes érodant l'efficacité | -1.10% | Principalement les populations fortement prétraitées | Long terme (≥ 4 ans) |
| Goulots d'étranglement de la chaîne d'approvisionnement pour les réactifs de cytométrie spécialisés | -0.60% | Pays à revenus faibles et intermédiaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Nouveaux Agents Brevetés et des Schémas Thérapeutiques Combinés
Le prix de la thérapie CAR-T, proche de 1 million USD par patient, représente un défi pour le remboursement dans tous les systèmes sauf les plus riches. Les doublets à durée fixe peuvent également peser sur les budgets là où les substitutions génériques ne sont pas disponibles avant les falaises de brevets de fin de décennie. Les négociations sur les contrats basés sur la valeur restent inégales, retardant l'accès dans les régions sensibles aux prix et tempérant une partie de la courbe de croissance mondiale.[3]
Événements Indésirables de Grade ≥ 3 Entraînant des Arrêts Précoces
Les données du monde réel citent une utilisation médiane du vénétoclax de 12,4 mois en soins de première ligne, plus courte que prévu, principalement en raison de cytopénies ou de complications infectieuses. La toxicité cardiovasculaire sous thérapie BTK covalente entraîne des changements de médicaments dans les populations plus âgées. Bien que les agents de nouvelle génération présentent une meilleure innocuité, l'expérience variable dans les sites communautaires laisse place à des arrêts qui pèsent sur la persistance et, par extension, sur la performance du marché des médicaments contre la leucémie lymphoïde chronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Voie d'Administration :
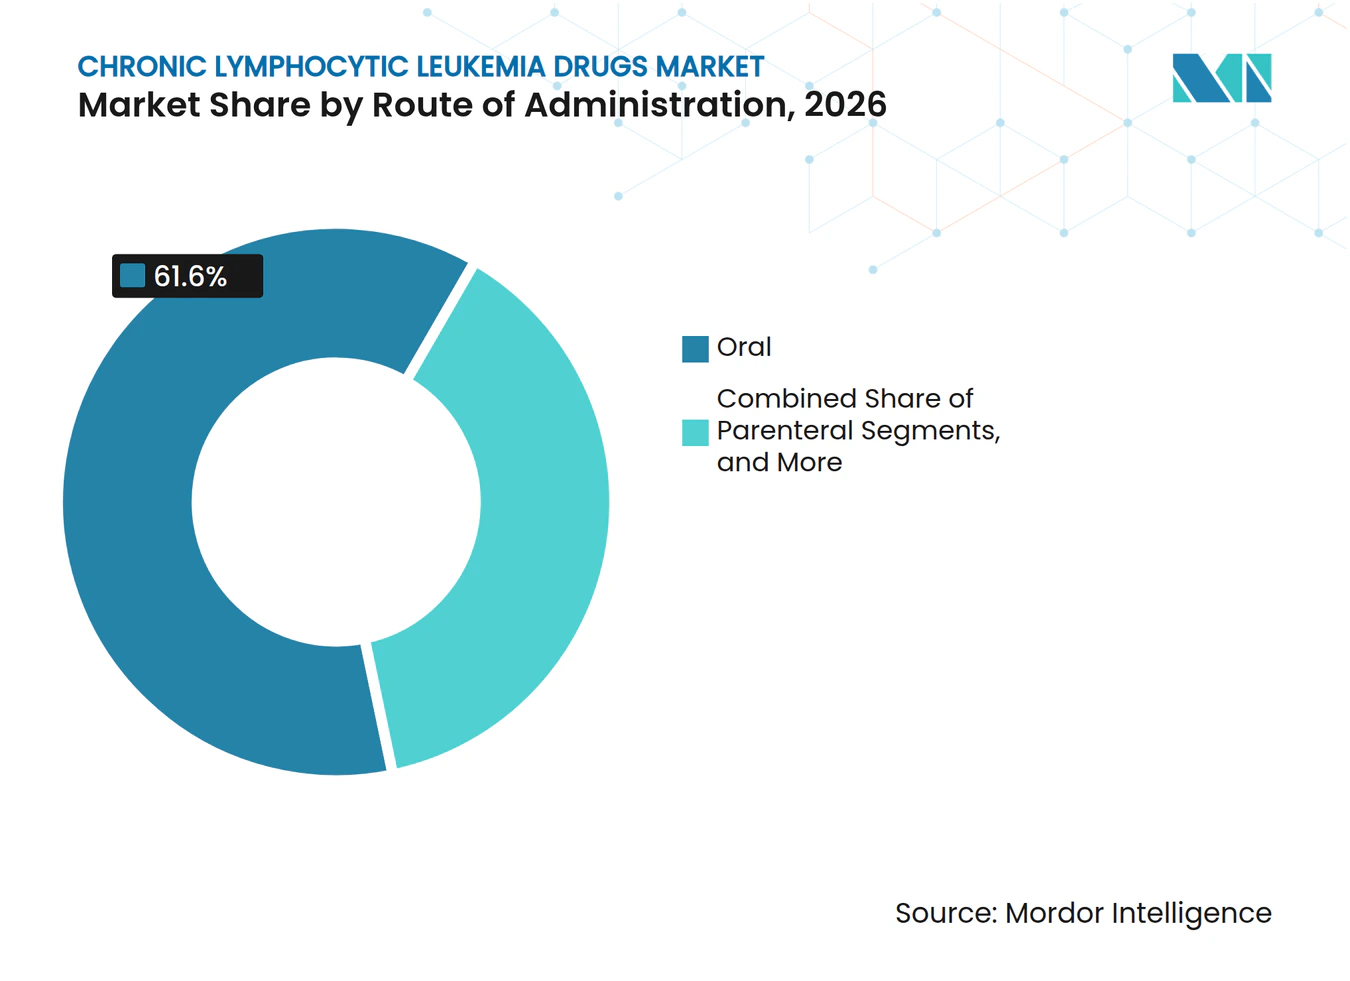
La Dominance Orale Accélère la Pénétration du MarchéLes agents oraux détenaient 61,65 % de la part de marché des médicaments contre la leucémie lymphoïde chronique en 2026, reflétant la préférence des patients pour l'administration à domicile et l'intérêt des payeurs pour la réduction des frais d'établissement. L'élargissement de la couverture Medicare Partie D et le plafonnement des quotes-parts en 2025 renforcent l'utilisation aux États-Unis, tandis que le Japon et l'Allemagne signalent également une adoption orale plus rapide après l'approbation de l'acalabrutinib et du zanubrutinib. Les inhibiteurs oraux de BTK et de BCL-2 sous-tendent cette hausse, et de nouvelles combinaisons en une prise quotidienne ou entièrement orales consolident davantage la tendance. Les schémas parentéraux restent essentiels pour les anticorps anti-CD20, notamment pendant les phases d'induction ; cependant, leur importance relative continue de décliner. À l'avenir, les produits anti-CD20 sous-cutanés et les candidats oraux inhibiteurs de PI3K pourraient faire pencher davantage l'utilisation. La taille du marché des médicaments contre la leucémie lymphoïde chronique pour les produits oraux devrait augmenter à un CAGR de 9,18 % jusqu'en 2032, dépassant la croissance globale et consolidant l'administration orale comme principale plateforme d'innovation.
L'administration hospitalière conserve une place pour les montées en dose de vénétoclax en hospitalisation lorsque le risque de syndrome de lyse tumorale est élevé, mais les directives actualisées et les outils de télésanté permettent désormais des protocoles en hôpital de jour ou entièrement à distance. Cette flexibilité attire les payeurs et libère de la capacité pour les thérapies cellulaires complexes, renforçant la tendance à la migration de l'hôpital vers le domicile. Les agents oraux améliorent ainsi l'observance et élargissent l'accès dans les zones rurales, soutenant l'expansion géographique du marché des médicaments contre la leucémie lymphoïde chronique. Les fabricants répondent par des programmes de soutien aux patients et des emballages en plaquettes qui simplifient les schémas posologiques, améliorant encore l'adoption dans divers contextes de soins de santé.


Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Type de Thérapie :
Les Approches Ciblées Remodèlent les Paradigmes de TraitementLa thérapie ciblée a dominé les revenus, représentant 48,92 % en 2026, les inhibiteurs de BTK et de BCL-2 ayant supplanté la chimio-immunothérapie conventionnelle. Les données à cinq ans de l'étude FLAIR au Royaume-Uni confirment une survie sans progression supérieure pour l'ibrutinib-vénétoclax par rapport au FCR, accélérant les révisions des directives mondiales. La thérapie cellulaire, malgré une base faible, devrait se développer à un CAGR de 10,44 %, portée par l'approbation en première classe du lisocabtagène maraleucel pour les patients en échec aux inhibiteurs de BTK et de BCL-2. Ce résultat crée une voie de sauvetage et positionne les plateformes CAR-T pour des évaluations plus larges et plus précoces, bien que la complexité de fabrication et les coûts restent des obstacles.
L'immunothérapie avec des anticorps anti-CD20 conserve un rôle d'ancrage, notamment l'obinutuzumab, dont la synergie avec le vénétoclax offre des schémas à durée fixe atteignant des taux de maladie résiduelle minimale indétectable supérieurs à 90 %. La pertinence de la chimiothérapie se réduit à certains profils cytogénétiques ou à des contextes à ressources limitées. Combinés aux avancées diagnostiques, ces développements continuent de faire évoluer le marché des médicaments contre la leucémie lymphoïde chronique vers des modèles de soins de précision axés sur les résultats, où la profondeur de la réponse et l'intervalle sans traitement ont plus de poids que les paradigmes classiques de maintenance à long terme.
Par Classe de Médicament :
Les Inhibiteurs de BTK en Tête Malgré une Concurrence ÉmergenteLes inhibiteurs de BTK ont conservé 45,98 % des revenus en 2026, ancrés par l'ibrutinib de première génération, avec des parts croissantes pour l'acalabrutinib et le zanubrutinib. Les nouveaux entrants non covalents ciblent les mutations de résistance et sont projetés à un CAGR de 8,11 %, soutenant la croissance de la classe à mesure que les positions en première ligne arrivent à maturité. L'inhibition de BCL-2 reste centrale, permettant des doublets à durée limitée qui défient la monothérapie continue par inhibiteurs de BTK dans les cohortes aptes et inaptes. Les inhibiteurs de PI3K sont retirés en raison de problèmes de sécurité, bien que des composés de nouvelle génération à sélectivité améliorée visent à récupérer leur utilité.
Les anticorps monoclonaux anti-CD20 restent des partenaires essentiels, notamment pendant l'induction, et continuent de générer des revenus stables. La catégorie « Autres », incluant les dégradeurs de BTK et les anticorps bispécifiques, ajoute une optionnalité de pipeline qui pourrait rééquilibrer les parts de classe vers 2032. Tout au long de l'horizon, les pressions tarifaires et la biologie de la résistance détermineront en fin de compte le classement final, mais les plateformes BTK ancrent actuellement la taille du marché des médicaments contre la leucémie lymphoïde chronique pour les médicaments ciblés.
Par Ligne de Thérapie :
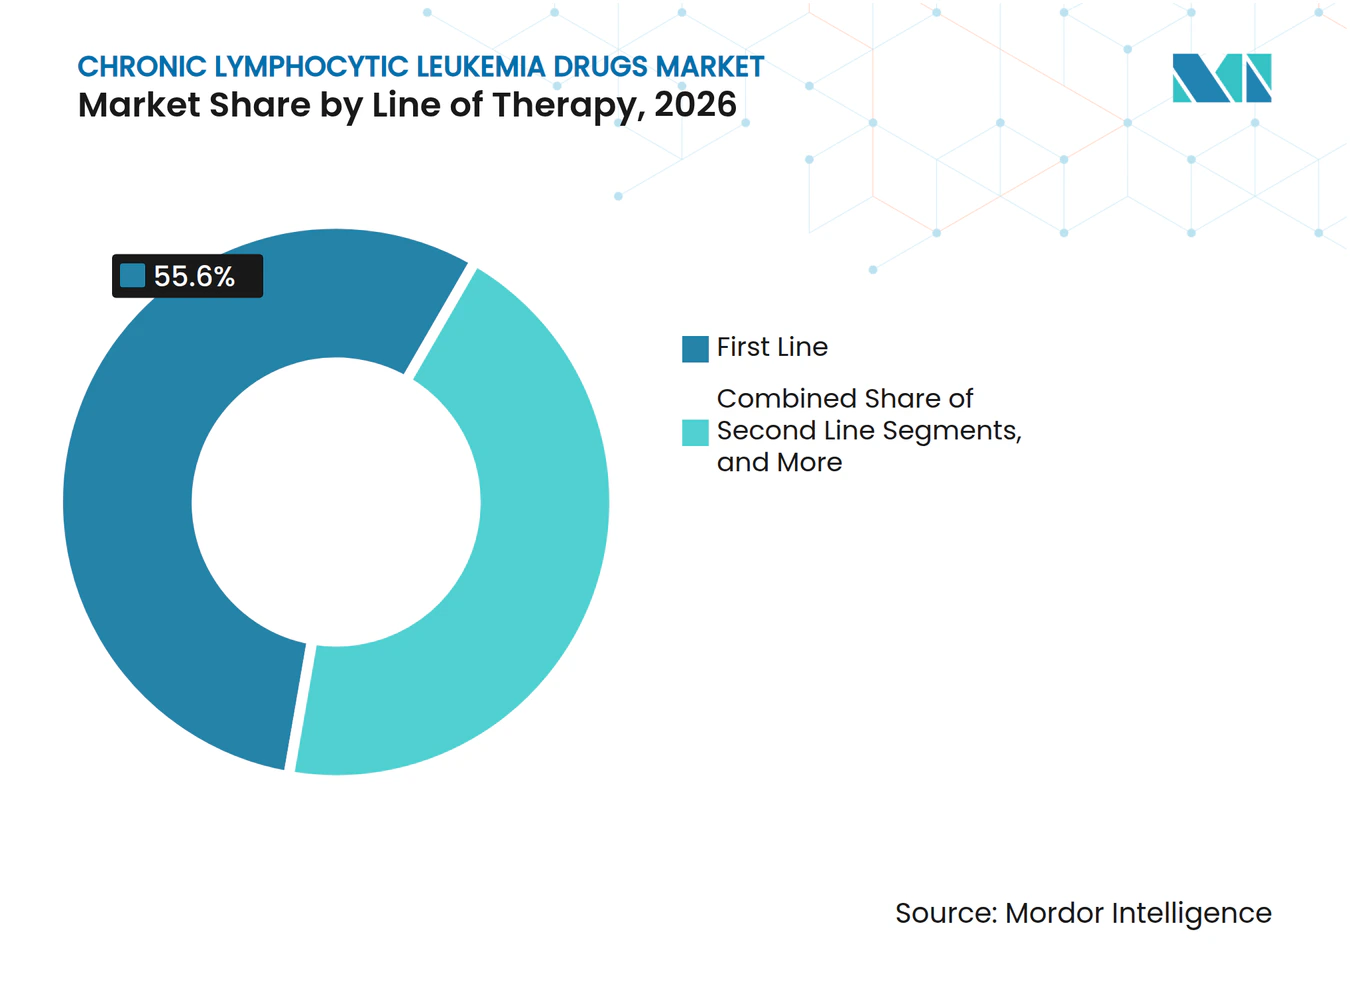
L'Innovation en Première Ligne Stimule la Croissance du MarchéLes soins de première ligne représentaient 55,62 % des revenus de 2026, les directives encourageant l'utilisation de combinaisons puissantes à durée fixe tôt dans l'évolution de la maladie. Les rémissions profondes prolongent ici les périodes sans traitement, ce qui est attrayant pour les patients et les payeurs et stimule la capture initiale du marché pour les nouveaux entrants. Dans les contextes de rechute/réfractaire, cependant, le CAGR le plus rapide de 8,33 % est enregistré, car la thérapie cellulaire, les dégradeurs et les thérapies combinées élargissent les options après une exposition à double classe. Les soins de deuxième ligne restent un segment de transition, mais leur part se réduira progressivement si les schémas de première ligne retardent davantage la progression.
L'adoption de la CAR-T en troisième ligne est susceptible d'attirer les patients résistants aux thérapies vers des interventions à plus haute valeur, augmentant potentiellement les dépenses par patient malgré des effectifs plus réduits. Ces réalignements de séquençage illustrent l'orientation croissante du marché des médicaments contre la leucémie lymphoïde chronique vers la profondeur, la durabilité et l'efficacité économique, ancrée par des décisions guidées par la maladie résiduelle minimale.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Canal de Distribution :
L'Infrastructure de Santé Façonne les Modèles d'AccèsLes hôpitaux représentaient 61,54 % des revenus en 2026, reflétant les besoins complexes en perfusion, la gestion des événements indésirables et la supervision multidisciplinaire requis. Les centres académiques mènent l'innovation protocolaire et accueillent la plupart des activités CAR-T. Pourtant, les canaux de pharmacie en ligne et de vente au détail devraient progresser à un CAGR de 9,67 % à mesure que la prescription orale se développe et que la téléoncologie normalise la surveillance à distance. Les cliniques spécialisées font le lien entre les deux modèles, offrant une capacité de perfusion et une expertise dans les contextes communautaires.
Les gestionnaires des avantages pharmaceutiques influencent le classement des formulaires et exigent souvent des étapes préalables, ce qui oriente les choix initiaux. Les plateformes numériques d'observance et les partenariats de livraison facilitent la commande par courrier de produits oraux réfrigérés, élargissant l'accès aux régions mal desservies. Ensemble, ces tendances élargissent le marché des médicaments contre la leucémie lymphoïde chronique en stabilisant l'approvisionnement et en allégeant le fardeau des patients tout en maintenant la supervision clinique.
Analyse Géographique
Marché des médicaments contre la leucémie lymphoïde chronique en Amérique du Nord
L'Amérique du Nord continue de contrôler 38,12 % des revenus mondiaux, soutenue par les autorisations précoces de la FDA, une couverture d'assurance mature et des réseaux denses de centres d'hématologie. Le plafond Medicare de 2 000 USD en 2025 améliore considérablement l'accessibilité financière des agents oraux, et plusieurs pôles académiques tels que le MD Anderson dirigent des essais pivots qui accélèrent l'adoption en pratique réelle. Le Canada suit des pratiques similaires, soutenu par les remboursements provinciaux, tandis que le Mexique accélère l'harmonisation des recommandations et les procédures d'approvisionnement.
Marché des médicaments contre la leucémie lymphoïde chronique en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 9,05 % jusqu'en 2032. L'approbation en première ligne de l'acalabrutinib au Japon en 2024 et le feu vert multi-indications accordé au zanubrutinib en Chine offrent à de larges populations vieillissantes des options modernes. Les innovateurs chinois élargissent les pipelines BCL-2 et BTK et testent des prix compétitifs susceptibles de remodeler les références mondiales. L'Australie et la Corée du Sud remboursent rapidement les doublets de vénétoclax à durée fixe, tandis que l'Inde développe sa capacité en cytométrie de flux et explore la fabrication locale pour maîtriser les coûts.
Marché des médicaments contre la leucémie lymphoïde chronique en EMEA et en Amérique du Sud
L'Europe maintient une progression régulière grâce à la procédure centralisée de l'EMA et aux projets pilotes d'évaluation clinique conjointe qui rationalisent les examens des payeurs. L'Allemagne et le Royaume-Uni appliquent déjà des règles d'arrêt guidées par la MRD, renforçant les schémas thérapeutiques à durée limitée comme solutions économiquement avantageuses. Les biosimilaires réduisent les coûts des anti-CD20, permettant une utilisation combinée plus large. Au Moyen-Orient et en Afrique, des subventions au diagnostic et des partenariats multinationaux permettent de construire des laboratoires d'analyse, mais les prix catalogue élevés restent un obstacle. L'Amérique du Sud, portée par le Brésil et l'Argentine, améliore lentement l'accès grâce à l'expansion de l'assurance privée et à la mise à jour des formulaires nationaux, mais la volatilité des devises tempère la croissance absolue.
Paysage Concurrentiel
Concentration du Marché
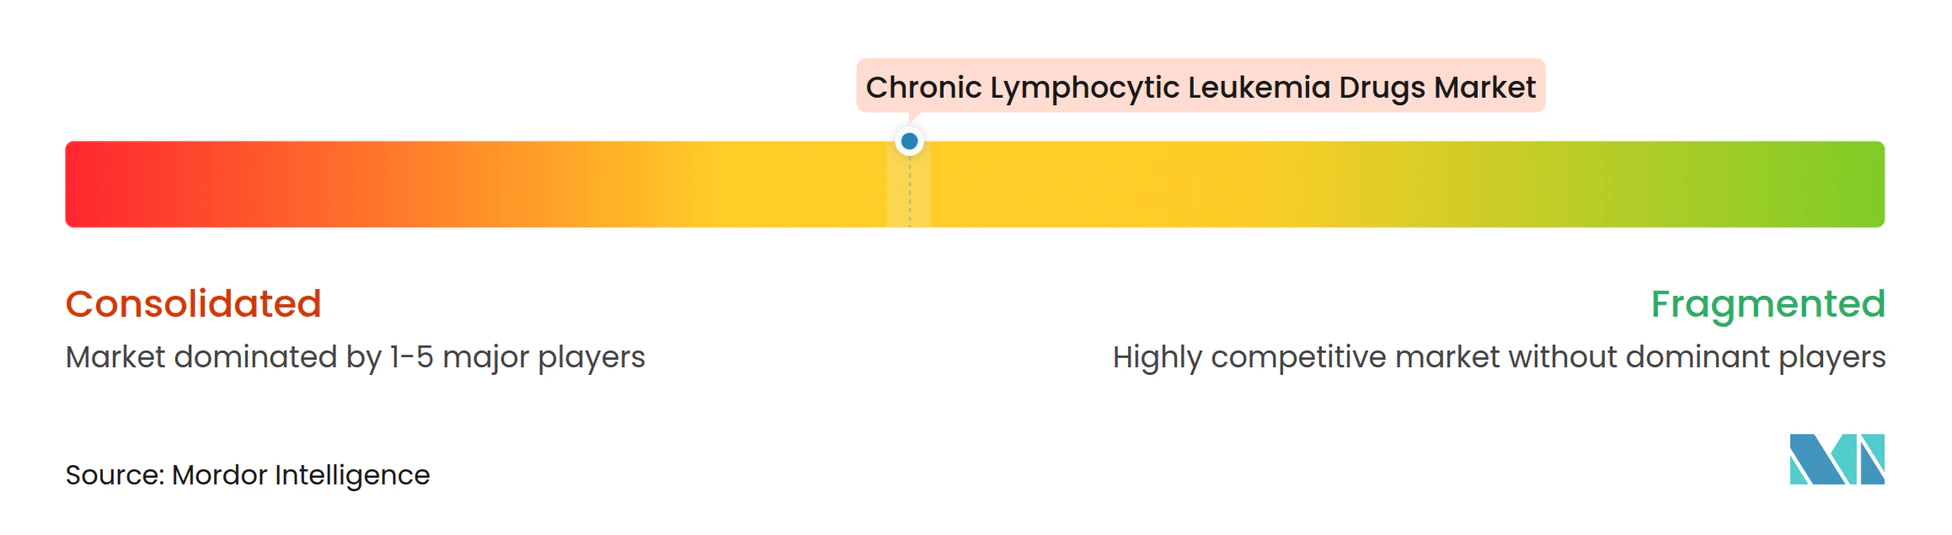
Le marché présente une concentration modérée, dominé par AbbVie, BeiGene et Roche. AbbVie associe l'ibrutinib et le vénétoclax pour ancrer à la fois les segments BTK et BCL-2, lui conférant une flexibilité combinatoire inégalée. BeiGene s'appuie sur des données d'innocuité améliorées pour le zanubrutinib et pousse les dépôts mondiaux, tandis que Roche maintient son influence grâce au leadership anti-CD20 et aux données de combinaison. La plateforme CAR-T de Bristol Myers Squibb offre une différenciation à haute valeur malgré la complexité de fabrication.
La concurrence s'intensifie alors que Nurix fait progresser les dégradeurs de BTK et qu'Ascentage ou InnoCare développent de nouveaux squelettes BCL-2 en Chine. Les alliances stratégiques se multiplient ; l'approche de partenariat d'AbbVie sécurise l'étendue du pipeline, et les licences croisées accélèrent la portée mondiale. Le savoir-faire en fabrication est essentiel pour la thérapie cellulaire ; les acteurs capables de faire évoluer la production de vecteurs et d'automatiser les processus cellulaires gagnent un avantage. Dans l'ensemble, la profondeur de la rémission, la gestion de la résistance et la facilité d'administration déterminent le positionnement au sein du marché des médicaments contre la leucémie lymphoïde chronique.
Leaders du Secteur des Médicaments contre la Leucémie Lymphoïde Chronique
-
AbbVie Inc.
-
F. Hoffmann-La Roche Ltd
-
AstraZeneca Plc.
-
BeiGene
-
Gilead Sciences
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre la Leucémie Lymphoïde Chronique Entreprises couvertes dans ce rapport
- Abbvie
- AstraZeneca
- BeiGene
- Roche
- Gilead Sciences
- Novartis
- Eli Lilly and Company
- Secura Bio
- Sanofi
- Ono Pharmaceutical
- Teva Pharmaceutical Industries
- Incyte
- Astellas Pharma
- Genmab / AbbVie
- Adaptive Biotechnologies
- Merck Co & Inc
- TG Therapeutics
- Bristol-Myers Squibb
- Juno Therapeutics (BMS)
Développements industriels récents dans Marché des Médicaments contre la Leucémie Lymphoïde Chronique
- Février 2026 : La FDA a approuvé l'acalabrutinib avec le vénétoclax comme premier doublet sans chimiothérapie pour la leucémie lymphoïde chronique naïve au traitement, avec des attentes de capturer 40 % des nouveaux démarrages d'ici la fin de l'année.
- Juin 2025 : Nurix Therapeutics a annoncé des plans pour ouvrir des essais d'enregistrement mondiaux pour le dégradeur de BTK NX-5948 après que les données de Phase 1a/1b ont montré un taux de réponse de 75,5 % dans la leucémie lymphoïde chronique en rechute/réfractaire ; le programme bénéficie des désignations de voie rapide de la FDA et PRIME de l'Agence Européenne des Médicaments.
- Février 2025 : InnoCare Pharma a reçu l'approbation pour démarrer un essai de Phase III de l'inhibiteur de BCL-2 ICP-248 plus l'inhibiteur de BTK orelabrutinib en thérapie de première ligne en Chine.
Portée du Rapport sur le Marché Mondial des Médicaments contre la Leucémie Lymphoïde Chronique
Selon la portée du rapport, les médicaments contre la leucémie lymphoïde chronique (LLC) sont des thérapies ciblées, des chimiothérapies et des immunothérapies utilisées pour traiter un cancer à évolution lente du sang et de la moelle osseuse. Les médicaments clés comprennent les inhibiteurs de BTK (ibrutinib), les inhibiteurs de BCL-2 (vénétoclax) et les anticorps monoclonaux anti-CD20 (rituximab), qui sont utilisés en combinaison pour induire une rémission en tuant spécifiquement ou en bloquant la croissance des cellules cancéreuses.
Le marché des médicaments contre la leucémie lymphoïde chronique est segmenté par voie d'administration, type de thérapie, classe de médicament, ligne de thérapie et canal de distribution. Par voie d'administration, le marché comprend oral, parentéral et autres. Par type de thérapie, le marché est segmenté en thérapie ciblée, chimiothérapie, immunothérapie (anticorps monoclonaux et anticorps bispécifiques), thérapie CAR-T et cellulaire, et schémas thérapeutiques combinés. Par classe de médicament, le marché est catégorisé en inhibiteurs de BTK, inhibiteurs de BCL-2, inhibiteurs de PI3K, anticorps monoclonaux anti-CD20, agents cytotoxiques et autres. Par ligne de thérapie, le marché est segmenté en première ligne, deuxième ligne et rechute/réfractaire. Par canal de distribution, le marché est segmenté en hôpitaux, cliniques spécialisées et pharmacies en ligne et au détail. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport offre les tailles de marché et les prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Orale |
| Parentérale |
| Autres |
| Thérapie Ciblée |
| Chimiothérapie |
| Immunothérapie (Anticorps Monoclonaux et Anticorps Bispécifiques) |
| Thérapie CAR-T et Cellulaire |
| Schémas Thérapeutiques Combinés |
| Inhibiteurs de BTK |
| Inhibiteurs de BCL-2 |
| Inhibiteurs de PI3K |
| Anticorps Monoclonaux anti-CD20 |
| Agents Cytotoxiques |
| Autres |
| Première Ligne |
| Deuxième Ligne |
| Rechute / Réfractaire |
| Hôpitaux |
| Cliniques Spécialisées |
| Pharmacies en Ligne et au Détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Voie d'Administration | Orale | |
| Parentérale | ||
| Autres | ||
| Par Type de Thérapie | Thérapie Ciblée | |
| Chimiothérapie | ||
| Immunothérapie (Anticorps Monoclonaux et Anticorps Bispécifiques) | ||
| Thérapie CAR-T et Cellulaire | ||
| Schémas Thérapeutiques Combinés | ||
| Par Classe de Médicament | Inhibiteurs de BTK | |
| Inhibiteurs de BCL-2 | ||
| Inhibiteurs de PI3K | ||
| Anticorps Monoclonaux anti-CD20 | ||
| Agents Cytotoxiques | ||
| Autres | ||
| Par Ligne de Thérapie | Première Ligne | |
| Deuxième Ligne | ||
| Rechute / Réfractaire | ||
| Par Canal de Distribution | Hôpitaux | |
| Cliniques Spécialisées | ||
| Pharmacies en Ligne et au Détail | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la leucémie lymphoïde chronique ?
Le marché de la leucémie lymphoïde chronique est estimé à 6,15 milliards USD en 2027 et devrait atteindre 8,43 milliards USD d'ici 2032.
Quelle classe thérapeutique détient la plus grande part de marché aujourd'hui ?
Les inhibiteurs de BTK détiennent la plus grande part à 45,98 % des revenus de 2026, portés par les agents de première génération et l'adoption rapide des molécules de nouvelle génération.
À quelle vitesse le marché Asie-Pacifique croît-il ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR projeté de 9,05 % jusqu'en 2032, soutenu par les approbations récentes au Japon et en Chine.
Qu'est-ce qui stimule l'adoption des schémas thérapeutiques à durée fixe ?
Les thérapies combinées qui éliminent la maladie résiduelle minimale à plus de 90 % permettent aux médecins d'arrêter le traitement en toute sécurité, réduisant la toxicité et le coût global, un facteur clé pour les payeurs.
Pourquoi les inhibiteurs de BTK non covalents sont-ils importants ?
Ils traitent les mutations de résistance telles que C481S et L528W qui limitent les agents BTK covalents, expliquant leur TCAC projeté de 8,11 %.