
Taille et part du marché de la thérapie contre le cancer
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 269.55 Milliards de dollars |
| Taille du Marché (2031) | 446.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.64 % |
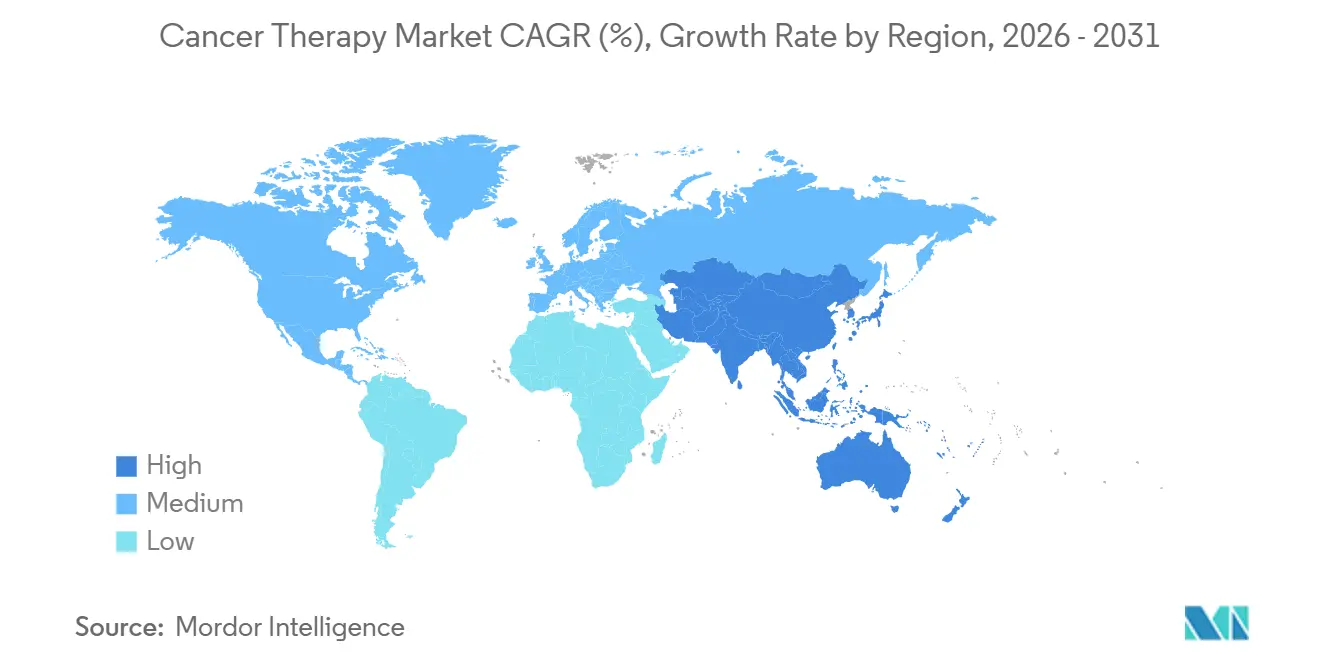
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
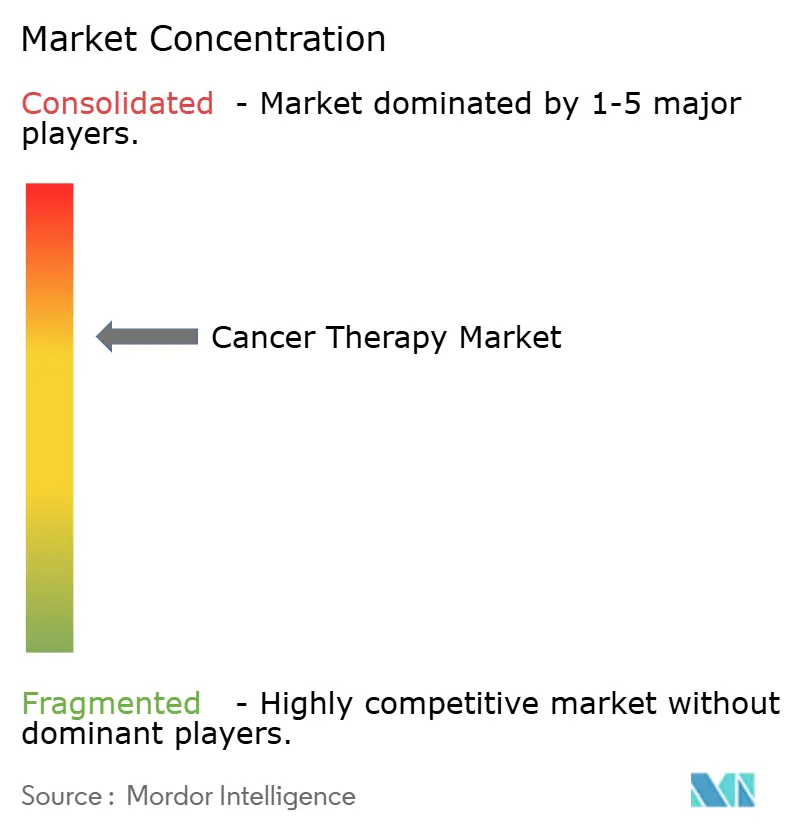
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
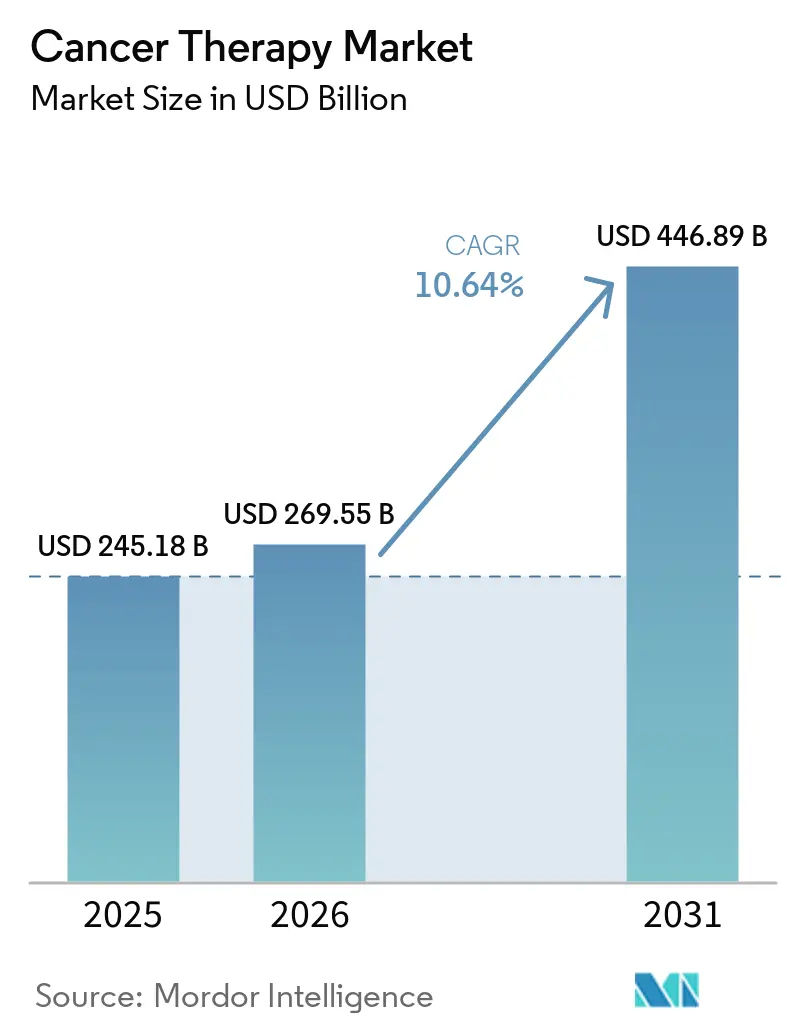
Analyse du marché de la thérapie contre le cancer par Mordor Intelligence
La taille du marché de la thérapie contre le cancer était évaluée à 245,18 milliards USD en 2025 et devrait croître de 269,55 milliards USD en 2026 pour atteindre 446,89 milliards USD d'ici 2031, à un TCAC de 10,64 % au cours de la période de prévision (2026-2031).
L'adoption plus large des agents d'immuno-oncologie, les progrès constants de la prescription guidée par les biomarqueurs et l'expansion des capacités de fabrication pour les thérapies cellulaires et géniques stimulent la demande dans les systèmes de santé matures et émergents. Les grandes entreprises pharmaceutiques accélèrent le renouvellement de leur portefeuille par le biais d'acquisitions ciblées, tandis que les biotechs spécialisées utilisent l'intelligence artificielle pour raccourcir les délais de découverte et sécuriser des indications de niche. Les hôpitaux restent le principal canal de dépenses ; cependant, les payeurs orientent les patients vers des schémas thérapeutiques adaptés en milieu ambulatoire et à domicile afin de réduire le coût total des soins. Les différentiels de croissance régionaux sont prononcés, les pays d'Asie-Pacifique rationalisant les voies d'approbation et subventionnant les biologiques produits localement.
Principaux enseignements du rapport
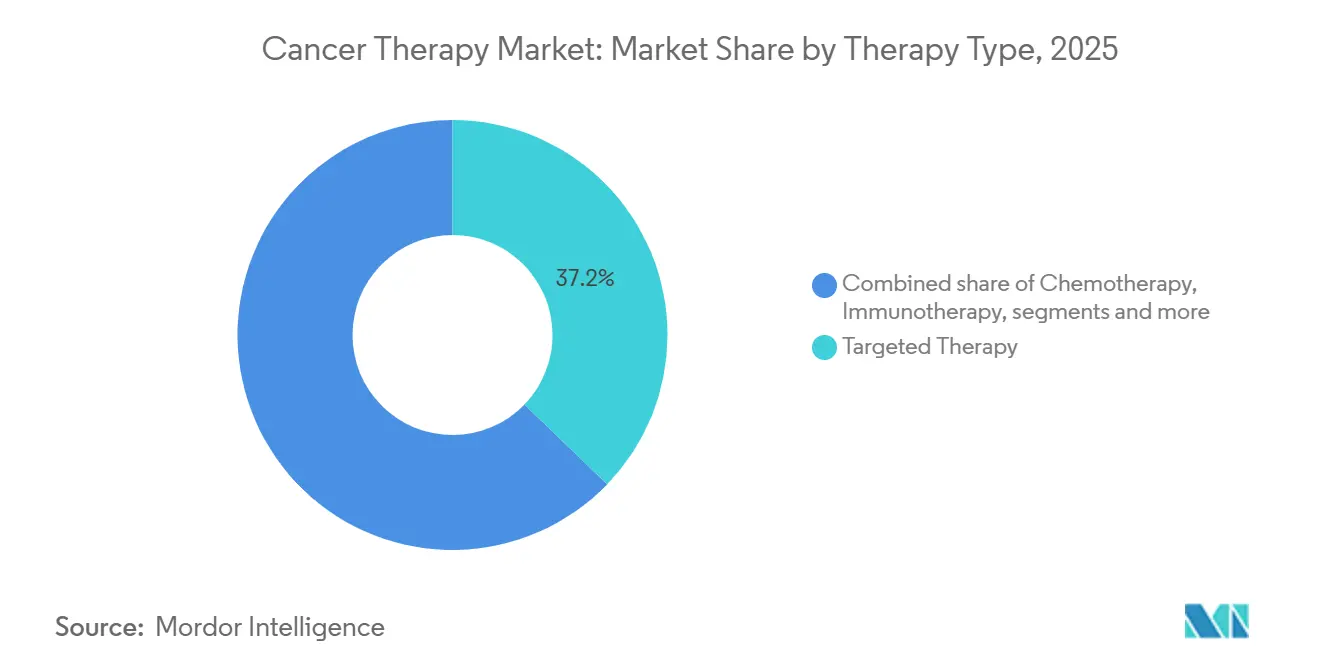
- Par type de thérapie, la thérapie ciblée a capturé 37,21 % de la part des revenus en 2025 ; la thérapie cellulaire et génique devrait se développer à un TCAC de 12,5 % jusqu'en 2031.
- Par type de cancer, le cancer du sein représentait 18,23 % de la demande de 2025, tandis que les thérapeutiques du cancer du poumon devraient progresser à un TCAC de 11,1 % jusqu'en 2031.
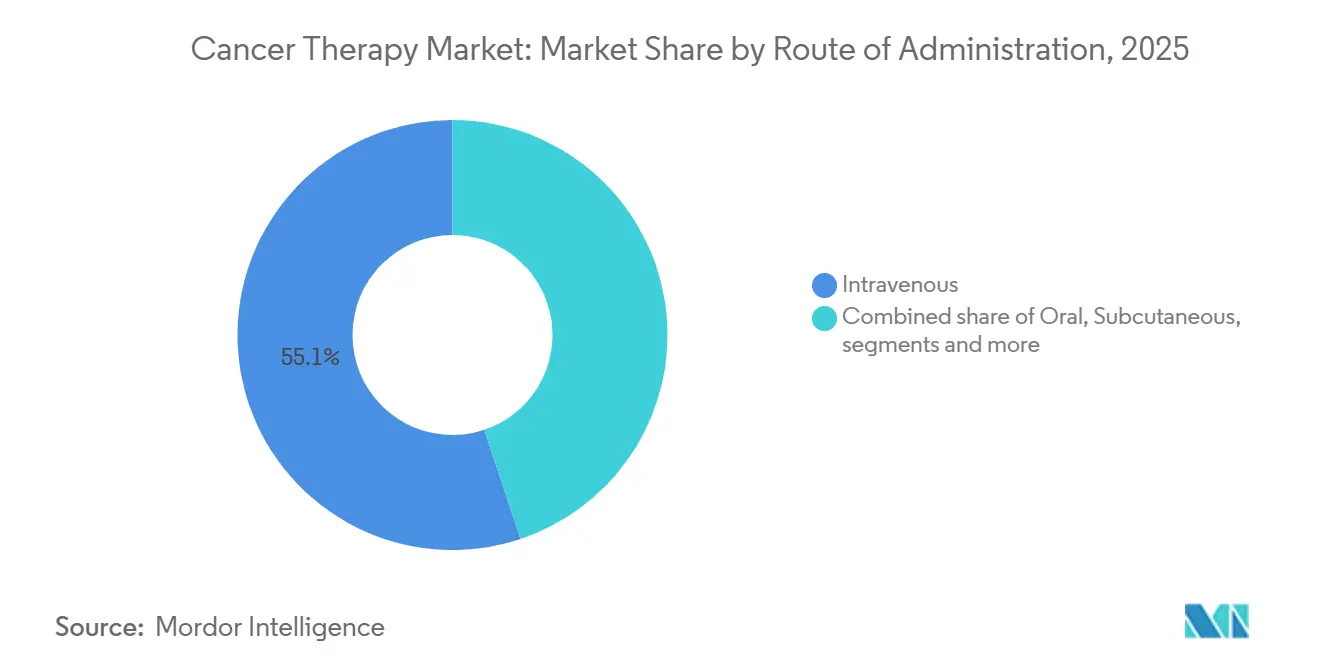
- Par voie d'administration, les médicaments intraveineux représentaient 55,14 % de la part du marché de la thérapie contre le cancer en 2025, tandis que l'administration intratumorale devrait croître à un TCAC de 12,73 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 62,40 % des dépenses de 2025 ; dans le même temps, les milieux de soins à domicile devraient se développer à un TCAC de 11,72 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 43,23 % des revenus de 2025, tandis que la région Asie-Pacifique progresse à un TCAC de 11,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de l'incidence mondiale du cancer et vieillissement de la population | +2.3% | Amérique du Nord, Europe, Asie de l'Est | Long terme (≥ 4 ans) |
| Avancées en immunothérapie et thérapies ciblées | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption croissante de l'oncologie de précision et des tests de biomarqueurs | +1.9% | Amérique du Nord, Europe occidentale, Chine urbaine et Inde | Moyen terme (2-4 ans) |
| Augmentation des dépenses de santé et de l'accès dans les marchés émergents | +1.7% | Cœur de l'Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Accélération des thérapeutiques numériques et de la découverte pilotée par l'IA | +1.2% | États-Unis, Union européenne, Israël, Singapour | Court terme (≤ 2 ans) |
| Expansion de la tarification basée sur la valeur et des contrats basés sur les résultats | +0.9% | États-Unis, Royaume-Uni, Allemagne, Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence mondiale du cancer et vieillissement de la population
Dans le monde entier, les personnes âgées de 65 ans et plus représentent la majorité des nouveaux diagnostics de cancer, et les agences de santé enregistrent désormais l'oncologie comme l'une des principales causes de mortalité urbaine dans de nombreuses régions[1]. L'allongement de la durée de vie, combiné à des expositions cumulées au tabac, aux rayonnements ultraviolets et aux polluants industriels, garantit des volumes de thérapie durablement élevés sur de nombreuses lignes de traitement. Les centres nationaux de cancérologie en Asie de l'Est prévoient une croissance marquée des cas incidents jusqu'en 2035, ce qui incite à investir dans des pôles d'oncologie régionaux. Les coûts directs des soins consomment déjà une part croissante des budgets de santé, déplaçant les programmes préventifs et mettant à rude épreuve la solvabilité des assurances. Les systèmes hospitaliers augmentent leur capacité de perfusion et recrutent des spécialistes en oncologie pour faire face à l'afflux de patients.
Avancées en immunothérapie et thérapies ciblées
Les thérapies biologiques contre le cancer telles que les inhibiteurs de points de contrôle immunitaire, les engageurs bispécifiques de lymphocytes T et les conjugués anticorps-médicament ont redéfini les références de survie pour différents types de tumeurs, obtenant de multiples approbations accélérées au cours des cinq dernières années. Les anticorps bispécifiques pour le myélome multiple et le lymphome en rechute montrent une survie sans progression durable dans des populations lourdement prétraitées. Les approbations pour le cancer du sein HER2-faible élargissent l'éligibilité aux patientes précédemment considérées comme HER2-négatives, remodelant ainsi les algorithmes de traitement. Les inhibiteurs de KRAS G12C, combinés au blocage des points de contrôle immunitaire, surpassent la chimiothérapie dans les essais pivots, créant de nouveaux défis de séquençage pour les cliniciens. La complexité de la sélection des schémas thérapeutiques favorise l'adoption d'outils d'aide à la décision clinique intégrant des données de vie réelle.
Adoption croissante de l'oncologie de précision et des tests de biomarqueurs
Les extensions de couverture pour le profilage génomique étendu dans le cadre de Medicare ont permis à des millions de bénéficiaires américains d'accéder aux tests[3]. Les volumes de biopsie liquide augmentent rapidement, les oncologistes exploitant l'ADN tumoral circulant pour guider le choix thérapeutique et surveiller les mutations de résistance. La Chine a ajouté plusieurs diagnostics compagnons à sa liste de remboursement, réduisant les coûts à la charge des patients et stimulant l'adoption dans les marchés secondaires et tertiaires. Les approbations agnostiques de tumeurs pour les fusions NTRK et l'instabilité des microsatellites ont accéléré les tests de biomarqueurs, mais les pratiques communautaires citent encore les délais d'autorisation et les délais de traitement comme des obstacles. Les entreprises de diagnostic se concentrent donc sur l'automatisation pour raccourcir les cycles de rapport.
Augmentation des dépenses de santé et de l'accès dans les marchés émergents
Les gouvernements de l'Inde, du Brésil et de l'Arabie saoudite consacrent des fonds substantiels aux centres d'oncologie, aux régimes de remboursement et à la formation des professionnels de santé. Le programme national indien subventionne désormais plusieurs biologiques à coût élevé, augmentant l'utilisation dans les districts à faibles revenus. Le Brésil établit des centres de radiothérapie pour réduire les délais d'attente, tandis que les nations du Golfe forment des alliances avec les meilleurs instituts de cancérologie pour exploiter des établissements complets. La fabrication locale de biologiques en Asie-Pacifique réduit les prix départ usine, stimulant la demande sans exposition aux devises étrangères. En conséquence, les courbes de pénétration du marché dans les économies émergentes se raidissent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de traitement et toxicité financière | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Processus d'approbation réglementaire stricts et complexité des essais cliniques | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement dans la fabrication de vecteurs viraux et de matières premières | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Résistance croissante à l'immunothérapie et défis liés à l'hétérogénéité tumorale | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de traitement et toxicité financière
Des études montrent que les patients confrontés à des dépenses élevées à leur charge sont plus susceptibles d'interrompre prématurément les thérapies ciblées orales, réduisant directement la survie globale. Les cures de perfusion de CAR-T aux États-Unis entraînent des frais totaux dépassant 400 000 USD, même pour les patients assurés, englobant les séjours hospitaliers, les soins auxiliaires et les pertes de salaire. Les principales fondations d'aide signalent des volumes de demandes record mais doivent plafonner les inscriptions car le financement est insuffisant par rapport à la demande. Les payeurs répondent par des conditions préalables de thérapie par étapes, retardant l'accès aux nouveaux schémas thérapeutiques et aggravant la charge de la maladie. Les décideurs politiques débattent de plafonds de co-paiement pour éviter l'épuisement des actifs des ménages.
Processus d'approbation réglementaire stricts et complexité des essais cliniques
Malgré les voies accélérées, les essais confirmatoires accusent du retard, ce qui entraîne des restrictions d'étiquetage pour plusieurs agents oncologiques en attente de vérification de la survie. Les régulateurs européens exigent des conceptions adaptatives pour faire mûrir les preuves, mais les promoteurs peinent à atteindre les jalons face aux obstacles mondiaux d'enrôlement. Les protocoles de phase III incluent désormais plus de critères d'exclusion et de visites de procédures supplémentaires qu'il y a cinq ans, ce qui entraîne un allongement d'un quart de la période de recrutement. Les essais panier ciblant des biomarqueurs à faible fréquence font face à des difficultés opérationnelles en raison de la rareté des patients éligibles et des études industrielles concurrentes. L'augmentation des frais généraux des essais alourdit les coûts de développement et décourage les petits promoteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
la thérapie cellulaire et génique dépasse les modalités traditionnellesLa croissance de la thérapie cellulaire et génique à un TCAC de 12,50 % jusqu'en 2031 souligne un changement structurel s'éloignant des médicaments cytotoxiques. Les plateformes CAR-T allogéniques offrent une commodité prête à l'emploi, réduisant les délais de fabrication de semaines à jours. La thérapie ciblée représentait 37,21 % des revenus de 2025, mais les biosimilaires à venir devraient éroder les prix à mesure que les exclusivités expirent. Les inhibiteurs de points de contrôle immunitaire pénètrent les contextes adjuvants, triplant les pools de patients éligibles. La chimiothérapie reste essentielle dans les tumeurs malignes hématologiques et comme base de combinaison, bien que son utilisation en première ligne dans les tumeurs solides soit en déclin. La thérapie hormonale maintient des profils de toxicité favorables pour les cancers à récepteurs positifs, améliorés par les inhibiteurs CDK4/6 qui prolongent la survie sans progression au-delà de 30 mois. Les engageurs bispécifiques de lymphocytes T démontrent des taux de réponse robustes dans le myélome en fin de ligne, tandis que les conjugués anticorps-médicament avec de nouvelles charges utiles élargissent les sous-ensembles de répondeurs. La taille du marché de la thérapie contre le cancer pour la thérapie cellulaire et génique devrait réduire sensiblement l'écart avec les agents ciblés d'ici 2031. Les biosimilaires incitent les fabricants à adopter des stratégies innovantes de conjugaison de charges utiles, préservant ainsi les prix premium malgré l'intensification de la concurrence.
Les plateformes génétiquement modifiées de deuxième génération intègrent des caractéristiques hypo-immunes pour échapper au rejet de l'hôte, réduisant potentiellement la libération de cytokines post-perfusion. L'augmentation de la production à Singapour et en Chine élargit l'approvisionnement en vecteurs, atténuant les goulots d'étranglement historiques. La rationalisation des portefeuilles parmi les grandes capitalisations accélère les accords de licence pour les actifs en phase intermédiaire dans les tumeurs malignes mutantes KRAS, dépassant souvent 1 milliard USD en avance. L'investissement en capital-risque dans les start-ups d'IA en oncologie soutient la conception computationnelle de protéines, générant des candidats cliniquement viables plus rapidement que les méthodes traditionnelles. À mesure que de nouveaux entrants prolifèrent, le marché de la thérapie contre le cancer connaît un paysage d'innovation plus démocratisé qui remet en question les dynamiques de monopole historiques. Les investisseurs suivent donc la durabilité comparative des réponses pour évaluer les courbes d'adoption éventuelles.

Par type de cancer :
les thérapies contre le cancer du poumon progressent grâce aux avancées ciblant les mutationsLe cancer du sein a conservé 18,23 % des revenus de 2025, les schémas thérapeutiques dirigés contre HER2 et les inhibiteurs CDK4/6 s'ancrant dans les protocoles de première ligne.
Les extensions d'étiquetage des inhibiteurs de points de contrôle immunitaire dans les contextes néoadjuvants du poumon prolongent la durée du traitement, amplifiant les flux de revenus. Les schémas thérapeutiques combinant les inhibiteurs de KRAS avec l'immunothérapie offrent un bénéfice additif, en attente des analyses finales de survie. Les essais de thérapie par radioligands dans les premières lignes du cancer de la prostate laissent entrevoir une future croissance de l'étiquetage. Les succès des essais panier dans les altérations NTRK et RET illustrent le potentiel des voies agnostiques de tumeurs pour débloquer des revenus inter-histologiques avec un nombre limité de patients. Les observateurs du marché suivent si les stratégies de modulation du microenvironnement tumoral pancréatique traduisent les promesses précliniques en gains de survie.
Par voie d'administration :
l'administration intratumorale gagne du terrainLes thérapies intraveineuses représentaient 55,14 % des revenus de 2025, reflétant la dominance des perfusions d'anticorps monoclonaux. Cependant, les formulations sous-cutanées qui réduisent le temps en fauteuil de plusieurs heures à quelques minutes montrent une adoption rapide parmi les centres de perfusion cherchant à améliorer leur débit. Les petites molécules orales, en particulier les inhibiteurs de kinases, continuent de gagner des parts de marché en raison de leur valeur de commodité, bien que la surveillance de l'observance reste essentielle. L'administration intratumorale devrait croître à un TCAC de 12,73 %, portée par les plateformes de virus oncolytiques et les immunomodulateurs localisés qui maximisent l'exposition tumorale tout en préservant les tissus systémiques. La taille du marché de la thérapie contre le cancer attribuable aux produits intratumoraux devrait presque doubler d'ici 2031. Les orientations réglementaires publiées en 2025 clarifient les attentes en matière de fabrication et de biodistribution, réduisant ainsi le risque de développement.
Les co-formulations sous-cutanées activées par la hyaluronidase permettent des volumes plus importants, et de nombreuses marques originatrices repositionnent les blockbusters intraveineux en seringues préremplies. Les injecteurs portables permettent d'administrer les médicaments de soutien à la chimiothérapie à domicile, réduisant les visites aux urgences. Les conceptions de prestations de thérapie orale transfèrent souvent le coût total dans les franchises en début d'année, augmentant le risque de toxicité financière. Les emballages d'observance équipés de capteurs enregistrent désormais les événements de dosage pour soutenir les accords de tarification basés sur les résultats. Ensemble, ces tendances favorisent la diversification des modes d'administration, élargissant le choix des patients et soulageant les contraintes de ressources hospitalières dans le marché de la thérapie contre le cancer.
Par utilisateur final :
les milieux de soins à domicile se développent sous la pression des coûtsLes hôpitaux représentaient 62,40 % des dépenses oncologiques de 2025, les perfusions complexes de CAR-T et les résections chirurgicales nécessitant des ressources intensives. Néanmoins, les payeurs plafonnent les frais d'établissement, incitant les centres à améliorer leur efficacité ou à risquer de perdre leurs marges. Les cliniques spécialisées soutenues par des fonds de capital-investissement consolident les pratiques communautaires et négocient des remises sur volume avec les assureurs nationaux. Les protocoles de radiothérapie hypofractionnée réduisent les cures de traitement, augmentant ainsi les taux d'utilisation des accélérateurs linéaires. Les milieux de soins à domicile croissent à un TCAC de 11,72 %, les pompes portables et les dispositifs de surveillance à distance permettant l'administration de chimiothérapie dans le confort des domiciles. Les payeurs signalent un coût total des soins plus faible et une réduction des admissions en hospitalisation.
Les capteurs portables transmettent des signes vitaux en temps réel aux centres de commandement, permettant une intervention précoce et réduisant le besoin de visites aux urgences. Les approbations réglementaires pour les pompes de perfusion de cinq jours simplifient la logistique et élargissent l'éligibilité au-delà des zones urbaines. Les consultations de télé-oncologie remplacent les rendez-vous de suivi de routine, allégeant les contraintes de déplacement. Les programmes d'oncologie à domicile dans dix États américains ont réduit les coûts moyens par épisode de deux chiffres au sein du marché de la thérapie contre le cancer. Même les protocoles de soins post-greffe de cellules souches intègrent désormais l'oxymétrie à distance et des lignes téléphoniques infirmières, validant les modèles de convalescence en milieu communautaire.
Analyse géographique
Marché nord-américain de la thérapie contre le cancer
L'Amérique du Nord a conservé une part de 43,23 % en 2025, soutenue par les dépenses oncologiques par habitant les plus élevées au monde et une masse critique d'institutions de recherche. La législation américaine a plafonné les frais annuels à la charge des bénéficiaires de Medicare, promettant une meilleure observance pour des millions de patients sous traitements oraux. L'alliance nationale canadienne a négocié des remises confidentielles sur les nouveaux produits biologiques, réduisant les délais de remboursement. L'infrastructure numérique soutient la collecte de données probantes étendues en vie réelle, alimentant les contrats fondés sur la valeur.
Marché européen de la thérapie contre le cancer
L'Europe progresse à un CAGR élevé à un chiffre jusqu'en 2031, à mesure que les accords fondés sur les résultats se généralisent. L'Allemagne et le Royaume-Uni conditionnent le remboursement des thérapies CAR-T à la survie sans progression, transférant le risque aux fabricants. L'Agence européenne des médicaments poursuit des examens continus afin de raccourcir les cycles d'approbation pour les dossiers retardés par la pandémie. La pénétration des biosimilaires érode les prix des anticorps, finançant la couverture de nouvelles modalités thérapeutiques. Les comités centraux de réévaluation réexaminent périodiquement le bénéfice thérapeutique comparatif, modifiant les prix dans le cadre des dispositifs d'évaluation des technologies de santé.
Marché de la thérapie contre le cancer en Asie-Pacifique
La région Asie-Pacifique connaît la croissance la plus rapide, avec un CAGR de 11,20 %, car la Chine ajoute des dizaines de thérapies à la liste nationale de remboursement à des tarifs négociés inférieurs aux prix occidentaux.
Marché de la thérapie contre le cancer en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine connaît une croissance à deux chiffres, le Brésil adoptant les biosimilaires et l'Argentine rationalisant les voies d'examen accéléré. La participation transfrontalière aux essais cliniques offre aux patients un accès plus précoce tout en renforçant les capacités des sites locaux. Les États du Golfe du Moyen-Orient investissent dans des campus oncologiques intégrés dotés d'experts internationaux. L'Afrique connaît une expansion modeste, les agences donatrices finançant l'installation d'équipements de radiothérapie dans les centres urbains. Collectivement, la divergence des courbes de croissance souligne l'évolution hétérogène du marché de la thérapie contre le cancer à travers les continents.
Paysage réglementaire
La réglementation des traitements anticancéreux est façonnée par des voies d'approbation accélérées et conditionnelles, avec des exigences croissantes en matière de preuves post-approbation pour les combinaisons d'immuno-oncologie, les conjugués anticorps-médicament et les modalités avancées. Aux États-Unis, le FDA Oncology Center of Excellence continue de publier des notifications d'approbation en oncologie et des lignes directrices connexes, tandis que les approbations de nouveaux médicaments en 2026 et les extensions d'indication en cours renforcent un environnement de gestion des indications en évolution rapide. En Europe, les travaux scientifiques de l'EMA visant à mettre à jour les lignes directrices d'évaluation des médicaments anticancéreux ainsi que l'activité du CHMP sur les extensions d'indication mettent en évidence l'accent continu mis sur des critères d'évaluation cliniques robustes, la surveillance de la sécurité et des attentes plus claires pour les schémas de combinaison. Les règles d'accès au marché et de remboursement influencent de plus en plus le séquençage des lancements ; le règlement européen sur l'évaluation des technologies de la santé (HTA) a commencé à s'appliquer en janvier 2025 aux médicaments oncologiques contenant de nouvelles substances actives, favorisant une évaluation clinique plus centralisée dans les États membres et renforçant l'importance des dossiers de preuves comparatives et de la planification des données en vie réelle. En dehors des États-Unis et de l'UE, des mesures politiques nationales façonnent également l'adoption ; le Brésil a promulgué la loi 15.385 le 10 avril 2026, établissant des principes et des lignes directrices pour le développement et la réglementation sanitaire des nouvelles technologies anticancéreuses dans le cadre de sa politique nationale de prévention et de contrôle du cancer.
Analyse de la chaîne de valeur
La chaîne de valeur de la thérapie anticancéreuse couvre la découverte et le développement clinique (y compris la stratégie de biomarqueurs et les diagnostics compagnons), l'approvisionnement en intrants critiques (intermédiaires de petites molécules, matières premières biologiques, vecteurs viraux et radioisotopes), la fabrication (interne et pilotée par des CDMO), la libération qualité/réglementaire, et la distribution vers les hôpitaux, cliniques spécialisées, centres anticancéreux et, de plus en plus, les environnements de soins à domicile. La complexité augmente pour les thérapies cellulaires et géniques ainsi que les radiopharmaceutiques, où la chaîne d'identité, les contrôles de la chaîne du froid et la préparation des sites (capacité d'aphérèse, manipulation en pharmacie, sûreté radiologique) déterminent le débit. La commercialisation des thérapies avancées nécessite également un alignement avec les organismes d'évaluation des technologies de la santé et les règles des payeurs, car l'approbation seule ne garantit pas l'adoption dans les schémas thérapeutiques coûteux.
La concentration en amont et la logistique sensible au facteur temps demeurent des contraintes majeures. Les chaînes d'approvisionnement en radiothérapeutiques sont façonnées par la demi-vie des isotopes, les isotopes à durée de vie plus longue tels que l'actinium-225 (9,92 jours) permettant l'expédition mondiale, tandis que les isotopes à durée de vie plus courte tels que l'yttrium-90 (64 heures) favorisent une production décentralisée plus proche des centres de traitement. Des travaux de modélisation publiés en avril 2026 (SAPIR-Net) mettent en évidence la vulnérabilité d'agents oncologiques anciens et à fort volume, tels que le méthotrexate, face aux chocs en amont liés à l'approvisionnement concentré en intermédiaires chimiques. Parallèlement, des rapports publiés en 2026 sur les pratiques logistiques (par exemple, NorthStar Medical Technologies optimisant sa distribution en fonction de la proximité des aéroports et du transport routier) et le réacheminement des couloirs aériens de la chaîne du froid en raison de conflits soulignent pourquoi de nombreux fabricants privilégient des voies redondantes et des modèles de distribution plus directs vers les hôpitaux pour les produits oncologiques critiques.
Paysage concurrentiel
Le marché de la thérapie contre le cancer présente une concentration modérée, les principales entreprises pharmaceutiques contrôlant environ 38 % des revenus en 2025. Cependant, les entrants biosimilaires et les biotechs spécialisées continuent de fragmenter la part de marché. Les falaises de brevets sur les anticorps blockbusters contraignent les acteurs en place à acquérir ou à licencier des actifs en phase avancée, avec des valeurs de transactions dépassant 10 milliards USD dans certains cas. Les anticorps bispécifiques, les conjugués anticorps-médicament et les plateformes cellulaires allogéniques dominent les investissements dans le pipeline. Les partenariats technologiques marient des ensembles de données multi-omiques avec l'apprentissage automatique pour accélérer le recrutement dans les essais guidés par les biomarqueurs.
Les opportunités dans les espaces blancs des thérapies agnostiques de tumeurs attirent des acteurs spécialisés, qui obtiennent des approbations de la FDA pour des biomarqueurs à faible prévalence grâce à des essais panier avec un nombre limité de patients. L'ingénierie hypo-immune des cellules CAR-T de donneurs promet de réduire l'incidence du syndrome de libération de cytokines et de diminuer le coût des marchandises. Les dépôts de brevets couvrent de plus en plus les innovations en matière d'administration — telles que l'encapsulation par nanoparticules, les dépôts implantables et les réseaux de micro-aiguilles — qui prolongent l'exclusivité au-delà des revendications de composition moléculaire.
Les grandes capitalisations restructurent leurs portefeuilles de recherche, abandonnant les programmes de petites molécules à différenciation marginale et réaffectant les budgets aux franchises de radioligands et de thérapies cellulaires. Les petites entreprises exploitent l'arbitrage réglementaire, lançant des produits en Asie des mois avant les approbations occidentales et utilisant les revenus pour financer leur expansion mondiale. Le clonage de portefeuille par le développement de biosimilaires reste attractif, même à des prix réduits, en raison de sa scalabilité en volume. L'intensité concurrentielle augmente donc à mesure que les capitaux affluent vers des modalités différenciées et des formats d'administration centrés sur le patient.
Leaders du secteur de la thérapie contre le cancer
-
F. Hoffmann-La Roche AG
-
Bristol Myers Squibb
-
Johnson & Johnson (Janssen)
-
Merck & Co., Inc.
-
AstraZeneca PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Thérapie contre le Cancer Entreprises couvertes dans ce rapport
- Abbvie
- Amgen
- Astellas Pharma
- AstraZeneca
- BeiGene Ltd.
- Bristol-Myers Squibb
- Eli Lilly and Company
- Exelixis, Inc.
- Roche
- Gilead Sciences
- GlaxoSmithKline
- Johnson & Johnson Services Inc. (Janssen)
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Seagen
- Takeda Pharmaceuticals
Opportunités de marché et perspectives d'avenir
Les thérapies par radioligands et les ADC nécessitent une infrastructure dédiée et qualifiée en matière de sécurité, ainsi que des approvisionnements fiables en isotopes ou en liants-charges utiles hautement puissants, ouvrant des opportunités pour les CDMO, les producteurs d'isotopes et les systèmes de santé pouvant être qualifiés comme sites d'administration. Cette évolution est illustrée par le début de construction par Novartis, en mai 2026, d'un site de fabrication de thérapies par radioligands de 46 000 pieds carrés à Denton, au Texas, aux côtés de son annonce en janvier 2026 d'une installation de thérapie par radioligands à Winter Park, en Floride, et par l'annonce par Lonza, en juillet 2026, d'une expansion de sa capacité de fabrication de HPAPI et de liants-charges utiles pour ADC à Visp, en Suisse.
Les opportunités se développent également dans les écosystèmes d'oncologie de précision qui relient les thérapies aux tests et à la génération de preuves, notamment à mesure que les régulateurs et les organismes d'évaluation des technologies de la santé renforcent leurs attentes concernant les preuves confirmatoires pour les voies accélérées. Les mesures prises par la FDA en 2026, y compris le retrait d'une indication d'approbation accélérée (Xpovio pour le DLBCL), renforcent la valeur commerciale des promoteurs capables de mettre en œuvre rapidement des essais confirmatoires et de générer des preuves en vie réelle soutenant les décisions d'accès. Du côté de la prestation, la pression des payeurs visant à orienter les schémas thérapeutiques appropriés vers les environnements ambulatoires et à domicile accroît la demande de reformulations sous-cutanées, d'outils d'adhésion et de surveillance à distance, ainsi que de coordination des soins fondée sur les parcours, réduisant le coût total tout en maintenant la sécurité et les résultats.
Développements industriels récents dans Marché de la Thérapie contre le Cancer
- Juillet 2026 : Merck a annoncé que la FDA américaine avait approuvé KEYTRUDA et KEYTRUDA QLEX, chacun en combinaison avec Padcev, comme traitement avant et après chirurgie pour les adultes atteints d'un cancer de la vessie infiltrant le muscle. L'indication périopératoire élargit la fenêtre thérapeutique adressable au-delà des contextes métastatiques et renforce la tendance du secteur vers les schémas de combinaison à des stades plus précoces de la prise en charge.
- Mai 2026 : Novartis a débuté la construction d'un site de fabrication de thérapies par radioligands de 46 000 pieds carrés à Denton, au Texas, renforçant la capacité à court terme de production de radioligands, en complément de son annonce de janvier 2026 concernant une installation de thérapie par radioligands à Winter Park, en Floride.
- Juin 2024 : L'Agence européenne des médicaments a fait avancer ses travaux visant à mettre à jour son cadre de lignes directrices pour l'évaluation des médicaments anticancéreux à travers un concept de révision traitant l'évolution des schémas d'essais et des attentes en matière de preuves. Des normes d'évaluation plus claires influencent la planification du développement des thérapies définies par biomarqueurs et des thérapies combinées, en particulier lorsque les preuves confirmatoires et les comparateurs orientent les décisions d'évaluation des technologies de la santé en aval.
Marché de la Thérapie contre le Cancer Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les thérapies médicamenteuses utilisées pour traiter le cancer, y compris les médicaments de marque et génériques administrés dans les environnements de soins courants. Il inclut les traitements systémiques et ciblés prescrits pour ralentir, arrêter ou inverser la croissance des cellules malignes.
Exclusions du périmètre : les outils de diagnostic et de dépistage, les instruments chirurgicaux et les consommables de soins de support sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par type de thérapie
- Chimiothérapie
- Thérapie ciblée
- Immunothérapie
- Thérapie hormonale
- Autres types de traitement
- Par type de cancer
- Cancer du sang
- Cancer du sein
- Cancer de la prostate
- Cancer gastro-intestinal
- Cancer gynécologique
- Cancer respiratoire/pulmonaire
- Autres types de cancer
- Par voie d'administration
- Intraveineux
- Oral
- Sous-cutané
- Intratumoral
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Centres de cancérologie et de radiothérapie
- Milieux de soins à domicile
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour constituer une base factuelle sur la charge du cancer, l'utilisation des traitements et les schémas de dépenses en médicaments avant que ces hypothèses ne soient intégrées dans le modèle. En pratique, nous nous appuyons sur des sources publiques telles que l'Organisation Mondiale de la Santé et le Centre International de Recherche sur le Cancer (GLOBOCAN), les bases de données publiques de médicaments de la FDA américaine et de l'EMA, ainsi que les publications nationales de statistiques sanitaires telles que les statistiques sur le cancer des CDC et des NIH.
Pour relier la charge de morbidité à la valeur du marché, nous ajoutons un contexte thérapeutique provenant de revues d'oncologie évaluées par des pairs, d'organismes de recommandations cliniques et de barèmes de remboursement gouvernementaux lorsqu'ils sont disponibles. Les dépôts de documents d'entreprises et les présentations aux investisseurs sont également examinés pour comprendre la performance des portefeuilles en oncologie par classe thérapeutique. Une base de données par abonnement payant est utilisée de manière limitée pour les données financières des entreprises, les annonces de transactions importantes et les recherches de brevets afin de confirmer le calendrier de lancement et la dynamique des classes thérapeutiques. Cette liste de recherche documentaire est fournie à titre illustratif uniquement, et d'autres sources publiques sont consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester la robustesse du bassin de demande et la logique de prix que les sources documentaires ne peuvent pas expliquer entièrement, notamment entre les classes thérapeutiques et les zones géographiques. Nous nous entretenons avec des fabricants, des distributeurs, des cliniciens en oncologie et des experts spécialisés dans les remboursements et les payeurs, ainsi qu'avec des parties prenantes des pharmacies hospitalières. Les données sont collectées en Asie-Pacifique, en EMEA et dans les Amériques pour confirmer de manière pratique les hypothèses relatives à l'adoption, à l'accès et à la durée du traitement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Acteurs de plus petite taille : 17 % | Managers : 43 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle l'incidence et la prévalence par grands groupes tumoraux sont converties en un bassin de patients traités, puis filtrées par les taux de diagnostic, l'éligibilité aux thérapies et l'accès aux soins selon les régions. Ces patients sont ensuite traduits en volumes thérapeutiques en utilisant les lignes de traitement typiques, la durée moyenne de traitement et la répartition des voies d'administration. La valeur est ensuite créée en utilisant des fourchettes de prix de vente moyens au niveau des classes, ajustées en fonction de la part des médicaments de marque par rapport aux génériques.
Pour maintenir la réalité des résultats, des vérifications ascendantes sélectives sont effectuées en utilisant des points d'ancrage de revenus des fournisseurs, des divulgations publiques de portefeuilles et des discussions avec les circuits de distribution sur l'utilisation et la dynamique des formulaires. Cela permet d'apporter des ajustements lorsque la modélisation initiale surestime l'adoption. Les prévisions utilisent une analyse de scénarios étayée par des indicateurs à court terme tels que la maturité du pipeline d'essais cliniques, les délais d'approbation attendus, le calendrier d'entrée des biosimilaires et l'adoption des recommandations cliniques. Le scénario de base est finalisé après convergence des contributions des experts. Lorsque les données au niveau national sont insuffisantes, les lacunes sont comblées en utilisant des marchés de référence présentant des profils d'accès et d'épidémiologie similaires, suivis d'une vérification de cohérence par rapport aux signaux de dépenses régionales.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs passes au cours desquelles les résultats sont comparés à des signaux indépendants tels que les tendances des dépenses en médicaments oncologiques, les schémas d'adoption connus au niveau des classes et les changements importants de remboursement dans les grands pays. Si un écart semble inhabituel, nous revérifions les facteurs déterminants et réexaminons les hypothèses pertinentes avant la validation finale, y compris une étape de recontact lorsque les retours primaires sont incohérents.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des approbations réglementaires majeures, des avertissements de sécurité ou des changements de prix importants susceptibles de modifier les revenus au niveau des classes. Avant la livraison, un analyste effectue une nouvelle vérification des données clés afin que les clients reçoivent une vue actualisée alignée sur les dernières informations publiques disponibles.
Comparaison du Dimensionnement du Marché de la Thérapie contre le Cancer par Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres publiés sur le marché de la thérapie contre le cancer peuvent varier considérablement car le marché peut être défini de différentes manières, et chaque définition modifie les revenus pris en compte. Les différences proviennent généralement des classes thérapeutiques incluses, du traitement des prix comme prix catalogue ou prix nets, et de la vitesse d'adoption supposée pour les nouvelles modalités.
Les médicaments de soins de support et les consommables se situent en dehors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi sa valeur ne correspondra pas aux chiffres qui combinent les revenus des thérapies avec les dépenses de soins oncologiques plus larges. D'autres écarts proviennent souvent de l'utilisation des dépenses au prix catalogue sans ajustements du mix pays, de l'hypothèse d'un accès uniforme entre les régions, ou de l'extrapolation d'une tendance historique courte sans vérification de l'éligibilité des patients, de la durée des lignes de traitement et de l'impact des biosimilaires sur les prix.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 269,55 milliards USD (2026) | |
| Institut Industriel A | 252,00 milliards USD (2024) | Suit les dépenses en médicaments oncologiques aux prix catalogue, ce qui peut surestimer les revenus réalisés et ne réconcilie pas le mix des classes thérapeutiques avec l'éligibilité des patients traités par région. |
| Cabinet de Conseil Mondial B | 193,70 milliards USD (2024) | Utilise un cadrage thérapeutique plus étroit et une année de départ différente, et le résumé public n'indique pas clairement comment les nouvelles modalités et l'érosion des prix due aux génériques ou aux biosimilaires sont traitées. |
L'écart entre les sources s'explique principalement par le périmètre et le traitement des prix, suivi de la manière dont l'adoption et l'accès sont modélisés selon les régions. En maintenant les données liées aux patients traités, à la durée des thérapies et à une progression réaliste des prix, notre estimation reste traçable selon des étapes claires qui peuvent être examinées et reproduites.
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur de la thérapie contre le cancer ?
La taille du marché de la thérapie contre le cancer était de 269,55 milliards USD en 2026 et devrait atteindre 446,89 milliards USD d'ici 2031, avec un CAGR de 10,64 %.
Quel type de thérapie connaît la croissance la plus rapide ?
La thérapie cellulaire et génique devrait croître à un CAGR de 12,5 % jusqu'en 2031, à mesure que l'industrialisation de la fabrication et les plateformes allogéniques réduisent les coûts.
Quelle région géographique progresse le plus rapidement ?
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 11,20 %, portée par l'élargissement des remboursements en Chine et les approbations de biosimilaires en Inde.
Quelle part les hôpitaux détiennent-ils dans la dispensation des soins oncologiques ?
Les hôpitaux représentaient 62,40 % des dépenses en 2025, bien que les circuits de soins à domicile progressent à un CAGR de 11,72 % sous l'impulsion des payeurs cherchant des environnements moins coûteux.
Quelle est l'importance des biosimilaires pour la tarification future ?
Les biosimilaires ont capté 29 % du volume américain d'Avastin en 18 mois, et une érosion similaire sur l'ensemble des franchises d'anticorps monoclonaux devrait intensifier la concurrence par les prix.
Quelles entreprises dominent les ventes actuelles ?
Roche, Bristol Myers Squibb, Merck, AstraZeneca et Novartis détenaient ensemble 38 % du chiffre d'affaires mondial en 2025, reflétant une concentration modérée du marché.