
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
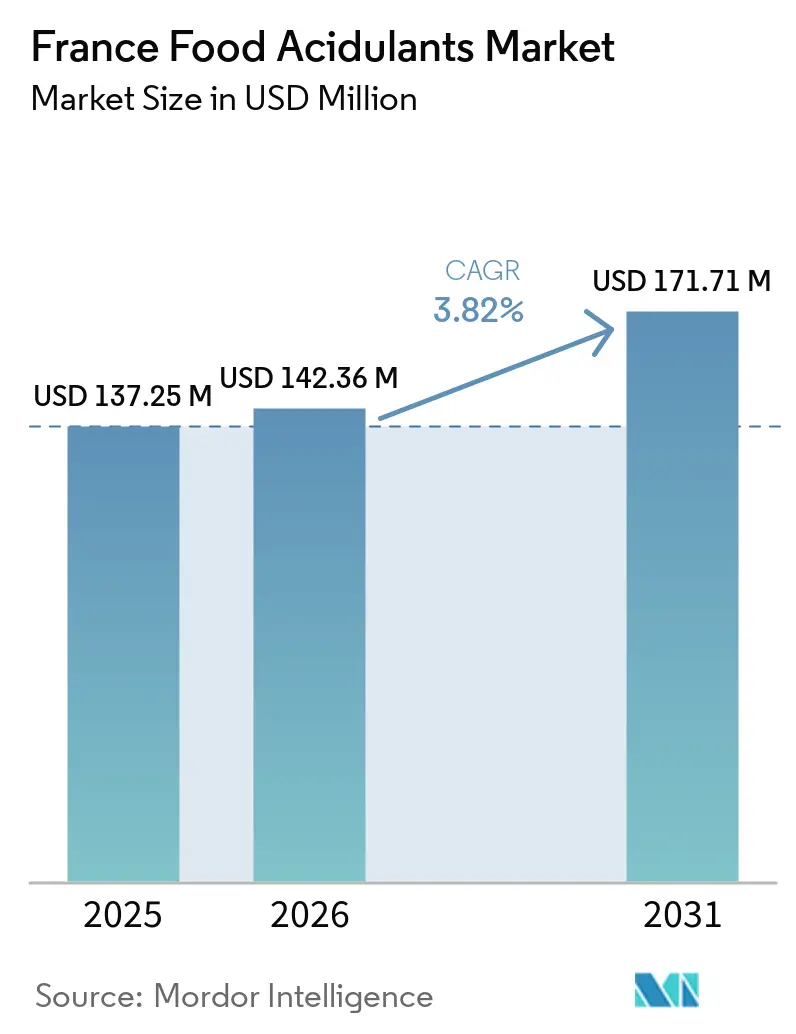
| Taille du marché de l'année de base (2025) | 137.25 Millions de dollars américains |
| Taille du Marché (2026) | 142.36 Millions de dollars américains |
| Taille du Marché (2031) | 171.71 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des acidulants alimentaires en France par Mordor Intelligence
La taille du marché des acidulants alimentaires en France devrait augmenter de 142,36 millions USD en 2026 à 171,71 millions USD d'ici 2031, avec un TCAC de 3,82 % sur la période 2026-2031. Le marché s'oriente vers des ingrédients issus de la fermentation, les producteurs alimentaires cherchant des déclarations d'ingrédients plus claires et des approvisionnements plus traçables. La capacité nationale devient plus pertinente depuis qu'AFYREN a démarré une production continue à sa bioraffinerie NEOXY en 2025, bien que l'acide citrique et l'acide phosphorique importés continuent de couvrir une large part des besoins de la fabrication alimentaire française. La demande est soutenue par la nécessité de gérer l'acidité, les arômes, la stabilité microbienne et la durée de conservation des aliments transformés. Les fournisseurs répondent par un accompagnement applicatif, des enregistrements de traçabilité et des systèmes d'ingrédients sur mesure, plutôt qu'en se concurrençant uniquement sur les prix en vrac. Le marché des acidulants alimentaires en France est également soumis à la pression de réglementations strictes sur les additifs, des technologies de conservation alternatives et des coûts de matières premières, ce qui fait de la conformité réglementaire et d'un approvisionnement fiable des facteurs concurrentiels importants[1].
Principaux enseignements du rapport
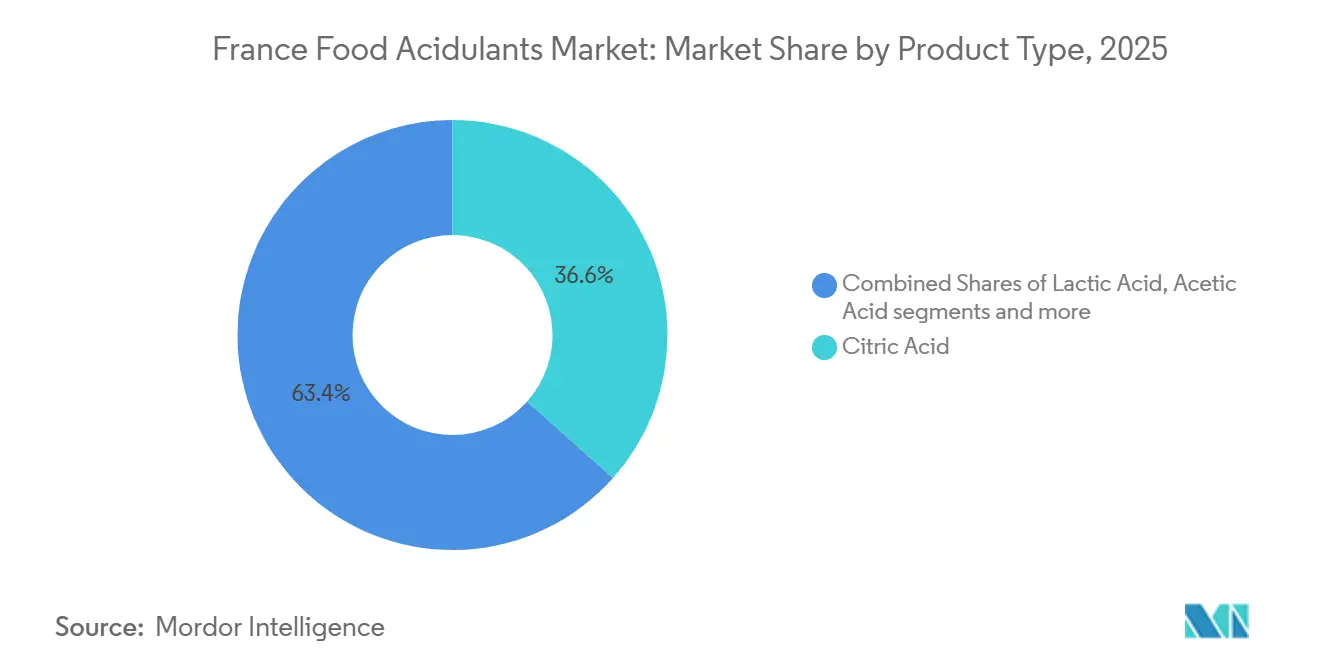
- Par type de produit, l'acide citrique détenait 36,58 % de la part du marché des acidulants alimentaires en France en 2025, tandis que l'acide acétique devrait croître à un TCAC de 5,55 % jusqu'en 2031.
- Par source, les acides biosourcés et issus de la fermentation représentaient 56,48 % de la taille du marché des acidulants alimentaires en France en 2025 et devraient se développer à un TCAC de 5,82 % jusqu'en 2031.
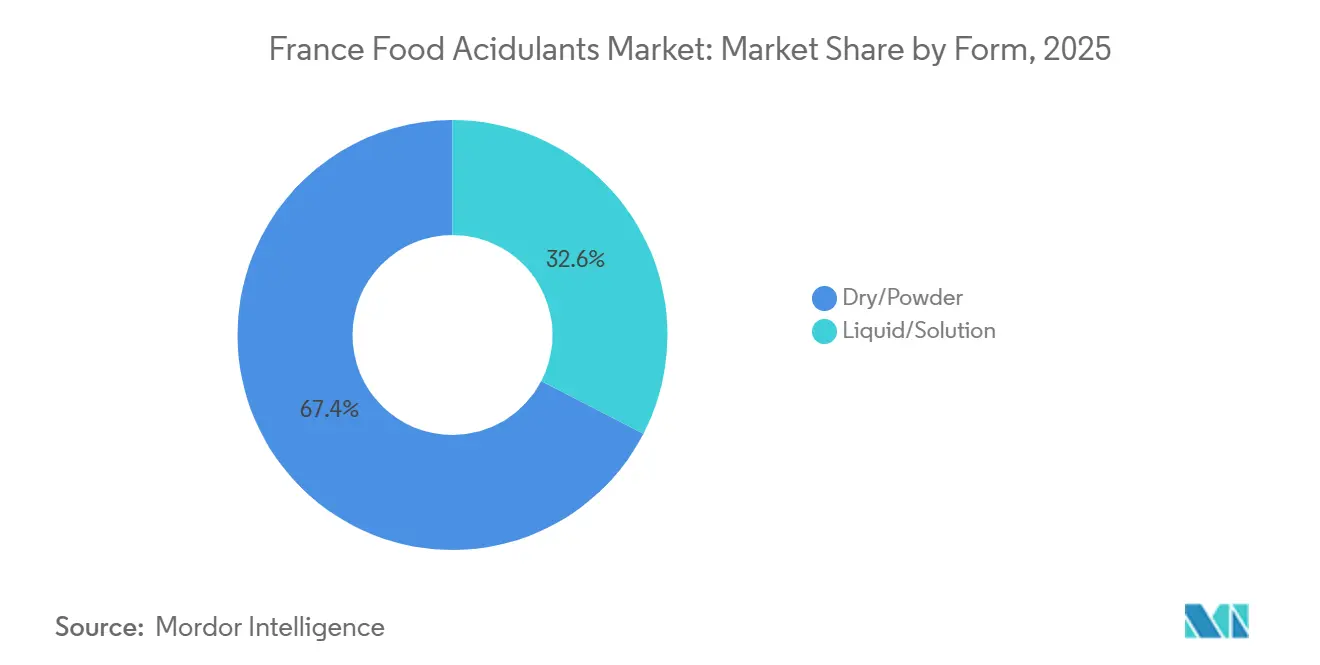
- Par forme, les produits secs et en poudre détenaient une part de 67,40 % en 2025, tandis que les produits liquides et en solution devraient croître à un TCAC de 6,15 % jusqu'en 2031.
- Par application, les boissons représentaient une part de 36,24 % en 2025, tandis que la boulangerie et la confiserie devraient croître à un TCAC de 6,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des acidulants alimentaires en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients naturels et biosourcés | +0.8% | À l'échelle nationale, concentrée dans les corridors de transformation alimentaire du Grand Est et de la Normandie | Moyen terme (2 à 4 ans) |
| Expansion des applications en boulangerie et confiserie | +0.6% | À l'échelle nationale, avec des gains précoces en Île-de-France, en Auvergne-Rhône-Alpes et en Nouvelle-Aquitaine | Court terme (≤ 2 ans) |
| Demande croissante de formulations alimentaires à étiquette propre | +0.5% | À l'échelle nationale, avec la plus forte pertinence dans les marchés urbains orientés vers la distribution et les reformulations de marques grand public | Court terme (≤ 2 ans) |
| Attention croissante portée à la sécurité alimentaire et à la gestion de la durée de conservation | +0.4% | À l'échelle nationale, avec une pertinence pour les marchés d'exportation vers l'UE desservis par les transformateurs français | Moyen terme (2 à 4 ans) |
| Utilisation croissante des acidulants dans les sauces, vinaigrettes et condiments | +0.3% | À l'échelle nationale, avec une pertinence pour la restauration hors domicile et les clusters de fabrication de sauces sous marque de distributeur | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la fermentation et la production d'acidulants | +0.3% | À l'échelle nationale, portée par les investissements dans les bioraffineries du Grand Est et les programmes de recherche de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients naturels et biosourcés
Les transformateurs alimentaires français révisent leurs cahiers des charges en matière d'ingrédients afin de réduire l'utilisation d'intrants d'origine pétrochimique. Ce changement soutient la demande d'acidulants biosourcés certifiés avec des informations d'origine claires. AFYREN a confirmé la production industrielle continue à sa bioraffinerie NEOXY de Carling-Saint-Avold en juin 2025. La société a annoncé plusieurs centaines de tonnes de production d'acides organiques biosourcés et plus de 165 millions EUR de chiffre d'affaires client pluriannuel engagé dans les applications alimentaires, cosmétiques et pharmaceutiques. L'achèvement du projet AFTERBIOCHEM en avril 2025 a également établi un point de référence pour la production nationale à partir de sous-produits agricoles. Le marché des acidulants alimentaires en France bénéficie lorsque les grands acheteurs concluent des contrats à plus long terme pour des matières biosourcées plutôt que de s'appuyer uniquement sur des achats au comptant.
Expansion des applications en boulangerie et confiserie
Les acidulants jouent un rôle essentiel dans les produits de boulangerie en soutenant le contrôle de la levée, en améliorant le conditionnement des pâtes, en équilibrant les profils aromatiques et en contribuant à la gestion de la durée de conservation. Le secteur de la boulangerie en France a généré plus de 17,2 milliards EUR de chiffre d'affaires en 2025 et a enregistré une croissance de 5,85 % sur une base annuelle glissante, reflétant une demande soutenue dans les formats de boulangerie industrielle et artisanale. Les grandes installations de boulangerie industrielle adoptent de plus en plus des systèmes d'acide lactique liquide, car ces systèmes s'intègrent efficacement aux lignes de production automatisées et permettent un dosage plus régulier lors des productions à haut volume. En revanche, les boulangeries et confiseries indépendantes continuent de privilégier l'acide citrique en poudre, car il offre un stockage pratique, une manipulation simple et un dosage manuel précis. Cette variation des préférences d'achat selon les segments de clientèle constitue un avantage pour les fournisseurs capables de proposer des produits acidulants liquides et secs dans le cadre d'une relation commerciale unique.
Demande croissante de formulations alimentaires à étiquette propre
Les entreprises alimentaires françaises recherchent des listes d'ingrédients que les consommateurs peuvent comprendre sans explications techniques. L'acide acétique d'origine fermentaire peut remplacer certains systèmes d'acétate synthétique dans les produits de charcuterie. L'acide citrique produit par fermentation s'inscrit également dans les reformulations de boissons haut de gamme où les producteurs souhaitent une déclaration d'ingrédient familière. NATCOL définit les critères utilisés pour les ingrédients colorants alimentaires d'origine naturelle, ce qui reflète l'importance plus large de la voie de transformation et de l'origine des ingrédients dans les discussions sur l'étiquetage. Les clients de la distribution et les grandes marques alimentaires accordent davantage d'attention à la traçabilité et aux ingrédients reconnaissables. Le marché des acidulants alimentaires en France enregistre donc une demande croissante pour des produits offrant à la fois des performances d'acidulation et une documentation sur les matières sources.
Attention croissante portée à la sécurité alimentaire et à la gestion de la durée de conservation
Les acidulants sont utilisés dans les stratégies de conservation des aliments ambiants et réfrigérés car ils contribuent à contrôler le pH. Les transformateurs alimentaires les utilisent tout en réduisant l'intensité du traitement thermique afin de préserver les qualités sensorielles et nutritionnelles. L'EFSA continue d'évaluer les additifs alimentaires autorisés avant 2009, ce qui accroît la valeur des ingrédients bien documentés disposant d'informations de sécurité établies[2]. L'acide citrique et l'acide lactique bénéficient d'une documentation de sécurité étendue et d'usages alimentaires établis. Des recherches publiées en 2025 ont montré que la réduction du pH combinée au traitement haute pression peut contribuer à la sécurité microbiologique dans la production fromagère. Cet environnement opérationnel favorise les fournisseurs capables de fournir des spécifications stables, des dossiers techniques et des contrôles qualité fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les additifs alimentaires et exigences de conformité | -0.5% | À l'échelle nationale, l'harmonisation européenne s'appliquant aux fabricants alimentaires français | Moyen terme (2 à 4 ans) |
| Concurrence des régulateurs d'acidité alternatifs et des méthodes de conservation | -0.4% | À l'échelle nationale, avec la plus grande pertinence dans les segments laitiers haut de gamme, végétaux et certifiés biologiques | Moyen terme (2 à 4 ans) |
| Dépendance aux acidulants importés et perturbations de la chaîne d'approvisionnement | -0.3% | À l'échelle nationale, avec une exposition accrue dans l'approvisionnement en acide citrique et en acide phosphorique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières et des intrants | -0.3% | À l'échelle nationale, avec une exposition aux intrants betterave sucrière et maïs concentrée dans le Grand Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les additifs alimentaires et exigences de conformité
Les réglementations européennes sur les additifs alimentaires exigent une autorisation préalable et établissent des conditions d'utilisation spécifiques pour chaque additif approuvé, notamment les catégories alimentaires dans lesquelles l'additif peut être utilisé et les limites d'utilisation applicables. En France, la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) applique ces exigences européennes. Les fournisseurs doivent donc maintenir une documentation solide couvrant les spécifications des produits, les évaluations de sécurité, les critères de pureté, les applications prévues et la conformité aux catégories alimentaires autorisées. L'EFSA a mis à jour ses orientations sur les demandes d'additifs alimentaires en janvier 2026, soulignant davantage la nécessité de dossiers techniques et de sécurité complets et scientifiquement étayés. Le processus de demande mis à jour peut accroître les exigences réglementaires et documentaires pour les fournisseurs cherchant à obtenir l'approbation de nouveaux types d'acides ou de mélanges d'acidulants modifiés. Les petits fournisseurs, en particulier, peuvent rencontrer des difficultés à financer les études techniques, les évaluations de sécurité et les soumissions réglementaires nécessaires pour soutenir de tels produits.
Concurrence des régulateurs d'acidité alternatifs et des méthodes de conservation
Le traitement haute pression, les champs électriques pulsés et les cultures microbiennes protectrices peuvent réduire le besoin d'acidulants conventionnels dans certains produits. Ces approches sont les plus pertinentes pour les aliments réfrigérés haut de gamme où les propriétaires de marques recherchent des produits sans certaines déclarations d'additifs. Une revue scientifique de 2025 a rapporté que le traitement haute pression, les extraits végétaux et les cultures protectrices peuvent contribuer à la sécurité microbiologique dans la fabrication fromagère[3]. Les coûts des équipements limitent l'adoption immédiate chez les petits producteurs et les producteurs artisanaux. Les marques de produits laitiers végétaux et d'aliments biologiques sont plus susceptibles de tester ces systèmes car le positionnement à étiquette propre est au cœur de leur proposition de valeur. Le marché des acidulants alimentaires en France pourrait perdre de la demande dans certaines applications haut de gamme lorsque ces technologies remplacent les régulateurs d'acidité plutôt que de les compléter.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'acide citrique en tête, l'acide acétique affichant la croissance la plus rapide
L'acide citrique détenait 36,58 % de la part du marché des acidulants alimentaires en France par type de produit en 2025. Il reste largement utilisé dans les boissons non alcoolisées, les glaçages de confiserie, les confitures, les sauces transformées et les produits laitiers. Son rôle à la fois d'arôme et d'agent chélatant soutient cette position de leader. L'acide citrique bénéficie également d'une utilisation de longue date dans des recettes où les fabricants apprécient une acidité prévisible et une large familiarité réglementaire. L'acide phosphorique reste pertinent pour les boissons de type cola, bien que la pression de reformulation affecte certaines applications de boissons. L'acide lactique gagne en pertinence dans les analogues laitiers végétaux, tandis que l'acide tartrique et le glucono-delta-lactone continuent de servir des applications spécialisées.
L'acide acétique devrait croître à un TCAC de 5,55 % de 2026 à 2031. Son utilisation dans l'acidulation à base de vinaigre convient aux produits de charcuterie, aux sauces prêtes à l'emploi et à certains formats de boissons fonctionnelles. Les consommateurs français sont familiers avec le vinaigre, ce qui confère à l'acide acétique un rôle reconnaissable sur les étiquettes d'ingrédients. Cette familiarité aide les fabricants à reformuler leurs produits sans perdre leur profil d'acidité attendu. ICL Group a annoncé un accord d'acquisition de Bartek Ingredients en décembre 2025, intégrant des capacités en acides malique et fumarique dans son portefeuille d'ingrédients spécialisés. Cette transaction reflète l'intérêt continu pour les acides organiques de spécialité utilisés par les producteurs de boulangerie, de confiserie et de boissons.



Par source : les acides biosourcés deviennent la voie d'approvisionnement privilégiée
Les acides biosourcés et issus de la fermentation représentaient 56,48 % de la taille du marché des acidulants alimentaires en France par source en 2025. La même catégorie de source devrait progresser à un TCAC de 5,82 % jusqu'en 2031. Les fabricants alimentaires recherchent des matières avec des matières premières traçables, une moindre dépendance aux filières pétrochimiques et une documentation d'appui claire. AFYREN a annoncé plus de 165 millions EUR de chiffre d'affaires client engagé lié à sa plateforme d'acides organiques biosourcés. Cela conforte l'idée que les acheteurs établis passent des commandes à plus long terme pour un approvisionnement issu de la fermentation. L'expansion du segment est également soutenue par l'intérêt français et européen pour les projets de bioéconomie industrielle.
Les acides synthétisés chimiquement continuent de servir les applications en vrac où le prix et la disponibilité régulière sont les principales considérations d'achat. Ces produits restent importants là où les fabricants utilisent des recettes établies à haut volume. Cependant, leur position se rétrécit dans les applications qui accordent une prime à l'origine fermentaire et à la transparence. Corbion a présenté sa stratégie BRIGHT 2030 en novembre 2025, avec la conservation naturelle et la capacité de fermentation parmi ses priorités. Cela démontre que les fournisseurs établis accordent une plus grande importance aux systèmes de conservation biosourcés. Le secteur des acidulants alimentaires en France voit par conséquent une concurrence basée sur l'origine, la traçabilité et le soutien à la formulation, ainsi que sur le prix.
Par forme : les produits secs en tête, les liquides contribuant à la croissance
Les produits secs et en poudre détenaient 67,40 % du marché des acidulants alimentaires en France par forme en 2025. Leur position de leader est soutenue par la stabilité au stockage, une logistique simple et un dosage flexible. Les boulangeries indépendantes, les confiseurs et les transformateurs alimentaires de petite et moyenne taille utilisent les poudres car elles s'adaptent aux pratiques de manipulation existantes. L'acide citrique en poudre reste important pour les applications où les opérateurs ajoutent les ingrédients par lots. Ces produits peuvent également être distribués largement sans les exigences de manipulation associées aux systèmes liquides en vrac. Leur utilisation continue fournit une base de demande stable dans les sites de production alimentaire décentralisés.
Les produits liquides et en solution devraient croître à un TCAC de 6,15 % de 2026 à 2031. Les installations alimentaires industrielles utilisent des systèmes liquides avec des équipements de dosage automatisé de pH en ligne. Ces systèmes peuvent assurer une distribution précise des acides et des contrôles qualité documentés. Les formats liquides peuvent réduire les problèmes de poussière de poudre et limiter les pertes dues à une sur-acidulation. Leur croissance est concentrée dans les grands comptes de transformation capables d'investir dans des lignes de production automatisées. Le marché des acidulants alimentaires en France est donc divisé entre une demande stable en poudre chez les petits opérateurs et une croissance de valeur plus rapide dans les systèmes liquides utilisés par les producteurs industriels.

Par application : les boissons en tête, la boulangerie et la confiserie en expansion plus rapide
Les boissons représentaient une part de 36,24 % des applications en 2025. Les acides citrique et phosphorique restent importants dans les boissons gazeuses, les eaux aromatisées et les boissons fonctionnelles. Ces acides influencent l'équilibre aromatique et aident les producteurs à atteindre un profil de pH régulier. Les fabricants de boissons exigent également une qualité d'acide fiable car les lignes de production fonctionnent à haut débit. La demande est liée à des habitudes de consommation établies et à des formats de produits familiers. Le segment continue de fournir un débouché volumique de base pour les principaux acidulants alimentaires.
La boulangerie et la confiserie devraient enregistrer un TCAC de 6,57 % jusqu'en 2031, la croissance applicative la plus rapide du marché des acidulants alimentaires en France. Les acidulants soutiennent le conditionnement des pâtes, le contrôle de la levée, l'ajustement des arômes et la prolongation de la durée de conservation. Le secteur de la boulangerie en France dispose d'une large base commerciale, soutenant la demande de produits artisanaux et industriels. Les produits laitiers et les desserts glacés restent des applications importantes pour l'acide lactique, notamment dans les yaourts et les fromages à la crème végétaux. Les produits carnés et les fruits de mer utilisent des marinades à base de vinaigre pour soutenir la durée de conservation réfrigérée, tandis que les sauces et condiments suivent l'évolution plus large vers les systèmes à base d'acide acétique. La nutrition infantile et clinique reste des applications à plus faible volume nécessitant une documentation de traçabilité et de sécurité exigeante.
Analyse géographique
Le marché des acidulants alimentaires en France est en croissance, soutenu par la demande de la fabrication alimentaire dans plusieurs clusters de production régionaux. Le Grand Est est important car il combine une infrastructure de transformation de betterave sucrière avec la bioraffinerie NEOXY d'AFYREN à Carling-Saint-Avold. L'Île-de-France est un centre d'approvisionnement et de distribution, tandis qu'Auvergne-Rhône-Alpes dispose d'une présence significative dans la fabrication de produits de boulangerie et de produits laitiers. La France opère également au sein d'un réseau d'approvisionnement européen plus large pour la production d'acides organiques et la distribution d'ingrédients alimentaires. Les règles européennes sur les additifs s'appliquent à l'échelle nationale, créant un cadre réglementaire unique pour les fournisseurs desservant les fabricants français.
La demande régionale varie selon l'activité locale de transformation alimentaire. La Normandie et les Pays de la Loire génèrent une demande en acides lactique et malique via les coopératives laitières et la production de cidre. La Nouvelle-Aquitaine associe l'activité de boulangerie à la transformation liée au vin, où l'acide tartrique issu des sous-produits vinicoles peut soutenir un approvisionnement circulaire. La Provence-Alpes-Côte d'Azur utilise les acides citrique et lactique dans les sauces à base d'olive, la tapenade et les produits à base de tomate. Le marché des acidulants alimentaires en France bénéficie des fournisseurs capables de servir ces différentes applications sans nécessiter des plateformes de produits distinctes pour chaque besoin local.
Le marché des acidulants alimentaires en France reste exposé aux perturbations de l'approvisionnement international car il importe des grades d'acides importants. Les importations d'acide citrique et l'approvisionnement en acide phosphorique de qualité boisson peuvent être affectés par la disponibilité du fret et les conditions géopolitiques. La perturbation de la mer Rouge en 2024 a mis en évidence l'importance d'une planification logistique résiliente pour les acheteurs d'ingrédients alimentaires. Le projet AFTERBIOCHEM a démontré un modèle de bioraffinerie nationale pouvant soutenir une plus grande résilience de l'approvisionnement pour certains acides organiques.
Paysage concurrentiel
Concentration du Marché
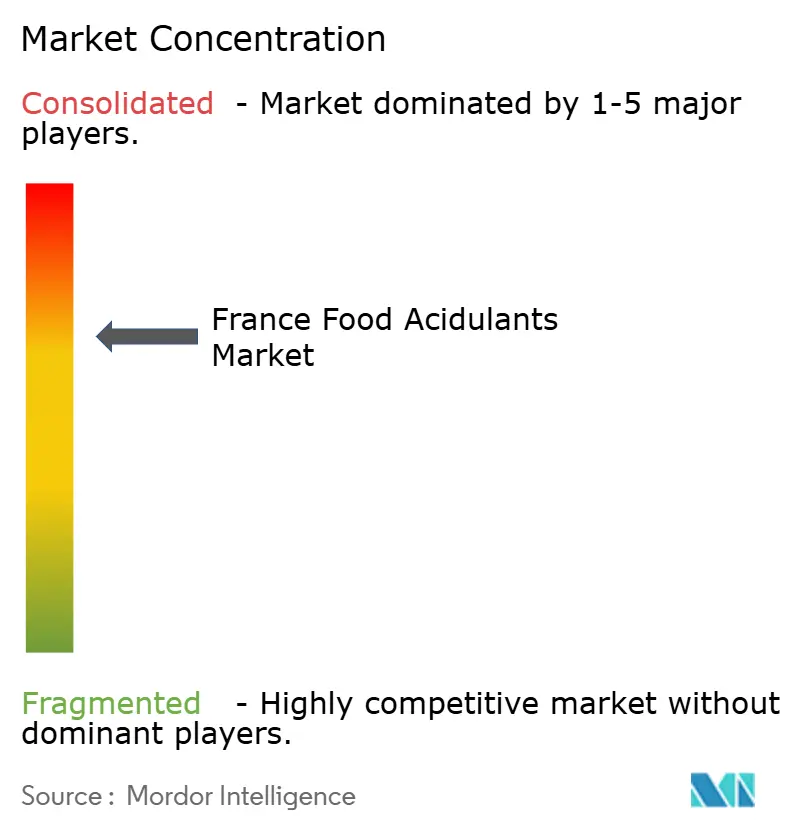
Les fournisseurs paneuropéens disposant de capacités de fermentation, d'une documentation réglementaire et de relations établies avec les clients alimentaires dominent la concurrence sur le marché français des acidulants alimentaires. Les exportateurs de produits de base et les distributeurs spécialisés se concurrencent le plus directement sur les grades d'acides standardisés. Les entreprises leaders évoluent au-delà des ventes en vrac vers des mélanges spécifiques aux applications et un soutien technique. Les fournisseurs se concurrencent également sur les dossiers de sécurité alimentaire, la traçabilité et la continuité de l'approvisionnement.
La stratégie BRIGHT 2030 de Corbion donne la priorité à la conservation naturelle et à la capacité de fermentation, témoignant de son orientation vers les systèmes d'ingrédients alimentaires biosourcés. Tate & Lyle a annoncé 30 millions USD de synergies de coûts annualisées issues de l'intégration de CP Kelco en mars 2025. L'acquisition prévue de Bartek Ingredients par ICL Group élargirait son portefeuille d'acides malique et fumarique pour les applications alimentaires. Ces mouvements montrent comment les grands fournisseurs élargissent leur gamme d'ingrédients et leur échelle de production. AFYREN offre une alternative biosourcée nationale via son site de Carling-Saint-Avold et a confirmé des engagements clients.
L'ouverture commerciale la plus forte se situe dans les mélanges conçus pour les produits de boulangerie et les sauces à étiquette propre. Les fournisseurs de produits de base peuvent ne pas offrir la personnalisation technique nécessaire pour ces applications. Les distributeurs purs peuvent également avoir une capacité limitée à proposer le développement de formulations et des garanties d'approvisionnement à long terme. Les fournisseurs chinois restent compétitifs sur les grades standardisés, tandis que certains acheteurs multinationaux français accordent davantage d'importance à l'examen de la durabilité de la chaîne d'approvisionnement. Jungbunzlauer a annoncé l'acquisition d'un site de fabrication à Thomson, Illinois, en août 2026, établissant une présence manufacturière directe aux États-Unis.
Leaders du secteur des acidulants alimentaires en France
-
Tate & Lyle PLC
-
Corbion N.V.
-
Jungbunzlauer Holding AG
-
Merck KGaA
-
Brenntag AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : la Commission européenne a lancé un réexamen intermédiaire des mesures antidumping sur l'acide citrique et le citrate trisodique dihydraté originaires de Chine. Le réexamen a fait suite à une demande de Jungbunzlauer Austria et de Citribel, représentant les producteurs européens d'acide citrique.
- Janvier 2025 : Brenntag Pharma a étendu son partenariat de distribution avec Citribel à la Turquie, Israël et l'Afrique du Sud. La collaboration existante couvrait déjà la France, l'Allemagne, l'Espagne et la région Benelux.
- Novembre 2024 : Jungbunzlauer s'est associé au laboratoire Christian Doppler de l'Université technique de Vienne pour améliorer la production d'acide citrique en sélectionnant et en affinant des souches fongiques naturellement efficaces. La recherche vise à améliorer les rendements de production et la durabilité.
Périmètre du rapport sur le marché des acidulants alimentaires en France
Le marché des acidulants alimentaires en France est segmenté par type de produit, source, forme et application. Par type de produit, le marché comprend l'acide citrique, l'acide lactique, l'acide acétique, l'acide phosphorique, l'acide malique, l'acide fumarique, l'acide succinique, l'acide tartrique et d'autres acidulants, tels que le glucono-delta-lactone (GDL) et l'acide gluconique. Par source, le marché est divisé en acidulants biosourcés ou issus de la fermentation et en acidulants synthétisés chimiquement. Par forme, le marché comprend les acidulants secs ou en poudre et les acidulants liquides ou en solution. Par application, le marché couvre les boissons, les produits laitiers et desserts glacés, la boulangerie et la confiserie, les viandes et fruits de mer, les sauces, vinaigrettes et condiments, la nutrition infantile et clinique, et les autres aliments transformés.
Par type de produit
| Acide citrique |
| Acide lactique |
| Acide acétique |
| Acide phosphorique |
| Acide malique |
| Acide fumarique |
| Acide succinique |
| Acide tartrique |
| Autres (GDL, acide gluconique, etc.) |
Par source
| Biosourcé / Issu de la fermentation |
| Synthèse chimique |
Par forme
| Sec/Poudre |
| Liquide/Solution |
Par application
| Boissons |
| Produits laitiers et desserts glacés |
| Boulangerie et confiserie |
| Viandes et fruits de mer |
| Sauces, vinaigrettes et condiments |
| Nutrition infantile et clinique |
| Autres aliments transformés |
| Par type de produit | Acide citrique |
| Acide lactique | |
| Acide acétique | |
| Acide phosphorique | |
| Acide malique | |
| Acide fumarique | |
| Acide succinique | |
| Acide tartrique | |
| Autres (GDL, acide gluconique, etc.) | |
| Par source | Biosourcé / Issu de la fermentation |
| Synthèse chimique | |
| Par forme | Sec/Poudre |
| Liquide/Solution | |
| Par application | Boissons |
| Produits laitiers et desserts glacés | |
| Boulangerie et confiserie | |
| Viandes et fruits de mer | |
| Sauces, vinaigrettes et condiments | |
| Nutrition infantile et clinique | |
| Autres aliments transformés |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des acidulants alimentaires en France d'ici 2031 ?
Le marché des acidulants alimentaires en France devrait atteindre 171,71 millions USD d'ici 2031, contre 142,36 millions USD en 2026, avec un TCAC de 3,82 %.
Quel type de produit domine la demande d'acidulants alimentaires en France ?
L'acide citrique est en tête par type de produit avec une part de 36,58 % en 2025, soutenu par son utilisation dans les boissons, la confiserie, les sauces et les produits laitiers.
Quelle catégorie de source connaît la croissance la plus rapide en France ?
Les acides biosourcés et issus de la fermentation devraient croître à un TCAC de 5,82 % jusqu'en 2031 et détenaient une part de 56,48 % en 2025.
Pourquoi les produits acidulants liquides croissent-ils plus vite que les poudres ?
Les produits liquides et en solution devraient croître à un TCAC de 6,15 % car les installations industrielles les utilisent dans des systèmes automatisés de dosage de pH en ligne.