
Taille et Part du Marché de la Bière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
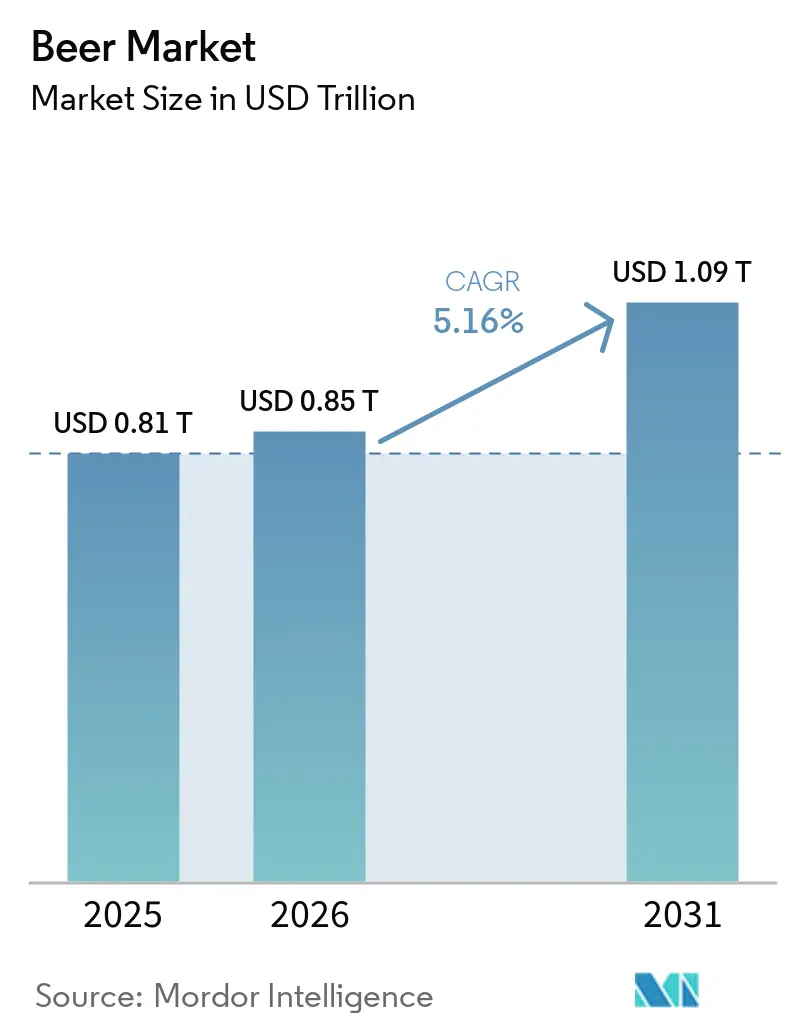
| Taille du Marché (2026) | 0.85 Trillions de dollars américains |
| Taille du Marché (2031) | 1.09 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.16 % |
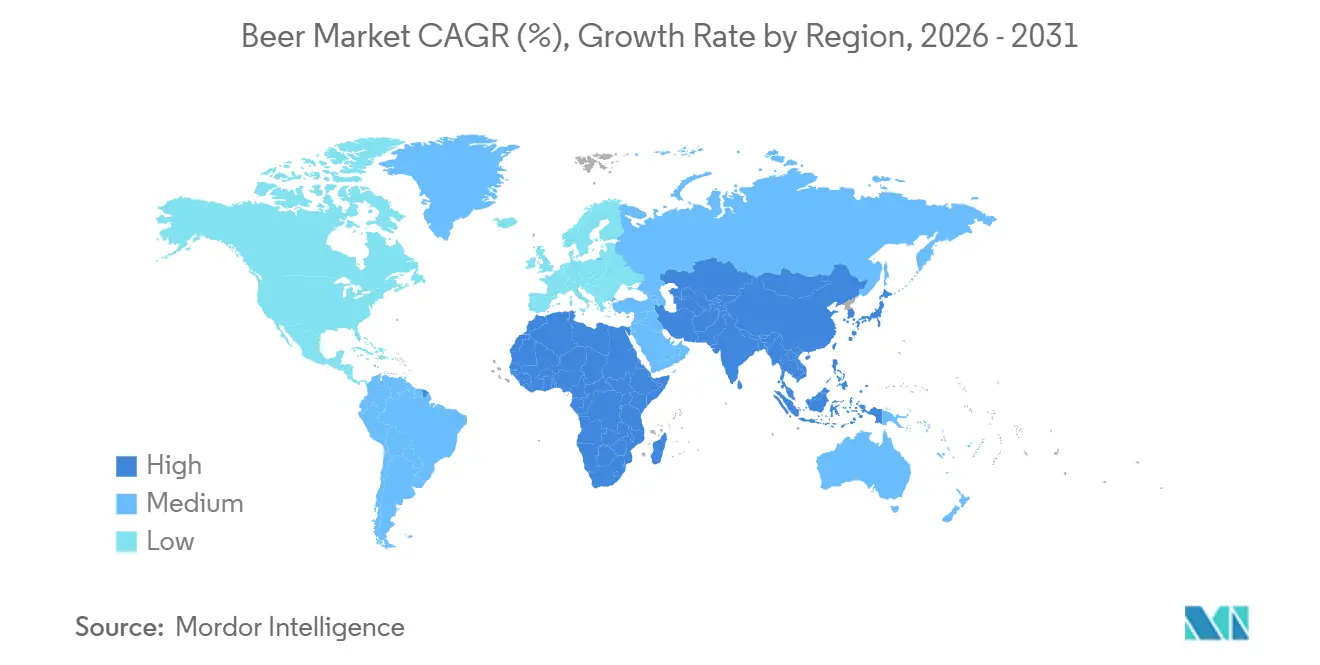
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
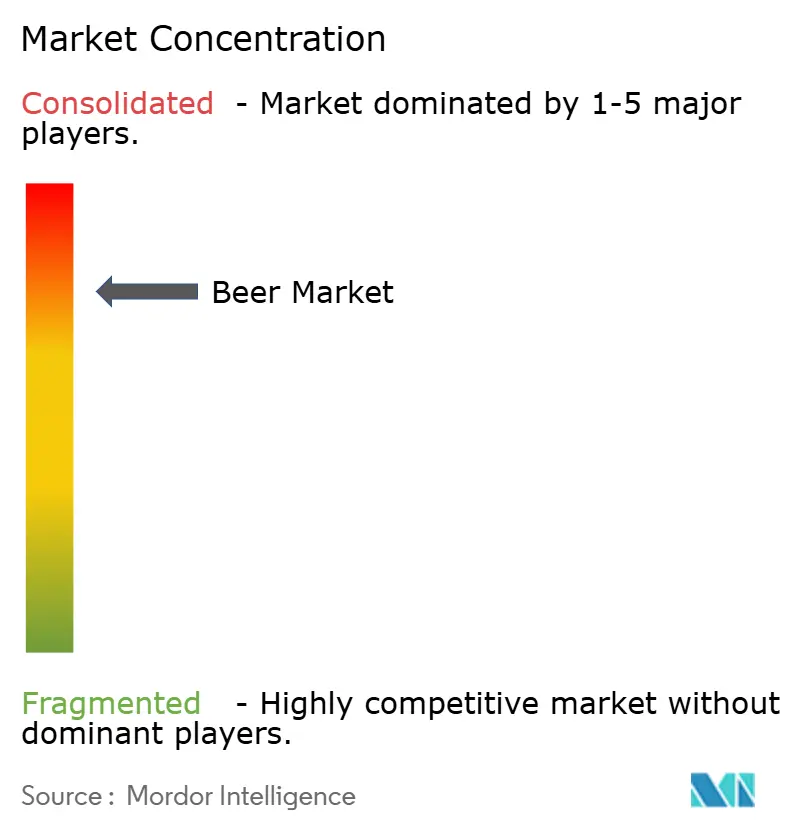
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Bière par Mordor Intelligence
La taille du marché de la bière était évaluée à 0,81 billion USD en 2025 et devrait croître de 0,85 billion USD en 2026 pour atteindre 1,09 billion USD d'ici 2031, reflétant un TCAC de 5,16 % sur la période de prévision. La croissance du marché est soutenue par la premiumisation, la diversification des portefeuilles vers des variantes sans alcool et à faible teneur en alcool, ainsi que l'expansion géographique en Asie-Pacifique et dans certains marchés africains. Les grands brasseurs multinationaux renforcent leurs marges grâce aux circuits de vente directe aux détaillants, à l'automatisation avancée et aux initiatives d'agriculture régénérative, malgré les pressions sur les coûts des matières premières. Les bières sans alcool, les styles artisanaux et les lagers premium continuent d'attirer les jeunes consommateurs qui modèrent leur consommation d'alcool tout en restant disposés à payer pour une qualité perçue. Les investissements axés sur la durabilité, notamment l'adoption des énergies renouvelables, le verre consigné et les canettes en aluminium à teneur plus élevée en matériaux recyclés, renforcent le positionnement des marques auprès des consommateurs soucieux de l'environnement et des investisseurs institutionnels, consolidant ainsi davantage le secteur mondial de la bière.
Principaux Enseignements du Rapport
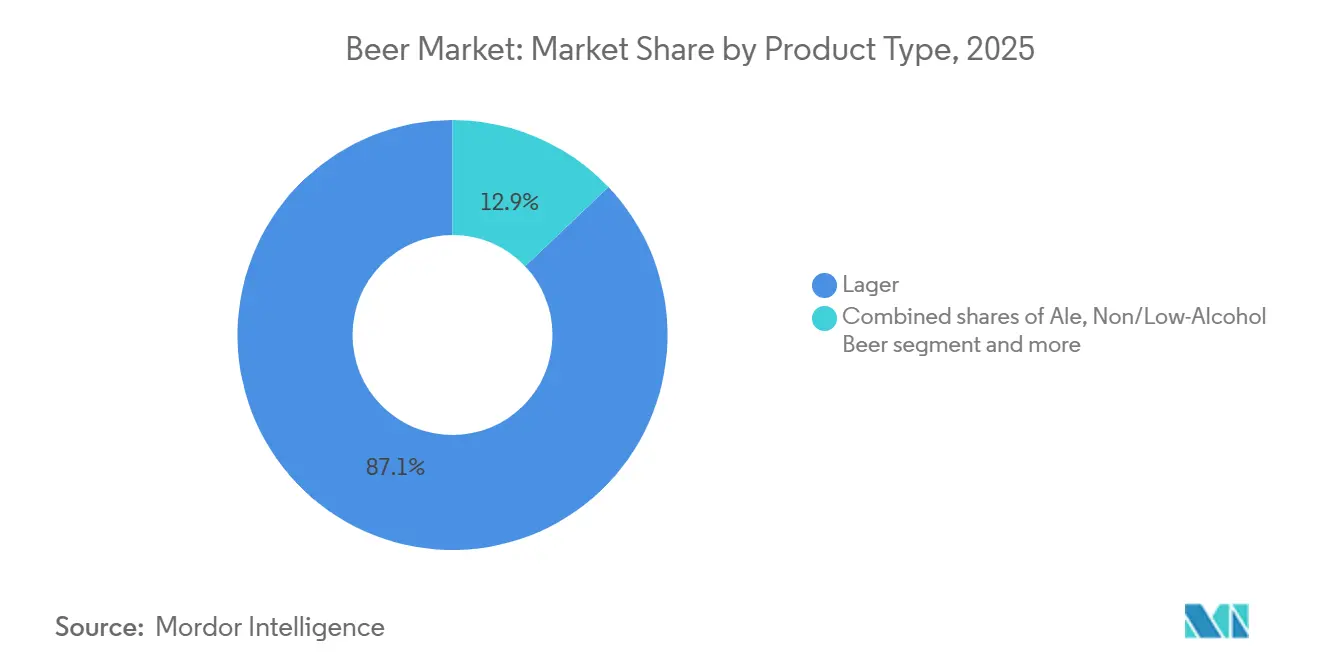
- Par type de produit, la lager a dominé avec 87,09 % de la part du marché de la bière en 2025 ; la bière sans/à faible teneur en alcool devrait progresser à un TCAC de 5,30 % d'ici 2031 sur le marché de la bière.
- Par catégorie, le segment standard détenait 79,32 % du marché de la bière en 2025, tandis que le volume de bière premium est en passe d'afficher un TCAC de 5,45 % jusqu'en 2031.
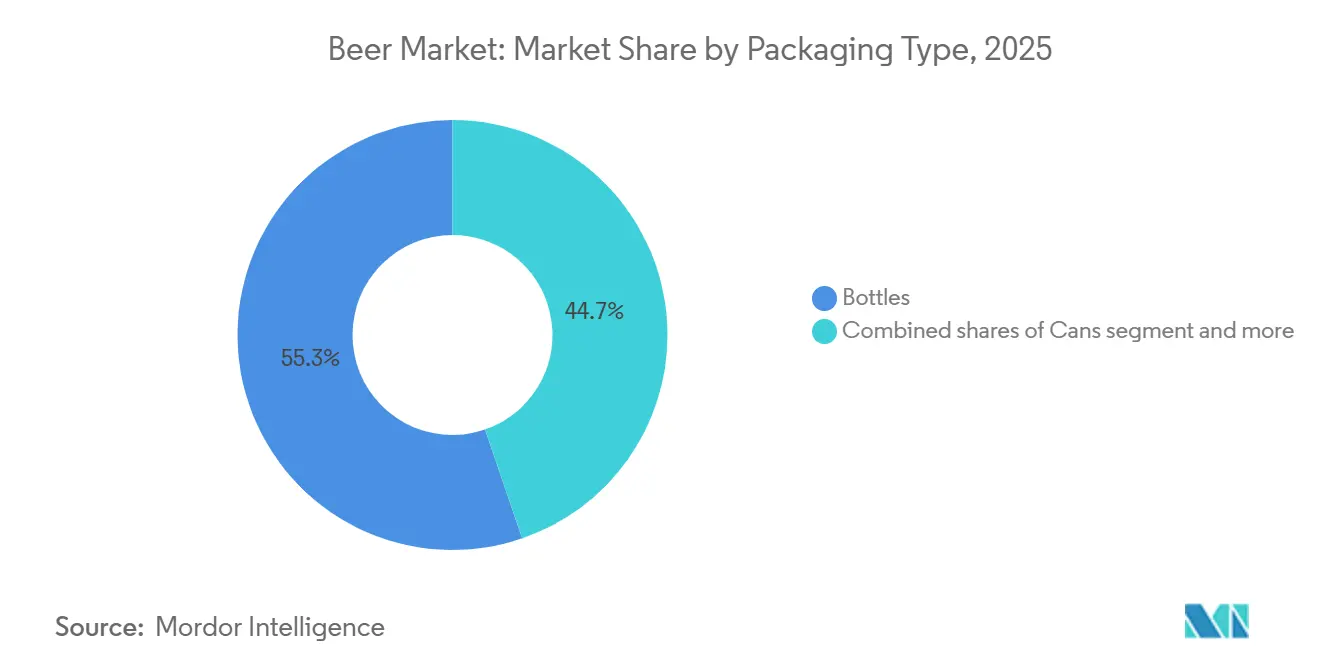
- Par type d'emballage, les bouteilles représentaient 55,26 % du marché en 2025 ; les canettes affichent le TCAC le plus rapide à 5,60 % grâce à la durabilité et à la commodité.
- Par canal de distribution, les établissements on-trade ont capté 57,45 % des revenus en 2025 ; le circuit off-trade croît à un TCAC de 5,71 % à mesure que les occasions de consommation à domicile augmentent.
- Par géographie, l'Asie-Pacifique représente 30,12 % des revenus mondiaux en 2025 et demeure la région à la croissance la plus rapide avec un TCAC de 5,40 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Nombre Croissant de Brasseries Entraînant une Forte Prévalence de la Bière Artisanale | +0.8% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| L'Essor du Tourisme et de l'Hôtellerie Génère une Croissance Positive | +0.60% | Pôles touristiques d'Europe, du Moyen-Orient et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation Produit en Termes d'Ingrédients et de Teneur en Alcool | +0.90% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Les Consommateurs Soucieux de leur Santé Accélèrent la Demande de Bière Sans Gluten | +0.40% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Intérêt Croissant pour une Production de Bière Durable et Éthique | +0.70% | Mondial, avec un leadership de l'Europe et de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Évolution Technologique du Secteur Brassicole | +1.0% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Nombre Croissant de Brasseries Entraînant une Forte Prévalence de la Bière Artisanale
La croissance rapide des microbrasseries continue de remodeler la dynamique du marché, intensifiant la concurrence pour l'espace en rayon et incitant les acteurs établis à poursuivre des consolidations. Aux États-Unis, plus de 9 922 microbrasseries étaient en activité en 2025[1]. Les grands acteurs acquièrent de plus en plus des marques artisanales régionales à succès et investissent dans des pipelines d'innovation qui reproduisent l'authenticité locale tout en bénéficiant d'économies d'échelle opérationnelles. Par exemple, l'acquisition de Britvic par Carlsberg pour 3,3 milliards GBP en janvier 2025 a renforcé son exposition aux mixeurs premium et aux catégories de boissons alignées sur l'artisanat. Dans la région Asie-Pacifique, notamment en Inde, l'écosystème de la bière artisanale continue de bénéficier de l'urbanisation et de l'évolution des modes de vie des consommateurs. Les chaînes de taprooms soutenues par B9 Beverages ont gagné du terrain auprès des jeunes professionnels dans les zones métropolitaines, générant une croissance des revenus à deux chiffres au cours de l'exercice fiscal 2025. Cette expansion reflète une demande soutenue pour une consommation de bière localisée et expérientielle. Elle renforce le rôle des formats artisanaux et premium dans la diversification du marché de la bière artisanale, qui a traditionnellement été en concurrence avec les lagers produites en masse.
L'Essor du Tourisme et de l'Hôtellerie Génère une Croissance Positive
La reprise des secteurs du tourisme et de l'hôtellerie stimule la croissance du marché de la bière, principalement dans le segment on-trade. En Asie, des marchés tels que Hong Kong, Singapour, la Thaïlande et le Vietnam affichent une forte consommation d'alcool en circuit on-trade, portée par une vie nocturne animée, des cultures gastronomiques et des flux touristiques internationaux. Les événements de grande envergure, notamment les festivals de bière, les spectacles vivants et les célébrations culturelles, amplifient davantage la consommation de bière en augmentant la fréquentation et en élargissant les points de distribution. Ces cadres expérientiels soutiennent la tarification premium et la découverte des marques, renforçant la position de la bière dans les occasions de consommation liées aux loisirs. Parallèlement, le tourisme brassicole est devenu un levier de croissance significatif pour les marchés régionaux, les consommateurs recherchant de plus en plus des expériences immersives à travers des visites de brasseries artisanales, des visites de sites de production et des événements organisés par le secteur. Par exemple, les brasseries en Belgique attirent d'importants volumes de visiteurs grâce à des visites guidées et à des événements phares tels que le Belgian Beer Weekend, soulignant le rôle du tourisme brassicole dans la valorisation du marché et le soutien à la croissance à long terme du secteur.
Innovation Produit en Termes d'Ingrédients et de Teneur en Alcool
Les producteurs de bière continuent d'élargir le marché grâce à des technologies de brassage avancées et à l'innovation en matière d'ingrédients, répondant ainsi à l'évolution des préférences des consommateurs en matière de modération, de diversité des saveurs et de durabilité. L'adoption de souches de levures à faible teneur en alcool, de plantes fonctionnelles et de composés houblonnés issus de la fermentation de précision permet aux brasseurs d'élargir leurs portefeuilles de saveurs tout en réduisant leur dépendance aux matières premières traditionnelles. Une étude publiée en 2025 dans Nature Communications a identifié de nouvelles souches de levures capables de produire des bières à 2–3 % d'ABV tout en maintenant une sensation en bouche bien corsée, permettant aux brasseurs de répondre aux occasions de consommation axées sur la modération sans sacrifier la qualité sensorielle[2]. Ces innovations permettent aux fabricants de proposer des profils sensoriels complexes avec une teneur en alcool réduite, répondant à la demande des consommateurs pour une consommation équilibrée sans compromettre le goût. En 2024, Carlsberg a mené un brassage à l'échelle pilote en utilisant des techniques de fermentation de précision qui ont réduit la consommation d'eau d'environ 30 % et abaissé les besoins en terres de 50 % par rapport à la culture traditionnelle du houblon. Ces innovations de procédé allient efficacité environnementale et cohérence des saveurs, renforçant l'importance stratégique des intrants de brassage durables. Collectivement, ces avancées renforcent la différenciation des produits, l'alignement sur la durabilité et la croissance à long terme au sein du marché mondial de la bière.
Les Consommateurs Soucieux de leur Santé Accélèrent la Demande de Bière Sans Gluten
Les produits de bière sans gluten connaissent une croissance régulière, soutenue par une sensibilisation croissante des consommateurs à la santé, une adhésion accrue aux régimes alimentaires spécialisés et la prévalence et le diagnostic croissants de la maladie cœliaque. Le renforcement du dépistage médical et des campagnes de sensibilisation du public a contribué à des taux d'incidence déclarés plus élevés, renforçant la demande d'alternatives de bière certifiées sans gluten et à teneur réduite en gluten. En réponse, les brasseries multinationales et artisanales élargissent leurs portefeuilles de produits pour répondre à des exigences diététiques spécifiques, notamment des formulations de bière sans gluten, à faible teneur en calories et à faible teneur en glucides. Ces offres s'adressent aux consommateurs suivant des régimes cétogènes, paléo et autres régimes restrictifs, élargissant les occasions de consommation de bière au-delà des segments traditionnels. L'engagement des consommateurs et la visibilité de la catégorie sont encore renforcés par les festivals de bière et les événements de marketing expérientiel qui mettent en avant les options sans gluten. Ces plateformes jouent un double rôle en sensibilisant à l'intolérance au gluten et à la maladie cœliaque, tout en éduquant les consommateurs sur la formulation des produits et les normes de certification. L'interaction directe avec les consommateurs lors de ces événements permet aux brasseurs d'instaurer la confiance, de recueillir des retours et d'accélérer les essais parmi les nouveaux acheteurs. Par exemple, en mai 2025, Lakefront a organisé une célébration printanière en plein air mettant en vedette ses bières New Grist certifiées sans gluten et des bières spéciales en fût sans gluten, complétées par une sélection de food trucks et de vendeurs exclusivement sans gluten.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Gouvernementales Strictes | -0.60% | Mondial, avec un impact significatif en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Tendances de Consommation Axées sur la Santé Limitant la Demande de Bière | -0.30% | Mondial, notamment en Europe et en Amérique du Nord où les tendances bien-être sont les plus fortes | Long terme (≥ 4 ans) |
| L'Inflation des Coûts des Matières Premières et les Défis de la Chaîne d'Approvisionnement Impactent la Production de Bière | -0.90% | Mondial, avec une intensité variable selon les régions | Moyen terme (2 à 4 ans) |
| Contraintes Religieuses et Culturelles Affectant la Croissance du Marché de la Bière | -0.40% | Moyen-Orient, Afrique du Nord, certaines parties de l'Asie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Gouvernementales Strictes
Les réglementations gouvernementales continuent d'exercer une influence significative sur le marché de la bière à travers des réformes fiscales, des restrictions en matière de marketing et des mandats d'étiquetage élargis, augmentant la complexité de la conformité pour les brasseurs et freinant la croissance des volumes dans les régions fortement réglementées. Les modifications des structures de droits d'accise affectent directement les prix, les habitudes de consommation et la viabilité du circuit on-trade. Par exemple, le Royaume-Uni est passé à un système de droits d'accise lié au degré d'alcool volumique (ABV) en août 2023, ce qui a contribué à une baisse de 4 % des volumes de bière en circuit on-trade en 2024[3]. Les efforts d'harmonisation réglementaire au niveau régional augmentent encore les coûts opérationnels pour les fabricants de bière. En vertu d'une directive de l'Union Européenne publiée en décembre 2023, les boissons alcoolisées vendues au sein du bloc doivent afficher la liste des ingrédients et les informations caloriques d'ici 2026[4]. La conformité à ces exigences devrait générer entre 50 et 100 millions EUR de coûts cumulés liés à la refonte des étiquettes, aux dépréciations de stocks et aux ajustements de la chaîne d'approvisionnement pour les producteurs opérant sur plusieurs marchés de l'UE. En conséquence, l'évolution des cadres réglementaires dans les différentes régions façonne les décisions stratégiques des brasseurs, influençant les prix, la distribution et les priorités d'investissement tout en modérant l'expansion globale du marché de la bière.
Inflation des Coûts des Matières Premières et Défis de la Chaîne d'Approvisionnement
Les contraintes d'approvisionnement liées au climat et la volatilité des coûts des intrants continuent d'exercer une pression sur la rentabilité des brasseurs et la planification opérationnelle. En 2024, les conditions de sécheresse dans les principales régions productrices d'orge en France et en Allemagne ont perturbé les rendements des récoltes, entraînant une hausse des prix au comptant et obligeant les brasseurs à puiser dans leurs stocks existants pour maintenir la continuité de la production. L'inflation des emballages a encore aggravé les défis en matière de coûts. La hausse des prix de l'aluminium a accéléré les reconceptions d'emballages axées sur l'efficacité, incitant les brasseurs à collaborer avec des fournisseurs tels que Ball Corporation sur des programmes d'allègement des canettes. La pénurie d'eau est apparue comme un risque structurel supplémentaire, en particulier dans les marchés soumis au stress hydrique. En Afrique du Sud, les brasseries ont mis en place des systèmes de recyclage de l'eau en circuit fermé pour réduire la consommation à environ 2,5 hectolitres d'eau par hectolitre de bière produit, alignant leurs opérations sur les normes d'étalonnage de classe mondiale. Ainsi, ces pressions environnementales et sur les coûts des intrants mettent en évidence l'interdépendance croissante entre la résilience climatique, l'efficacité opérationnelle et la préservation des marges au sein du marché mondial de la bière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Lager Domine, la Bière Sans/À Faible Teneur en Alcool s'AccélèreLa bière lager continue de dominer le marché mondial de la bière, représentant 87,09 % du chiffre d'affaires total en 2025, soulignant sa position de marché de masse bien ancrée, notamment en Asie-Pacifique et en Amérique latine. La performance du segment reste soutenue par de vastes réseaux de distribution, une forte notoriété des marques et une pertinence culturelle lors des occasions sociales, des événements en direct et des sports télévisés. La premiumisation et la diversification portée par le segment artisanal continuent de remodeler les habitudes de dépenses des consommateurs. Bien que les lagers traditionnelles conservent leur importance culturelle, les lagers artisanales premium et les ales houblonnées captent les dépenses discrétionnaires des millennials urbains et des consommateurs de la génération Z.
En revanche, le segment de la bière sans alcool et à faible teneur en alcool représente la catégorie de produits à la croissance la plus rapide et devrait se développer à un TCAC de 5,30 %. La croissance est portée par les jeunes cohortes de consommateurs qui équilibrent de plus en plus l'engagement social avec des considérations de santé et de bien-être. La contribution en valeur de la bière sans alcool est particulièrement prononcée dans les marchés développés, le segment de la bière sans alcool en Europe occidentale étant soutenu par des initiatives de santé publique et le soutien institutionnel aux campagnes de consommation modérée.

Par Catégorie :
La Croissance du Premium Dépasse le Volume StandardLa bière standard continue de représenter la majorité de la consommation mondiale de bière, représentant 79,32 % du chiffre d'affaires total en 2025. La domination du segment est maintenue par son accessibilité financière, sa large disponibilité et les préférences bien ancrées des consommateurs, notamment dans les marchés à forte population en Asie et en Afrique, où la sensibilité aux prix reste un facteur d'achat clé. Les lagers standard continuent donc d'ancrer la stabilité des volumes au sein du marché mondial de la bière, malgré une segmentation croissante.
En revanche, le segment de la bière premium affiche une croissance accélérée en valeur et devrait se développer à un TCAC de 5,45 %, dépassant la bière standard de près d'un point de pourcentage. Cette performance reflète le comportement continu de « montée en gamme » des consommateurs, qui recherchent une meilleure qualité, une crédibilité de marque et des expériences de dégustation différenciées. L'expansion du segment premium est également soutenue par des récits de marque centrés sur le patrimoine, le savoir-faire et l'authenticité, ainsi que par des emballages en édition limitée et un alignement avec la gastronomie et les occasions d'accord mets-bières.
Par Type d'Emballage :
La Durabilité Stimule la Croissance des CanettesLes bouteilles en verre continuent de représenter le format d'emballage dominant pour la bière, représentant 55,26 % du volume mondial en 2025. Leur attrait soutenu est étroitement lié à de forts indicateurs visuels de qualité et d'authenticité, notamment dans les marchés européens et certaines parties de l'Asie où les bouteilles restent essentielles à la fois pour le positionnement premium des marques et la présentation en circuit on-trade. Par exemple, Thai Beverage a étendu son programme de bouteilles en verre consignées pour réduire l'intensité carbone et se conformer aux objectifs de durabilité en évolution. Parallèlement à ces initiatives, les brasseurs continuent de diversifier leurs solutions d'emballage à travers des fûts pour le service à la pression et des alternatives à base de carton qui remplacent les anneaux en plastique, s'alignant sur des exigences réglementaires de plus en plus strictes et des normes environnementales.
Cependant, les canettes en aluminium émergent comme le format d'emballage à la croissance la plus rapide et devraient se développer à un TCAC de 5,60 % jusqu'en 2031. La croissance est portée par les avantages des canettes en matière d'économie circulaire, notamment des taux de recyclage élevés, un poids de transport réduit et une portabilité améliorée. Les canettes offrent également des avantages de performance fonctionnelle, car leur capacité à bloquer la lumière et à limiter l'entrée d'oxygène améliore la durée de conservation des bières houblonnées et des bières sensibles aux arômes. En conséquence, le marché de la bière pour les lagers premium en canettes devrait augmenter significativement, avec des grandes marques telles que Budweiser adoptant des emballages secondaires et des étiquetages qui mettent en avant les critères de contenu recyclé pour séduire les consommateurs soucieux de la durabilité.
Par Canal de Distribution :
La Croissance du Circuit Off-Trade s'AccélèreLes établissements on-trade continuent d'occuper une position dominante sur le marché mondial de la bière, captant 57,45 % de la valeur totale du marché en 2025. Cette domination est renforcée par des stratégies de tarification expérientielle dans les bars, les festivals et les salles de spectacle, où les consommateurs font preuve d'une plus grande disposition à payer pour des bières premium, des éditions limitées et des expériences sociales immersives. Les établissements on-trade se différencient de plus en plus grâce à des menus de bières soigneusement sélectionnés et à des placements de marques premium, maintenant la croissance en valeur même si les volumes de consommation globaux se stabilisent.
À l'inverse, le circuit off-trade est positionné pour dépasser le circuit on-trade en termes de taux de croissance et devrait se développer à un TCAC de 5,71 % jusqu'en 2031. Cette dynamique est portée par une pénétration plus profonde des plateformes d'épicerie en ligne, des formats de commerce de détail axés sur la commodité et des plateformes numériques B2B opérées par les brasseurs qui améliorent l'efficacité des commandes en gros et le réapprovisionnement des stocks. Au sein de la distribution off-trade, les épiceries fines et cavistes élargissent leur part à mesure que les détaillants allouent davantage d'espace en rayon aux formats multi-packs, aux importations premium et aux options de bière sans alcool. La transformation numérique du réseau de distribution, notamment les plateformes de vente directe aux détaillants et l'optimisation de l'assortiment basée sur les données, continue de remodeler la dynamique des circuits et soutient la croissance à long terme des segments on-trade et off-trade du marché mondial de la bière.
Analyse Géographique
Marché de la Bière en Asie-Pacifique
L'Asie-Pacifique a renforcé sa position de plus grand marché régional de la bière à la croissance la plus rapide, générant 30,12 % des revenus mondiaux en 2025 et devrait progresser à un CAGR de 5,40 % jusqu'en 2031. La croissance est soutenue par une urbanisation rapide, la hausse des revenus disponibles et l'expansion continue de la classe moyenne urbaine dans les économies émergentes. L'Inde reste un moteur de croissance clé, avec des volumes de bière en hausse en 2024, soutenus par des données démographiques favorables, un meilleur accès au commerce de détail et la modernisation continue des infrastructures brassicoles nationales. Les marchés d'Asie du Sud-Est tels que le Vietnam et l'Indonésie continuent d'afficher une croissance à un chiffre intermédiaire, aidés par les investissements gouvernementaux dans les infrastructures touristiques et l'expansion de la consommation dans les établissements de restauration et d'hôtellerie dans les destinations urbaines et de villégiature.
Marché de la Bière en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord restent des marchés de la bière matures confrontés à des baisses structurelles des volumes, mais les deux régions maintiennent une croissance des revenus grâce à la premiumisation, à l'innovation et à la diversification des portefeuilles vers des offres sans alcool. En Europe, le vieillissement démographique et les initiatives de santé publique ont pesé sur les habitudes de consommation traditionnelles. La consommation de bière par habitant en Allemagne a diminué à 84,3 litres en 2023, reflétant ces tendances à long terme[5]. Les extensions premium, artisanales et sans alcool continuent d'affiner le choix des consommateurs et de stabiliser la croissance de la valeur dans l'ensemble de la région.
Marché de la Bière au Moyen-Orient et en Afrique et en Amérique du Sud
Les régions en développement, notamment l'Amérique du Sud, le Moyen-Orient et l'Afrique, présentent des trajectoires de croissance diverses, façonnées par les conditions économiques, la réglementation et les données démographiques. Au Moyen-Orient, des environnements réglementaires stricts limitent le potentiel du marché dans des pays tels que l'Arabie Saoudite, tandis que les Émirats Arabes Unis bénéficient d'un rebond porté par le tourisme qui soutient les ventes sur place de lagers premium importées. L'Afrique subsaharienne offre un potentiel de croissance à long terme, porté par une population jeune et la hausse des revenus disponibles ; cependant, l'expansion du marché reste conditionnée à des améliorations des infrastructures logistiques, des capacités d'approvisionnement local et des cadres de taxation des droits d'accise prévisibles.
Paysage réglementaire
La bière est soumise à des réglementations multicouches en matière d'alcool, de sécurité alimentaire et de commerce, qui façonnent les décisions de tarification, d'étiquetage et de mise sur le marché selon les régions. Aux États-Unis, la conformité en matière de production et de commerce relève à la fois de l'Alcohol and Tobacco Tax and Trade Bureau (TTB) pour les exigences fiscales et opérationnelles en vertu du 27 CFR Part 25, tandis que la FDA supervise l'étiquetage nutritionnel et des ingrédients, créant un modèle de conformité à double régulateur pour les brasseries et les importateurs. À la mi-2026, les seuils fédéraux de droit d'accise restent en vigueur (par exemple, 3,50 USD par baril pour les premiers 60 000 barils pour les petits brasseurs nationaux éligibles), renforçant l'avantage structurel de l'échelle et de la capacité administrative sur des marchés fortement réglementés.
En dehors des États-Unis, les gouvernements continuent de durcir les normes relatives à la définition des produits et à l'étiquetage. Le changement réglementaire se concentre de plus en plus sur les détails de conformité plutôt que sur l'accès au marché lui-même. Les NAFDAC Beer Regulations (2025) du Nigeria définissent la bière comme un produit dérivé du malt et lient les exigences d'étiquetage aux Pre-packaged Food (Labelling) Regulations 2022 du pays, y compris des mentions d'avertissement sur la consommation d'alcool, ce qui accroît la complexité d'exécution pour les portefeuilles multi-références. Les règles commerciales influencent également le coût rendu et les choix d'approvisionnement, notamment l'utilisation des WTO World Tariff Profiles (juin 2026) par les exportateurs et importateurs pour naviguer dans les structures tarifaires appliquées et la planification liée aux tarifs pour les expéditions transfrontalières de bière.
Analyse de la chaîne de valeur
La chaîne de valeur mondiale de la bière va des intrants agricoles (orge, houblon, adjuvants, eau) au maltage, au brassage et à l'emballage, puis à la distribution via les grossistes, les comptes de consommation sur place et le commerce de détail hors domicile (y compris les écosystèmes d'épicerie en ligne et de commande directe au détaillant utilisés par les grands brasseurs). L'emballage et les services publics sont devenus des leviers déterminants de coût et de niveau de service, la disponibilité et le prix des canettes en aluminium, l'approvisionnement en bouteilles en verre (y compris les consignes), et l'accès à la chaleur et à l'électricité à faible carbone déterminant de plus en plus quels formats de conditionnement peuvent être produits et placés de manière fiable sur les différents canaux.
Les récentes mesures opérationnelles montrent une évolution vers la résilience grâce à des partenariats stratégiques et à une infrastructure localisée. En Afrique du Sud, Soufflet Malt et Heineken Beverages se sont associés en mars 2025 pour une nouvelle installation de maltage de 100 millions d'EUR près de la brasserie Sedibeng de Heineken (calendrier opérationnel visé : mi-2027), renforçant l'intégration en amont et la sécurité d'approvisionnement en malt. En Inde, les nouvelles exigences de certification BIS pour les canettes en aluminium (avril 2025) ont contribué à des goulots d'étranglement dans l'approvisionnement, et United Breweries a révélé en juillet 2025 que les pénuries avaient coûté 1 à 2 points de pourcentage de croissance sur une période de six mois, soulignant que l'emballage est une contrainte et non un simple intrant de base. Parallèlement, des améliorations en matière de décarbonation et de logistique, notamment l'expansion par Carlsberg Sweden des opérations de camions électriques avec Einride et l'accord de batterie thermique de Heineken pour sa brasserie au Portugal, montrent une chaîne de valeur où les émissions, l'énergie et la performance du transport s'intègrent de plus en plus dans l'économie de production et les engagements clients.
Paysage Concurrentiel
Le marché de la bière présente une structure concurrentielle très concentrée, avec une domination des acteurs établis, principalement AB InBev, Heineken et Carlsberg, qui exercent une influence significative à travers de vastes réseaux de distribution mondiaux, des portefeuilles de marques à plusieurs niveaux allant de l'entrée de gamme au super-premium, et des écosystèmes numériques de plus en plus intégrés qui intègrent les détaillants et les grossistes dans des plateformes propriétaires de commande et de données. Ces avantages structurels permettent aux acteurs leaders de gérer les prix, d'optimiser le mix d'assortiment et de défendre leurs parts de marché dans un contexte de ralentissement de la croissance des volumes.
Malgré leur envergure, les leaders du marché continuent de faire face à des pressions concurrentielles de la part des brasseurs artisanaux et des offres à marque propre. AB InBev a déclaré un chiffre d'affaires de 59,8 milliards USD en 2024, bien que les volumes consolidés aient diminué de 1,4 %, reflétant une concurrence accrue en Amérique du Nord de la part des producteurs artisanaux et en Europe de la part des marques distributeurs des détaillants. Les brasseurs leaders exploitent également l'innovation en matière d'emballage et de systèmes de pression pour différencier leurs offres et renforcer leurs références en matière de durabilité. Parmi les exemples, on peut citer le projet pilote de gobelets en aluminium de Ball Corporation avec Molson Coors pour le recyclage en circuit fermé dans les stades sportifs et le déploiement par Heineken de fûts intelligents équipés de capteurs de fraîcheur dans les pubs européens.
Les brasseurs de taille intermédiaire et régionaux répondent à l'intensité concurrentielle par des stratégies ciblées axées sur la concentration géographique, les collaborations et la flexibilité opérationnelle. Les brasseurs asiatiques tels que Kirin et Asahi atténuent la stagnation sur leurs marchés intérieurs matures grâce à des participations croisées et des coentreprises en Asie du Sud-Est. Parallèlement, la performance environnementale, sociale et de gouvernance (ESG) façonne de plus en plus l'allocation du capital des investisseurs, favorisant les brasseurs dotés d'objectifs d'émissions fondés sur la science et d'investissements dans les énergies renouvelables. Cette tendance renforce les avantages structurels des acteurs à grande capitalisation capables de financer les transitions vers la durabilité, consolidant davantage le leadership concurrentiel au sein du marché mondial de la bière.
Leaders du Secteur de la Bière
-
Heineken N.V.
-
Anheuser-busch Inbev SA/NV
-
Carlsberg Group
-
Molson Coors Beverage Company
-
Asahi Group Holdings Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Bière
- Heineken N.V.
- Carlsberg Group
- Asahi Group Holdings Ltd
- Molson Coors Beverage Company
- Kirin Holdings Co. Ltd.
- Constellation Brands Inc.
- China Resources Snow Breweries Ltd
- Diageo Plc
- Boston Beer Company Inc.
- Tsingtao Brewery Co. Ltd.
- Anheuser-busch Inbev SA/NV
- Sapporo Holdings Ltd.
- Sierra Nevada Brewing Co.
- Beijing Yanjing Brewery Co., Ltd.
- D.G. Yuengling & Son Inc.
- Tsingtao Brewery Co. Ltd
- Thai Beverage Public Company Limited
- B9 Beverages Private Limited
- Inbrew Beverages Private Limited
- San Miguel Corporation
Opportunités de marché et perspectives d'avenir
Les espaces blancs de portefeuille continuent de s'étendre autour de la modération et de la différenciation des produits, les brasseurs leaders utilisant des plateformes sans et à faible alcool ainsi que des propositions adjacentes pour défendre leurs parts sur les marchés matures tout en ouvrant de nouvelles occasions de consommation. L'activité de marque appuie cette orientation, notamment l'expansion en décembre 2025 par Carlsberg Hong Kong de sa gamme No and Low-Alcohol (incluant Carlsberg 0.0 et d'autres options sans alcool), synchronisée avec la période des fêtes et le comportement du Dry January.
L'investissement dans la capacité opérationnelle et l'adoption technologique crée également une opportunité à court terme autour de la capacité d'emballage et de l'efficacité de mise sur le marché, en particulier lorsque les contraintes de chaîne d'approvisionnement ou les exigences de durabilité limitent l'exécution. En avril 2026, Anheuser-Busch a annoncé un investissement élargi de 600 millions d'USD répartis sur 2025 et 2026 pour la fabrication aux États-Unis, et en juin 2026, elle a ajouté une mise à niveau de plus de 20 millions d'USD axée sur les équipements de brasserie et d'emballage dans ses installations de St. Louis et d'Arnold, dans le Missouri, liées à la production de Michelob ULTRA. En Australie, Asahi Beverages a lancé en juin 2026 la construction d'un centre de distribution de 150 millions d'USD à Redbank, dans le Queensland, doté de systèmes robotisés et à haute vitesse, indiquant une poussée vers une distribution automatisée et pilotée par les données qui soutient les formats de croissance du hors domicile. Les outils numériques opérationnels passent également de la phase pilote au déploiement, Heineken ayant confirmé en février 2026 des jumeaux numériques pilotés par l'IA pour optimiser les opérations de brasserie et la logistique, renforçant une trajectoire où l'optimisation de l'énergie, de l'eau et du transport devient partie intégrante du socle concurrentiel, à côté de l'innovation en matière de marque et de conditionnement.
Recent Industry Developments in Marché de la Bière
- Juillet 2026 : Carlsberg Group a annoncé un accord capitalistique et commercial avec Sapporo Breweries visant à former une coentreprise à Singapour, Sapporo prenant une participation de 25 %. L'annonce renforce l'accès à la distribution en Asie du Sud-Est et fournit une plateforme pour une construction coordonnée des marques sur des marchés tels que Hong Kong, le Vietnam, le Cambodge et le Laos.
- Juin 2026 : Heineken a officialisé une collaboration de marque avec Heinz, en commercialisant un coffret combinant des bières Heineken avec du ketchup Heinz Tomato. Cette activation montre comment les grands brasseurs utilisent des partenariats transcatégoriels pour générer de la visibilité en magasin et une demande incrémentale dans des canaux saturés, sans modifier leurs actifs de brassage principaux.
- Janvier 2026 : United Breweries (Heineken) a lancé Kingfisher Smooth en Inde, ajoutant une nouvelle proposition de bière forte positionnée autour d'un profil de goût plus doux. Ce lancement soutient la segmentation du portefeuille sur un marché à fort volume où les familles de marques s'étendent vers des variantes différenciées pour capter les consommateurs plus jeunes en âge légal.
Marché de la Bière Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché de la bière est défini comme la valeur des ventes de bière produite commercialement, brassée, conditionnée et vendue via les circuits de distribution au détail et de consommation sur place. Le dimensionnement est établi en USD et suit les flux de revenus standard de la bière des producteurs vers le marché.
Exclusions du périmètre : les kits de brassage à domicile, le cidre, le hard seltzer et les frais de services de brassage à façon purs sont exclus des totaux du marché.
Aperçu de la Segmentation
- Par Type de Produit
- Ale
- Lager
- Bière Sans/À Faible Teneur en Alcool
- Autres Types de Bière
- Par Catégorie
- Standard
- Premium
- Par Type d'Emballage
- Bouteilles
- Canettes
- Autres
- Par Canal de Distribution
- On-Trade
- Off-Trade
- Épiceries Fines et Cavistes
- Autres Circuits Off-Trade
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats Arabes Unis
- Afrique du Sud
- Arabie Saoudite
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de l'empreinte mondiale de la bière à l'aide de signaux publics de production et d'échanges commerciaux, puis par leur alignement avec des indicateurs côté demande. Nous nous appuyons généralement sur des sources telles que FAOSTAT pour les intrants agricoles, UN Comtrade pour les échanges transfrontaliers de bière, le TTB américain pour les statistiques réglementaires et sectorielles, et Eurostat pour les données alimentaires et des boissons au niveau national.
Pour ancrer les hypothèses dans la réalité, nous examinons également les rapports annuels des brasseurs, les présentations aux investisseurs et les commentaires sur les résultats, car ceux-ci précisent souvent les actions tarifaires, l'orientation vers la premiumisation et les évolutions des circuits de distribution. Les bases de données de brevets sont utilisées de manière sélective pour signaler les changements d'emballage et de procédés de brassage susceptibles d'affecter la structure des coûts et le mix produit. Pour le contexte du marché et la vérification des événements, nous utilisons un abonnement payant axé sur les données financières des entreprises et un autre axé sur les actualités et les marchés financiers. Les sources mentionnées ici sont données à titre illustratif, et des documents publics supplémentaires ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les données primaires sont utilisées pour mettre à l'épreuve ce que les sources documentaires ne peuvent pas expliquer entièrement, notamment en ce qui concerne les échelles de prix, les marges des circuits de distribution et la manière dont la bière sans alcool est comptabilisée en pratique. Nous avons échangé avec un panel de brasseurs, de distributeurs, de partenaires d'emballage et de responsables de catégorie, suivi de discussions avec des experts régionaux pour confirmer les habitudes de consommation et évaluer les comportements de déclassement ou de montée en gamme dans les principales zones géographiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 17 % | APAC : 43 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement part d'une vue descendante du bassin de demande, où la consommation par pays, la population en âge légal de consommer de l'alcool et le mix des circuits de distribution sont utilisés pour reconstituer la valeur dans chaque marché, puis les totaux sont agrégés aux niveaux régional et mondial. Pour ancrer les résultats dans la réalité, nous les corroborons avec des approximations ascendantes sélectives, telles que des ventilations de revenus de producteurs échantillonnés, des vérifications du débit des distributeurs et une estimation du prix de vente moyen par type d'emballage (bouteilles, canettes et pression) afin d'ajuster les totaux là où des écarts apparaissent.
Les facteurs qui influencent matériellement le bassin de valeur de la bière comprennent les tendances de consommation par habitant, les évolutions de la part entre circuit on-trade et off-trade, le mix premium par rapport au courant dominant, les impacts fiscaux et douaniers qui modifient les prix en rayon, et la pénétration de la bière sans alcool dans les marchés réglementés. Lorsque les séries historiques sont irrégulières, les points manquants sont comblés à l'aide d'indicateurs proxy proches tels que les mouvements de production et d'échanges commerciaux, puis revérifiés avec les retours d'entretiens avant finalisation.
Pour les prévisions, nous nous appuyons principalement sur une analyse de scénarios soutenue par un lissage des tendances, car la demande de bière est façonnée par la pression sur les revenus, la normalisation des circuits de distribution et les évolutions du mix tirées par les prix, qui ne suivent pas une trajectoire linéaire unique. Les plages de scénarios sont resserrées après validation des hypothèses clés auprès des répondants primaires, puis le chemin de prévision final est sélectionné pour rester cohérent avec les signaux de consommation et de prix observés.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par plusieurs séries de vérifications croisées afin que les totaux finaux ne soient pas déterminés par une seule série de données. Nous comparons les valeurs modélisées avec des signaux indépendants tels que la direction de la production et des échanges commerciaux, les commentaires sur les revenus par catégorie et les indicateurs de tendances des circuits de distribution. Si un écart important apparaît, nous le réexaminons et le remontons jusqu'à l'hypothèse qui en est à l'origine.
Avant validation finale, le modèle est examiné par un autre analyste pour détecter les anomalies dans les taux de croissance, les parts par pays et le calendrier de conversion des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie les prix, les taxes ou la structure des circuits de distribution. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Estimation du Marché de la Bière par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs publiées du marché de la bière ne correspondent souvent pas parfaitement, car les entreprises peuvent comptabiliser différentes limites de produits, utiliser différents points de prix dans la chaîne de valeur et ancrer leur année de base sur un calendrier différent. Le calendrier de conversion des devises et la rapidité avec laquelle les hypothèses sont actualisées peuvent également faire varier le chiffre final en USD, même lorsque la dynamique de croissance semble similaire.
Le hard seltzer est couramment inclus dans certaines études sur les boissons alcoolisées, mais il se situe en dehors du périmètre de Mordor Intelligence pour le marché de la bière, ce qui explique en partie l'écart affiché dans le tableau. D'autres différences proviennent du fait que la valeur est comptabilisée aux prix de vente au détail ou aux revenus au niveau du producteur, et de la manière dont la bière sans alcool est traitée lorsqu'elle est intégrée dans des catégories de boissons plus larges. Dans nos vérifications, l'échelle de prix par circuit de distribution et par type d'emballage est maintenue cohérente avec les réalités nationales, ce qui permet d'éviter de gonfler les totaux dans les marchés où la part de l'on-trade est élevée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,85 billion USD (2026) | |
| Consultance Mondiale A | 898,14 milliards USD (2025) | Utilise une année de base différente et peut refléter un cadrage plus large des boissons alcoolisées dans certains pays, avec une valeur plus proche des prix de vente au détail que des revenus départ usine, ce qui peut gonfler les totaux dans les marchés où la part de l'on-trade est élevée. |
| Groupe de Recherche Sectorielle B | 882,80 milliards USD (2025) | Mélange la valeur de la bière avec une pile de prix plus large et applique un horizon de prévision plus long, et le traitement de la bière sans alcool et des catégories fermentées adjacentes n'est pas clairement séparé dans le résumé publié. |
Dans l'ensemble, les différences proviennent principalement de ce qui est comptabilisé comme bière, de l'année utilisée comme référence et du niveau de prix traité comme valeur de marché. En maintenant un périmètre clair et en liant les prix aux réalités des circuits de distribution et des emballages, le chiffre final devient plus facile à reproduire et à expliquer dans une discussion de planification.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la bière et à quelle vitesse croît-il ?
Le marché de la bière est évalué à 0,85 billion USD en 2026 et devrait atteindre 1,09 billion USD d'ici 2031, progressant à un TCAC de 5,16 %.
Quelle région est en tête du marché de la bière en termes de revenus ?
L'Asie-Pacifique représente 30,12 % des revenus mondiaux en 2025 et est également la région à la croissance la plus rapide avec un TCAC de 5,40 %.
Pourquoi les canettes gagnent-elles des parts dans l'emballage de la bière ?
Les canettes affichent un TCAC de 5,60 % car elles soutiennent des taux de recyclage plus élevés, réduisent les émissions logistiques et répondent aux besoins de commodité des consommateurs.
Comment la premiumisation influence-t-elle le secteur de la bière ?
Les gammes premium se développent à un TCAC de 5,45 % à mesure que les consommateurs montent en gamme pour la qualité, les ingrédients distinctifs et les récits de marque, compensant les baisses de volumes dans les catégories standard.