
Taille et part de marché de la bière noire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 70.37 Milliards de dollars |
| Taille du Marché (2031) | 85.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
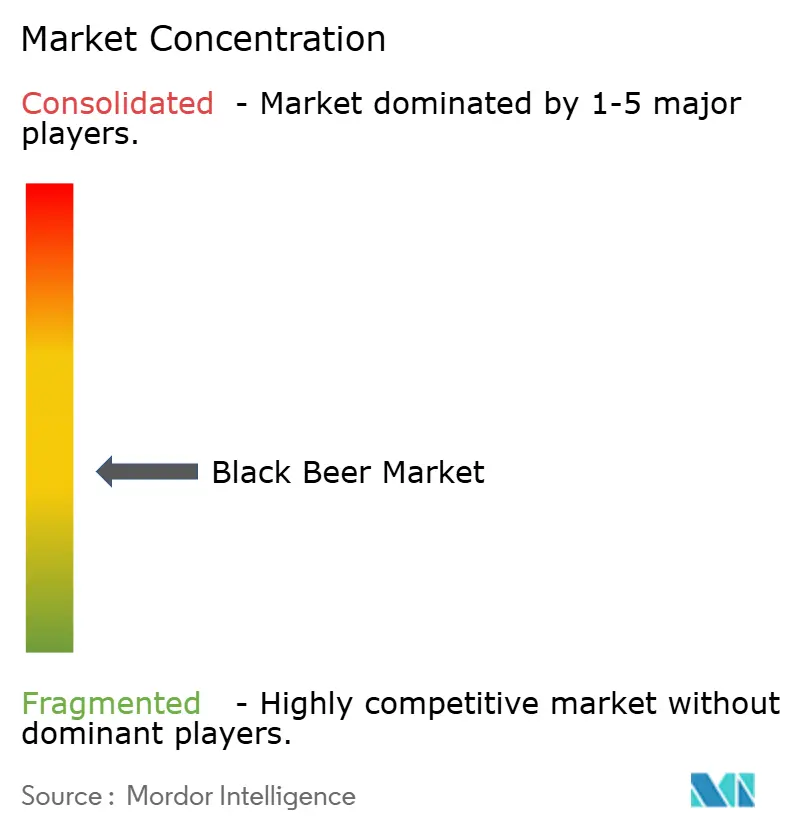
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière noire par Mordor Intelligence
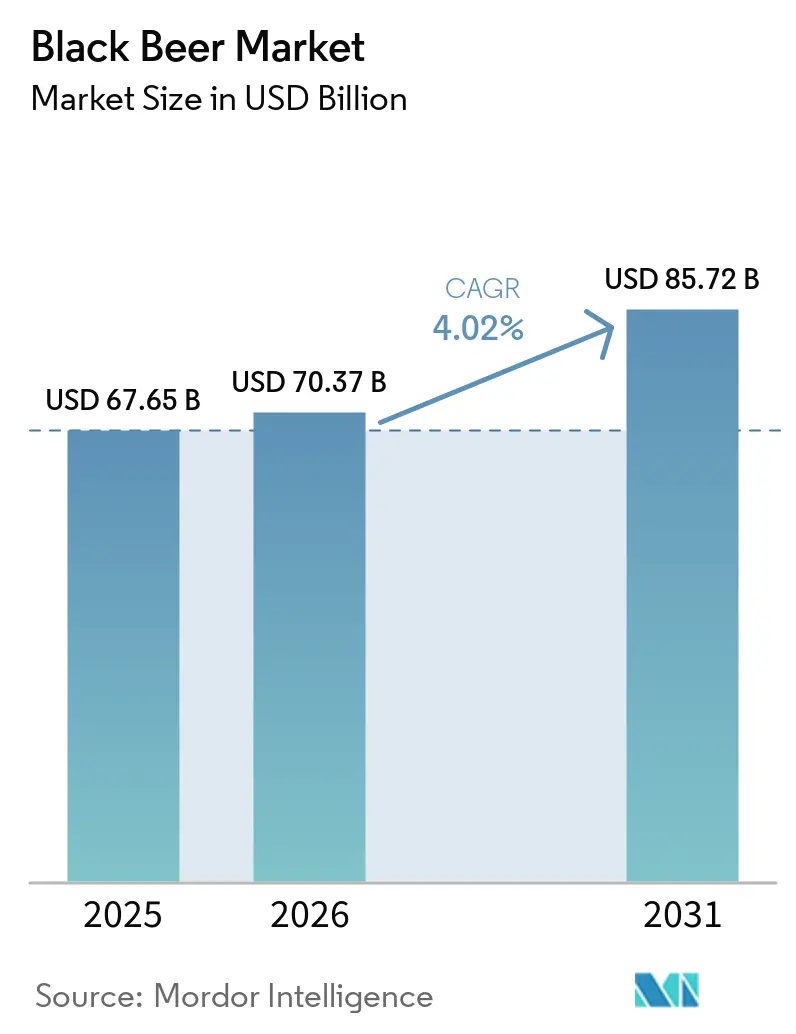
La taille du marché de la bière noire était évaluée à 67,65 milliards USD en 2025 et devrait croître de 70,37 milliards USD en 2026 pour atteindre 85,72 milliards USD d'ici 2031, à un TCAC de 4,02 % durant la période de prévision (2026-2031). La demande des consommateurs pour des expériences de bières premium et artisanales stimule cette croissance. La bière noire attire à la fois les connaisseurs et les consommateurs traditionnels grâce à ses saveurs robustes, sa couleur profonde et sa haute teneur en malt. Les populations métropolitaines et les jeunes consommateurs incitent les fabricants à créer des produits innovants. Le marché s'étend grâce à une participation féminine accrue, soutenue par un marketing ciblé et des produits diversifiés. L'expansion des réseaux de distribution accélère également la portée du marché. Si les bars et les pubs restent influents, l'essor des circuits off-trade tels que les chaînes de distribution, les plateformes de commerce électronique et les magasins spécialisés rend la bière noire plus accessible à un public plus large. Les tendances en matière d'emballage renforcent cet élan, car la praticité et l'éco-responsabilité des canettes séduisent les consommateurs modernes, tandis que les variantes en bouteille conservent une position solide auprès de ceux qui recherchent une présentation premium et traditionnelle. La région Asie-Pacifique affiche un fort potentiel de croissance à mesure que les revenus disponibles augmentent, que l'urbanisation se poursuit et que les consommateurs adoptent les tendances internationales en matière de boissons. Ces facteurs laissent présager une croissance soutenue du segment de la bière noire, créant des opportunités d'expansion du marché et d'innovation produit dans toutes les régions.
Principaux enseignements du rapport
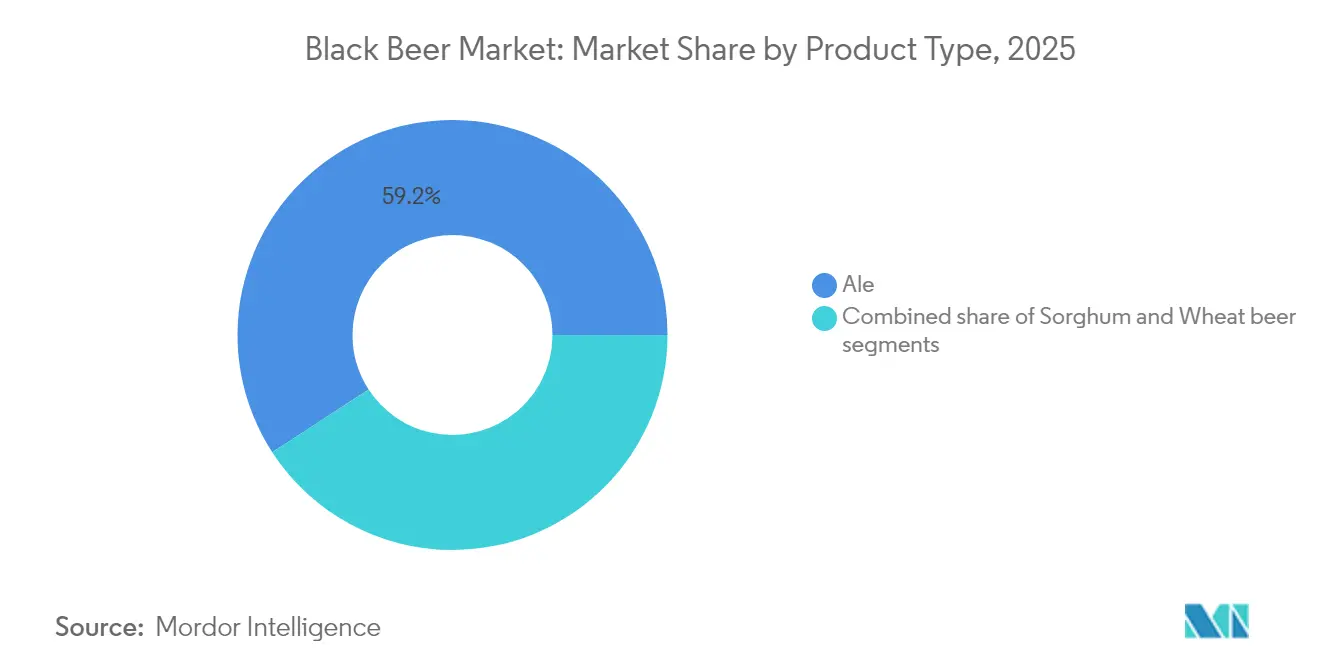
- Par type de produit, la bière ale a dominé avec 59,17 % de la part de marché de la bière noire en 2025, tandis que la bière de blé devrait progresser à un TCAC de 4,42 % jusqu'en 2031.
- Par utilisateur final, les hommes représentaient 68,78 % de la taille du marché de la bière noire en 2025, mais le segment féminin affiche le TCAC prévisionnel le plus élevé à 4,66 % jusqu'en 2031.
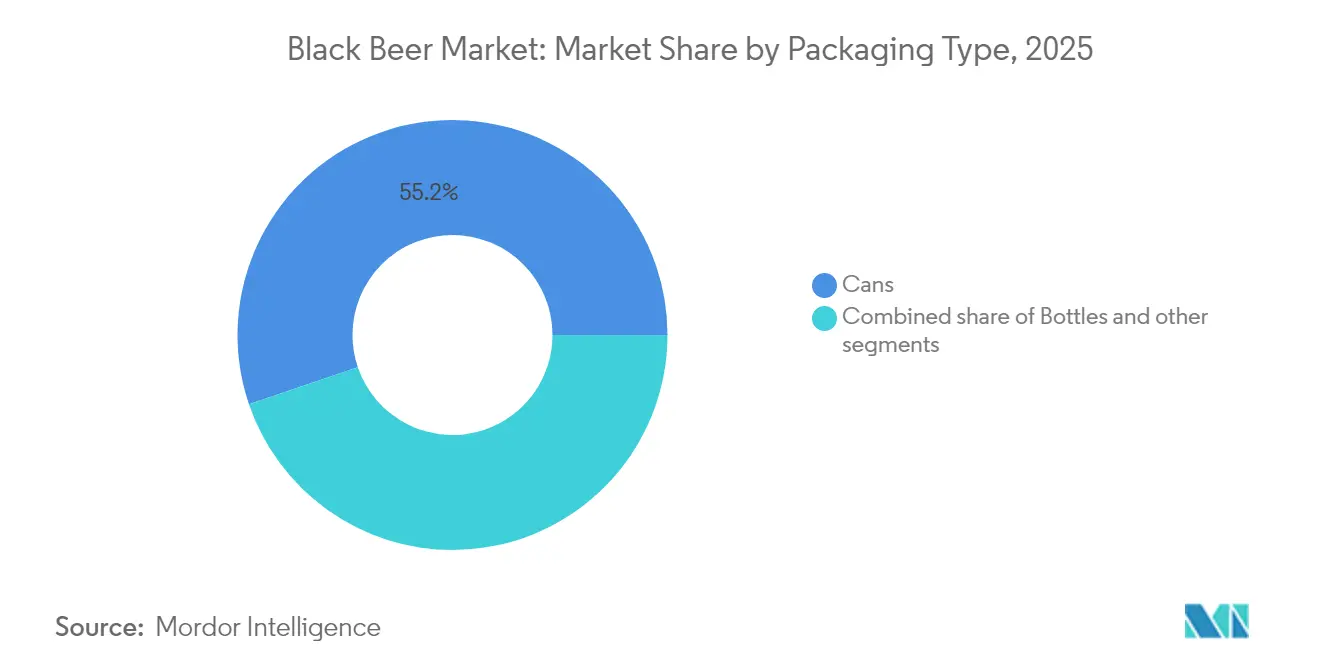
- Par type d'emballage, les canettes dominaient avec 55,21 % de la part de marché de la bière noire en 2025 ; les bouteilles progressent à un TCAC de 4,9 % jusqu'en 2031.
- Par canal de distribution, le segment on-trade a capturé 57,74 % de la taille du marché de la bière noire en 2025, tandis que le segment off-trade devrait croître à un TCAC de 4,15 % jusqu'en 2031.
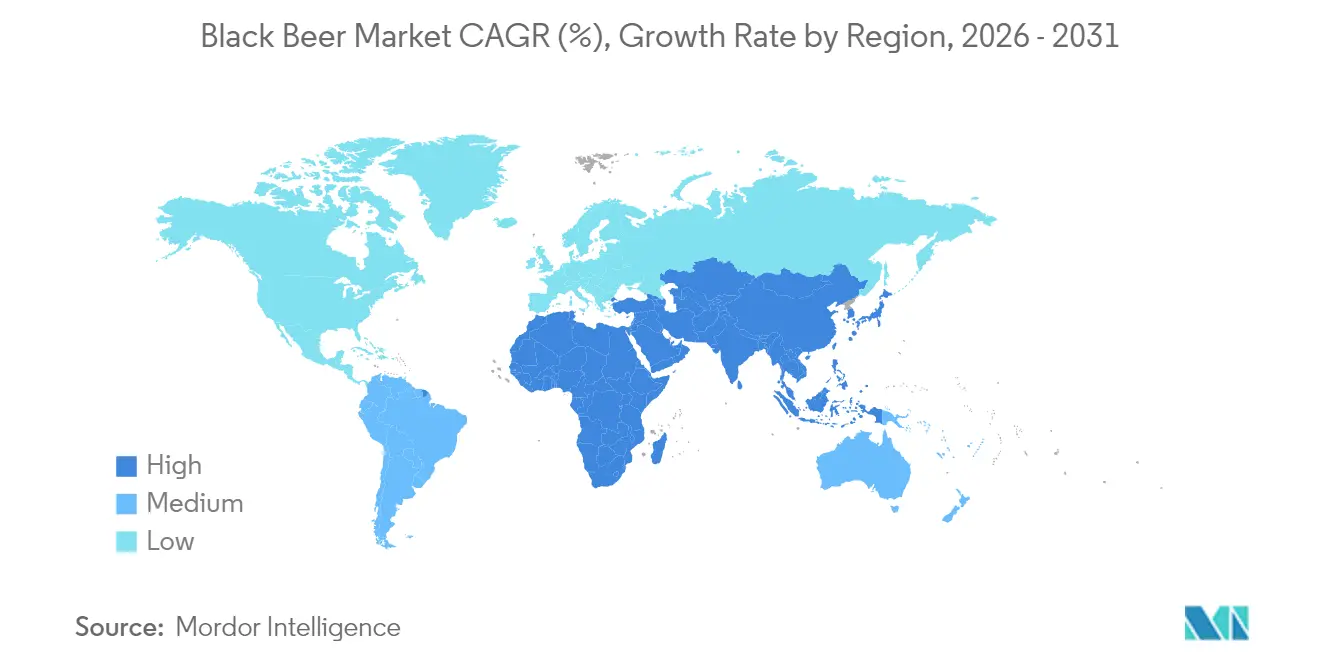
- Par géographie, l'Europe détenait 41,22 % de la part de marché de la bière noire en 2025, tandis que l'Asie-Pacifique affiche le TCAC régional le plus élevé à 4,96 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance de la culture de la bière artisanale et des microbrasseries | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance du secteur du tourisme et de l'hôtellerie | +0.8% | Europe, Amérique du Nord, destinations émergentes d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Sensibilisation à la santé et bénéfices perçus de la bière brune | +0.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour des saveurs uniques et complexes | +1.0% | Mondial, avec adoption précoce dans les centres urbains | Long terme (≥ 4 ans) |
| Influence culturelle et tendances des médias sociaux | +0.6% | Mondial, avec impact le plus élevé dans les marchés connectés numériquement | Court terme (≤ 2 ans) |
| Marketing stratégique mettant en avant le patrimoine du produit | +0.4% | Europe, Amérique du Nord, segments premium à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la culture de la bière artisanale et des microbrasseries
L'expansion de la culture brassicole artisanale et des microbrasseries constitue un catalyseur fondamental dans l'évolution du marché de la bière brune, mettant l'accent sur la qualité supérieure et les méthodologies de production localisées. Ces établissements se distinguent des fabricants conventionnels de masse par l'incorporation stratégique d'ingrédients régionaux et de profils aromatiques distinctifs, répondant ainsi à la demande croissante des consommateurs pour des expériences de boissons différenciées. La mise en œuvre de politiques gouvernementales favorables, englobant des cadres réglementaires et des incitations fiscales, a contribué de manière significative au développement de l'industrie de la bière artisanale. Par ailleurs, les microbrasseries se sont établies en tant qu'établissements communautaires intégraux, facilitant diverses initiatives d'engagement à travers des événements organisés et des sessions de dégustation, ce qui renforce par la suite la fidélisation de la clientèle. Cette transformation du paysage brassicole est attestée par les données de la Brewers Association, qui a recensé 9 796 microbrasseries artisanales opérationnelles aux États-Unis en 2024, représentant une augmentation de 0,36 % par rapport à l'année précédente, démontrant ainsi la croissance soutenue et la présence sur le marché des établissements de brassage artisanal Source : Brewers Association, "Brewers Association Reports 2024 U.S. Craft Brewing Industry Figures, brewersassociation.org">[1].
Croissance du secteur du tourisme et de l'hôtellerie
L'expansion du secteur du tourisme et de l'hôtellerie constitue un moteur fondamental de la croissance du marché mondial de la bière noire en facilitant l'accès des brasseries aux bases de consommateurs internationaux. L'émergence du tourisme brassicole en tant que phénomène de marché significatif s'est manifestée par des visites structurées de brasseries, des festivals organisés et des événements de dégustation soigneusement sélectionnés mettant en vedette des variétés de bière noire, notamment les stouts, les porters et les lagers brunes. Cette exposition internationale systématique introduit efficacement la bière noire auprès de divers groupes démographiques de consommateurs et établit sa position en tant qu'option de boisson artisanale premium, encourageant ainsi les acteurs du marché à explorer au-delà des lagers et ales conventionnelles. Les marchés brassicoles établis d'Europe et d'Amérique du Nord, caractérisés par leurs traditions brassicoles profondément enracinées, ont connu une croissance substantielle de la participation touristique lors d'événements spécialisés autour de la bière, renforçant ainsi la demande de produits de bière noire dans les segments des brasseries traditionnelles et artisanales. Cette tendance est en outre confirmée par le Baromètre du tourisme mondial de l'Organisation mondiale du tourisme des Nations Unies (mai 2025), qui indique que les arrivées de touristes internationaux ont dépassé 300 millions au premier trimestre 2025, démontrant une augmentation de 14 millions (5 %) par rapport à l'année précédente 2024 [2].
Sensibilisation à la santé et bénéfices perçus de la bière brune
Le positionnement sur le marché de la bière noire évolue d'une boisson traditionnellement corsée vers une boisson orientée vers le bien-être, augmentant ainsi son attrait auprès des consommateurs soucieux de leur santé. Les stouts et les porters connaissent une pénétration accrue du marché grâce à leurs profils de saveurs complexes et à leur composition nutritionnelle, notamment leurs concentrations plus élevées en antioxydants, en vitamines B et en minéraux essentiels par rapport aux bières légères. La catégorie présente une résonance particulière auprès des consommateurs urbains et éduqués qui accordent la priorité à la fois au goût et aux bénéfices pour la santé dans leurs choix de boissons. La reconnaissance croissante des bienfaits digestifs de la bière brune et de ses propriétés antioxydantes a considérablement amélioré son acceptation sur le marché. En réponse à cette évolution du marché, les brasseurs développent stratégiquement des bières noires biologiques et des variantes à teneur en alcool réduite qui maintiennent la richesse caractéristique tout en répondant aux préférences de santé contemporaines. Cette transformation des préférences des consommateurs, associée à l'adaptabilité de l'industrie aux tendances soucieuses de la santé, continue de stimuler la croissance et l'innovation dans le segment de la bière noire, établissant une base solide pour une expansion durable du marché.
Préférence croissante des consommateurs pour des saveurs uniques et complexes
Le marché connaît une évolution transformatrice à mesure que les consommateurs font preuve d'une sophistication accrue dans leurs préférences brassicoles, se tournant particulièrement vers les bières brunes aux compositions aromatiques à multiples facettes. Les brasseries diversifient stratégiquement leurs portefeuilles de produits par une innovation aromatique méthodique, incorporant des ingrédients premium tels que le café, le chocolat et les herbes pour développer des offres distinctives qui s'imposent à des prix plus élevés sur le marché. Cette demande soutenue des consommateurs pour des profils de saveurs sophistiqués accélère les avancées technologiques dans les méthodologies brassicoles, notamment le refroidissement rapide et les procédés de levures hybrides, permettant un contrôle précis des saveurs et une cohérence de la production. Ces techniques de production avancées permettent aux fabricants d'établir des signatures aromatiques distinctives, renforçant ainsi leur position sur le marché et leur différenciation concurrentielle dans un paysage de boissons de plus en plus sophistiqué. Le perfectionnement continu des processus brassicoles et des capacités de développement des saveurs positionne les fabricants pour répondre efficacement à l'évolution des préférences des consommateurs tout en maintenant la qualité et la cohérence des produits.
Analyse de l'impact des freins à la croissance*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations gouvernementales strictes | -0.6% | Mondial, avec impact particulier sur les marchés émergents | Moyen terme (2 à 4 ans) |
| Inclination des consommateurs vers les produits sans alcool ou à faible teneur en alcool | -0.5% | Amérique du Nord, Europe, Asie urbaine | Long terme (≥ 4 ans) |
| Tarification premium limitant l'adoption sur le marché de masse | -0.4% | Mondial, avec impact le plus élevé sur les marchés sensibles aux prix | Moyen terme (2 à 4 ans) |
| Défis logistiques liés au maintien de la qualité des produits | -0.3% | Mondial, avec impact particulier sur le commerce international | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations gouvernementales strictes
Les réglementations gouvernementales visant la durabilité et la santé publique créent des obstacles significatifs sur le marché mondial de la bière noire. Ces réglementations augmentent les coûts opérationnels, ajoutent des exigences de conformité et limitent les options de marketing pour les brasseurs, affectant particulièrement les petites et moyennes brasseries artisanales. Les principales exigences réglementaires comprennent la déclaration de la teneur en alcool, les restrictions publicitaires, les normes d'emballage et les contrôles de distribution, qui affectent les lancements de produits et l'expansion du marché. Les lois de zonage et de licences restreignent l'expansion des microbrasseries et des salles de dégustation dans les zones urbaines, tandis que les droits d'accise élevés sur les boissons à forte teneur en alcool (ABV) augmentent les prix de la bière noire, réduisant la demande des consommateurs. Les restrictions sur la publicité des boissons alcoolisées, notamment dans les médias numériques, limitent la visibilité des marques et le rayonnement auprès des consommateurs. Les fabricants font également face à des coûts accrus en raison des réglementations variables selon les pays et les régions, nécessitant des modifications en matière d'étiquetage, d'emballage et de formulations. Ces exigences réglementaires affectent les brasseurs mondiaux axés sur des produits spécialisés tels que la bière noire, impactant leurs plans d'expansion. Aux États-Unis, par exemple, le Bureau des taxes et du commerce sur les alcools et le tabac (TTB) impose une conformité stricte en matière d'étiquetage et de formulation par le biais de processus tels que le Certificat d'approbation d'étiquette (COLA).
Inclination des consommateurs vers les produits sans alcool ou à faible teneur en alcool
La préférence croissante des consommateurs pour une consommation modérée d'alcool et des alternatives sans alcool représente un frein significatif pour le marché de l'industrie de la bière noire. Ce changement est particulièrement évident chez les consommateurs soucieux de leur santé, notamment les jeunes générations, qui recherchent activement des produits offrant des expériences similaires à la bière sans teneur en alcool. Cette transformation du comportement des consommateurs a contraint les grandes brasseries à investir substantiellement dans le développement d'alternatives de bière brune non alcoolisées afin de maintenir leur pertinence sur le marché. Des acteurs majeurs du secteur, tels que Diageo, ont stratégiquement élargi leur portefeuille de produits sans alcool, introduisant des versions sans alcool de produits traditionnels comme la Guinness pour répondre à cette demande de marché en évolution. Le marché subit une pression continue à mesure que les consommateurs choisissent de plus en plus des options à faible teneur en alcool ou sans alcool, motivés par la conscience sanitaire, les considérations sociales et les facteurs religieux. Cette transition continue des préférences des consommateurs devrait continuer d'impacter les ventes traditionnelles de bière noire, nécessitant une innovation continue des produits et une diversification du portefeuille de la part des fabricants pour maintenir leur position sur le marché et répondre aux exigences changeantes des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'héritage de la bière ale soutient le leadership de la catégorieLe marché de la bière noire démontre une préférence significative pour la bière ale, qui a obtenu une part de marché dominante de 59,17 % en 2025. Cette domination découle des traditions brassicoles profondément enracinées en Europe, qui ont établi des références rigoureuses en matière de qualité et d'authenticité qui résonnent sur les marchés mondiaux. Ces éléments traditionnels ont efficacement renforcé la confiance des consommateurs et maintenu le positionnement premium de la bière ale sur le marché, attirant avec succès à la fois les consommateurs traditionnels et les passionnés qui recherchent les profils de saveurs complexes caractéristiques des stouts et des porters. L'évolution continue du segment de la bière ale grâce à des innovations aromatiques stratégiques, notamment l'incorporation d'éléments de fruits tropicaux, de malts fumés et de fèves de cacao à origine unique, a élargi l'attrait de la catégorie.
Le segment de la bière de blé présente un potentiel de croissance substantiel, avec des projections indiquant un TCAC de 4,42 % jusqu'en 2031. La catégorie a attiré des consommateurs recherchant des profils de saveurs accessibles et ceux ayant des préférences alimentaires spécifiques. L'expansion du marché a été particulièrement notable dans le segment des consommateurs soucieux du gluten, où les alternatives à base de sorgho ont réussi à répondre aux demandes des consommateurs soucieux de leur santé tout en maintenant des normes gustatives élevées. La mise en œuvre de méthodologies de production avancées, notamment les techniques de refroidissement rapide, a considérablement amélioré la clarté et la stabilité des produits tout au long de la chaîne de distribution. De plus, l'exploration stratégique par les brasseurs de variétés de grains alternatives a renforcé la résilience de la chaîne d'approvisionnement et favorisé l'innovation continue des produits. Ces développements ont positionné la bière de blé comme un segment clé du marché de la bière noire, avec de solides perspectives de croissance à venir.

Par utilisateur final :
les femmes propulsent une croissance inclusiveLes hommes constituent 68,78 % de la part de marché de la bière brune en 2025, démontrant le profil démographique de consommateurs historiquement dominé par les hommes dans cette catégorie. Cela reflète l'association de longue date de la catégorie avec les consommateurs masculins, influencée par les stratégies de marketing historiques, les normes culturelles et les modes de consommation. La robustesse, l'amertume et le corps plus plein des bières brunes comme les stouts et les porters correspondent aux préférences gustatives masculines traditionnelles, renforçant leur domination dans ce segment. Ce comportement des consommateurs continue d'influencer le positionnement des produits, la conception des emballages et les stratégies publicitaires, maintenant les hommes comme principal public cible des marques de bière brune à l'échelle mondiale.
Le segment des consommatrices démontre un potentiel de croissance substantiel, avec un Taux de Croissance Annuel Composé (TCAC) projeté de 4,66 % durant 2026-2031, stimulé par l'évolution des normes sociales, une indépendance économique accrue et une acceptation plus large des femmes dans les espaces sociaux liés à l'alcool. Cette tendance est particulièrement évidente sur des marchés comme le Japon, où des recherches du Centre national de neurologie et de psychiatrie ont révélé qu'environ 72 % des femmes interrogées ont déclaré avoir consommé de l'alcool au cours de l'année précédente en 2023, reflétant l'évolution des attitudes envers la consommation féminine d'alcool. Le taux de croissance projeté signale un potentiel inexploité significatif, incitant les marques à diversifier leurs offres avec des bières brunes plus douces et plus aromatiques et un marketing inclusif. Les innovations produit axées sur la santé, les saveurs et la modération, telles que les bières brunes à faible teneur en alcool ou infusées aux botaniques, renforcent l'attrait auprès des femmes, accélérant leur adoption dans cette catégorie.
Par type d'emballage :
les bouteilles regagnent prestige grâce à l'éco-innovationSur le marché mondial de la bière noire, l'emballage constitue un élément crucial pour la durabilité, l'attrait des consommateurs et la différenciation du marché. Les canettes maintiennent leur domination sur le marché en 2025, représentant 55,21 % du volume total de la catégorie. Leur légèreté réduit les coûts de transport et l'impact environnemental, tandis que leur capacité à protéger le contenu de la lumière garantit la qualité et la fraîcheur du produit. De plus, les canettes sont hautement recyclables, s'alignant sur la préférence croissante des consommateurs pour des solutions d'emballage respectueuses de l'environnement. En outre, leur intégration transparente avec les systèmes de mise en canette mobile permet aux petits brasseurs de faire évoluer leur production efficacement, offrant une solution rentable et flexible pour répondre à la demande croissante des consommateurs. Cette combinaison d'avantages fonctionnels et environnementaux consolide les canettes comme le choix d'emballage privilégié sur le marché de la bière noire.
Les bouteilles en verre représentent le segment d'emballage à la croissance la plus rapide, avec un TCAC de 4,9 %. Cette croissance reflète l'association croissante des consommateurs entre l'emballage en verre et la qualité premium ainsi qu'une expérience de dégustation améliorée. L'adoption du verre brun recyclable à poids réduit est en augmentation, notamment en Europe, où les systèmes de consigne améliorent la durabilité environnementale tout en maintenant la protection UV essentielle pour la conservation de la bière brune. Les fabricants renforcent la différenciation des produits grâce à des caractéristiques de conception des bouteilles telles que le gaufrage moulé et l'estampage à la feuille. L'engagement de l'industrie envers la durabilité s'étend aux formats de canettes et de bouteilles grâce à la mise en œuvre de poignées de transport à base de végétaux.
Par canal de distribution :
le circuit off-trade numérique accélère la portéeEn 2025, les ventes mondiales de bière brune ont vu le segment on-trade commander une part significative de 57,74 %. Cette progression est largement attribuée à une préférence croissante des consommateurs pour des expériences premium dans des établissements tels que les pubs, les salles de dégustation et les bars à bières artisanales. Les clients sont attirés par ces endroits non seulement pour leur ambiance, mais aussi pour les recommandations d'experts et les brassins exclusifs en édition limitée. Cette tendance souligne le rôle central du segment on-trade dans la découverte des marques et le renforcement des liens communautaires. D'autre part, le segment off-trade est bien positionné pour une croissance, avec des projections indiquant un TCAC de 4,15 % de 2026 à 2031. Cette expansion est portée par une augmentation de la consommation à domicile, l'essor de la distribution numérique et la popularité des modèles d'abonnement. Les plateformes de commerce électronique deviennent la référence pour les consommateurs, offrant à la fois commodité et une gamme diversifiée de marques de bière brune de niche, souvent absentes des rayons de la distribution traditionnelle.
Les magasins spécialisés et les cavistes maintiennent leur importance dans la distribution off-trade en proposant des sélections de bière brune soigneusement choisies et des recommandations d'experts. Le commerce électronique est devenu le canal de distribution à la croissance la plus rapide, soutenu par des changements réglementaires sur des marchés comme la Corée du Sud qui permettent désormais la vente d'alcool en ligne. Ce virage numérique profite particulièrement aux producteurs de bière brune artisanale et de spécialité en permettant un accès direct aux consommateurs sans les contraintes de la distribution traditionnelle. Les supermarchés et les commerces de proximité continuent d'améliorer leurs offres de bière brune grâce à des espaces dédiés aux bières artisanales et des présentoirs à température contrôlée, soutenant la qualité des produits et un positionnement premium.
Analyse géographique
Marché Européen de la Bière Noire
L'Europe détient 41,22% de part de marché en 2025, s'appuyant sur son patrimoine brassicole établi et sur des consommateurs qui apprécient la complexité des bières brunes. La région affiche une croissance robuste dans les bières artisanales et de spécialité, notamment en France et au Royaume-Uni, avec un accent mis sur la qualité de production. Les initiatives en matière de durabilité gagnent en importance, illustrées par la mise en œuvre par Carlsberg Marston's Brewing Company de la technologie Snap Pack. Ce nouveau système d'emballage remplace les films plastiques traditionnels par une solution à base de colle, réduisant les déchets plastiques de 76% dans les multipacks.
Marché de la Bière Noire en Amérique, en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique affiche le potentiel de croissance le plus élevé avec un CAGR de 4,96% prévu pour 2026-2031. Cette croissance est portée par la hausse des revenus disponibles, le développement urbain et l'évolution des préférences des consommateurs. La Chine et l'Inde sont en tête de l'expansion régionale, leurs classes moyennes en plein essor adoptant les options de bières premium et artisanales. Les approches marketing régionales, notamment les emballages en édition spéciale pour le Nouvel An chinois, renforcent la présence des marques et les liens avec les consommateurs. L'Amérique du Nord reste un marché clé, avec les États-Unis en première ligne en matière d'innovation et de production de spiritueux artisanaux. La préférence des consommateurs pour des produits authentiques et locaux a renforcé le segment des brasseries artisanales. L'American Crafts Spirits Association rapporte que les spiritueux artisanaux américains ont atteint 13,5 millions de caisses de 9 L en ventes au détail en 2023, affichant une variation de -3,6% d'une année sur l'autre. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique présentent un potentiel de croissance, notamment au Brésil, en Argentine et en Afrique du Sud, où la sophistication croissante des consommateurs et le tourisme créent de nouvelles opportunités de marché.
Paysage réglementaire
Les producteurs de bière noire opèrent sous des règles d'étiquetage et de réglementation alimentaire et alcoolique superposées qui varient selon les pays, la conformité en matière d'étiquetage et de formulation façonnant le délai de mise sur le marché pour les nouvelles stouts, porters et autres variantes de malt torréfié. Aux États-Unis, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) administre les exigences relatives à l'étiquetage et à la formulation des boissons maltées, y compris le processus de Certificate of Label Approval et les informations obligatoires sur l'étiquette en vertu du 27 CFR Part 7, ce qui peut être particulièrement pertinent lorsque les produits utilisent des ingrédients ou additifs non standard, ou des mentions déclenchant des divulgations supplémentaires.
Sur le plan international, les évolutions des normes alimentaires mondiales affectent la gouvernance de l'étiquetage et des ingrédients, même lorsque l'adoption reste spécifique à chaque pays. En juillet 2026, la Commission du Codex Alimentarius FAO/OMS (49e session) a adopté de nouvelles orientations sur l'étiquetage préventif des allergènes en tant qu'annexe à la Norme générale pour l'étiquetage des denrées alimentaires préemballées (CXS 1-1985), ainsi que des mises à jour affectant les cadres relatifs aux additifs (GSFA, CXS 192-1995). Les acheteurs et propriétaires de marques font également de plus en plus référence aux certifications reconnues par le GFSI dans la qualification des fournisseurs : la norme FSSC 22000 est passée de la version 6 à la version 7 en mai 2026, avec des audits de mise à niveau requis avant avril 2028, et BRCGS a publié des déclarations de position mises à jour applicables aux audits à partir du 10 août 2026, renforçant les attentes en matière de traçabilité et de contrôle des allergènes dans les portefeuilles de bières échangées à l'international.
Paysage concurrentiel
Le marché de la bière noire présente un paysage concurrentiel modérément fragmenté caractérisé par la présence de grandes sociétés brassicoles mondiales établies, notamment Diageo, Heineken et Anheuser-Busch InBev, opérant conjointement avec des spécialistes régionaux et des brasseries artisanales. L'environnement concurrentiel présente deux approches stratégiques distinctes : l'optimisation de l'échelle opérationnelle et la différenciation par l'authenticité des produits. Les fabricants mondiaux mettent en œuvre des stratégies de portefeuille globales axées sur la premiumisation, comme l'illustre l'initiative stratégique de Molson Coors visant à positionner un tiers de son portefeuille de marques mondiales dans le segment au-dessus du premium.
La structure du marché facilite des opportunités significatives pour les brasseries artisanales, qui capitalisent sur leur flexibilité opérationnelle et leur profonde compréhension des marchés locaux pour développer des produits spécialisés. Ces fabricants de plus petite taille établissent une forte fidélité des consommateurs grâce à des stratégies de différenciation des produits et de segmentation du marché. Cette dynamique concurrentielle génère des opportunités dans des catégories de produits hybrides qui intègrent les caractéristiques traditionnelles de la bière brune tout en répondant à l'évolution des préférences des consommateurs, notamment dans le développement de variantes à faible teneur en alcool avec des profils aromatiques sophistiqués.
Le paysage concurrentiel continue d'évoluer grâce à des entrants sur le marché qui mettent en œuvre des innovations technologiques et des modèles économiques alternatifs. Les plateformes de commerce électronique en vente directe aux consommateurs permettent aux fabricants de plus petite taille d'établir des canaux de distribution indépendants et des relations directes avec les consommateurs. Les services de brassage sous contrat réduisent les barrières à l'entrée sur le marché en fournissant des capacités de production aux entreprises axées sur les marques. En outre, les avancées technologiques dans les processus brassicoles facilitent le développement amélioré des saveurs et la standardisation des produits. Diageo démontre l'utilisation efficace de la technologie dans l'expansion du marché, réalisant une croissance organique des ventes nettes de 1 % au cours du premier semestre de l'exercice 2025 malgré les pressions inflationnistes. La société positionne Guinness dans le segment premium tout en développant des alternatives sans alcool pour répondre aux exigences des consommateurs soucieux de leur santé.
Leaders du secteur de la bière noire
-
Diageo plc
-
Heineken Holding N.V
-
Anheuser-Busch InBev SA/NV
-
Allagash Brewing Co.
-
Kirin Holdings Company, Limited.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Bière Noire Entreprises couvertes dans ce rapport
- Diageo plc
- Heineken Holding N.V
- Anheuser-Busch InBev SA/NV
- Allagash Brewing Co.
- Kirin Holdings Company, Limited.
- Carlsberg A/S
- The Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Sapporo Holdings Ltd.
- Constellation Brands Inc.
- BrewDog plc
- Sierra Nevada Brewing Co.
- Phillips Brewing & Malting Co.
- Bitburger Holding GmbH (Kostritzer Schwarzbier)
- Boston Beer Company
- Hill Farmstead Brewery
- Bent Paddle Brewing Co.
- The Alchemist Brewery
- J.J. Taylor Companies, Inc.
- Dark Horse Brewing Co.
Opportunités de marché et perspectives d'avenir
La différenciation des produits dans la bière noire continue de créer de la place pour des extensions de gamme haut de gamme, portées par l'artisanat, mettant l'accent sur la complexité sensorielle tout en s'alignant sur les signaux de modération et de bien-être déjà visibles dans le comportement des consommateurs, y compris la demande de variantes moins alcoolisées conservant une richesse torréfiée. La R&D vise également un positionnement fonctionnel et à valeur ajoutée grâce à la science de la fermentation : en juillet 2026, des chercheurs ont annoncé le développement d'une souche de levure non génétiquement modifiée (ADHorn49) présentant une accumulation plus élevée d'ornithine dans le moût, montrant comment la sélection et le développement de souches peuvent modifier les attributs nutritionnels ou fonctionnels sans changer les codes fondamentaux du style bière brune.
Du côté de la production, les opportunités se concentrent sur le renforcement du contrôle des processus et l'amélioration de la constance des bières à base de malt torréfié à travers une distribution plus large, soutenant à la fois la qualité en circuit CHR et la scalabilité en circuit hors-domicile/à emporter. La recherche industrielle souligne que les décisions d'oxygénation et de taux d'ensemencement affectent l'atténuation et le temps de fermentation, renforçant l'argument commercial en faveur de l'instrumentation, des procédures opérationnelles normalisées et de la reproductibilité de la recette jusqu'au conditionnement pour les styles foncés. La technologie des ingrédients laisse également place à l'innovation au niveau du malt et des micro-organismes : le malt black patent (torréfié au tambour à haute température) et les approches d'inoculation séquentielle utilisant des levures non-Saccharomyces peuvent aider les brasseurs à créer des profils différenciés de stout et de porter tout en conservant les fondations aromatiques torréfiées associées à la bière noire.
Développements industriels récents dans Marché de la Bière Noire
- Avril 2026 : Molson Coors a étendu la disponibilité de Caffrey's Black Stout aux pubs d'Irlande du Nord suite à son lancement en circuit CHR au Royaume-Uni. Cette initiative a élargi l'empreinte en circuit CHR d'une marque de stout ancrée dans l'héritage et renforcé le positionnement concurrentiel sur un marché où la stout reste une catégorie très visible en consommation sur place.
- Mars 2026 : Belhaven Brewery a déployé Belhaven Black Scottish Stout dans plus de 1 000 magasins Lidl à l'échelle nationale au Royaume-Uni, dans un format en canette nitro. Cette présence élargie en circuit hors-domicile et cet emballage nitro ont soutenu la consommation de stout à domicile et étendu le canal d'essai en distribution de la marque au-delà de la découverte traditionnelle en pub.
- Mai 2024 : Diageo a investi 100 millions d'EUR pour décarboner sa brasserie St. James's Gate à Dublin 8. Le programme s'est concentré sur l'amélioration de l'efficacité énergétique et hydrique sur l'un des sites de production de stout clés du secteur, renforçant la résilience opérationnelle à long terme et les références en matière de durabilité liées aux volumes importants de bière noire.
Marché de la Bière Noire Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par la bière noire produite commercialement et vendue via les circuits on-trade et off-trade, en bouteilles, canettes et fûts. La bière noire est traitée comme des styles de bière à teinte foncée fabriqués à partir de malts torréfiés et de procédés similaires, et les valeurs sont saisies aux prix départ brasserie.
Exclusions du périmètre : Les boissons maltées sans alcool et les brassages à domicile sont exclus car ils ne suivent pas la même structure de tarification et de distribution observée dans les ventes commerciales de bière noire.
Aperçu de la Segmentation
- Par type de produit
- Ale
- Sorgho
- Bière de blé
- Par utilisateur final
- Hommes
- Femmes
- Par type d'emballage
- Bouteilles
- Canettes
- Autres
- Par canal de distribution
- On-Trade
- Off-Trade
- Magasins spécialisés/cavistes
- Autres canaux off-trade
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle autour de la production brassicole, des flux commerciaux et de la consommation, puis en la restreignant à la bière noire à l'aide de signaux de style et de catégorie. Des sources publiques telles que le Bureau des taxes et du commerce sur l'alcool et le tabac des États-Unis (TTB), Eurostat, UN Comtrade et FAOSTAT ont été utilisées pour ancrer le contexte de production et de commerce des boissons, et ces séries ont été traduites en données d'entrée du marché.
Afin d'éviter une dépendance excessive à une seule série publique, nous avons également examiné les rapports annuels des brasseries, les présentations aux investisseurs et les communiqués de presse pour identifier les évolutions de portefeuille vers les styles plus foncés, les changements dans la composition des emballages et les priorités en matière de circuits de distribution. En parallèle, un abonnement payant à des données financières et de renseignement sur les entreprises ainsi qu'une base de données de niveaux d'expédition import-export ont été utilisés de manière sélective pour valider les empreintes des principaux fournisseurs et vérifier la directionnalité des échanges commerciaux. Les sources de recherche documentaire listées ici sont données à titre illustratif uniquement, et des documents publics et tableaux de données supplémentaires ont été consultés pour collecter, valider et clarifier les données d'entrée.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la cartographie de la demande en bière noire en signaux mesurables, puis sur la confirmation des hypothèses sous-jacentes relatives à la tarification et à la composition des circuits. Les entretiens ont couvert les équipes de brasseries et de marques, les distributeurs et importateurs, les acheteurs en grande distribution et les opérateurs on-trade, ainsi que des experts sectoriels dans les principaux marchés de consommation, afin de combler les lacunes de la recherche documentaire et de soumettre les ratios clés à des tests de résistance avant la finalisation des résultats.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % | APAC : 42 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a utilisé une approche descendante qui reconstruit la demande à partir des pools de valeur de la catégorie bière, puis filtre par pénétration de la bière noire selon les styles, les emballages et les circuits. La première estimation a été façonnée par des variables incluant la répartition on-trade versus off-trade, la composition bouteille-canette-fût, les échelles de prix typiques pour les styles foncés, les schémas de préférence régionaux (par exemple, une demande mature plus élevée dans certaines parties de l'Europe) et les évolutions de premiumisation qui modifient le revenu moyen par litre.
Une fois le pool de demande constitué, nous avons effectué des vérifications ascendantes sélectives pour maintenir des totaux réalistes. Cela comprenait l'échantillonnage des revenus des fournisseurs lorsque disponibles, l'utilisation de vérifications des circuits distributeurs et importateurs, et le test de cohérence des volumes implicites dérivés des hypothèses de prix de vente moyens. Lorsque la visibilité ascendante était incomplète, les lacunes ont été traitées par des facteurs de couverture conservateurs confirmés lors des entretiens, et toute révision n'a été effectuée que lorsque plusieurs sources appuyaient le changement. Les prévisions ont utilisé une analyse de scénarios liée aux évolutions attendues en matière de reprise des circuits, de tendances d'emballage et de progression des prix, avec des hypothèses examinées et affinées sur la base de la direction décrite par les praticiens.
Validation des Données et Cycle de Mise à Jour
La validation a triangulé les totaux modélisés par rapport à des signaux indépendants, notamment la direction générale du marché de la bière, les indicateurs commerciaux et d'expédition, et la vérification que les niveaux de consommation par habitant implicites restaient crédibles par région. Les valeurs aberrantes ont été signalées et examinées, et lorsque la variance ne pouvait pas être expliquée par un changement clair de tarification, de composition des circuits ou de définition, des démarches de suivi ont été utilisées pour revérifier les hypothèses.
Avant la validation finale, le modèle et les données d'entrée ont fait l'objet d'une révision analytique en plusieurs étapes afin que la logique soit reproductible et que les chiffres puissent être retracés jusqu'à des facteurs spécifiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la tarification, la distribution ou la demande de catégorie. Une vérification finale est effectuée juste avant la livraison afin que les clients reçoivent la vue actualisée la plus récente.
Taille du Marché de la Bière Noire selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs publiées pour la bière noire peuvent différer sensiblement même lorsque le sujet semble identique, car le périmètre sous-jacent n'est souvent pas le même. Les principaux facteurs sont ce qui est comptabilisé comme bière noire, le point de prix utilisé pour les revenus, et la manière dont les compositions de circuits et régionales sont traitées.
La pondération des emballages et de l'on-trade peut faire évoluer rapidement les totaux dans cette catégorie. Les fûts et les ventes axées sur la pression diffèrent des ventes au détail en emballage tant en termes de comportement volumique que de tarification, ce qui modifie les résultats en matière de revenus. Un autre écart fréquent provient de la question de savoir si l'estimation maintient les revenus départ brasserie en dollars constants, ou si elle mélange les marges de détail, les taxes et des calendriers de change différents, ce qui modifie la valeur déclarée même si la consommation est similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 67,65 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 38,85 milliards USD (2025) | Ce chiffre semble appliquer une définition plus étroite de la bière noire et peut traiter les revenus plus proches de la valeur au niveau du commerce de détail dans certains marchés, ce qui peut également modifier la façon dont les taxes et les marges commerciales sont saisies selon les régions. |
| Cabinet de Conseil B | 31,91 milliards USD (2025) | L'estimation utilise probablement un périmètre de style plus restrictif et une couverture des circuits différente, notamment pour les marques on-trade et importées, ce qui peut sous-estimer la valeur dans les régions où les styles foncés sont plus établis. |
Des vérifications de la directionnalité des échanges et des signaux de composition des emballages sont utilisés pour maintenir Mordor Intelligence ancré à un pool de revenus départ brasserie pour la bière noire en dollars constants, ce qui réduit la dérive liée aux variations des marges de détail. D'après l'écart observé dans le tableau, la variation s'explique principalement par la façon dont les styles sont classifiés et par la part de valeur on-trade incluse ; une définition claire et une logique de tarification reproductible sont donc primordiales.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la bière brune ?
Le marché de la bière brune est évalué à 70,37 milliards USD en 2026, avec des prévisions d'atteindre 85,72 milliards USD d'ici 2031.
Quel type de produit domine la catégorie de la bière brune ?
La bière ale domine, détenant 59,17 % de part de marché en 2025 grâce à son riche héritage et sa large gamme de saveurs.
Quelle région connaît la croissance la plus rapide pour la bière brune ?
L'Asie-Pacifique affiche le TCAC prévisionnel le plus élevé à 4,96 % entre 2026 et 2031, portée par la demande croissante des classes moyennes et les offres artisanales localisées.
Comment les efforts en matière de durabilité influencent-ils l'emballage de la bière brune ?
Le verre allégé, les poignées de transport biosourcées et les lignes de brassage économes en eau propulsent la croissance des bouteilles à un TCAC de 4,9 % tout en répondant aux objectifs de l'économie circulaire.