
Taille et part du marché des emballages en verre pour aliments pour bébés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
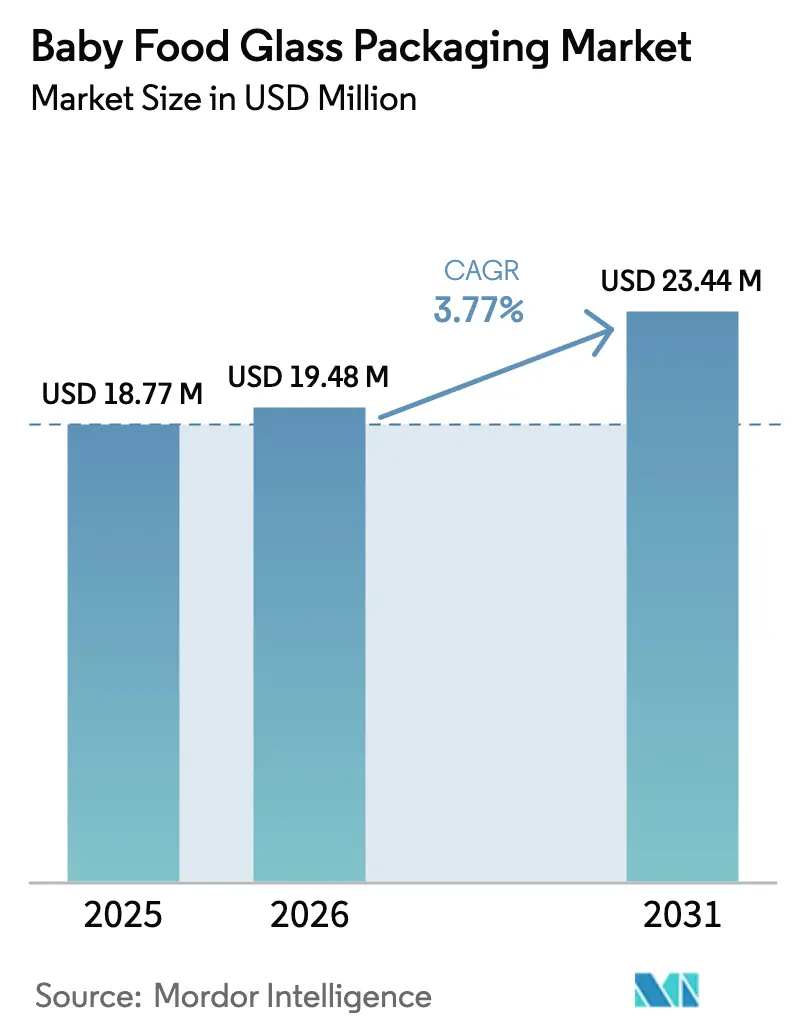
| Taille du Marché (2026) | 19.48 Millions de dollars américains |
| Taille du Marché (2031) | 23.44 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages en verre pour aliments pour bébés par Mordor Intelligence
La taille du marché des emballages en verre pour aliments pour bébés était évaluée à 18,77 milliards USD en 2025 et devrait croître de 19,48 milliards USD en 2026 pour atteindre 23,44 milliards USD d'ici 2031, à un TCAC de 3,77 % au cours de la période de prévision (2026-2031). La demande soutenue est portée par la préférence croissante des parents pour des contenants premium sans produits chimiques, par les restrictions plus strictes des autorités réglementaires concernant les plastiques dans la nutrition infantile, et par la recherche d'un fort attrait visuel en rayon de la part des propriétaires de marques. L'interdiction totale du bisphénol A (BPA) dans les matériaux en contact alimentaire par l'Europe à compter de janvier 2025 renforce le verre comme matériau de prédilection pour les formulations sensibles. Dans le même temps, les investissements continus dans les fours électriques et le calcin à contenu recyclé ont réduit l'empreinte carbone de la production de verre, s'alignant sur les exigences de l'économie circulaire. Toutefois, la hausse des prix de l'énergie, l'augmentation des coûts logistiques et les réductions de capacité en Amérique du Nord tempèrent la croissance à court terme. L'Asie-Pacifique offre le plus grand potentiel de hausse, les familles urbaines en Chine et en Inde délaissant les repas faits maison au profit d'aliments pour bébés de marque, percevant souvent le verre comme un indicateur de qualité.
Principales conclusions du rapport
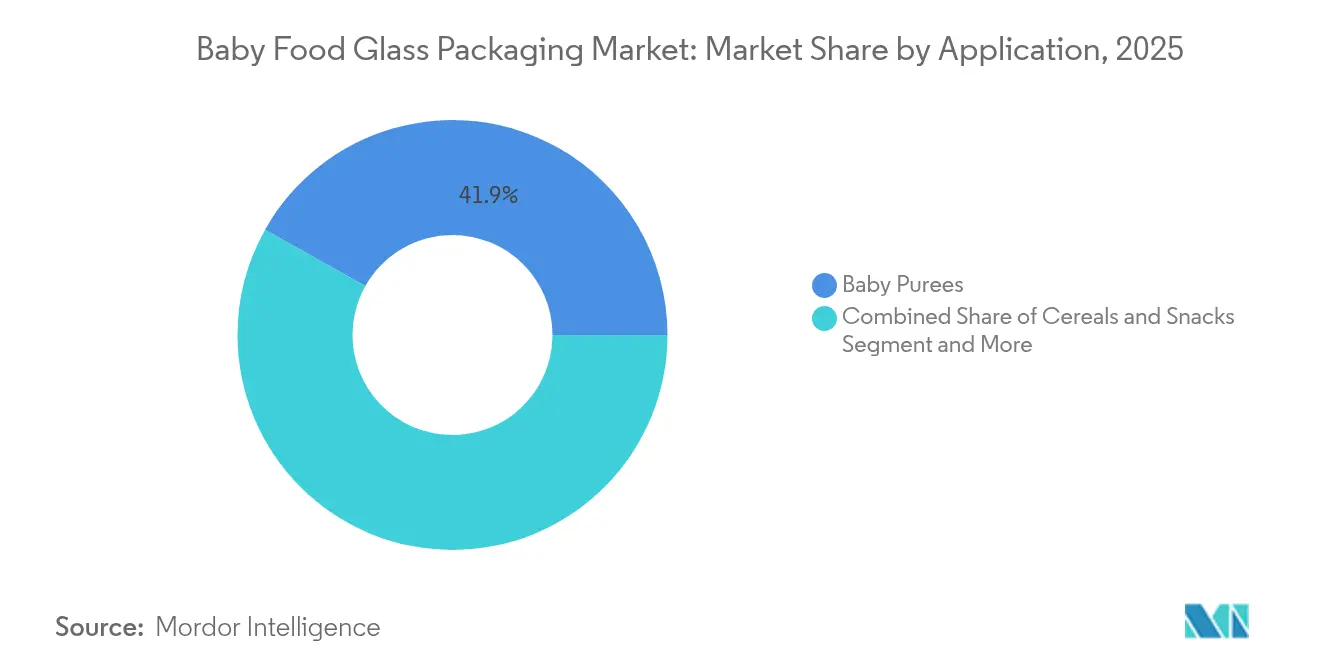
- Par application, les purées pour bébés ont dominé avec 41,85 % de la part du marché des emballages en verre pour aliments pour bébés en 2025 ; les boissons et jus devraient se développer à un TCAC de 5,04 % jusqu'en 2031.
- Par type de contenant, les bocaux en verre représentaient 58,15 % de la taille du marché des emballages en verre pour aliments pour bébés en 2025, tandis que les tasses en verre/pots-portions devraient croître à un TCAC de 4,65 % jusqu'en 2031.
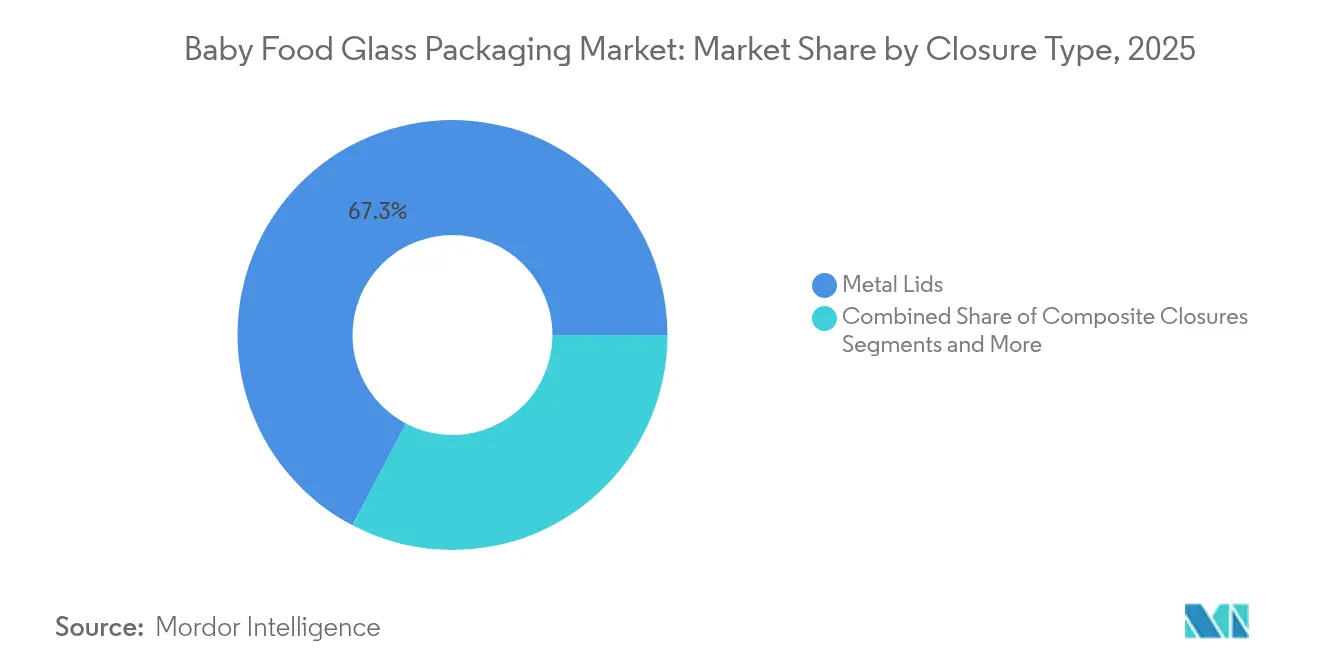
- Par type de fermeture, les couvercles métalliques détenaient 67,30 % de la part des revenus en 2025 ; les fermetures composites enregistrent le TCAC le plus rapide de 5,82 % au cours de la période de prévision.
- Par canal de distribution, le commerce de détail hors ligne représentait 83,40 % du marché des emballages en verre pour aliments pour bébés en 2025, tandis que les ventes en ligne et en vente directe aux consommateurs progressent à un TCAC de 5,39 % jusqu'en 2031.
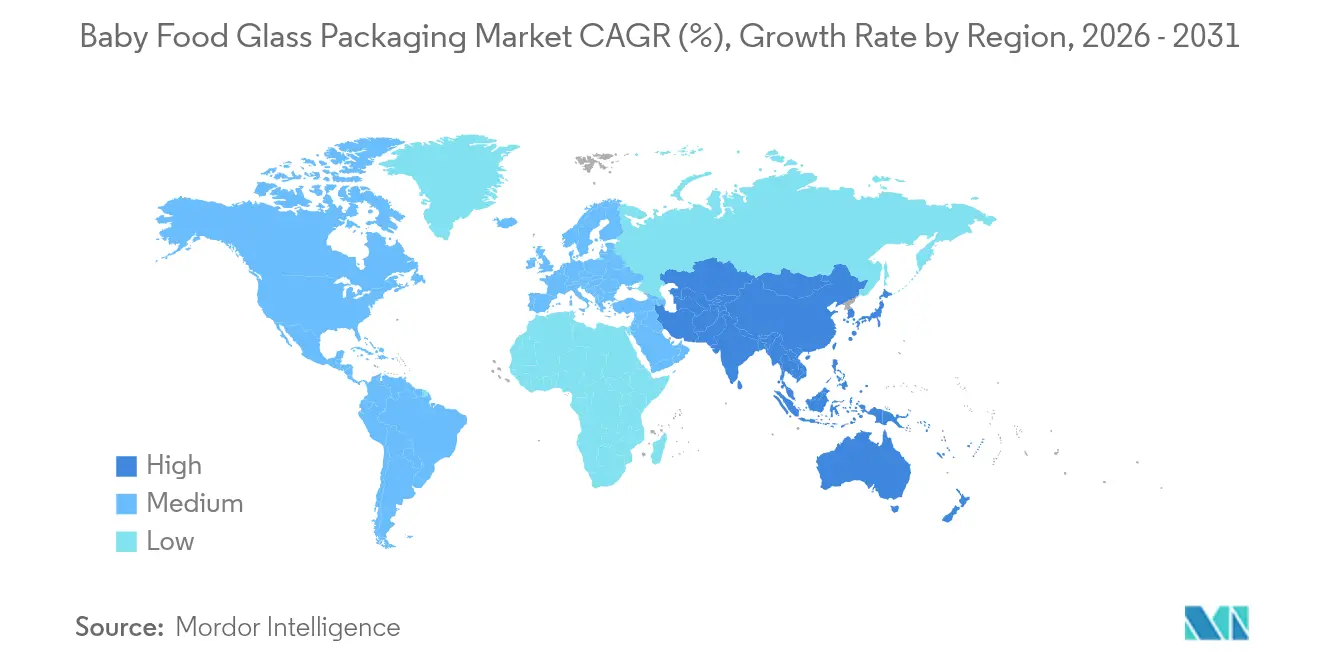
- Par géographie, l'Asie-Pacifique a capté 32,05 % de la part de marché en 2025 et affiche le TCAC le plus élevé de 4,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'aliments pour bébés biologiques et naturels | +1.2% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence des parents pour le verre plutôt que les plastiques pour la perception de la sécurité sanitaire | +0.8% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Premiumisation et différenciation de marque grâce aux emballages en verre | +0.6% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Mandats gouvernementaux en matière de recyclage et d'économie circulaire | +0.4% | Europe, Amérique du Nord, certains pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Projets pilotes de recharge en magasin et de consigne de contenants | +0.3% | Europe, programmes pilotes en Amérique du Nord | Long terme (≥ 4 ans) |
| Startups d'aliments pour bébés en vente directe aux consommateurs nécessitant du verre trempé stable en température | +0.2% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments pour bébés biologiques et naturels
Les gammes d'aliments pour bébés biologiques se développent rapidement car les parents font confiance aux produits exempts d'additifs synthétiques. Les marques positionnent le verre comme la barrière la plus sûre pour préserver les nutriments et les arômes. Gerber a déjà orienté sa gamme Organic vers des bocaux en verre à neutralité carbone pour renforcer les indicateurs premium. La FDA américaine souligne la nécessité d'un examen rigoureux de la sécurité des emballages destinés aux préparations pour nourrissons, une position qui favorise naturellement les surfaces inertes en verre.[1]FDA américaine, "Substances en contact alimentaire pour les préparations pour nourrissons", fda.gov Les perturbateurs financés par capital-risque emboîtent le pas ; Once Upon a Farm a consacré 52 millions USD au développement de mélanges pressés à froid conditionnés dans des formats axés sur l'intégrité. Cette dynamique se propage désormais aux parents métropolitains chinois qui acceptent volontiers de payer davantage pour une certification biologique. Ces forces combinées soutiennent le marché des emballages en verre pour aliments pour bébés au fur et à mesure que les références biologiques se multiplient dans les rayons.
Préférence des parents pour le verre plutôt que les plastiques pour la perception de la sécurité sanitaire
Les enquêtes auprès des consommateurs montrent que jusqu'à 70 % des nouveaux parents font davantage confiance aux bocaux en verre qu'à toute autre alternative pour la nutrition des bébés.[2]Institut des emballages en verre, "Recherche sur la sécurité du verre auprès des consommateurs", gpi.orgLa confiance a bondi après que l'UE a confirmé une interdiction totale du BPA au début de 2025. Les marques et les détaillants mettent en avant ce narratif ; Mason Bottle commercialise activement des "solutions d'alimentation en verre non toxiques" auprès des familles de la génération Y. Le sentiment axé sur la santé permet aux fabricants de maintenir une prime de prix tout en limitant les promotions. Étant donné que cette confiance découle des propriétés intrinsèques du matériau plutôt que de la seule image de marque, le différentiel est difficile à éroder pour les sachets souples, renforçant ainsi un vent porteur de demande à long terme.
Premiumisation et différenciation de marque grâce aux emballages en verre
Le verre ajoute une valeur perçue grâce à la clarté, au poids et aux indices sonores. Les smoothies prébiotiques de Beech-Nut en bocaux transparents mettent en valeur les ingrédients naturels, permettant des prix en rayon plus élevés. Dans le commerce électronique, l'image d'un bocal étincelant communique mieux l'authenticité que les sachets opaques, améliorant les taux de clics. Les marques émergentes à étiquette propre telles que Babylife Organics utilisent des formes de bocaux embossées et des codes QR pour renforcer la confiance en ligne. Ces avantages de marque maintiennent le verre au cœur des lancements premium d'aliments pour bébés malgré une production plus coûteuse.
Mandats gouvernementaux en matière de recyclage et d'économie circulaire
Les législateurs poussent tous les emballages à devenir entièrement recyclables d'ici 2030 dans l'UE, un jalon que le verre atteint déjà car il peut être refondu à l'infini sans perte de qualité. Des règles similaires au Canada, en Californie et en Corée du Sud imposent des frais sur les matériaux ayant de faibles taux de recyclage, favorisant indirectement le verre. Les producteurs réagissent en acquérant des recycleurs ; Ardagh a racheté Svensk Glasåtervinning pour garantir l'approvisionnement en calcin de four. Les mandats augmentent les coûts de conformité pour les plastiques tout en amplifiant les références environnementales du verre.
Analyse de l'impact des contraintes*
| Contrainte | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût et poids plus élevés du verre par rapport aux plastiques | -0.9% | Mondial, plus important dans les régions sensibles aux prix | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement en verre et risque d'arrêt des fours | -0.6% | Zones à infrastructure vieillissante | Moyen terme (2-4 ans) |
| Adoption rapide des sachets rétortables dans les économies émergentes | -0.4% | Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Réglementations sur les emballages légers favorisant les stratifiés plastique-verre | -0.3% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût et poids plus élevés du verre par rapport aux plastiques
La fusion du sable, du carbonate de sodium et du calcaire nécessite des températures extrêmes, de sorte que les usines de verre font face à des factures énergétiques plus élevées que les extrudeuses de polymères. Les contenants en verre pèsent 4 à 6 fois plus que les sachets stratifiés équivalents, ce qui alourdit les dépenses de fret et les émissions de carbone par calorie expédiée.[3]Drug Plastics & Glass, "Consommations énergétiques dans le verre par rapport au plastique", drugplastics.com La sensibilité aux prix en Asie du Sud-Est pousse les marques locales vers des sachets à bec verseur qui représentent déjà plus de 30 % du volume des emballages d'aliments pour bébés. L'inflation énergétique a fait progresser l'indice des prix à la production de l'industrie américaine du verre de 4,5 % en 2024, réduisant les marges des transformateurs. À moins que les surcharges de carburant ne reculent, ce désavantage limite la pénétration en dehors des références premium.
Perturbations de la chaîne d'approvisionnement en verre et risque d'arrêt des fours
Un haut fourneau doit rester en activité pendant 10 à 12 ans entre deux reconstructions, de sorte que les arrêts non planifiés suppriment de grandes tranches de capacité très soudainement. Ardagh a fermé deux usines américaines supplémentaires en septembre 2024, resserrant immédiatement l'offre nord-américaine. L'arrêt suisse de Vetropack en mai 2024 a eu des effets similaires en Europe centrale. Les interruptions d'énergie ou les pénuries de main-d'œuvre menacent davantage la disponibilité, incitant les propriétaires de marques à recourir à un double approvisionnement avec les plastiques. La nécessité d'investissements en capital importants (O-I a réservé 150 millions USD pour moderniser son site d'Alloa) alourdit les bilans et freine les augmentations rapides de capacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
Les purées dominent tandis que les boissons s'accélèrentEn 2025, les purées pour bébés représentaient 41,85 % de la taille du marché des emballages en verre pour aliments pour bébés, reflétant leur rôle de premiers repas de sevrage pour les nourrissons. La demande stable provient de toutes les régions, et les parents font confiance aux bocaux pour préserver la couleur, l'arôme et les micronutriments. Les formulateurs apprécient également le verre pour sa tolérance au remplissage à chaud et à la stérilisation, réduisant les conservateurs. Cependant, les boissons et jus connaissent la croissance la plus rapide à un TCAC de 5,04 % jusqu'en 2031. La soif de mélanges de fruits pressés à froid et de smoothies probiotiques stimule cette progression, les bocaux transparents mettant en valeur des teintes vibrantes qui résonnent sur les réseaux sociaux. La gamme de boissons prébiotiques de Beech-Nut illustre comment le verre sous-tend les nouveaux lancements de boissons nutritives pour nourrissons.
Les producteurs de boissons valorisent la barrière à l'oxygène du verre pour maintenir la fraîcheur du goût sans additifs, soutenant ainsi les étiquettes de prix premium. Les céréales et collations maintiennent quant à elles un élan régulier, soutenu par les besoins de longue durée de conservation que le verre satisfait. Les «autres» spécialisés tels que les formulations thérapeutiques atteignent les prix unitaires les plus élevés grâce à des exigences de sécurité strictes. Dans toutes les catégories, les tendances au contrôle des portions poussent les marques vers des références plus petites, diversifiant subtilement les volumes au-delà du bocal traditionnel de 4 onces. Ces évolutions renforcent collectivement le marché des emballages en verre pour aliments pour bébés même lorsque les formats plus larges de nutrition infantile se développent.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de contenant :
Les bocaux conservent leur primauté malgré l'innovation en matière de portionsLes bocaux en verre ont capté 58,15 % de la part du marché des emballages en verre pour aliments pour bébés en 2025, car leur polyvalence convient aussi bien aux purées qu'aux céréales et collations. Les finitions de col standard s'intègrent facilement avec les capsulatrices à ergots métalliques à grande vitesse, contribuant à la maîtrise des coûts. Moins dominantes mais à croissance plus rapide, les tasses en verre/pots-portions affichent un TCAC de 4,65 % d'ici 2031, répondant au souhait des parents de minimiser les déchets et de simplifier l'alimentation en déplacement. Des designs comme les pots de stockage gradués de WeeSprout allient précision de mesure et résistance du congélateur au four à micro-ondes.
Les biberons restent un segment de niche porté par le positionnement premium et les récits de sécurité, notamment chez les parents évitant les biberons en polycarbonate. Les développeurs explorent désormais des géométries de bocaux à paroi mince et un embossage interne pour alléger le poids tout en préservant la résistance. La dynamique vers les pots-portions encourage les verriers à investir dans des machines IS à col étroit capables de configurations à plusieurs cavités, maintenant l'innovation dans ce segment du secteur des emballages en verre pour aliments pour bébés.
Par type de fermeture :
Les couvercles métalliques dominent tandis que les fermetures composites progressentLes couvercles à ergots métalliques détenaient 67,30 % de la part des revenus en 2025 grâce à leur herméticité éprouvée et leur rentabilité. Les systèmes à compound caoutchouté supportent les températures élevées de stérilisation, garantissant la stabilité en rayon. Néanmoins, les fermetures composites affichent un TCAC vigoureux de 5,82 % car les transformateurs intègrent des polymères biosourcés, des bandeaux inviolables et des fonctions refermables. Les extrémités à ouverture facile à double matériau de Top Cap illustrent la poussée vers la fonctionnalité avec des fractions de plastique réduites.
Les bouchons en plastique conviennent à certaines applications de bouteilles où les bouchons à rabat facilitent le dosage, mais la surveillance de la durabilité freine leur adoption plus large. Les groupes de niche « verts et autres », tels que les hybrides liège-fibre, restent expérimentaux. Au cours des cinq prochaines années, les finitions métallisées, le marquage laser et les composants solidaires devraient accroître la valeur perçue, renforçant l'aura premium des aliments pour nourrissons conditionnés en verre.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
Le commerce de détail domine malgré l'essor du numériqueLes points de vente physiques représentaient 83,40 % des revenus de 2025 car les parents apprécient encore d'inspecter les dates d'expiration et les boutons de vacuum avant l'achat. Les supermarchés accordent une visibilité en rayon, et les promotions groupées avec les couches ou les préparations stimulent les achats impulsifs. Pourtant, les ventes en ligne et en vente directe aux consommateurs progressent à un TCAC de 5,39 %, portées par la commodité des applications et les offres d'abonnement. Cette croissance invite à des travaux de reconception pour que les bocaux résistent aux chocs des colis sans rembourrage excessif.
Des marques telles que Once Upon a Farm exploitent leur portée en ligne pour lancer des boucles de recyclage par retour postal, renforçant les récits circulaires. À mesure que les jeunes parents transfèrent leur budget alimentaire en ligne, les transformateurs de verre doivent résoudre les défis de poids et de casse grâce à du verre blanc plus léger, des coins renforcés ou des emballages cloisonnés. Une adaptation réussie sécurise les volumes tout en maintenant la pertinence du marché des emballages en verre pour aliments pour bébés dans les vitrines numériques.
Analyse géographique
Marché de l'emballage en verre pour aliments pour bébés en Asie-Pacifique
L'Asie-Pacifique détenait 32,05 % de la valeur totale en 2025 et affiche la croissance la plus dynamique avec un CAGR de 4,44 % jusqu'en 2031. Les marques d'aliments pour bébés importées en Chine représentent encore 60 % des dépenses locales de la catégorie malgré la montée en puissance des acteurs nationaux, signe que la confiance et la qualité de l'emballage priment sur le prix auprès des ménages urbains. L'Inde suit le même schéma à mesure que les revenus disponibles augmentent ; les références en bocaux en verre gagnent en visibilité dans les circuits de commerce moderne dans les villes de premier rang. Par ailleurs, la démographie mature du Japon soutient les ventes premium grâce à des innovations telles que les bocaux allant au micro-ondes pour la bouillie de riz. Les fournisseurs régionaux s'approvisionnent de plus en plus en calcin post-consommation pour répondre aux quotas de recyclage municipaux, ancrant ainsi la stabilité de l'approvisionnement pour le marché de l'emballage en verre pour aliments pour bébés.
Marché de l'emballage en verre pour aliments pour bébés en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe affichent une croissance absolue plus lente mais demeurent des bastions premium incontournables. La prochaine réglementation européenne imposant que tous les emballages soient recyclables d'ici 2030, conjuguée à l'interdiction des bisphénols A, consacre le verre comme l'option la moins risquée. Aux États-Unis, les actions de sensibilisation des consommateurs menées par le Glass Packaging Institute soutiennent les messages des marques autour de la pureté et du goût. Les distributeurs mettent en avant des rayons sans plastique dans les allées dédiées aux bébés, amplifiant la part de portefeuille du verre même lorsque les volumes de poches souples progressent dans les gammes entrée de gamme.

Paysage réglementaire
Les fournisseurs d'emballages en verre pour aliments pour bébés opèrent sous des exigences strictes en matière de matériaux en contact avec les aliments, axées sur l'inertie, la traçabilité et la migration contrôlée. Dans l'Union européenne, les contenants en verre et les systèmes d'emballage complets (y compris les couvercles, revêtements et encres) sont régis par le règlement-cadre (CE) 1935/2004 et l'exigence de bonnes pratiques de fabrication du règlement (CE) 2023/2006, qui ensemble imposent une documentation telle que les déclarations de conformité pour les emballages multi-matériaux. Aux États-Unis, la FDA réglemente les substances en contact avec les aliments en vertu du 21 CFR Parts 170-189, et les compositions de verre utilisées dans l'emballage sont généralement reconnues comme sûres lorsqu'elles sont fabriquées selon des exigences de composition et de performance reconnues.
L'interdiction du BPA dans les matériaux en contact avec les aliments dans l'UE est entrée en vigueur en janvier 2025, renforçant le verre comme solution privilégiée pour la nutrition infantile. Dans les deux régions, la conformité s'étend de plus en plus à l'ensemble de l'emballage, couvrant le contenant, la fermeture et la décoration, ce qui favorise les fournisseurs intégrés capables de certifier une conformité de bout en bout pour les emballages d'aliments pour bébés.
Paysage concurrentiel
Le marché des emballages en verre pour aliments pour bébés est modérément consolidé autour de multinationales telles que O-I Glass, Gerresheimer et Verallia. Ces entreprises exploitent de grands fours à cuve, tirent parti de leur échelle dans l'approvisionnement en calcin et investissent dans la décarbonation. La rénovation de 150 millions USD d'O-I sur son site d'Alloa comprend une fusion hybride électrique, visant une réduction d'énergie de 20 %. Verallia a déjà lancé un four entièrement électrique qui réduit les émissions de CO₂ de 60 % tout en maintenant un débit constant. Ces dépenses en capital maintiennent les barrières à l'entrée.
Les spécialistes des sachets souples érodent les parts pour des raisons de coût, représentant désormais plus de 30 % du paysage plus large des emballages d'aliments pour bébés. En réponse, les grands acteurs du verre pilotent des bocaux ultra-légers et des couvercles à code QR gravables pour augmenter la valeur. L'activité d'acquisition cible les actifs de recyclage ; le rachat de Svensk Glasåtervinning par Ardagh sécurise la matière première pour les sites nordiques. Les acteurs régionaux plus petits tels que Beatson Clark servent des niches artisanales et de marques distributeur, personnalisant souvent l'embossage en petites séries pour des marques biologiques de niche.
Les startups dans l'espace de vente directe aux consommateurs demandent des bocaux en borosilicate trempé capables de résister au traitement par haute pression, ouvrant des poches de croissance premium pour les verriers spécialisés. L'emballage intelligent, notamment les puces NFC sous les couvercles métalliques pour authentifier l'origine, apparaît dans des séries pilotes avec des producteurs biologiques européens. À mesure que la surveillance réglementaire des plastiques à usage unique se renforce, les acteurs établis disposant de parcs de fours éprouvés et de réseaux de calcin en circuit fermé semblent bien positionnés pour protéger leurs parts au sein du marché des emballages en verre pour aliments pour bébés.
Leaders du secteur des emballages en verre pour aliments pour bébés
O-I Glass Inc.
Gerresheimer AG
Vetropack Holding Ltd
Glassware Depot
Ardagh Group S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de l'emballage en verre pour aliments pour bébés
- O-I Glass Inc.
- Ardagh Group S.A.
- Gerresheimer AG
- Vetropack Holding Ltd
- Verallia SA
- Heinz-Glas GmbH
- BA Glass B.V.
- Stoelzle Glass Group
- Bormioli Rocco SpA
- Piramal Glass Pvt Ltd
- AGI Glaspac
- Hindusthan National Glass and Inds. Ltd
- Toyo Glass Co. Ltd
- Nihon Yamamura Glass Co. Ltd
- SGD Pharma (SGD SA)
- Shandong Pharmaceutical Glass Co. Ltd
- Glassware Depot
- Pigeon Corporation
- Mayborn Group Ltd (Tommee Tippee)
- Evenflo Feeding Inc.
- Sundelight Infant Products Ltd
- Cospak (Orora Packaging)

Opportunités de marché et perspectives d'avenir
L'emballage en verre offre un format inerte et haut de gamme qui s'aligne sur le contrôle croissant de la sécurité chimique autour de la nutrition infantile. Le positionnement de marque et le sentiment des consommateurs soutiennent le verre pour les gammes biologiques et à étiquette propre, tandis que les boissons et les jus constituent une application en forte croissance, et les bocaux en verre représentaient 58,15 % de la part de marché en 2025, reflétant le rôle du verre en tant que type de contenant dominant pour de nombreux SKU d'aliments pour bébés.
Les initiatives d'économie circulaire et la modernisation de la chaîne d'approvisionnement ouvrent également des perspectives pour le verre grâce à des partenariats avec les recycleurs et le traitement local du calcin, renforçant les voies circulaires pour l'emballage en verre. En 2026, les mises à niveau de capacité et d'efficacité de Vetropack et Stoelzle Glass USA soutiennent un emballage premium et sûr pour la nutrition infantile, et la rénovation du four de Caudete par Vidrala en mars 2026 élargit la capacité européenne pour répondre à la demande croissante de bocaux en verre.
Recent Industry Developments in Marché de l'emballage en verre pour aliments pour bébés
- Juin 2026 : La filiale croate de Vetropack Holding Ltd, Vetropack Straza, prévoit d'investir 30 à 35 millions d'euros pour construire une usine de traitement du verre usagé. Cette expansion prévue de la capacité de traitement du verre usagé soutient les intrants de l'économie circulaire et améliore la résilience de l'approvisionnement pour l'emballage en verre pour bébés.
- Mai 2026 : Stoelzle Glass USA a annoncé un investissement de 100 millions USD pour moderniser l'installation de Monaca, avec la reconstruction du four débutant en juillet 2026. Cette expansion de capacité augmente la capacité de contenants en verre aux États-Unis et renforce les capacités d'emballage en verre premium pour bébés, avec des améliorations potentielles des délais.
- Mars 2026 : Vidrala a annoncé un investissement de 180 millions d'euros dans l'usine de Caudete pour rénover un four et augmenter la capacité annuelle. Cette mise à niveau soutient la continuité de l'approvisionnement pour les bocaux en verre d'aliments pour bébés en Europe.


Marché de l'emballage en verre pour aliments pour bébés Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre l'emballage primaire à base de verre utilisé pour conditionner les aliments pour bébés et enfants en bas âge à usage commercial, y compris les bocaux, les bouteilles et les pots individuels, ainsi que leurs fermetures couramment utilisées, dans les principales régions.
Exclusions de périmètre : Nous excluons le plastique, le carton, les pochettes souples, les canettes métalliques et l'emballage secondaire tel que les cartons, les manchons et les palettes.
Aperçu de la segmentation
- Par application
- Purées pour bébés
- Céréales et collations
- Boissons et jus
- Autres
- Par type de contenant
- Bocaux en verre
- Bouteilles en verre (biberons/allaitement)
- Tasses en verre / pots-portions
- Par type de fermeture
- Couvercles métalliques
- Fermetures composites
- Bouchons en plastique
- Verts et autres
- Par canal de distribution
- Commerce de détail hors ligne
- Commerce électronique et vente directe aux consommateurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie et Nouvelle-Zélande
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre de ce qui doit être considéré comme la demande d'emballages en verre pour aliments pour bébés, et pour collecter des données vérifiables à partir de sources publiques. Nous nous sommes appuyés sur des références publiques et officielles telles que les statistiques commerciales d'UN Comtrade, USITC DataWeb, Eurostat, les informations de la FDA américaine sur le contact alimentaire et la sécurité des emballages, ainsi que les mises à jour de la Commission européenne sur les règles relatives au contact alimentaire.
Pour convertir ces signaux en un modèle utilisable, nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs des acteurs de l'emballage et de la nutrition infantile, les publications d'associations sur le recyclage du verre et la disponibilité du calcin, ainsi que la couverture presse fiable sur la capacité des fours et l'évolution des coûts énergétiques. Pour les données de support telles que les finances des entreprises et la visibilité des expéditions, des abonnements payants approuvés à des bases de données ont été utilisés le cas échéant. Les sources documentaires listées ici sont uniquement illustratives, et nous avons examiné des documents et ensembles de données publics supplémentaires pour recouper et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part réelle du verre dans l'emballage des aliments pour bébés par format de produit, et sur l'évolution des prix et de l'allègement dans chaque région. Nous avons échangé avec des parties prenantes couvrant l'approvisionnement en emballages en verre, les fermetures, les opérations de remplissage et de conditionnement, les achats de marque, ainsi que des points de vue sélectionnés du commerce de détail et de la distribution, afin de combler les lacunes de la recherche documentaire avant de figer les hypothèses.
La couverture a été maintenue mondiale afin de saisir les différences régionales en matière de réglementation, de taux de recyclage et d'économie du fret, puis utilisée pour vérifier la cohérence des totaux finaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Cadres dirigeants (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Managers : 56 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la production d'aliments pour bébés et les indicateurs de consommation d'aliments emballés pour bébés sont traduits en un bassin de demande pour les contenants en verre, qui est ensuite converti en valeur à l'aide d'hypothèses de tarification et de mix. Pour garder le modèle pratique, nous suivons une courte liste d'intrants observables et discutables, tels que la part des aliments pour bébés vendus en bocaux par rapport aux bouteilles et pots individuels, les tendances de taille moyenne des emballages, le mix de fermetures (couvercles métalliques par rapport à d'autres fermetures), l'adoption du contenu recyclé et de l'allègement, et les pressions régionales spécifiques sur les coûts énergétiques et de fret qui influencent la tarification.
Ces totaux sont ensuite testés avec des approximations ascendantes sélectives, notamment des fourchettes de prix de vente moyens échantillonnées par type de contenant, des vérifications par canal sur les formats typiques de bocaux et de bouteilles, et des signaux de volume côté fournisseur lorsqu'ils pouvaient être raisonnablement déduits. Lorsque les données sont limitées pour les petits pays, nous utilisons des indicateurs de substitution provenant de marchés similaires basés sur la pénétration des aliments pour bébés et la dépendance au commerce, puis ajustons après retour des experts.
La prévision utilise une analyse de scénarios avec un cas de base ancré sur la croissance de la demande d'aliments pour bébés, les réglementations attendues affectant le choix d'emballage, et le rythme probable de la normalisation de la capacité et des coûts du verre. Les scénarios sont affinés à l'aide des attentes des personnes interrogées concernant les évolutions de la part du verre, puis la courbe finale est lissée pour correspondre à un calendrier d'adoption réaliste plutôt qu'à des sauts brusques.
Validation des données et cycle de mise à jour
La validation se fait par couches, en commençant par des vérifications de cohérence des unités et des valeurs afin que le prix implicite par contenant et les volumes implicites paraissent réalistes par région. Nous comparons également les résultats à des signaux indépendants tels que les flux commerciaux de contenants et fermetures en verre, les annonces publiques sur la capacité des fours, et les changements visibles dans les formats d'emballage des produits, et tout écart important est réexaminé avant validation finale.
Avant publication, un examen distinct par un analyste est utilisé pour contester les intrants et confirmer que les mêmes hypothèses ont été appliquées de manière cohérente entre les types de contenants, les canaux et les géographies. Les rapports sont actualisés annuellement, et si un événement important survient (par exemple, une mise à jour réglementaire majeure ou un arrêt brutal de capacité), des révisions intermédiaires sont déclenchées et les principaux contacts d'entretien peuvent être recontactés. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus actuelle.
Estimation du marché de l'emballage en verre pour aliments pour bébés de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'emballage en verre pour aliments pour bébés peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent couvrir le même sujet. L'écart provient généralement de la manière dont le périmètre est défini, de l'année considérée comme base, et de la question de savoir si les prix sont modélisés comme des ventes d'emballages au niveau du fabricant ou comme une valeur de détail des aliments emballés en aval.
Un autre facteur courant est ce qui est comptabilisé comme emballage en verre. Certaines estimations incluent des contenants en verre non destinés aux aliments pour bébés, des matériaux d'emballage plus larges pour aliments pour bébés, voire des contenants de stockage réutilisables vendus aux consommateurs. L'écart augmente également lorsque les revenus des fermetures sont exclus, lorsque l'emballage du commerce électronique est traité comme un emballage secondaire plutôt que comme du verre primaire, ou lorsque les taux de change sont convertis à l'aide d'un taux ponctuel unique plutôt que de moyennes annuelles. Chez Mordor Intelligence, ces étapes sont traitées selon un calendrier cohérent puis actualisées en conséquence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,48 millions USD (2026) | |
| Portail sectoriel A | 21,12 millions USD (2028) | Utilise une année de référence différente et un horizon plus court, et le total publié semble traiter des parties de l'emballage plus large des aliments pour bébés comme comparables à l'emballage en verre, ce qui augmente la valeur. |
| Bulletin de marché B | 3,50 milliards USD (2025) | Comptabilise probablement un ensemble beaucoup plus large d'utilisations d'emballages en verre et peut appliquer une tarification de type valeur de détail, ce qui peut gonfler le chiffre par rapport aux limites des revenus des fournisseurs d'emballages. |
Le tableau montre que la majeure partie de l'écart s'explique d'abord par le périmètre et la base de prix, et seulement ensuite par les hypothèses de croissance. En maintenant le bassin de demande lié aux emballages primaires en verre pour aliments pour bébés et en vérifiant la tarification implicite et le mix par type de contenant, le chiffre final reste traçable à des étapes claires et peut être reproduit avec les mêmes intrants.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des emballages en verre pour aliments pour bébés ?
Le marché s'élève à 19,48 milliards USD en 2026 et devrait atteindre 23,44 milliards USD d'ici 2031.
Quel segment d'application détient la plus grande part ?
Les purées pour bébés dominent avec une part de marché de 41,85 %, tandis que les boissons et jus connaissent la croissance la plus rapide à un TCAC de 5,04 %.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance des emballages en verre pour aliments pour bébés ?
La région combine de grandes cohortes de naissances, des revenus disponibles en hausse et une confiance croissante envers les contenants en verre premium, résultant en un TCAC prévisionnel de 4,44 %.
Quel est le principal défi auquel font face les producteurs d'emballages en verre ?
Des coûts de production et de fret plus élevés, aggravés par des fours énergivores, créent une pression tarifaire par rapport aux sachets souples.
Dernière mise à jour de la page le:



