
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.84 Milliards de dollars |
| Taille du Marché (2026) | 11.41 Milliards de dollars |
| Taille du Marché (2031) | 14.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage aux Émirats arabes unis par Mordor Intelligence
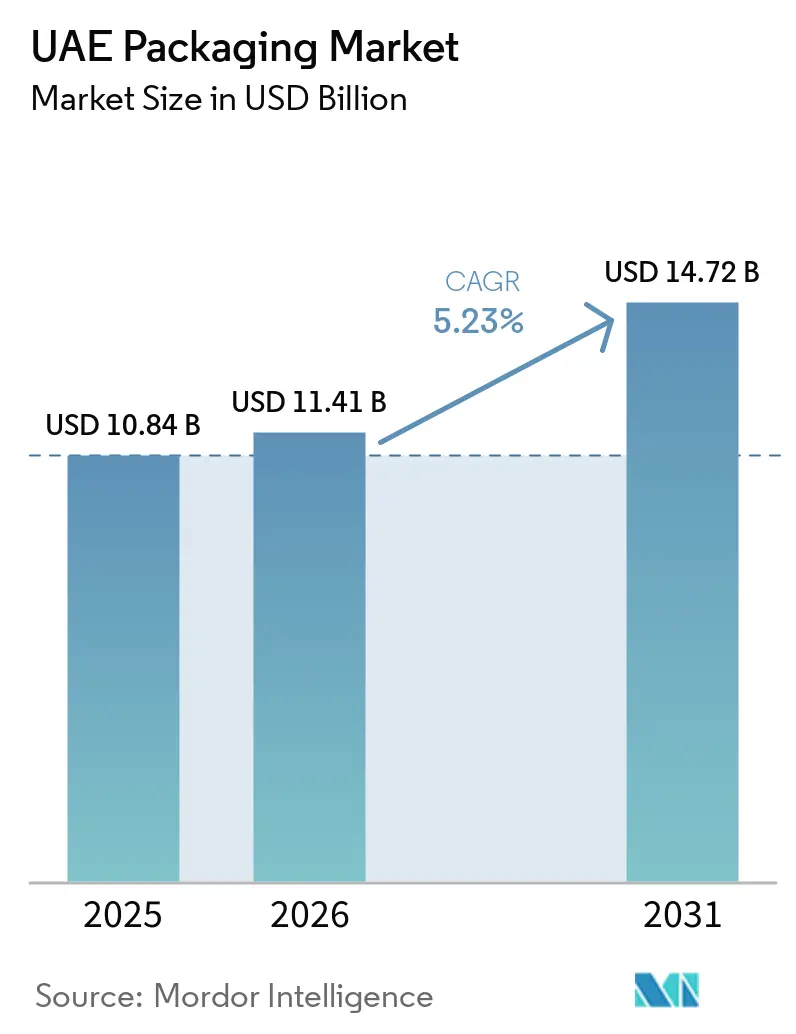
La taille du marché de l'emballage aux Émirats arabes unis devrait passer de 10,84 milliards USD en 2025 à 11,41 milliards USD en 2026 et devrait atteindre 14,72 milliards USD d'ici 2031, avec un CAGR de 5,23 % sur la période 2026-2031.
Les incitations accrues à la fabrication dans le cadre de la Vision 2030, l'interdiction des plastiques à usage unique de janvier 2026 et la Stratégie nationale de sécurité alimentaire 2051 se combinent pour remodeler le marché de l'emballage aux Émirats arabes unis vers des formats à haute barrière, légers et circulaires. L'exécution des commandes du commerce électronique, dont les projections dépassent 9,2 milliards USD en 2026, entraîne les volumes de carton ondulé et de flexibles vers des boîtes micro-cannelées et des pochettes à soufflet qui transitent efficacement par les réseaux de livraison du dernier kilomètre. Parallèlement, les cuisines fantômes et les services de plats préparés à la demande fragmentent les profils de commandes, accélérant la demande de barquettes à clapet monoportion et de bols inviolables. L'interaction entre l'intégration pétrochimique, les investissements dans les résines biosourcées et le reporting carbone obligatoire oriente les grands transformateurs vers la sécurité des matières premières, la récupération de chaleur perdue et les systèmes de recyclage en boucle fermée qui définiront le leadership en matière de coûts sur le marché de l'emballage aux Émirats arabes unis au cours de la prochaine décennie.
Principaux enseignements du rapport
- Par type de matériau, le plastique a capté 48,92 % de la part de marché de l'emballage aux Émirats arabes unis en 2025, tandis que son volume devrait se développer à un TCAC de 5,93 % jusqu'en 2031.
- Par type de produit, le segment des plastiques flexibles était en tête avec 33,47 % du volume plastique en 2025 ; le type de produit en papier et carton était dominant dans l'ensemble, mais les plastiques flexibles progressent à un TCAC de 6,04 % jusqu'en 2031.
- Par format d'emballage, les formats flexibles représentaient 65,19 % de la taille du marché de l'emballage aux Émirats arabes unis en 2025 et devraient croître à un TCAC de 5,61 %, dépassant les formats rigides.
- Par utilisateur final, l'alimentation représentait 32,44 % du chiffre d'affaires en 2025, tandis que les soins personnels et cosmétiques devraient afficher le TCAC le plus rapide, à 6,88 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'essor du commerce électronique stimulant l'emballage ondulé et du dernier kilomètre | +1.2% | National, axé sur Dubaï, Abou Dhabi, Charjah | Court terme (≤ 2 ans) |
| Les incitations de la Vision 2030 stimulant la demande locale d'emballages pour les produits de grande consommation | +0.9% | National, premiers gains à KEZAD, JAFZA, Dubai Industrial City | Moyen terme (2-4 ans) |
| La Stratégie nationale de sécurité alimentaire 2051 stimulant les emballages alimentaires à haute barrière | +0.7% | National, accent sur les zones agricoles d'Abou Dhabi et d'Al Aïn | Long terme (≥ 4 ans) |
| Essor rapide des cuisines virtuelles et des services de repas prêts à consommer | +0.6% | Centres urbains de Dubaï, Abou Dhabi, Charjah | Court terme (≤ 2 ans) |
| Les mandats de décarbonation favorisant les emballages biosourcés et réutilisables | +0.5% | National, débordement vers le CCG | Moyen terme (2-4 ans) |
| Pilotes de traçabilité intelligente dans la logistique pharmaceutique | +0.3% | National, piloté par Dubai Healthcare City et la zone de santé d'Abou Dhabi | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'essor du commerce électronique stimulant l'emballage ondulé et du dernier kilomètre
Les ventes au détail en ligne aux Émirats arabes unis devraient atteindre 9,2 milliards USD en 2026, avec une progression à un taux composé de 11 %, et cette escalade réoriente la demande en carton ondulé vers des grades e-cannelure et micro-cannelure plus légers qui réduisent les frais de poids volumétrique sans sacrifier la résistance à l'écrasement. Amazon UAE et Noon ont chacun étendu leurs réseaux de centres de distribution depuis 2024, le site de Noon à Dubai South traitant à lui seul plus d'un million de colis par mois de pointe, amplifiant la demande de boîtes d'expédition adaptées et d'enveloppes rembourrées.[1] L'incitation « Fabriqué aux Émirats arabes unis » accorde aux transformateurs locaux des exonérations fiscales de 10 ans et des terrains subventionnés, encourageant les investissements dans des colleuses-plieuses à impression numérique qui traitent de manière rentable des tirages inférieurs à 5 000 unités demandés par les détaillants de ventes flash. La dépendance accrue au commerce électronique a porté le carton ondulé du dernier kilomètre à 40 % de la production nationale de boîtes en 2025, contre 25 % en 2020, mais a également exposé les transformateurs à une hausse de 18 % des prix des papiers kraft liner causée par des perturbations d'approvisionnement nordiques début 2025. À mesure que les réseaux de colis s'étendent plus profondément dans les quartiers résidentiels, les transformateurs maîtrisant le carton ondulé léger à impression personnalisée sécuriseront le leadership en volume et en marge sur le marché de l'emballage aux Émirats arabes unis.
Les incitations de la Vision 2030 stimulant la demande locale d'emballages pour les produits de grande consommation
L'Opération 300 milliards vise à atteindre 300 milliards AED de valeur manufacturière annuelle d'ici 2031, désignant l'emballage comme un facilitateur essentiel de l'expansion nationale dans les secteurs alimentaire, pharmaceutique et des biens de consommation. KEZAD et JAFZA ont réservé plus de 2 millions de m² de terrains industriels aux transformateurs, en proposant des services publics à faibles tarifs et des permis accélérés de 12 mois qui réduisent d'un tiers les délais de construction habituels. L'usine de thermoformage PET entièrement automatisée de Hotpack à Dubaï, ouverte en 2022, offre un coût de main-d'œuvre par unité inférieur de 35 % à celui des sites traditionnels et dépasse aisément le seuil de 40 % de contenu local requis pour les appels d'offres publics. Trois installations aux Émirats arabes unis ont obtenu le statut de phare Industrie 4.0 en 2025 après que des déploiements de maintenance prédictive ont porté l'efficacité globale des équipements au-dessus de 85 %, illustrant la volonté de l'État de dépasser ses pairs régionaux en matière de productivité.[2] Ces incitations groupées incitent les propriétaires de marques mondiaux à s'approvisionner localement en emballages, consolidant une base de demande structurelle pour les transformateurs des Émirats arabes unis.
La Stratégie nationale de sécurité alimentaire 2051 stimulant les emballages alimentaires à haute barrière
La stratégie impose une réduction de 50 % du gaspillage alimentaire d'ici 2030, stimulant la demande de films à longue durée de conservation capables de résister aux températures estivales de 45 °C et de minimiser l'oxydation des lipides.[3] Les stratifiés à haute barrière combinant l'EVOH avec du PET métallisé figurent désormais dans 60 % des nouveaux appels d'offres pour les produits laitiers et la viande, contre 35 % en 2023, reflétant les exigences réglementaires en matière de taux de transmission d'oxygène inférieurs à 0,5 cc/m²/jour. Tetra Pak a décroché en juin 2024 un contrat pour équiper la laiterie Mleiha d'EKTFA de lignes Tetra Top aseptiques visant une durée de conservation ambiante de 12 mois pour le lait UHT destiné à l'exportation vers les marchés du CCG, où les chaînes du froid restent insuffisantes. Quatre lignes d'emballage sous atmosphère modifiée mises en service en 2025 à Abou Dhabi et à Dubaï abaissent désormais les niveaux d'oxygène en dessous de 0,5 %, prolongeant la durée de vie des produits frais jusqu'à 10 jours et alignant les détaillants sur les objectifs de réduction des déchets. Cette confluence de politique et de technologie ancre les films à haute barrière et les cartons aseptiques dans le cœur de croissance du marché de l'emballage aux Émirats arabes unis.
L'essor rapide des cuisines virtuelles et des services de repas prêts à consommer
Plus de 200 marques de restaurants virtuels exploitées par des entreprises telles que Kitopi et Sweetheart Kitchen ont proliféré à Dubaï, Abou Dhabi et Charjah, réduisant la commande moyenne à 1,8 repas et multipliant la demande de contenants à portion individuelle. Les barquettes en aluminium avec couvercles en carton représentent désormais 45 % du segment des cuisines virtuelles car elles résistent à des trajets de 30 minutes en moto par 40 °C sans se déformer, supplantant la mousse de polystyrène expansé interdite. Les repas prêts à consommer en grande surface ont progressé de 14 % par an de 2023 à 2025, introduisant des sachets à soufflets à haute barrière équipés de fermetures à glissière refermables qui préservent la texture lors du réchauffage au micro-ondes. Les plateformes de livraison imposent de plus en plus des étiquettes inviolables, et les transformateurs intègrent des rubans pelables et scellables qui coûtent moins de 0,05 AED par unité tout en renforçant sensiblement la confiance des consommateurs. La dispersion de la préparation des repas et les contraintes du dernier kilomètre cimentent donc les formats légers et inviolables comme leviers de croissance essentiels pour les transformateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taxe d'accise de 30 % sur les plastiques à usage unique | -0.8% | National | Court terme (≤ 2 ans) |
| Coûts de résine volatils liés aux projets gaz-vers-produits chimiques | -0.6% | National, débordement vers le CCG | Moyen terme (2-4 ans) |
| Retard dans l'adoption de la norme rPET pour usage alimentaire | -0.4% | National | Moyen terme (2-4 ans) |
| Infrastructure nationale de recyclage du papier sous-dimensionnée | -0.3% | National, centré à Charjah, Dubaï | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taxe d'accise de 30 % sur les plastiques à usage unique
Le prélèvement progressif, pleinement en vigueur depuis janvier 2026, réduit les marges brutes des transformateurs jusqu'à 18 points de pourcentage, les propriétaires de marques résistant à la répercussion intégrale des coûts. Les exemptions pour les produits de détail préemballés favorisent la substitution vers des sachets à soufflets et des films d'emballage flux, mais des compromis fonctionnels apparaissent dans la restauration, où les barquettes en fibres moulées coûtent 40 % de plus et fuient plus facilement avec les plats à forte teneur en humidité. Les chaînes de restauration signalent une augmentation des réclamations clients liées aux défaillances des contenants, ce qui nuit à la bonne volonté en matière de durabilité. Les importations de contenants rigides en provenance des États voisins du CCG sans taxe parallèle ont augmenté de 22 % en glissement annuel au premier semestre 2025, érodant la position concurrentielle des transformateurs des Émirats arabes unis. Tant que le recyclage national et l'harmonisation des redevances ne seront pas matures, la taxe d'accise fonctionnera à la fois comme une incitation environnementale et un frein aux bénéfices.
Coûts de résine volatils liés aux projets gaz-vers-produits chimiques
Les prix au comptant du polypropylène et du polyéthylène haute densité ont oscillé entre 950 et 1 320 USD par tonne durant 2024-2025, les retards de mise en service des complexes de Ruwais et TA'ZIZ contraignant les transformateurs à payer des prix à parité d'importation depuis l'Asie et l'Europe. Les trains de polypropylène de Borouge ont glissé de six mois après des problèmes de catalyseur, obligeant certaines entreprises à acheter du polymère d'origine saoudienne avec une prime de 12 %, comprimant le fonds de roulement. La future production de TA'ZIZ devrait atteindre 1,5 million de tonnes de polyéthylène linéaire basse densité à partir de 2027, mais la dépendance à l'éthane du champ de Shah lie la production de résine aux décisions de quotas OPEP en amont. Les transformateurs de petite et moyenne taille dépourvus de capacités de couverture supportent le plus gros de l'impact, ce qui a incité trois producteurs de films de taille intermédiaire à explorer des rachats par des fonds de capital-investissement en 2025. En l'absence de certitude sur les calendriers, la volatilité des résines continuera de déformer les courbes de coûts et d'accélérer la consolidation dans le secteur de l'emballage aux Émirats arabes unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
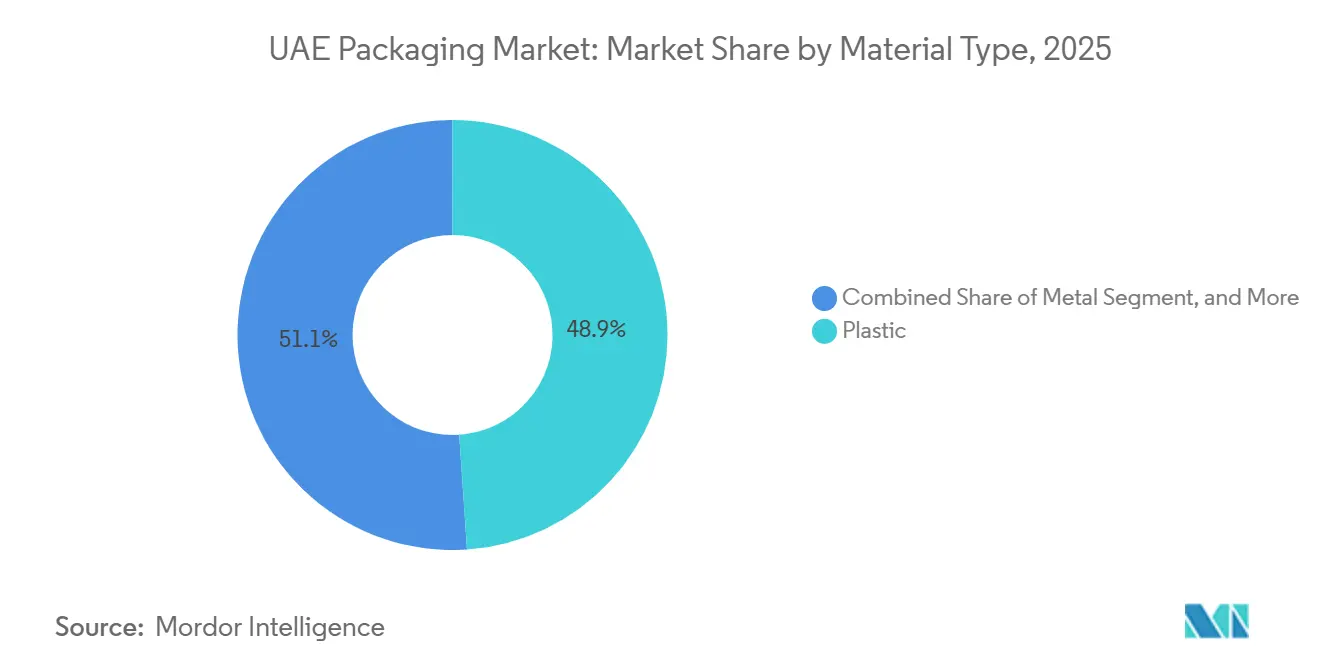
économie des matières premières, ciment, plastique et leadershipLe plastique représentait 48,92 % de la part du marché de l'emballage aux Émirats arabes unis en 2025 et devrait progresser à un CAGR de 5,93 % jusqu'en 2031, une trajectoire liée au hub polyoléfinique de 6,4 millions de tonnes de Borouge, qui fixe le prix de la résine 15 à 20 % en dessous de la parité à l'importation. Le polypropylène domine les bouchons, les films orientés et les thermoformés, tandis que le polyéthylène haute et basse densité combiné fournit 35 % du tonnage plastique en bouteilles soufflées pour les produits laitiers et les détergents. Le polyéthylène téréphtalate capte une part significative du volume plastique grâce à sa transparence et à sa barrière à la carbonatation, qui restent incontournables dans les boissons gazeuses. L'interdiction des plastiques à usage unique de janvier 2026 pénalise le polychlorure de vinyle et le polystyrène, accélérant la transition vers les barquettes en pulpe moulée et les contenants en feuille d'aluminium.
Le papier et le carton dépendent de la pâte recyclée importée, ce qui gonfle les coûts jusqu'à 15 % par rapport aux fibres d'origine locale, freinant la croissance. Le métal reste une niche grâce aux canettes en aluminium et aux aérosols qui tirent parti des corridors de réexportation des Émirats arabes unis via le port de Jebel Ali. Le verre de conditionnement maintient sa présence dans les boissons haut de gamme et les crèmes de beauté, où les consommateurs apprécient l'inertie et la perception de luxe malgré des empreintes de fret plus lourdes. L'acide polylactique biosourcé, dont la production devrait découler de l'usine de 800 millions USD d'Emirates Biotech en 2028, ouvrira une option compostable pour les thermoformés, mais les volumes resteront faibles par rapport au portefeuille de polymères existant. Collectivement, ces dynamiques garantissent que les plastiques restent l'ancre en volume et en valeur du marché de l'emballage aux Émirats arabes unis tout au long de la fenêtre de prévision.



Par type de produit :
les flexibles remportent l'équation fret et carboneLe type de produit papier et carton était en tête avec 33,47 % en 2025, porté par les boîtes en carton ondulé qui approvisionnent les canaux du commerce électronique et de la restauration hors domicile. Les boîtes pliantes et les boîtes rigides servent les cosmétiques et la confiserie, qui justifient une prime unitaire de 25 à 40 % pour l'attrait en rayon. Pourtant, les plastiques flexibles surpassent tous leurs concurrents avec un CAGR de 6,04 % jusqu'en 2031, car une pochette de 30 g remplace un pot de 180 g, réduisant les frais de poids volumétrique jusqu'à 60 % pour les livraisons par coursier.
Au sein des plastiques, les flexibles représentaient 58 % du volume de produits en 2025, portés par les pochettes à soufflet, qui occupent désormais une position dominante dans les rayons de plats surgelés prêts à consommer. Les plastiques rigides sont privilégiés dans les bouteilles PET pour boissons et les pots en polypropylène qui répondent aux exigences d'inviolabilité du système de traçabilité Tatmeen. Le type de produit métal bénéficie d'un positionnement « infiniment recyclable » à mesure que les lancements de boissons artisanales migrent vers des canettes en aluminium slim. Les bouteilles et bocaux en verre occupent des niches haut de gamme où les signaux d'intégrité du produit l'emportent sur les pénalités de transport. Ce glissement combiné souligne comment le coût au remplissage, les arguments de recyclabilité et l'économie des coursiers réorientent la taille du marché de l'emballage aux Émirats arabes unis vers la dominance des flexibles.
Par format d'emballage :
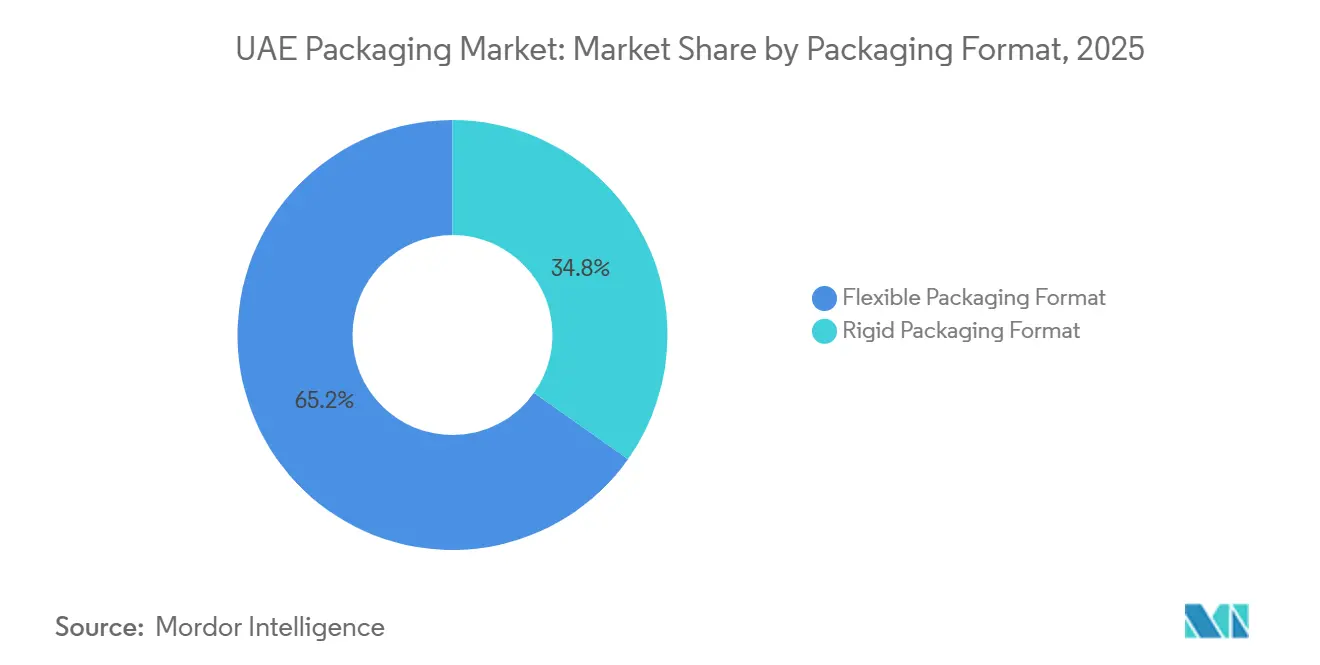
les stratifiés légers dépassent les emballages rigides traditionnelsLes formats flexibles ont capté 65,19 % du volume 2025 et devraient croître à un CAGR de 5,61 % à mesure que les laminés alcool éthylène-vinyle et PET métallisé font passer la transmission d'oxygène en dessous de 0,5 cc/m²/jour, prolongeant la durée de vie des produits frais jusqu'à 10 jours. Les cuisines fantômes privilégient les bols à film pelable qui entrent dans la définition des flexibles, tandis que les tarifs des coursiers récompensent chaque gramme économisé. Les presses numériques haute vitesse permettent également aux transformateurs d'imprimer des graphismes en tirage limité pour les campagnes d'influenceurs sans frais de clichés, réduisant l'écart de délai avec les étiquettes.
Les formats rigides restent pertinents dans les boissons gazeuses et les produits pharmaceutiques, où la résistance structurelle, la résistance à la pression et la validation réglementaire sont essentielles. Les pilotes de machines à retour de consigne ont collecté 1,1 million d'unités PET et aluminium en six mois, démontrant le potentiel de recyclabilité que les contenants rigides peuvent offrir. Les barquettes en PET thermoformé pour la viande migrent vers des systèmes à atmosphère modifiée qui exigent des engagements en capital de 0,5 à 1,5 million USD par ligne, favorisant les transformateurs à grande échelle. Les canettes en aluminium continuent de grignoter des parts au verre dans les boissons gazeuses car leur poids plus faible réduit les émissions de fret dans le cadre des règles de reporting du Décret-loi fédéral n° 11. Ensemble, l'économie du poids et la comptabilité carbone garantissent que les flexibles étendent leur avance en termes de part du marché de l'emballage aux Émirats arabes unis, bien que les rigides défendent des niches critiques.

Par utilisateur final :
la beauté et la pharmacie constituent les prochains moteurs de croissanceL'alimentation représentait 32,44 % de la consommation 2025, mais la pénétration dépasse déjà 85 % dans les ménages urbains, tempérant les perspectives de hausse. La Stratégie nationale de sécurité alimentaire 2051 crée néanmoins une demande incrémentale pour les cartons aseptiques et les films haute barrière, portant la durée de conservation à 12 mois pour les exportations de produits laitiers ambiants. L'emballage des boissons évolue vers les canettes en aluminium à mesure que les propriétaires de marques recherchent des taux de recyclage post-consommation plus élevés et des empreintes logistiques plus légères. Les emballages pharmaceutiques et médicaux se développent car Tatmeen exige des codes GS1 et des scellés inviolables sur chaque dose unitaire.
Les soins personnels et les cosmétiques constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 6,88 %, car les zones de duty-free de Dubaï réexportent des marques de prestige vers tout le Moyen-Orient et l'Asie du Sud. Les pompes airless moulées par injection, les tubes métallisés et les pots soft-touch commandent des prix premium en rayon, améliorant les marges des transformateurs même lorsque les coûts des résines fluctuent. Les usages industriels et chimiques ajoutent une demande régulière pour les conteneurs intermédiaires pour vrac et les fûts en fibres liés à la construction et à la pétrochimie. L'emballage agricole connaît la croissance la plus lente car les terres arables sont rares, tandis que les usages automobiles progressent légèrement à mesure que les importations de véhicules électriques nécessitent des contenants spécialisés pour batteries. Cette composition d'utilisateurs finaux positionne les segments beauté, pharma et boissons haut de gamme pour générer l'essentiel de la croissance incrémentale du marché de l'emballage aux Émirats arabes unis jusqu'en 2031.
Analyse géographique
Dubaï ancre le marché de l'emballage des Émirats arabes unis, captant environ 48 % de la demande nationale en 2025 grâce à la JAFZA, à Dubai Industrial City et au National Industries Park, qui accueillent collectivement plus de 60 usines de transformation et accordent des exonérations fiscales de 10 ans ramenant les taux effectifs d'imposition sur les sociétés à zéro. Le réseau intégré de ports et de routes de l'émirat permet une livraison en J+1 dans chaque recoin du pays, un avantage logistique qui réduit le fonds de roulement immobilisé dans les stocks de produits finis de 8 à 12 % par rapport aux grands voisins du Golfe. La densité de colis issus du commerce électronique est la plus élevée à Dubaï, de sorte que les transformateurs qui y opèrent décrochent la majorité des contrats de boîtes en micro-cannelure et d'enveloppes matelassées, qui dominent désormais la livraison du dernier kilomètre. Tous ces facteurs réunis cimentent le rôle de Dubaï en tant que cœur commercial du marché de l'emballage des Émirats arabes unis.
Abu Dhabi se classe en deuxième position mais connaît la croissance la plus rapide, portée par la zone industrielle de 410 km² de la KEZAD et l'usine d'acide polylactique d'une valeur de 800 millions USD qui ajoutera 160 000 t de capacité en résine compostable d'ici 2028. L'accès à l'éthane subventionné provenant du hub pétrochimique de Ruwais permet aux transformateurs de verrouiller le prix de la résine à 15–20 % en dessous de la parité d'importation, un avantage structurel en termes de coûts par rapport à leurs homologues de Dubaï et de Sharjah. Des subventions gouvernementales couvrant jusqu'à 30 % des dépenses d'investissement pour les équipements Industrie 4.0 ont également attiré des fabricants multinationaux de cartons, de bouchages et d'étiquettes souhaitant bénéficier d'une sécurité d'approvisionnement en matières premières sur site et de certificats d'énergie renouvelable pour les audits à l'exportation. En conséquence, la part d'Abu Dhabi dans le marché de l'emballage des Émirats arabes unis devrait progresser de 5 points de pourcentage d'ici 2031.
Sharjah et les quatre émirats du nord représentent collectivement environ 15 % de la consommation d'emballages, le campus de recyclage de 150 000 tonnes de Beeah fournissant une grande partie du papier récupéré utilisé dans le carton ondulé domestique. Ras Al Khaimah s'est imposé comme un créneau de film souple après qu'Huhtamaki a étendu son usine en 2024 pour desservir les couloirs d'exportation vers l'Afrique de l'Est via le port de Saqr. La superficie nationale compacte, seulement 83 600 km², permet aux transformateurs des émirats plus petits d'atteindre les plateformes de distribution au détail en quelques heures, préservant ainsi des niveaux de service à l'échelle du pays sans dupliquer les lourdes dépenses d'investissement. Le décret-loi fédéral n° 11 de 2024 pousse chaque émirat à installer des panneaux solaires en toiture et à récupérer la chaleur perdue, et les premiers adoptants réduisent déjà leurs factures d'électricité du réseau jusqu'à 30 %.
Paysage réglementaire
L'environnement réglementaire des Émirats arabes unis en matière d'emballage se durcit autour de la réduction des déchets, de la circularité et de la divulgation aux consommateurs. Un point d'inflexion clé est la restriction fédérale entrant en vigueur le 1er janvier 2026, qui interdit des articles en plastique à usage unique spécifiques (notamment les gobelets et couvercles pour boissons, les couverts, les contenants alimentaires, les pailles et les sacs), accélérant la substitution vers des matériaux autorisés et des formats repensés dans les canaux de la restauration et du commerce de détail.
En matière de gouvernance des produits, la décision du Cabinet n° 66/2023 renforce les obligations d'étiquetage et de marquage en exigeant des informations claires sur le produit figurant sur l'emballage (notamment le nom/type, les ingrédients, le poids/mesure net, le pays d'origine et les coordonnées du fabricant/importateur). Pour les emballages en contact avec les aliments, le ministère de l'Industrie et des Technologies avancées (MoIAT) supervise les exigences de conformité dans le cadre du dispositif fédéral régissant les matériaux en contact avec les aliments, y compris les certificats de conformité pour les plastiques recyclés destinés au contact alimentaire, ainsi que l'utilisation d'installations de recyclage agréées et de tests de sécurité en laboratoire accrédité. Cela relève le niveau d'exigence pour l'approvisionnement en rPET et autres contenus recyclés destinés aux usages finaux réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage aux Émirats arabes unis s'appuie sur les résines et les matières premières pétrochimiques (notamment l'approvisionnement intégré en polyoléfines lié à Ruwais), la fibre de papier importée et récupérée localement, ainsi qu'une base de transformation concentrée autour des principales zones industrielles et ports (JAFZA, Dubai Industrial City, National Industries Park et KEZAD). Les transformateurs approvisionnent les clients des secteurs FMCG, de la restauration, du e-commerce et pharmaceutique via des circuits de distribution nationaux et des couloirs de réexportation, avec des exigences de performance de plus en plus déterminées par la traçabilité, l'étiquetage et la conformité au contact alimentaire.
Les intrants en fin de vie et circulaires gagnent en importance opérationnelle dans le cadre des dispositifs fédéraux de gestion des déchets et d'économie circulaire, notamment la base juridique de la gestion intégrée des déchets et la décision du Cabinet n° 118/2023 sur la valorisation des déchets à usage industriel. Ces mesures favorisent l'utilisation des flux de déchets comme intrants de production, ce qui se traduit par des investissements et une intégration accrue le long de la chaîne, allant des initiatives de recyclage aux ajouts de capacité papetière (par exemple, un projet de carton conteneur recyclé à KEZAD) et à des modèles de hubs pilotés par les transformateurs qui co-localisent la fabrication avec l'entreposage et la logistique afin de réduire les délais pour la demande du e-commerce et de la restauration, tout en respectant des exigences de conformité et de divulgation plus strictes.
Paysage concurrentiel
Concentration du Marché
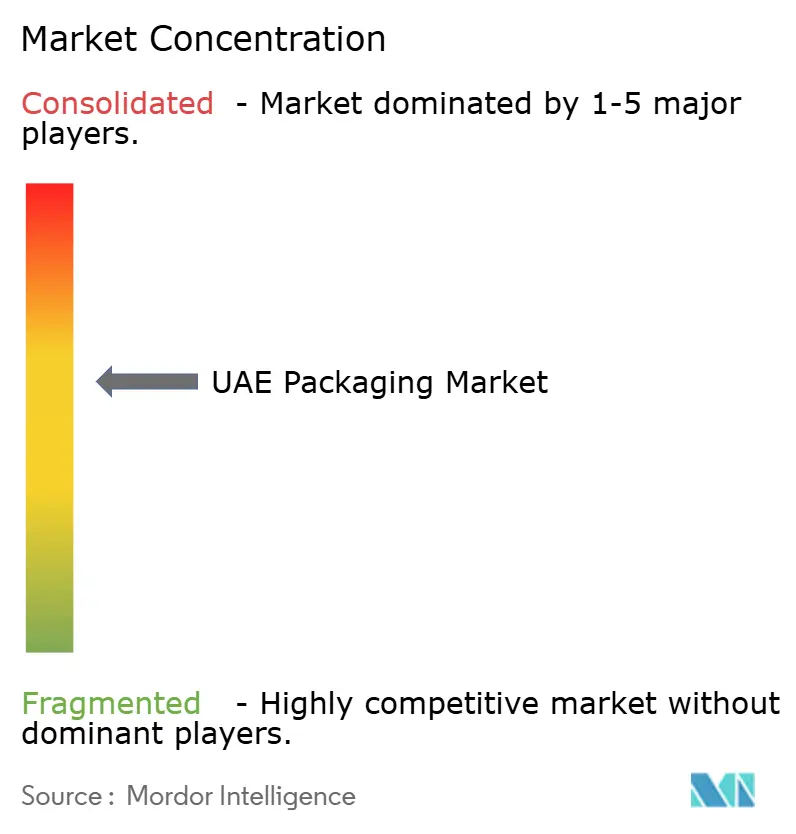
Le marché de l'emballage aux Émirats arabes unis est modérément fragmenté, les cinq premiers fournisseurs représentant environ 37 % du chiffre d'affaires 2025, laissant de la place aux transformateurs de taille intermédiaire agiles pour remporter des contrats de niche pour les étiquettes pharmaceutiques, les cartons de luxe et les barquettes en fibres moulées. Les grands acteurs mondiaux Tetra Pak, Mondi, Amcor et SIG Combibloc contrôlent la majeure partie du volume de cartons aseptiques et de films à haute barrière grâce à des technologies propriétaires et des accords à long terme avec des propriétaires de marques multinationaux qui privilégient la conformité réglementaire au prix unitaire. Leur domination dans les substrats protégés par des brevets contribue à stabiliser le haut de gamme de la chaîne de valeur sans évincer totalement les entreprises locales.
Le champion local Hotpack exploite 13 usines aux Émirats arabes unis et, en mai 2025, s'est engagé à investir 100 millions USD pour construire sa première installation aux États-Unis dans le New Jersey, confirmant que les acteurs nationaux possèdent désormais l'échelle, l'automatisation et la solidité du fonds de roulement pour concurrencer à l'étranger. Arabian Packaging et Gulf East Paper tirent parti de corrugateurs à intégration verticale pour approvisionner les secteurs du commerce électronique et de la restauration en plein essor, tandis qu'Union Paper Mills s'est associé à Tetra Pak pour lancer une boucle de recyclage de cartons de 10 000 tonnes qui compense la dépendance aux fibres importées. La consolidation de Huhtamaki en 2024 dans une usine élargie à Ras Al Khaïmah illustre comment les multinationales peuvent optimiser les frais fixes tout en restant engagées dans les corridors d'exportation des Émirats arabes unis.
La concurrence de la prochaine vague dépendra des résines biosourcées, des emballages pharmaceutiques prêts pour la sérialisation et des emballages de transport réutilisables. Le futur flux d'acide polylactique d'Emirates Biotech positionne les premiers adoptants pour remporter des appels d'offres de barquettes compostables une fois que les redevances de Responsabilité Élargie des Producteurs seront matures, pouvant potentiellement déplacer 3,2 milliards de bouteilles PET annuellement. La plateforme de traçabilité Tatmeen oblige tous les emballages pharmaceutiques à porter des codes GS1 et des caractéristiques inviolables, une exigence qui nécessite 2 à 5 millions USD de mises à niveau de ligne et favorise les transformateurs disposant de bilans solides. Pendant ce temps, trois entreprises de films flexibles de taille intermédiaire explorent des partenariats avec des fonds de capital-investissement pour financer des programmes de couverture des résines et d'automatisation, signalant que l'élan de consolidation sur le marché de l'emballage aux Émirats arabes unis est loin d'être terminé.
Leaders de l'industrie de l'emballage aux Émirats arabes unis
-
Tetra Pak International SA
-
Mondi plc
-
Amcor plc
-
International Paper Company
-
Arabian Packaging Co. LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage aux Émirats arabes unis Entreprises couvertes dans ce rapport
- Tetra Pak International SA
- Mondi plc
- Amcor plc
- International Paper Company
- Arabian Packaging Co. LLC
- Hotpack Packaging Industries LLC
- Gulf East Paper and Plastic Industries LLC
- Corys Packaging LLC
- Amber Packaging Industries LLC
- Diamond Packaging Holdings LLC
- Al Bayader International LLC
- Universal Carton Industries LLC
- Rotopak LLC
- Falcon Pack Industries LLC
- Future Pack Plastic Products LLC
- Multiplex Packaging LLC
- Al Huraiz Packaging Industry LLC
- Express Pack Print LLC
- SIG Combibloc Group AG
- Huhtamaki Group
- ALPLA Gulf
Lire l’analyse des entreprises de emballage aux Émirats arabes unis
Opportunités de marché et perspectives d'avenir
La substitution de formats guidée par la politique crée un espace clair dans l'emballage conforme pour la restauration et le commerce de détail, à mesure que les restrictions sur le plastique à usage unique du 1er janvier 2026 entrent en vigueur à l'échelle nationale. Ce changement génère une demande à court terme pour des alternatives à base de papier et de fibres, des formats flexibles repensés qui restent autorisés, et des solutions de scellage et d'inviolabilité plus performantes pour les canaux de livraison et de plats préparés. Le projet pilote de responsabilité élargie des producteurs (REP) lancé en juillet 2025 par le ministère du Changement climatique et de l'Environnement (MOCCAE) et Tadweer Group ajoute un autre levier de commercialisation en poussant les propriétaires de marques et les partenaires d'emballage à intégrer la collecte, le reporting et les filières de contenu recyclé dans les décisions d'achat.
Les programmes de localisation des capacités et de la chaîne d'approvisionnement se traduisent par des opportunités concrètes pour les transformateurs et les fournisseurs de matériaux dans les pôles industriels d'Abou Dabi et de Dubaï. Parmi les exemples, citons l'inauguration par Star Paper Mill d'une installation de carton conteneur recyclé à KEZAD en mai 2026 et le développement par Al Bayader International d'un hub intégré d'emballage alimentaire au National Industries Park, conçu pour développer la production d'emballages à base de papier et de plastique circulaire. Parallèlement, des emballages plus sophistiqués destinés à des usages haut de gamme sont attirés dans le pays via des initiatives de zones industrielles, comme le protocole d'accord entre ISEM Packaging Group, 2PointZero et KEZAD pour explorer une installation de fabrication d'emballages haut de gamme destinée aux secteurs de la beauté, de la mode et de la gastronomie, renforçant la demande d'impression avancée, de finition et d'approvisionnement en substrats conformes au sein des Émirats arabes unis.
Développements industriels récents dans Marché de l'emballage aux Émirats arabes unis
- Juin 2026 : Al Bayader International s'est associé au National Industries Park (NIP) pour développer un hub intégré de fabrication et de logistique d'emballages alimentaires à Dubaï, avec un plan annoncé d'ajouter 30 000 tonnes par an de capacité d'ici début 2028. Le projet favorise un réapprovisionnement plus rapide pour les canaux de restauration et de livraison en co-localisant la transformation, l'entreposage et la distribution sur un seul site.
- Juillet 2025 : Les Émirats arabes unis ont lancé un projet pilote de responsabilité élargie des producteurs (REP) avec 26 entreprises participantes, exigeant des propriétaires de marques qu'ils contribuent au financement de la collecte et du recyclage des emballages post-consommation. Cette étape a accru l'importance commerciale des conceptions recyclables, de la traçabilité des matériaux et des partenariats avec les collecteurs et recycleurs pour les transformateurs desservant les comptes FMCG.
- Juin 2024 : Tetra Pak et Union Paper Mills ont lancé la première ligne de recyclage d'emballages cartonnés des Émirats arabes unis, soutenue par un investissement conjoint de 2,5 millions d'AED et conçue pour une capacité de traitement annuelle de 10 000 tonnes. Cette nouvelle filière de recyclage locale améliore la proposition de circularité pour les emballages cartonnés et soutient les propriétaires de marques recherchant des filières de récupération nationales.
Marché de l'emballage aux Émirats arabes unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'emballage aux Émirats arabes unis est défini comme la valeur des matériaux d'emballage et des formats d'emballage vendus pour utilisation dans le pays dans les principaux secteurs d'utilisation finale, mesurée en USD et suivie sur les années d'étude et de prévision indiquées.
Exclusions du périmètre : elle exclut les machines d'emballage et les équipements installés, ainsi que les services logistiques et autres services non liés à l'emballage.
Aperçu de la segmentation
- Par type de matériau
- Papier et carton
- Plastique
- Polypropylène (PP)
- Polyéthylène haute densité et basse densité (PEHD et PEBD)
- Polyéthylène téréphtalate (PET)
- Chlorure de polyvinyle (PVC)
- Polystyrène (PS)
- Autres plastiques
- Métal
- Verre d'emballage
- Par type de produit
- Type de produit en papier et carton
- Boîtes pliantes et boîtes rigides
- Boîtes et contenants en carton ondulé
- Produits en papier à usage unique
- Autres types de produits en papier et carton
- Type de produit en plastique
- Plastiques rigides
- Bouteilles et pots
- Bouchons et fermetures
- Produits en vrac
- Autres plastiques rigides
- Plastiques flexibles
- Sachets
- Sacs
- Films et enveloppes
- Autres plastiques flexibles
- Plastiques rigides
- Type de produit en métal
- Canettes
- Bouchons et fermetures
- Contenants aérosols
- Autres types de produits en métal
- Type de produit en verre d'emballage
- Bouteilles
- Pots
- Type de produit en papier et carton
- Par format d'emballage
- Format d'emballage rigide
- Format d'emballage flexible
- Par utilisateur final
- Alimentation
- Boissons
- Pharmaceutique et médical
- Soins personnels et cosmétiques
- Industriel et chimique
- Agriculture
- Automobile
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché, construire un récit de demande clair et assembler des indicateurs d'entrée pouvant être vérifiés année par année. Nous nous appuyons sur des références publiques telles que les publications du Centre fédéral de compétitivité et de statistiques des Émirats arabes unis, les statistiques commerciales d'UN Comtrade, les mises à jour douanières et des zones franches des Émirats arabes unis lorsqu'elles sont disponibles, ainsi que les publications sur la durabilité et la gestion des déchets émanant d'entités gouvernementales des Émirats arabes unis.
Pour soutenir la conversion de ces signaux en valeurs de marché, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les états financiers audités, les sites web des associations professionnelles et la couverture de presse fiable sur les capacités d'emballage, les initiatives de recyclage et les changements de politique. Si nécessaire, nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, les brevets et les données d'importation et d'exportation au niveau des expéditions afin de recouper la disponibilité des produits, l'orientation des prix et les mouvements d'approvisionnement. Les sources listées ici sont données à titre illustratif uniquement, et de nombreuses autres références ont également été utilisées pour la collecte de données, la validation et la clarification au cours de la recherche.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider la part des principaux formats d'emballage, obtenir des vérifications de la réalité sur les changements de prix et de composition, et confirmer comment les réglementations et les exigences des clients affectent la demande. Nous avons échangé avec un ensemble de fournisseurs de matériaux d'emballage, de transformateurs, de distributeurs et de grands acheteurs d'emballages dans les secteurs de l'alimentation, des boissons, de la pharmacie, des soins personnels et des usages industriels, couvrant l'approvisionnement à l'importation ainsi que la production locale. Les données ont également été testées dans les principaux pôles d'affaires des Émirats arabes unis afin que le modèle ne s'appuie pas trop sur un seul canal ou une seule utilisation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 21 % |
| Acteurs plus petits : 22 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande d'emballages est reconstituée à partir de l'activité des utilisateurs finaux aux Émirats arabes unis, puis traduite en valeur à travers la composition des emballages et les prix moyens par matériau et format. Le modèle utilise des données pratiques telles que les tendances de production d'aliments et de boissons emballés, les indicateurs de fabrication pharmaceutique et de soins personnels, la croissance des expéditions du commerce électronique comme indicateur de la demande d'emballages secondaires, les mouvements d'importation et d'exportation de matériaux d'emballage, et les changements visibles dans les objectifs de contenu recyclé et de collecte qui influencent la substitution des matériaux.
Les totaux sont ensuite corroborés par des approximations sélectives ascendantes, telles que l'échantillonnage des revenus des transformateurs lorsque des informations sont disponibles, la réalisation de vérifications de canal sur les fourchettes de prix, et la validation de la direction des volumes à l'aide des flux commerciaux pour les principaux intrants d'emballage. Lorsque les données directes sont insuffisantes, nous comblons les lacunes à l'aide d'hypothèses conservatrices de pénétration et de substitution qui ont été testées sous contrainte lors d'entretiens, puis ajustées jusqu'à ce que les totaux finaux restent cohérents avec les signaux observés d'offre et de demande.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter le calendrier des politiques et les courbes d'adoption, suivie d'une vérification croisée par régression multivariée simple sur les facteurs de demande tels que l'activité manufacturière hors pétrole, les indicateurs de population et de consommation, et l'intensité du commerce électronique. Les hypothèses sur l'évolution des prix sont maintenues transparentes en les liant aux tendances des résines et du papier, aux exigences de contenu recyclé et aux mouvements des coûts d'importation, plutôt qu'en appliquant une hausse forfaitaire de l'inflation.
Cycle de validation des données et de mise à jour
La validation est effectuée par des vérifications croisées étape par étape afin que les résultats restent alignés sur les signaux réels du marché. Nous comparons les valeurs finales avec des indicateurs indépendants tels que les tendances commerciales pour les intrants d'emballage, les annonces de capacité et l'orientation de la production des utilisateurs finaux, puis revérifions tout saut important d'une année à l'autre avant la validation interne.
Lorsque des écarts apparaissent, les hypothèses sont réexaminées et les répondants sont recontactés si l'écart est lié aux prix, aux changements de composition ou à une nouvelle réglementation susceptible d'avoir modifié le comportement d'achat. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif se produit pouvant affecter la demande, l'offre ou les prix. Avant la livraison, le modèle est réexécuté avec les dernières données publiques disponibles afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Taille du marché de l'emballage aux Émirats arabes unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage aux Émirats arabes unis varient souvent car le périmètre n'est pas toujours identique et l'étiquetage des années peut être incohérent selon les sources. Les différences proviennent également de la manière dont le prix est traité, notamment lorsque la composition des matériaux évolue, et du fait que les changements induits par les politiques sont ou non pris en compte dans l'année de départ des prévisions.
L'écart principal provient de la question de savoir si l'estimation mélange les matériaux d'emballage avec des éléments adjacents tels que les équipements et services d'emballage. Mordor Intelligence ne comptabilise que les matériaux et formats d'emballage vendus aux utilisateurs finaux aux Émirats arabes unis et lie la valeur à la composition et aux prix par matériau et format. Un autre facteur est la fréquence de mise à jour, car le calendrier des politiques et la substitution du plastique vers le papier ou les options recyclées peuvent faire évoluer rapidement le chiffre lorsque les hypothèses ne sont pas révisées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,84 milliards USD (2025) | |
| Cabinet de conseil régional A | 9,00 milliards USD (2025) | Ce chiffre est présenté sans cadre d'année de base clairement défini dans le résumé public, et il semble appliquer un périmètre de demande plus restrictif susceptible de sous-estimer les formats rigides et les emballages industriels hors produits de grande consommation. |
| Éditeur sectoriel B | 14,80 milliards USD (2031) | La valeur à long terme plus élevée peut résulter de l'utilisation d'un scénario plus agressif pour la substitution des matériaux induite par les politiques et la hausse des prix, et de l'application de taux de croissance moyens larges qui ne sont pas entièrement ancrés dans des vérifications de l'activité des utilisateurs finaux. |
Sur les trois chiffres, l'écart s'explique principalement par les limites du périmètre, le traitement des prix et de la composition, et la rapidité avec laquelle les hypothèses sont actualisées lorsque les réglementations changent. En maintenant les données liées aux signaux de demande des utilisateurs finaux et en les validant par des entretiens et des vérifications secondaires, le chiffre final reste traçable à un ensemble d'étapes reproductibles, ce qui facilite les comparaisons d'une année à l'autre pour la planification.
Questions clés auxquelles le rapport répond
Quel TCAC est prévu pour le marché de l'emballage aux Émirats arabes unis entre 2026 et 2031 ?
Le marché devrait croître à un TCAC de 5,23 % sur la période 2026-2031.
Quel groupe de matériaux captera le plus de valeur incrémentale jusqu'en 2031 ?
Les plastiques ajouteront la plus grande valeur absolue, soutenus par des matières premières à prix réduit provenant des complexes polyoléfiniques nationaux.
Pourquoi les formats flexibles surpassent-ils les emballages rigides ?
Les flexibles pèsent jusqu'à 85 % de moins, réduisent les coûts de fret et se conforment plus facilement aux mandats de réduction carbone.
Comment la taxe d'accise sur les plastiques à usage unique affectera-t-elle les transformateurs ?
Les marges brutes pourraient diminuer jusqu'à 18 points de pourcentage, à moins que les entreprises ne répercutent les coûts sur les propriétaires de marques ou ne pivotent vers des formats exemptés.
Quel émirat connaîtra la construction de capacités industrielles d'emballage la plus rapide ?
Abou Dhabi, grâce à la disponibilité des terrains de KEZAD et aux grands projets de biopolymères et de pétrochimie.
Quelle capacité stratégique est requise pour les fournisseurs d'emballages pharmaceutiques ?
La sérialisation GS1 complète et les caractéristiques inviolables pour se conformer à la plateforme de traçabilité Tatmeen.