
Taille et part du marché de l'emballage en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
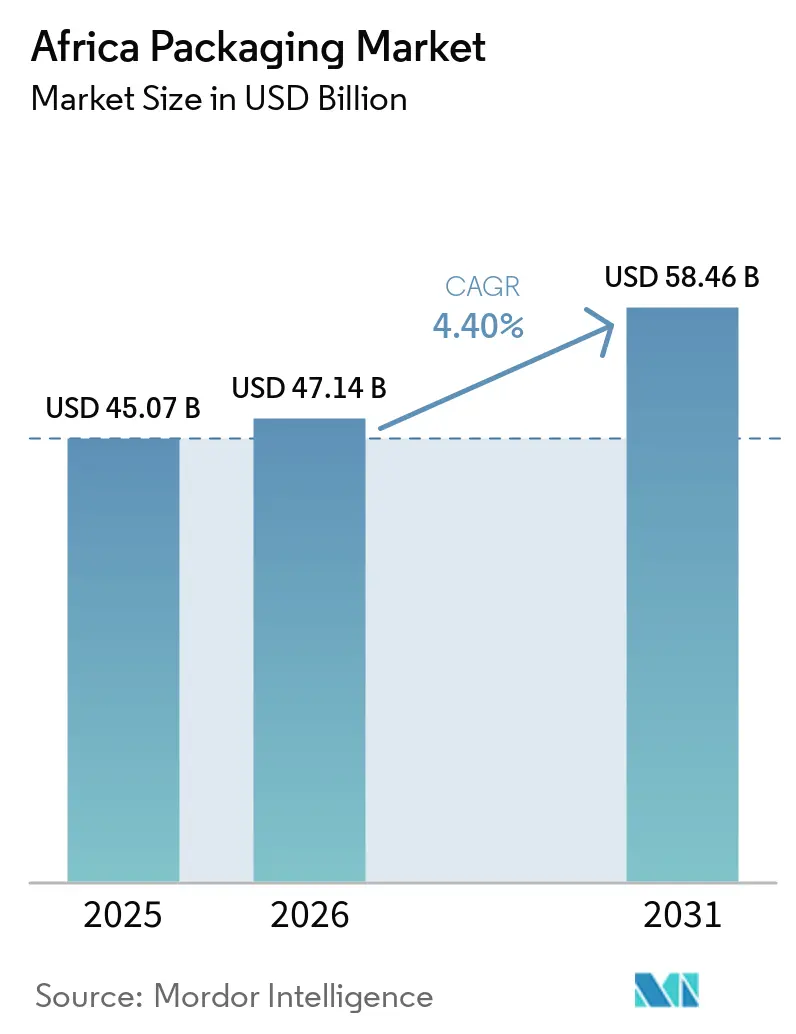
| Taille du marché de l'année de base (2025) | 45.07 Milliards de dollars |
| Taille du Marché (2026) | 47.14 Milliards de dollars |
| Taille du Marché (2031) | 58.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.40 % |
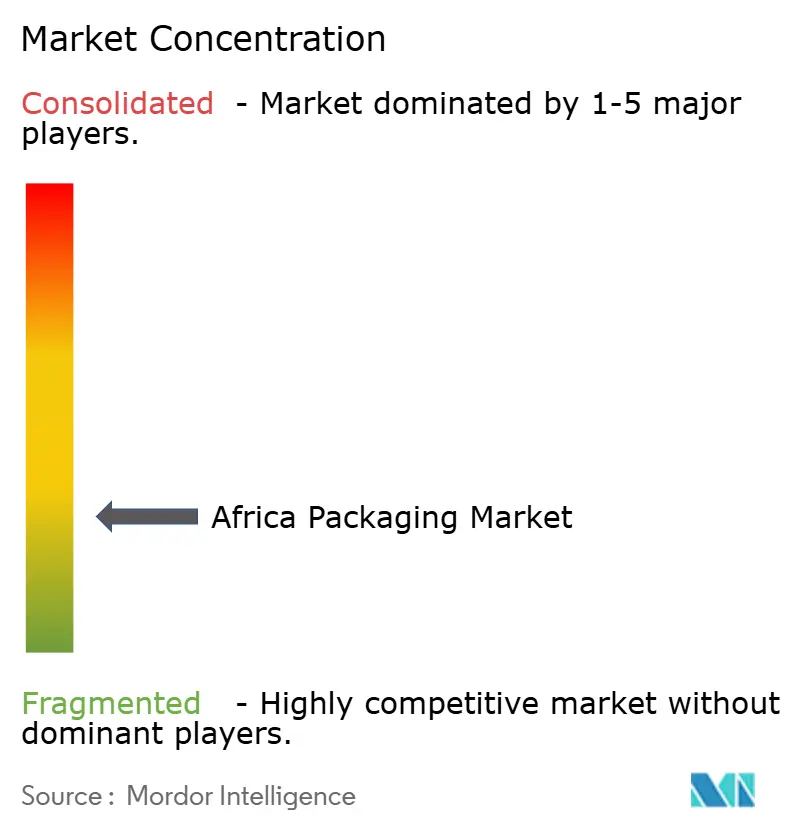
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage en Afrique par Mordor Intelligence
La taille du marché de l'emballage en Afrique devrait passer de 45,07 milliards USD en 2025 à 47,14 milliards USD en 2026 et devrait atteindre 58,46 milliards USD d'ici 2031, à un TCAC de 4,4 % sur la période 2026-2031. Les transformateurs capables d'équilibrer la volatilité des prix des résines, les perturbations de l'approvisionnement en énergie et les goulets d'étranglement portuaires face à la demande croissante du commerce électronique, de la consommation urbaine de produits de grande consommation et des impératifs de durabilité sont les mieux placés pour saisir cette expansion. Les formats plastiques dominent encore, mais la pression réglementaire pousse les propriétaires de marques vers des solutions mono-matériaux et biodégradables répondant aux objectifs de Responsabilité Élargie des Producteurs. Les films flexibles et les pochettes à soufflet gagnent des parts de marché car ils réduisent les coûts logistiques et s'adaptent aux portions à prix abordable exigées par la classe moyenne urbaine en pleine croissance. L'Afrique de l'Est devrait dépasser l'Afrique australe grâce aux exportations horticoles et pharmaceutiques, tandis que le Nigéria et l'Égypte restent des piliers de volume mais accusent un retard de croissance en raison de lacunes persistantes en matière d'infrastructures. L'intensité concurrentielle est modérée, les dix premiers acteurs contrôlant environ la moitié du chiffre d'affaires ; l'adoption de technologies autour des presses numériques et du contrôle qualité en ligne s'impose comme un facteur de différenciation clé.
Principaux enseignements du rapport
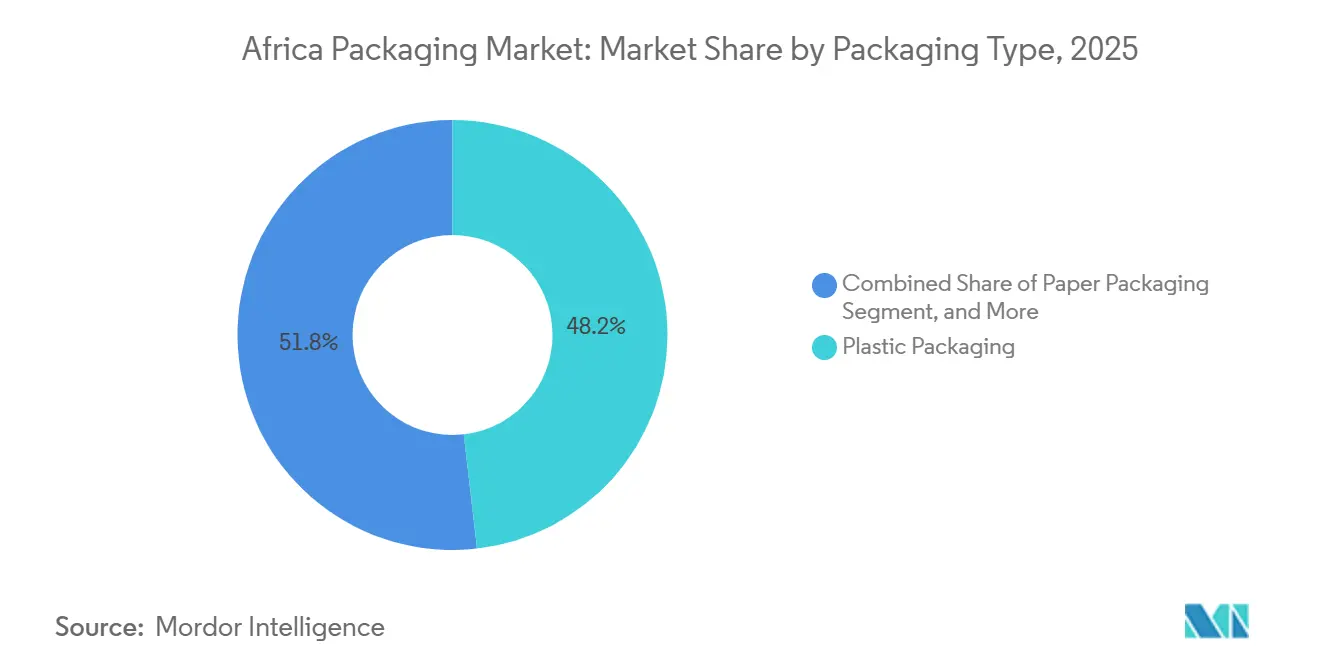
- Par type d'emballage, le plastique représentait 48,19 % de la part de marché de l'emballage en Afrique en 2025 ; les substrats biodégradables devraient se développer à un TCAC de 4,91 % jusqu'en 2031.
- Par format d'emballage, les solutions rigides représentaient 61,53 % du chiffre d'affaires en 2025, tandis que les formats flexibles progressent à un TCAC de 5,23 % jusqu'en 2031.
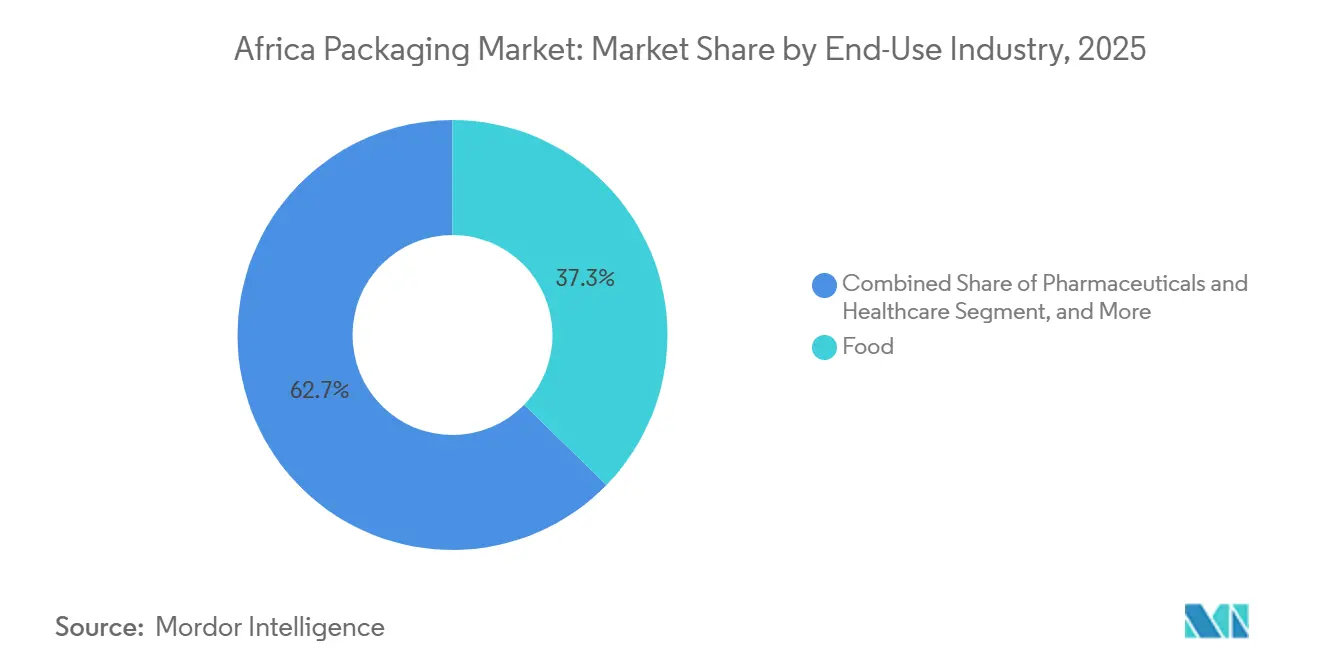
- Par secteur d'utilisation finale, les applications alimentaires représentaient 37,28 % de la demande en 2025, tandis que les colis du commerce électronique sont en voie d'atteindre un TCAC de 4,95 % sur l'horizon de prévision.
- Par géographie, l'Afrique australe était en tête avec une part de chiffre d'affaires de 34,61 % en 2025 ; l'Afrique de l'Est devrait enregistrer le TCAC régional le plus élevé à 5,11 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la classe moyenne urbaine stimulant la consommation de produits de grande consommation | +0.90% | Nigéria, Kenya, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Forte demande d'emballages pour le commerce électronique | +0.70% | Afrique du Sud, Kenya, Nigéria, Égypte | Court terme (≤ 2 ans) |
| Expansion des chaînes de commerce de détail moderne à travers l'Afrique | +0.60% | Afrique australe, Afrique de l'Est, Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Interdictions gouvernementales des plastiques à usage unique favorisant les matériaux alternatifs | +0.80% | Kenya, Rwanda, Afrique du Sud, Tanzanie | Long terme (≥ 4 ans) |
| Essor de la logistique de la chaîne du froid pour les exportations de produits frais | +0.50% | Kenya, Afrique du Sud, Éthiopie, Maroc | Moyen terme (2-4 ans) |
| Corridors commerciaux de la ZLECAf stimulant la demande d'emballages de transit réutilisables | +0.40% | Panafricain, avec des gains précoces dans la Communauté d'Afrique de l'Est et la SADC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la classe moyenne urbaine stimulant la consommation de produits de grande consommation
La migration urbaine rapide concentre le pouvoir d'achat dans les villes, stimulant la demande de sachets à portions contrôlées et de pochettes à soufflet adaptées aux limites de dépenses par transaction plus faibles.[1]Département des affaires économiques et sociales des Nations Unies, "Perspectives de l'urbanisation mondiale, révision 2024," un.org Les multinationales localisent leur production pour réduire les coûts logistiques et répondre plus rapidement aux évolutions des goûts au niveau des villes, comme en témoigne la ligne d'emballage flexible de 85 millions USD mise en service par Unilever à Lagos en 2024.[2]Unilever, "Rapport annuel et comptes 2024," unilever.com L'expansion des mini-supermarchés dans les zones périurbaines accélère le passage des produits en vrac aux produits préemballés, les sachets représentant jusqu'à 50 % des ventes unitaires au Nigéria et au Kenya. La hausse des revenus disponibles encourage la montée en gamme des emballages, comme les cartons aseptiques, mais les considérations d'accessibilité font de l'innovation en matière de taille d'emballage le principal levier de croissance. Le dividende démographique sous-tend donc une demande de base stable qui atténue les fluctuations cycliques dans les segments liés aux matières premières.
Forte demande d'emballages pour le commerce électronique
La part du commerce en ligne dans les ventes sud-africaines a atteint 7,2 % en 2025, tandis que la valeur du commerce électronique au Kenya a augmenté de 18 % d'une année sur l'autre, remodelant les spécifications des boîtes en carton ondulé pour l'exécution rapide des commandes et l'expédition transfrontalière.[3]Unilever, "Rapport annuel et comptes 2024," unilever.com Les nouveaux centres de traitement des commandes de Jumia en Afrique de l'Ouest et de l'Est ont ajouté 120 000 m² d'espace d'entrepôt et ont généré des besoins en boîtes imprimées numériquement avec des dispositifs d'inviolabilité. Les plateformes fixent des seuils de contenu recyclé, incitant les transformateurs à investir dans l'approvisionnement en fibres récupérées et dans des onduleuses numériques capables de courtes séries. La croissance du commerce social stimule la demande d'enveloppes de marque et d'enveloppes matelassées, un créneau sous-exploité qui a progressé de 22 % en 2025. L'absence de réglementations uniformes sur les déchets présente un risque de taxes sur les décharges, mais aussi une opportunité de service pour les transformateurs proposant des programmes de reprise.
Interdictions gouvernementales des plastiques à usage unique favorisant les matériaux alternatifs
Les règles EPR du Kenya de 2024 exigent la collecte de 80 % des emballages plastiques d'ici 2028, ce qui a conduit Coca-Cola Beverages Africa à financer une usine rPET de 15 000 tonnes à Nairobi.[4]Autorité nationale de gestion de l'environnement, « Règlement sur la responsabilité élargie des producteurs 2024 », nema.go.ke Les restrictions progressives de l'Afrique du Sud et l'interdiction de longue date des sacs plastiques au Rwanda forment un ensemble hétérogène qui contraint les multinationales à maintenir plusieurs portefeuilles de références, augmentant ainsi la complexité et les besoins en investissements. La demande en cartons plats et en carton-brique est en hausse, les chaînes de restauration rapide et les marques laitières se détournant des plastiques jetables. L'adoption des biopolymères reste inférieure à 2 % du tonnage de films souples en raison d'une prime de prix de 30 à 50 % et d'une capacité de compostage limitée, mais des centres communautaires pilotes au Kenya indiquent un modèle évolutif une fois que la logistique de collecte sera mature. La certitude réglementaire accélère les décisions d'investissement dans des substrats alternatifs.
Essor de la logistique de la chaîne du froid pour les exportations de produits frais
Le Kenya a exporté 176 000 t de fleurs coupées et 89 000 t de légumes en 2025, en s'appuyant sur des boîtes en carton ondulé isolées maintenant une température de 2 °C à 8 °C pendant des fenêtres de fret aérien de 12 heures. La saison des agrumes de 2,8 millions de tonnes d'Afrique du Sud utilise des revêtements à atmosphère modifiée pour des voyages maritimes de 3 à 4 semaines vers l'Asie. L'initiative de chaîne du froid de 1,2 milliard USD de la Banque africaine de développement a étendu l'entreposage réfrigéré de 35 %, stimulant la demande de films d'emballage de palettes et d'étiquettes d'enregistrement des données. La croissance de 19 % des exportations de fleurs coupées de l'Éthiopie attire des capacités de production de boîtes en carton ondulé près de l'aéroport d'Addis-Abeba pour réduire les délais. Les programmes de chaîne du froid pharmaceutique adoptent des conteneurs certifiés par l'OMS, élargissant la base d'application des formats isolés à haute valeur ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des polymères et de la pâte à papier | -0.60% | Panafricain, aigu dans les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Instabilité de l'approvisionnement en énergie augmentant les charges d'exploitation des usines | -0.50% | Afrique du Sud, Nigéria, Ghana, Zimbabwe | Moyen terme (2-4 ans) |
| Congestion portuaire retardant les approvisionnements en matières premières | -0.30% | Nigéria (Lagos), Kenya (Mombasa), Tanzanie (Dar es Salaam) | Court terme (≤ 2 ans) |
| Infrastructure de recyclage insuffisante limitant l'adoption du rPET | -0.20% | Afrique subsaharienne hors Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polymères et de la pâte à papier
Les prix du polyéthylène en Afrique du Sud ont oscillé entre 18 500 ZAR et 24 200 ZAR t⁻¹ en 2024-2025, réduisant les marges des transformateurs jusqu'à 12 %. Avec 70 % de la résine subsaharienne importée, les fluctuations des taux de fret et les variations de change ont un impact direct sur le compte de résultat, illustré par un retard d'approvisionnement de six semaines après les perturbations en mer Rouge fin 2024. Les coûts de la pâte à papier ont augmenté de 11 % en 2025 en raison du resserrement de l'offre mondiale, contraignant les fabricants de boîtes à importer du papier kraft à un prix supérieur de 18 %. Les outils de couverture limités dans les places financières africaines exposent les petits transformateurs aux chocs des prix au comptant, renforçant la tendance à la consolidation et à l'intégration verticale.
Instabilité de l'approvisionnement en énergie augmentant les charges d'exploitation des usines
Les délestages de niveau 4 à 6 ont touché les usines sud-africaines pendant 185 jours en 2025, les contraignant à recourir à des générateurs diesel coûtant jusqu'à 6,00 ZAR kWh⁻¹, soit le triple des tarifs du réseau, augmentant les dépenses énergétiques de 12 à 18 %. Les transformateurs nigérians autoproduisent jusqu'à 80 % de leurs besoins en énergie, ajoutant 0,12 USD kg⁻¹ aux coûts des films flexibles. Les charges d'exploitation élevées découragent les procédés à forte intensité capitalistique tels que l'extrusion de films soufflés et orientent les investissements vers la flexographie numérique. Les projets d'énergie renouvelable réduisent l'exposition au réseau mais nécessitent des capitaux initiaux importants et font face à une incertitude réglementaire concernant les tarifs de transit, limitant l'échelle pour les petites entreprises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
la domination du plastique face à l'essor du biodégradableLes formats plastiques représentaient 48,19 % du chiffre d'affaires du marché de l'emballage en Afrique en 2025, soutenus par le polyéthylène pour les sacs de courses et les sachets laitiers, le PET pour les boissons et le polypropylène pour les applications de remplissage à chaud, mais les alternatives biodégradables devraient croître à un TCAC de 4,91 % à mesure que les interdictions des emballages à usage unique se renforcent. Le taux de recyclage du PET de 68 % en Afrique du Sud, le plus élevé du continent, illustre comment les systèmes de consigne peuvent maintenir l'utilisation des polymères dans des modèles circulaires. L'adoption du biodégradable reste limitée par le manque de centres de compostage qui ne traitent qu'une fraction du tonnage d'acide polylactique prévu, mais des programmes pilotes suggèrent des voies évolutives une fois la collecte mature. Le papier représentait 28 % de la part de marché en 2025, porté par la demande de carton ondulé pour le commerce électronique et de cartons pliants pour les aliments secs, tandis que le verre et le métal conservaient des positions de niche dans les boissons haut de gamme et la consommation sur place.
Les plastiques rigides tels que les bouteilles en PET et les conteneurs en PEHD dominent le volume mais reposent sur des lignes de moulage par soufflage à forte intensité capitalistique qui favorisent les acteurs établis, freinant les changements rapides de format. Les plastiques flexibles, menés par les pochettes à soufflet, croissent plus rapidement car ils réduisent la consommation de matériaux jusqu'à 40 % et s'adaptent aux exigences de taille de portion dans le commerce de détail informel urbain. Les propriétaires de marques testent des stratifiés mono-matériaux répondant aux mandats de recyclabilité, mais les compromis sur les performances barrières limitent l'adoption pour les snacks sensibles à l'humidité. Les pénuries de papier kraft en 2025 ont conduit les producteurs de carton ondulé à augmenter les ratios de fibres recyclées à 85 %, soulevant des préoccupations de résistance dans les climats humides.


Par format d'emballage :
l'échelle du rigide face à l'agilité du flexibleLes formats rigides représentaient 61,53 % du marché de l'emballage en Afrique en 2025, portés par des lignes de boissons, de verre et de carton ondulé bien établies avec des coûts de changement élevés. Les boîtes en carton ondulé restent indispensables pour le commerce électronique et les exportations agricoles, mais leur croissance de 3,8 % est inférieure à celle des films flexibles, les propriétaires de marques cherchant à réaliser des économies logistiques. Les grands transformateurs comme Nampak et Consol bénéficient d'avantages d'échelle, mais l'intensité des actifs limite la vitesse d'innovation par rapport aux acteurs flexibles et agiles.
L'emballage flexible devrait afficher un TCAC de 5,23 % jusqu'en 2031, porté par les pochettes à soufflet et les films haute clarté adaptés aux habitudes d'achat urbaines. Des coûts d'outillage plus faibles permettent aux transformateurs de servir efficacement des portefeuilles de produits de grande consommation fragmentés, bien que les structures multicouches se heurtent à des obstacles de recyclabilité dans le cadre des nouvelles règles de Responsabilité Élargie des Producteurs. Les pochettes en polyéthylène mono-matériau associées à des revêtements métallisés offrent une voie de conformité, mais nécessitent des encres et des adhésifs reformulés, mettant à rude épreuve les bilans des petites entreprises.
Par secteur d'utilisation finale :
l'ancrage de l'alimentation et l'essor du commerce électroniqueLes applications alimentaires représentaient 37,28 % du chiffre d'affaires en 2025, portées par les sacs de farine de maïs, les sachets laitiers et les emballages pour produits frais. La montée en gamme de la classe moyenne urbaine stimule la demande de cartons aseptiques et de films haute barrière, tandis que les segments de masse restent axés sur les prix, favorisant les sachets en polyéthylène. L'emballage pour boissons, concentré dans les bouteilles d'eau en PET et les conteneurs en verre pour la bière, suit avec une part de 22 %, tandis que les cartons de jus aseptiques gagnent du terrain dans les programmes d'alimentation scolaire.
Le commerce électronique est le secteur d'utilisation finale à la croissance la plus rapide, avec un TCAC prévu de 4,95 %, car la personnalisation de l'expérience de déballage stimule l'adoption de boîtes en carton ondulé imprimées numériquement et d'enveloppes de marque. L'emballage pharmaceutique bénéficie des investissements dans la chaîne du froid pour les vaccins, soutenant la demande d'étiquettes de surveillance de la température et de plaquettes thermoformées conformes aux normes de l'OMS. La montée en gamme des soins personnels stimule l'adoption de pompes sans air et de pots en verre, bien que la croissance reste modeste par rapport à l'alimentation et au commerce en ligne.
Analyse géographique
Marché de l'emballage en Afrique australe
L'Afrique australe détenait 34,61 % du marché de l'emballage en Afrique en 2025, s'appuyant sur des chaînes d'approvisionnement intégrées en polymères, papier et verre autour de l'Afrique du Sud, mais la croissance est plafonnée à un CAGR de 3,7 % en raison des délestages chroniques, de la hausse des coûts du diesel et d'une forte concurrence des importations. Le Botswana et la Namibie offrent une demande de niche liée aux diamants et aux fruits de mer, tandis que le Zimbabwe et le Mozambique restent freinés par l'instabilité macroéconomique.
Marché de l'emballage en Afrique de l'Est
L'Afrique de l'Est devrait mener l'expansion régionale avec un CAGR de 5,11 %, portée par les exportations horticoles du Kenya et les pôles pharmaceutiques d'Éthiopie. Le cadre de responsabilité élargie des producteurs (REP) mis en place par le Kenya en 2024 catalyse les investissements dans les capacités de rPET et accélère la migration vers les emballages souples mono-matériaux. La croissance de 19 % des exportations de fleurs coupées en Éthiopie et l'essor naissant du commerce de détail moderne en Tanzanie offrent des opportunités inexploitées pour les transformateurs d'emballages ondulés et souples.
Marché de l'emballage au Moyen-Orient et en Afrique
L'Afrique de l'Ouest, ancrée par les 220 millions de consommateurs du Nigeria, est confrontée à des coûts logistiques élevés liés à la congestion portuaire et à l'autoproduction d'électricité, qui ajoutent jusqu'à 0,12 USD kg⁻¹ au coût de production des films. Malgré ces obstacles, la culture du sachet soutient une demande résiliente pour les emballages souples à faible coût. L'Égypte bénéficie de subventions sur le gaz naturel et de liens de réexportation vers le Moyen-Orient, mais la volatilité monétaire et les restrictions à l'importation de machines tempèrent le sentiment des investisseurs. Le reste de l'Afrique, notamment le Maroc et le Ghana, affichera un CAGR de 4,2 % soutenu par la facilitation des échanges dans le cadre de la ZLECAf et le déploiement des chaînes du froid.
Paysage réglementaire
La réglementation en matière d'emballage en Afrique se durcit à travers des interdictions au niveau national, des dispositifs de responsabilité élargie des producteurs (REP) et une harmonisation régionale émergente, ce qui accroît la complexité de conformité pour les propriétaires de marques panafricaines. Le Kenya a rendu opérationnels les contrôles sur les emballages plastiques via le Legal Notice 181 de 2024, dans le cadre de l'Environmental Management and Co-ordination framework, et à partir de 2025, l'application des obligations REP par la National Environment Management Authority (NEMA) accroît l'attention portée aux organisations de responsabilité des producteurs enregistrées, aux objectifs de collecte et aux plans de valorisation traçables.
Les efforts de convergence régionale progressent également en parallèle des règles nationales. En mars 2026, des parties prenantes réunies à Arusha ont fait avancer le projet de loi de l'East African Community (EAC) sur les plastiques à usage unique (SUP) vers son dépôt, marquant un mouvement des interdictions nationales fragmentées vers un possible cadre commun au bloc régional. Le Comité technique 14 de l'African Organisation for Standardisation (ARSO) formalise les normes d'emballage et d'étiquetage alimentaires, dont la FDARS 1721:2025 relative au PET recyclé destiné au contact alimentaire, ce qui favorise l'acceptation transfrontalière des matériaux conformes et encourage les transformateurs à adopter des systèmes qualité documentés pour le contenu recyclé. L'IGAD a également publié une stratégie régionale de prévention de la pollution plastique centrée sur les approches d'économie circulaire, renforçant l'évolution vers une valorisation formelle et un étiquetage normalisé.
Paysage concurrentiel
Environ 45 à 50 % du chiffre d'affaires du marché de l'emballage en Afrique est détenu par les dix premiers acteurs, indiquant une concentration modérée. Les multinationales telles qu'Amcor, Mondi et Tetra Pak se différencient grâce à leur savoir-faire en matière de films barrières et de technologie de cartons aseptiques, gagnant des parts dans les segments réglementés des produits laitiers et pharmaceutiques. Le lancement en 2025 par Mondi de pochettes recyclables pour aliments pour animaux de compagnie illustre comment l'innovation en matière de substrats alignée sur la recyclabilité peut débloquer des catégories premium.
Les acteurs locaux établis Nampak, Mpact et Consol conservent une forte proximité avec leurs clients mais luttent contre des coûts énergétiques élevés et des bilans qui se resserrent : la cession par Nampak de sa division de boîtes de boissons pour 245 millions USD en 2025 illustre un recentrage stratégique vers les cartons liquides et les films flexibles. Des spécialistes régionaux comme East African Packaging Industries ont augmenté leur capacité de carton ondulé de 25 % en 2025 pour servir Jumia, tandis que les presses numériques d'Astrapak ciblent les emballages pour le commerce électronique en courtes séries.
Les thèmes d'investissement tournent autour de l'automatisation qui compense l'inflation salariale et les perturbations de l'approvisionnement en énergie. Les systèmes de vision en ligne de Mpact ont réduit les déchets de 8 % en 2024, et les panneaux solaires de Consol ont réduit la dépendance au réseau de 30 %, renforçant les références environnementales, sociales et de gouvernance. Les espaces blancs du marché comprennent les emballages compostables pour la restauration rapide, les conteneurs de transit réutilisables pour les corridors de la ZLECAf et les pochettes inviolables pour les médicaments génériques.
Leaders du secteur de l'emballage en Afrique
Nampak Limited
Mondi Group
Mpact Ltd
Foster Packaging International (Pty) Ltd
Astrapak Ltd (RPC Packaging Holdings Ltd)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage en Afrique
- Amcor plc
- Mondi plc
- Nampak Ltd
- Mpact Ltd
- Tetra Pak International SA
- Sealed Air Corp.
- Constantia Flexibles Group GmbH
- Consol Holdings (Pty) Ltd
- Astrapak Ltd
- Foster Packaging International (Pty) Ltd
- East African Packaging Industries Ltd
- Bonpak (Pty) Ltd
- Huhtamäki Oyj
- Ardagh Group SA
- Smurfit WestRock
- Novus Holdings Ltd
- Greif Inc.
- Sonoco Products Company
- Frigoglass SAIC

Opportunités de marché et perspectives d'avenir
La mise en œuvre et l'application de la REP se traduisent par des pipelines d'investissement dans le recyclage et le contenu recyclé de qualité alimentaire, notamment le long des grands corridors des boissons et des biens de consommation courante. Au Nigeria, la REP obligatoire pour les plastiques (via la NESREA) s'est alignée sur des initiatives axées sur la capacité en 2026, notamment Polysmart Packaging lançant la première phase d'une installation de recyclage de 60 millions USD visant 100 000 tonnes par an, et Indorama Ventures s'associant à Nigerian Breweries et Genesis Energy pour une installation prévue de rPET de qualité alimentaire de 45 000 tonnes par an à Lagos. Ces initiatives créent un espace disponible à court terme pour la collecte, le tri et la décontamination, ce qui peut fournir aux transformateurs un rPET plus régulier et aider les propriétaires de marques à respecter leurs engagements en matière de contenu recyclé dans le cadre de règles REP nationales en évolution.
La localisation de l'approvisionnement en emballages crée également des opportunités dans les marchés dépendants des importations confrontés à la volatilité des changes et aux perturbations du fret. Les ajouts de capacité montrent des investissements de transformation au-delà des pôles traditionnels, notamment Shri Krishana Overseas Plc (SKL) investissant dans une nouvelle usine à Kisaju au Kenya pour porter la production de 3 000 à 22 000 tonnes par an, et Boxpack Zambia obtenant un financement pour une nouvelle ligne de production afin d'augmenter la production mensuelle de 600 à 1 800 tonnes. Dans les emballages rigides et les fermetures, l'investissement en équipements de 200 millions ZAR de Coleus Packaging à Alrode (Johannesburg) reflète des mesures visant à servir les clients des boissons et des biens de consommation courante avec des délais plus courts et un contrôle qualité plus strict, aux côtés de formats allégés et adaptés à la recyclabilité tels que les emballages mono-matériau et les fermetures aux conceptions améliorées, tendances poussées par les mandats de durabilité et les spécifications de la distribution moderne.
Recent Industry Developments in Marché de l'emballage en Afrique
- Mai 2026 : Nampak a confirmé le projet Springs Line 4, relocalisant une ligne de fabrication de boîtes métalliques d'Angola vers ses opérations Beverage South Africa. Le projet ajoute une capacité locale et accroît la flexibilité des formats d'emballage pour les clients des boissons, tout en simplifiant l'empreinte de l'entreprise après des changements de portefeuille dans ses opérations africaines.
- Juillet 2025 : L'usine Merebank de Mondi en Afrique du Sud a obtenu la certification Cradle to Cradle Bronze pour son portefeuille de papiers fins non couchés, incluant les produits de la marque Rotatrim. Cette certification renforce les références des emballages à base papier pour les propriétaires de marques confrontés à des exigences de durabilité et d'approvisionnement plus strictes en Afrique du Sud.
- Juillet 2024 : Mpact Plastic Containers Castleview (Pty) Ltd a acquis une participation de 30 % dans Africa Tanks (Pty) Ltd pour 73 millions ZAR. Cet investissement élargit la participation de Mpact dans les solutions de stockage d'eau en appliquant son savoir-faire en transformation des plastiques à une demande adjacente liée à la sécurité de l'eau et aux besoins d'infrastructure.


Marché de l'emballage en Afrique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché de l'emballage en Afrique correspond à la valeur des matériaux et formats d'emballage utilisés pour contenir, protéger, transporter et présenter des marchandises dans les pays africains, comptabilisée au point où l'emballage est vendu aux utilisateurs finaux tels que les chaînes d'approvisionnement alimentaires, des boissons, des produits ménagers et industriels.
Exclusions du périmètre : ne sont pas comptabilisées les machines d'emballage, les presses d'impression ni les services logistiques situés en dehors de la valeur des matériaux d'emballage et des emballages transformés.
Présentation de la segmentation
- Par type d'emballage
- Emballage plastique
- Emballage plastique rigide
- Par type de matériau
- Polyéthylène (PE)
- Polypropylène (PP)
- Polyéthylène téréphtalate (PET)
- Polychlorure de vinyle (PVC)
- Polystyrène (PS) et PS expansé
- Autres types de matériaux
- Par type de produit
- Bouteilles et bocaux
- Bouchons et fermetures
- Plateaux et conteneurs
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Pharmaceutique
- Cosmétiques et soins personnels
- Industrie
- Autres secteurs d'utilisation finale
- Par type de matériau
- Emballage plastique flexible
- Par type de matériau
- Polyéthylène (PE)
- Polypropylène à orientation biaxiale (BOPP)
- Polypropylène coulé (CPP)
- Autres types de matériaux
- Par type de produit
- Pochettes et sacs
- Films et films d'emballage
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Pharmaceutique
- Cosmétiques et soins personnels
- Industrie
- Autres secteurs d'utilisation finale
- Par type de matériau
- Emballage plastique rigide
- Emballage papier
- Par type de produit
- Carton pliant
- Boîtes en carton ondulé
- Carton pour liquides
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Commerce électronique
- Autres secteurs d'utilisation finale
- Par type de produit
- Verre de conditionnement
- Par couleur
- Vert
- Ambré
- Blanc (flint)
- Autres couleurs
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Alcoolisées
- Non alcoolisées
- Soins personnels et cosmétiques
- Pharmaceutique (hors flacons et ampoules)
- Parfumerie
- Par couleur
- Boîtes métalliques et conteneurs
- Par type de matériau
- Acier
- Aluminium
- Par type de produit
- Boîtes
- Fûts et barils
- Bouchons et fermetures
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Produits chimiques et pétrole
- Industrie
- Peintures et revêtements
- Autres secteurs d'utilisation finale
- Par type de matériau
- Emballage plastique
- Par format d'emballage
- Rigide
- Flexible
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Pharmaceutique et santé
- Soins personnels et cosmétiques
- Industrie
- Commerce électronique
- Autres secteurs d'utilisation finale
- Par pays
- Égypte
- Nigéria
- Kenya
- Afrique du Sud
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de base de l'offre et de la demande avant la finalisation de tout modèle. Nous nous sommes appuyés sur des statistiques et des documents publics tels que les flux commerciaux d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale, les séries de production industrielle de l'ONUDI et les offices statistiques nationaux pour les tendances de la fabrication et de la population, ce qui permet d'expliquer comment la consommation d'emballages varie à travers l'Afrique.
Pour ancrer les hypothèses spécifiques aux emballages, nous avons également examiné des sources telles que les indicateurs de transformation alimentaire et d'agriculture de la FAO, les publications des associations professionnelles couvrant les plastiques, le papier et le recyclage, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique de référence pour les ajouts de capacités et les extensions d'usines. Pour les vérifications complémentaires, des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises, l'activité en matière de brevets et la visibilité des importations et exportations au niveau des expéditions, lorsque disponibles. Ces sources sont données à titre illustratif, et de nombreuses autres références ont également été consultées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les entretiens et enquêtes menés auprès des transformateurs d'emballages, des fournisseurs et des participants aux marchés d'utilisation finale à travers l'Afrique permettent de clarifier le taux d'utilisation des transformateurs, le mix de matériaux, l'évolution des prix de vente moyens, les importations, les exportations et la demande par utilisation finale. Ces réponses aident à vérifier les séries secondaires, à combler les lacunes au niveau des pays et à tester les hypothèses avant validation. Les analystes reprennent contact avec les répondants lorsque les changements signalés sont en contradiction avec les données commerciales, de production ou d'entreprise.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande en emballages à partir des données de production et de commerce des produits emballés, puis traduit cette demande en dépenses d'emballage à l'aide de facteurs d'intensité par matériau et par format. Une fois les principaux facteurs assemblés, le total est obtenu en fin de processus, et nous vérifions le réalisme au niveau des pays et des utilisations finales.
Pour maintenir le modèle pratique, nous avons utilisé une liste restreinte d'intrants pouvant être suivis chaque année, tels que la production de produits alimentaires et de boissons emballés, les tendances d'urbanisation et de revenus, la pénétration des importations pour les produits emballés, l'orientation des prix des résines et du papier, et l'évolution de la répartition entre formats rigides et souples. Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, notamment des agrégations de chiffres d'affaires de transformateurs échantillonnés, des vérifications de prix par canal et des tests de cohérence volume x prix de vente moyen pour les principaux matériaux d'emballage. Lorsque des lacunes de données existaient, nous avons utilisé des ratios de substitution issus de marchés similaires, puis normalisé en revenant aux totaux africains.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes trajectoires de la demande des consommateurs, des coûts des matières premières et de la capacité de fabrication locale, avec des hypothèses affinées grâce aux retours d'experts. Chaque scénario a été converti en valeurs de marché annuelles en utilisant les évolutions de mix attendues, puis le scénario central a été retenu lorsqu'il correspondait le mieux aux signaux de marché observés et au consensus des entretiens.
Cycle de validation des données et de mise à jour
La validation a été effectuée par le biais de multiples vérifications afin qu'une seule série de données ne détermine pas excessivement le résultat. Les sorties du modèle ont été comparées à des indicateurs indépendants tels que les importations de matériaux d'emballage, les annonces de capacités des transformateurs et les tendances de production des produits emballés. Lorsque les écarts étaient importants, ils ont été examinés et corrigés avant validation.
Avant la finalisation des chiffres, un autre analyste examine la logique, les intrants et les évolutions d'une année sur l'autre afin de détecter les anomalies telles que les hausses de prix non étayées par les tendances des matières premières. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité ou des variations soudaines des prix des matières premières. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'emballage en Afrique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage en Afrique peuvent différer car les équipes ne comptabilisent pas toujours le même point de valeur, le même ensemble géographique ou le même périmètre de produits, même si les intitulés semblent similaires. Les différences proviennent également de la façon dont les prix sont normalisés, de la manière dont l'offre informelle est traitée et de la fréquence à laquelle le modèle est actualisé lorsque les devises et les matières premières évoluent.
Les flux d'importation et d'exportation de matériaux d'emballage, les signaux de production de produits emballés et les ajouts de capacités des transformateurs sont les vérifications qui permettent à Mordor Intelligence de rester ancré dans un bassin de demande d'emballages réaliste au niveau des pays, avant que les totaux ne soient agrégés. Lorsque ces signaux ne sont pas utilisés, il est facile de surestimer le marché en intégrant des éléments non liés à l'emballage, ou de le sous-estimer en utilisant des prix fixes qui ne tiennent pas compte des variations des résines et du papier.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 45,07 milliards USD (2025) | |
| Portail sectoriel A | 41,20 milliards USD (2025) | Utilise un ensemble de pays plus restreint et exclut une partie des emballages industriels et de transport, et applique également des mises à jour de prix limitées, ce qui maintient la croissance de la valeur atténuée. |
| Cabinet de conseil régional B | 52,80 milliards USD (2025) | Mélange les matériaux d'emballage avec des activités adjacentes telles que l'étiquetage et certains services de transformation, et suppose une escalade plus rapide du prix de vente moyen sans recoupement avec les signaux commerciaux et les données sur les matières premières. |
Le tableau montre que l'écart s'explique principalement par les choix de périmètre et le traitement des prix, et non par un désaccord sur la direction de la croissance. En ancrant le modèle à des signaux reproductibles et en vérifiant les totaux avec de simples tests de réalité ascendants, le chiffre final reste traçable et plus facile à mettre à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'emballage en Afrique ?
Il s'élevait à 47,14 milliards USD en 2026 et devrait atteindre 58,46 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans le paysage de l'emballage en Afrique ?
L'emballage flexible, en particulier les pochettes à soufflet, devrait afficher un TCAC de 5,23 % jusqu'en 2031.
Comment les interdictions des plastiques à usage unique affectent-elles les choix d'emballage ?
Les réglementations au Kenya, au Rwanda et en Afrique du Sud accélèrent une transition vers le papier, les films mono-matériaux et les substrats biodégradables.
Pourquoi l'Afrique de l'Est est-elle la région à la croissance la plus rapide ?
De solides exportations horticoles, l'expansion des pôles pharmaceutiques et des réglementations favorables en matière de Responsabilité Élargie des Producteurs poussent la région vers un TCAC de 5,11 %.
Quel rôle joue le commerce électronique dans la demande d'emballages ?
La croissance du commerce en ligne stimule la demande de boîtes en carton ondulé imprimées numériquement et d'enveloppes de marque, avec un TCAC prévu de 4,95 % pour les emballages du commerce électronique.
Quelle est la gravité de l'impact de l'instabilité de l'approvisionnement en énergie sur les transformateurs ?
Les délestages en Afrique du Sud et les réseaux électriques peu fiables au Nigéria augmentent les coûts énergétiques de 12 à 18 %, contraignant les entreprises à investir dans des générateurs et des énergies renouvelables.
Dernière mise à jour de la page le:


