
Taille et part du marché de l'emballage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
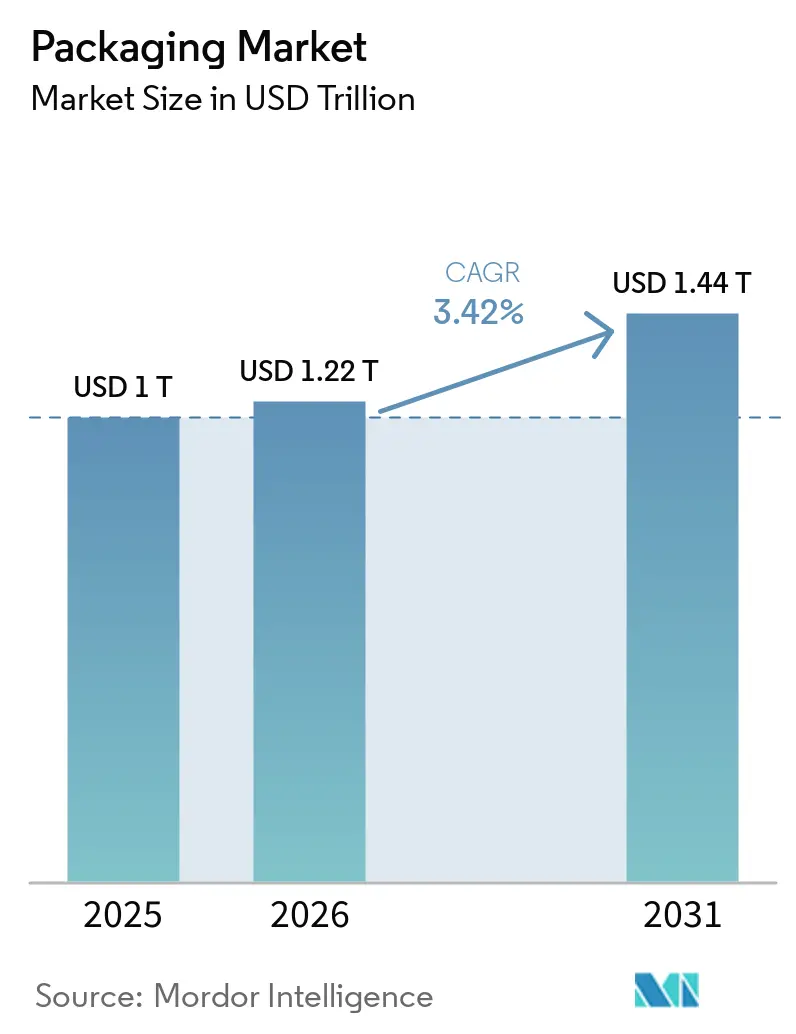
| Taille du Marché (2026) | 1.22 Trillions de dollars américains |
| Taille du Marché (2031) | 1.44 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.42 % |
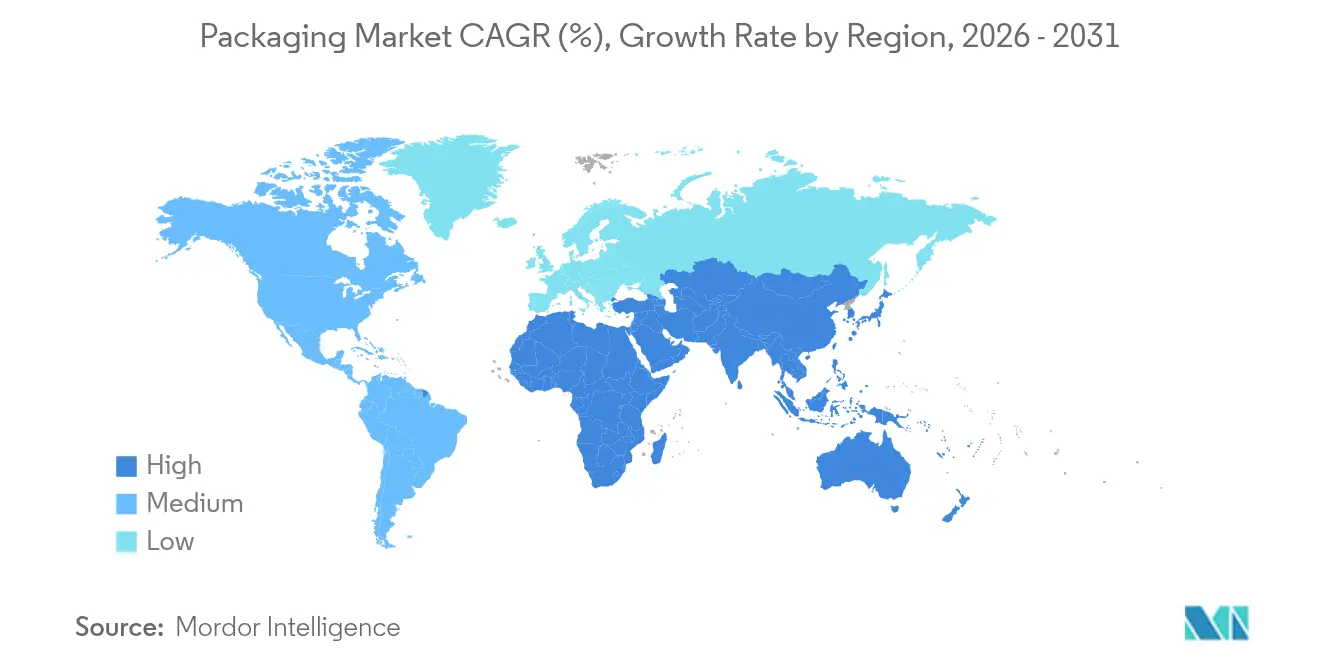
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
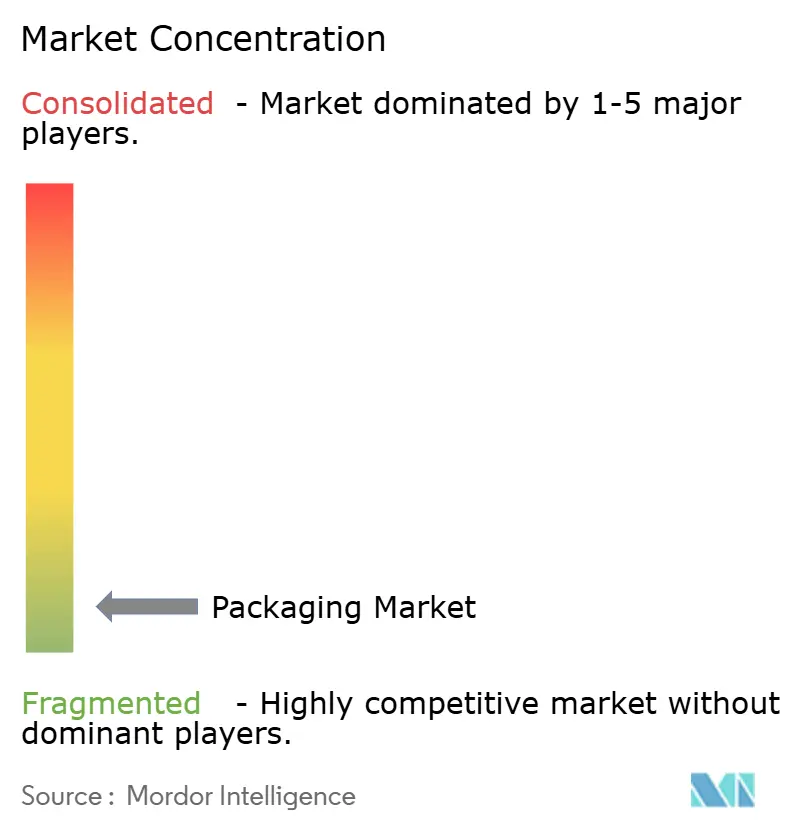
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage par Mordor Intelligence
La taille du marché de l'emballage était évaluée à 1 billion USD en 2025 et devrait croître de 1,22 billion USD en 2026 pour atteindre 1,44 billion USD d'ici 2031, à un CAGR de 3,42 % au cours de la période de prévision (2026-2031). Cette expansion régulière démontre comment le marché mondial de l'emballage continue de mûrir tout en absorbant les coûts réglementaires liés aux mandats d'économie circulaire et aux attentes changeantes des consommateurs qui privilégient la durabilité par rapport aux simples critères coût-performance. La résilience de la demande découle des fonctions irremplaçables de l'emballage en matière de protection, de construction de marque et de conformité dans les secteurs de l'alimentation, des boissons, des produits pharmaceutiques et du commerce électronique. L'Asie-Pacifique maintient une faible intensité capitalistique grâce à une fabrication à grande échelle, tandis que les régions développées investissent dans le recyclage avancé, les films mono-matériaux et l'impression numérique qui permettent des lancements de références quasi en temps réel. Parallèlement, la croissance des colis du commerce électronique, les interdictions réglementaires sur les plastiques à usage unique et les objectifs de durabilité des entreprises renforcent les flux de capitaux vers des matériaux plus légers, des matières premières biosourcées et des plateformes de personnalisation à la demande. Les marques qui cherchent à se différencier intègrent de plus en plus des identifiants numériques qui soutiennent la traçabilité, l'engagement des consommateurs et la conformité aux régimes évolutifs de responsabilité élargie des producteurs (REP).
Principaux enseignements du rapport
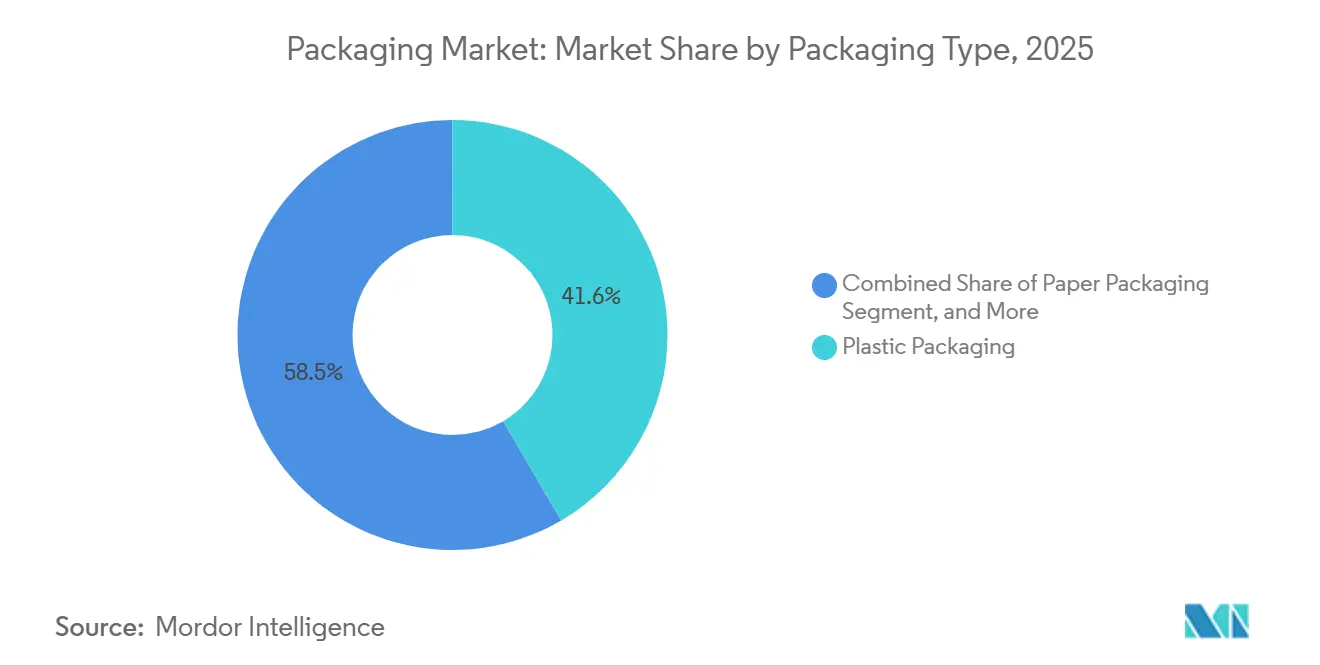
- Par type d'emballage, le plastique détenait 41,55 % de la part de marché mondiale de l'emballage en 2025, tandis que le papier est le type d'emballage en expansion la plus rapide, avec un CAGR de 4,62 % jusqu'en 2031.
- Par format d'emballage, les solutions rigides ont capturé 72,22 % de la part des revenus du marché mondial de l'emballage en 2025. En revanche, les formats flexibles sont en retrait par rapport aux formats rigides en termes de croissance, avec un emballage flexible dont la prévision est d'augmenter à un CAGR de 4,26 % jusqu'en 2031.
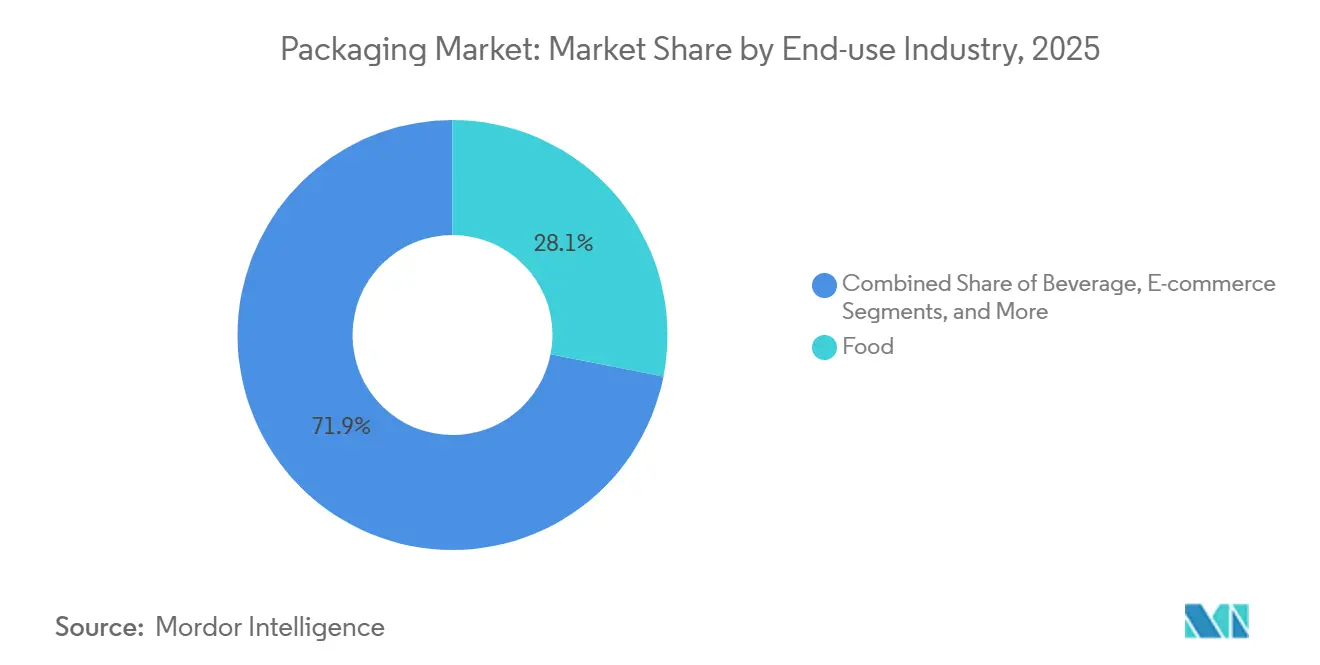
- Par secteur d'utilisation finale, l'alimentation représentait 28,10 % de la taille du marché mondial de l'emballage en 2025, tandis que le commerce électronique mène la croissance, progressant à un CAGR de 13,62 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique représentait 39,72 % du marché mondial de l'emballage en 2025. En revanche, le Moyen-Orient et l'Afrique devraient afficher le CAGR régional le plus rapide à 3,89 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Engagements d'achats liés à la durabilité | +1.0% | Mondial ; UE et Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Explosion du volume de colis du commerce électronique | +0.8% | Mondial ; centres urbains | Court terme (≤ 2 ans) |
| Migration des propriétaires de marques vers les films mono-matériaux | +0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Interdictions réglementaires des plastiques à usage unique | +0.7% | UE ; certains États américains ; APAC émergente | Long terme (≥ 4 ans) |
| Impression numérique sur site permettant la prolifération des références | +0.4% | Marchés développés | Court terme (≤ 2 ans) |
| Adoption de l'emballage intelligent et connecté (solutions IoT, QR, NFC) | +0.6% | Mondial ; plus forte en Amérique du Nord, en Europe et dans l'APAC avancée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les engagements d'achats liés à la durabilité stimulent l'innovation en matière de matériaux
Les mandats d'entreprise spécifient désormais une teneur minimale en matières recyclées et une recyclabilité confirmée, accélérant les investissements dans les usines de recyclage moléculaire et les résines biosourcées dans l'ensemble du secteur de l'emballage. Estée Lauder a atteint 71 % de conformité avec son cadre d'emballage « 5 R » en 2024, illustrant la manière dont les marques premium monétisent les discours sur la durabilité. Les équipes d'approvisionnement intègrent des indicateurs carbone et de recyclabilité dans les tableaux de bord fournisseurs, une tendance qui s'aligne sur les futures redevances de REP pénalisant les formats difficiles à recycler. Les programmes de certification, tels que les directives de conception pour le recyclage de l'Association des recycleurs de plastique, fournissent des plans techniques qui raccourcissent les cycles de développement. En conséquence, les fournisseurs de résines développent des unités de dépolymérisation qui restituent le PET et le polyamide à un niveau de matière première vierge, permettant aux transformateurs d'atteindre leurs objectifs de teneur en matières recyclées sans compromettre la durée de conservation. Les investisseurs récompensent les entreprises qui lient les primes des dirigeants à la réduction de l'empreinte des emballages, institutionnalisant davantage l'adoption de matériaux durables.[1]
L'explosion du volume de colis du commerce électronique redéfinit l'emballage de protection
Les centres de traitement urbains expédient des milliards de commandes à article unique qui subissent davantage d'étapes de manutention que les livraisons traditionnelles en magasin, accentuant les besoins en matière de prévention des dommages. L'optimisation de la chaîne d'emballage pilotée par l'IA d'Amazon a supprimé 95 % des coussins d'air en plastique, les remplaçant par un rembourrage en papier qui préserve l'intégrité des produits et améliore la recyclabilité en bord de trottoir. [2] Les machines automatisées de découpe à la bonne dimension découpent désormais des flans en carton ondulé personnalisés par commande, réduisant la consommation de matériaux jusqu'à 30 % tout en diminuant considérablement les frais de poids volumétrique. Ces dynamiques de volume stimulent la demande d'enveloppes souples légères dotées de bandelettes de déchirement intégrées et de fermetures de retour. Les presses numériques impriment des graphismes en petites séries qui renforcent la narration de marque lors du déballage. Par conséquent, les transformateurs capables d'intégrer l'analyse de données à leurs actifs de transformation captent une part croissante des dépenses liées au commerce électronique dans le marché de l'emballage, tandis que les expéditeurs traditionnels de volumes importants modernisent leurs usines avec de nouvelles technologies de formage et de scellage.
La migration des propriétaires de marques vers les films mono-matériaux simplifie le recyclage
La performance barrière nécessitait traditionnellement des couches laminées de PET, d'aluminium et de PE que les équipements de tri standard ne peuvent pas séparer. Le passage aux structures mono-matériaux facilite la collecte et le retraitement, s'alignant avec les chaînes de supermarchés qui s'engagent publiquement en faveur d'emballages recyclables sous marque propre. Les films de PE et de PP à haute barrière intègrent désormais des couches de liaison EVOH ou des revêtements déposés par plasma qui préservent les barrières contre l'oxygène et l'humidité tout en restant triables dans les flux existants. Les projets pilotes montrent que les rendements de recyclage s'améliorent de 20 à 30 points de pourcentage lorsque les stratifiés multi-matériaux sont retirés du flux de déchets. Les fournisseurs d'équipements lancent des lignes de film soufflé optimisées pour les sachets entièrement en PE, tandis que les fabricants d'encres développent des systèmes désencrable ne laissant aucun résidu optique après lavage. Cette approche de plateforme réduit les redevances REP et soutient les objectifs plastique en boucle fermée des distributeurs, orientant les budgets d'investissement vers des ajouts de capacité mono-matériaux en Europe et en Amérique du Nord.
Les interdictions réglementaires des plastiques à usage unique accélèrent les alternatives
Le règlement européen sur les emballages et les déchets d'emballages (PPWR 2025/40) interdit les formats non recyclables dépassant des seuils définis de teneur en plastique, poussant les marques à passer au papier, aux fibres compostables ou aux solutions en PP recyclable. La Californie étend l'interdiction aux emballages contenant des PFAS, forçant les chaînes de restauration rapide à tester des barrières anti-graisses sans fluor. Des start-ups commercialisent des films à base d'algues et des revêtements en cellulose qui respectent les réglementations sur le contact alimentaire tout en offrant des options de fin de vie compostables dans les jardins. Les marques de boissons se prémunissent contre la tension sur l'aluminium en pilotant des bouteilles en fibres équipées de revêtements barrières en film mince. Les délais de conformité concentrent les dépenses de R&D, créant un pipeline de références en matériaux alternatifs programmées pour des lancements en 2026-2027. Les distributeurs ajoutent des icônes de recyclabilité et des instructions d'élimination sur les faces avant pour satisfaire la demande des consommateurs en matière de signalisation claire de durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du prix du pétrole brut affectant les coûts des résines | -0.7% | Mondial ; régions dépendantes des résines | Court terme (≤ 2 ans) |
| Montée du sentiment anti-plastique dans les économies développées | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Tension sur l'approvisionnement en feuilles d'aluminium pour boîtes | -0.3% | Boissons mondiales | Moyen terme (2-4 ans) |
| Inflation énergétique des fours de verre d'emballage | -0.4% | Europe ; centres à forte intensité énergétique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité du prix du pétrole brut impacte les budgets résines
Les prix du polyéthylène, du polypropylène et du PET sont fortement corrélés au Brent, créant des fluctuations de marges imprévisibles pour les transformateurs du marché de l'emballage dans le cadre de contrats trimestriels. Des hausses soudaines de 10 USD par baril en 2024 se sont traduites par des surcharges de résines à deux chiffres en l'espace de quatre semaines, mettant sous pression les petits extrudeurs dépourvus d'outils de couverture. Les propriétaires de marques ont exigé des accords à prix fixe, transférant le risque de coût en aval et incitant les transformateurs à accélérer l'utilisation de matières recyclées qui suivent une courbe de prix différente. Les prix du carton ont également augmenté en raison de la hausse des coûts de transport liée aux tarifs du gazole et des intrants chimiques. Cette volatilité oriente les capitaux vers des fournisseurs de résines régionaux et raccourcit les chaînes d'approvisionnement, bien que des lacunes de capacité persistent dans les granulés de rPET haute puret nécessaires aux applications alimentaires.
La montée du sentiment anti-plastique façonne les décisions des marques
Les enquêtes auprès des consommateurs montrent que plus de la moitié des acheteurs aux États-Unis et en Europe évitent activement les produits emballés en plastique lorsque des alternatives existent. La couverture médiatique des déchets océaniques élève les enjeux de réputation, poussant les distributeurs à retirer les emballages jugés « suremballés ». Les marques de soins personnels adoptent des recharges ou des pots en verre pour afficher leur leadership écologique, malgré un risque de casse plus élevé et un poids supérieur. Les budgets marketing réservent désormais les divulgations d'analyses du cycle de vie comme éléments de communication essentiels. Cependant, les exigences fonctionnelles nécessitent parfois du plastique ; c'est pourquoi les marques mettent l'accent sur la recyclabilité mono-matériau et les partenariats de recyclage chimique pour combler les lacunes de perception. Ce sentiment agit comme un frein à la croissance volumique des formats plastiques conventionnels, même si les polymères spéciaux progressent dans les applications médicales et barrières à haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
le papier gagne du terrain malgré la domination du plastiqueL'emballage plastique a conservé 41,55 % de la part de marché mondiale de l'emballage en 2025, grâce à sa polyvalence, sa rapidité de scellage et son efficacité en termes de coûts. Pourtant, le CAGR de 4,62 % de l'emballage papier jusqu'en 2031 dépasse la croissance globale du marché mondial de l'emballage, les régulateurs et les chartes des marques privilégiant les fibres renouvelables aux substrats à base de pétrole. La part du marché mondial de l'emballage allouée aux formats papier s'élargit, soutenue par des revêtements barrières capables de résister aux cycles congélateur-micro-ondes. Les transformateurs de carton ondulé investissent dans des presses numériques à passage unique permettant des graphismes prêts pour la mise en rayon, dispensant ainsi les détaillants de présentoirs supplémentaires. La substitution des matériaux s'accélère dans la restauration rapide, où les bols en fibres remplacent le polystyrène expansé, ainsi que dans les multipacks de confiserie qui migrent du polypropylène orienté vers du papier couché recyclable.
Le segment des plastiques rigides maintient sa position grâce à des innovations en pots PET mono-matière et en bouteilles HDPE compatibles avec le recyclage mécanique, préservant ainsi ses parts dans les sauces, les produits laitiers et l'entretien ménager. Les films plastiques souples bénéficient des vents favorables du commerce électronique en raison de leur faible poids et de leurs scellages inviolables. Pendant ce temps, les boîtes métalliques font face à des contraintes d'approvisionnement, la demande des secteurs aérospatial et automobile entrant en concurrence avec les commandes d'emballage, ce qui génère une pression sur les coûts. Le verre conserve des rôles de niche dans les boissons haut de gamme, mais absorbe les chocs liés aux prix de l'énergie qui encouragent l'allègement des contenants. La croissance des fibres se poursuit à mesure que les papeteries augmentent leur production de cartons de couverture haute performance capables de remplacer les cartons blanchis enduits de polyéthylène, créant ainsi de nouveaux bassins de valeur au sein du marché mondial de l'emballage.

Par format d'emballage :
les solutions flexibles génèrent des gains d'efficacitéLes formats flexibles ont capturé 53,78 % du marché mondial de l'emballage en 2025 en offrant une protection comparable avec jusqu'à 70 % de matériaux en moins que les alternatives rigides. Le TCAC de 4,16 % du segment reflète le glissement vers la distribution en ligne où les dimensions des colis dictent le coût logistique, stimulant la demande de mailers, sachets et pochettes. Les marques apprécient l'effet vitrine des impressions flexographiques et numériques haute définition sur film, permettant des graphismes nets sans étiquettes secondaires. Les pochettes rétortables pénètrent les lignes d'aliments humides et de plats préparés, érodant la part des boîtes métalliques et des bocaux en verre tout en améliorant les empreintes carbone.
Les formats rigides restent indispensables dans les segments nécessitant l'empilabilité, la précision de dosage ou la résistance aux manipulations non autorisées. Les bouteilles en PET évoluent vers des bouchons attachés conformes aux directives européennes, tandis que les systèmes de verre consigné refont surface sur les marchés locaux des boissons. Les boîtes en carton ondulé continuent de dominer l'emballage de transport, mais subissent des pertes de volume face aux mailers en papier et aux manchons en fibres moulées rembourrées. Les formats hybrides, tels que les tubes à base de papier avec fines doublures polymères, combinent rigidité et flexibilité, élargissant les viviers de marges au sein de la taille du marché mondial de l'emballage allouée aux kits de soins personnels premium.
Par secteur d'utilisation finale :
le commerce électronique perturbe les hiérarchies traditionnellesL'alimentation a maintenu 28,10 % de la taille du marché mondial de l'emballage en 2025, reflétant une demande ininterrompue de produits sûrs et stables en rayon dans toutes les régions et tranches de revenus. Les films barrières multicouches, les cartons aseptiques et les barquettes thermoformées ancrent ce volume, tandis que les solutions mono-matériaux recyclables gagnent du terrain. Les applications pour boissons font face à des pénuries de feuilles d'aluminium, ce qui incite les brasseurs artisanaux à tester des bouteilles en fibres et des lignes de remplissage compatibles avec les bouchons attachés.
Le commerce électronique, bien que plus modeste aujourd'hui, connaît la croissance la plus rapide avec un CAGR de 13,62 %, réorientant les priorités de conception de la visibilité en rayon vers l'optimisation dimensionnelle. La multiplication des mouvements de colis augmente les tests de chute, ce qui favorise la prolifération des enveloppes rembourrées et des systèmes de gonflage à la demande. Les marques de soins personnels tirent parti du moment du déballage grâce à du papier de soie imprimé numériquement et du ruban adhésif personnalisé, renforçant la fidélité malgré des points de contact minimaux. L'emballage pharmaceutique accélère l'adoption des étiquettes intelligentes pour respecter les délais de traçabilité de la DSCSA, en intégrant des codes 2D sérialisés qui authentifient chaque unité commercialisable. L'emballage industriel introduit des fûts réutilisables et des conteneurs intermédiaires pour vrac (GRV) pliables qui s'alignent sur les mandats de logistique circulaire, complétant ainsi les facteurs de demande hétérogènes au sein du marché mondial de l'emballage.
Analyse géographique
Marché de l'emballage en Asie-Pacifique
La part de 39,72 % de l'Asie-Pacifique reflète une densité manufacturière sans égale, conjuguée à la hausse des revenus disponibles qui stimule la consommation d'aliments emballés, de boissons et de produits de soins personnels. La Chine domine la capacité d'extrusion de films souples, tandis que la production de plaquettes thermoformées de l'Inde répond à la demande pharmaceutique croissante et aux exportations vers l'Afrique. Les marchés matures comme le Japon et la Corée du Sud créent de la valeur ajoutée grâce à la transformation de haute précision, aux revêtements antimicrobiens et à l'embellissement numérique. L'Indonésie et le Vietnam développent des usines de carton ondulé pour soutenir les pôles d'exportation d'électronique, alimentant une demande soutenue en carton plat.
Marché de l'emballage en Europe
L'Europe maintient son leadership en matière d'éco-conception, en s'appuyant sur les obligations imposées par le PPWR qui incitent à des solutions à source réduite et recyclables. Le système allemand en boucle fermée pour le PET atteint des taux de collecte proches de 98 %, offrant un modèle de référence pour les autres États membres. La France et l'Italie étendent leurs dispositifs de responsabilité élargie des producteurs, qui récompensent l'utilisation de résines post-consommation par des réductions de redevances. L'Europe de l'Est attire des investissements dans l'emballage souple qui conjuguent compétitivité salariale et proximité du marché européen, conférant aux transformateurs des avantages en termes de coûts et de conformité.
Marché de l'emballage en Amérique du Nord
La consommation mature de l'Amérique du Nord génère une demande de remplacement régulière, mais des poches de croissance émergent dans le domaine de l'exécution omnicanale. Les transformateurs américains automatisent leurs usines de carton ondulé avec la robotique, en respectant les directives Amazon Frustration-Free pour une livraison sans dommage. Les systèmes de consigne du Canada soutiennent un recyclage du verre de haute qualité qui approvisionne les embouteilleurs de boissons artisanales, tandis que les usines de résine du Mexique alimentent à la fois les marchés intérieur et américain, offrant une couverture contre les chocs d'approvisionnement.
Marché de l'emballage au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique s'accélèrent à mesure que l'Arabie saoudite et les Émirats arabes unis diversifient leurs économies ; les nouvelles mégapoles attirent des formats de commerce moderne nécessitant des emballages primaires et secondaires sophistiqués. La modernisation des infrastructures de collecte en Afrique du Sud permet la disponibilité du rPET, alimentant les boucles régionales de bouteilles et ancrant des pratiques circulaires dans le marché mondial de l'emballage en pleine expansion.
Paysage concurrentiel
Une concentration modérée caractérise le marché mondial de l'emballage, où l'échelle, la diversité des matériaux et l'expertise réglementaire différencient les principaux fournisseurs. Amcor, International Paper et Crown Holdings s'appuient sur des usines géographiquement dispersées et un accès intégré aux matières premières pour servir les propriétaires de marques multinationales dans le cadre de contrats pluriannuels. La fusion d'Amcor avec Berry Global a créé une entité à très grande échelle mettant l'accent sur les plateformes de contenu recyclé et la technologie d'allègement. International Paper investit dans des usines de carton pour boîtes qui tirent parti des vents favorables du commerce électronique, tandis que Crown a cédé son activité de boîtes pour boissons européennes pour se concentrer sur les segments à forte croissance.
Les mouvements stratégiques se concentrent sur les certifications de durabilité et les services à valeur ajoutée. L'acquisition d'Eviosys par Sonoco pour 3,9 milliards USD élargit l'échelle de l'emballage métallique et donne accès aux couvercles pelables avancés utilisés dans les plats préparés. [3] Sealed Air s'est réorganisée autour des divisions Alimentation et Protection, libérant des ressources pour le développement de rembourrages à base de papier et d'étiquettes intelligentes. Les investisseurs en capital-investissement financent des transformateurs spécialisés dans les fibres moulées, les systèmes de recharge et les étiquettes antifalsification, exerçant une pression concurrentielle sur les acteurs établis aux cycles d'innovation plus lents.
La différenciation technologique s'intensifie. Les acteurs intègrent des plateformes de données qui prévoient les temps d'arrêt des lignes d'emballage, automatisent la configuration des palettes et intègrent des codes 2D GS1 Digital Link pour l'engagement des consommateurs. Les transformateurs échangent des licences croisées sur les brevets de revêtements barrières pour rester conformes aux normes de recyclabilité du PPWR. Les pôles de prototypage rapide proches des centres de conception des propriétaires de marques réduisent les délais du concept au lancement, un avantage décisif lorsque les cycles promotionnels se compriment. Dans l'ensemble, la compétitivité repose sur la capacité à équilibrer coût, conformité et créativité tout en développant des matériaux alternatifs au sein du marché mondial de l'emballage en évolution.
Leaders du secteur de l'emballage
-
International Paper Company
-
Mondi plc
-
Oji Holdings Corporation
-
UFlex Limited
-
Smurfit WestRock
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage
- Amcor plc
- International Paper Company
- Smurfit WestRock
- Ball Corporation
- Crown Holdings Inc.
- Mondi plc
- Oji Holdings Corporation
- UFlex Limited
- Huhtamaki Oyj
- Sealed Air Corporation
- Greif Inc.
- Sonoco Products Company
- AptarGroup Inc.
- ALPLA Group GmbH
- O-I Glass Inc.
- Verallia SE
- Vidrala S.A.
- Gerresheimer AG
- Vitro S.A.B. de C.V.
- Ardagh Group S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- AGI Glaspac
- Packman Packaging Pvt. Ltd.
- Tetra Pak International S.A.
Recent Industry Developments in Marché de l'emballage
- Août 2025 : Xampla s'est associé à Huhtamaki pour fournir à Bunzl UK & Ireland des boîtes à aliments chauds enduites à base de matières végétales intégrant la technologie de revêtement Morro.
- Juillet 2025 : Pulpex a équipé Evolve Organic Beauty de bouteilles de douche rechargeables à base de fibres.
- Juin 2025 : APC Packaging a lancé des systèmes airless rechargeables pour des applications cosmétiques durables.
- Mai 2025 : Albéa Tubes a fourni à Laboratoires SVR un emballage recyclable de baume démaquillant composé à 95 % de polyéthylène.
Périmètre du rapport sur le marché mondial de l'emballage
L'emballage désigne l'action d'envelopper ou de mettre en bouteille des produits pour les protéger des dommages lors du transport et du stockage. Il assure la sécurité et la commercialisabilité d'un produit et contribue à l'identifier, le décrire et le promouvoir.
Le marché de l'emballage est segmenté par type d'emballage (emballage plastique (emballage plastique rigide (type de matériau (polyéthylène (PE - polyéthylène haute densité (PEHD) et polyéthylène basse densité (PEBD)), polypropylène (PP), polyéthylène téréphtalate (PET), polychlorure de vinyle (PVC), polystyrène (PS) et polystyrène expansé (PSE), autres types de matériaux), type de produit (bouteilles et bocaux (contenants), bouchons et fermetures, produits en vrac - GRV, caisses, palettes, fûts, autres types de produits), secteur d'utilisation finale (alimentation, boissons, industrie et construction, automobile, cosmétiques et soins personnels, autres secteurs d'utilisation finale), emballage plastique flexible ((type de matériau (polyéthylène (PE)), polypropylène à orientation biaxiale (BOPP), polypropylène coulé (CPP), autres types de matériaux), type de produit (pochettes, sacs, films et enveloppes), secteur d'utilisation finale (alimentation, boissons, pharmaceutique, cosmétiques et soins personnels, autres secteurs d'utilisation finale), région (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine), papier et carton (type de produit (carton pliant et boîtes rigides, boîtes et contenants en carton ondulé, produits en papier à usage unique (sacs et pochettes, gobelets et plateaux entre autres), secteur d'utilisation finale (alimentation, boissons, industrie et électronique, cosmétiques et soins personnels, soins de santé, autres secteurs d'utilisation finale), région (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine), emballage métallique (type de produit (boîtes (alimentaires, de boissons, aérosols et autres), bouchons et fermetures, autres types de produits)), région (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine), verre d'emballage (secteur d'utilisation finale (alimentation, boissons (alcoolisées et non alcoolisées), soins personnels et cosmétiques, produits pharmaceutiques)), région (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine). Les tailles de marché et les prévisions sont fournies en termes de valeur en USD pour tous les segments ci-dessus.
Aperçu de la segmentation
| Emballage plastique | Par type | Emballage plastique rigide | Par type de matériau | Polypropylène (PP) |
| Polyéthylène téréphtalate (PET) | ||||
| Polychlorure de vinyle (PVC) | ||||
| Polystyrène (PS) et polystyrène expansé (PSE) | ||||
| Autres types de matériaux | ||||
| Par type de produit | Bouteilles et bocaux | |||
| Bouchons et fermetures | ||||
| Barquettes et contenants | ||||
| Autres types de produits | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Boissons | ||||
| Pharmaceutique | ||||
| Cosmétiques et soins personnels | ||||
| Industrie | ||||
| Autres secteurs d'utilisation finale | ||||
| Emballage plastique flexible | Par type de matériau | Polyéthylène (PE) | ||
| Polypropylène à orientation biaxiale (BOPP) | ||||
| Polypropylène coulé (CPP) | ||||
| Autres types de matériaux | ||||
| Par type de produit | Pochettes et sacs | |||
| Films et enveloppes | ||||
| Autres types de produits | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Boissons | ||||
| Pharmaceutique | ||||
| Cosmétiques et soins personnels | ||||
| Industrie | ||||
| Autres secteurs d'utilisation finale | ||||
| Par type de produit | Bouteilles et bocaux | |||
| Pochettes et sacs | ||||
| Produits en vrac | ||||
| Autres types de produits | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Boissons | ||||
| Cosmétiques et soins personnels | ||||
| Produits pharmaceutiques | ||||
| Industrie | ||||
| Autres secteurs d'utilisation finale | ||||
| Emballage papier | Par type de produit | Carton pliant | ||
| Boîtes en carton ondulé | ||||
| Carton liquide | ||||
| Autres types de produits | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Boissons | ||||
| Commerce électronique | ||||
| Autres secteurs d'utilisation finale | ||||
| Verre d'emballage | Par couleur | Vert | ||
| Ambré | ||||
| Blanc (Flint) | ||||
| Autres couleurs | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Alcoolisées | ||||
| Non alcoolisées | ||||
| Soins personnels et cosmétiques | ||||
| Produits pharmaceutiques (à l'exclusion des flacons et ampoules) | ||||
| Parfumerie | ||||
| Boîtes et contenants métalliques | Par type de matériau | Acier | ||
| Aluminium | ||||
| Par type de produit | Boîtes | |||
| Fûts et barils | ||||
| Bouchons et fermetures | ||||
| Autres types de produits | ||||
| Par secteur d'utilisation finale | Alimentation | |||
| Boissons | ||||
| Produits chimiques et pétroliers | ||||
| Industrie | ||||
| Peintures et revêtements | ||||
| Autres secteurs d'utilisation finale | ||||
| Rigide |
| Flexible |
| Alimentation |
| Boissons |
| Produits pharmaceutiques et soins de santé |
| Soins personnels et cosmétiques |
| Industrie |
| Commerce électronique |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Thaïlande | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par type d'emballage | Emballage plastique | Par type | Emballage plastique rigide | Par type de matériau | Polypropylène (PP) |
| Polyéthylène téréphtalate (PET) | |||||
| Polychlorure de vinyle (PVC) | |||||
| Polystyrène (PS) et polystyrène expansé (PSE) | |||||
| Autres types de matériaux | |||||
| Par type de produit | Bouteilles et bocaux | ||||
| Bouchons et fermetures | |||||
| Barquettes et contenants | |||||
| Autres types de produits | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Pharmaceutique | |||||
| Cosmétiques et soins personnels | |||||
| Industrie | |||||
| Autres secteurs d'utilisation finale | |||||
| Emballage plastique flexible | Par type de matériau | Polyéthylène (PE) | |||
| Polypropylène à orientation biaxiale (BOPP) | |||||
| Polypropylène coulé (CPP) | |||||
| Autres types de matériaux | |||||
| Par type de produit | Pochettes et sacs | ||||
| Films et enveloppes | |||||
| Autres types de produits | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Pharmaceutique | |||||
| Cosmétiques et soins personnels | |||||
| Industrie | |||||
| Autres secteurs d'utilisation finale | |||||
| Par type de produit | Bouteilles et bocaux | ||||
| Pochettes et sacs | |||||
| Produits en vrac | |||||
| Autres types de produits | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Cosmétiques et soins personnels | |||||
| Produits pharmaceutiques | |||||
| Industrie | |||||
| Autres secteurs d'utilisation finale | |||||
| Emballage papier | Par type de produit | Carton pliant | |||
| Boîtes en carton ondulé | |||||
| Carton liquide | |||||
| Autres types de produits | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Commerce électronique | |||||
| Autres secteurs d'utilisation finale | |||||
| Verre d'emballage | Par couleur | Vert | |||
| Ambré | |||||
| Blanc (Flint) | |||||
| Autres couleurs | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Alcoolisées | |||||
| Non alcoolisées | |||||
| Soins personnels et cosmétiques | |||||
| Produits pharmaceutiques (à l'exclusion des flacons et ampoules) | |||||
| Parfumerie | |||||
| Boîtes et contenants métalliques | Par type de matériau | Acier | |||
| Aluminium | |||||
| Par type de produit | Boîtes | ||||
| Fûts et barils | |||||
| Bouchons et fermetures | |||||
| Autres types de produits | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Produits chimiques et pétroliers | |||||
| Industrie | |||||
| Peintures et revêtements | |||||
| Autres secteurs d'utilisation finale | |||||
| Par format d'emballage | Rigide | ||||
| Flexible | |||||
| Par secteur d'utilisation finale | Alimentation | ||||
| Boissons | |||||
| Produits pharmaceutiques et soins de santé | |||||
| Soins personnels et cosmétiques | |||||
| Industrie | |||||
| Commerce électronique | |||||
| Autres secteurs d'utilisation finale | |||||
| Par géographie | Amérique du Nord | États-Unis | |||
| Canada | |||||
| Mexique | |||||
| Amérique du Sud | Brésil | ||||
| Argentine | |||||
| Mexique | |||||
| Reste de l'Amérique du Sud | |||||
| Europe | Allemagne | ||||
| France | |||||
| Royaume-Uni | |||||
| Italie | |||||
| Espagne | |||||
| Pologne | |||||
| Reste de l'Europe | |||||
| Asie-Pacifique | Chine | ||||
| Inde | |||||
| Japon | |||||
| Thaïlande | |||||
| Australie | |||||
| Corée du Sud | |||||
| Reste de l'Asie-Pacifique | |||||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |||
| Émirats arabes unis | |||||
| Turquie | |||||
| Reste du Moyen-Orient | |||||
| Afrique | Afrique du Sud | ||||
| Nigéria | |||||
| Égypte | |||||
| Reste de l'Afrique | |||||
Questions clés traitées dans le rapport
Quelle est la taille de l'industrie de l'emballage ?
La taille du marché mondial de l'emballage s'élève à 1,22 billions USD en 2026.
Quel CAGR est prévu pour la demande mondiale d'emballage jusqu'en 2031 ?
La valeur du marché devrait croître à un CAGR de 3,42 % entre 2026 et 2031.
Quel format d'emballage connaît la croissance la plus rapide ?
Les formats flexibles progressent à un CAGR de 4,26 % grâce à l'efficacité des matériaux et à l'adoption du commerce électronique.
Quel secteur d'utilisation finale affiche la dynamique de croissance la plus forte ?
L'emballage pour le commerce électronique est en tête avec un CAGR de 13,62 % jusqu'en 2031, porté par l'essor des volumes de colis.
Quelle région devrait afficher le taux de croissance le plus élevé ?
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 3,89 %, dépassant toutes les autres régions.
Comment les entreprises leaders répondent-elles aux exigences de durabilité ?
Les leaders du marché poursuivent des fusions-acquisitions, l'expansion des contenus recyclés et l'innovation en matériaux mono-matière afin de répondre aux objectifs réglementaires stricts et aux exigences des propriétaires de marques.