
Taille et part du marché des plastiques automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
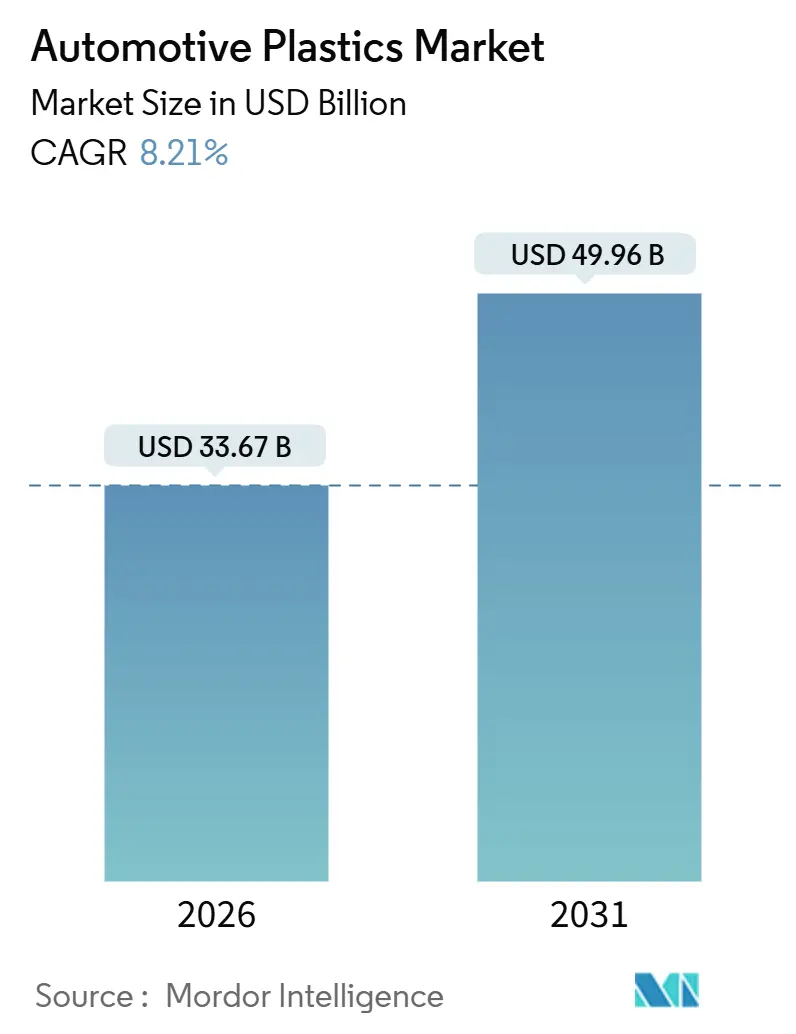
| Taille du Marché (2026) | 33.67 Milliards de dollars |
| Taille du Marché (2031) | 49.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques automobiles par Mordor Intelligence
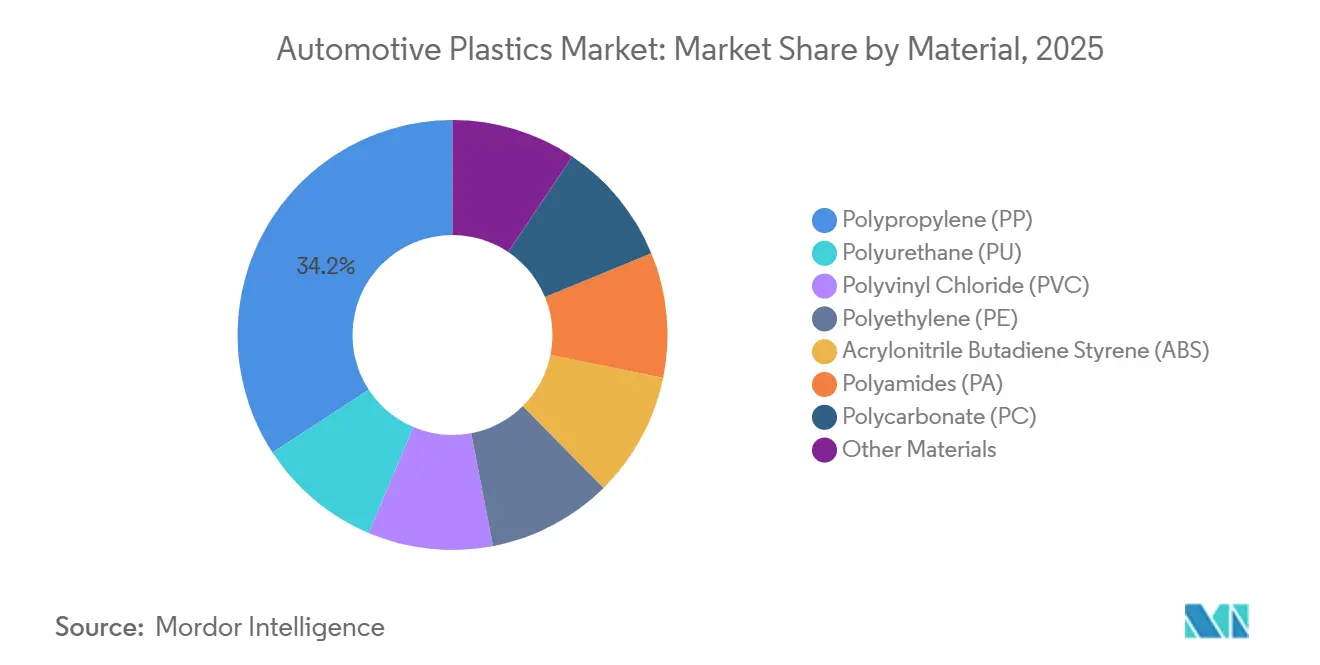
La taille du marché des plastiques automobiles est estimée à 33,67 milliards USD en 2026, et devrait atteindre 49,96 milliards USD d'ici 2031, à un CAGR de 8,21 % au cours de la période de prévision (2026-2031). Les obligations d'allègement, l'essor de la production de véhicules électriques (VE) et les quotas d'économie circulaire convergent, transformant les plastiques de simples intrants de réduction des coûts en facilitateurs essentiels de la conformité réglementaire et de la différenciation des véhicules. La part de 34,22 % du polypropylène en 2025 souligne son équilibre coût-performance dans les boucliers de pare-chocs et les garnitures intérieures, tandis que le CAGR de 8,92 % du polyamide signale une demande thermique croissante dans les groupes motopropulseurs turbocompressés et hybrides. Les véhicules électriques progressent à un CAGR de 10,93 % alors que les plateformes à plancher plat intègrent 15 à 20 kg de polymères supplémentaires dans les couvercles de batteries et les planchers structurels. L'Asie-Pacifique, représentant 49,11 % du volume mondial, se développe à un CAGR de 9,94 %, portée par l'objectif de VE de la Chine pour 2026 et les incitations liées à la production en Inde pour la localisation des résines techniques.
Principaux enseignements du rapport
- Par matériau, le polypropylène a dominé avec une part de revenus de 34,22 % en 2025, tandis que le polyamide a enregistré le CAGR le plus rapide à 8,92 % jusqu'en 2031.
- Par application, les composants intérieurs représentaient 32,98 % de la taille du marché des plastiques automobiles en 2025, tandis que les pièces sous capot progressent à un CAGR de 8,96 %.
- Par type de véhicule, les plateformes conventionnelles détenaient une part de 81,96 % en 2025, mais les véhicules électriques se développent à un CAGR de 10,93 % jusqu'en 2031.
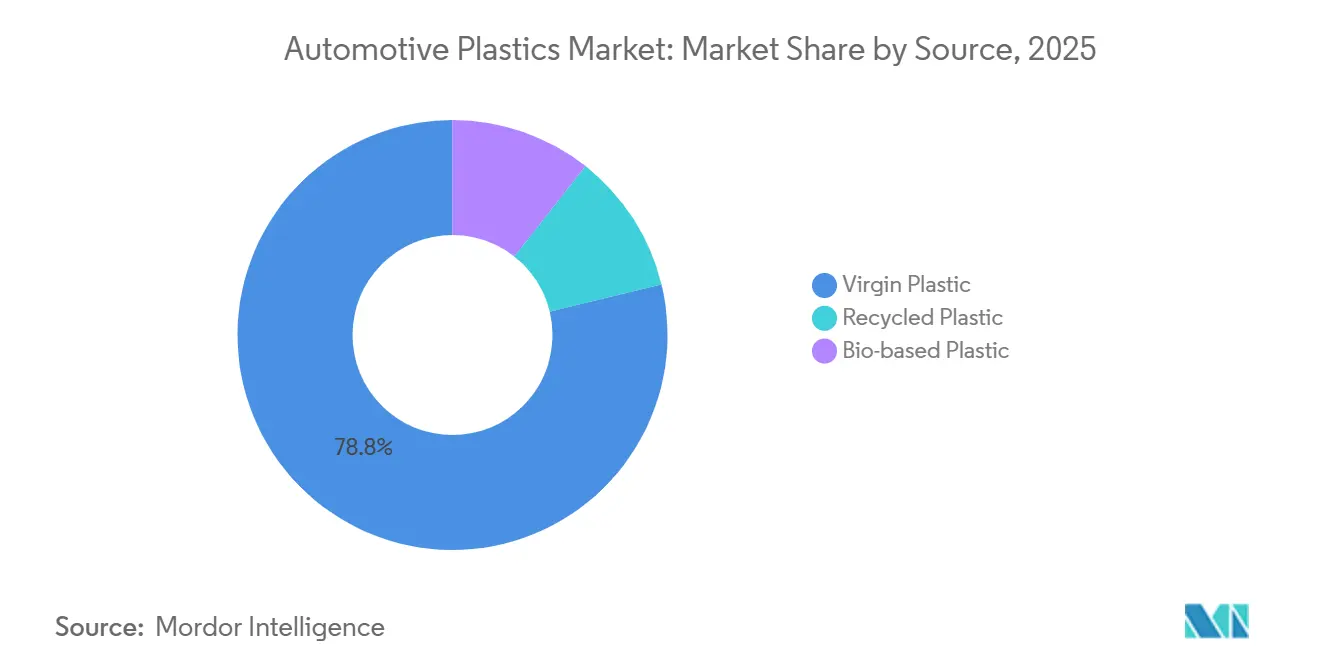
- Par source, les grades vierges détenaient 78,79 % de la part du marché des plastiques automobiles en 2025, et les grades biosourcés devraient croître à un CAGR de 10,80 %.
- Par géographie, l'Asie-Pacifique dominait avec une part de 49,11 % en 2025, et la région devrait afficher un CAGR de 9,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Plastiques Automobiles*
| Moteurs | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectifs réglementaires de CO₂ stimulant l'allègement | +1.8% | UE, Chine, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Essor de la production de VE augmentant les plastiques par véhicule | +2.1% | Mondial, avec l'APAC et l'UE en tête | Moyen terme (2 à 4 ans) |
| Coût et flexibilité de conception par rapport aux métaux | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Quotas obligatoires de contenu recyclé dans les véhicules de l'UE | +1.2% | UE, extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Essor des plateformes VE à plancher plat permettant 15 à 20 kg d'intégration plastique supplémentaire | +1.6% | Mondial, gains précoces en Chine et aux États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Objectifs réglementaires de CO₂ stimulant l'allègement
Dans l'UE, des plafonds plus stricts sur les émissions moyennes de CO₂ par flotte, ainsi que les ajustements des normes d'économie de carburant en Amérique du Nord, poussent les constructeurs automobiles à alléger leurs modèles. Le polypropylène renforcé de fibres de verre, offrant une réduction de poids significative par rapport à l'acier à un coût légèrement supérieur, s'impose comme la solution de conformité la plus rentable. Le système de double crédit de la Chine stimule davantage la demande, en incitant à la production de véhicules légers et en accélérant le passage aux polymères dans les panneaux de portes et les haïons. Les plateformes grand public intègrent désormais des plastiques dans des zones structurelles traditionnellement réservées aux métaux, réduisant l'écart de performance entre les matériaux standard et avancés. Les normes de marquage ISO garantissent la traçabilité en fin de vie des produits, harmonisant les efforts de réduction de poids avec les initiatives d'économie circulaire.
L'architecture VE débloquant des rôles structurels et thermiques
Les plateformes électriques à batterie utilisent davantage de plastiques par véhicule par rapport à leurs homologues à moteur à combustion interne. Cela est principalement dû à des composants tels que les couvercles de batteries, les boîtiers de gestion thermique et les planchers plats, qui exploitent les polymères pour leurs propriétés d'isolation électrique et leur flexibilité de conception. Le Model Y de Tesla présente des boucliers en polycarbonate-ABS monobloc, réduisant le nombre de pièces et le temps d'assemblage. Compte tenu de l'importance accrue accordée à la résistance au cheminement d'arc, le polycarbonate ignifuge et les polyamides à indice de résistance au cheminement élevé sont devenus les matériaux de référence pour les couvercles de modules de batteries et les connecteurs 800 volts. Les premières années de modèle d'un programme VE voient l'utilisation de plastiques la plus élevée, les reconceptions ultérieures optant souvent pour des métaux afin de réduire les coûts. Avec l'introduction des nouvelles réglementations européennes sur les batteries mettant l'accent sur le contenu recyclé, la demande de polycarbonate et de nylon post-consommation connaît une forte hausse.
Les quotas obligatoires de contenu recyclé reconfigurent les chaînes d'approvisionnement
L'exigence de contenu recyclé dans les véhicules européens d'ici 2030 pousse les équipementiers à conclure des accords d'achat à long terme avec les recycleurs et à qualifier le polypropylène post-consommation pour les surfaces de classe A. Le recyclage mécanique préserve la résistance à la traction, mais les obstacles liés à la couleur et à l'odeur limitent son utilisation dans les zones visibles de l'habitacle. Le recyclage chimique résout les problèmes de pureté mais augmente le coût des matières premières, inversant la hiérarchie historique des prix, le polypropylène recyclé certifié se vendant désormais à un prix supérieur à la résine vierge. La loi AGEC en France impose une taxe malus sur les modèles à faible teneur en matières recyclées, accélérant les investissements des équipementiers dans les boucles fermées. Le régime élargi de responsabilité élargie des producteurs (REP) de la Corée du Sud canalise le soutien vers les réseaux de collecte, mais ne récupère encore qu'une fraction des plastiques des véhicules en fin de vie.
Les plateformes VE à plancher plat consolidant le nombre de pièces
Les conceptions à plancher plat rationalisent l'assemblage en fusionnant les emboutissages en acier en de grands moulages plastiques, permettant une différenciation tardive des modèles. Le plancher composite innovant de Rivian, qui combine du polypropylène avec de la fibre de verre continue, réalise une réduction de poids significative tout en maintenant la rigidité en torsion d'une carrosserie autoportante[1]. Pendant ce temps, les jeunes entreprises chinoises de VE, libérées des contraintes des outillages hérités, intègrent davantage de plastiques structurels dans chaque véhicule que leurs homologues équipementiers établis. Les fournisseurs capables de mouler de grandes pièces et offrant une assistance à la co-conception récoltent une part de marché plus importante. Cependant, le respect des normes de sécurité mondiales implique que les cycles d'essais de crash peuvent prolonger les délais de développement[2].
Analyse de l'Impact des Freins sur le Marché des Plastiques Automobiles*
| Freins | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des résines liée au pétrole brut | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Retards de qualification des équipementiers pour les plastiques techniques biosourcés | -0.5% | UE, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Directives sur les microplastiques issus des pneus et des poussières de freins limitant certains mélanges de polymères | -0.3% | UE, extension vers la Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité du pétrole brut comprime les marges
Le polypropylène et le polyéthylène, suivant les matières premières pétrochimiques avec un décalage, connaissent des fluctuations de prix trimestrielles. Ces fluctuations entraînent souvent des renégociations de contrats et mettent à rude épreuve des marges fournisseurs déjà étroites. Au premier trimestre 2025, une hausse du Brent a poussé les prix européens du polypropylène à la hausse. Cette flambée a déclenché des clauses de force majeure et retardé les dates de lancement de deux grands équipementiers. La concentration des capacités en amont rend les marchés du polyamide particulièrement vulnérables ; par exemple, une interruption de la production de caprolactame a entraîné une forte hausse des prix du PA6. De plus, la tarification indexée transfère le risque aux constructeurs automobiles, compliquant leurs prévisions de coûts pluriannuelles. Pendant ce temps, les petits compoundeurs, dépourvus de bilans solides, se consolident ou quittent le secteur.
Les réglementations sur les microplastiques limitant les choix de polymères
Les prochaines réglementations européennes sur les microplastiques sont appelées à impacter les pièces extérieures sujettes à l'abrasion. Cela pose un défi pour les copolymères styréniques utilisés dans les passages de roues et les boucliers de soubassement. Pendant ce temps, la loi californienne SB 1263, en vigueur d'ici 2028, limite la perte de masse lors d'essais d'abrasion normalisés. Cette règle écarte effectivement les mélanges traditionnels d'ABS et de PP-EPDM. Pour se conformer, les équipementiers ont recours à des revêtements en polyuréthane, qui non seulement augmentent les coûts des matériaux, mais compliquent également les efforts de recyclage. Les pièces revêtues deviennent plus difficiles à trier et à retraiter. Au Japon, un programme pilote pour un label à faible émission de particules est en cours, avec un statut potentiellement obligatoire d'ici 2027, entraînant une fragmentation des normes mondiales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Plastiques Automobiles
Par matériau :
les polyamides haute température progressent sous l'effet des exigences thermiquesLe polypropylène détenait la plus grande part à 34,22 % en 2025 en raison de sa domination dans les panneaux intérieurs et les boucliers de pare-chocs. Le CAGR de 8,92 % du polyamide reflète des températures d'utilisation continue plus élevées dans les moteurs turbocompressés et hybrides qui dépassent les limites du polypropylène. La taille du marché du polyamide dans les plastiques automobiles est appelée à croître de manière significative. De plus, si les couvercles de batteries de VE passent aux grades de nylon à indice de résistance au cheminement élevé, la part de marché du polyamide dans les plastiques automobiles pourrait augmenter davantage. Tandis que le polyuréthane se taille régulièrement une niche dans les applications de sièges et d'atténuation du bruit, des vibrations et des chocs, bénéficiant de mousses plus minces qui réduisent le poids, le PVC cède du terrain aux polyoléfines thermoplastiques sans phtalate dans les habitacles européens.
Le polycarbonate premium progresse avec ses applications dans les toits panoramiques et les lentilles d'éclairage LED. L'ABS, malgré ses pénalités de densité, reste le choix privilégié pour les garnitures intérieures brillantes. Les performances du polyéthylène reflètent les tendances générales de production. Cependant, les réservoirs de carburant en PEHD multicouche, renforcés par des barrières EVOH, établissent désormais la norme en respectant des réglementations d'évaporation plus strictes. Les résines spéciales comme le PBT et le PPA jouent des rôles importants dans les boîtiers de capteurs et les barres omnibus 800 volts, commandant des primes de prix en raison de leur stabilité dimensionnelle. Et à mesure que l'industrie évolue vers un approvisionnement mondial et le recyclage, les abréviations ISO normalisées s'avèrent inestimables.

Par application :
les pièces sous capot dépassent la croissance de l'intérieurLes composants intérieurs ont capté 32,98 % des revenus de 2025, mais leur CAGR est inférieur à celui des pièces sous capot à haute température qui croissent à 8,96 %. Le marché des plastiques automobiles pour les pièces sous capot devrait se développer à mesure que les moteurs downsizés turbocompressés et les boucles de refroidissement hybrides augmentent les températures de fonctionnement. Les collecteurs d'admission d'air s'appuient désormais sur le PA66 renforcé de fibres de verre pour les économies de poids et l'optimisation du flux d'air, tandis que les réservoirs d'extrémité de radiateur passent au PPA.
Les panneaux extérieurs connaissent une croissance régulière à mesure que les équipementiers évaluent les avantages de l'allègement par rapport aux coûts de réparabilité. D'autres applications, notamment les réservoirs de fluides, les connecteurs haute tension et les boucliers de châssis, connaissent un glissement vers des résines techniques à haute valeur ajoutée à mesure que les architectures 48 volts et 800 volts se multiplient. Les pièces sous capot, bien que représentant une plus petite portion du volume, comptent pour une part significative de la valeur des matériaux en raison des prix élevés des résines.
Par type de véhicule :
les plateformes VE stimulent l'intensité des plastiquesLes véhicules conventionnels ont conservé 81,96 % du volume en 2025. Cependant, les véhicules électriques (VE) intègrent davantage de polymères par unité, propulsant un CAGR de 10,93 %. Les châssis à plancher plat suppriment les tunnels de transmission, ouvrant la voie à de grands planchers en plastique qui peuvent remplacer plusieurs emboutissages. Les couvercles de batteries en polycarbonate ou en polyamide doivent se conformer aux normes UL 94 V-0 et IP67. Les constructeurs chinois de VE sont en tête, spécifiant des quantités plus élevées de plastiques structurels, une démarche qui les place en avance sur les équipementiers traditionnels encore dépendants des outillages métalliques.
Alors que les premiers modèles de VE étaient fortement optimisés, les futures reconceptions pourraient revenir aux métaux pour des raisons d'efficacité des coûts, tempérant potentiellement la croissance après 2030. Les véhicules hybrides, positionnés entre les VE purs et les moteurs à combustion interne, présentent une intensité modérée de plastiques. Ils nécessitent des couvercles de modules de batteries supplémentaires mais utilisent encore des composants conventionnels sous capot.
Par source :
les grades biosourcés gagnent en pertinence stratégiqueLes grades vierges dominaient encore avec 78,79 % en 2025, mais les plastiques biosourcés se sont développés à un CAGR de 10,80 % alors que les équipementiers se couvrent contre l'exposition au pétrole brut et poursuivent des revendications de neutralité carbone. Notamment, le PA10.10 dérivé de l'huile de ricin rivalise non seulement avec les performances du PA66, mais le fait avec une réduction louable des émissions du berceau à la porte. Pendant ce temps, le polypropylène biosourcé, dérivé de l'éthanol de canne à sucre, est actuellement en cours d'essais pilotes, salué pour sa compatibilité transparente avec les outillages existants. Les plastiques recyclés sont sur une trajectoire ascendante, notamment à mesure que les quotas de l'UE sont appelés à augmenter dans les années à venir. Pourtant, un défi se profile : leur prix élevé transforme le contenu recyclé en un obstacle de marge à court terme.
Alors que le recyclage mécanique préserve avec succès les propriétés de traction, il se heurte à des problèmes de stabilité des couleurs. Ce défi a conduit à un pivot vers des voies de recyclage chimique, qui, malgré leurs coûts plus élevés, produisent une qualité proche des matériaux vierges. En Asie, la Corée du Sud et le Japon élargissent leurs régimes de responsabilité élargie des producteurs (REP). Cependant, un processus de démantèlement fragmenté a stagné les taux de récupération. De plus, les petits compoundeurs supportent le poids des coûts de conformité liés aux labels environnementaux ISO.
Analyse géographique
Marché des Plastiques Automobiles en APAC
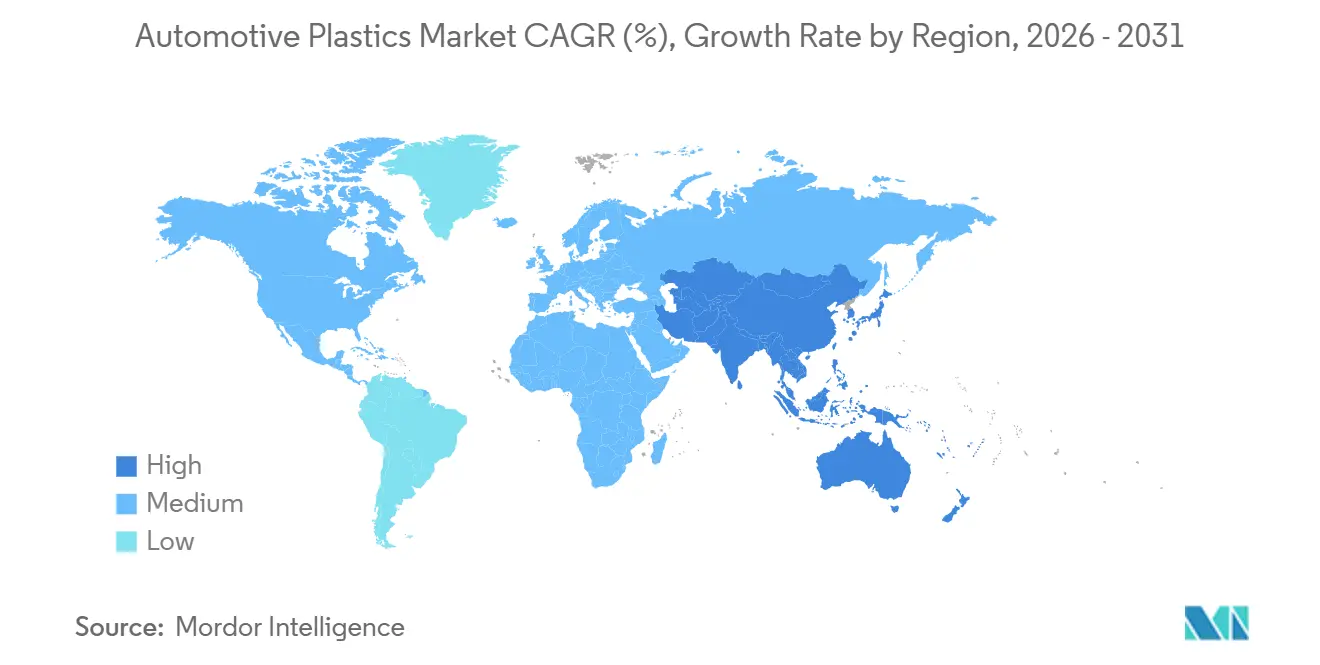
L'Asie-Pacifique détenait une part de 49,11 % en 2025 et progresse à un CAGR de 9,94 %, le plus élevé parmi toutes les régions. L'ambitieux objectif de production de véhicules électriques de la Chine alimente une forte hausse de la demande en polypropylène. Parallèlement, les incitations liées à la production en Inde catalysent la création de nouvelles usines de compoundage par des géants du secteur tels que BASF, LG Chem et Lotte. L'engagement du Japon en faveur de flottes neutres en carbone stimule une augmentation notable de l'adoption des polyamides à base d'huile de ricin. L'Asie du Sud-Est émerge comme un pôle secondaire, les fournisseurs chinois et coréens renforçant stratégiquement leurs capacités en Thaïlande et en Indonésie afin d'atténuer les risques géopolitiques.
Marché des Plastiques Automobiles en Amérique du Nord
L'Amérique du Nord suit une trajectoire stable. Les règles relatives au contenu domestique de la loi américaine sur la réduction de l'inflation (Inflation Reduction Act) orientent les opérations de compoundage vers le Texas et la Louisiane. Pendant ce temps, le Mexique, bien qu'étant un important fournisseur de résines dans la région, est confronté à des seuils stricts de valeur ajoutée imposés par l'ACEUM. Le Canada dépasse les États-Unis en termes de croissance, porté par des incitations favorisant la production de véhicules électriques haut de gamme, qui s'appuie fortement sur les plastiques techniques et le compoundage de plastiques automobiles.
Marché des Plastiques Automobiles en EMEA et en Amérique du Sud
L'Europe suit une trajectoire de croissance stable, même dans un contexte de stagnation des volumes de production de véhicules. La demande reste soutenue par des mandats ambitieux en matière de contenu recyclé et par des engagements en faveur d'intérieurs sans PVC. L'Allemagne rationalise ses capacités pour en améliorer l'utilisation, tandis que la France et l'Italie misent sur les subventions à l'achat de véhicules électriques. L'Amérique du Sud connaît une croissance. Le projet pilote de Braskem sur le polypropylène biosourcé pourrait positionner le Brésil comme un futur pôle d'exportation, même si la viabilité commerciale à grande échelle reste encore à deux ans. Le Moyen-Orient et l'Afrique progressent à un rythme appréciable, soutenus par les efforts de localisation saoudiens et les pôles d'assemblage en Afrique du Sud.
Paysage réglementaire
La réglementation se durcit à la fois autour des émissions à l'échappement et de la circularité en fin de vie, ce qui accroît la valeur de conformité des polymères légers et des matières premières recyclées certifiées. En juin 2026, les institutions de l'UE ont fait progresser des règles pour un secteur automobile plus circulaire qui introduisent une exigence contraignante de contenu en plastique recyclé pour les véhicules neufs (minimum de 15 % de plastique recyclé dans un délai de six ans après l'entrée en vigueur). Ces règles définissent également le champ d'application de manière à distinguer les thermoplastiques recyclables et certains élastomères thermoplastiques des catégories de matériaux exclues, telles que certains thermodurcissables.
À l'inverse, les États-Unis affichent une divergence de politique en 2026 avec des actions de l'US EPA qui redéfinissent le cadre réglementaire fédéral des émissions, notamment une action proposée en mai 2026 affectant le calendrier des normes relatives aux polluants réglementés et une règle finale de février 2026 abrogeant la constatation de danger liée aux gaz à effet de serre de 2009 (Greenhouse Gas Endangerment Finding), citée par l'EPA comme limitant son autorité au titre de la section 202(a) du Clean Air Act. Cette divergence accroît l'importance de stratégies matérielles spécifiques à chaque région, les programmes de véhicules destinés à l'UE privilégiant la traçabilité, le tri et la qualification du contenu recyclé, tandis que les programmes américains équilibrent coûts et sécurité d'approvisionnement face à un paysage de mandats de durabilité plus fragmenté.
Analyse de la chaîne de valeur
La chaîne de valeur des plastiques automobiles va de la production amont de résines (PP, PA, PC, PU, PVC, PE et polymères techniques spécialisés) aux additifs et au compoundage, à la conversion (moulage par injection, extrusion, thermoformage) et à l'intégration de modules par les équipementiers de rang 1, avant livraison aux usines d'assemblage des constructeurs. Elle se poursuit avec les pièces de service et le démantèlement et recyclage en fin de vie. Au sein de cette chaîne, les compoundeurs et les équipementiers de rang 1 traduisent les spécifications des constructeurs en formulations certifiées, en gérant les exigences de performance (chaleur, résistance au feu, odeur/COV, résistance aux rayures) ainsi que les besoins de conformité tels que la documentation sur le contenu recyclé et la traçabilité des pièces.
Les mouvements récents pointent vers la localisation et l'ajout de capacités comme leviers de résilience. En juillet 2026, Sirmax a mis en service une nouvelle usine de compoundage à Hosur, dans le Tamil Nadu, ajoutant 20 000 tonnes par an destinées aux applications automobiles et adjacentes, soutenant un approvisionnement local pour l'Inde. En Amérique du Nord, Mitsubishi Chemical a annoncé en juillet 2026 une expansion de 20,3 millions USD pour la production de résines techniques et de composites à Reading, en Pennsylvanie. Les fournisseurs européens ajoutent également des capacités de matériaux circulaires, notamment Borealis qui investit plus de 100 millions EUR à Burghausen, en Allemagne, pour tripler la production de mousse recyclable Daploy, avec un démarrage prévu au second semestre 2026. Ces investissements s'inscrivent dans un contexte de contraintes structurelles telles que l'exposition aux tarifs douaniers et aux différends commerciaux, les coûts de financement pour les transformateurs et la volatilité des programmes des constructeurs, qui compriment les horizons de planification des mouleurs et compoundeurs.
Paysage concurrentiel
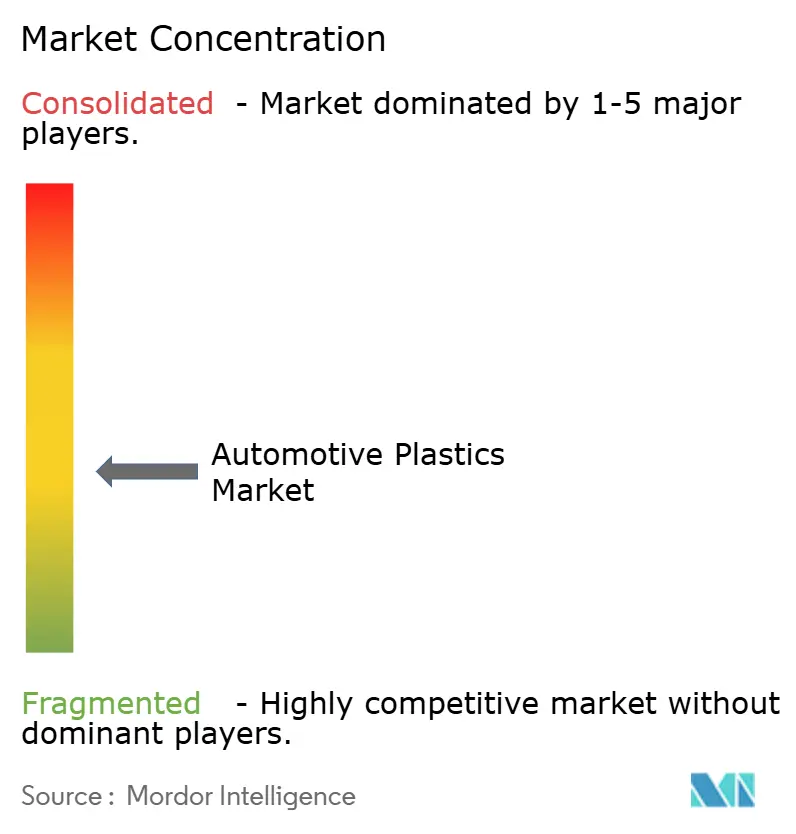
Le marché des plastiques automobiles est modérément fragmenté. L'orientation stratégique est centrée sur des pilotes de recyclage chimique qui transforment le polycarbonate et le nylon post-consommation en matières premières à bilan massique, aidant les fournisseurs à découpler leurs marges des fluctuations du pétrole brut. Braskem et Haldor Topsoe commercialisent le polypropylène dérivé du bioéthanol, tandis que LG Chem s'associe à CJ CheilJedang sur le polyamide à base de sucre.
Leaders du secteur des plastiques automobiles
-
BASF SE
-
SABIC
-
Dow
-
Covestro AG
-
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Plastiques Automobiles
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Braskem
- Celanese Corporation
- Covestro AG
- Daicel Corporation
- Dow
- dsm-firmenich
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- INEOS
- LANXESS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- SABIC
- TEIJIN LIMITED
Opportunités de marché et perspectives d'avenir
Le créneau le plus clair se situe à l'intersection de la conformité au contenu recyclé de l'UE et de l'esthétique et des performances de qualité constructeur, où la qualification des polymères recyclés post-consommation (PCR) pour les pièces intérieures visibles et les composants de véhicules électriques liés à la sécurité reste une contrainte. Des signaux d'entraînement apparaissent dans les adoptions des constructeurs et les programmes des fournisseurs en 2026 : Covestro a annoncé que Bayblend T85X R35 CQ (un PC/ABS avec 35 % de contenu recyclé post-consommation) a été adopté pour les composants intérieurs de la Lexus ES, indiquant que les mélanges PCR peuvent franchir les obstacles d'odeur intérieure, d'apparence et de transformation lorsqu'ils sont soutenus par des matières premières validées et des contrôles de compoundage. Une dynamique de co-développement similaire est visible dans la relation entre constructeurs et fournisseurs, notamment Covestro et BYD signant un protocole d'accord pour un partenariat stratégique de long terme autour des matériaux durables pour les véhicules électriques et le stockage d'énergie.
Une deuxième piste d'opportunité concerne la substitution de polymères fonctionnels liée à la gestion thermique des véhicules électriques, à la protection haute tension et à l'intégration de capteurs, où les matériaux entrent en concurrence sur le contrôle de la conductivité, la résistance au feu et la stabilité dimensionnelle, plutôt que sur le seul coût et le poids. Le lancement en mars 2026 par SABIC du LNP Elcrin SLX à base de PCR et du LNP Konduit WTF2C thermiquement conducteur pour les boîtiers de radar ADAS soutient la demande de plastiques combinant circularité et gestion thermique dans des contraintes d'EMI et d'encombrement. Les plastiques techniques biosourcés offrent également une voie de diversification des approvisionnements liée à la comptabilité carbone des constructeurs, comme l'illustre le choix d'Audi d'utiliser le DURABIO de Mitsubishi Chemicals pour les inserts des panneaux de commande de portière sur l'Audi Q3, fournissant une référence de commercialisation au-delà des essais pilotes.
Développements Récents du Secteur sur le Marché des Plastiques Automobiles
- Juin 2026 : Covestro a annoncé que son Bayblend T85X R35 CQ, un polycarbonate/ABS avec 35 % de contenu recyclé post-consommation, a été adopté pour les composants intérieurs de la Lexus ES. Ce programme soutient l'utilisation du PCR dans des applications intérieures très visibles et relève le niveau d'exigence en matière d'assurance d'approvisionnement, de traçabilité et de cohérence esthétique des matières premières recyclées.
- Juin 2025 : BASF a introduit les grades Ultramid Advanced N destinés aux connecteurs haute tension des voitures électriques, visant une réduction de l'électro-corrosion ainsi qu'une stabilité de couleur et de performance. Ce lancement soutient l'essor de plastiques techniques à plus forte valeur dans les architectures électriques des véhicules électriques, où les exigences thermiques, chimiques et de longévité dépassent celles des matériaux conventionnels pour connecteurs.
- Juillet 2024 : LyondellBasell a introduit le Schulamid ET100, un composé de polyamide de qualité intérieure conçu pour des cadres de vitres de porte allégés, avec une performance à faible odeur. Ce produit élargit les options de fournisseurs pour les garnitures structurelles intérieures, pour lesquelles les constructeurs spécifient de plus en plus des contraintes de COV/odeur en plus de la réduction de poids.
Marché des Plastiques Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme la valeur des résines plastiques moulées en composants automobiles utilisés dans les véhicules, où les plastiques assurent des fonctions, une réduction du poids et une durabilité dans les pièces de l'habitacle, de l'extérieur et des zones sous le véhicule.
Exclusions du périmètre : Nous excluons les mélanges de caoutchouc et d'élastomères, les mastics adhésifs, ainsi que les composants constitués majoritairement de composites à haute teneur en fibres (plus de 50 % de fibres en poids).
Aperçu de la Segmentation
- Par matériau
- Polypropylène (PP)
- Polyuréthane (PU)
- Polychlorure de vinyle (PVC)
- Polyéthylène (PE)
- Acrylonitrile Butadiène Styrène (ABS)
- Polyamides (PA)
- Polycarbonate (PC)
- Autres matériaux
- Par application
- Extérieur
- Intérieur
- Sous capot
- Autres applications
- Par type de véhicule
- Véhicules conventionnels / traditionnels
- Véhicules électriques
- Par source
- Plastique vierge
- Plastique recyclé
- Plastique biosourcé
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour la recherche documentaire, nous partons d'indicateurs accessibles au public qui expliquent le nombre de véhicules produits et l'évolution de la demande en matériaux. Des sources telles que les statistiques de production de l'OICA, les données sur les matériaux de l'USGS, les séries commerciales d'Eurostat, les données douanières d'UN Comtrade et les perspectives sur les véhicules électriques de l'AIE permettent d'ancrer le bassin de demande ainsi que la direction des tendances d'allègement et d'électrification.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et la littérature technique des organismes spécialisés dans les polymères et l'automobile afin de comprendre les évolutions du mix applicatif et les tendances de substitution des résines. Le cas échéant, des abonnements payants à des bases de données financières et de veille concurrentielle, des bases de données de brevets et des données commerciales au niveau des expéditions sont utilisés pour valider les fourchettes de prix, les ajouts de capacité et les expositions clés aux utilisations finales. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires et combler les lacunes non visibles dans les données publiques, notamment en ce qui concerne la conversion résine-pièce, le mix régional et la répercussion des prix dans les contrats. Nous avons échangé avec un panel de fournisseurs de polymères, de compoundeurs, de mouleurs et de participants à la chaîne d'approvisionnement automobile dans les principales régions productrices et consommatrices, afin de capturer de manière cohérente les schémas d'adoption sur les plateformes conventionnelles et électriques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs de plus petite taille : 21 % | Managers : 43 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à partir d'une reconstruction de la demande descendante, dans laquelle la production de véhicules par région est reliée à la teneur typique en plastiques par véhicule, puis ajustée en fonction du mix de plateformes et des tendances de conception. Une fois le bassin de demande constitué, la valeur est dérivée à l'aide d'une logique de prix des résines et des compounds qui reflète la répartition entre les polymères de grande diffusion et les grades techniques, suivie d'une normalisation pour la devise et le calendrier.
Pour maintenir le réalisme du modèle, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des agrégations de l'exposition au chiffre d'affaires des fournisseurs, des vérifications de la consommation de résines et un prix de vente moyen (ASP) échantillonné multiplié par les volumes estimés pour les polymères clés. Les paramètres qui influencent significativement les totaux comprennent la production de véhicules par type, la croissance de la part des véhicules électriques et l'intensité des boîtiers de batteries, les taux de substitution des pièces intérieures et extérieures, la pénétration du contenu recyclé et l'évolution des prix des résines liée aux matières premières.
Les prévisions sont produites à l'aide d'une analyse de scénarios étayée par les avis d'experts sur les perspectives de production et le comportement de répercussion des prix, puis traduites en valeurs annuelles avec des hypothèses cohérentes. Lorsque les signaux ascendants sont incomplets dans un pays ou pour un polymère, les lacunes sont comblées par des ratios de substitution liés au mix de production et aux flux commerciaux, puis réexaminés à la lumière des retours d'entretiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les productions régionales de véhicules, les indicateurs de demande en polymères et les balances commerciales, puis les écarts sont analysés avant de finaliser la série temporelle. Si une région présente une variation inhabituelle, les hypothèses sont réexaminées, suivies d'un second passage sur les prix, le mix et les facteurs de conversion.
Le travail fait l'objet de révisions analytiques en plusieurs étapes, et les contacts primaires sont de nouveau sollicités lorsqu'une variable clé évolue de manière significative ou lorsque de nouvelles données publiques créent un conflit. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements majeurs, et un balayage final avant livraison est effectué afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Taille du Marché des Plastiques Automobiles selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les plastiques automobiles peuvent varier considérablement, même lorsque le sujet semble identique. La plupart du temps, l'écart provient de la façon dont le périmètre est défini, de l'année traitée comme référence actuelle et de la manière dont le calendrier des prix et des devises est géré.
Dans ce marché, un facteur déterminant est de savoir si les estimations comptabilisent une utilisation plus large des polymères au-delà des composants automobiles moulés, et si les composites à haute teneur en fibres, les mélanges de caoutchouc ou les produits chimiques adjacents sont inclus. Une autre cause fréquente est la logique de l'ASP, où certaines études appliquent un prix de résine mixte unique à toutes les régions, tandis que d'autres ajustent en fonction de la part des grades techniques, du contenu recyclé et des variations liées aux matières premières, qui sont ensuite converties en utilisant des calendriers de taux de change et des dates de mise à jour différents. Pour réduire la dérive, le modèle est actualisé annuellement avec un calendrier de devises explicite et des vérifications des écarts sur les signaux de production et de matériaux, une discipline de mise à jour appliquée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 33,67 milliards USD (2026) | |
| Base de Données Industrielle A | 33,84 milliards USD (2024) | Utilise une référence d'année en cours antérieure et une perspective de croissance plus élevée, et la trajectoire de prix n'est pas clairement liée au mix de grades de résines et au calendrier des devises, ce qui peut augmenter la valeur à long terme par rapport à un modèle limité aux composants. |
| Éditeur Mondial B | 31,32 milliards USD (2024) | Part d'une année de base différente et applique un profil de croissance à long terme plus faible, avec moins de transparence sur la façon dont le mix de véhicules électriques, l'adoption du contenu recyclé et les variations de l'ASP au niveau régional sont convertis en valeurs annuelles en USD. |
L'écart observé dans le tableau s'explique principalement par les choix de calendrier et la manière dont les limites de prix et de primètre sont traitées. Lorsque les composants comptabilisés, l'ancre temporelle, ainsi que les hypothèses d'ASP et de devise sont rendus explicites puis vérifiés par rapport aux signaux de production et de matériaux, le chiffre final devient plus facile à retracer et à reproduire d'une mise à jour à l'autre.
Questions clés auxquelles le rapport répond
À quelle vitesse la demande de plastiques dans les véhicules va-t-elle croître entre 2026 et 2031 ?
Le marché des plastiques automobiles devrait se développer à un CAGR de 8,21 %, passant de 33,67 milliards USD en 2026 à 49,96 milliards USD d'ici 2031.
Quel matériau connaîtra l'adoption la plus rapide dans les groupes motopropulseurs de nouvelle génération ?
Le polyamide progresse à un CAGR de 8,92 % car les zones à haute température dans les moteurs turbocompressés et hybrides dépassent les limites du polypropylène.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de polymères ?
Les plateformes VE à plancher plat ajoutent davantage de plastiques par unité pour les couvercles de batteries, les planchers plats et les boîtiers thermiques, générant une croissance de la demande à deux chiffres malgré une part unitaire plus faible.
Quelle région offre l'opportunité de croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique, portée par la Chine et l'Inde, mène le peloton avec un CAGR de 9,94 % grâce à d'importants objectifs de production de VE et à des incitations pour le compoundage local de résines.