
Taille et part du marché des lubrifiants automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
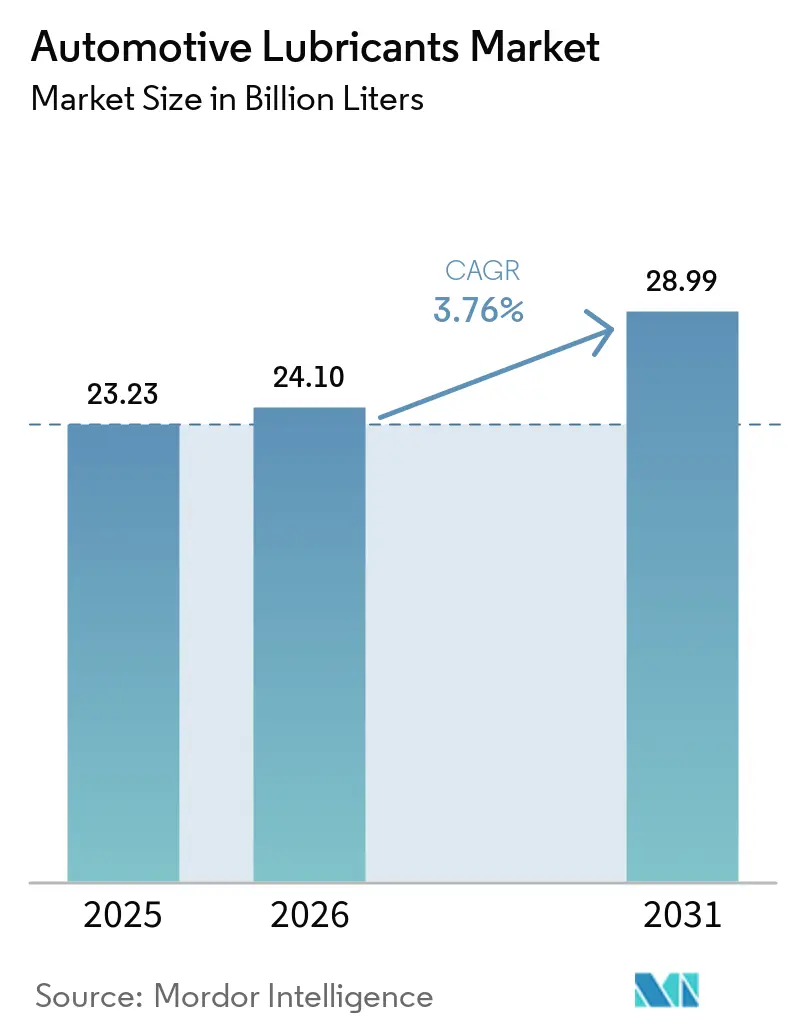
| Volume du Marché (2026) | 24.10 Milliards de litres |
| Volume du Marché (2031) | 28.99 Milliards de litres |
| Taux de croissance (2026 - 2031) | 3.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants automobiles par Mordor Intelligence
La taille du marché des lubrifiants automobiles était évaluée à 23,23 milliards de litres en 2025 et devrait croître de 24,1 milliards de litres en 2026 pour atteindre 28,99 milliards de litres d'ici 2031, à un CAGR de 3,76 % durant la période de prévision (2026-2031). La croissance est ancrée par le vieillissement du parc automobile mondial dans les régions développées, un afflux constant de deux-roues et de véhicules commerciaux dans les économies émergentes, et la transition du secteur vers les synthétiques premium qui améliorent l'économie de carburant et prolongent les intervalles de vidange. L'Asie-Pacifique reste le principal centre de demande grâce à la hausse des niveaux de possession et aux investissements dans la fabrication locale, tandis que l'Amérique du Nord et l'Europe s'appuient sur la longévité des véhicules pour soutenir les ventes sur le marché de l'après-vente. L'intensité concurrentielle reste modérée : Shell a conservé sa première place pour la 18e année consécutive en 2024, mais les mélangeurs régionaux gagnent du terrain grâce à des ajouts de capacité locale et des formulations adaptées. Les vents contraires tels que l'accélération de la pénétration des véhicules électriques (VE) — 31,4 millions d'unités sur les routes chinoises en 2024 — et les intervalles de vidange longue spécifiés par les équipementiers sont atténués par les valeurs unitaires plus élevées des synthétiques à faible viscosité conformes à l'API SQ et similaires.
Principaux enseignements du rapport
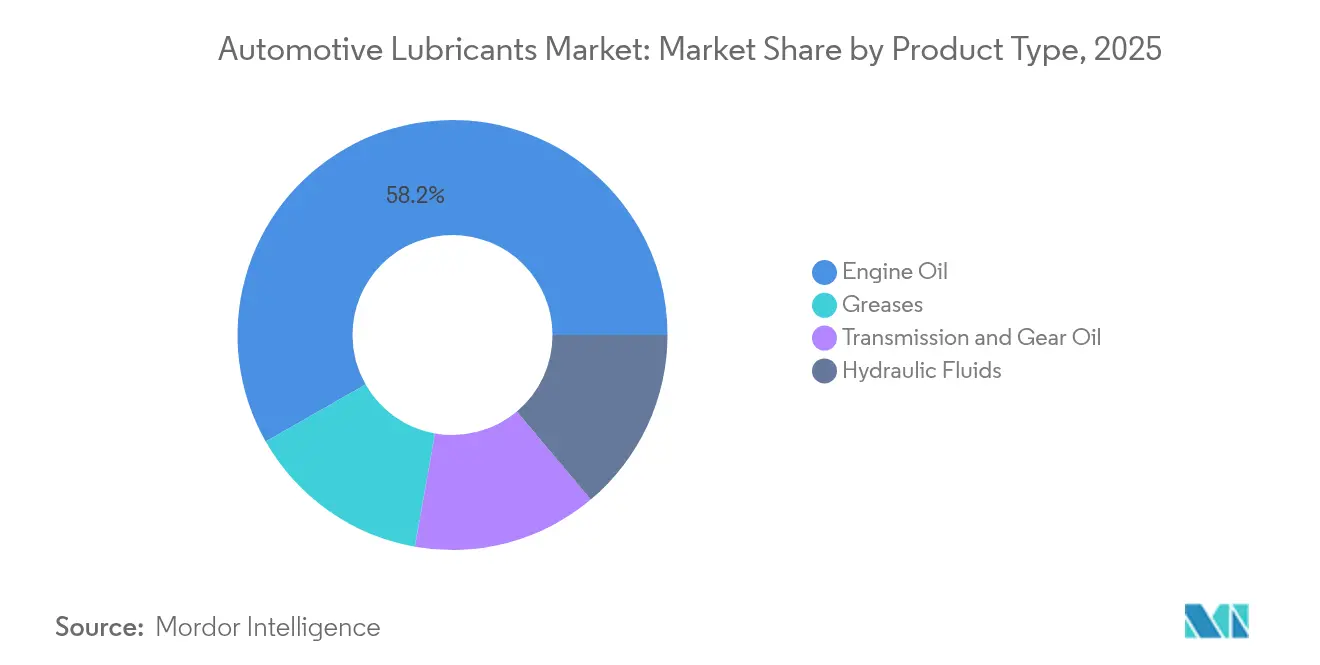
- Par type de produit, l'huile moteur a dominé avec une part de revenus de 58,24 % en 2025, tandis que les graisses ont affiché le CAGR le plus rapide de 4,12 % jusqu'en 2031.
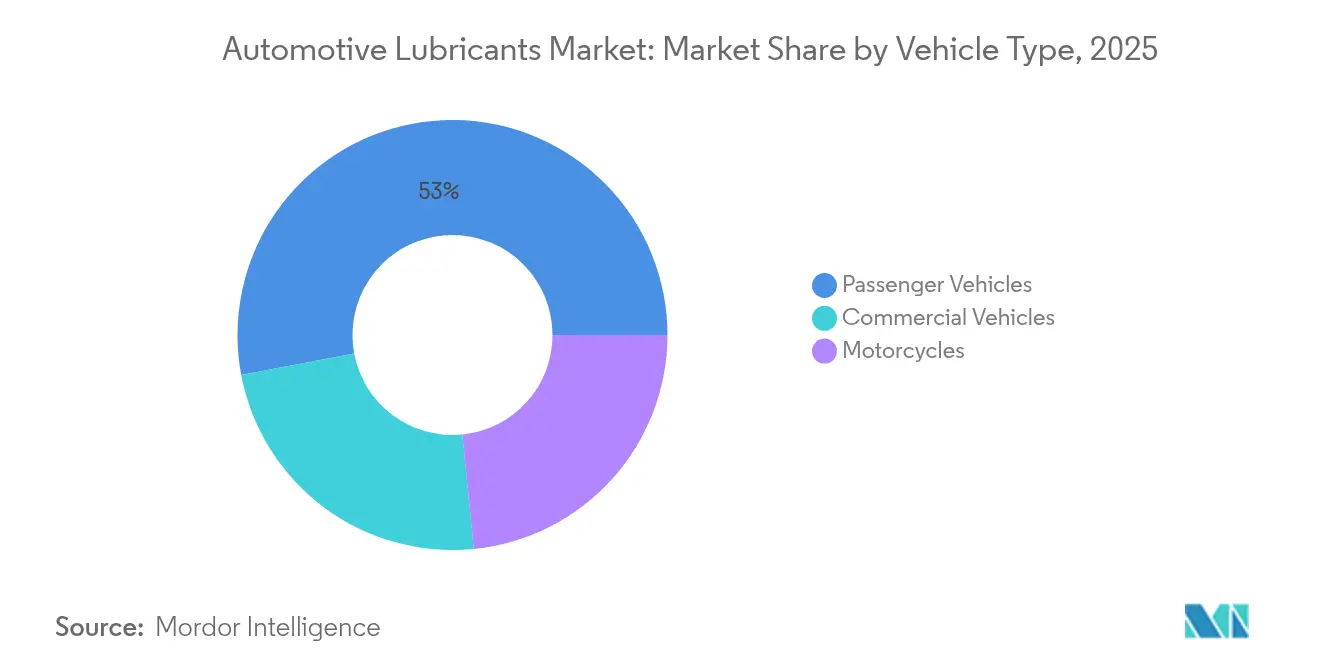
- Par type de véhicule, les véhicules particuliers ont détenu 52,97 % de la part du marché des lubrifiants automobiles en 2025, tandis que les motocycles ont enregistré le CAGR projeté le plus élevé de 5,68 % jusqu'en 2031.
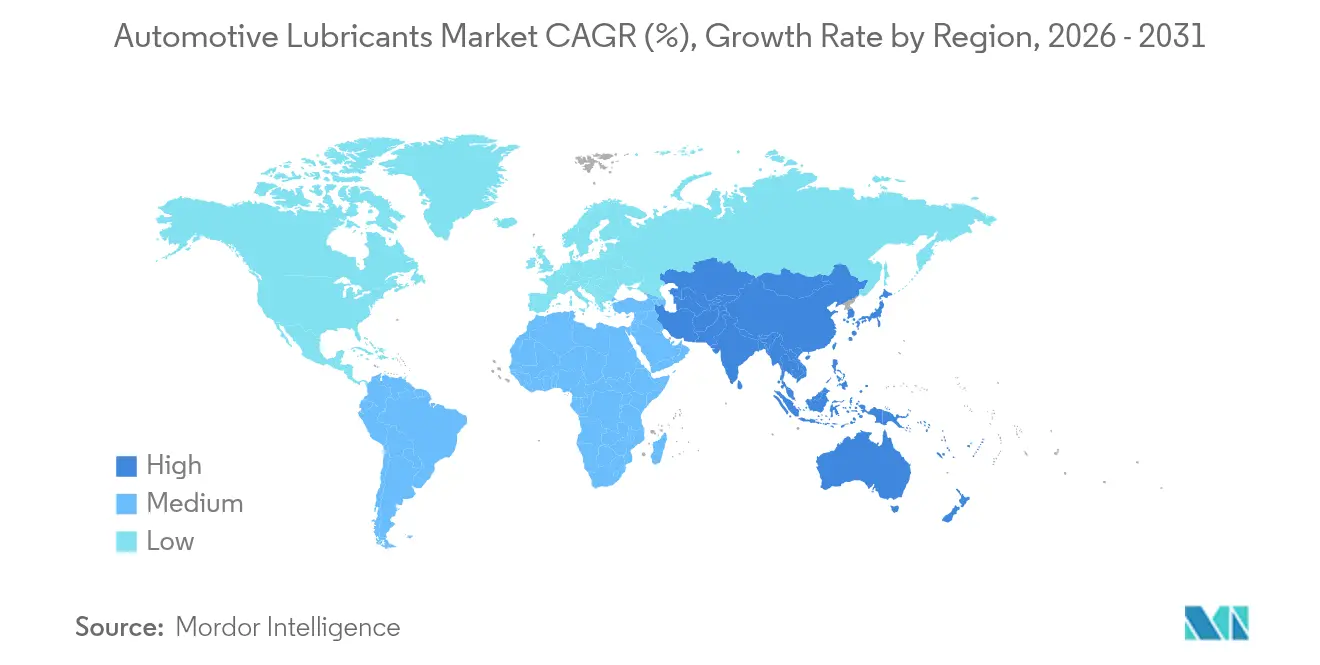
- Par géographie, l'Asie-Pacifique a représenté 42,10 % de la taille du marché des lubrifiants automobiles en 2025 et progresse à un CAGR de 4,10 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement moyen du parc automobile dans les grandes économies | +0.80% | Amérique du Nord, Europe, APAC développée | Long terme (≥ 4 ans) |
| Croissance du parc automobile mondial dans les marchés émergents | +0.90% | APAC centrale, MEA, Amérique latine | Moyen terme (2-4 ans) |
| Reprise des volumes de remplissage d'usine des équipementiers après la pandémie | +0.70% | Mondial | Court terme (≤ 2 ans) |
| Transition rapide vers les synthétiques à faible viscosité | +1.20% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Investissements locaux dans le mélange en Afrique et en Asie du Sud-Est | +0.60% | Afrique subsaharienne, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement moyen du parc automobile dans les grandes économies
La longévité des véhicules remodèle les profils de demande en lubrifiants. Les pénuries de semi-conducteurs et l'inflation ont ralenti les taux de renouvellement des véhicules aux États-Unis, incitant les propriétaires à augmenter la fréquence des vidanges et à investir dans des huiles synthétiques de meilleure qualité. Le parc européen est encore plus ancien — 18,1 ans à l'Ouest et 28,4 ans à l'Est — ce qui génère davantage de visites en atelier et augmente la consommation de lubrifiant par véhicule. Les moteurs plus anciens souffrent de dégradation des joints, de contraintes thermiques et de contamination, qui accélèrent toutes la dégradation de l'huile et stimulent la demande en bases premium. Les dépenses de maintenance pour les véhicules âgés de 6 à 15 ans sont passées de 514 USD à 537 USD en seulement un an, soulignant le lien entre l'âge et les dépenses[1]. La mise à la casse a chuté à 4,20 %, le niveau le plus bas depuis deux décennies, prolongeant les flux de revenus du marché de l'après-vente. Les synthétiques à plus haute valeur dominent désormais les ateliers de service, les propriétaires recherchant une protection prolongée et un coût total de possession réduit.
Croissance du parc automobile mondial dans les marchés émergents
Les économies émergentes compensent l'érosion des volumes liée aux VE dans les marchés matures. Le parc de véhicules à moteur en Chine a atteint 453 millions d'unités, soutenu par 35,83 millions de nouvelles immatriculations en 2024. La possession de deux-roues continue de progresser en Inde et en Asie du Sud-Est, portée par le soulagement de la congestion urbaine et la mobilité abordable. Les flottes commerciales opérant sur des itinéraires de commerce électronique et de livraison du dernier kilomètre accumulent un kilométrage plus élevé, augmentant les multiples de fréquence de vidange. Les constructeurs automobiles nationaux dans ces régions collaborent avec des mélangeurs locaux, permettant le développement agile d'huiles rentables adaptées à la qualité variable du carburant et aux extrêmes climatiques. En conséquence, le marché des lubrifiants automobiles continue de se développer même dans un contexte de modération mondiale.
Reprise des volumes de remplissage d'usine des équipementiers après la pandémie
La production automobile a rebondi en 2025 à mesure que l'approvisionnement en puces s'est stabilisé et que les chaînes de montage sont revenues à des opérations en deux équipes. Le redémarrage de l'unité d'huile de base de Pascagoula de Chevron a supprimé un goulot d'étranglement clé, atténuant les pénuries d'additifs et rétablissant les normes de taux de remplissage. Plus de 90 % des véhicules nouvellement construits sont désormais livrés avec des remplissages d'usine entièrement synthétiques pour se conformer aux objectifs d'émissions et de garantie. L'API SQ est entré en vigueur en mars 2025, ajoutant des mesures d'usure de la chaîne de distribution et des défenses contre l'allumage précoce à basse vitesse au programme d'essais. Pour les fournisseurs, la reprise des équipementiers offre des opportunités d'accords d'approvisionnement pluriannuels et positionne les mélanges synthétiques pour des marges par litre plus élevées.
Investissements locaux dans le mélange en Afrique et en Asie du Sud-Est
La localisation réduit les coûts de fret, raccourcit les délais et s'adapte à la chimie régionale des carburants. Shell a triplé sa production de graisse thaïlandaise à 15 000 t, répondant à plus de la moitié de la demande nationale tout en exportant vers 40 marchés d'Asie-Pacifique. Vivo Energy a étendu la distribution de Shell et Engen dans 23 pays africains, ajoutant des gammes de produits neutres en carbone telles que Helix Ultra. TotalEnergies exploite désormais 37 usines de lubrifiants dans le monde, utilisant des hubs régionaux pour adapter les packages d'additifs aux climats tropicaux. Ces mouvements s'alignent sur les politiques de contenu industriel des gouvernements et protègent les fournisseurs contre la volatilité des devises.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la pénétration des VE | -0.40% | Mondial, porté par la Chine et l'Europe | Moyen terme (2-4 ans) |
| Huiles moteur contrefaites et adultérées | -0.30% | APAC, Afrique | Court terme (≤ 2 ans) |
| Spécifications d'intervalles de vidange longue des équipementiers | -0.30% | Mondial, poids lourds | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la pénétration des VE
Les VE suppriment les huiles de carter et de nombreux fluides de transmission des menus de service. La Chine a enregistré 31,4 millions de véhicules à nouvelle énergie sur ses routes fin 2024, en hausse de 51,49 % en glissement annuel. L'AIE prévoit que le parc mondial pourrait dépasser 250 millions d'unités d'ici 2030, réduisant la demande de pétrole jusqu'à 4,3 millions de barils/jour[2]. Néanmoins, les VE introduisent de nouvelles niches : esters pour les roulements de moteurs électriques, liquides de refroidissement diélectriques et graisses d'engrenage optimisées pour les régimes élevés et la compatibilité électromagnétique. Pour les fournisseurs, le défi passe du volume à la valeur, les fluides spécialisés commandant des primes de prix deux à trois fois supérieures à celles de l'huile moteur conventionnelle.
Spécifications d'intervalles de vidange longue des équipementiers
Detroit Diesel et les plateformes poids lourds comparables autorisent désormais des intervalles de vidange de 75 000 miles, les voitures particulières s'étendant couramment à 7 500 miles avec des synthétiques. Des intervalles plus longs réduisent les ventes en vrac mais augmentent la demande en additifs par litre pour lutter contre l'oxydation, les suies et la rouille. Des études avertissent que les vidanges prolongées peuvent faire augmenter l'usure abrasive si la filtration est sous-optimale, posant des risques de garantie pour les flottes. Par conséquent, les gestionnaires de flotte évaluent la fréquence de service réduite par rapport aux surprises de maintenance potentielles, maintenant l'intérêt pour les formulations premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de l'huile moteur rencontre la dynamique des graissesL'huile moteur représentait 58,24 % des volumes de 2025, ancrant le marché des lubrifiants automobiles grâce à son utilisation omniprésente dans les moteurs à allumage commandé et à allumage par compression. Les capacités de carter plus importantes dans les camionnettes légères et les engins hors route amplifient sa part. Les fluides de transmission, les huiles hydrauliques et les huiles de transmission automobiles servent des applications plus restreintes, mais restent essentielles pour les boîtes manuelles, les freins en bain d'huile et les circuits de direction assistée. Les graisses, bien qu'elles ne représentent qu'une fraction de la taille du marché des lubrifiants automobiles, affichent la croissance la plus rapide avec un CAGR de 4,12 %, les véhicules électriques nécessitant des graisses de roulement dédiées capables de supporter des régimes élevés et les phénomènes de piqûres électriques. Les fournisseurs mélangent des esters synthétiques et des épaississants à base de polyurée pour assurer le contrôle de la conductivité et la stabilité thermique, ce qui élève la valeur du mix produit.
Le mix de revenus du segment s'oriente vers les synthétiques à mesure que les huiles conformes à la norme API SQ gagnent du terrain. Les formulations à très faible viscosité, telles que les 0W-16 et 0W-12, permettent aux équipementiers de respecter les objectifs moyens de CO₂ par flotte, notamment au Japon et en Europe. Même dans le domaine des huiles pour poids lourds, le passage du 15W-40 au 5W-30 illustre la demande pour des mélanges plus fluides à HTHS élevé qui réduisent les coûts en carburant. À mesure que les grades de viscosité se resserrent, les packages d'additifs se diversifient — les esters de bore, le disulfure de molybdène et les détergents sans cendres deviennent des éléments incontournables des nouvelles références. Le marché des lubrifiants automobiles équilibre donc la baisse des volumes unitaires face à des marges unitaires plus élevées.

Par type de véhicule :
l'échelle des voitures particulières face à la vélocité des deux-rouesLes véhicules particuliers ont représenté 52,97 % de la consommation de 2025, bénéficiant de leur nombre considérable et de leur cadence régulière de service d'huile. Les berlines et les SUV disposent souvent de moteurs turbo à injection directe qui imposent de lourdes charges thermiques, nécessitant des chimies de dispersants et d'antioxydants haute performance. Les véhicules commerciaux sont moins nombreux mais dépassent leur part de la taille du marché des lubrifiants automobiles grâce à leurs grandes capacités de carter et à un kilométrage annuel dépassant 100 000 km pour les tracteurs longue distance.
Les motocycles fournissent un élan de croissance, s'expandant à un CAGR de 5,68 % à mesure que les embouteillages urbains et les services de livraison de l'économie des petits boulots prolifèrent en Asie-Pacifique. Les architectures intégrées moteur-embrayage-boîte de vitesses signifient que les lubrifiants doivent équilibrer les caractéristiques de friction pour les embrayages humides avec la stabilité à l'oxydation pour les moteurs refroidis par air. La différenciation des produits inclut désormais des huiles à faible friction certifiées JASO MB pour les scooters et des grades MA2 haute performance pour les motos à boîte manuelle. Avec des intervalles de vidange moyens aussi bas que 3 000 km, les deux-roues offrent un débit de volume élevé par rapport à la taille du moteur, soutenant les revenus du marché de l'après-vente dans les nations peuplées telles que l'Inde, l'Indonésie et le Vietnam.
Analyse géographique
Marché des Lubrifiants Automobiles en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des lubrifiants automobiles avec une part de 42,10 % en 2025 et devrait croître de 4,10 % par an jusqu'en 2031. La Chine à elle seule compte 453 millions de véhicules et a enregistré 35,83 millions de nouvelles immatriculations en 2024, associant une demande considérable en première monte à un marché de services colossal. Les gouvernements de l'ASEAN soutiennent les pôles d'assemblage de véhicules électriques ; les projets du Corridor économique oriental de la Thaïlande ont conduit Shell à tripler sa capacité de production de graisses en Thaïlande, garantissant ainsi la résilience de l'approvisionnement régional. Le taux de pénétration des deux-roues dépasse 70 % des ménages au Vietnam et en Indonésie, soutenant les volumes d'huiles pour motocycles.
Marché des Lubrifiants Automobiles en Amérique du Nord
L'Amérique du Nord contribue à une croissance stable, bien que modeste. Les ventes de véhicules électriques dépassent 1,40 million d'unités par an, mais restent inférieures à 8 % du parc de véhicules en service, préservant ainsi un parc à combustion interne conséquent jusqu'en 2030. Les équipementiers mettent l'accent sur les synthétiques API SQ avec des intervalles de vidange dépassant 10 000 miles, incitant les chaînes de vidange rapide à mettre à niveau leurs stocks avec des formulations à faible viscosité.
Marché des Lubrifiants Automobiles en Europe
Le parc automobile européen âgé de 18 à 28 ans soutient la demande en lubrifiants malgré la stagnation des immatriculations de véhicules neufs. Le continent est pionnier dans le respect des plafonds de CO₂, stimulant l'adoption des huiles 0W-20 et 0W-16 conformes aux spécifications PSA, VW 508/509 et ACEA C6. Les intervalles de service prolongés allant jusqu'à 30 000 km compensent partiellement la perte de volume en encourageant les achats de produits haut de gamme.
Marché des Lubrifiants Automobiles au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud contribuent conjointement à une part plus modeste du volume mondial aujourd'hui, mais offrent un potentiel de croissance disproportionné. L'expansion des lubrifiants sous marque de Vivo Energy dans 23 pays africains et l'acquisition de Raj Petro par Shell en Inde illustrent une tendance concurrentielle sud-sud. Le développement des infrastructures, la mécanisation agricole et les projets miniers génèrent une demande en fluides hydrauliques et en huiles moteur pour usage intensif, résistantes à la poussière et aux températures ambiantes élevées.
Analyse de la chaîne de valeur
La chaîne de valeur des lubrifiants automobiles commence par les matières premières et les huiles de base, puis passe par la fabrication d'additifs et le mélange des lubrifiants finis avant le conditionnement, la distribution et la vente au détail ou la prestation de services. Les huiles de base (Groupes I à III et synthétiques) sont fournies par des raffineurs intégrés et des fournisseurs négociants, tandis que la technologie des additifs est concentrée entre les mains de grands fournisseurs tels que Lubrizol, Infineum, Afton Chemical et Chevron Oronite. Les mélangeurs de lubrifiants finis comprennent des majors entièrement intégrés (par exemple, Shell et ExxonMobil) et des mélangeurs indépendants qui dépendent d'approvisionnements tiers en huiles de base et en additifs, ce qui rend les conditions contractuelles, les allocations et les homologations techniques essentielles à la continuité de l'approvisionnement.
En aval, les lubrifiants conditionnés et en vrac atteignent les distributeurs, les grossistes, les chaînes de lubrification rapide, les ateliers, les concessionnaires (y compris les services de marque OEM) et les réseaux d'entretien de flottes. La tension récente sur les huiles de base premium a mis en évidence l'exposition au risque de perturbation le long des voies maritimes et des ports, en particulier pour les matériaux d'emballage conteneurisés et les flexibags. En mai 2026, l'Independent Lubricant Manufacturers Association (ILMA) a signalé de graves pénuries d'approvisionnement en Groupe III aux États-Unis, liées aux dommages subis par les raffineries du golfe Persique et à la réorientation des matières premières vers la production de diesel, mettant en lumière la diversification des fournisseurs, l'implantation régionale des unités de mélange et la gestion des stocks comme facteurs de différenciation pour les distributeurs de lubrifiants.
Paysage concurrentiel
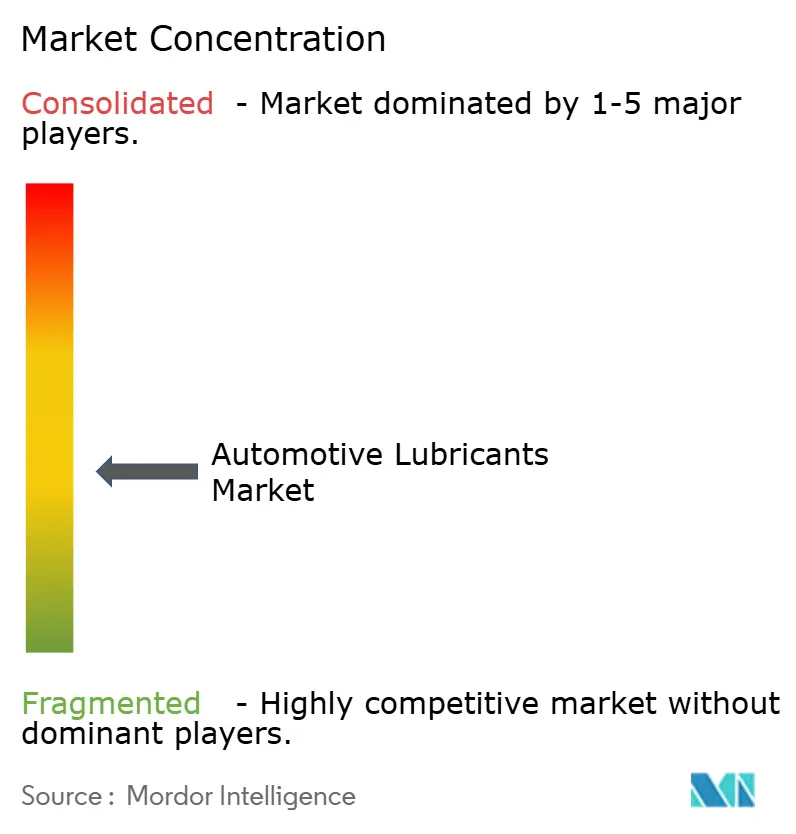
Le marché des lubrifiants automobiles reste modérément fragmenté. Les principaux acteurs sont Shell, ExxonMobil, BP-Castrol, TotalEnergies et Chevron. Saudi Aramco a renforcé sa portée en aval en acquérant la branche produits mondiaux de Valvoline pour 2,65 milliards USD en avril 2025, ajoutant des marques emblématiques et des actifs de mélange mondiaux. Les rumeurs d'un rachat de BP-Castrol illustrent le réalignement continu des portefeuilles parmi les compagnies pétrolières nationales cherchant une exposition au commerce de détail de marque.
La technologie est désormais le principal champ de bataille. Les normes API SQ, ILSAC GF-8 et ACEA 2025 élèvent la barre pour le contrôle de l'oxydation et du LSPI, forçant les fabricants d'additifs tels que Lubrizol et Infineum à proposer de nouveaux modificateurs de friction et suppresseurs d'usure de chaîne. Les concurrents se différencient par des chimies de bases propriétaires : stocks hydrocraqués Groupe III+ pour les synthétiques grand public et mélanges PAO-ester pour les gammes ultra-premium. Les acteurs locaux prospèrent grâce à leur agilité — les conditionneurs indonésiens et kényans, par exemple, personnalisent les doses d'additifs pour correspondre à la teneur en soufre du carburant et aux contraintes climatiques tout en sous-cotant les multinationales sur les coûts logistiques.
Les mouvements stratégiques se concentrent sur la résilience de la chaîne d'approvisionnement et l'image de marque verte. TotalEnergies a lancé les lubrifiants Quartz EV3R et Rubia EV3R dérivés d'huiles de base régénérées, obtenant des approbations des équipementiers et s'alignant sur les objectifs d'économie circulaire. Shell a lancé des variantes neutres en carbone certifiées selon la norme ISO 14067. À mesure que les indicateurs de durabilité deviennent des critères d'approvisionnement, les acteurs dotés de capacités d'évaluation du cycle de vie remporteront les flottes d'entreprise et les contrats gouvernementaux.
Leaders du secteur des lubrifiants automobiles
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lubrifiants Automobiles Entreprises couvertes dans ce rapport
- AMSOIL Inc.
- Bharat Petroleum Corporation Limited
- BP p.l.c. (Castrol)
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- China Petroleum & Chemical Corporation
- ENEOS
- Exxon Mobil Corporation
- FUCHS
- Gazprom Neft PJSC
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Idemitsu Kosan Co.,Ltd.
- Indian Oil Corporation Ltd
- Lukoil
- Motul
- Petrobras
- PETRONAS Lubricants International
- Phillips 66 Company
- PT Pertamina Lubricants
- Repsol
- Saudi Arabian Oil Co.
- Shell plc
- SK Lubricants Co. Ltd.
- TotalEnergies
- Veedol International
Opportunités de marché et perspectives d'avenir
Les espaces vacants en matière de produits et de canaux se concentrent sur les formulations premium fondées sur des spécifications et sur les fluides spécialisés liés aux motorisations mixtes. L'application de la norme API SQ (en vigueur depuis mars 2025) relève le niveau de référence technique des huiles moteur grand public et accélère la migration vers les synthétiques à faible viscosité, créant des opportunités pour des références riches en additifs et alignées sur les exigences OEM, qui aident les ateliers et les distributeurs à gérer un nombre réduit de qualités plus performantes. À mesure que l'électrification progresse, le déplacement des volumes dans les huiles de carter s'accompagne de besoins à plus forte valeur ajoutée dans les graisses pour moteurs électriques, les huiles de transmission ainsi que les chimies de gestion thermique et de liquides de refroidissement diélectriques, ouvrant un espace aux fournisseurs capables de valider les performances selon les exigences des moteurs à combustion interne, hybrides et électriques à batterie.
La résilience de l'approvisionnement et la circularité constituent également des domaines d'opportunité actuels, façonnés par la disponibilité restreinte des huiles de base du Groupe III et par des achats motivés par la durabilité. En juin 2026, PETRONAS Lubricants International a lancé une gamme Syntium mise à jour, répondant aux normes API SQ et ILSAC GF-7 sur plusieurs marchés (notamment la Malaisie, le Japon, l'Europe, la Chine, l'Indonésie et la Thaïlande), indiquant une base adressable plus large pour les huiles de nouvelle génération destinées aux véhicules particuliers. Les initiatives de capacité et de localisation soutiennent les espaces vacants dans les régions à croissance plus rapide : Gulf Oil Lubricants India a annoncé en juin 2026 son intention d'augmenter sa capacité de fabrication de 70 % d'ici l'exercice 2027, tandis que FUCHS a inauguré une installation de mélange agrandie à Johannesburg en février 2025, avec une augmentation de plus de 40 % de la capacité de production, renforçant l'exécution plus rapide des commandes et les formulations adaptées à la région en Afrique.
Développements industriels récents dans Marché des Lubrifiants Automobiles
- Juin 2026 : PETRONAS Lubricants International a lancé une gamme mise à jour de lubrifiants Syntium pour véhicules particuliers, répondant aux normes API SQ et ILSAC GF-7, avec un déploiement couvrant la Malaisie, le Japon, l'Europe, la Chine, l'Indonésie et la Thaïlande d'ici la fin de l'année. Cette mise à jour élargit la disponibilité de formulations de nouvelle génération à faible viscosité, alignées sur des exigences OEM et environnementales de plus en plus strictes. Elle accroît également la pression concurrentielle sur les marques et les ateliers pour stocker des produits de spécifications plus élevées, à mesure que la gamme de la catégorie se premiumise.
- Septembre 2025 : ExxonMobil a mis en service une nouvelle technologie de fabrication à Singapour, augmentant la capacité de production d'huiles de base du Groupe II de 20 000 barils par jour, incluant l'huile de base EHC 340 MAX. Cette production supplémentaire renforce les options d'approvisionnement régional pour les mélangeurs et distributeurs dépendant d'une disponibilité constante du Groupe II pour les formulations destinées aux véhicules particuliers et poids lourds. Elle favorise également une plus grande flexibilité de formulation face à la multiplication des essais de performance et des homologations OEM.
- Juin 2024 : TotalEnergies Lubrifiants a introduit Quartz EV3R pour les véhicules particuliers et Rubia EV3R pour les camions, formulés à partir d'huiles de base régénérées de haute qualité et bénéficiant de l'approbation de plusieurs constructeurs automobiles. Ce lancement élargit les options commercialisées de lubrifiants issus de l'économie circulaire sans modifier le parcours d'homologation OEM. Il accroît également la pression sur les concurrents pour développer des gammes de produits régénérés et à empreinte réduite crédibles, tant pour les circuits de détail que pour les flottes.
Marché des Lubrifiants Automobiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des lubrifiants automobiles est défini comme les fluides lubrifiants et les graisses utilisés pour réduire la friction, refroidir et protéger les pièces des véhicules routiers lors de leur utilisation et de leur entretien, mesuré à travers la consommation de lubrifiants et les besoins de remplacement dans les principales zones géographiques.
Exclusions du périmètre : ce dimensionnement exclut les lubrifiants industriels et les lubrifiants pour engins hors route, ainsi que les liquides de refroidissement automobiles, les liquides de frein et les additifs pour carburant.
Présentation de la segmentation
- Par type de produit
- Huile moteur
- Huile de transmission et d'engrenage
- Fluides hydrauliques
- Graisses
- Par type de véhicule
- Véhicules particuliers
- Véhicules commerciaux
- Motocycles
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Thaïlande
- Malaisie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter le bassin de demande et les frontières pratiques de ce qui constitue la consommation de lubrifiants automobiles par pays et par catégorie de véhicule. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques de transport et d'immatriculation des véhicules issues des portails gouvernementaux, les indicateurs de débit énergétique et de raffinage provenant d'organismes tels que l'AIE et l'EIA, les statistiques commerciales et douanières relatives aux flux d'huiles de base et d'additifs, ainsi que les normes techniques et les recommandations d'organismes tels que l'API et l'ACEA.
Au-delà des séries publiques, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de référence afin de comprendre les évolutions de capacité, les changements de formulation (comme les huiles à faible viscosité) et les modifications de canaux entre l'OEM et le marché secondaire. Le cas échéant, des abonnements payants couvrant les données financières et le renseignement sur les entreprises, les bases de données de brevets et les informations spécifiques au marché des lubrifiants ont été utilisés pour recouper les tendances directionnelles et éviter de s'appuyer sur un seul indicateur. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester des hypothèses difficiles à lire clairement à partir des données publiques, notamment les intervalles de vidange, la migration de viscosité et la répartition entre véhicules particuliers, véhicules utilitaires et motocycles selon les régions. Nous avons échangé avec un panel de mélangeurs de lubrifiants, d'acteurs du secteur des additifs, de distributeurs, de réseaux d'ateliers et de parties prenantes de la gestion de flotte et de la maintenance, puis utilisé ces contributions pour corriger le modèle là où les signaux documentaires n'étaient pas cohérents. La couverture a été équilibrée entre les principales régions consommatrices afin que les tendances par pays, les évolutions liées à la réglementation et les dynamiques de canaux puissent être vérifiées de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle le parc de véhicules et les habitudes d'utilisation ont été reconstitués par zone géographique, puis traduits en demande de lubrifiants à l'aide de facteurs de consommation par application. En pratique, le modèle part d'indicateurs tels que le parc de véhicules et les ventes de véhicules neufs, le kilométrage annuel moyen, les capacités de carter et les intervalles de vidange typiques, puis ajoute des facteurs d'ajustement pour le climat, les conditions de conduite et la conformité aux nouvelles spécifications d'huile moteur.
Une fois le bassin de demande établi, les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des prix par litre échantillonnés par type de produit et par canal, des vérifications de cohérence auprès des fournisseurs et distributeurs sur les mouvements de volumes, et des schémas de consommation au niveau des ateliers. Lorsque des lacunes existaient dans les données nationales, nous les avons comblées avec des ratios de substitution tirés de parcs de véhicules et de pratiques de service similaires, puis corrigés grâce aux retours d'entretiens afin que les totaux finaux restent réalistes. Les prévisions se sont appuyées sur une analyse de scénarios ancrée sur les évolutions attendues du mix moteur à combustion interne/véhicule électrique, les changements dans les intervalles de vidange moyens et l'orientation des prix des huiles de base, suivie de vérifications de la croissance des volumes par pays par rapport au parc de véhicules et aux tendances macroéconomiques de mobilité.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les tendances régionales de consommation de lubrifiants, les évolutions signalées du taux d'utilisation des capacités, et les mouvements dans le commerce des huiles de base et des additifs le cas échéant. Lorsqu'un résultat national semblait en décalage avec la croissance du parc de véhicules ou avec le cycle de service attendu, les hypothèses sous-jacentes étaient réexaminées et des reprises de contact ciblées étaient déclenchées pour confirmer si l'écart était réel ou dû au modèle.
Avant validation finale, le travail passe par des révisions analytiques en plusieurs étapes, incluant des vérifications de cohérence entre les types de produits et les régions, suivies d'un contrôle de vraisemblance final sur les litres implicites par véhicule et la progression des prix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications réglementaires affectant les grades de viscosité ou des évolutions majeures dans la production de véhicules. Juste avant la livraison, une révision de dernière minute est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Comparaison de la taille du marché des lubrifiants automobiles selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les lubrifiants automobiles peuvent sembler différentes même lorsqu'elles traitent du même usage final, car la frontière du périmètre et l'unité de mesure ne sont pas toujours alignées. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des hypothèses de valeur, tandis qu'une autre s'appuie davantage sur les volumes de consommation et le comportement de remplacement.
En suivant les litres par application puis en actualisant les hypothèses de prix au litre par région et par canal, Mordor Intelligence maintient l'estimation ancrée sur ce que les véhicules consomment réellement, plutôt que d'intégrer des catégories de fluides adjacentes ou de larges paniers chimiques. Un second écart courant provient de la manière dont l'impact des véhicules électriques est traité, certains modèles appliquant des baisses de volumes agressives à tous les lubrifiants liés aux moteurs sans vérifier le rythme d'évolution du parc et les normes de service pays par pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,23 milliards USD (2025) | |
| Global Consultancy A | 79,17 milliards USD (2025) | Utilise un cadre basé sur la valeur avec une couverture produit plus large et un périmètre d'inclusion différent qui peut intégrer des fluides au-delà des lubrifiants, et peut également appliquer des prix moyens pondérés plus élevés entre les régions sans vérifications au niveau des canaux. |
| Industry Publisher B | 76,79 milliards USD (2025) | Construit un panier de fluides automobiles plus large et des hypothèses d'horizon plus longues, ce qui peut augmenter la valeur 2025 lorsque plusieurs groupes de produits et des définitions de grades plus larges sont regroupés. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et d'unité, suivi de la manière dont les prix sont pondérés entre les types de produits et les canaux. Notre approche est conçue pour être reproductible par pays, car le bassin de demande est construit en premier lieu à partir des indicateurs de véhicules et de services, et les prix sont utilisés comme une couche contrôlée plutôt que comme point de départ.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des lubrifiants automobiles ?
La demande mondiale a atteint 24,1 milliards de litres en 2026 et est projetée à 28,99 milliards de litres d'ici 2031, reflétant un CAGR de 3,76 %.
Quelle région consomme le plus de lubrifiants ?
L'Asie-Pacifique a représenté 42,10 % du volume mondial en 2025 grâce à son vaste parc automobile et à la hausse des taux de possession.
Quel segment de produit domine les ventes ?
L'huile moteur est restée la plus grande part avec 58,24 % en 2025 car chaque véhicule à moteur à combustion nécessite des vidanges régulières.
Les véhicules électriques constituent-ils une menace majeure pour la demande en lubrifiants ?
Les VE réduisent le volume d'huile moteur mais créent des niches à haute valeur pour les graisses de moteurs électriques et les liquides de refroidissement diélectriques, limitant le déclin net.
Quelles normes façonnent l'innovation produit ?
La catégorie API SQ, en vigueur depuis 2025, stimule le développement de synthétiques à ultra-faible viscosité qui améliorent l'économie de carburant jusqu'à 8 %.