
Taille et Part du Marché des Sièges d'Aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.56 Milliards de dollars |
| Taille du Marché (2031) | 10.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Sièges d'Aéronefs par Mordor Intelligence
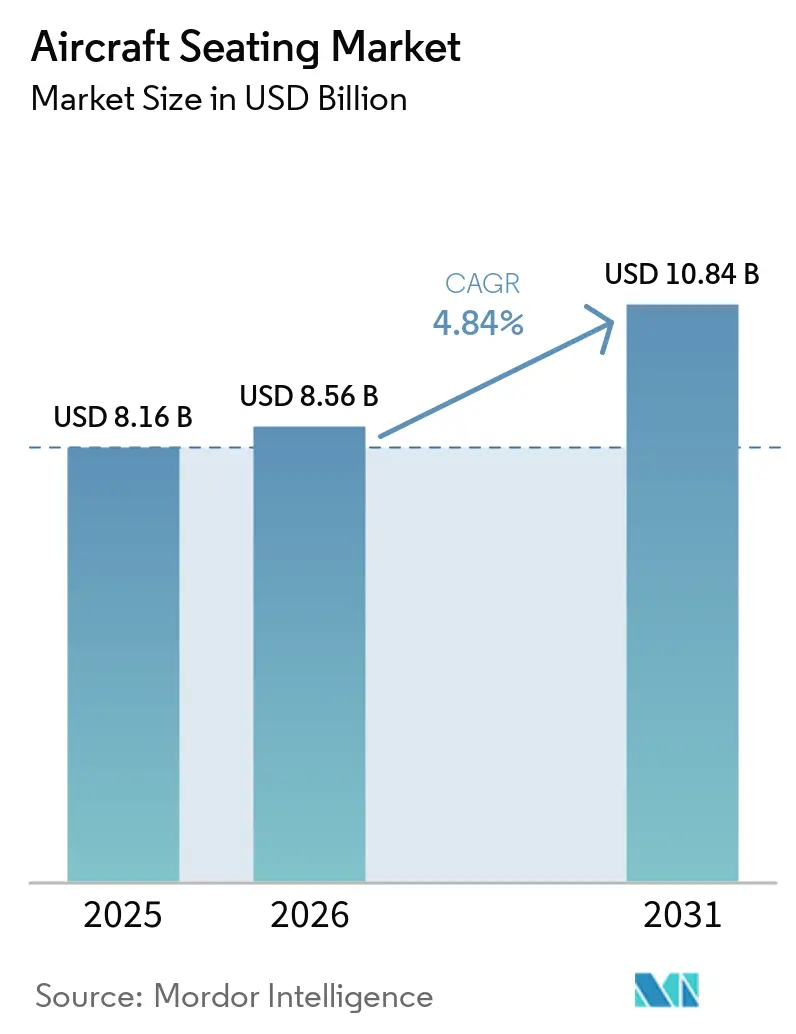
La taille du marché des sièges d'aéronefs était évaluée à 8,16 milliards USD en 2025 et devrait croître de 8,56 milliards USD en 2026 pour atteindre 10,84 milliards USD d'ici 2031, à un CAGR de 4,84 % durant la période de prévision (2026-2031). Les carnets de commandes des constructeurs aéronautiques maintiennent la demande de sièges en montage en ligne visible sur plusieurs années de production. Les compagnies aériennes investissent également dans les cabines, car l'intimité, l'accès direct à l'allée et de meilleurs produits premium peuvent augmenter les recettes passagers. Ces programmes étendent la demande au-delà des nouveaux aéronefs, car ils s'appliquent également aux flottes en milieu de vie. Les fournisseurs doivent donc disposer d'une capacité pour les programmes à hauts volumes de monocouloirs tout en conservant des ressources d'ingénierie pour les travaux personnalisés sur les gros-porteurs. La capacité de certification, la sélection des matériaux et la fiabilité des livraisons restent au cœur de la compétition sur le marché des sièges d'aéronefs.
Principaux enseignements du rapport
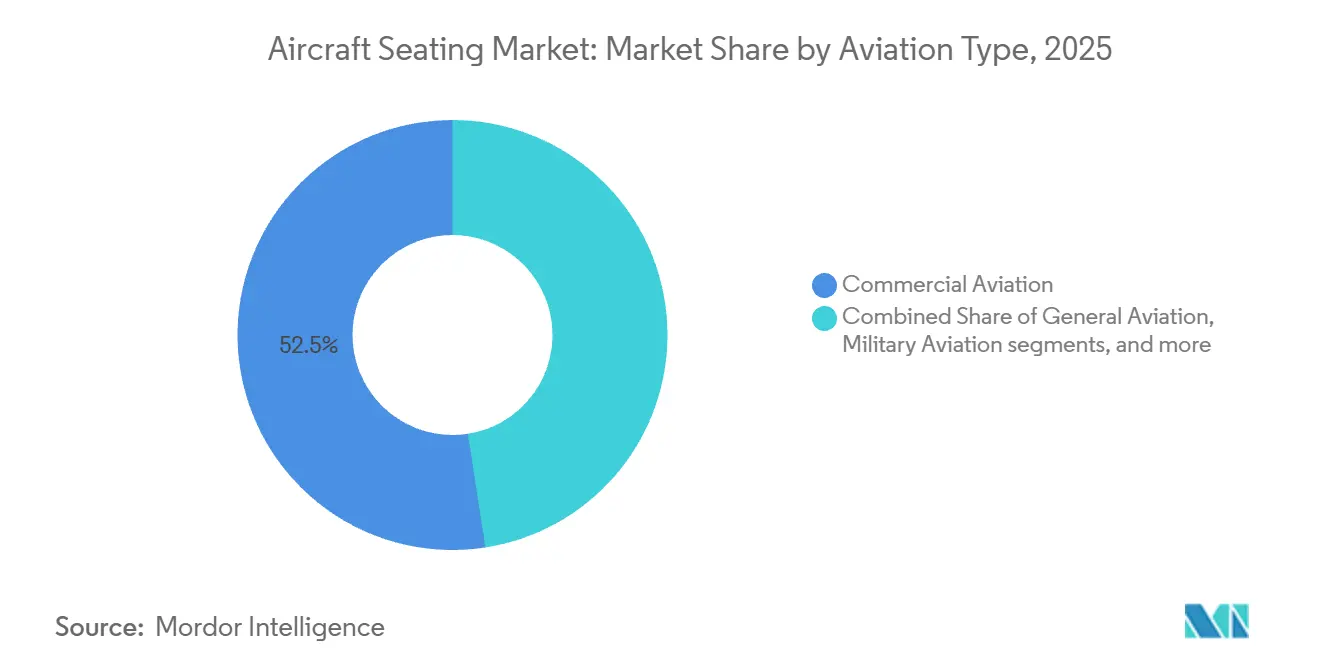
- Par type d'aviation, l'aviation commerciale détenait 52,45 % de la part de marché des sièges d'aéronefs en 2025, tandis que l'aviation générale devrait croître à un CAGR de 5,72 % jusqu'en 2031.
- Par classe de siège, les sièges passagers détenaient 51,38 % de la part de marché des sièges d'aéronefs en 2025 et devraient croître à un CAGR de 7,47 % jusqu'en 2031.
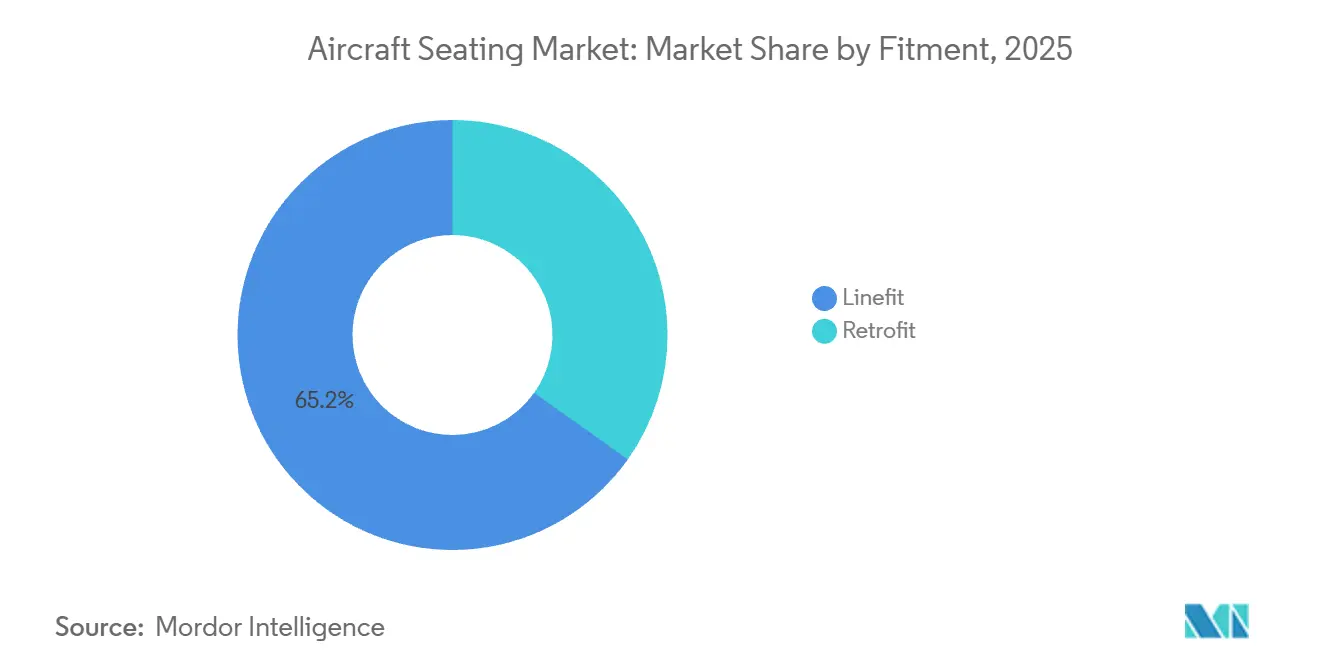
- Par type de montage, le montage en usine détenait 66,12 % de la part de marché des sièges d'aéronefs en 2025, tandis que la rénovation devrait croître à un CAGR de 5,17 % jusqu'en 2031.
- Par composant, les structures détenaient 65,18 % de la part de marché des sièges d'aéronefs en 2025 et devraient croître à un CAGR de 5,71 % jusqu'en 2031.
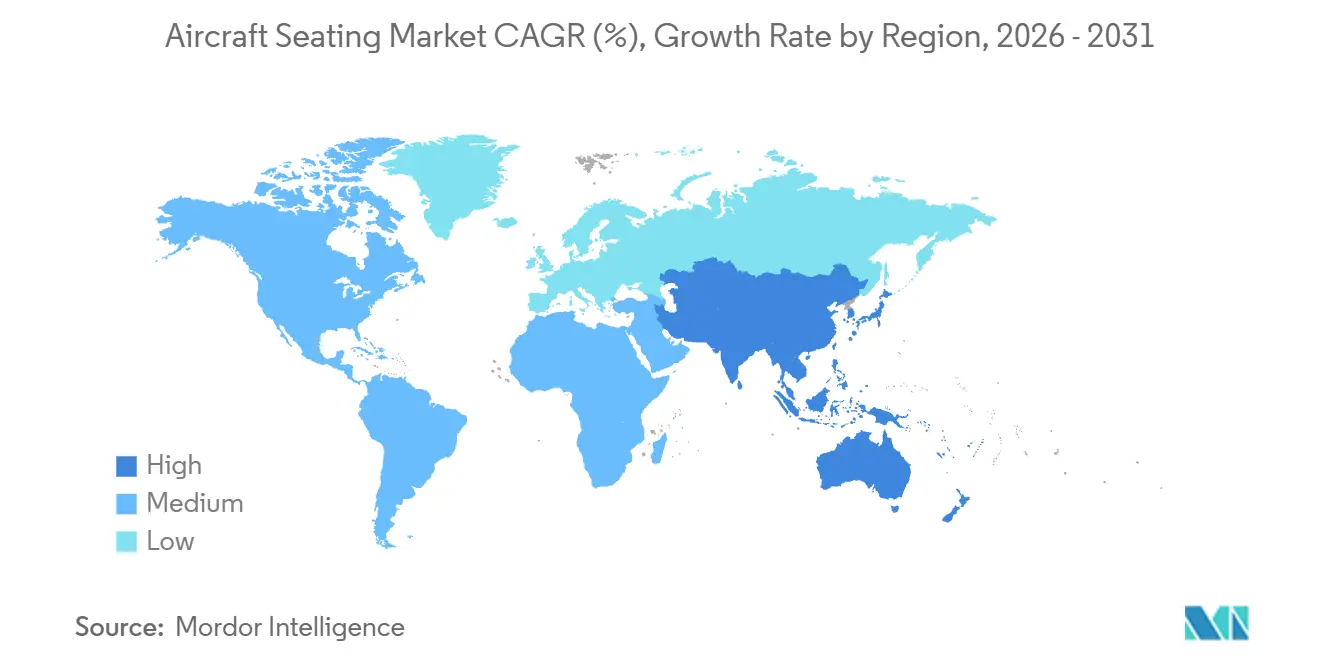
- Par géographie, l'Amérique du Nord représentait 43,61 % de la part en 2025, et l'Asie-Pacifique devrait afficher un CAGR de 6,48 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (%) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des livraisons d'aéronefs commerciaux et expansion des flottes | +2.10% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Reconfiguration des cabines premium et demande de rétrofit | +1.20% | Amérique du Nord, Moyen-Orient, Europe | Court terme (≤ 2 ans) |
| Modernisation des flottes et programmes d'acquisition militaire | +1.00% | Amérique du Nord, Europe, avec extension au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Allègement et réduction de la consommation de carburant | +0.70% | Mondial | Moyen terme (2-4 ans) |
| Améliorations de la résistance aux chocs et de la survie des équipages aériens | +0.50% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Reconfiguration modulaire des missions pour les aéronefs de transport et MEDEVAC | +0.30% | Amérique du Nord, Europe, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Livraisons d'Aéronefs Commerciaux et Expansion des Flottes
Airbus a annoncé un carnet de commandes de 9 352 aéronefs en juillet 2026, dont 7 574 engagements pour la famille A320neo.[1] Boeing disposait également de plus de 6 700 aéronefs en carnet de commandes, la famille B737 représentant une large part de son pipeline de monocouloirs. Chaque nouvelle livraison de monocouloir ou de gros-porteur nécessite un programme de sièges de cabine et lie les fournisseurs aux calendriers de production des aéronefs. Airbus a livré 793 aéronefs commerciaux à 91 clients en 2025 et a terminé l'année avec un carnet de commandes de 8 754 aéronefs. L'expansion du C919 de COMAC crée également un parcours de qualification distinct en Chine, où les fournisseurs nationaux peuvent acquérir de l'expérience sur des plateformes locales. La Chine a traité 776,1 millions de passagers en 2025, rendant les programmes aéronautiques locaux pertinents pour la demande à long terme en matière de sièges.
Reconfiguration des Cabines Premium et Demande de Rétrofit
Les compagnies aériennes financent des mises à niveau de cabines pour améliorer la valeur des voyages premium long-courriers et rénover les aéronefs plus anciens. Delta s'est engagée à investir plus de 1 milliard USD pour les suites Delta One de nouvelle génération sur les aéronefs A350-1000 entrants et les rétrofits A330-200/300. Delta prévoit que 90 % de ses sièges Delta One seront équipés de portes coulissantes de confidentialité d'ici 2030. Ces programmes créent des opportunités pluriannuelles sur le marché des sièges d'aéronefs pour les fournisseurs capables de répondre aux exigences de conception et de certification des compagnies aériennes. Ce travail est particulièrement important sur les gros-porteurs, où un retard d'approbation d'un siège peut différer l'ensemble d'une conversion de cabine. Le cadre de la Partie 21 de l'EASA continue de façonner le processus de qualification pour les produits aéronautiques utilisés par les opérateurs européens.[2]
Modernisation des Flottes et Programmes d'Acquisition Militaire
Les programmes militaires ajoutent une demande qui ne suit pas les cycles de trafic des compagnies aériennes aussi étroitement que les sièges commerciaux. L'armée américaine a attribué à Point Blank Enterprises une modification de contrat de 13,77 millions USD en 2025 pour le programme de siège pilote blindé à résistance aux chocs avancée UH-60M. La valeur cumulée du programme a atteint 31,88 millions USD jusqu'en octobre 2028. Les exigences en matière de sièges militaires se concentrent sur la résistance aux chocs, la survie et la qualification spécifique à la plateforme. Les aéronefs de transport, les hélicoptères, les aéronefs à mission spéciale et les aéronefs de combat utilisent des spécifications de sièges distinctes, ce qui limite la substitution directe entre les produits. Cette diversification peut fournir au marché des sièges d'aéronefs une source de demande plus stable lorsque le calendrier d'acquisition des compagnies aériennes change.
Allègement et Réduction de la Consommation de Carburant
Les fournisseurs de sièges utilisent des matériaux plus légers car le poids des aéronefs affecte la consommation de carburant sur des opérations répétées. STELIA Aerospace a déclaré que son siège OPERA Essential réduit le poids de 30 % et utilise 40 % moins de pièces que les conceptions conventionnelles. RECARO a introduit le R2 SPRINT au troisième trimestre 2025, offrant des économies de poids de plus de 15 % pour les applications A319, A320, A321 et B737. Les structures composites nécessitent des tests rigoureux de résistance au feu, à la fumée, à la toxicité et aux charges de choc avant leur mise en service. Des sièges plus légers peuvent aider les transporteurs à gérer leurs coûts d'exploitation tout en offrant aux fournisseurs une voie plus claire pour différencier leurs produits. Le marché des sièges d'aéronefs bénéficie lorsque la réduction de poids est obtenue sans compromettre le confort en cabine ni la durabilité.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (%) sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de certification et de qualification des sièges | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Cyclicité de la production aéronautique et des acquisitions de défense | -0.30% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et exigences de source souveraine | -0.20% | Amérique du Nord, Europe, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Interopérabilité limitée entre les plateformes militaires héritées | -0.10% | Mondial, concentré dans les nations de l'OTAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Certification et de Qualification des Sièges
Le développement d'un siège nécessite des tests conformes à des normes de sécurité exigeantes avant qu'une nouvelle conception puisse entrer en service. Les exigences de la FAA au titre du 14 CFR Partie 25.562 comprennent des tests d'impact dynamique de 16g vers l'avant et de 14g vertical. L'approbation d'organisme de conception EASA au titre de la Partie 21J peut nécessiter plusieurs années de développement avant la livraison commerciale. Ces coûts rendent plus difficile pour les petites entreprises le lancement de plateformes de sièges entièrement nouvelles. Des périodes de qualification plus longues peuvent retarder les revenus des fournisseurs et contraindre les calendriers de cabines des compagnies aériennes. Les barrières qui en résultent protègent les fabricants établis, mais elles peuvent également ralentir le renouvellement des produits sur l'ensemble du marché des sièges d'aéronefs.
Cyclicité de la Production Aéronautique et des Acquisitions de Défense
Les changements de livraisons d'aéronefs peuvent modifier le calendrier d'expédition des sièges, car le siège est installé plus tard dans la séquence de production. Boeing a livré 600 aéronefs commerciaux en 2025 et enregistré 1 173 nouvelles commandes nettes, ce qui a maintenu la pression sur son système de production. Les contraintes liées aux aménagements intérieurs de cabine peuvent affecter les remises d'aéronefs lorsque les calendriers de sièges ne s'alignent pas avec l'assemblage des aéronefs. Les programmes de défense font face à un second risque de calendrier car le financement dépend des dotations annuelles et des priorités d'acquisition. Les fournisseurs peuvent avoir besoin de constituer des stocks avant que le financement des contrats soit entièrement libéré. Une telle variabilité peut rendre la planification des revenus plus difficile pour le marché des sièges d'aéronefs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Aviation :
Les Programmes Commerciaux Dominent Tandis que l'Aviation Générale Contribue à la CroissanceL'aviation commerciale représentait 52,45 % de la part du marché des sièges d'aéronefs en 2025, ce qui en fait le plus grand segment de l'aviation. Sa position reflète le grand nombre d'aéronefs monocouloirs et gros-porteurs livrés dans le cadre des programmes de production des constructeurs. Airbus a livré 793 aéronefs commerciaux en 2025, et son carnet de commandes soutient la poursuite de l'activité de montage en ligne. Les configurations de cabines des compagnies aériennes, les réseaux de routes et l'équilibre entre la capacité économique et premium façonnent les achats de sièges commerciaux. Les fournisseurs doivent fournir des volumes constants pour les aéronefs monocouloirs tout en répondant à des exigences plus personnalisées pour les cabines de gros-porteurs.
L'aviation générale devrait croître à un CAGR de 5,72 % jusqu'en 2031, le taux le plus rapide parmi les types d'aviation. Les propriétaires de jets d'affaires et les opérateurs de charters recherchent des produits légers et ergonomiques pouvant être personnalisés de manière plus étendue que de nombreux sièges commerciaux. La propriété fractionnée augmente également l'utilisation des aéronefs et peut raccourcir les cycles de rénovation intérieure. La mobilité aérienne avancée (AAM) reste modeste en termes de revenus actuels, mais ouvre une nouvelle voie pour la qualification et la production de sièges. L'accord de RECARO avec Eve Air Mobility porte sur 75 000 sièges en ensembles de 5 pour les aéronefs eVTOL, chaque siège pesant moins de 9 kg. La FAA et les autorités de l'aviation d'Australie, du Canada, de Nouvelle-Zélande et du Royaume-Uni ont publié conjointement une feuille de route de certification AAM en 2025.[3]

Par Classe de Siège :
Les Sièges Passagers Combinent Volume et Croissance RapideLes sièges passagers détenaient 51,38 % de la part de marché des sièges d'aéronefs en 2025 et devraient croître à un CAGR de 7,47 % jusqu'en 2031. Cette combinaison fait des sièges passagers la catégorie centrale en volume et en valeur pour la plupart des fournisseurs commerciaux. Les sièges en classe économique offrent les volumes unitaires les plus élevés, mais les compagnies aériennes exigent de plus en plus un poids réduit et des fonctionnalités d'alimentation intégrées. La classe économique premium a évolué pour devenir un niveau de cabine distinct offrant des options de sièges plus différenciées. Le produit R4 de classe économique premium de RECARO a reçu la certification ETSO pour le B787 et a été sélectionné par All Nippon Airways (ANA). La taille du marché des sièges d'aéronefs pour cette classe est soutenue par les efforts des compagnies aériennes pour offrir davantage de choix entre les cabines économique et affaires.
Les produits de classe affaires évoluent vers des suites dotées de fonctionnalités d'intimité, d'un accès direct à l'allée et d'un plus grand contrôle pour les passagers. RECARO a présenté son démonstrateur R7 Horizon en 2026 avec une commande vocale dans plus de 90 langues et un éclairage circadien. La capacité en première classe diminue chez certaines compagnies aériennes, les opérateurs convertissant l'espace en sièges de classe affaires et d'économique premium. American Airlines prévoyait de supprimer la première classe de sa configuration de rénovation du B777-300ER et d'ajouter 70 sièges en classe affaires et 44 sièges en économique premium. Les sièges pour pilotes et membres d'équipage restent une classe plus restreinte mais spécialise, soumise à des exigences distinctes en matière de sécurité et de survie.
Par Type de Montage :
Le Montage en Ligne Offre le Volume Tandis que le Rétrofit Ouvre la ConcurrenceLe montage en usine détenait 66,12 % de la part de marché des sièges d'aéronefs en 2025, reflétant son lien direct avec les livraisons d'aéronefs. Cette voie de montage est régie par des programmes à long terme entre les fournisseurs, les constructeurs d'aéronefs et les compagnies aériennes clientes. Les programmes Airbus, Boeing, Embraer et COMAC nécessitent chacun des sièges homologués pouvant être livrés en phase avec la production. Le programme de montage en usine de RECARO avec Air India utilise des sièges PL3530 en classe économique premium et CL3710 en classe économique sur le B787-9. Les accords de montage en usine peuvent générer des revenus sur plusieurs années, mais ils exigent également que les fournisseurs gèrent les modifications de production en réponse aux calendriers des équipementiers.
La rénovation devrait croître à un CAGR de 5,17 % jusqu'en 2031, ce qui en fait le type de montage à la croissance la plus rapide. Les compagnies aériennes prennent généralement leurs décisions de rénovation en milieu de vie de l'aéronef et peuvent examiner les produits de plusieurs fournisseurs. Cela offre aux marques challengers davantage d'opportunités de remporter des contrats qu'un programme de montage en usine fixe ne le permettrait. Lufthansa a commencé à équiper ses appareils A380 de 68 sièges de classe affaires Thompson Aerospace XL, remplaçant l'aménagement de cabine précédent. L'utilisation d'un siège déjà homologué peut raccourcir le délai entre la sélection par la compagnie aérienne et la mise en service passagers.
Par Composant :
Les Structures Dominent Tandis que les Systèmes Ajoutent de la ValeurLes structures détenaient 65,18 % de la part du marché des sièges d'aéronefs en 2025 et devraient se développer à un CAGR de 5,71 % jusqu'en 2031. Les cadres déterminent une grande partie du poids, de la résistance et de la conformité d'un siège aux exigences de charge dynamique. Les fabricants passent de l'aluminium et de l'acier à des structures composites renforcées de fibres qui répondent aux exigences de certification et de durabilité. Les mousses restent importantes car elles affectent le confort, le poids et la conformité aux normes de résistance au feu, à la fumée et à la toxicité. Les structures restent donc la base d'ingénierie principale de chaque siège installé.
Les actionneurs deviennent plus précieux à mesure que les sièges à plat et les sièges premium inclinables utilisent des commandes de mouvement plus précises. Collins Aerospace a déclaré que 3 compagnies aériennes ont sélectionné son siège Helix pour cabine principale pour 200 aéronefs de la famille A320 et B737. Des raccords électriques sont également ajoutés avec une alimentation et une connectivité intégrées au siège, même dans les cabines économiques à plus hauts volumes. Ces systèmes augmentent la valeur fournie par siège mais ajoutent des travaux d'intégration et de certification. Les composants composites nécessitent des tests d'inflammabilité approfondis avant utilisation sur aéronef. Les fournisseurs qui combinent structures, systèmes et fonctionnalités de cabine peuvent répondre à des exigences plus larges des compagnies aériennes.
Analyse géographique
Marché des Sièges d'Avion en Amérique du Nord
L'Amérique du Nord détenait 43,61 % de la part de marché des sièges d'avion en 2025. Les États-Unis ont traité 890,1 millions de passagers en 2025, soutenant une utilisation élevée des aéronefs et des besoins récurrents de remplacement de cabine. La région bénéficie de la présence de grands fournisseurs d'aéronefs et de sièges. Le programme de cabine de Delta, d'un montant supérieur à 1 milliard USD, illustre le rôle des dépenses de rénovation haut de gamme dans la région. Les normes FAA Part 25 influencent également les approches d'ingénierie et de certification des sièges utilisées dans le monde entier.
Marché des Sièges d'Avion en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 6,48 % jusqu'en 2031, soit le taux le plus élevé parmi les régions géographiques. La flotte commerciale immatriculée en Chine a atteint 4 574 aéronefs fin 2025, après l'ajout net de 180 aéronefs au cours de l'année. L'IATA a prévu une croissance du trafic passagers en Asie-Pacifique de 7,3 % en 2026, soutenue par les voyages à l'étranger depuis la Chine, le trafic intérieur en Inde et la demande de loisirs régionale. Airbus prévoit que la flotte commerciale indienne atteindra 2 250 aéronefs d'ici 2035, tandis que le trafic passagers devrait croître à un rythme annuel de 8,9 %.
Marché des Sièges d'Avion en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe dispose de flottes aériennes matures, de sites de production Airbus, de solides capacités de conception de sièges et d'installations de rénovation bien établies. L'Allemagne, la France, le Royaume-Uni et l'Espagne demeurent des sites importants pour le développement et la maintenance des sièges. Les compagnies aériennes du Moyen-Orient utilisent des configurations long-courrier à forte proportion de classes premium, ce qui accroît la valeur des sièges fournis par aéronef. L'Amérique du Sud est concernée par les livraisons d'Embraer et le rôle du Brésil dans le programme eVTOL d'Eve Air Mobility.
Paysage concurrentiel
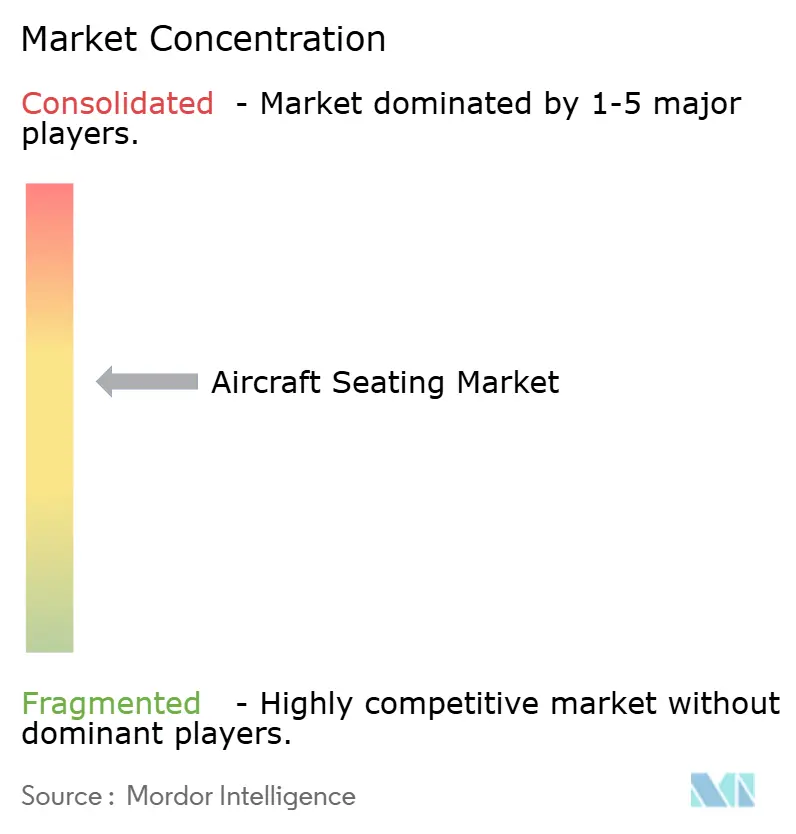
Le marché des sièges d'aéronefs présente une concentration modérée parmi les principaux fournisseurs. Collins Aerospace et Safran ont établi des positions dans les programmes des grands constructeurs aéronautiques et des compagnies aériennes. Leurs approbations à long terme, leurs relations d'approvisionnement et leur connaissance de la conception de type peuvent rendre les changements de fournisseurs difficiles. Collins Aerospace a annoncé 3 clients de lancement pour Helix en avril 2026, couvrant 200 aéronefs de la famille A320 et B737. Elle a également obtenu Air Canada comme client de lancement pour la suite affaires Aurora sur l'A321XLR.
Les spécialistes européens restent actifs sur le marché des sièges d'aéronefs grâce à la conception de produits, à la réduction de poids et aux programmes de rétrofit. RECARO a déclaré un chiffre d'affaires de 710 millions EUR (819,93 millions USD) en 2025 et a réinvesti 10 % de son chiffre d'affaires en recherche et développement. Expliseat a introduit la famille de sièges affaires TiSeat S en 2026, utilisant une construction en titane et en fibre de carbone pour les applications sur aéronefs régionaux. RECARO a également collaboré avec Eve Air Mobility sur un siège eVTOL léger, créant une position précoce dans la mobilité aérienne avancée. Thompson Aero Seating a remporté le contrat de rétrofit A380 de Lufthansa, démontrant l'importance des produits approuvés dans les programmes de remplacement.
JAMCO, Aviointeriors, Geven, Acro et d'autres fournisseurs occupent des positions dans des applications de cabines spécialisées. Les sièges pour la mobilité aérienne avancée et les produits combinant des exigences d'approbation civile et militaire restent des domaines ouverts pour les fournisseurs. Les fonctionnalités activées par logiciel telles que la commande vocale et l'éclairage de cabine peuvent apporter une différenciation lorsqu'elles sont combinées à du matériel certifié. Le concept SkyNook de Collins Aerospace visait également à utiliser l'espace effilé des gros-porteurs pour les zones passagers.
Leaders du Secteur des Sièges d'Aéronefs
-
Safran S.A.
-
JAMCO Corporation
-
Thompson Aero Seating Limited (Aviation Industry Corporation of China)
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
-
Collins Aerospace (RTX Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sièges d'Avion Entreprises couvertes dans ce rapport
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- JAMCO Corporation
- STELIA Aerospace (Airbus SE)
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- ZIM Aircraft Seating GmbH
- Expliseat S.A.S.
- Geven S.p.A.
- Aviointeriors S.p.A.
- Acro Aircraft Seating Ltd.
- Mirus Aircraft Seating Ltd.
- Unum Aircraft Seating Limited
- Elevate Aircraft Seating LLC
- Starling Aerospace Limited
- Martin-Baker Aircraft Co. Ltd.
- Golan Industries (Israel Aerospace Industries Ltd.)
- MG Seating Systems Pvt. Ltd.
Développements industriels récents dans Marché des Sièges d'Avion
- Avril 2026 : Expliseat est entré sur le marché américain avec son TiSeat 2X via un programme de rétrofit CRJ et ses premières installations en montage en ligne sur des Embraer E-Jets pour deux compagnies aériennes américaines non divulguées. Lancé en 2024 avec Air France HOP! comme premier client, le siège léger en titane et fibre de carbone a été conçu pour réduire le poids des aéronefs et les coûts d'exploitation tout en soutenant les opérations régionales à haute fréquence.
- Juin 2025 : FlySafair a sélectionné Acro Aircraft Seating pour sa flotte. Acro Aircraft Seating fournira plusieurs ensembles de sièges à dossier fixe Series 9 à FlySafair.
Périmètre du Rapport sur le Marché Mondial des Sièges d'Aéronefs
Le marché des sièges d'aéronefs comprend les systèmes de sièges pour passagers, pilotes et membres d'équipage ainsi que les composants associés fournis dans les domaines de l'aviation commerciale, de l'aviation militaire, de l'aviation générale et des applications de mobilité aérienne avancée (AAM). Le marché couvre les sièges fournis pour la production de nouveaux aéronefs et les programmes de rétrofit, y compris les sièges utilisés dans les cabines passagers, les postes de pilotage et les zones d'équipage, ainsi que dans les aéronefs militaires de transport et à mission spéciale, les hélicoptères, les jets d'affaires et les plateformes AAM émergentes.
Le marché des sièges d'aéronefs est segmenté par type d'aviation, classe de siège, type de montage, composant et géographie. Par type d'aviation, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale et mobilité aérienne avancée (AAM). Par classe de siège, le marché est segmenté en sièges passagers et sièges pilotes et membres d'équipage. Par type de montage, le marché est segmenté en montage en ligne et rétrofit. Par composant, le marché est segmenté en structures, mousses, actionneurs, raccords électriques et autres composants. Le rapport couvre également les tailles de marché et les prévisions pour le marché des sièges d'aéronefs dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Fuselage étroit |
| Fuselage large |
| Jet régional |
| Turbopropulseur |
| Économique |
| Économique premium |
| Affaires |
| Première |
| Dossier fixe standard |
| Inclinable |
| Lit à plat |
| Suite/Pleine confidentialité |
| Montage en ligne |
| Rétrofit |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par type d'aéronef | Fuselage étroit | ||
| Fuselage large | |||
| Jet régional | |||
| Turbopropulseur | |||
| Par classe de cabine | Économique | ||
| Économique premium | |||
| Affaires | |||
| Première | |||
| Par type de siège | Dossier fixe standard | ||
| Inclinable | |||
| Lit à plat | |||
| Suite/Pleine confidentialité | |||
| Par type de montage | Montage en ligne | ||
| Rétrofit | |||
| Par région | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| France | |||
| Royaume-Uni | |||
| Espagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Indonésie | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Qatar | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||
Définition du marché
- Type de produit - Les sièges intégrés dans les aéronefs de transport de passagers et composés d'une combinaison différente de matériaux sont inclus dans cette étude.
- Type d'aéronef - Tous les aéronefs de transport de passagers tels que les fuselages étroits et les fuselages larges, qui sont à couloir unique et à double couloir, sont inclus dans cette étude.
- Classe de cabine - La classe affaires et la première classe, la classe économique et la classe économique premium sont des classes de voyage aérien proposées par les compagnies aériennes offrant divers services aux passagers.
| Mot-clé | Définition |
|---|---|
| Produit intérieur brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de l'ensemble des biens et services finaux produits pendant une période spécifique par les pays. |
| Fabricant d'équipement d'origine (OEM) | Un fabricant d'équipement d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui vend ensuite l'article fini aux utilisateurs. |
| Gamme dynamique élevée (HDR) | La plage dynamique décrit le rapport entre les parties les plus lumineuses et les plus sombres d'une image. Le HDR est utilisé pour capturer une plage dynamique plus grande que le SDR. |
| Administration fédérale de l'aviation (FAA) | La division du Département des transports est chargée de l'aviation. Elle exploite le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| Agence européenne de la sécurité aérienne (EASA) | L'Agence européenne de la sécurité aérienne est une agence de l'Union européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Affichage 4K | La résolution 4K fait référence à une résolution d'affichage horizontale d'environ 4 000 pixels. |
| Diode électroluminescente organique (OLED) | Il s'agit de la diode électroluminescente (LED) dans laquelle la couche électroluminescente émissive est un film de composé organique qui émet de la lumière en réponse à un courant électrique. |
| Temps moyen entre pannes (MTBF) | Le temps moyen entre pannes est le temps écoulé prévu entre les défaillances inhérentes d'un système mécanique ou électronique, pendant le fonctionnement normal du système. |
| Compagnie aérienne à bas coûts (LCC) | Il s'agit d'une compagnie aérienne exploitée avec un accent particulier sur la minimisation des coûts d'exploitation et sans certains des services et commodités traditionnels fournis dans le tarif. |
| Fenêtres à obscurcissement électronique (EDW) | Il s'agit d'un type de fenêtre qui bloque jusqu'à 99,96 % de toute lumière visible et offre une opacité totale, intégrée dans la cassette de fenêtre du panneau latéral. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Grâce à un processus itératif, les variables requises pour la prévision de marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par un réseau étendu d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à travers les niveaux et les fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




