
Taille et part du marché de l'éclairage aéronautique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.21 Milliards de dollars |
| Taille du Marché (2031) | 3.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éclairage aéronautique par Mordor Intelligence
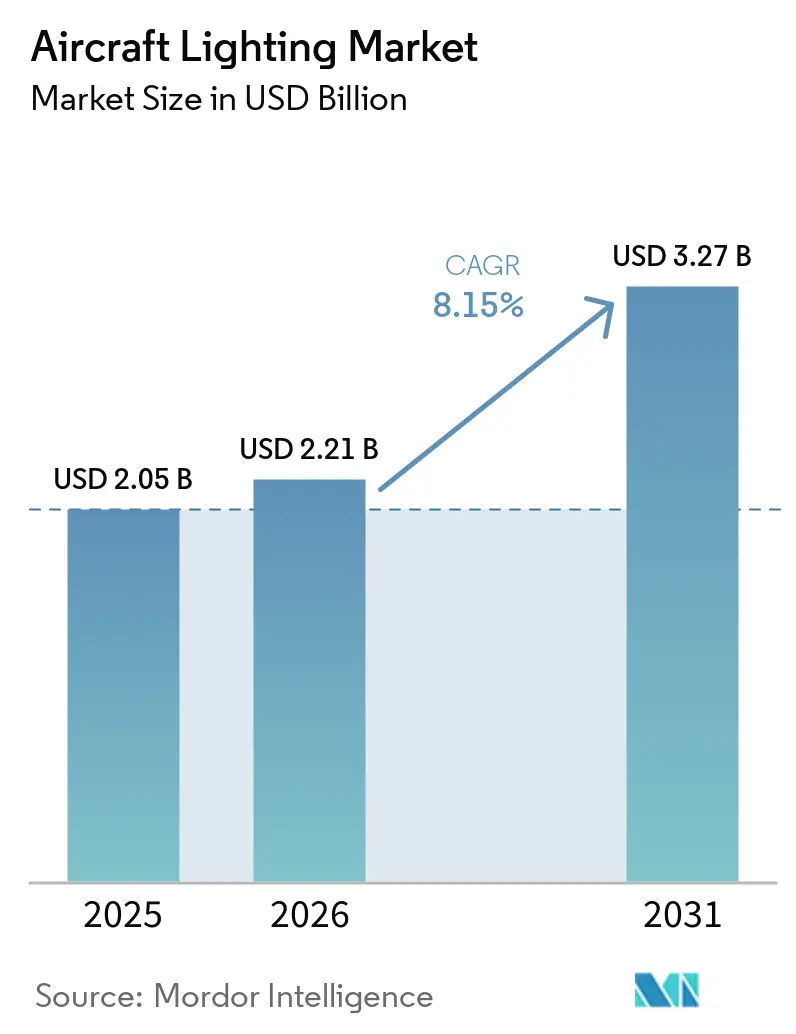
La taille du marché de l'éclairage aéronautique était évaluée à 2,05 milliards USD en 2025, et devrait croître de 2,21 milliards USD en 2026 à 3,27 milliards USD d'ici 2031, à un TCAC de 8,12 % durant la période de prévision (2026-2031). Les livraisons OEM d'avions commerciaux, les achats d'aéronefs militaires et les travaux de rénovation de cabines soutiennent la demande en systèmes d'éclairage certifiés. Airbus a livré 793 avions commerciaux en 2025, et ses prévisions de livraison pour 2026 soutiennent une demande continue en équipements d'origine sur les nouveaux programmes d'aéronefs. Les compagnies aériennes procèdent également à la modernisation des intérieurs de cabines, ce qui place l'éclairage aux côtés des sièges, des écrans et d'autres équipements lors des visites de maintenance programmées. Les fournisseurs disposant de capacités de certification établies peuvent en bénéficier, car les homologations, les essais et l'intégration à bord des aéronefs génèrent de longs cycles de qualification. Les systèmes de cabine connectés pourraient également accroître la valeur des réseaux d'éclairage en prenant en charge la maintenance, la surveillance et les fonctions de cabine pilotées par logiciel.
Principaux enseignements du rapport
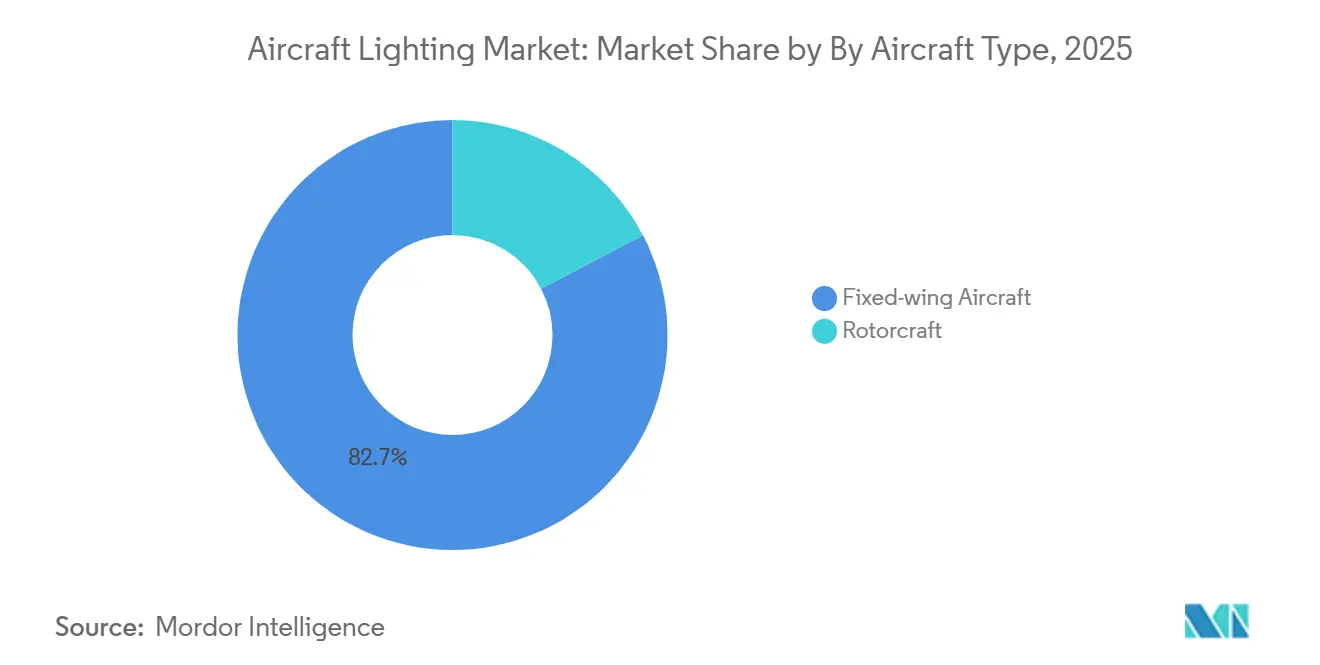
- Par type d'aéronef, les aéronefs à voilure fixe détenaient 82,67 % de la part du marché de l'éclairage aéronautique en 2025, tandis que les giravions devraient croître à un CAGR de 9,69 % jusqu'en 2031.
- Par type d'éclairage, les éclairages intérieurs représentaient 45,27 % de la part du marché de l'éclairage aéronautique en 2025, tandis que les éclairages de cockpit devraient se développer à un CAGR de 11,49 % jusqu'en 2031.
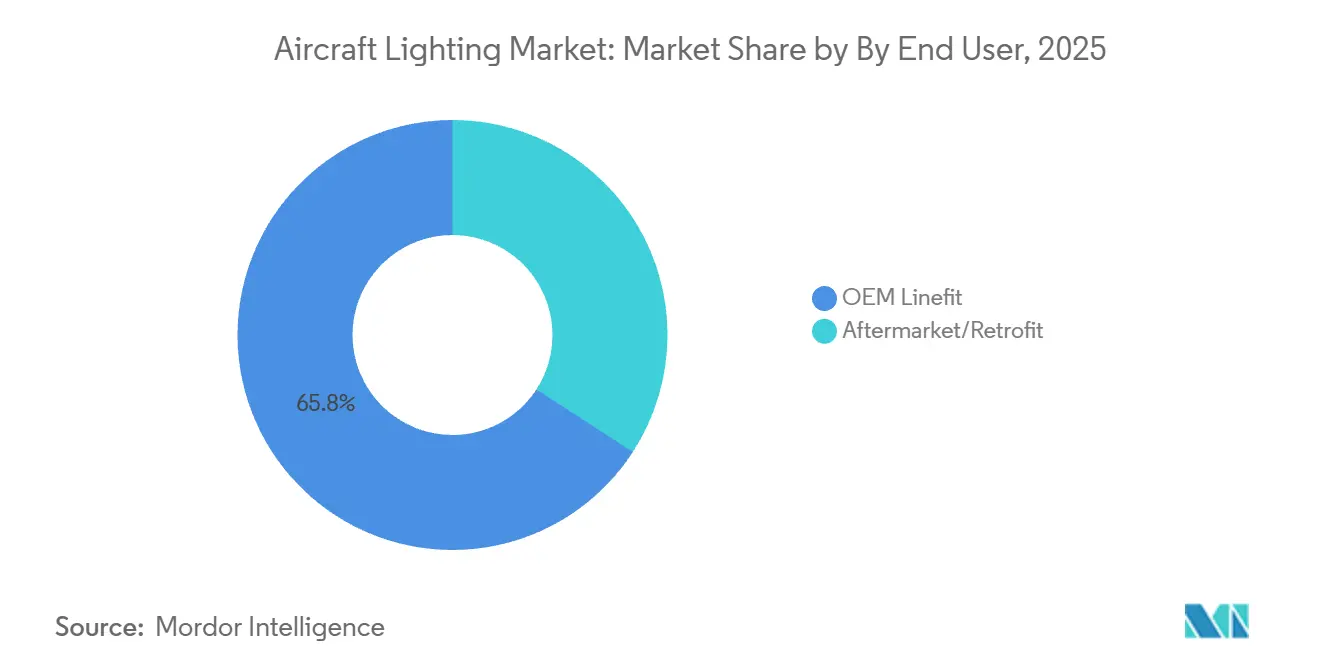
- Par utilisateur final, l'équipement d'origine en ligne détenait 65,84 % des revenus en 2025, tandis que les canaux du marché secondaire/retrofit devraient croître à un CAGR de 10,29 % jusqu'en 2031.
- Par technologie, la technologie LED détenait 51,38 % des revenus en 2025, tandis que les autres technologies d'éclairage émergentes devraient croître à un CAGR de 12,95 % jusqu'en 2031.
- Par région, l'Amérique du Nord représentait 40,89 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des livraisons d'aéronefs et expansion de la flotte | +2.10% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des LED pour une consommation d'énergie et une maintenance réduites | +1.80% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation de la cabine des aéronefs et programmes de retrofit | +1.50% | Mondial, concentré en Amérique du Nord, en Europe et au Moyen-Orient | Moyen terme (2-4 ans) |
| Différenciation de l'expérience passager grâce à l'éclairage dynamique | +1.00% | Mondial, porté par les opérateurs long-courriers premium en Europe, en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Kits de retrofit certifiés prêts à l'emploi réduisant l'immobilisation des aéronefs | +0.70% | Hubs MRO d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Éclairages intelligents compatibles IoT permettant la maintenance prédictive | +0.60% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des livraisons d'aéronefs et expansion de la flotte
Les volumes de livraisons d'aéronefs soutiennent directement le marché de l'éclairage aéronautique, car chaque nouvel aéronef nécessite un éclairage intérieur, extérieur, de cockpit et de secours certifié avant d'entrer en service. Airbus a livré 793 aéronefs commerciaux en 2025, soit une augmentation de 4 % par rapport à l'année précédente, et vise 870 livraisons en 2026.[1] Ces livraisons créent une demande en équipement de ligne continue pour les fournisseurs d'éclairage positionnés sur les programmes d'aéronefs commerciaux. Le carnet de commandes installé important offre également aux fournisseurs une visibilité au-delà des cycles de production courts, même si chaque programme d'aéronef dispose de sa propre configuration approuvée. Les achats militaires constituent une autre source de demande, car les aéronefs de combat, les ravitailleurs et les aéronefs de transport nécessitent un éclairage spécifique à chaque plateforme. Le budget de l'exercice 2026 de l'US Air Force couvre les programmes d'acquisition et de modernisation d'aéronefs qui nécessitent des systèmes spécialisés, notamment un éclairage compatible avec la vision nocturne.
Adoption des LED pour une consommation d'énergie et une maintenance réduites
L'adoption des LED continue de remodeler le marché de l'éclairage aéronautique, car les compagnies aériennes cherchent à réduire la charge électrique et le nombre de remplacements de composants. La norme SAE ARP6253A, révisée en 2025, établit les exigences pour les applications LED aéronautiques en matière d'interfaces électriques, de gestion thermique et de compatibilité électromagnétique. La FAA convertit également plus de 900 systèmes d'éclairage d'approche à intensité moyenne en technologie LED, avec des travaux débutant début 2024 et une transition prévue sur 6 à 8 ans.[2] Les lampes de lecture LED certifiées peuvent dépasser 100 000 heures de temps moyen entre pannes, consommer jusqu'à 50 % moins d'énergie et réduire le poids jusqu'à 36,50 kg sur les aéronefs gros-porteurs. Une durée de vie plus longue réduit les remplacements de routine, mais la technologie génère des travaux d'inspection et de conformité lorsque le câblage, les commandes ou les interfaces nécessitent une attention particulière. La directive 2026 de la FAA sur les faisceaux de câbles de paroi latérale LED du B777 illustre comment les besoins de maintenance peuvent suivre une mise à niveau de l'éclairage à l'échelle de la flotte.
Modernisation de la cabine des aéronefs et programmes de retrofit
La rénovation de cabine soutient le marché de l'éclairage aéronautique, car les modules d'éclairage sont souvent installés en même temps que de nouveaux sièges, écrans et finitions de cabine. Le programme de 5 milliards USD d'Emirates couvre 219 aéronefs, et 100 rénovations avaient été achevées à mi-2026. Air India a achevé la première phase du retrofit de cabine de ses anciens aéronefs sur 27 appareils A320neo d'ici octobre 2025, portant sa flotte d'A320 modernisés à 104 aéronefs. Les kits de cabine LED peuvent être fournis sous des certificats de type supplémentaires de la FAA et nécessitent généralement moins de travaux structurels que les modifications de cabine plus importantes. Cela permet aux opérateurs d'inclure des mises à niveau d'éclairage lors des visites de maintenance planifiées avec une immobilisation supplémentaire limitée. AAR a acquis Aircraft Reconfig Technologies en avril 2026, augmentant ainsi les capacités d'ingénierie et de certification pour la reconfiguration des aéronefs.
Différenciation de l'expérience passager grâce à l'éclairage dynamique
Les systèmes de cabine dynamiques ouvrent une voie supplémentaire pour le marché de l'éclairage aéronautique, car les transporteurs long-courriers cherchent des moyens de différencier l'expérience passager. Le système Hypergamut de Collins Aerospace utilise des commandes définies par logiciel pour gérer les cycles de sommeil et ajuster la température de couleur sans remplacer le matériel installé. Diehl Aviation a présenté son système Flex Light en 2026 pour des configurations d'éclairage de cabine pouvant s'adapter à la géométrie de la cabine et aux besoins des passagers. Des recherches scientifiques indiquent que la lumière spectrale proche de 480 nm peut affecter les voies circadiennes, ce qui soutient l'argument en faveur de programmes d'éclairage alignés sur les fuseaux horaires de destination. Les intérieurs connectés peuvent également identifier les problèmes de maintenance grâce à la surveillance en temps réel de la cabine, faisant des réseaux d'éclairage une partie d'une offre de services plus large. Ces capacités favorisent les fournisseurs capables de proposer du matériel qualifié, des commandes logicielles et un support d'intégration sur toute la durée de vie de la cabine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de certification et d'intégration | -1.20% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes de poids, d'alimentation et de gestion thermique des aéronefs | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Validation de la cybersécurité et de la compatibilité électromagnétique pour l'éclairage connecté | -0.60% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Réallocation des investissements vers les systèmes IFEC/connectivité au détriment de l'éclairage | -0.50% | Mondial, porté par les transporteurs long-courriers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de certification, d'intégration et contraintes liées aux aéronefs
Les coûts de certification peuvent limiter l'adoption sur le marché de l'éclairage aéronautique, en particulier pour les produits connectés et les programmes de retrofit spécifiques aux aéronefs. L'amendement EASA 25/29, entré en vigueur en août 2024, a étendu les exigences de sécurité en matière de navigabilité aux nouveaux grands aéronefs et aux modifications majeures. Les fournisseurs peuvent avoir besoin de procéder à des validations auprès de plusieurs autorités, ce qui peut allonger les travaux de documentation et d'approbation. Les essais au feu, l'intégration électrique, la gestion thermique, les limites de poids et la puissance disponible à bord ajoutent tous des contraintes de conception pour une nouvelle installation d'éclairage. Les spécialistes de plus petite taille ont souvent besoin d'installations d'essai tierces, ce qui augmente les coûts et les risques de planification. Les opérateurs peuvent faire face à des prix plus élevés pour les kits de retrofit certifiés, tandis que les priorités de dépenses peuvent favoriser les projets de divertissement en vol et de connectivité plutôt que les mises à niveau d'éclairage.
Validation de la cybersécurité et de la compatibilité électromagnétique pour l'éclairage connecté
L'éclairage connecté fait face à un frein distinct, car les équipements de cabine en réseau nécessitent une validation de la cybersécurité et de la compatibilité électromagnétique. La norme EASA CS 25.1319 exige des processus de sécurité en matière de navigabilité pour les systèmes d'aéronefs concernés, notamment des travaux d'analyse des menaces et d'évaluation des risques. Des recherches présentées lors de la Conférence sur les systèmes avioniques numériques de 2025 ont identifié des risques où des vulnérabilités dans les systèmes de cabine pourraient franchir les frontières du réseau. Les bus de commande numériques et les communications par courant porteur en ligne doivent également satisfaire aux exigences de compatibilité électromagnétique RTCA DO-160 lorsqu'ils sont installés à proximité d'avioniques sensibles. Ces obligations peuvent ajouter 12 à 18 mois aux calendriers de développement des produits d'éclairage connectés. La contrainte est la plus immédiate en Amérique du Nord et en Europe, où les cadres réglementaires mis à jour sont appliqués en premier, avant d'influencer les exigences en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'aéronef :
les mises à niveau des giravions s'accélèrent au sein d'un marché dominé par la voilure fixeLes aéronefs à voilure fixe détenaient 82,67 % des revenus en 2025, soutenus par la production commerciale de monocouloirs et les programmes militaires de transport à haute valeur ajoutée. Airbus a livré 793 aéronefs commerciaux en 2025 et a terminé l'année avec un carnet de commandes de 8 754 aéronefs. Les nouveaux aéronefs monocouloirs utilisent des systèmes LED multi-zones qui doivent satisfaire aux exigences de qualification environnementale de la norme SAE ARP5873B et de la norme RTCA DO-160. Les plateformes militaires à voilure fixe, notamment le F-35A, le F-15EX et le KC-46A, nécessitent des packages d'éclairage premium pour augmenter les revenus par aéronef. Ces programmes maintiennent les aéronefs à voilure fixe comme principale source de demande en équipement de ligne continue OEM sur le marché de l'éclairage aéronautique.
Les giravions devraient croître à un CAGR de 9,69 % de 2026 à 2031. La modernisation des voilures tournantes militaires, les opérations énergétiques offshore et les plateformes de mobilité aérienne avancée soutiennent cette croissance. Les États membres de l'OTAN adoptent un éclairage de cockpit compatible avec la vision nocturne et des mises à niveau de l'éclairage de formation sur les hélicoptères, ce qui peut avancer les travaux de retrofit par rapport aux cycles de remplacement normaux. Les opérateurs offshore de l'Airbus H175 et du Leonardo AW189 font face à des exigences de navigabilité concernant l'intensité de l'éclairage extérieur maritime et les performances en mode de défaillance. La condition spéciale de l'EASA pour les petits aéronefs VTOL a établi des critères de certification d'éclairage pour les aéronefs eVTOL, créant une catégorie d'approvisionnement supplémentaire pour les aéronefs à voilure tournante adjacents.

Par type d'éclairage :
l'éclairage intérieur en tête tandis que la demande en éclairage de cockpit s'accélèreL'éclairage intérieur représentait 45,27 % des revenus en 2025, car il couvre les cabines passagers, les offices, les toilettes, les lampes de lecture, les zones de service, l'éclairage de secours et les systèmes d'ambiance. L'éclairage de cabine passager est très apprécié des compagnies aériennes, qui installent des systèmes LED programmables permettant le réglage des couleurs et l'identité visuelle de la cabine. L'éclairage de secours et de sortie nécessite une qualification et une traçabilité rigoureuses, car il s'agit d'équipements critiques pour la sécurité. Les éclairages d'office et de toilettes peuvent nécessiter des remplacements plus fréquents en raison de l'exposition à la chaleur et à l'humidité. Ces conditions d'exploitation font de la fiabilité et du support de service des facteurs de sélection importants.
Les éclairages de cockpit devraient croître à un CAGR de 11,49 % jusqu'en 2031, soit le taux le plus rapide parmi les types d'éclairage sur le marché de l'éclairage aéronautique. Les mises à niveau avioniques et l'utilisation plus large de l'éclairage compatible avec la vision nocturne soutiennent cette demande dans les aéronefs militaires et para-publics. Les systèmes extérieurs doivent satisfaire aux exigences de couleur et d'intensité de la FAA et de l'EASA, maintenant la demande de remplacement à mesure que les opérateurs convertissent les anciens systèmes en technologie LED. L'éclairage d'ambiance est de plus en plus sélectionné selon des exigences mesurables de chromaticité et de performance thermique, un changement qui élargit la base technique d'évaluation des fournisseurs.
Par utilisateur final :
l'équipement de ligne continue OEM en tête tandis que les canaux de retrofit croissent plus rapidementL'équipement de ligne continue OEM représentait 65,84 % du marché de l'éclairage aéronautique en 2025, reflétant des accords de fourniture directe avec les fabricants de cellules. Des programmes tels que l'A320neo, l'A321XLR et le B737 MAX fournissent des volumes de production prévisibles pour les fournisseurs sélectionnés. Ces engagements soutiennent les investissements dans l'outillage, la qualification et la capacité de fabrication. Les fournisseurs disposant de positions à l'entrée en service bénéficient d'un avantage lorsque les compagnies aériennes ont ultérieurement besoin de pièces de rechange approuvées. Le lien entre l'équipement de ligne continue et les pièces approuvées contribue à préserver la continuité des fournisseurs tout au long du cycle de vie de la flotte.
La demande du marché secondaire/retrofit devrait croître à un CAGR de 10,29 % jusqu'en 2031, ce qui en fait le canal d'utilisateur final à la croissance la plus rapide sur le marché de l'éclairage aéronautique. Les compagnies aériennes mettent à jour les cabines plus anciennes et peuvent utiliser des kits LED pré-certifiés avec une immobilisation limitée des aéronefs. Astronics a acquis Envoy Aerospace en juillet 2025 pour 8 millions USD afin d'étendre ses capacités de certification FAA pour la modification des aéronefs et les produits de connectivité. Les 4 574 aéronefs immatriculés en Chine et la hausse de l'âge moyen de la flotte de 7 à 10 ans soutiennent la demande de remplacement en milieu de vie. La capacité de certification influe sur la rapidité avec laquelle les produits de retrofit peuvent entrer en service. Cela fait des approbations d'ingénierie un élément important de la concurrence sur le marché secondaire.
Par technologie :
la LED est établie tandis que les systèmes émergents gagnent du terrainLa technologie LED représentait 51,38 % du marché de l'éclairage aéronautique en 2025 et reste la technologie dominante en raison de sa consommation d'énergie réduite, de son poids allégé et de ses besoins de maintenance moindres. Les lampes de lecture LED certifiées peuvent offrir plus de 100 000 heures de temps moyen entre pannes et consommer jusqu'à 50 % moins d'énergie. Les recommandations SAE sur les lampes de lecture, les applications LED aéronautiques et les programmes de remplacement fournissent aux fournisseurs un parcours de qualification défini. Les produits conventionnels à incandescence, halogènes et fluorescents deviennent moins pertinents à mesure que les opérateurs procèdent à des conversions LED. Le programme LED de la FAA signale le mouvement plus large vers cette technologie. Le marché de l'éclairage aéronautique continue de s'éloigner des produits conventionnels à mesure que ces installations se généralisent.
Les autres technologies d'éclairage émergentes devraient croître à un CAGR de 12,95 % jusqu'en 2031, soit le taux le plus rapide sur le marché de l'éclairage aéronautique. Cette catégorie comprend les panneaux OLED, l'éclairage à fibre optique et les systèmes accordables à spectre complet. SCHOTT indique que sa plateforme à fibre optique HelioFlex est 30 % plus légère que les solutions LED équivalentes et peut alimenter jusqu'à 30 points lumineux à partir d'une seule source LED. SCHOTT et Jetlite ont formé un partenariat en avril 2026 pour développer une plateforme d'éclairage modulaire combinant des optiques qualifiées pour l'aviation et des commandes basées sur la chronobiologie. La technologie eDecor de Diehl Aviation montre comment les surfaces de cabine dynamiques peuvent étendre la portée pratique des systèmes d'éclairage. Ces produits pourraient lier plus étroitement les choix d'éclairage à la conception de la cabine et au confort des passagers.
Analyse géographique
L'Amérique du Nord représentait 40,89 % du marché de l'éclairage aéronautique en 2025, soutenue par la production de Boeing, une activité MRO dense et les achats militaires américains. Les États-Unis comptent plus de 200 000 aéronefs d'aviation générale immatriculés, ce qui soutient la demande de remplacement d'équipements LED de cockpit et extérieurs. Boeing a augmenté son taux de production autorisé du B737 MAX de 42 à 47 aéronefs par mois en 2026, ajoutant du volume en équipement de ligne continue pour les fournisseurs de monocouloirs. La FAA avait achevé plus de 28 conversions MALS d'ici mai 2025 et vise plus de 900 systèmes pour la transition LED.
L'Europe est le deuxième marché régional, soutenu par les sites de production d'Airbus à Toulouse et à Hambourg. Le marché de l'éclairage aéronautique bénéficie du réseau de fournisseurs qualifiés, d'intégrateurs et d'opérateurs MRO de la région. Les exigences de l'EASA en matière de performance photométrique et de sécurité de navigabilité augmentent les coûts d'approbation tout en protégeant les fournisseurs disposant de ressources d'essai établies. La France et l'Allemagne mènent l'activité régionale en raison de leurs liens avec la chaîne d'approvisionnement d'Airbus. Les compagnies aériennes à bas coûts européennes standardisent les configurations LED sur leurs flottes homogènes pour limiter la complexité des pièces de rechange et soutenir les travaux de remplacement répétés.
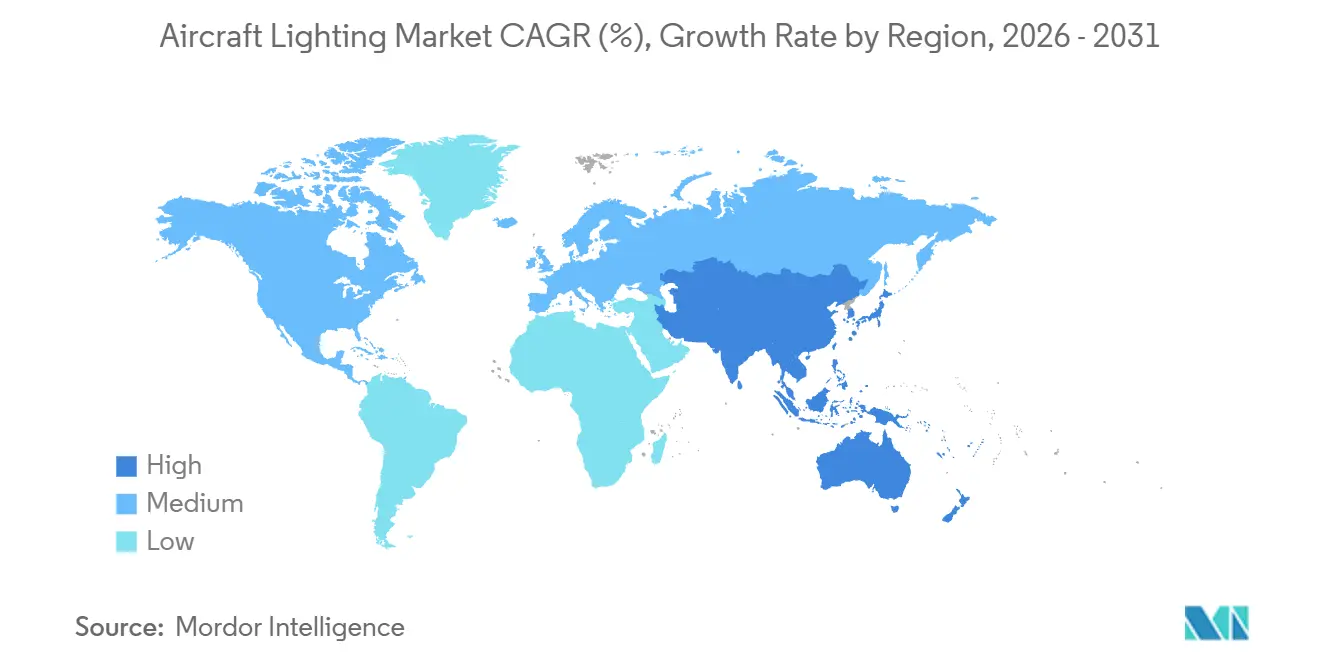
L'Asie-Pacifique devrait croître à un CAGR de 10,28 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide au sein du marché de l'éclairage aéronautique. Airbus prévoit que la région aura besoin de 19 120 nouveaux aéronefs de passagers d'ici 2045, portée par la croissance de sa population à revenus intermédiaires. China Eastern Airlines a commandé 101 aéronefs Airbus en mars 2026, tandis qu'AirAsia a commandé 150 aéronefs A220-300. Le vieillissement de la flotte chinoise crée une demande de retrofit parallèlement aux nouvelles livraisons.[3] Les programmes commerciaux d'Embraer au Brésil soutiennent l'Amérique du Sud, tandis que le Moyen-Orient est important car Emirates investit 5 milliards USD pour rénover 219 aéronefs.
Paysage concurrentiel
Principales entreprises du marché de l'éclairage de cabine d'aéronefs commerciaux
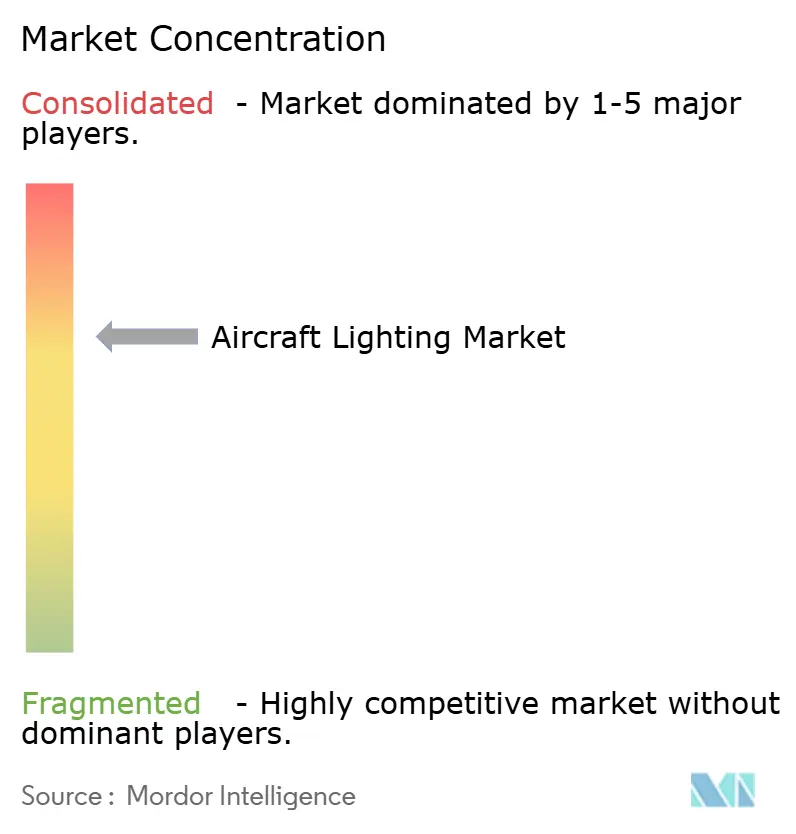
Le marché de l'éclairage aéronautique est modérément concentré parmi Collins Aerospace, Safran SA, Diehl Aviation, Honeywell Aerospace Inc. et Astronics Corporation. Ces entreprises détiennent des positions de longue date sur les principaux programmes d'aéronefs commerciaux et militaires. Elles fournissent des systèmes intérieurs, extérieurs, de cockpit, d'ambiance et compatibles avec la vision nocturne, et leur expérience de qualification FAA et EASA crée des barrières pour les fournisseurs cherchant à accéder aux équipements de ligne continue. Des spécialistes, notamment SCHOTT AG, Bruce Aerospace, Beadlight, Madelec Aero, Aveo Engineering, Prizm Aircraft Lighting, Heads Up Technologies et S.E.L.A. Lighting Systems, se concentrent sur des niches techniques et de service plus étroites.
Le secteur de l'éclairage aéronautique utilise la sélection précoce sur les programmes OEM comme stratégie concurrentielle centrale, car les positions en équipement de ligne continue peuvent mener à des opportunités d'approvisionnement sur le marché secondaire. Astronics a acquis Envoy Aerospace en juillet 2025 et Bühler Motor Aviation en octobre 2025, ajoutant des capacités de certification et des compétences adjacentes en systèmes de cabine. SCHOTT et Jetlite se sont associés en avril 2026 pour développer une plateforme de bandeaux LED modulaires certifiés pour les sièges, les suites et les offices. Le marché de l'éclairage aéronautique récompense donc les fournisseurs qui combinent des produits qualifiés, des capacités de certification et une expertise connexe en cabine.
Les fournisseurs de plus petite taille se démarquent par la rapidité de certification, la simplicité d'installation et les applications où les grands OEM peuvent être moins flexibles. Aveo Engineering et Heads Up Technologies répondent à la demande de retrofit avec des packages de mise à niveau LED extérieurs et de cockpit approuvés pour les aéronefs vieillissants. Diehl Aviation a présenté Flex Light et une solution de mise à niveau LED évolutive lors de MRO Americas 2026, tandis que Collins Aerospace a mis en service sa plateforme de cabine à spectre variable Hypergamut. Les produits connectés pourraient favoriser des partenariats, car l'ingénierie en cybersécurité s'ajoute aux compétences requises pour accéder au marché de l'éclairage aéronautique.
Leaders du secteur de l'éclairage aéronautique
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
Safran S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éclairage aéronautique Entreprises couvertes dans ce rapport
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Honeywell Aerospace Inc.
- Luminator Technology Group
- Bruce Aerospace Inc. (TransDigm Group)
- Cobalt Aerospace Group Limited
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Lighting
- Madelec Aero SAS
- Beadlight Limited
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.
Développements industriels récents dans Marché de l'éclairage aéronautique
- Mars 2026 : Diehl Aviation a annoncé sa participation à l'Aircraft Interiors Expo (AIX) 2026 à Hambourg, présentant des solutions de cabine intégrées couvrant les composants intérieurs, l'éclairage et les systèmes embarqués connectés. L'entreprise a mis en avant des solutions visant à améliorer la fiabilité opérationnelle tout en réduisant le poids des aéronefs et la complexité des systèmes, conformément aux exigences évolutives des compagnies aériennes et des OEM.
- Avril 2025 : Satair et Collins Aerospace ont prolongé de quatre ans leur accord de distribution de pièces d'intérieur de cabine, couvrant les systèmes à oxygène de Collins, les solutions d'éclairage Goodrich et les machines à boissons pour les plateformes Airbus, Boeing et autres aéronefs. L'accord renforce les capacités de distribution sur le marché secondaire pour les produits d'éclairage de cabine et extérieurs, notamment les éclairages d'atterrissage, de navigation, de secours, anticollision, de roulage, d'aile et de logo.
Périmètre du rapport sur le marché mondial de l'éclairage aéronautique
Le marché de l'éclairage aéronautique englobe la conception, le développement, la fabrication, l'intégration et l'approvisionnement en marché secondaire de systèmes et composants d'éclairage pour les aéronefs commerciaux, les jets d'affaires, les aéronefs d'aviation générale, les aéronefs militaires et les hélicoptères. Il évalue les technologies d'éclairage LED et conventionnelles, notamment leurs applications dans les nouveaux aéronefs et la modernisation des flottes existantes, en tenant compte de l'efficacité énergétique, du poids, de la fiabilité, de la maintenance, de l'intégration des systèmes et de l'expérience passager.
Le marché de l'éclairage aéronautique est segmenté par type d'aéronef, type d'éclairage, utilisateur final, technologie et géographie. Par type d'aéronef, le marché est segmenté en aéronefs à voilure fixe et giravions. Par type d'éclairage, le marché est segmenté en éclairages intérieurs, éclairages extérieurs et éclairages de cockpit. Par utilisateur final, le marché est segmenté en équipement de ligne continue OEM et marché secondaire/retrofit. Par technologie, le marché est segmenté en LED, éclairage conventionnel et autres éclairages émergents. Le rapport couvre également les tailles de marché et les prévisions pour le marché de l'éclairage aéronautique dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Fuselage étroit |
| Fuselage large |
| Asie-Pacifique | Par pays | Chine |
| Inde | ||
| Indonésie | ||
| Japon | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Par pays | France |
| Allemagne | ||
| Espagne | ||
| Turquie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient | Par pays | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Amérique du Nord | Par pays | Canada |
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Reste du monde |
| Type d'aéronef | Fuselage étroit | ||
| Fuselage large | |||
| Région | Asie-Pacifique | Par pays | Chine |
| Inde | |||
| Indonésie | |||
| Japon | |||
| Singapour | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Europe | Par pays | France | |
| Allemagne | |||
| Espagne | |||
| Turquie | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Moyen-Orient | Par pays | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Amérique du Nord | Par pays | Canada | |
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Reste du monde | |||
Définition du marché
- Type de produit - Les éclairages intérieurs des aéronefs qui fournissent un éclairage pour les instruments, les cabines et les autres sections occupées par les passagers sont inclus dans cette étude.
- Type d'aéronef - Tous les aéronefs de transport de passagers tels que les fuselages étroits et les fuselages larges, à couloir unique et à double couloir, sont inclus dans cette étude.
- Classe de cabine - Les classes affaires et première, économique et économique premium sont des classes de voyage aérien proposées par les compagnies aériennes qui offrent différents services aux passagers.
| Mot-clé | Définition |
|---|---|
| Produit intérieur brut (PIB) | Le produit intérieur brut (PIB) est une mesure monétaire de la valeur marchande de tous les biens et services finaux produits sur une période donnée par les pays. |
| Fabricant d'équipements d'origine (OEM) | Un fabricant d'équipements d'origine (OEM) est traditionnellement défini comme une entreprise dont les biens sont utilisés comme composants dans les produits d'une autre entreprise, qui revend ensuite l'article fini aux utilisateurs. |
| Plage dynamique élevée (HDR) | La plage dynamique décrit le rapport entre les parties les plus lumineuses et les plus sombres d'une image. La HDR est utilisée pour capturer une plage dynamique plus grande que la SDR. |
| Administration fédérale de l'aviation (FAA) | La division du Département des Transports est chargée de l'aviation. Elle gère le contrôle du trafic aérien et réglemente tout, de la fabrication des aéronefs à la formation des pilotes en passant par les opérations aéroportuaires aux États-Unis. |
| Agence européenne de la sécurité aérienne (EASA) | L'Agence européenne de la sécurité aérienne est une agence de l'Union européenne créée en 2002 avec pour mission de superviser la sécurité et la réglementation de l'aviation civile. |
| Affichage 4K | La résolution 4K désigne une résolution d'affichage horizontale d'environ 4 000 pixels. |
| Diode électroluminescente organique (OLED) | Il s'agit de la diode électroluminescente (LED) dans laquelle la couche électroluminescente émissive est un film de composé organique qui émet de la lumière en réponse à un courant électrique. |
| Temps moyen entre pannes (MTBF) | Le temps moyen entre pannes est le temps écoulé prévu entre les pannes inhérentes d'un système mécanique ou électronique, pendant le fonctionnement normal du système. |
| Compagnie aérienne à bas coûts (LCC) | Il s'agit d'une compagnie aérienne exploitée avec un accent particulier sur la minimisation des coûts d'exploitation et sans certains des services et commodités traditionnels fournis dans le tarif. |
| Fenêtres à gradation électronique (EDW) | Il s'agit d'un type de fenêtre qui bloque jusqu'à 99,96 % de toute la lumière visible et offre une opacité totale, intégrée dans la cassette de fenêtre du panneau de paroi latérale. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés lors de l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de chiffre d'affaires. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin d'obtenir une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




