
Taille et part du marché des sièges d'aéronefs en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 210.60 Millions de dollars américains |
| Taille du Marché (2026) | 222.21 Millions de dollars américains |
| Taille du Marché (2031) | 290.58 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sièges d'aéronefs en Afrique par Mordor Intelligence
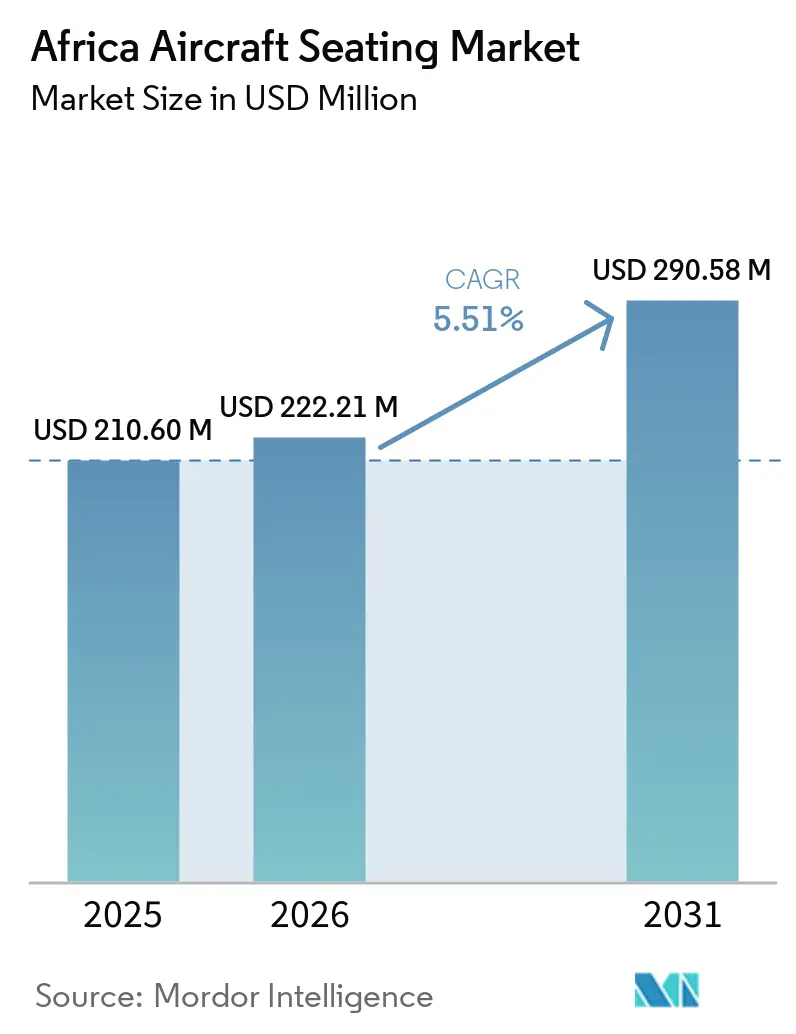
La taille du marché des sièges d'aéronefs en Afrique était évaluée à 210,60 millions USD en 2025 et devrait croître de 222,21 millions USD en 2026 pour atteindre 290,58 millions USD d'ici 2031, à un CAGR de 5,51 % durant la période de prévision (2026-2031). Les livraisons d'appareils à fuselage étroit pour les liaisons intra-africaines à haute fréquence, les rétrofits de cabines premium sur les flottes long-courriers et la hausse des achats de défense en Afrique du Nord et de l'Ouest constituent les principaux moteurs de croissance. Ethiopian Airlines, FlySafair, Royal Air Maroc et Kenya Airways remplacent leurs sièges hérités plus lourds par des modèles en matériaux composites afin de réduire la consommation de carburant et de se conformer aux réglementations émergentes en matière d'émissions. Les avions de transport militaire et les hélicoptères à missions spéciales commandés par le Nigeria, l'Égypte et l'Afrique du Sud sont équipés de sièges de troupe et de sièges éjectables à haute valeur ajoutée, ce qui augmente le chiffre d'affaires par unité par rapport aux lignes commerciales économiques. Par ailleurs, les pressions sur la chaîne d'approvisionnement persistent : les droits d'importation de 15 à 25 % et les délais de transport maritime de 45 à 60 jours font grimper les coûts de livraison de 20 à 30 % par rapport à l'Europe ou à l'Asie. Les opérateurs élargissent donc leur capacité de maintenance, réparation et révision (MRO) locale à Johannesburg et à Addis-Abeba afin de réduire les temps d'immobilisation, de diminuer les coûts logistiques et d'obtenir des fenêtres de certification plus rapides.
Principales conclusions du rapport
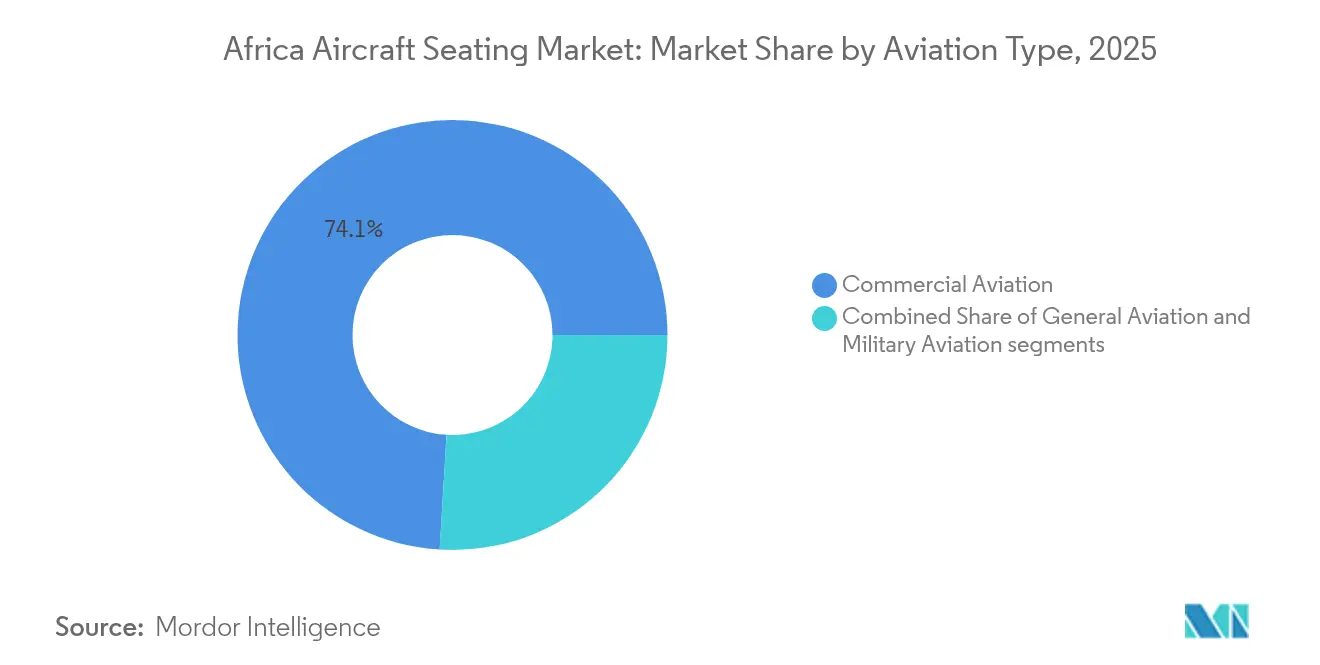
- Par type d'aviation, l'aviation commerciale a représenté 74,05 % de la part du marché des sièges d'aéronefs en Afrique en 2025, tandis que l'aviation militaire devrait progresser à un CAGR de 7,06 % jusqu'en 2031.
- Par classe de siège, la classe économique a représenté 67,88 % de la taille du marché des sièges d'aéronefs en Afrique en 2025, et la classe affaires devrait se développer à un CAGR de 7,36 % jusqu'en 2031.
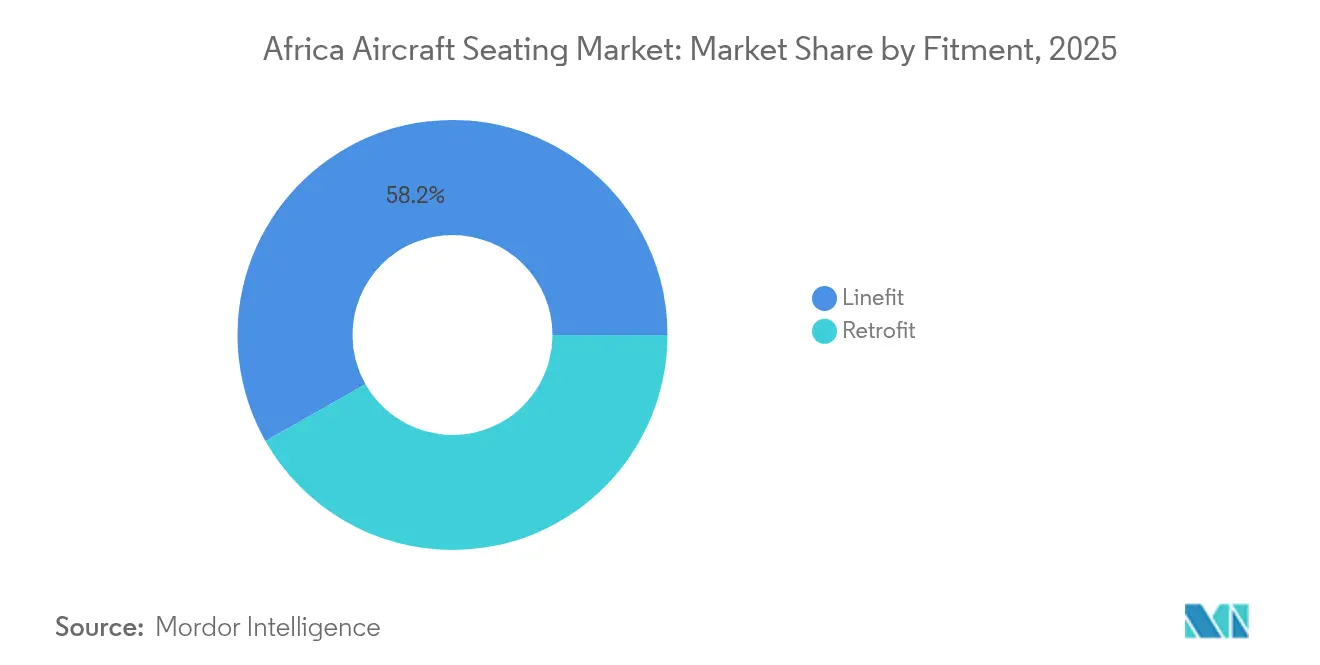
- Par type de montage, le montage en ligne a représenté 58,20 % du chiffre d'affaires en 2025, et les programmes de rétrofit devraient progresser à un CAGR de 6,12 % entre 2026 et 2031.
- Par matériau de siège, les revêtements et housses de siège ont représenté 52,02 % de la part en 2025, tandis que les matériaux structurels devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
- Par pays, l'Afrique du Sud a conservé une part de 46,10 % en 2025, et l'Éthiopie devrait afficher un CAGR de 6,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des sièges d'aéronefs en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion croissante des flottes d'appareils à fuselage étroit au sein des compagnies aériennes africaines | +1.2% | Éthiopie, Afrique du Sud, Maroc | Moyen terme (2 à 4 ans) |
| Développement des réseaux de compagnies aériennes à bas coûts (LCC) stimulant la demande de classe économique haute densité | +0.9% | Afrique du Sud, Kenya, Nigeria | Court terme (≤ 2 ans) |
| Modernisation des flottes favorisant des conceptions de sièges légères et économes en carburant | +1.1% | Panafricain | Moyen terme (2 à 4 ans) |
| Augmentation du trafic passagers et libéralisation des routes | +0.8% | 37 signataires du SAATM | Long terme (≥ 4 ans) |
| Demande de cabines premium intra-africaines peu desservie dans les nouveaux aéroports hubs | +0.7% | Éthiopie (Addis-Abeba), Afrique du Sud (Johannesburg), Égypte (Le Caire) | Moyen terme (2 à 4 ans) |
| Émergence de clusters de fabrication de composants de sièges et de maintenance, réparation et révision (MRO) en Afrique | +0.5% | Afrique du Sud, Éthiopie, Maroc | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante des flottes d'appareils à fuselage étroit au sein des compagnies aériennes africaines
Les jets à fuselage étroit constituent l'épine dorsale du marché des sièges d'aéronefs en Afrique, Ethiopian Airlines exploitant 140 aéronefs et détenant des commandes fermes pour 11 B777-9 ainsi que des options pour des appareils à fuselage étroit B737 MAX supplémentaires. Royal Air Maroc a équipé en rétrofit ses B737-800 de sièges Recaro SL3510, ajoutant deux rangées d'économie par aéronef sans allonger le fuselage.[1] Kenya Airways a loué cinq B737-800 pour remplacer des commandes de gros-porteurs différées, démontrant que la fréquence prime désormais sur la capacité sur les routes régionales. Les taux de remplissage ont atteint en moyenne 74 % au troisième trimestre 2024, de sorte que les compagnies adoptent des configurations au pas de 28 à 29 pouces qui exigent des sièges à la fois très durables et économiques, au prix d'environ 3 000 USD par unité. Les équipementiers de sièges capables de fournir des modèles minces dans des délais de 12 semaines bénéficient d'un avantage concurrentiel sur ces programmes.
Développement des réseaux de compagnies aériennes à bas coûts stimulant la demande de classe économique haute densité
FlySafair exploite 28 aéronefs B737 et a choisi les sièges Acro Série 9 en septembre 2025, réduisant le poids des sièges de 15 % et portant la capacité à 186 sièges par appareil. Les tarifs sur les routes Johannesburg-Le Cap concurrencent désormais les billets de bus intercités, de sorte que les cabines denses sont essentielles pour maintenir un coût par siège-kilomètre disponible inférieur à 0,50 ZAR (0,03 USD). Air Arabia Africa exploite des A320 de 174 sièges depuis Casablanca vers Agadir, proposant des tarifs inférieurs de 30 à 40 % à ceux de Royal Air Maroc, ce qui pousse les compagnies établies vers des configurations de sièges similaires. Les A319 de 156 sièges de Fastjet au Zimbabwe génèrent des revenus accessoires grâce à la sélection de sièges, aux bagages et à l'embarquement prioritaire, contribuant à compenser les faibles rendements. La pénétration des LCC représente encore moins de 10 % de la capacité aérienne africaine, laissant une marge de développement importante pour les cabines économiques haute densité à mesure que les règles du SAATM s'appliquent.
Modernisation des flottes favorisant des conceptions de sièges légères et économes en carburant
Le siège R1 de 8,5 kilogrammes de Recaro a permis de réduire la masse à vide en exploitation des A350 d'Ethiopian de 1 200 kilogrammes par cellule en 2024. South African Airways a spécifié des sièges composites similaires sur 12 commandes d'A350-900 afin d'économiser 2 000 kilogrammes et de réduire la consommation de carburant de 1,5 % sur les services Johannesburg-New York. Collins Aerospace a dévoilé le siège concept MAYA, composé d'aluminium recyclé et de mousses biosourcées, qui réduit les émissions du cycle de vie de 30 %. Le TiSeat de 4 kilogrammes d'Expliseat bénéficie de l'approbation EASA CS-25, mais son prix de 5 000 USD reste un obstacle pour les compagnies aériennes africaines axées sur la préservation de la trésorerie à court terme. Les économies de poids se traduisent directement par une capacité de fret ou de passagers supplémentaire sur les courtes pistes de décollage répandues sur le continent.
Augmentation du trafic passagers et libéralisation des routes
Le SAATM a supprimé les restrictions bilatérales pour 37 pays, réduisant les tarifs intra-africains moyens de 18 % entre 2019 et 2024, et portant le nombre de passagers au troisième trimestre 2024 à la hausse de 11,2 % en glissement annuel. Ethiopian Airlines a lancé 15 nouvelles routes intra-africaines en 2024, en utilisant des B737-800 de 154 sièges pour alimenter son hub d'Addis-Abeba. Kenya Airways a rouvert la route Nairobi-Mogadiscio avec des E190 de 96 sièges pour tester la demande avant d'éventuelles mises à niveau vers des B737. Les cieux libéralisés stimulent une demande supplémentaire d'environ 2 500 à 3 000 nouveaux sièges économiques par an, sur la base d'appareils de 150 sièges et de taux de remplissage soutenus de 75 %. Ce volume soutient un cycle de remplacement régulier, même sans hausse des commandes d'aéronefs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Droits d'importation élevés et coûts logistiques pour les systèmes de sièges | -0.8% | Nigeria, Kenya, Tanzanie | Court terme (≤ 2 ans) |
| Accès limité au financement aéronautique et volatilité des taux de change | -0.6% | Nigeria, Kenya, Éthiopie | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement dans la certification au sein d'autorités de l'aviation civile fragmentées | -0.5% | Kenya, Nigeria, Maroc, Tanzanie | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les programmes de rétrofit de cabines | -0.4% | Panafricain, à l'exclusion de l'Afrique du Sud et de l'Éthiopie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits d'importation élevés et coûts logistiques pour les systèmes de sièges
Le Nigeria prélève un droit d'importation de 20 % plus une TVA de 7,5 % sur les sièges, ce qui fait passer le coût d'un rétrofit de 150 sièges d'environ 450 000 USD à environ 574 000 USD, portant le seuil de rentabilité au-delà de cinq ans.[2] Le tarif de 25 % du Kenya sur les équipements de cabine, associé à des frais de manutention de 1 200 USD par tonne à Nairobi, double le tarif de fret aérien observé à Johannesburg. Le transit maritime de l'Europe vers Lagos ou Mombasa prend en moyenne 45 à 60 jours, et les temps d'attente des navires de 21 jours entraînent des frais de surestarie qui augmentent le coût total de livraison de 10 à 15 %. Ethiopian Airlines bénéficie d'une exonération douanière sur les importations aéronautiques, de sorte que ses coûts de sièges s'alignent sur les références européennes, donnant aux unités MRO basées à Addis un avantage tarifaire de 15 à 20 % sur leurs concurrents au Kenya et au Nigeria. Les goulets d'étranglement persistants poussent les compagnies à acheminer leurs aéronefs vers Johannesburg ou Addis pour des échanges de sièges, engendrant des temps d'immobilisation et des coûts de convoyage supplémentaires.
Accès limité au financement aéronautique et volatilité des taux de change
Kenya Airways a enregistré une perte nette de 23 milliards KES pour l'exercice 2024, consécutive à une dépréciation de 15 % du KES face au USD, qui a entraîné une hausse des coûts de location de ses flottes B737 et B787. South African Airways a suspendu les livraisons d'A350 en 2024 lorsque les agences de crédit à l'exportation ont refusé leurs garanties en raison de notes inférieures à la catégorie investissement. Air Peace a différé trois B777-300ER à mesure que le naira s'est déprécié de 460 NGN à 1 500 NGN par dollar entre 2020 et 2024, optant plutôt pour une capacité en wet-lease. La plupart des contrats de sièges sont libellés en EUR ou en USD, alors que les compagnies perçoivent leurs tarifs dans des monnaies locales qui se sont dépréciées de 12 à 18 % en 2024, aggravant le déséquilibre monétaire. La facilité de 44 millions USD d'Afreximbank accordée à CIAF Leasing couvre les cellules d'aéronefs mais exclut les rétrofits de cabines, laissant les fabricants de sièges sans options de crédit adossées à des créances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'aviation : les achats militaires dépassent la croissance commerciale
Les achats militaires devraient progresser à un CAGR de 7,06 %, dépassant le taux de croissance moyen du marché des sièges d'aéronefs en Afrique, alors que le Nigeria, l'Égypte et l'Afrique du Sud ajoutent des avions de transport et des hélicoptères à missions spéciales. La Force aérienne du Nigeria a reçu six AW109 et commandé 12 AW139 avec des cabines de 12 soldats, tandis que l'Égypte a intégré 24 Rafales équipés de sièges éjectables Martin-Baker. Les sièges éjectables peuvent coûter entre 150 000 et 250 000 USD pièce, de sorte que le marché africain des sièges d'aéronefs bénéficie de manière disproportionnée même de livraisons modestes d'avions de combat. L'aviation commerciale contrôle encore près des trois quarts du chiffre d'affaires grâce à la flotte de 140 appareils d'Ethiopian Airlines et aux acquisitions de B787-9 par Royal Air Maroc. Les jets régionaux, tels que les Embraer E190 et les CRJ900, maintiennent la viabilité des liaisons à faible trafic, mais la durée de vie médiane des sièges devrait atteindre 15 ans d'ici 2027, stimulant l'intérêt pour la rénovation dans les deux secteurs.
Un second levier de croissance est constitué par les sièges d'hélicoptères pour les missions pétrolières offshore et humanitaires en Angola, au Nigeria et au Mozambique. Les sièges d'aéronefs résistants aux crashs, notamment les banquettes pour troupes, les coussins à amortissement des vibrations et les rails de siège à dégagement rapide, affichent des primes de prix par rapport aux sièges économiques civils, augmentant la part de marché des sièges d'aéronefs en Afrique pour les fournisseurs de défense. La croissance du transport aérien militaire et civil génère donc des profils de demande parallèles : des sièges à volume élevé pour fuselage étroit destinés aux transporteurs de passagers, et des sièges spécialisés à haute marge pour les forces aériennes.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par classe de siège : les cabines premium captent le trafic de correspondance
La classe affaires mène la croissance avec un CAGR de 7,36 % alors qu'Addis-Abeba, Johannesburg et Le Caire se positionnent comme des hubs long-courriers. Ethiopian Airlines a sélectionné les suites Safran Z400 pour ses B777-9, avec un pas de 78 pouces et un accès direct à l'allée, s'alignant sur les standards de son concurrent du Golfe. South African Airways a sélectionné le Collins Super Diamond pour ses A350-900 afin de regagner sa part premium sur les routes transatlantiques. Les cabines premium génèrent jusqu'à cinq fois le chiffre d'affaires des cabines économiques par mètre carré, justifiant des cycles de rétrofit tous les 8 à 10 ans malgré les contraintes en capital. À l'autre extrémité, la classe économique occupe encore 67,88 % des sièges installés en 2025, et des compagnies comme FlySafair privilégient des configurations à pas de 28 pouces pour maintenir les taux de remplissage au-dessus de 80 %.
La taille du marché des sièges d'aéronefs en Afrique bénéficie d'une dynamique supplémentaire grâce aux sections de classe économique premium émergentes. Les B787-9 d'Ethiopian disposent de 21 sièges en classe économique premium, tarifés 40 % au-dessus de l'économique standard, ciblant les voyageurs d'affaires sensibles aux prix qui évitent la pleine classe affaires. La première classe reste une niche représentant moins de 2 %, limitée à quelques flottes de B777, indiquant que la future composition tendra vers des configurations trois classes dominées par des sièges affaires à plat et des cabines économiques denses.
Par type de montage : les programmes de rétrofit gagnent du terrain
Le montage en ligne représentait encore 58,20 % du chiffre d'affaires de 2025, Boeing et Airbus ayant livré des sièges montés en usine pour Ethiopian Airlines et Royal Air Maroc. Pourtant, la demande de rétrofit devrait augmenter à un CAGR de 6,12 %, car les compagnies préfèrent prolonger la vie des cellules plutôt que de s'engager dans de nouvelles commandes dans un contexte de volatilité monétaire. Ethiopian a dépensé 180 millions USD pour le rétrofit de 10 B777-300ER avec des suites Safran en 2024, achevant les travaux dans une fenêtre d'immobilisation de quatre semaines dans ses installations d'Addis-Abeba. Kenya Airways prévoit un rétrofit en 2026 de huit 787-8, visant une réduction de poids de 15 % sur les sièges économiques. La certification reste un obstacle : l'autorité de l'aviation civile du Kenya exige 12 à 18 mois pour valider les modifications, contre 6 à 9 mois en Europe, ce qui prolonge les délais de rentabilisation.
Les programmes de montage en ligne persisteront pour le renouvellement des flottes long-courriers, mais la part du rétrofit augmente à mesure que les importations d'aéronefs d'occasion s'accélèrent. Les aéronefs mis hors service par des flottes américaines et européennes arrivent en Afrique avec des sièges proches de leur fin de vie, déclenchant des projets de remplacement immédiats. Cette dynamique soutient le marché des sièges d'aéronefs en Afrique alors que les compagnies jonglent entre contraintes de liquidité et améliorations de l'expérience passager.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par matériau de siège : les composites favorisent la réduction du poids
Les matériaux structurels devraient croître à un CAGR de 6,78 % alors que les compagnies cherchent à réduire le poids des sièges économiques à moins de 9 kilogrammes, dans le but de réduire les coûts de carburant qui représentent 35 à 40 % des charges d'exploitation. Les dossiers en fibre de carbone de Recaro ont permis à Ethiopian d'économiser 1 200 kilogrammes par A350 en 2024, améliorant les marges de rayon d'action et de charge utile. Le concept MAYA de Collins, qui mêle aluminium recyclé et mousse biosourcée, est à l'étude par South African Airways pour ses futures livraisons d'A350. Le TiSeat titane-carbone d'Expliseat promet un poids de 4 kilogrammes, mais sa prime de prix n'a pas encore été acceptée par les LCC. Les fournisseurs capables de livrer des sièges légers aux prix traditionnels domineront probablement les prochains appels d'offres, notamment à mesure que les prix du carburant augmentent.
Les revêtements et housses de siège, qui représentent encore 52,02 % des dépenses en 2025, évoluent vers des textiles antimicrobiens et biosourcés. Le SkyLeather d'Ultrafabrics pèse 25 % de moins que les peaux bovines et est assorti d'une garantie antimicrobienne de cinq ans, ayant déjà été sélectionné par Ethiopian pour les rétrofits des B777. Le cuir traité aux ions d'argent de Muirhead a fait ses débuts sur les B787 de Royal Air Maroc en 2024. Le tissu Volar Bio, dérivé de polymères de canne à sucre, attend son premier client africain pour son lancement, marquant un tournant significatif dans l'orientation du secteur vers la durabilité.
Analyse géographique
L'Afrique du Sud a conservé 46,10 % du marché des sièges d'aéronefs en Afrique en 2025, grâce au réseau domestique de FlySafair et à la flotte d'A350 en attente de South African Airways. Johannesburg accueille des ateliers MRO de Lufthansa Technik et Safran capables d'installer jusqu'à 200 sièges par mois, attirant des travaux de rétrofit en provenance du Botswana, de la Namibie et du Mozambique. La certification prend 9 à 12 mois sous l'autorité de l'aviation civile sud-africaine, ce qui est plus rapide que la plupart de ses homologues régionaux, minimisant ainsi les temps d'immobilisation des opérateurs.
L'Éthiopie est le marché à la croissance la plus rapide, avec un CAGR de 6,98 % jusqu'en 2031, alors qu'Ethiopian Airlines étend sa flotte à 11 B777-9 équipés de suites Safran Z400 et tire parti de son exonération d'importation en franchise de droits. Le complexe MRO d'Addis a desservi 25 compagnies tierces en 2024, générant 180 millions USD de chiffre d'affaires et capturant des travaux de rétrofit que le Nigeria et le Kenya ont perdus en raison de cycles douaniers plus longs.
L'Égypte, le Nigeria, le Kenya et le Maroc représentent collectivement environ 37,65 % de la taille du marché des sièges d'aéronefs en Afrique. Le plan de rétrofit des B777-300ER d'EgyptAir est en attente d'une approbation de change, soulignant le risque monétaire même dans les grands marchés. Air Peace cherche des B777 supplémentaires mais s'appuie sur des wet-leases jusqu'à la stabilisation de la volatilité du naira. Kenya Airways privilégie les locations de B737 plutôt que les sièges de gros-porteurs à forte intensité en capital, tandis que Royal Air Maroc utilise des rétrofits de sièges minces pour augmenter la capacité B737 de 7 %. Le reste de l'Afrique, mené par l'Angola et la Tanzanie, représente environ 9,25 % de la demande, l'accès au financement étant la principale contrainte plutôt que la disponibilité des sièges.
Paysage réglementaire
Les sièges d'avion fournis en Afrique sont régis par les autorités nationales de l'aviation civile (CAA) qui acceptent généralement ou font référence aux référentiels de certification FAA et EASA pour les sièges et les matériaux de cabine associés. Les conceptions et modifications de sièges sont généralement étayées par des approbations alignées sur la série EASA CS-ETSO/ETSO C127 et les méthodologies de la FAA pour les essais dynamiques (y compris les approches d'essai à 16g décrites dans la FAA AC 20-146A), ainsi que les exigences de navigabilité de catégorie transport (par exemple, les exigences CS-25 relatives au coupe-feu et à l'inflammabilité) utilisées comme références de conformité pour les travaux d'installation et de rétrofit.
En Afrique, les voies de contrôle et d'acceptation diffèrent selon les pays, ce qui ajoute des étapes de validation pour un même jeu de sièges ou une même STC auprès de plusieurs CAA (par exemple, la SACAA en Afrique du Sud, la KCAA au Kenya et la TCAA en Tanzanie). L'Afrique du Sud ancre également la fabrication de pièces et les contrôles de maintenance via des exigences de la SACAA telles que l'agrément de fabrication de pièces (ZA-PMA) et les dispositions de la Part 145, qui exigent une documentation de libération traçable (par exemple, FAA 8130 ou EASA Form 1) pour les composants de Classe II, renforçant ainsi les contrôles sur les composants de cabine non traçables utilisés dans la maintenance en ligne et les programmes de rétrofit.
Analyse de la chaîne de valeur
La chaîne de valeur des sièges d'avion en Afrique commence par les équipementiers mondiaux de sièges et les fournisseurs de rang 2 qui fournissent les structures de sièges (aluminium, composites, titane), les coussins et mousses, les textiles et revêtements en cuir, les mécanismes d'actionnement et les accessoires de sièges, ainsi que la documentation de certification (TSO/ETSO, justification de l'inflammabilité et des essais dynamiques). Les sièges parviennent aux compagnies aériennes africaines via les canaux de montage à la ligne (chaînes d'approvisionnement des avionneurs) et via les canaux de rechange qui regroupent les jeux de sièges, le kitting, l'ingénierie d'installation et le soutien à la certification pour les rétrofits. La captation de valeur locale se concentre dans les activités de MRO et de rénovation de cabine, des pôles tels que Johannesburg et Addis-Abeba prenant en charge l'installation, le recouvrement, les réparations et les échanges de sièges, ce qui réduit le temps d'immobilisation et contribue à atténuer les longs cycles de fret maritime pour les composants entrants.
Les contraintes d'approvisionnement et les coûts logistiques maintiennent des délais et des coûts d'atterrissage élevés, si bien que les compagnies aériennes et les fournisseurs recourent de plus en plus à des stratégies d'assemblage, de réparation et de stockage régionales. Un changement notable en amont est le protocole d'accord entre Emirates et Safran Seats (18 novembre 2025) pour construire une installation de fabrication et d'assemblage de sièges de 20 000 à 25 000 mètres carrés à Dubaï (achèvement visé au T4 2027). L'effort vise initialement la production de sièges de rétrofit, avec une expansion ultérieure vers le montage à la ligne, ce qui soutient une production plus proche du marché et des cycles de réapprovisionnement plus courts pour les opérateurs desservant l'Afrique depuis les pôles du Moyen-Orient.
Paysage concurrentiel
Les équipementiers mondiaux, tels que Safran SA, Collins Aerospace (RTX Corporation), Recaro Holding GmbH, Thompson Aero Seating Ltd et Geven SpA, détiennent une part importante des contrats de montage en ligne, donnant au marché des sièges d'aéronefs en Afrique un profil de concentration modéré. Safran a remporté la première commande africaine de sièges de classe affaires pour le B777X lorsqu'Ethiopian a sélectionné les suites Z400 en 2025. Recaro a livré quatre ensembles de sièges pour B787-9 à Royal Air Maroc en 2024 et a déposé 14 brevets de sièges composites la même année, dans le but de réduire les délais de livraison à 10 semaines. Collins Aerospace mise sur la durabilité avec son siège MAYA, pariant sur de futurs régimes de tarification du carbone pour justifier des coûts initiaux plus élevés.
Les spécialistes régionaux occupent des créneaux de niche. Acro a sécurisé le programme de 28 aéronefs de FlySafair en garantissant une livraison dans les 12 mois et une réduction de poids de 15 % par rapport aux anciens châssis en aluminium. Expliseat cible les compagnies aériennes ultra-low-cost avec le TiSeat de 4 kilogrammes, mais n'a pas encore décroché de commande en Afrique en raison de son prix de 5 000 USD. La certification reste un obstacle : le Kenya, le Nigeria et le Maroc exigent chacun des validations séparées qui ajoutent 6 à 12 mois et augmentent les coûts pour les nouveaux entrants, favorisant les acteurs établis disposant de centres d'ingénierie locaux bien implantés.
Les opportunités incluent les rétrofits de classe économique premium pour les liaisons long-courriers intra-africaines de correspondance et les sièges légers pour les jets régionaux, où des composites de 8 kilogrammes pourraient augmenter l'autonomie jusqu'à 80 milles nautiques. Les équipementiers qui associent les sièges à des solutions de financement ou compensent les droits d'importation par un assemblage local sont en mesure d'accroître leur part de marché.
Leaders du secteur des sièges d'aéronefs en Afrique
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Recaro Holding GmbH
-
Thompson Aero Seating Ltd. (Aviation Industry Corporation of China)
-
Geven SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les programmes de rétrofit et de prolongation de la durée de vie des cabines représentent un espace blanc concret où les compagnies aériennes poursuivent des avantages en carburant et en poids tout en gérant les contraintes de financement et de change. Dans le périmètre du rapport, des transporteurs mettent en œuvre ou planifient des programmes en premium et en monocouloir (par exemple, les dépenses de rétrofit de sièges d'Ethiopian Airlines et le rétrofit prévu de Kenya Airways sur ses 787-8 en 2026). Les frictions liées aux droits d'importation dans des marchés tels que le Nigéria et le Kenya renforcent également l'argument en faveur d'un acheminement accru des travaux via des pôles établis (Johannesburg et Addis-Abeba), ainsi que vers des fournisseurs capables de proposer des réparations certifiées, du recouvrement et des pools d'échange pour réduire l'exposition aux immobilisations AOG.
Un deuxième domaine d'opportunité consiste à développer une capacité régionale d'approvisionnement et de MRO plus étroite pour les intérieurs de cabine, capable de desservir les flottes à destination de l'Afrique via les corridors du Moyen-Orient et de l'Afrique du Nord. Les initiatives qui renforcent cette orientation incluent le projet d'Emirates et Safran Seats de localiser la fabrication et l'assemblage de sièges à Dubaï (protocole d'accord signé en novembre 2025) et la création d'une nouvelle capacité de MRO des intérieurs de cabine dans la région élargie, comme le partenariat de Regent Aerospace avec Kuwait Airways en février 2026 pour créer un pôle de MRO d'intérieurs de cabine axé sur la rénovation et la prolongation de la durée de vie des sièges. Ces initiatives s'alignent sur la nécessité de raccourcir les cycles de fret maritime de 45 à 60 jours et de réduire l'économie globale des temps d'immobilisation liés aux rétrofits de sièges pour les opérateurs africains.
Développements récents du secteur
- Avril 2026 : flyadeal a finalisé le choix de ses fournisseurs de sièges pour les cabines de ses Airbus A330-900neo, retenant Geven pour la classe économique premium et Jiatai pour la classe économique. Cette décision ajoute une demande incrémentale de jeux de sièges pour gros-porteurs et renforce la présence de Geven dans la région, soutenant des achats fondés sur la communalité à travers les réseaux du Moyen-Orient et de l'Afrique.
- Novembre 2025 : Emirates et Safran Seats ont signé un protocole d'accord pour établir une installation de fabrication et d'assemblage de sièges d'avion de 20 000 à 25 000 mètres carrés à Dubaï, avec une mise en service visée pour le T4 2027. Le projet rapproche une partie de la chaîne d'approvisionnement de sièges de la demande de rétrofit régionale, aidant les compagnies aériennes à gérer les goulots d'étranglement de livraison et à réduire la dépendance à de longues voies logistiques entrantes pour les jeux de sièges d'intérieur de cabine.
- Février 2024 : Saudia a confié à Collins Aerospace de nouvelles installations de sièges sur sa future flotte de Boeing 787 (livraisons débutant début 2026) ainsi qu'un programme de rétrofit couvrant ses flottes existantes d'Airbus A330 et de Boeing 777 jusqu'à fin 2027. Cette portée multi-flotte élargit la base installée de Collins Aerospace pour les sièges premium dans la région et signale une demande continue de capacité de sièges tant en montage à la ligne qu'en rétrofit à travers les opérations gros-porteurs qui desservent les routes africaines.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des sièges passagers d'aéronefs fournis pour les appareils exploités en Afrique, y compris la fourniture en ligne de production pour les livraisons et la demande de rénovation ou de remplacement liée aux mises à niveau de cabine.
Exclusions du périmètre : nous excluons les éléments d'aménagement intérieur de cabine autres que les sièges, tels que les offices, les toilettes et les systèmes de divertissement à bord, ainsi que les sièges passagers non aéronautiques.
Aperçu de la segmentation
- Par type d'aviation
- Aviation commerciale
- Gros-porteurs
- Appareils à fuselage étroit
- Jets régionaux
- Aviation générale
- Jets d'affaires
- Hélicoptères commerciaux
- Aviation militaire
- Combat
- Transport
- Mission spéciale
- Hélicoptères
- Aviation commerciale
- Par classe de siège
- Première classe
- Classe affaires
- Classe économique premium
- Classe économique
- Par type de montage
- Montage en ligne
- Rétrofit
- Par matériau de siège
- Matériaux de rembourrage
- Matériaux structurels
- Revêtements et housses de siège
- Par pays
- Afrique du Sud
- Égypte
- Éthiopie
- Nigeria
- Kenya
- Maroc
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et pour définir des garde-fous pratiques autour du modèle avant de finaliser les chiffres. Nous avons consulté des indicateurs d'aviation publics et des séries de trafic provenant de sources telles que les publications de l'OACI, les communiqués de l'IATA, les statistiques de transport aérien de la Banque mondiale, ainsi que les mises à jour des autorités aéroportuaires ou de l'aviation civile des principaux marchés africains.
Pour relier l'activité de vol à la demande en sièges, nous avons également examiné les signaux de livraison d'aéronefs et de flotte en service, ainsi que le contexte de sécurité et de certification provenant de sources telles que les publications de la FAA et de l'EASA. Les statistiques commerciales et les déclarations douanières ont été utilisées lorsque les catégories de sièges et de pièces de sièges pouvaient être observées à un niveau agrégé. Nous avons utilisé les rapports d'entreprises, les présentations aux investisseurs et la presse aéronautique réputée pour comprendre le calendrier de rénovation des cabines et l'intensité des retrofits. Des abonnements payants couvrant les données financières des entreprises et la veille en matière de brevets n'ont été utilisés que lorsqu'ils contribuaient à valider des hypothèses directionnellement importantes. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour confirmer des hypothèses qui ne sont pas disponibles de manière cohérente dans les bases de données publiques, notamment le rythme de rénovation, les modifications de la configuration de cabine et l'évolution des prix par classe de siège. Nous avons échangé avec un panel d'exploitants d'aéronefs, de participants aux activités de MRO et de rénovation de cabines, ainsi que d'experts côté composants à travers l'Afrique, afin que les valeurs aberrantes d'un seul pays ou type de compagnie aérienne ne faussent pas les totaux finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 16 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante du bassin de demande, dans laquelle la flotte basée en Afrique en service et les livraisons planifiées sont traduites en besoins en ensembles de sièges par catégorie d'aéronef, puis ajustées pour tenir compte de la demande de rénovation et de remplacement. Nous corroborons les totaux par des approximations ascendantes sélectives, telles que des sièges échantillonnés par aéronef combinés à des fourchettes de prix indicatives par classe de cabine, ce qui nous aide à détecter les surestimations lorsque les hypothèses de mix dérivent.
Quelques données d'entrée déterminent la majeure partie des résultats du modèle, c'est pourquoi nous les avons maintenues simples et traçables. Celles-ci comprennent les livraisons et les retraits de service, le nombre moyen de sièges par type de cellule, les évolutions du mix de classes de cabine (configurations économiques par rapport aux configurations premium), le calendrier de rénovation qui s'aligne souvent sur les visites de maintenance lourde, et l'évolution des prix liée aux matériaux et aux mises à jour de conception imposées par la certification. Lorsque les indicateurs au niveau des pays étaient insuffisants, nous avons comblé les lacunes en utilisant l'utilisation de la flotte sous-régionale et la croissance du trafic comme variables de substitution, puis nous avons rééquilibré les résultats à l'aide des retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin que les perspectives puissent refléter un renouvellement de flotte plus rapide ou plus lent, une reprise inégale des routes et des contraintes de capacité MRO. La trajectoire de croissance finale a été alignée sur le consensus des experts concernant les plans d'expansion des compagnies aériennes et le calendrier de mise à niveau des cabines, puis vérifiée pour son réalisme d'une année sur l'autre plutôt que de simplement correspondre à la valeur de fin de période.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux aéronautiques indépendants, notamment les effectifs de flotte, les calendriers de livraison, l'évolution du trafic passagers et les cycles typiques de mise à niveau des cabines. Si une hypothèse créait un changement brusque inexplicable par les livraisons, la cadence de maintenance ou l'évolution des prix, nous la retravaillions et la retestions. Nous avons également effectué une seconde revue analytique avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des commandes importantes d'aéronefs, des modifications du statut d'immobilisation de la flotte ou des évolutions manifestes de l'activité de rénovation. Avant la livraison, un analyste effectue une nouvelle vérification afin que les chiffres partagés reflètent les données les plus récentes disponibles et les appels de validation les plus récents.
Comparaison du dimensionnement du marché des sièges d'aéronefs en Afrique par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les sièges d'aéronefs peuvent différer même lorsque le sujet semble identique, car la géographie sous-jacente et ce qui est comptabilisé comme demande en sièges ne sont pas toujours cohérents. Des différences apparaissent également lorsqu'une estimation suppose une reprise agressive de la flotte, ou lorsque les prix sont appliqués en utilisant une moyenne unique qui ignore le mix de cabine et la part des rénovations.
L'écart principal provient du regroupement régional, où Mordor Intelligence maintient la valeur uniquement pour l'Afrique et lie la demande à l'activité locale de la flotte ainsi qu'au calendrier des rénovations, au lieu de réduire proportionnellement un chiffre Moyen-Orient et Afrique influencé par les dépenses en cabines grand format des compagnies du Golfe.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 210,60 millions USD (2025) | |
| Cabinet de conseil mondial A | 450,00 millions USD (2024) | Utilise un total Moyen-Orient et Afrique plutôt qu'un total Afrique uniquement, et l'année de référence diffère, ce qui décale le calendrier de change ainsi que les hypothèses de départ relatives à la flotte et aux rénovations. |
| Revue spécialisée B | 710,00 millions USD (2025) | Rapporte une valeur régionale Moyen-Orient et Afrique dans un agrégat mondial, de sorte que l'Afrique peut être surestimée si le mix de classes de cabine et la demande de rénovation sont appliqués en utilisant de larges moyennes régionales. |
Parmi les chiffres, le principal facteur déterminant est de savoir si l'Afrique est dimensionnée directement à partir de sa flotte et des signaux de rénovation pilotés par la maintenance, ou si elle est inférée à partir d'une région plus large puis ajustée. Une fois que le périmètre et la construction de la demande sont maintenus cohérents, les différences résiduelles proviennent généralement des hypothèses de mix de cabine et de la manière dont l'évolution des prix est intégrée dans l'année de référence.
Questions clés abordées dans le rapport
Quelle est la valeur projetée du marché des sièges d'aéronefs en Afrique d'ici 2031 ?
Le marché des sièges d'aéronefs en Afrique devrait atteindre 290,58 millions USD d'ici 2031, reflétant un CAGR de 5,51 % à partir de 2026.
Quelle classe de siège devrait connaître la croissance la plus rapide dans les flottes africaines ?
La classe affaires devrait se développer à un CAGR de 7,36 % alors que les compagnies équipent en rétrofit leurs gros-porteurs de suites à plat.
Pourquoi les programmes de rétrofit gagnent-ils du terrain parmi les compagnies aériennes africaines ?
Les rétrofits permettent aux compagnies de prolonger la durée de vie des aéronefs et de réduire la consommation de carburant sans mobiliser d'importants capitaux, entraînant un CAGR de 6,12 % pour les rétrofits jusqu'en 2031.
Comment les droits d'importation affectent-ils les coûts des sièges au Nigeria ?
Un droit combiné de 27,5 % et une TVA augmentent le prix de livraison d'un rétrofit d'appareil à fuselage étroit de 150 sièges d'environ 124 000 USD, allongeant les délais de rentabilisation.
Quel pays devrait être le marché de sièges à la croissance la plus rapide ?
L'Éthiopie est en tête avec un CAGR de 6,98 % grâce à l'expansion de la flotte et aux politiques d'importation en franchise de droits.
Quels matériaux les compagnies aériennes adoptent-elles pour réduire le poids des sièges ?
Les compagnies privilégient les dossiers en fibre de carbone et les châssis en titane qui réduisent le poids à moins de 9 kilogrammes par siège économique, économisant jusqu'à 1,5 % de carburant.