
Taille et part du marché africain des oranges
Analyse du marché africain des oranges par Mordor Intelligence
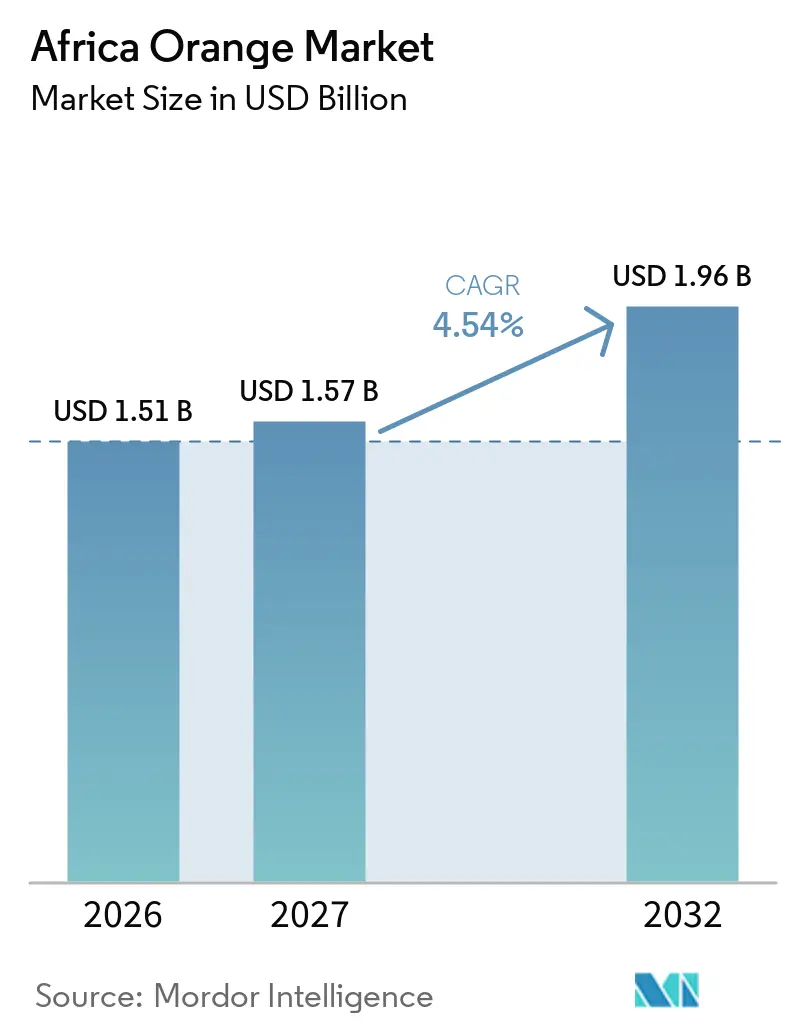
La taille du marché des oranges en Afrique a été évaluée à 1,51 milliard USD en 2026 et devrait progresser de 1,57 milliard USD en 2027 pour atteindre 1,96 milliard USD d'ici 2032, à un TCAC de 4,54 % sur la période 2027-2032. La hausse des prix mondiaux du jus d'orange, la modernisation des systèmes d'irrigation en Égypte et au Maroc, ainsi que l'expansion de la pénétration des supermarchés dans les grands centres urbains soutiennent la progression régulière du marché des oranges en Afrique. Les cultivars Valencia dominent à la fois les filières de transformation du jus et les circuits d'exportation de fruits frais, tandis que les oranges sanguines conquièrent des espaces en rayon à forte valeur ajoutée, les distributeurs cherchant à différencier leurs assortiments. Les incitations gouvernementales en faveur de l'irrigation climato-intelligente et des investissements dans la transformation améliorent la stabilité des rendements et la création de valeur, tandis que les barrières phytosanitaires et les délestages électriques demeurent des défis opérationnels majeurs.
Principaux enseignements du rapport
- Par zone géographique, l'Égypte est en tête avec 43,5 % de la part du marché des oranges en Afrique en 2026, et le Maroc est le pays à la croissance la plus rapide avec un TCAC de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement à Grande Échelle de l'Irrigation Climato-Intelligente | +0.8% | Égypte et Maroc | Moyen terme (2 à 4 ans) |
| Des Prix Mondiaux du Jus d'Orange à des Niveaux Records Améliorant les Marges à la Production | +1.2% | Afrique du Sud, Égypte et Maroc | Court terme (≤ 2 ans) |
| Nouveau Protocole Chine-Afrique de Traitement par le Froid | +0.5% | Maroc et Afrique du Sud | Moyen terme (2 à 4 ans) |
| Émergence des Bourses de Matières Premières Panafricaines | +0.3% | Kenya, Éthiopie et Nigéria | Long terme (≥ 4 ans) |
| Adoption des Cultivars Valencia Late à Haut Rendement | +0.6% | Afrique du Sud et Maroc | Moyen terme (2 à 4 ans) |
| Micro-Réseaux Solaires à la Ferme Réduisant les Pertes Post-Récolte | +0.4% | Éthiopie, Kenya, zones rurales d'Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement à grande échelle de l'irrigation adaptée au climat
L'Égypte et le Maroc équipent des milliers d'hectares de systèmes de goutte-à-goutte subventionnés qui augmentent les rendements par hectare jusqu'à 20 %, réduisent le stress hydrique et favorisent un calibrage aux normes d'exportation. La récolte d'oranges marocaine 2024/25 a progressé de 17 % en glissement annuel pour atteindre 960 000 tonnes métriques grâce à l'élargissement de l'adoption du goutte-à-goutte[1]. Dans la zone de mise en valeur de Noubaria en Égypte, Magrabi Agriculture gère 3 360 hectares de fermes agrumicoles intégrées, utilisant des systèmes d'irrigation goutte-à-goutte centralisés et la propagation par culture tissulaire pour garantir une qualité aux normes d'exportation. Au Maroc, le gouvernement accorde des incitations à l'agrégation par hectare, allant de 75 USD pour les grands producteurs conventionnels à 300 USD pour les petites exploitations biologiques, favorisant l'adoption des technologies parmi les petits exploitants.
Prix mondiaux record du jus d'orange améliorant les marges au niveau de la ferme
Les contrats à terme sur le jus d'orange ont dépassé 4 200 USD par tonne en 2024, maintenant les prix de février 2026 nettement au-dessus de la moyenne quinquennale et augmentant les retours au niveau de la ferme en Afrique de (15 à 20 %). Les déficits de production au Brésil et en Floride, causés par le verdissement des agrumes et les dommages liés aux ouragans, ont resserré l'offre mondiale de concentré et ont directement influencé les signaux de prix pour les producteurs africains. Les exportateurs égyptiens, dont Wadi El Nour, ont noté que la surproduction durant la saison 2023/24 avait fait baisser les prix. La saison 2024/25 a connu une amélioration de la rentabilité, les réductions des subventions gouvernementales ayant éliminé progressivement les opérateurs les moins efficaces, tandis que la demande en provenance de Russie, d'Arabie saoudite et du Brésil s'est renforcée.
Nouveau protocole sino-africain de traitement par le froid
Le Maroc, l'Égypte et l'Afrique du Sud accèdent désormais aux ports chinois dans le cadre de règles harmonisées de traitement par le froid qui réduisent le risque de rejet, soutenant la diversification au-delà de l'Union européenne. La Facilité pour les normes et le développement du commerce a établi des procédures opérationnelles standard à l'échelle du COMESA pour les inspections phytosanitaires des agrumes en 2024, standardisant les protocoles entre les États membres et minimisant les délais aux frontières. Cet alignement réglementaire est particulièrement bénéfique pour le Maroc, qui fait face à une concurrence en début de saison des mandarines chiliennes et s'appuie sur la fiabilité et la traçabilité pour obtenir des prix premium dans les plateformes de distribution de Shanghai et de Guangzhou.
Émergence des bourses panafricaines de matières premières
Des plateformes telles qu'AFEX et la Bourse éthiopienne des matières premières testent des contrats à terme sur les agrumes afin d'offrir une découverte transparente des prix aux petits exploitants non intégrés dans les chaînes d'approvisionnement des supermarchés. Ces plateformes revêtent une importance particulière pour les petits exploitants exclus des systèmes d'approvisionnement des supermarchés, qui exigent de plus en plus une offre régulière tout au long de l'année, des certifications strictes en matière de sécurité alimentaire et une distribution centralisée. Selon le rapport de la Conférence des Nations Unies sur le commerce et le développement (CNUCED) sur les chaînes d'approvisionnement des supermarchés en Afrique subsaharienne, les grands détaillants sud-africains tels que Shoprite et Pick 'n Pay s'approvisionnent en plus de 90 % de leurs produits frais auprès de producteurs commerciaux. En conséquence, les petits exploitants dépendent souvent de courtiers ou de marchés de gros locaux, à moins qu'ils ne puissent regrouper leur production et obtenir les certifications nécessaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Propagation du Verdissement des Agrumes au-delà du Limpopo | -0.9% | Afrique du Sud | Moyen terme (2 à 4 ans) |
| Répercussion des Prix des Engrais sur les Marges des Producteurs | -0.6% | Égypte, Maroc et Afrique du Sud | Court terme (≤ 2 ans) |
| Barrière Phytosanitaire de l'Union Européenne contre la Tache Noire des Agrumes (CBS) | -0.5% | Afrique du Sud | Court terme (≤ 2 ans) |
| Volatilité de l'Alimentation Électrique de la Chaîne du Froid | -0.4% | Afrique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Propagation du verdissement des agrumes au-delà du Limpopo
L'huanglongbing, également connu sous le nom de verdissement des agrumes, s'est propagé de la province du Limpopo en Afrique du Sud aux vergers du Mpumalanga, menaçant le statut du pays en tant que premier exportateur africain d'agrumes. Le Département de l'agriculture, de la réforme foncière et du développement rural d'Afrique du Sud a signalé la détection d'arbres infectés sur plusieurs sites au Mpumalanga en 2024, entraînant la mise en œuvre de protocoles d'abattage obligatoires et l'établissement de zones de quarantaine[2]. Selon l'Association des producteurs d'agrumes, une propagation non maîtrisée pourrait réduire les volumes d'exportation de 15 % à 20 % au cours de la prochaine décennie, menaçant l'objectif Vision 260 du secteur, qui vise 260 millions de cartons d'ici 2030.
Répercussion des prix des engrais sur les marges des producteurs
Les valeurs de l'urée et du NPK restent (20 à 25) au-dessus des niveaux de 2023. Les outils d'agriculture de précision et les analyses de sol atténuent une partie de l'escalade des coûts, mais les effets de compression des marges persistent. Le marché marocain des engrais, qui dépend fortement des importations, a connu une volatilité des prix due aux fluctuations mondiales des prix du gaz naturel et aux perturbations géopolitiques de l'approvisionnement. En janvier 2025, l'enquête de la Commission de la concurrence d'Afrique du Sud sur le marché des produits frais a mis en évidence les coûts élevés des engrais et des semences comme obstacles structurels pour les agriculteurs à petite échelle et historiquement défavorisés, limitant leur accès aux marchés de détail formels et aux marchés d'exportation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché des oranges en Égypte
L'Égypte a représenté 43,5 % de la part de marché des oranges en Afrique en 2026, avec une production d'environ 3,7 millions de tonnes métriques et des exportations supérieures à 1,8 million de tonnes métriques en 2025. Le stress lié à l'alternance de production et aux vagues de chaleur a réduit les rendements 2024/25 de 10 à 15 %, mais les améliorations de l'irrigation goutte-à-goutte et un complexe de transformation de 300 millions USD à Sadat City absorberont davantage de flux de Valencia, atténuant ainsi les fluctuations des prix à l'exportation. Les incitations à l'exportation se réduisent progressivement, en privilégiant la qualité au volume, une approche qui s'aligne sur les attentes des marchés haut de gamme et consolide le rôle d'ancrage de l'Égypte sur le marché des oranges en Afrique[3].
Marché des oranges au Maroc
Le Maroc est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 6,8 % de 2026 à 2032, porté par l'expansion de l'irrigation dans le Souss-Massa, des subventions à l'exportation de 1 000 MAD (100 USD) par tonne métrique, et la culture de Valencia Late ciblant la saison intermédiaire européenne. La production a atteint 960 000 tonnes métriques en 2024/25, en hausse de 17 % d'une année sur l'autre, bien que la pénurie d'eau demeure une menace structurelle. Les parcs solaires, le dessalement et les projets de traitement des eaux usées amortissent les effets de la sécheresse et garantissent que l'approvisionnement du marché des oranges en Afrique en provenance du Maroc maintient des normes de qualité même lors des années sèches.
Marché des oranges en Afrique du Sud
L'Afrique du Sud fait face à des défis infrastructurels, mais continue d'être un important exportateur mondial d'agrumes. L'expansion du service de Hapag-Lloyd au Cap vise à réduire les temps d'accostage, tandis que des accords bilatéraux avec le Vietnam et la Chine contribuent à atténuer les risques liés aux destinations. Le projet de soutage à l'hydrogène à Port Elizabeth a le potentiel de réduire les émissions des navires frigorifiques, aidant les exportateurs à se conformer aux mécanismes d'ajustement carbone aux frontières (MACF) de l'Union européenne à venir.
Paysage réglementaire
Le commerce des oranges en Afrique est façonné par le renforcement des exigences de conformité sanitaire et phytosanitaire (SPS) sur les marchés de destination et par une volonté parallèle d'harmonisation régionale pour soutenir les flux intra-africains. En Afrique du Sud, les exportations d'agrumes sont régies par l'Agricultural Product Standards Act de 1990 (loi 119 de 1990), le Department of Agriculture, Land Reform and Rural Development (DALRRD) et la National Plant Protection Organisation of South Africa (NPPOZA) supervisant les contrôles phytosanitaires ; les exportateurs enregistrent chaque année leurs unités de production et stations de conditionnement et gèrent les exigences spécifiques à chaque marché via le système numérique PhytClean.
La gestion du risque phytosanitaire demeure une contrainte contraignante pour les circuits d'exportation à forte valeur, en particulier autour des approches systémiques et de la documentation relatives à la fausse teigne des agrumes (FCM) et à la tache noire des agrumes (CBS) pour l'Union européenne et certains marchés asiatiques sélectionnés. Au niveau continental, le cadre de politique sanitaire et phytosanitaire (SPS) de l'Union africaine fournit une feuille de route pour harmoniser les mesures de sécurité alimentaire et de santé végétale à travers les Communautés économiques régionales, en complément des efforts de facilitation du commerce liés à la ZLECAf, réduisant les frictions pour les exportateurs conformes et les groupes de producteurs organisés.
Analyse de la chaîne de valeur
La chaîne de valeur des oranges en Afrique s'étend de l'approvisionnement en intrants (pépinières, équipements d'irrigation, produits phytosanitaires et engrais) à la production en verger, la récolte, le triage, l'emballage, l'entreposage frigorifique, puis l'acheminement vers les circuits d'exportation de fruits frais, la distribution moderne et la transformation. Les améliorations à la ferme en matière d'irrigation goutte à goutte et de sélection variétale contribuent à assurer le calibrage et la régularité requis pour l'exportation dans des origines clés comme l'Égypte et le Maroc, tandis que l'agrégation et l'accompagnement technique piloté par les exportateurs restent essentiels pour les petits exploitants cherchant à intégrer les systèmes d'approvisionnement fondés sur la certification utilisés par les chaînes de supermarchés.
La performance en aval et en milieu de chaîne dépend de plus en plus de la fiabilité de la chaîne du froid, de la capacité portuaire et de transport maritime, ainsi que de la rigueur documentaire phytosanitaire. En Afrique du Sud, l'exécution de la conformité (enregistrement des stations de conditionnement, traçabilité et inspections spécifiques au marché) et les contraintes logistiques (congestion portuaire, instabilité de l'alimentation électrique pour la manutention frigorifique) peuvent déterminer si les fruits accèdent à des destinations premium ou sont détournés vers des marchés moins exigeants. La chaîne s'élargit également vers la transformation, avec de nouveaux investissements prévus ou en cours dans le concentré et le jus en Égypte et sur d'autres marchés africains, servant de débouché lorsque la logistique d'exportation de fruits frais se resserre ou lorsque les cycles de prix pénalisent les stratégies axées sur le volume.
Paysage concurrentiel
Trois exportateurs établis, Capespan Group, Sundays River Citrus Company et Elwadi Export Company, contrôlent la plus grande part du trafic de conteneurs vers l'Europe, le Moyen-Orient et l'Asie, conférant au marché africain des oranges un profil de concentration modéré. Sundays River Citrus Company, représentant 120 producteurs, a expédié 8,5 millions de cartons en 2025, dont 70 % à destination de l'étranger. L'approvisionnement multi-continent de Capespan comble les lacunes d'approvisionnement des détaillants, et ses outils de soutien à l'agriculture de précision aident les producteurs à gérer les contraintes en matière d'engrais et d'eau. Elwadi est spécialisée dans les chargements de Valencia à haute teneur en Brix pour les circuits de jus et de fruits frais dans le Golfe.
Le complexe de concentré de 300 millions USD d'Elsewedy et MAFI marque un pivot vers la création de valeur par la transformation. Des plateformes numériques telles qu'AWASAM agrègent les producteurs kényans et tanzaniens, leur offrant un accès aux acheteurs européens et réduisant les écarts de courtage. Les certifications d'analyse des risques et maîtrise des points critiques (HACCP) sont devenues des conditions d'entrée de base, contraignant les producteurs de taille intermédiaire à investir dans la traçabilité et la modernisation de la chaîne du froid. Le secteur africain des oranges assiste également à une adoption croissante de l'énergie solaire dans les stations de conditionnement, associant réduction des émissions de carbone et sécurité énergétique, et renforçant la différenciation concurrentielle.
Le commerce intra-africain reste sous-exploité ; la Zone de libre-échange continentale africaine pourrait libérer des économies non tarifaires et encourager la spécialisation variétale. De plus petites coopératives en Éthiopie et au Nigéria tirent parti de projets d'irrigation et de certification financés par des donateurs pour accéder aux chaînes de supermarchés régionales, introduisant une nouvelle concurrence dans le segment inférieur du marché africain des oranges.
Opportunités de marché et perspectives d'avenir
La création de valeur par la transformation se distingue dans plusieurs origines africaines, soutenue par des investissements dans les stations de conditionnement et les usines qui réduisent les pertes post-récolte et diversifient la monétisation au-delà des exportations de fruits frais. Les plans d'expansion de l'Égypte pour la capacité de transformation d'oranges, ainsi que des investissements à grande échelle dans le concentré tels que le complexe de transformation de 300 millions USD à Sadat City, indiquent une trajectoire plus équilibrée pour l'offre dominée par la variété Valencia lorsque les perturbations logistiques ou la volatilité des marchés de destination limitent les programmes de fruits frais.
Le renforcement de l'accès au marché et des capacités de conformité crée également des opportunités commerciales tangibles à l'échelle régionale. L'utilisation par l'Afrique du Sud de prélèvements à l'exportation et de programmes sectoriels pour financer la recherche, le développement et l'accès au marché, ainsi que des initiatives telles que le CGA et l'Eastern Cape Development Corporation soutenant la préparation à l'exportation des producteurs noirs d'agrumes, élargit le bassin de fournisseurs conformes capables de répondre aux spécifications de la distribution moderne et de l'exportation. En parallèle, des corridors d'exportation diversifiés s'ouvrent grâce à des protocoles actualisés de traitement à froid et de santé végétale destinés à la Chine, tandis que les investissements dans les stations de conditionnement et la transformation orientée exportation au Kenya, au Nigeria et en Afrique du Sud témoignent d'un ensemble plus large d'origines participant au commerce d'agrumes à plus forte valeur ajoutée et fondé sur les normes.
Développements industriels récents dans Marché des oranges en Afrique
- Juillet 2026 : Tiger Brands a annoncé s'être approvisionné à 100 % en oranges auprès de producteurs sud-africains pour ses produits de boisson Oros, pour une deuxième saison consécutive. Cette démarche renforce les débouchés nationaux pour les producteurs et favorise une intégration plus étroite entre les vergers locaux et les chaînes d'approvisionnement de fabrication de boissons.
- Avril 2026 : Le Department of Agriculture, Land Reform and Rural Development d'Afrique du Sud et la Citrus Growers Association of Southern Africa ont modifié le protocole de santé végétale pour les exportations d'agrumes vers la Chine, en introduisant de nouvelles options d'atténuation du risque phytosanitaire. Cette mise à jour du protocole contribue à réduire le risque de rejet et élargit la flexibilité d'accès au marché pour les exportateurs cherchant à se diversifier au-delà de l'Europe.
- Juin 2025 : La FAO et la Convention internationale pour la protection des végétaux, en collaboration avec le Department of Agriculture d'Afrique du Sud, ont lancé la phase deux du Africa Phytosanitary Programme (APP), avec un focus incluant les agrumes. Le programme utilise des outils numériques pour renforcer les capacités phytosanitaires, favorisant une circulation transfrontalière plus fluide et de meilleurs résultats de conformité pour les chaînes de valeur orientées vers l'exportation.
Marché des oranges en Afrique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché est défini comme la valeur générée par les oranges commercialisées en Afrique, couvrant le commerce des fruits frais ainsi que les volumes destinés à la transformation et aux circuits du jus, mesurée aux prix en vigueur et convertie en USD à des fins de comparabilité.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les marges de distribution au détail en aval, les majorations logistiques intérieures, ni les produits dérivés de l'orange à valeur ajoutée au-delà du commerce primaire du fruit orange.
Aperçu de la Segmentation
- Par géographie
- Égypte
- Analyse de la production
- Volume de production
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse des importations
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Analyse des exportations
- Valeur et volume des exportations
- Principaux marchés de destination
- Analyse des importations
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Logistique et infrastructure
- Analyse de la saisonnalité
- Analyse de la production
- Maroc
- Analyse de la production
- Volume de production
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse des importations
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Analyse des exportations
- Valeur et volume des exportations
- Principaux marchés de destination
- Analyse des importations
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Logistique et infrastructure
- Analyse de la saisonnalité
- Analyse de la production
- Afrique du Sud
- Analyse de la production
- Volume de production
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse des importations
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Analyse des exportations
- Valeur et volume des exportations
- Principaux marchés de destination
- Analyse des importations
- Analyse et prévisions des tendances des prix de gros
- Cadre réglementaire
- Logistique et infrastructure
- Analyse de la saisonnalité
- Analyse de la production
- Égypte
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la construction de l'image de l'offre et de la demande à partir de bases de données publiques sur l'agriculture et le commerce, puis par l'alignement des définitions avant que tout calcul ne soit finalisé. Les sources utilisées comprenaient la FAOSTAT pour les séries de production et de rendement, UN Comtrade pour les valeurs et volumes d'importation et d'exportation, les indicateurs macroéconomiques de la Banque mondiale pour le contexte monétaire et inflationniste, ainsi que les ministères nationaux de l'agriculture et les offices statistiques pour les mises à jour des cultures par pays.
Nous avons également examiné les mises à jour douanières et portuaires, les communiqués des associations et des conseils d'exportateurs, ainsi que les dépôts de documents d'entreprises et les présentations aux investisseurs tout au long de la chaîne de valeur afin de comprendre les comportements de prix et les évolutions des circuits de mise sur le marché. Le cas échéant, nous avons eu recours à des abonnements payants approuvés pour l'intelligence financière des entreprises, des recherches de brevets sur les variétés d'agrumes et la manutention post-récolte, ainsi qu'une vue au niveau des expéditions import-export pour vérifier la cohérence des flux commerciaux. Ces exemples sont illustratifs, et de nombreuses autres sources ont été utilisées pour collecter les données, les valider et clarifier les questions ouvertes au cours de l'analyse.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester la saisonnalité de la production, le débit des stations de conditionnement, les fourchettes de prix typiques, et la répartition entre l'exportation de fruits frais, la consommation intérieure de fruits frais et la demande de transformation. Nous avons échangé avec des producteurs, des négociants, des exportateurs, des transformateurs et de grands acheteurs dans les principaux corridors de production et de commerce afin que les hypothèses issues de la recherche documentaire puissent être corrigées, puis rattachées à des signaux observables tels que les conditions des cultures et les mouvements commerciaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de plus petite taille : 19 % | Managers : 47 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été principalement réalisé à l'aide d'une reconstruction descendante dans laquelle la production, les importations, les exportations et l'utilisation domestique estimée sont intégrées dans un bilan cohérent, puis converties en valeur à l'aide des tendances observables des prix de gros. Une fois les totaux établis, ils ont été corroborés par des vérifications ascendantes sélectives, telles que des volumes de pays échantillonnés multipliés par des fourchettes de prix typiques, et des vérifications de circuits sur la part réalistement absorbée par le frais par rapport à la transformation.
Les données les plus déterminantes étaient les tendances des superficies récoltées et des rendements, l'excédent exportable par rapport à l'absorption domestique, les valeurs unitaires des exportations et des importations, l'orientation des prix de gros par saison, et la part des flux liés au Valencia destinés à la transformation du jus parallèlement à la dynamique des exportations de fruits frais. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios ancrée sur la productivité attendue des vergers, les plages météorologiques normales et la continuité de la politique commerciale, puis ajustées lorsque les entretiens signalaient des évolutions probables de la demande de transformation ou des contraintes à l'exportation. Lorsqu'un pays manquait de données de prix ou de détails commerciaux fiables, des prix de substitution provenant de marchés voisins et des fourchettes de valeurs unitaires régionales ont été appliqués, puis revérifiés avec les retours d'experts.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été recoupés avec des signaux indépendants tels que les balances commerciales déclarées, les plages typiques de taux d'utilisation des capacités des stations de conditionnement, et la logique des variations de prix d'une année sur l'autre, puis examinés pour détecter des pics ne correspondant pas à des événements agricoles ou commerciaux connus. Lorsque les écarts étaient importants, les facteurs sous-jacents ont été réexaminés et les répondants ont été recontactés pour confirmer si le changement provenait du volume, du prix ou d'une divergence de définition.
Avant la validation finale, une deuxième revue analytique est effectuée afin que les hypothèses et les calculs restent traçables et cohérents entre les pays et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des chocs de prix importants, des impacts météorologiques sévères ou des restrictions commerciales majeures. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les dernières publications publiques et les données commerciales récentes sont reflétées dans la version remise aux clients.
Comparaison du Dimensionnement du Marché des Oranges en Afrique par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour les oranges en Afrique ne concordent souvent pas car chaque éditeur choisit un point de prix, un ensemble géographique et une couverture différents des flux frais par rapport aux flux liés à la transformation. Des différences apparaissent également lorsque le commerce est traité comme de la consommation, lorsque le calendrier des devises est incohérent, ou lorsque les mises à jour ne sont pas alignées sur les derniers signaux de production et d'exportation.
L'écart principal provient du mélange de la valorisation de la consommation en gros avec la valeur de marché pondérée par les échanges commerciaux, où Mordor Intelligence comptabilise les oranges au niveau africain via un bilan production plus commerce net, puis applique des tendances de prix de gros validées plutôt qu'une valeur ajoutée orientée vers le détail. Certaines estimations élargissent également le périmètre pour inclure la région du Moyen-Orient au sens large ou intègrent les usages culinaires transformés, puis appliquent des hypothèses d'escalade de prix agressives sans vérifier les valeurs unitaires par rapport aux données récentes d'import-export.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,51 milliard USD (2025) | |
| Éditeur de Données Commerciales A | 7,20 milliards USD (2024) | Valorise le marché au chiffre d'affaires de la consommation en gros nominale et traite le bassin de demande total comme le marché, ce qui peut gonfler le chiffre par rapport à une vision de valeur équilibrée par les échanges et peut ne pas s'aligner sur le même point de prix ou la même composition de circuits. |
| Annuaire de Données Mondial B | 3,17 milliards USD (2024) | Utilise le Moyen-Orient et l'Afrique comme zone géographique, et la segmentation visible indique uniquement les oranges fraîches, de sorte que le périmètre et la composition régionale diffèrent d'un modèle Afrique uniquement qui suit également la demande de transformation et valide les tendances de prix avec des vérifications locales. |
L'écart s'explique en grande partie par ce qui est comptabilisé comme marché, les prix utilisés, et si la zone géographique est strictement l'Afrique ou un ensemble régional plus large. En rattachant les totaux à la production, aux échanges commerciaux et aux valeurs unitaires observées, l'approche reste reproductible et plus facile à auditer d'une année sur l'autre, même lorsque certains pays ont une divulgation publique fragmentaire.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché africain des oranges en 2026 ?
Le marché des oranges en Afrique a atteint 1,57 milliard USD en 2027 pour atteindre 1,96 milliard USD d'ici 2032, à un TCAC de 4,54 % durant la période de prévision (2027-2032).
Quelle variété représente la plus grande part des ventes d'oranges en Afrique ?
La variété Valencia est dominante en Afrique, desservant à la fois les circuits du frais et du jus.
Quel pays connaît la croissance la plus rapide dans la production africaine d'oranges ?
Le Maroc progresse à un TCAC de 6,8 % jusqu'en 2032, soutenu par l'irrigation et les subventions.
Comment les supermarchés influencent-ils la distribution des oranges africaines ?
Les circuits de distribution modernes gagnent en popularité à mesure que les consommateurs urbains privilégient les fruits certifiés et préemballés.
Quelle est la principale menace pour les exportations d'oranges sud-africaines à long terme ?
La propagation du verdissement des agrumes du Limpopo vers le Mpumalanga menace la stabilité des rendements et pourrait réduire les exportations jusqu'à 20 % au cours de la prochaine décennie.