
Analyse du marché des olives en Afrique par Mordor Intelligence
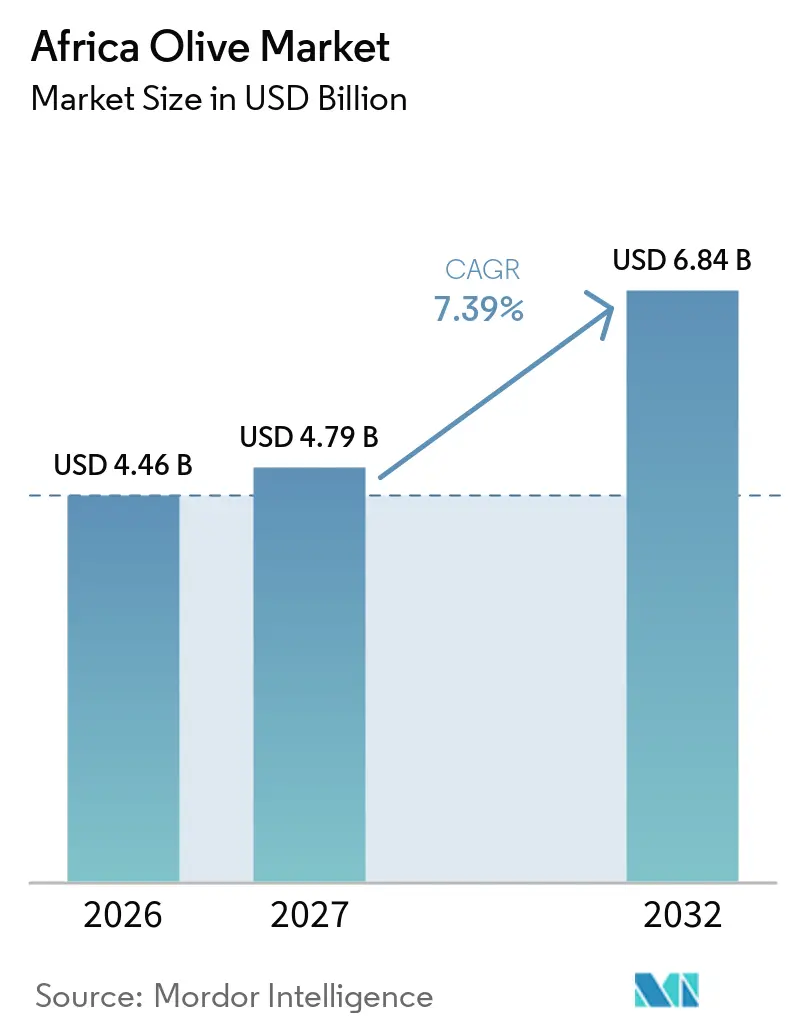
La taille du marché des olives en Afrique était évaluée à 4,46 milliards USD en 2026 et devrait croître de 4,79 milliards USD en 2027 à 6,84 milliards USD d'ici 2032, à un TCAC de 7,39% de 2027 à 2032. La croissance est portée par l'adoption croissante de pratiques agricoles modernes et la demande mondiale grandissante pour les produits biologiques et premium. Les pays d'Afrique du Nord, notamment le Maroc, la Tunisie et l'Égypte, jouent un rôle significatif dans la production et les exportations, soutenus par des conditions commerciales favorables et des initiatives de plantation à grande échelle. La position solide de la Tunisie en matière de certification biologique renforce son positionnement sur le marché premium, tandis que l'Algérie se concentre sur l'expansion de sa capacité de culture. Les avancées technologiques, notamment l'irrigation de précision, la traçabilité par blockchain et les initiatives de crédits carbone, contribuent à l'amélioration de l'efficacité et à la création de valeur. Cependant, la variabilité climatique et les risques biologiques continuent de poser des défis à la stabilité à long terme.
Principaux enseignements du rapport
- Par zone géographique, le Maroc a représenté la plus grande part à 28,0% de la taille du marché des olives en Afrique en 2026, tandis que l'Égypte devrait être le marché à la croissance la plus rapide avec un TCAC de 9,9% entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution Croissante des Habitudes de Santé vers les Régimes Méditerranéens | +1.2% | Maroc, Algérie et Égypte | Moyen terme (2-4 ans) |
| Programmes Subventionnés de Plants d'Oliviers en Afrique du Nord | +1.5% | Algérie, Maroc et Égypte | Long terme (≥ 4 ans) |
| Croissance des Exportations d'Huile d'Olive Biologique à Étiquette Claire | +1.3% | Tunisie dominante, Maroc émergent | Moyen terme (2-4 ans) |
| Irrigation de Précision Pilotée par l'IA pour Améliorer les Rendements Oléicoles | +0.9% | Maroc, Algérie et Tunisie | Court terme (≤ 2 ans) |
| Primes de Traçabilité par Blockchain dans les Exportations d'Huile d'Olive Extra Vierge | +0.6% | Tunisie, Maroc et Libye | Moyen terme (2-4 ans) |
| Monétisation des Crédits Carbone pour l'Oléiculture Régénératrice | +0.4% | Maroc et Tunisie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution croissante vers les régimes méditerranéens pour des raisons de santé
L'adoption croissante des régimes alimentaires méditerranéens contribue à une demande accrue de produits à base d'olives, tant sur les marchés mondiaux qu'africains. L'huile d'olive, élément central de ce régime, est appréciée pour ses bienfaits sur la santé, notamment son soutien cardiovasculaire et sa valeur nutritionnelle. Cette évolution des préférences des consommateurs influence à la fois la consommation intérieure et la demande à l'exportation d'olives et de produits dérivés. Selon le Conseil oléicole international, le régime méditerranéen devrait rester largement reconnu comme l'un des régimes alimentaires les plus sains au monde en 2025, soulignant l'importance des olives dans les tendances de consommation axées sur la santé [1]. Cela stimule la demande d'olives en sensibilisant à la santé et en favorisant la consommation d'olives de table parmi les consommateurs soucieux de leur santé dans le monde entier.
Programmes subventionnés de plants d'oliviers en Afrique du Nord
Les programmes de plants d'oliviers soutenus par les gouvernements en Afrique du Nord jouent un rôle crucial dans le renforcement de la capacité d'approvisionnement à long terme de la région et de sa compétitivité à l'exportation. Le ministère algérien de l'Agriculture s'est fixé pour objectif d'étendre la culture de l'olivier à 1 million d'hectares d'ici 2030. En 2024, les oliveraies couvrent environ 443 000 hectares, avec plus de 65 millions d'arbres productifs à l'échelle nationale [2]. Ces efforts visent à augmenter les revenus des agriculteurs, à optimiser l'utilisation des terres et à consolider la position de l'Algérie en tant que modèle de développement du secteur oléicole dans la région.
Croissance des exportations d'huile d'olive biologique à étiquette propre
La demande croissante de produits alimentaires à étiquette propre et traçables renforce la compétitivité des exportateurs africains d'olives sur les marchés internationaux. Les producteurs s'attachent à obtenir des certifications biologiques et à mettre en avant la différenciation par la qualité pour accéder aux segments premium, notamment en Europe. La Tunisie joue un rôle important dans ce développement, bénéficiant de solides connexions à l'exportation et de réseaux commerciaux établis. Selon Tunisienumerique, la Tunisie a représenté 27,9 % des exportations mondiales d'huile d'olive au cours de la saison 2024-2025, avec des exportations totales s'élevant à 226 472 tonnes métriques. Cela souligne la position de premier plan de la Tunisie sur les marchés d'exportation premium et met en évidence le rôle essentiel des produits certifiés et traçables dans la stimulation de la demande.
Irrigation de précision pilotée par l'IA pour améliorer les rendements oléicoles
La mise en œuvre de technologies d'agriculture de précision a un impact significatif sur la culture de l'olivier dans les régions d'Afrique soumises au stress hydrique. Les agriculteurs adoptent des systèmes d'irrigation à capteurs et des outils numériques pour optimiser l'utilisation de l'eau, améliorer la gestion des cultures et accroître la productivité. Ces technologies facilitent une meilleure prise de décision en fournissant des données en temps réel sur l'humidité du sol et la santé des plantes. Face à la variabilité climatique croissante, l'irrigation de précision devient cruciale pour maintenir les rendements et minimiser le gaspillage des ressources. Ce développement est particulièrement vital en Afrique du Nord, où une gestion efficace de l'eau est essentielle pour garantir la productivité agricole et la résilience à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de Sécheresse Induits par le Changement Climatique | -1.8% | Maroc dominant, Algérie et Tunisie modérément touchées | Court terme (≤ 2 ans) |
| Volatilité des Prix Internationaux de l'Huile d'Olive | -1.1% | Effet mondial sur les exportateurs nord-africains | Court terme (≤ 2 ans) |
| Capacité Limitée de Pressage à Froid en Dehors de l'Afrique du Nord | -0.7% | Libye, Égypte et reste de l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Risque de Propagation de Xylella fastidiosa dans les Oliveraies du Maghreb | -0.5% | Afrique du Nord au cœur du risque, avec des risques extrêmes catastrophiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cycles de sécheresse induits par le changement climatique
Les cycles de sécheresse liés au changement climatique affectent directement la stabilité de la production oléicole en Afrique du Nord. Les données sectorielles récentes indiquent que la production d'huile d'olive au Maroc a chuté à 90 000 tonnes métriques au cours de la campagne 2024/2025, bien en deçà de la moyenne quinquennale de 141 600 tonnes métriques. Ce déclin est attribué à une sécheresse persistante et à des températures élevées. La baisse des rendements et la perturbation de la régularité de l'approvisionnement soulignent la pénurie d'eau comme une contrainte majeure pesant sur la production oléicole et la croissance globale du marché en Afrique.
Volatilité des Prix Internationaux de l'Huile d'Olive
Les fluctuations des prix mondiaux de l'huile d'olive continuent de poser des défis aux exportateurs nord-africains, en particulier ceux qui dépendent des marchés du commerce en vrac. La volatilité des prix affecte les revenus au niveau des exploitations et entrave la planification à long terme, compliquant la gestion des coûts et les décisions d'investissement pour les producteurs. Par ailleurs, les capacités limitées de transformation en aval et de valorisation de la marque restreignent la capacité à obtenir des prix premium, laissant de nombreux exportateurs tributaires des tendances de prix externes. En conséquence, les producteurs sont davantage exposés aux variations de la demande internationale et aux pressions concurrentielles, ce qui peut nuire à la rentabilité et affaiblir leur position au sein des chaînes d'approvisionnement mondiales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché marocain de l'olive
Le Maroc a représenté la plus grande part à 28,0% de la taille du marché des olives en Afrique en 2026. Cela est soutenu par une infrastructure de culture solide et un positionnement commercial favorable. Le pays bénéficie de canaux d'exportation établis et d'avantages tarifaires, renforçant sa compétitivité sur les marchés internationaux. Cependant, la production oléicole reste sensible à la variabilité climatique, notamment aux cycles de sécheresse, qui impactent les volumes de production et la dynamique des prix. Les programmes gouvernementaux axés sur l'efficacité de l'irrigation et l'amélioration des rendements renforcent la résilience. La consommation intérieure reste significative, équilibrant la demande locale avec l'offre à l'exportation, tandis que les efforts de modernisation en cours devraient soutenir la stabilité de la production à long terme dans les principales régions oléicoles.
Marché égyptien de l'olive
L'Égypte devrait être le marché à la croissance la plus rapide avec un TCAC de 9,9% de 2027 à 2032, portée par des programmes de plantation à grande échelle et une demande intérieure croissante pour les produits oléicoles. Le pays est en transition, passant d'une dépendance aux importations au renforcement de sa base d'approvisionnement intérieure et de son potentiel d'exportation. L'expansion de la culture de l'olivier devrait accroître la capacité de production et soutenir la croissance de l'industrie de transformation. Un indicateur clé est la forte consommation égyptienne d'olives de table, qui s'est élevée à 540 000 tonnes métriques lors de la saison 2024-2025, selon le Conseil Oléicole International[3]. Cela reflète une forte demande intérieure et soutient l'expansion du marché à long terme, parallèlement à des investissements croissants dans les capacités de transformation et d'exportation.
Marché tunisien de l'olive
La Tunisie continue d'être un marché majeur orienté vers l'exportation, tirant parti de sa solide infrastructure de transformation et de ses relations commerciales établies avec les acheteurs internationaux. Le pays joue un rôle essentiel dans l'approvisionnement en huile d'olive en vrac des marchés mondiaux, bien que des capacités de valorisation de marque limitées contraignent la capture de valeur ajoutée. Les initiatives gouvernementales visant à renforcer la diversification des exportations et la logistique améliorent l'accès aux marchés au-delà des destinations traditionnelles. L'irrigation de précision et les pratiques agricoles durables gagnent en importance alors que la Tunisie cherche à étendre les surfaces cultivées tout en gérant efficacement les ressources en eau. Ces avancées renforcent la position de la Tunisie en tant que fournisseur compétitif dans le commerce mondial de l'olive.
Paysage concurrentiel
Le marché des olives en Afrique présente une gamme diversifiée de producteurs régionaux engagés dans des activités de culture, de transformation et d'exportation. Les entreprises renforcent de plus en plus leur présence grâce à des chaînes de valeur intégrées reliant l'agriculture, la transformation et la distribution. Les producteurs nord-africains occupent une position dominante en raison de leur infrastructure établie et de leur proximité avec les principaux marchés d'exportation. Cependant, de nombreux producteurs continuent de s'appuyer sur les exportations en vrac, ce qui limite la capture de valeur. Un glissement progressif vers des produits de marque et conditionnés est en cours, améliorant le positionnement dans les segments premium et permettant une différenciation sur les marchés internationaux concurrentiels.
L'adoption des technologies émerge comme un facteur critique de compétitivité, les producteurs investissant dans l'agriculture de précision, les systèmes d'irrigation avancés et les techniques de transformation modernes. Ces innovations améliorent la productivité, réduisent la consommation de ressources et garantissent une qualité de produit constante. Par ailleurs, les systèmes de traçabilité et de certification deviennent de plus en plus importants à mesure que les exportateurs s'alignent sur les normes internationales et répondent aux exigences des consommateurs en matière de transparence. Les entreprises forment également des partenariats pour accroître la capacité de transformation et améliorer l'efficacité opérationnelle. Ces mesures aident les producteurs à relever des défis tels que la variabilité climatique et l'évolution des exigences du marché, tout en renforçant leur avantage concurrentiel.
Des opportunités émergent dans les régions où la culture de l'olivier se développe, mais où les infrastructures de transformation et d'exportation restent sous-développées. Les producteurs se concentrent sur la valorisation locale pour minimiser la dépendance aux intermédiaires et atteindre des marges bénéficiaires plus élevées. Les investissements dans les infrastructures de stockage, de mouture et de logistique améliorent l'accès au marché et l'efficacité de la chaîne d'approvisionnement. Ces efforts stimulent la croissance des exportations de marque et renforcent le positionnement concurrentiel sur les marchés mondiaux. Par exemple, en mars 2026, la Tunisie est devenue le leader mondial de la culture oléicole biologique, avec environ 144 000 hectares dédiés aux olives biologiques. Cette réalisation a renforcé sa position concurrentielle grâce à une production axée sur la certification et des chaînes de valeur intégrées.
Développements industriels récents dans Marché des Olives en Afrique
- Janvier 2026 : La Libye a lancé le Projet d'Un Million d'Oliviers à Tarhuna, introduisant une approche d'irrigation par pivot linéaire pour la culture de l'olivier. L'initiative vise à moderniser le secteur agricole du pays, à améliorer l'efficacité de l'utilisation de l'eau et à soutenir une production oléicole durable.
- Juin 2025 : Le Conseil Oléicole International, en collaboration avec le gouvernement marocain, a désigné la collection d'oliviers de Marrakech, comprenant 580 variétés, pour une protection au titre du Traité International sur les Ressources Phytogénétiques pour l'Alimentation et l'Agriculture. L'initiative vise à préserver la diversité génétique de l'olivier pour la recherche agricole et la conservation futures.
- Octobre 2024 : L'Algérie a lancé un programme national de plantation d'oliviers en collaboration avec la Chambre Nationale d'Agriculture (ANCA) pour étendre la culture. À cette époque, le pays disposait d'environ 442 900 hectares d'oliveraies et de plus de 65 millions d'oliviers, avec pour objectif d'étendre la superficie cultivée à 1 million d'hectares d'ici 2030.
Périmètre du rapport sur le marché des olives en Afrique
Un petit fruit ovale issu de l'olivier (Olea europaea), originaire de la région méditerranéenne. Les olives sont généralement vertes ou noires selon leur degré de maturité, et sont largement utilisées en cuisine et en préparation alimentaire, notamment pour leur huile, qui est un aliment de base dans les régimes méditerranéens. Le rapport sur le marché des olives en Afrique comprend une analyse de la production (volume), une analyse de la consommation (valeur et volume), une analyse du marché des importations (valeur et volume), une analyse du marché des exportations (valeur et volume), une analyse et des prévisions des tendances des prix de gros, le cadre réglementaire, la liste des acteurs clés, l'analyse de la logistique et des infrastructures, ainsi qu'une analyse de la saisonnalité. Le marché est segmenté par pays (Maroc, Algérie, Tunisie, Égypte, Libye et reste de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
Par zone géographique
| Afrique | Maroc | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructures | ||
| Analyse de la saisonnalité | ||
| Algérie | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructures | ||
| Analyse de la saisonnalité | ||
| Tunisie | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructures | ||
| Analyse de la saisonnalité | ||
| Égypte | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructures | ||
| Analyse de la saisonnalité | ||
| Libye | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | ||
| Analyse et prévisions des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructures | ||
| Analyse de la saisonnalité | ||
| Par zone géographique | Afrique | Maroc | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructures | |||
| Analyse de la saisonnalité | |||
| Algérie | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructures | |||
| Analyse de la saisonnalité | |||
| Tunisie | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructures | |||
| Analyse de la saisonnalité | |||
| Égypte | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructures | |||
| Analyse de la saisonnalité | |||
| Libye | Analyse de la production (superficie récoltée, rendement et volume de production) | ||
| Analyse de la consommation (valeur et volume de consommation) | |||
| Analyse du marché des importations (valeur, volume et principaux marchés fournisseurs) | |||
| Analyse du marché des exportations (valeur, volume et principaux marchés de destination) | |||
| Analyse et prévisions des tendances des prix de gros | |||
| Cadre réglementaire | |||
| Liste des acteurs clés | |||
| Logistique et infrastructures | |||
| Analyse de la saisonnalité | |||
Questions clés auxquelles le rapport répond
Quelle sera la taille projetée du marché des olives en Afrique d'ici 2032 ?
Le marché des olives en Afrique devrait atteindre 6,84 milliards USD d'ici 2032, avec un TCAC de 7,39% de 2027 à 2032.
Quel pays domine la production oléicole en Afrique ?
Le Maroc a représenté la plus grande part de la production oléicole en Afrique en 2026, à 28,0%.
Quel pays devrait connaître la croissance de marché la plus rapide ?
Le marché des olives en Égypte devrait croître à un TCAC de 9,9% de 2027 à 2032, le plus rapide parmi les pays couverts.
Quelle technologie offre le plus grand potentiel pour améliorer les rendements à court terme ?
L'irrigation de précision par capteurs a démontré des gains de rendement de 19 à 38% et des économies d'eau de 25% dans des parcelles marocaines.