
Taille et part de marché des soins actifs des plaies
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.15 Milliards de dollars |
| Taille du Marché (2031) | 3.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des soins actifs des plaies par Mordor Intelligence
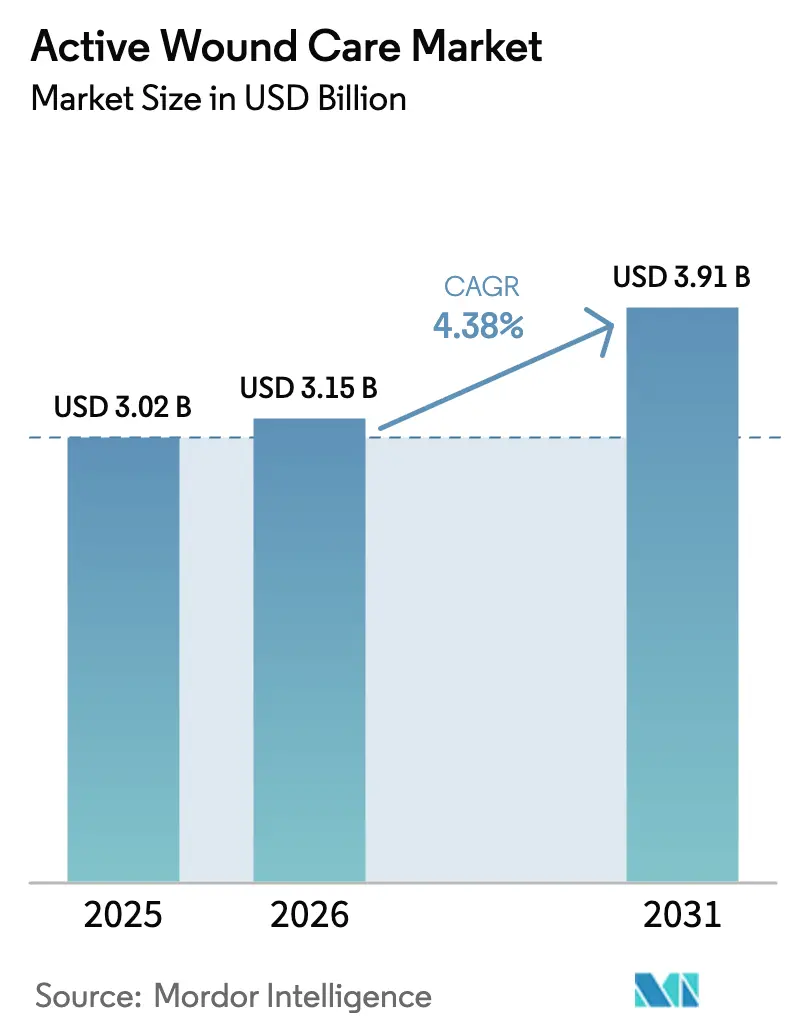
La taille du marché des soins actifs des plaies devrait passer de 3,02 milliards USD en 2025 à 3,15 milliards USD en 2026 et devrait atteindre 3,91 milliards USD d'ici 2031, à un CAGR de 4,38 % sur la période 2026-2031. Cette expansion reflète une migration des pansements passifs vers des thérapies bioingénierées qui accélèrent la régénération tissulaire et raccourcissent les délais de cicatrisation. Le vieillissement des populations, l'incidence plus élevée des maladies chroniques et les résultats cliniques validés pour les produits à base cellulaire soutiennent la demande, tandis que la recherche en médecine régénératrice financée par les forces armées génère des technologies de rupture qui se diffusent ensuite dans les milieux civils. L'Amérique du Nord mène l'adoption grâce à un remboursement complet et à un réseau dense de centres spécialisés, tandis que le développement des infrastructures de santé en Asie-Pacifique et les incitations politiques positionnent la région pour la croissance la plus rapide jusqu'en 2030. La dynamique réglementaire — notamment la proposition de la Food and Drug Administration (FDA) des États-Unis de renforcer les exigences de qualité pour les pansements antimicrobiens — signale un marché évoluant vers une différenciation fondée sur les données probantes.[1]Source : Food and Drug Administration, « Medical Devices; Quality System Regulation Amendments », federalregister.gov
Principaux enseignements du rapport
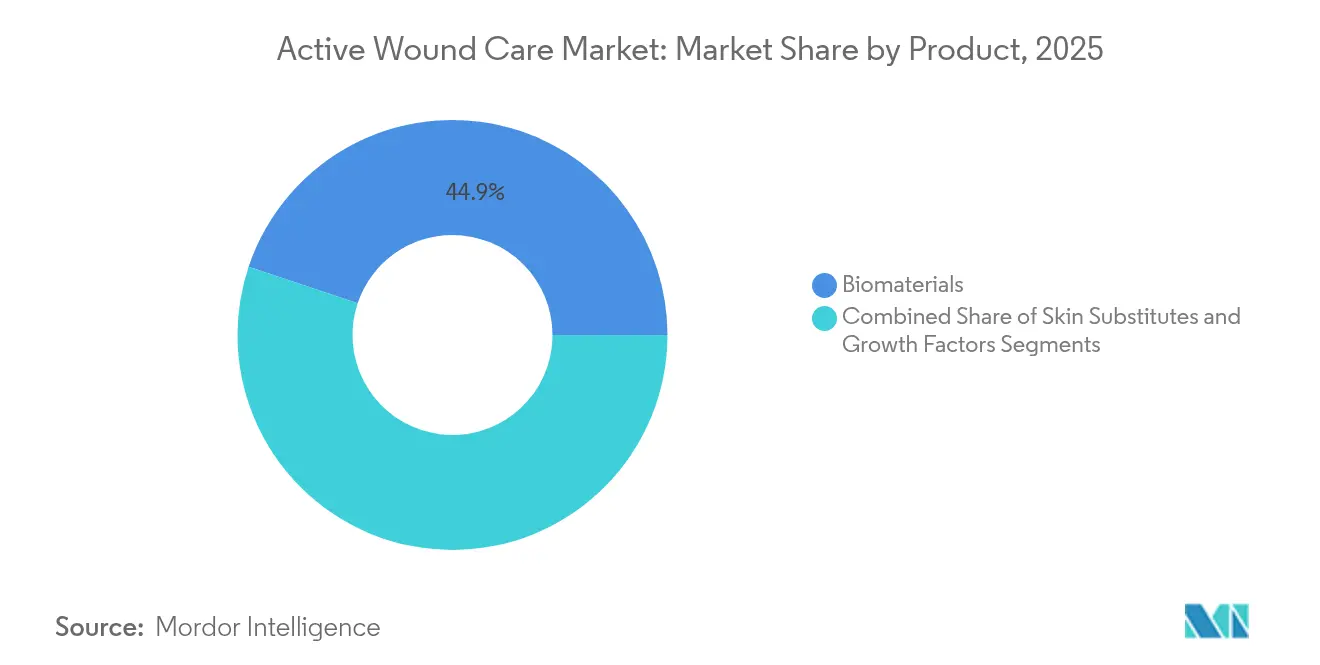
- Par type de produit, les biomatériaux détenaient 44,86 % de la part de marché des soins actifs des plaies en 2025, tandis que les substituts cutanés devraient croître à un CAGR de 4,78 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 48,10 % du marché des soins actifs des plaies en 2025 ; les soins de santé à domicile devraient s'étendre à un CAGR de 5,55 % entre 2026 et 2031.
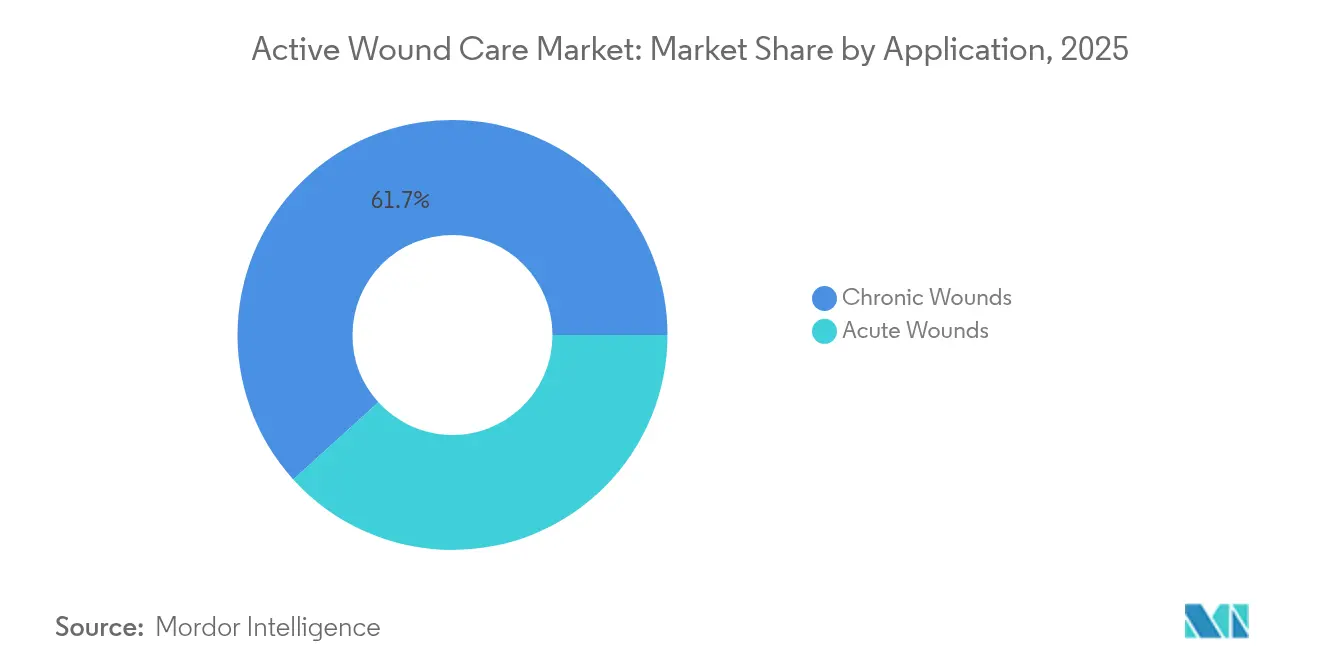
- Par application, les plaies chroniques représentaient 61,72 % de la taille du marché des soins actifs des plaies en 2025, tandis que les plaies aiguës devraient augmenter à un CAGR de 5,02 % jusqu'en 2031.
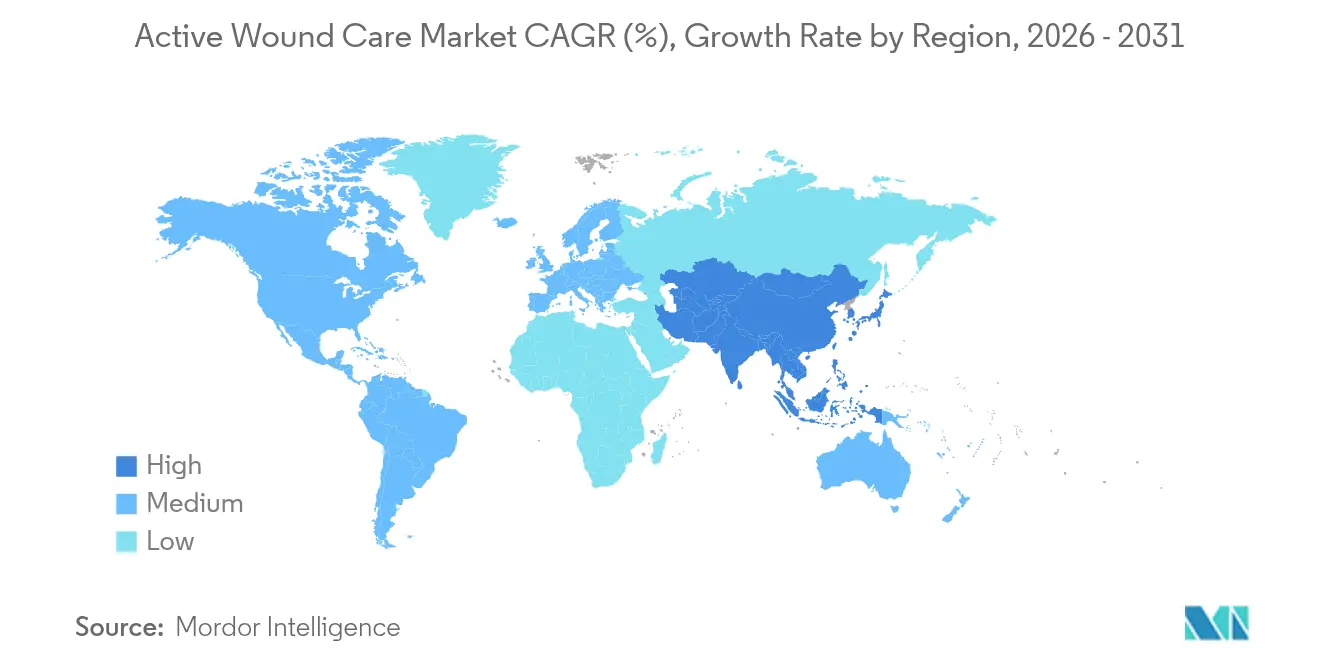
- Par géographie, l'Amérique du Nord dominait avec une part de revenus de 41,30 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des soins actifs des plaies*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des plaies chroniques (diabète, obésité) | +1.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse des interventions chirurgicales et des procédures liées aux traumatismes | +0.8% | Mondial, avec un impact plus élevé dans les marchés développés | Moyen terme (2 à 4 ans) |
| Innovations technologiques dans les substituts bioingénierés et les facteurs de croissance | +1.0% | Amérique du Nord et Europe en tête, adoption en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Extension du remboursement pour les produits à base cellulaire et tissulaire | +0.7% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Adoption de pansements actifs intégrant des capteurs intelligents | +0.5% | Marchés développés initialement, expansion mondiale | Moyen terme (2 à 4 ans) |
| R&D en médecine régénératrice financée par les forces armées et la médecine spatiale | +0.3% | Impact mondial, origine en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des plaies chroniques (diabète, obésité)
L'épidémie mondiale de diabète remodèle fondamentalement les schémas de demande en matière de soins des plaies, les ulcères du pied diabétique représentant une charge de traitement annuelle de 13 milliards USD que les thérapies traditionnelles peinent à traiter efficacement. La généralisation des centres de soins des plaies à l'échelle nationale en Chine illustre la façon dont les systèmes de santé augmentent leurs capacités pour gérer un volume croissant d'ulcères complexes. L'intersection des troubles métaboliques et du vieillissement de la population garantit que les plaies chroniques demeurent le principal moteur de revenus sur le marché des soins actifs des plaies jusqu'en 2030.
Innovations technologiques dans les substituts bioingénierés et les facteurs de croissance
L'approbation par la FDA en 2024 de Zevaskyn, un substitut cutané à base génique ayant atteint un taux de fermeture de 81 % dans les lésions d'épidermolyse bulleuse dystrophique récessive, confirme la rapidité de la translation clinique des techniques de reprogrammation cellulaire.[2]Source : Abeona Therapeutics Inc., « FDA Approves Zevaskyn Gene Therapy for Patients With Recessive Dystrophic Epidermolysis Bullosa », drugs.com Les procédés émergents de bioimpression 3D permettent la création de greffes spécifiques au patient intégrant des constructions vascularisées, surmontant l'obstacle persistant d'une mauvaise intégration des greffes. Ces avancées repositionnent le marché des soins actifs des plaies, qui passe de fournitures de base à des plateformes biologiquement actives et de précision, capables d'adapter la thérapie aux microenvironnements individuels des plaies.
Hausse des interventions chirurgicales et des procédures liées aux traumatismes
Les volumes chirurgicaux mondiaux augmentent parallèlement au vieillissement démographique et à la reprise des procédures électives. Les agents hémostatiques nouvellement homologués, capables d'arrêter les saignements en quelques secondes, offrent des avantages vitaux dans les centres de traumatologie civils et en médecine de guerre, élargissant les indications des plaies aiguës pour les thérapies actives. L'intégration d'additifs antimicrobiens et de la stimulation bioélectrique dans les pansements d'urgence permet à un seul dispositif de contrôler l'hémorragie, de combattre l'infection et de déclencher la prolifération cellulaire en une seule étape — une proposition de valeur attractive pour les équipes d'approvisionnement hospitalier cherchant à améliorer leur efficacité.
Extension du remboursement pour les produits à base cellulaire et tissulaire
Les mises à jour des règles de paiement des Centers for Medicare & Medicaid Services (CMS) des États-Unis en 2025 étendent la couverture à une gamme plus large de matrices cellulaires et autorisent le remboursement de la gestion des plaies à domicile, réduisant ainsi les obstacles d'accès aux thérapies à haute valeur ajoutée. Les services de santé européens emboîtent le pas avec des projets pilotes de paiement groupé qui récompensent les résultats de cicatrisation vérifiables, établissant un précédent susceptible d'influencer l'adoption de politiques dans les grandes économies d'Asie-Pacifique. Les fabricants capables de fournir aux payeurs des données du monde réel et une surveillance numérique obtiendront le statut de fournisseur privilégié sur le marché des soins actifs des plaies.
Analyse de l'impact des freins du marché des soins actifs des plaies*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des produits et remboursement inégal dans les marchés émergents | -0.9% | Marchés émergents principalement, répercussions sur les marchés développés | Moyen terme (2 à 4 ans) |
| Procédures d'approbation strictes pour les produits biologiques | -0.6% | Mondial, avec une intensité réglementaire variable | Long terme (≥ 4 ans) |
| Limites de la chaîne d'approvisionnement pour l'approvisionnement en matrice extracellulaire d'origine humaine ou animale | -0.4% | Mondial, concentré dans les régions dépendantes des produits biologiques | Moyen terme (2 à 4 ans) |
| Résistance antimicrobienne croissante affectant les pansements bioactifs | -0.5% | Mondial, s'accélérant dans les établissements hospitaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des produits et remboursement inégal dans les marchés émergents
Les matrices avancées et les formulations à base de facteurs de croissance affichent des prix bien supérieurs à ceux de la gaze, ce qui freine leur pénétration dans les contextes où les systèmes publics ne couvrent que les soins de base. Les centres de fabrication localisés en Chine et en Inde permettent de réduire les coûts, mais le remboursement est en retard par rapport aux recommandations cliniques, obligeant les patients à payer de leur poche. Les contraintes d'infrastructure, notamment la distribution en chaîne du froid et les spécialistes formés à l'application, limitent davantage l'adoption des produits actifs en dehors des hôpitaux de premier rang, freinant le plein potentiel du marché des soins actifs des plaies dans les économies à revenus faibles et intermédiaires.
Procédures d'approbation strictes pour les produits biologiques
La proposition de la FDA d'élever les pansements antimicrobiens au statut de classe III allonge les délais de mise sur le marché et renforce les exigences en matière de preuves cliniques, un fardeau ressenti de manière disproportionnée par les petites entreprises de biotechnologie. Les révisions harmonisées des systèmes de qualité à l'échelle mondiale ajoutent de la complexité pour les entreprises opérant dans plusieurs juridictions. Le secteur des soins actifs des plaies fait donc face à un double défi : démontrer suffisamment la sécurité et l'efficacité pour les autorités réglementaires, tout en maintenant la rapidité de mise sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des soins actifs des plaies
Par produit :
les biomatériaux restent l'ancre tandis que les substituts s'accélèrentLes biomatériaux ont contribué à hauteur de 44,86 % des revenus en 2025, confirmant leur rôle de thérapie de première ligne pour toutes les étiologies de plaies. Les hydrogels améliorés, les alginates et les composites en mousse offrent un équilibre hydrique et un contrôle des exsudats à des prix compétitifs, garantissant une large adoption sur le marché des soins actifs des plaies. Les substituts cutanés — biologiques, biosynthétiques et synthétiques — se développent plus rapidement, avec un CAGR de 4,78 % prévu, à mesure que les matrices de nouvelle génération intègrent des cellules viables et des facteurs de croissance. La croissance du marché des soins actifs des plaies est portée par des approbations telles que NexoBrid pour les brûlures graves, qui valident l'efficacité clinique.
Les fabricants intègrent de plus en plus des micro-capteurs et des modules sans fil dans les pansements en mousse et en hydrocolloïde, transformant un pansement passif en un dispositif thérapeutique connecté à l'IoT doté de diagnostics embarqués. Les polymères synthétiques dérivés du collagène végétal ou de poisson offrent des performances comparables aux matrices extracellulaires d'origine humaine, atténuant les contraintes d'approvisionnement et les préoccupations éthiques. Cette diversification des produits renforce la résilience du marché des soins actifs des plaies face aux perturbations d'approvisionnement.


Par utilisateur final :
les hôpitaux maintiennent leur dominance tandis que les soins à domicile transforment les modes de prestationLes hôpitaux ont généré 48,10 % des ventes de 2025, tirant parti de la demande en salle d'opération pour les reconstructions complexes et de la disponibilité immédiate des produits. Cependant, le changement de cap des payeurs vers la neutralité du lieu de prestation réoriente la croissance vers des modèles décentralisés. Les soins de santé à domicile devraient croître à un CAGR de 5,55 % à mesure que les plateformes de télésanté intègrent des analyses d'images de plaies pilotées par l'IA qui signalent les trajectoires de non-guérison pour une intervention précoce. La taille du marché des soins actifs des plaies pour le segment domiciliaire devrait augmenter dans les années à venir, reflétant les économies réalisées grâce à la prévention des réadmissions évitables.
Les cliniques spécialisées en plaies comblent un écart stratégique en proposant des modalités avancées sans les frais généraux des hôpitaux de soins aigus. Les prestataires soutenus par des fonds de capital-risque intègrent l'impression 3D en point de soins pour des échafaudages personnalisés, renforçant la migration de thérapies sophistiquées vers les contextes ambulatoires. Collectivement, ces évolutions des modèles de soins élargissent la base adressable du marché des soins actifs des plaies tout en respectant les impératifs de paiement fondé sur la valeur.
Par application :
les plaies chroniques dominent les revenus malgré la dynamique des plaies aiguësLes plaies chroniques ont capté 61,72 % des ventes de 2025 en raison de leurs cycles de traitement prolongés et de leur forte utilisation de matériaux, notamment dans la gestion des ulcères du pied diabétique et des lésions de pression. Pourtant, le CAGR de 5,02 % du segment aigu souligne une dépendance croissante aux modalités actives dans les contextes de traumatisme, de brûlure et de chirurgie. Les gels hémostatiques capables d'obturer les plaies en moins d'une minute réduisent les besoins en transfusions et permettent un transport plus rapide vers des soins définitifs, un avantage qui stimule l'adoption dans les services d'urgence.
La distinction entre les indications aiguës et chroniques s'estompe à mesure que la surveillance en temps réel identifie plus tôt les plaies aiguës qui ne guérissent pas, prévenant ainsi leur évolution vers la chronicité. La part de marché des soins actifs des plaies pour les applications aiguës liées aux traumatismes devrait augmenter de 2,7 points de pourcentage d'ici 2031, à mesure que les innovations du secteur de la défense se diffusent dans les filières de soins civiles.
Analyse géographique
Marché des soins actifs des plaies en Amérique du Nord
L'Amérique du Nord a conservé 41,30 % des revenus mondiaux en 2025 grâce à des conditions de remboursement favorables et à une forte concentration de centres médicaux universitaires à la pointe des premiers essais sur l'être humain. L'expansion continue de Medicare Advantage accélère les investissements du secteur privé dans les associations thérapeutiques numériques affichant des gains de résultats quantifiables, renforçant ainsi le leadership régional sur le marché des soins actifs des plaies.
Marché des soins actifs des plaies en Asie-Pacifique
L'Asie-Pacifique enregistre la trajectoire la plus élevée avec un CAGR de 5,92 % jusqu'en 2031, portée par la modernisation des infrastructures et le soutien gouvernemental aux programmes de gestion des maladies chroniques. L'allocation continue de subventions à l'innovation par la Chine en faveur des startups biotechnologiques soutient un développement rapide des compétences et des capacités. En Inde et en Indonésie, les extensions de l'assurance publique commencent à rembourser les substituts bioactifs pour les ulcères diabétiques, ouvrant de nouvelles cohortes de patients sur le marché des soins actifs des plaies.
Marché des soins actifs des plaies en EMEA et en Amérique du Sud
L'Europe présente un environnement stable mais riche en opportunités, façonné par des réglementations strictes sur les dispositifs médicaux qui accordent la priorité à la durabilité. La demande de pansements biodégradables et de collagène d'origine végétale est en hausse, portée par les directives environnementales et les mandats d'achats verts des hôpitaux. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud représentent une part collective plus modeste, mais entrent dans des zones de croissance à deux chiffres dans certains États du Conseil de coopération du Golfe (GCC) et au Brésil, respectivement, à mesure que les hôpitaux tertiaires cherchent à atteindre la parité avec les protocoles de soins des plaies de l'OCDE.

Paysage réglementaire
Les produits de soins actifs des plaies se situent à la croisée des dispositifs médicaux et des produits biologiques, si bien que l'accès au marché dépend à la fois de la conformité du système qualité des dispositifs et, pour les produits cellulaires et à base tissulaire, de dossiers de preuves de niveau biologique. Aux États-Unis, la surveillance de la FDA continue de recourir aux voies 510(k) pour de nombreux codes de produits de pansements de plaies, tandis que l'agence a également fait progresser des propositions de reclassification basées sur le risque pour certains pansements solides en réponse aux préoccupations liées à la résistance aux antimicrobiens et à la performance, relevant ainsi le niveau d'exigence en matière de documentation clinique et de fabrication pour les catégories concernées.
Un jalon de conformité majeur pour 2026 est le règlement sur le système de gestion de la qualité de la FDA (QMSR), applicable à partir du 2 février 2026, qui intègre par référence la norme ISO 13485:2016 et renforce les attentes en matière de contrôles de conception, de gestion des fournisseurs et de processus post-commercialisation pour les fabricants de dispositifs. En Europe, le règlement (UE) 2017/745 (MDR) continue de dicter une classification basée sur le risque et une dépendance envers les organismes notifiés pour les dispositifs de soins des plaies à risque plus élevé et interactifs (généralement de classe IIb). L'annexe VIII, règle 21 du MDR encadre également la classification des dispositifs à base de substances topiques, imposant une évaluation de conformité et clinique plus rigoureuse pour les produits ayant une action de type pharmacologique au niveau de la plaie.
Paysage concurrentiel
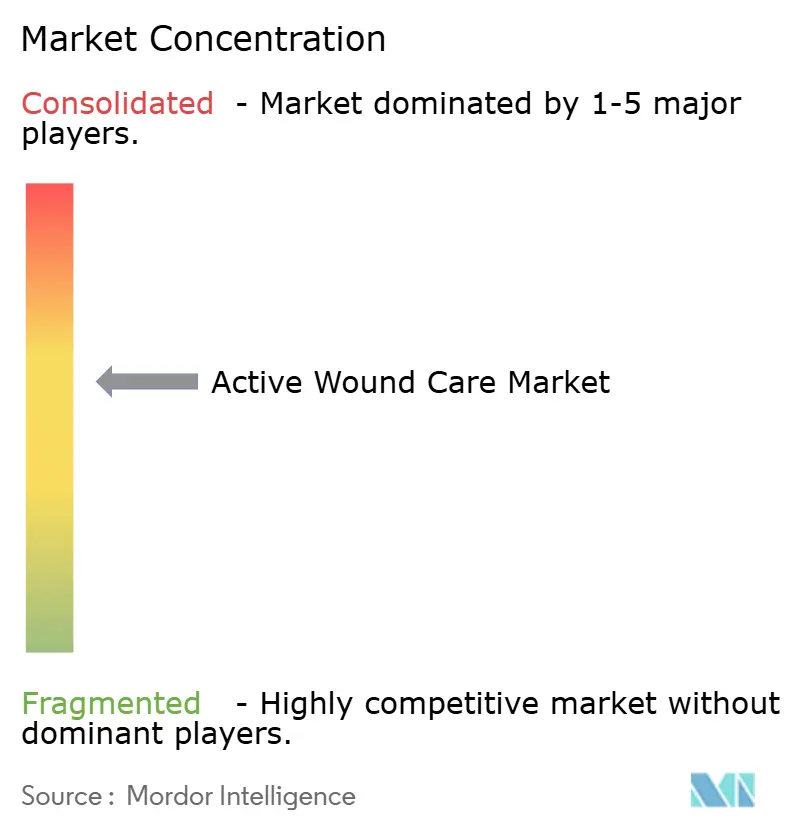
Le marché des soins actifs des plaies présente une concentration modérée, avec des grands groupes de dispositifs diversifiés — Smith+Nephew, Solventum, Mölnlycke Health Care — qui absorbent les innovateurs de niche en biotechnologie pour contrôler les plateformes régénératives et la distribution. Organogenesis et MiMedx se spécialisent dans les matrices de tissus amniotiques et placentaires, commandant des prix de vente moyens premium et défendant leurs parts de marché grâce à des données cliniques acceptées par les principaux assureurs. Les grands acteurs poursuivent l'intégration verticale pour sécuriser l'approvisionnement en matrice extracellulaire d'origine humaine ou animale, compensant ainsi la volatilité et les expositions à la conformité.
La stratégie concurrentielle évolue de la supériorité d'un produit unique vers des écosystèmes intégrés combinant diagnostics, thérapeutiques et surveillance. Les propositions de plateforme comprennent des pansements équipés de capteurs qui transmettent des données de pH et de température pour la prédiction automatisée de la cicatrisation. Les nouveaux entrants exploitent des modèles d'apprentissage automatique entraînés sur des millions d'images de plaies pour recommander les régimes de pansements optimaux, une capacité qui résonne auprès des payeurs dans le cadre de contrats fondés sur la valeur.
La complexité réglementaire relève simultanément les seuils d'entrée et favorise les acteurs établis dotés d'équipes de conformité spécialisées. La décision de la FDA de transférer la supervision des asticots médicaux et des sangsues au Center for Biologics Evaluation and Research souligne la reconnaissance croissante de la complexité biologique dans les soins des plaies. Les entreprises capables de générer des preuves issues d'essais pivots et de gérer la logistique de la chaîne du froid sont en mesure de consolider leur avantage, suggérant une structure oligopolistique soutenue, bien que dynamique, sur le marché des soins actifs des plaies.
Leaders du secteur des soins actifs des plaies
Smith & Nephew plc
Solventum
Mölnlycke Health Care AB
Organogenesis Inc.
Integra LifeSciences Holdings Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des soins actifs des plaies
- Smiths Group
- Solventum
- Molnlycke Health Care
- Organogenesis
- Integra LifeSciences Holdings Corp.
- MiMedx Group Inc.
- Tissue Regenix
- Stryker
- ConvaTec Group plc
- Baxter
- Coloplast
- Johnson & Johnson
- Medtronic
- Axio Biosolutions
- Fibroheal Woundcare Pvt. Ltd.
- Human BioSciences
- BSN medical (Essity)
- Aroa Biosurgery Ltd.
- Regenesis Biomedical
- Gunze Limited

Opportunités de marché et perspectives d'avenir
Les jalons cliniques et réglementaires dans la prise en charge des ulcères du pied diabétique (UPD) élargissent l'espace disponible pour les plateformes de peau régénérative et bio-ingénierée capables de démontrer des résultats de fermeture sous le contrôle des payeurs. Un signal concret pour 2026 est la soumission par PolarityBio, en juillet 2026, d'une demande de licence de produit biologique auprès de la FDA pour SkinTE dans les UPD de grade 1 selon Wagner, à la suite de l'achèvement de la phase III, ce qui met en évidence l'investissement actif du secteur dans des voies de niveau biologique pour les indications de plaies chroniques où les pansements standards sous-performent.
L'opportunité se situe également à l'intersection des matériaux avancés et de flux de travail cliniques rationalisés, en particulier là où les soins à domicile sont remboursés et surveillés de manière plus stricte. Des recherches publiées en 2026 pointent vers des orientations translationnelles telles que des constructions de peau artificielle mécaniquement adaptatives et des échafaudages bio-imprimés en 3D prêts à l'emploi chargés de facteurs de croissance plaquettaires autologues, suggérant des feuilles de route produits combinant échafaudage, charge biologique et facilité de fabrication. Dans ce contexte, l'entrée en vigueur du QMSR de la FDA en février 2026 constitue une impulsion pour les fabricants à mettre en place des systèmes alignés sur l'ISO 13485 qui soutiennent la montée en échelle, la qualification des fournisseurs et la collecte de preuves en conditions réelles, contribuant à différencier les fournisseurs capables de soutenir à la fois la conformité et la documentation des résultats dans les milieux hospitaliers et décentralisés.
Développements récents du secteur sur le marché des soins actifs des plaies
- Juillet 2026 : PolarityBio a soumis une demande de licence de produit biologique à la FDA américaine pour SkinTE dans le traitement des ulcères du pied diabétique de grade 1 selon Wagner, à la suite de l'achèvement de l'essai de phase III. Ce dépôt renforce le glissement d'une partie des soins actifs des plaies vers un développement et une commercialisation de type biologique, avec des exigences de preuves cliniques et de contrôles de fabrication plus élevées que les pansements traditionnels.
- Mars 2026 : Smith+Nephew a lancé le pansement en mousse ALLEVYN COMPLETE CARE pour la prévention des lésions de pression et la gestion des plaies. Ce lancement reflète des cycles de renouvellement de portefeuille axés sur des formats tout-en-un plus faciles à appliquer, visant à standardiser les soins dans divers niveaux de compétence clinique et milieux.
- Décembre 2025 : Solventum a finalisé l'acquisition d'Acera Surgical pour un paiement initial en numéraire de 725 millions USD, ajoutant des capacités de matrice tissulaire synthétique à son portefeuille de soins avancés des plaies. Cette opération renforce l'accès aux produits régénératifs et à base de matrice et élargit la base technologique au-delà des consommables de thérapie par pression négative.


Marché des soins actifs des plaies Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus des produits de soins actifs des plaies utilisés pour favoriser la cicatrisation des plaies aiguës et chroniques, principalement dans les milieux hospitaliers, cliniques et de soins à domicile, et est comptabilisé au point de vente aux prestataires de soins.
Exclusions de périmètre : les pansements de plaies traditionnels et les fournitures passives (comme la gaze, les bandes adhésives et les bandages standards) sont exclus de cette estimation de marché.
Aperçu de la segmentation
- Par produit
- Biomatériaux
- Substituts cutanés
- Substituts cutanés biologiques
- Substituts cutanés synthétiques et biosynthétiques
- Facteurs de croissance
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées en plaies
- Soins de santé à domicile
- Autres
- Par application
- Plaies chroniques
- Plaies aiguës
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté avec des sources publiques de santé et d'épidémiologie pour ancrer le bassin de demande pour les plaies nécessitant généralement un soutien de cicatrisation avancé. Nous avons référencé des sources telles que le CDC américain pour le diabète et les charges de complications associées, l'OMS pour les indicateurs de maladies chroniques et de vieillissement, et les statistiques de santé de l'OCDE pour les schémas de prestation de soins et l'activité hospitalière. Pour le contexte clinique sur les types de plaies utilisant généralement des produits actifs, des revues à comité de lecture et des publications de recommandations cliniques ont été examinées.
Du côté de l'offre et de la commercialisation, nous avons utilisé des dépôts d'entreprises, des présentations aux investisseurs et une couverture de presse fiable pour comprendre le langage relatif à la composition des produits, l'exposition géographique et les commentaires sur les prix. Les statistiques d'import-export et les rubriques douanières ont été vérifiées de manière limitée pour contrôler la cohérence des mouvements transfrontaliers lorsque la catégorisation des produits était claire. Nous avons également utilisé des abonnements payants à des bases de données pour les données financières et l'intelligence économique des entreprises, ainsi que des bases de données de brevets pour évaluer l'intensité et le calendrier de l'innovation, bien que les brevets n'aient pas été utilisés comme intrant direct de dimensionnement. Les sources documentaires listées ici sont illustratives, et d'autres documents publics ont également été utilisés pour collecter des données, recouper des chiffres et résoudre les incohérences.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes avec des fabricants, des distributeurs, des cliniciens impliqués dans les parcours de soins des plaies, ainsi que des parties prenantes axées sur les achats et le remboursement. Les réponses des répondants ont été utilisées pour confirmer quels produits actifs sont réellement utilisés selon le type de plaie, comment le comportement des prix diffère selon le milieu de soins, et quels déclencheurs d'adoption pèsent le plus dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 13 % | APAC : 42 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 33 % |
| Petits acteurs : 15 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante qui part des bassins d'incidence et de prévalence des plaies, puis applique des parcours de traitement pour estimer combien de cas atteignent des milieux où les produits actifs sont couramment utilisés. Une fois la cohorte traitée constituée, l'utilisation moyenne des produits et les fourchettes de prix ont été appliquées pour convertir les volumes en revenus, et ces revenus ont ensuite été répartis par région à l'aide d'indicateurs d'activité de santé et d'accès.
Pour maintenir des totaux réalistes, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que l'agrégation des revenus échantillonnés des fournisseurs par famille de produits et le recoupement des retours des canaux sur la composition et les niveaux de prix. Les principaux intrants ayant influencé le modèle comprenaient les tendances de prévalence des plaies chroniques (en particulier les ulcères liés au diabète), les volumes d'interventions chirurgicales à l'origine des plaies aiguës, la part des plaies gérées en ambulatoire par rapport à l'hospitalisation, les taux d'adoption des produits par indication, et la progression observée du prix de vente moyen selon la géographie et le milieu de soins.
Les prévisions ont été générées à l'aide d'une analyse de scénarios. Les taux de croissance de référence ont été façonnés par les avis d'experts sur les tendances des maladies chroniques, le vieillissement et la stabilité du remboursement, puis testés dans des scénarios de stress pour une adoption plus rapide ou plus lente des substituts cutanés et des thérapies basées sur les facteurs de croissance. Lorsque les données ascendantes présentaient des lacunes, nous avons utilisé une interpolation prudente entre marchés similaires et revérifié les hypothèses par des appels de suivi avant la finalisation.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que les chiffres finaux correspondent aux signaux du monde réel. Les revenus modélisés ont été comparés à des indicateurs indépendants, tels que les tendances des interventions, les indicateurs de charge de plaies et l'orientation des prix et de la composition partagée lors des entretiens, et toute valeur aberrante a été examinée avant validation finale.
Avant publication, le travail est révisé par un autre analyste pour confirmer l'intégrité mathématique, la cohérence du calendrier de conversion des devises, et la conformité des hypothèses avec le périmètre défini. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements matériels modifient la demande, les prix ou l'accès. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché des soins actifs des plaies de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées pour les soins actifs des plaies varient souvent car les sources ne comptabilisent pas toujours le même ensemble de produits, et l'intensité d'utilisation par plaie peut être modélisée de différentes manières. Des écarts apparaissent également lorsqu'une étude s'appuie principalement sur des prix catalogue ou des schémas d'utilisation d'une seule région, tandis qu'une autre utilise une logique de cohorte traitée avec des ajustements par milieu de soins.
Les pansements de plaies traditionnels et les fournitures passives se situent hors du périmètre de Mordor Intelligence, ce qui exclut une importante enveloppe de dépenses adjacente que certaines estimations plus larges des soins des plaies intègrent lorsqu'elles qualifient le marché d'« actif ». D'autres écarts sont créés par la manière dont les substituts cutanés sont tarifés (prix nets de type facture par rapport aux prix de vente moyens nominaux), par la mesure dans laquelle l'utilisation en soins à domicile est pleinement prise en compte, et par la rapidité avec laquelle les hypothèses sont actualisées lorsque le remboursement ou la pratique clinique évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,15 milliards USD (2026) | |
| Revue commerciale A | 1,26 milliard USD (2024) | Utilise un panier de produits plus restreint centré sur les thérapies régénératives et n'ajuste pas clairement pour l'expansion de la cohorte traitée par milieu de soins, ce qui peut sous-estimer le revenu total adressable. |
| Éditeur sectoriel B | 1,10 milliard USD (2025) | Se concentre fortement sur les catégories de greffes et applique des hypothèses de croissance élevées avec une visibilité limitée sur l'utilisation par plaie et la normalisation régionale des prix, ce qui modifie la base de départ. |
Sur les trois chiffres, l'écart s'explique principalement par le périmètre des produits et la conversion de la charge de plaies en revenu traité, et non uniquement par les taux de croissance. Lorsque le périmètre est maintenu cohérent et que l'utilisation et la tarification sont ancrées dans les réalités du milieu de soins, le chiffre résultant devient plus facile à retracer jusqu'à des intrants reproductibles et à mettre à jour à mesure que les pratiques évoluent.


Questions clés abordées dans le rapport
Quelle est la valeur actuelle du marché des soins actifs des plaies ?
Le marché est évalué à 3,15 milliards USD en 2026.
À quel rythme le marché des soins actifs des plaies devrait-il croître ?
Il devrait progresser à un CAGR de 4,38 %, pour atteindre 3,91 milliards USD d'ici 2031.
Quelle région mène en termes de part de revenus ?
L'Amérique du Nord détient 41,30 % des ventes mondiales grâce à un remboursement solide et à l'adoption précoce des technologies.
Quelle catégorie de produits se développe le plus rapidement ?
Les substituts cutanés devraient croître à un CAGR de 4,78 % jusqu'en 2031.
Pourquoi les soins de santé à domicile gagnent-ils en importance dans la gestion des plaies ?
La télésanté et la surveillance assistée par l'IA réduisent les visites à l'hôpital, entraînant un CAGR de 5,55 % pour les soins à domicile entre 2026 et 2031.
Comment un durcissement des réglementations de la FDA influencera-t-il les futurs lancements de produits ?
Des exigences plus strictes en matière de preuves cliniques pourraient allonger les délais d'approbation, mais renforceront les normes de qualité, favorisant les entreprises disposant de données d'essais solides et d'une expertise en fabrication.
Dernière mise à jour de la page le:



