
Taille et Part du Marché des Dispositifs de Gestion des Plaies aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
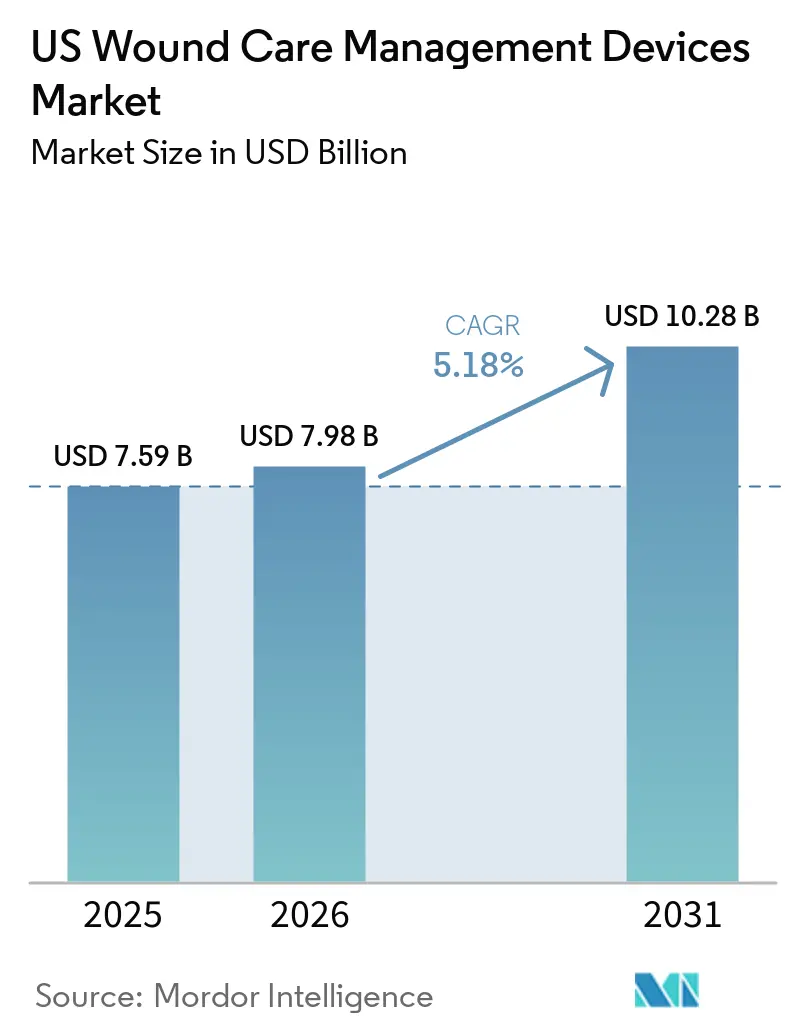
| Taille du marché de l'année de base (2025) | 7.59 Milliards de dollars |
| Taille du Marché (2026) | 7.98 Milliards de dollars |
| Taille du Marché (2031) | 10.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
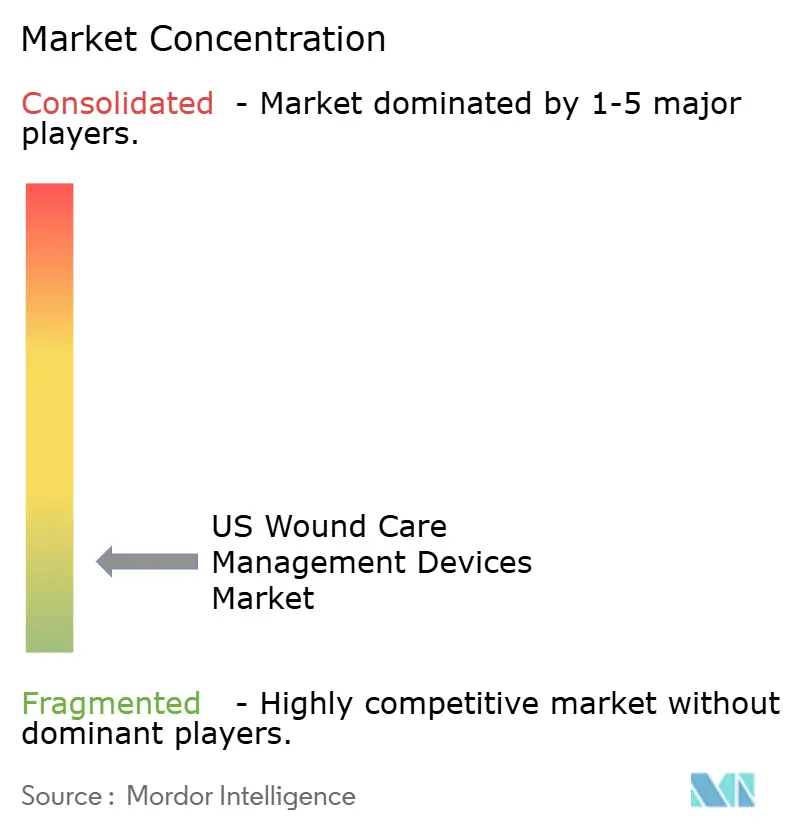
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs de Gestion des Plaies aux États-Unis par Mordor Intelligence
La taille du marché des dispositifs de gestion des plaies aux États-Unis était évaluée à 7,59 milliards USD en 2025 et devrait croître de 7,98 milliards USD en 2026 pour atteindre 10,28 milliards USD d'ici 2031, à un TCAC de 5,18 % durant la période de prévision (2026-2031). La dynamique de la demande reflète la convergence d'une population vieillissante, d'une prévalence accrue du diabète et d'une reprise post-pandémique des volumes chirurgicaux. L'adoption du traitement à domicile, les incitations au remboursement pour les consultations de télésanté et le contrôle des payeurs sur les réadmissions évitables reconfigurent les décisions d'approvisionnement. Les principaux fabricants accélèrent l'intégration numérique — surveillance à distance, analyses prédictives et pansements intelligents — pour s'aligner sur les objectifs de soins basés sur la valeur. Parallèlement, la consolidation entre fournisseurs débloque des avantages d'échelle en matière d'approvisionnement, de formation clinique et d'offres de produits groupés.
Principaux Enseignements du Rapport
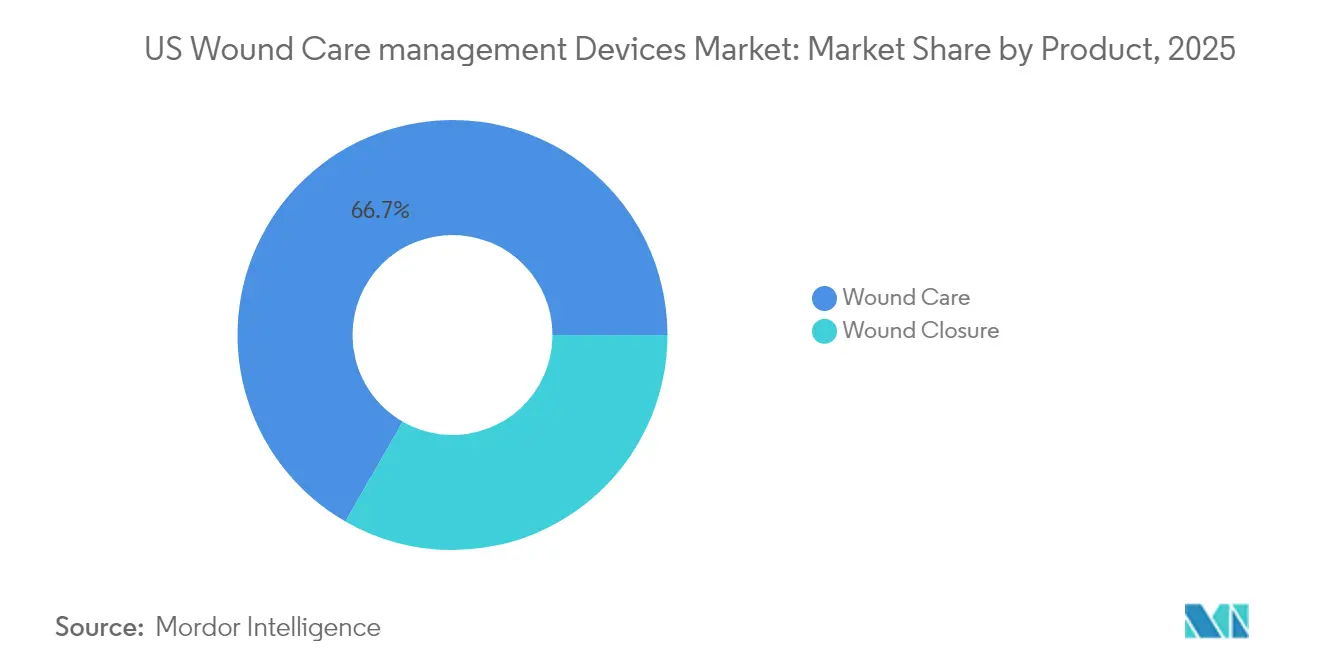
- Par type de produit, les produits de soins des plaies détenaient 66,70 % de la part du marché des dispositifs de gestion des plaies aux États-Unis en 2025, tandis que les dispositifs de fermeture des plaies progressent à un TCAC de 5,74 % jusqu'en 2031.
- Par type de plaie, les plaies chroniques représentaient 59,05 % de la taille du marché des dispositifs de gestion des plaies aux États-Unis en 2025 ; les plaies aiguës progressent à un TCAC de 5,93 %.
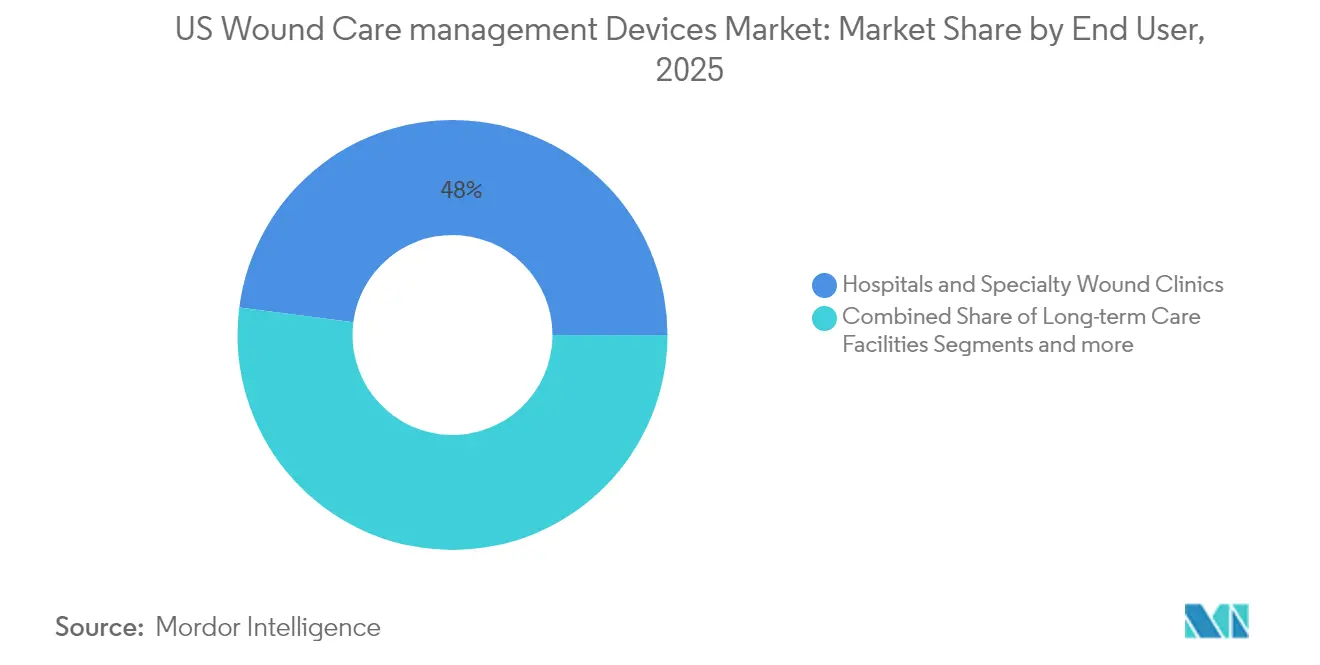
- Par utilisateur final, les hôpitaux et cliniques spécialisées conservaient une part de 47,95 % en 2025, tandis que les établissements de soins à domicile progressent à un TCAC de 6,12 %.
- Par mode d'achat, l'approvisionnement institutionnel a contribué à hauteur de 66,85 % des revenus en 2025 ; les circuits de vente au détail et sans ordonnance affichent le TCAC le plus rapide à 6,27 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Dispositifs de Gestion des Plaies aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Incidence croissante des plaies chroniques et diabétiques | +1.8% | National ; concentré dans le Sud-Est, le Sud-Ouest | Moyen terme (2-4 ans) |
| Volume croissant d'interventions chirurgicales | +1.2% | National ; impact plus élevé dans les centres urbains | Court terme (≤ 2 ans) |
| Base de population gériatrique en expansion | +1.5% | National ; gains précoces en Floride, en Arizona, au Texas | Long terme (≥ 4 ans) |
| Adoption rapide de thérapies avancées telles que la TPN et les substituts cutanés | +0.9% | National ; porté par le Nord-Est et la Côte Ouest | Moyen terme (2-4 ans) |
| Déploiement de la télésanté et des pansements intelligents liés au remboursement | +0.8% | National ; adoption plus rapide dans les zones rurales | Court terme (≤ 2 ans) |
| Augmentation des cas de plaies nosocomiales et mandats de contrôle des infections | +1.1% | National ; impact plus élevé dans les grands systèmes hospitaliers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des plaies chroniques et diabétiques
La prévalence des plaies chroniques parmi les bénéficiaires de Medicare a augmenté, représentant environ 8,2 millions de patients nécessitant une prise en charge continue. Les ulcères du pied diabétique à eux seuls engendrent des dépenses annuelles considérables pour Medicare et affichent un taux de récidive élevé dans l'année. La concentration géographique au Texas, en Floride et en Californie découle d'une prévalence élevée du diabète, renforçant la demande régionale en pansements avancés, systèmes de thérapie par pression négative des plaies (TPN) et thérapies adjuvantes.
Volume croissant d'interventions chirurgicales
Les incisions chirurgicales annuelles ont rebondi à près de 100 millions, chacune nécessitant des dispositifs de fermeture ou des pansements. La migration des procédures vers l'ambulatoire stimule la demande de pompes TPN portables et d'adhésifs tissulaires bioactifs adaptés à la convalescence à domicile. Le patch d'étanchéité des plaies Ethizia de Johnson & Johnson illustre cette tendance, offrant une hémostase combinée à une protection antimicrobienne. Les hôpitaux privilégient les technologies qui réduisent les coûts des infections du site opératoire, lesquels peuvent dépasser 20 000 USD par réadmission.
Base de population gériatrique en expansion
Les adultes âgés de ≥ 65 ans représentent le segment démographique à la croissance la plus rapide et constituent une part disproportionnée des cas d'escarres et d'ulcères veineux des membres inférieurs. Les États accueillant de grandes communautés de retraités — Floride, Arizona et Texas — sont les premiers adoptants de pansements intelligents qui alertent les soignants sur les changements d'exsudat. La couverture CMS de la formation des soignants par télésanté soutient davantage les modèles de prise en charge à distance.
Adoption rapide de thérapies avancées telles que la TPN et les substituts cutanés
Les systèmes TPN à usage unique réduisent les coûts totaux de traitement jusqu'à 41 % par rapport aux pompes conventionnelles. La plateforme légère RENASYS EDGE de Smith+Nephew améliore la mobilité des patients et a récemment reçu un prix Red Dot de design. La suspension provisoire des propositions de déterminations de couverture locale sur les substituts cutanés en 2025 préserve l'accès au remboursement à court terme.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations strictes de la FDA et obstacles de codification CMS | -0.7% | Impact réglementaire national | Moyen terme (2-4 ans) |
| Coût total élevé des soins et tarification des dispositifs | -0.5% | National ; impact plus élevé dans les zones rurales | Court terme (≤ 2 ans) |
| Contrôle accru des payeurs sur les substituts cutanés | -0.4% | National ; concentré dans les États à forte utilisation | Moyen terme (2-4 ans) |
| Pénurie de spécialistes certifiés en soins des plaies | -0.6% | National ; aiguë dans les zones rurales et mal desservies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes de la FDA et obstacles de codification CMS
La FDA a proposé de reclassifier les pansements antimicrobiens, faisant passer de nombreux produits de la voie 510(k) à la classe III PMA. Les fabricants doivent également se conformer aux amendements mis à jour du Règlement sur les Systèmes de Qualité s'alignant sur les normes ISO 13485 d'ici 2026. La politique parallèle du CMS exige des preuves évaluées par des pairs pour les substituts cutanés, entraînant des programmes cliniques plus longs et plus coûteux.
Coût total élevé des soins et tarification des dispositifs
Les pansements avancés et les dispositifs adjuvants peuvent porter les frais d'un épisode de soins au-delà des limites de remboursement des payeurs, en particulier dans les hôpitaux ruraux aux marges opérationnelles serrées. Les prestataires atténuent la pression budgétaire en formant des contrats avec des organisations d'achats groupés et en adoptant des modèles de paiement basés sur les résultats qui favorisent les dispositifs réduisant les réadmissions. Le triage par télésanté et la surveillance guidée par intelligence artificielle réduisent les visites infirmières, allégeant les obstacles financiers dans les régions mal desservies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : L'Innovation des Dispositifs Stimule la Différenciation du Marché
La part de marché des dispositifs de gestion des plaies aux États-Unis a favorisé les produits de soin des plaies à hauteur de 66,70 % en 2025. Les pansements en mousse et hydrocolloïdes ont supplanté la gaze traditionnelle dans les soins des plaies aiguës en raison d'un meilleur contrôle de l'humidité, d'une durée de port prolongée et d'une réduction de la charge de travail infirmière. Les agents antimicrobiens intégrés dans les pansements ciblent la formation de biofilm sans changements fréquents, tandis que des capteurs imprimés flexibles mesurent le pH, la température et le volume d'exsudat pour un retour d'information en temps réel.
Les dispositifs de fermeture des plaies, bien que représentant une base de revenus plus modeste, progressent à un CAGR de 5,74 %. Les adhésifs tissulaires, les bandelettes résorbables et les agents d'étanchéité en spray gagnent du terrain auprès des chirurgiens qui apprécient une application plus rapide et une meilleure cosmèse. Les agrafeuses intelligentes équipées de capteurs de compression fournissent un guidage peropératoire qui réduit les taux de fuite. L'augmentation des volumes de chirurgie bariatrique et orthopédique soutient la demande de patchs bioactifs combinant hémostase et suppression des infections.


Par Type de Plaie : Gérer la Complexité des Lésions Chroniques et Aiguës
Les plaies chroniques représentaient 59,05 % de la part du marché des dispositifs de gestion des plaies aux États-Unis en 2025. Les ulcères du pied diabétique et les escarres consomment la plus grande part des dépenses Medicare, stimulant l'adoption de dispositifs de décharge, de TPN et de substituts cutanés qui accélèrent la cicatrisation. Les outils d'imagerie pilotés par intelligence artificielle atteignent une précision de niveau expert dans la prédiction des trajectoires de guérison, permettant une escalade thérapeutique précoce.
Les plaies aiguës progressent à un TCAC de 5,93 % à mesure que les chirurgies électives reprennent et que les protocoles de soins traumatologiques intensifient le contrôle des infections. La taille du marché des dispositifs de gestion des plaies aux États-Unis pour les applications aiguës est prête à bénéficier des agents d'étanchéité biorésorbables et des pansements à pression négative qui raccourcissent les séjours hospitaliers. Les brûlures constituent un segment de niche où des matrices dermiques avancées comme le Cohealyx d'AVITA soutiennent la minimisation des cicatrices et une réépithélialisation rapide.
Par Utilisateur Final : La Transformation des Soins à Domicile Accélère la Croissance
Les hôpitaux et cliniques spécialisées en plaies détenaient 47,95 % de la part des revenus en 2025. Les centres spécialisés rapportent des taux de guérison de 66,8 %, attribuables à des équipes de soins multidisciplinaires et à un accès aisé aux modalités adjuvantes. Les établissements qui adoptent des tableaux de bord de données intégrés réduisent le délai de cicatrisation en suivant la surface de la plaie, le type de tissu et les tendances d'exsudat.
Les soins à domicile représentent le canal à la croissance la plus rapide avec un TCAC de 6,12 % jusqu'en 2031. Les plateformes de surveillance à distance transmettent des photos et des données de capteurs aux infirmières qui ajustent les pansements sans visites en personne, réduisant l'utilisation des soins infirmiers qualifiés de plusieurs points de pourcentage. La taille du marché des dispositifs de gestion des plaies aux États-Unis pour l'usage à domicile sera renforcée par les codes de facturation CMS G0541-G0543, qui remboursent la formation des soignants par télésanté.
Par Mode d'Achat : Les Contrats Institutionnels Face à la Disruption du Commerce de Détail
Les achats institutionnels ont généré 66,85 % des revenus de 2025. Les hôpitaux s'appuient sur des organisations d'achats groupés pour négocier des tarifs échelonnés et des clauses basées sur la valeur exigeant des fournisseurs qu'ils présentent des données sur la réduction des réadmissions. Les projets pilotes de paiement groupé récompensent les offres de dispositifs qui compriment la durée moyenne de séjour pour les cas d'escarres.
Les circuits de vente au détail et sans ordonnance connaîtront la croissance la plus rapide à un TCAC de 6,27 % à mesure que les patients prennent en charge eux-mêmes les ulcères de moindre gravité entre les visites en clinique. Les chaînes de pharmacies élargissent leurs rayons de soins des plaies pour inclure des pansements en mousse, des compresses d'alginate et des sprays à l'argent auparavant réservés aux fournitures hospitalières. Les modèles de commerce électronique en direct au consommateur expédient des kits de pansements personnalisés accompagnés d'applications pour smartphone qui rappellent aux utilisateurs de changer les produits et de soumettre des images pour examen par un clinicien.
Analyse Géographique
La demande régionale s'aligne étroitement sur les tendances démographiques et la densité des infrastructures de santé. Le Nord-Est et la Côte Ouest représentent les premières régions d'adoption des pansements à capteurs et de l'imagerie par intelligence artificielle en raison d'une densité plus élevée de médecins spécialistes et de la proximité des centres de R&D en dispositifs médicaux. Les centres médicaux universitaires de Boston, New York et Los Angeles servent de sites de référence pour les essais cliniques, accélérant l'adoption commerciale.
Le Sud-Est et le Sud-Ouest génèrent les plus grands volumes de plaies chroniques, catalysés par une incidence élevée du diabète. Le Texas et la Floride combinent de larges populations Medicare avec des réseaux de cliniques ambulatoires robustes qui génèrent des ventes régulières de consommables TPN. La Californie, tout en disposant de capacités de soins avancées, est également confrontée à la charge de groupes socioéconomiques diversifiés, stimulant l'intérêt pour des pansements intelligents à faible coût soutenus par le télécoaching.
Les comtés ruraux à l'échelle nationale souffrent d'une pénurie de spécialistes, ce qui pousse les taux d'adoption de la télésanté au-delà des moyennes urbaines. Les kits d'imagerie portables et l'aide à la décision assistée par intelligence artificielle permettent aux médecins de soins primaires de trier et de gérer efficacement les ulcères. Le statut d'expansion Medicaid des États introduit une variabilité dans les remboursements, mais la règle finale Medicare de l'année civile 2025 étend la couverture de télésanté pour la formation des soignants, ce qui devrait réduire les inégalités d'accès.
Paysage réglementaire
Les dispositifs de gestion des soins de plaies aux États-Unis sont réglementés par la US Food and Drug Administration (FDA) selon un cadre basé sur le risque (classes I à III) pour les dispositifs médicaux (par exemple, au titre du 21 CFR Part 878 pour les dispositifs de chirurgie générale et plastique). Dans le domaine des soins de plaies, la FDA maintient des exigences spécifiques aux dispositifs par des lignes directrices et des contrôles spéciaux pour certains produits de classe II, notamment les pansements dotés d'additifs antimicrobiens spécifiques et les nettoyeurs de plaies par ultrasons à basse énergie, qui déterminent les tests de performance, l'étiquetage et les exigences en matière de preuves cliniques.
Une étape clé de la conformité est la réglementation FDA sur le système de gestion de la qualité (QMSR), qui entre en vigueur le 2 février 2026 et aligne plus étroitement les exigences de qualité des dispositifs sur la norme ISO 13485, augmentant les besoins en documentation et en préparation aux audits pour les fabricants et fournisseurs sous contrat desservant les prestataires américains. Parallèlement, les mesures de politique commerciale de 2026 sont apparues comme une variable opérationnelle pour les chaînes d'approvisionnement des dispositifs : le Bureau du Représentant américain au commerce (USTR) a initié en juin 2026 des propositions de mesures tarifaires au titre de la Section 301, et l'American Hospital Association (AHA) a formulé en juillet 2026 des commentaires sur l'impact potentiel sur les coûts et l'accès aux dispositifs médicaux, renforçant l'examen minutieux des achats concernant l'approvisionnement à origine vérifiée et la continuité de l'approvisionnement.
Paysage Concurrentiel
Le marché des dispositifs de gestion des plaies aux États-Unis est fragmenté. Les entreprises proposent des portefeuilles couvrant les pansements avancés, la TPN, les dispositifs de fermeture et les plateformes numériques, permettant aux hôpitaux de rationaliser leurs approvisionnements dans le cadre de contrats groupés. Smith+Nephew a récemment décroché un contrat du Département de la Défense d'une valeur de 75 millions USD pour des systèmes de thérapie avancée des plaies, soulignant la traction dans les indications de plaies complexes.
Les fusions-acquisitions stratégiques se poursuivent : Medline a acquis les offres chirurgicales d'Ecolab pour près de 1 milliard USD afin d'approfondir l'intégration verticale. Coloplast a acquis Kerecis, innovateur en greffes de peau de poisson, pour entrer sur le marché des matrices biologiques. Les nouveaux entrants exploitent des capteurs de précision, la stimulation électrique et la thérapie au plasma pour se tailler des niches. La plateforme de Swift Medical a enregistré plus de 50 millions d'évaluations, fournissant des ensembles de données anonymisées qui alimentent le perfectionnement algorithmique des produits.
Les capacités numériques différencient les concurrents à mesure que les payeurs récompensent l'accélération documentée de la cicatrisation. [3]Université d'État de Caroline du Nord. "Le bandage électrique est prometteur pour le traitement des plaies chroniques." ScienceDaily, sciencedaily.com Le V.A.C. Peel and Place de Solventum réduit le temps d'application à deux minutes, répondant aux pénuries de main-d'œuvre infirmière. Des prototypes de bandages électriques présentés dans ScienceDaily démontrent une cicatrisation 30 % plus rapide, et les dispositifs à plasma atmosphérique froid ciblent les biofilms résistants. Les pipelines de personnalisation génomique et basée sur le microbiome sont des frontières émergentes qui pourraient bouleverser les paradigmes standard des pansements au cours de la prochaine décennie.
Leaders du Secteur des Dispositifs de Gestion des Plaies aux États-Unis
ConvaTec Group PLC
Smith & Nephew
Medtronic
Solventum
Coloplast
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La migration des soins vers des sites de moindre acuité crée un espace pour les solutions de soins de plaies qui réduisent la fréquence des visites et standardisent l'application dans les parcours de soins à domicile et ambulatoires, en phase avec l'attention des payeurs portée aux réadmissions évitables et à la gestion à distance. Cela se traduit par une demande de pansements à port prolongé et de flux de travail simplifiés de thérapie par pression négative, qui réduisent le temps de soins infirmiers, soutenue par des fabricants intégrant la documentation numérique et la surveillance dans leurs portefeuilles de produits pour s'adapter aux achats fondés sur la valeur. Dans le circuit des prestataires, l'évolution vers des achats centralisés et des listes de fournisseurs plus restreintes au sein des grands systèmes de santé favorise des portefeuilles plus larges et prêts pour la vente groupée (pansements avancés, TPN et produits de fermeture) ainsi que des dossiers de preuves démontrant la performance en coût total des soins.
Du côté des produits, les homologations et lancements de la FDA en 2026 mettent en évidence des opportunités dans des matrices différenciées et des options de débridement répondant aux cas chirurgicaux complexes et aux plaies chroniques. On peut citer Kreate Medical, qui a obtenu des autorisations FDA 510(k) en mai 2026 pour ses gammes de produits matriciels synthétiques résorbables, Cuprina, qui a obtenu une autorisation FDA 510(k) en juin 2026 pour MEDIFLY Maggots (un produit de débridement à base de larves de Lucilia cuprina), et Ventris Medical, qui a obtenu une autorisation FDA 510(k) en juillet 2026 pour Connext Surgical Matrix, un pansement à base de collagène pour les complications post-chirurgicales. La FDA ayant proposé une reclassification de certains pansements antimicrobiens et lavages de plaies liquides (la finalisation prévue pour mai 2026 ne s'étant pas concrétisée à la mi-2026), les fabricants privilégient également l'optionalité réglementaire et la génération de preuves cliniques, ce qui favorise les fournisseurs capables de maintenir la continuité de leurs portefeuilles homologués 510(k) tout en se préparant à des voies plus contraignantes si les exigences de classification se durcissent.
Développements récents du secteur
- Juillet 2026 : Smith+Nephew a communiqué un nouveau consensus clinique d'experts allemands proposant des recommandations basées sur le risque pour l'utilisation de la TPN à usage unique sur les incisions chirurgicales fermées, soutenant l'adoption clinique de son offre PICO 7 sNPWT. Ces lignes directrices apportent un support de décision structuré que les hôpitaux et chirurgiens peuvent consulter lors de l'élaboration de protocoles et de la sélection de produits.
- Juin 2026 : Solventum a introduit le pansement V.A.C. Peel and Place pour la TPN, conçu pour une durée de port allant jusqu'à sept jours grâce à une construction multicouche comportant un noyau de répartition en polyuréthane. La durée de port plus longue et la gestion simplifiée du pansement visent à réduire le nombre de changements de pansement et la charge de travail du personnel, tant en milieu hospitalier qu'ambulatoire.
- Juillet 2024 : AOTI a obtenu une autorisation FDA 510(k) élargie pour son système de TPN NEXA couvrant les contextes de soins aigus, prolongés et à domicile. Ce champ d'utilisation indiquée élargi favorise une utilisation standardisée de la TPN à travers les transitions de soins et renforce l'argument en faveur d'une contractualisation institutionnelle autour d'une plateforme unique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés aux États-Unis par les dispositifs de gestion des plaies utilisés pour traiter les plaies aiguës et chroniques dans les établissements cliniques et les soins à domicile. Il inclut les thérapies à base de dispositifs et les produits avancés de soin des plaies qui sont généralement prescrits ou utilisés sous supervision clinique.
Exclusions du périmètre : nous excluons les articles de premiers secours en vente libre tels que les bandelettes basiques et la gaze de base qui ne sont pas utilisées sous supervision clinique.
Aperçu de la segmentation
- Par Produit
- Soins des Plaies
- Pansements
- Pansements Traditionnels en Gaze et Adhésifs
- Pansements Avancés
- Dispositifs de Soins des Plaies
- Thérapie par Pression Négative des Plaies (TPN)
- Systèmes à Oxygène et Hyperbariques
- Dispositifs de Stimulation Électrique
- Autres Dispositifs de Soins des Plaies
- Autres Produits de Soins des Plaies
- Pansements
- Fermeture des Plaies
- Sutures
- Agrafeuses Chirurgicales
- Adhésifs Tissulaires, Bandelettes, Agents d'Étanchéité et Colles
- Soins des Plaies
- Par Type de Plaie
- Plaies Chroniques
- Ulcère du Pied Diabétique
- Escarre
- Ulcère Veineux des Membres Inférieurs
- Autres Plaies Chroniques
- Plaies Aiguës
- Plaies Chirurgicales/Traumatiques
- Brûlures
- Autres Plaies Aiguës
- Plaies Chroniques
- Par Utilisateur Final
- Hôpitaux et Cliniques Spécialisées en Plaies
- Établissements de Soins de Longue Durée
- Établissements de Soins à Domicile
- Par Mode d'Achat
- Approvisionnement Institutionnel
- Circuit de Vente au Détail / Sans Ordonnance
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par établir une définition claire de ce qui constitue un dispositif de gestion des plaies aux États-Unis, puis nous avons cartographié les environnements de soins dans lesquels ces produits sont achetés et utilisés. Des sources publiques ont été utilisées pour ancrer les facteurs de demande et les évolutions de la prise en charge, notamment les données des CDC sur le diabète et la charge des maladies chroniques, les synthèses d'utilisation de la CMS et de Medicare, ainsi que la littérature du NIH et de PubMed sur la prévalence des plaies chroniques et les schémas thérapeutiques.
Afin de rendre les données exploitables dans un modèle de marché, nous avons également suivi les signaux expliquant les achats et la tarification, notamment les classifications et approbations de dispositifs de la FDA américaine le cas échéant, les statistiques du recensement américain et du commerce pour la directionnalité des importations et exportations, ainsi que les indicateurs hospitaliers et de soins ambulatoires publiés par les organismes officiels. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse crédible ont été examinés pour comprendre la composition des portefeuilles, les évolutions de prix et les changements de canaux de distribution ; un abonnement payant aux données financières d'entreprises, aux vérifications de brevets et aux données commerciales au niveau des expéditions a ensuite été utilisé pour vérifier la cohérence des orientations et des délais. Les sources documentaires mentionnées ici sont illustratives et non exhaustives, et d'autres références ont également été utilisées pour la collecte de données, les recoupements, les clarifications et la validation.
Entretiens primaires et enquêtes
Nos travaux primaires ont visé à confirmer ce qui est réellement acheté dans les hôpitaux, les cliniques de soins des plaies et les canaux de soins à domicile, ainsi que la façon dont les choix thérapeutiques évoluent pour les plaies chroniques telles que les ulcères du pied diabétique et les escarres. Nous avons échangé avec un panel de cliniciens, de parties prenantes des achats et de la distribution, ainsi que de responsables produits et commerciaux, afin de tester et corriger les hypothèses relatives aux prix, aux parts de canaux et à l'utilisation à travers les États-Unis.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Grandes entreprises : 35 % | Directeurs généraux (CXO) : 13 % |
| Entreprises de taille intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 19 % | Managers : 57 % |
Dimensionnement et prévisions du marché
Le dimensionnement de base a débuté par une approche descendante dans laquelle la charge de plaies aux États-Unis et les pools de patients traités ont été convertis en un pool de demande de dispositifs par environnement de soins, puis valorisés à l'aide de prix de vente moyens réalistes. Une fois les totaux établis, ils ont été corroborés par des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes estimés de procédures ou de pansements par environnement, suivis de vérifications de vraisemblance à l'aide de l'exposition des fournisseurs visible dans les publications financières publiques.
Les principaux paramètres du modèle comprenaient la part des plaies chroniques par rapport aux plaies aiguës traitées dans les soins organisés, la pénétration des pansements avancés et de la thérapie par pression négative dans les cas éligibles, les transferts des soins hospitaliers vers les soins ambulatoires et à domicile, ainsi que les schémas d'adoption liés au remboursement qui influencent l'utilisation. L'évolution moyenne des prix a été traitée en séparant le glissement de composition (par exemple, une part plus élevée des thérapies avancées) de la tarification inflationniste, et les lacunes dans une ligne de produits donnée ont été comblées à l'aide de ratios d'utilisation par proxy examinés avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée au court terme, suivie d'une vérification de type série temporelle ARIMA sur la trajectoire finale des revenus afin que la courbe reste cohérente avec le rythme historique d'adoption. La prévision finale a ensuite été ajustée à l'aide du consensus d'experts sur les vents contraires et favorables à la croissance au niveau des catégories, maintenant le modèle pratique et traçable par rapport aux données du marché.
Cycle de validation des données et de mise à jour
Nous avons validé les résultats en vérifiant si la dépense implicite par patient et l'utilisation par environnement de soins semblaient réalistes par rapport aux signaux de santé indépendants, puis nous avons retraité les valeurs aberrantes jusqu'à ce que la logique soit cohérente. Les écarts importants ont été examinés par un second analyste, suivi d'une révision interne afin que les hypothèses, les calculs et les délimitations du périmètre correspondent au récit écrit.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la tarification, l'adoption des thérapies ou la prestation des soins. Avant la livraison, un analyste effectue une nouvelle vérification des principaux paramètres et signaux du marché afin que les clients reçoivent la vue la plus récente.
Estimation du marché des dispositifs de gestion des plaies aux États-Unis par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs de gestion des plaies aux États-Unis peuvent différer davantage que les acheteurs ne l'anticipent, même lorsque les titres semblent similaires. Les écarts proviennent généralement de la façon dont chaque éditeur trace la frontière entre les produits à guidance clinique et les fournitures générales pour plaies, ainsi que des différences dans la manière dont la tarification et le calendrier sont traités dans le modèle.
Lors de l'actualisation de l'estimation, le principal facteur de variation est souvent lié à la question de savoir si les prix de vente moyens reflètent les récents glissements de composition, et si le calendrier des devises est aligné sur l'année de référence. Ces vérifications sont appliquées au chiffre 2025 utilisé par Mordor Intelligence. Certaines autres estimations élargissent également le périmètre au marché des soins des plaies au sens large, ce qui peut intégrer des segments de produits adjacents et augmenter le chiffre global même si les volumes de dispositifs sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,59 milliards USD (2025) | |
| diteur sectoriel A | 5,05 milliards USD (2024) | Utilise une année de référence antérieure et une définition plus restrictive centrée sur les dispositifs uniquement, ce qui peut sous-estimer l'utilisation des pansements avancés acheminés par des canaux cliniques et de soins à domicile mixtes. |
| Éditeur spécialisé en santé B | 6,69 milliards USD (2024) | Représente le marché des soins des plaies au sens large plutôt que les dispositifs uniquement, et la définition peut mélanger les fournitures générales pour plaies avec les thérapies et dispositifs à guidance clinique. |
L'écart dans le tableau est principalement attribuable aux délimitations du périmètre et au calendrier, et non à une hypothèse de croissance unique. En maintenant les revenus comptabilisés liés à l'utilisation de dispositifs à guidance clinique et en actualisant la tarification en phase avec la composition et le calendrier de l'année de référence, le chiffre final reste traçable par rapport à des paramètres pouvant être vérifiés et reproduits.


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché des dispositifs de gestion des plaies aux États-Unis ?
Le marché a atteint 7,98 milliards USD en 2026.
À quelle vitesse le marché des dispositifs de gestion des plaies aux États-Unis va-t-il croître ?
Il devrait se développer à un TCAC de 5,18 %, atteignant 10,28 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les dispositifs de fermeture des plaies progressent à un TCAC de 5,74 % jusqu'en 2031, portés par les adhésifs tissulaires et les patchs bioactifs.
Pourquoi l'adoption des soins à domicile s'accélère-t-elle ?
Les nouveaux codes de facturation Medicare remboursent la formation des soignants par télésanté, et les patients préfèrent la convalescence à domicile, soutenant un TCAC de 6,12 % pour ce segment.
Comment les technologies numériques influencent-elles la concurrence sur le marché ?
L'imagerie activée par intelligence artificielle, les capteurs intelligents et les plateformes de surveillance à distance différencient les fournisseurs en prouvant une cicatrisation plus rapide et moins de réadmissions.
Quels changements réglementaires les fabricants de dispositifs doivent-ils surveiller ?
La reclassification proposée par la FDA des pansements antimicrobiens et l'alignement du Règlement sur les Systèmes de Qualité avec l'ISO 13485 en 2026 augmenteront les exigences de conformité.
Dernière mise à jour de la page le:



