
Tamaño y Participación del Mercado de Logística Farmacéutica del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.06 % |
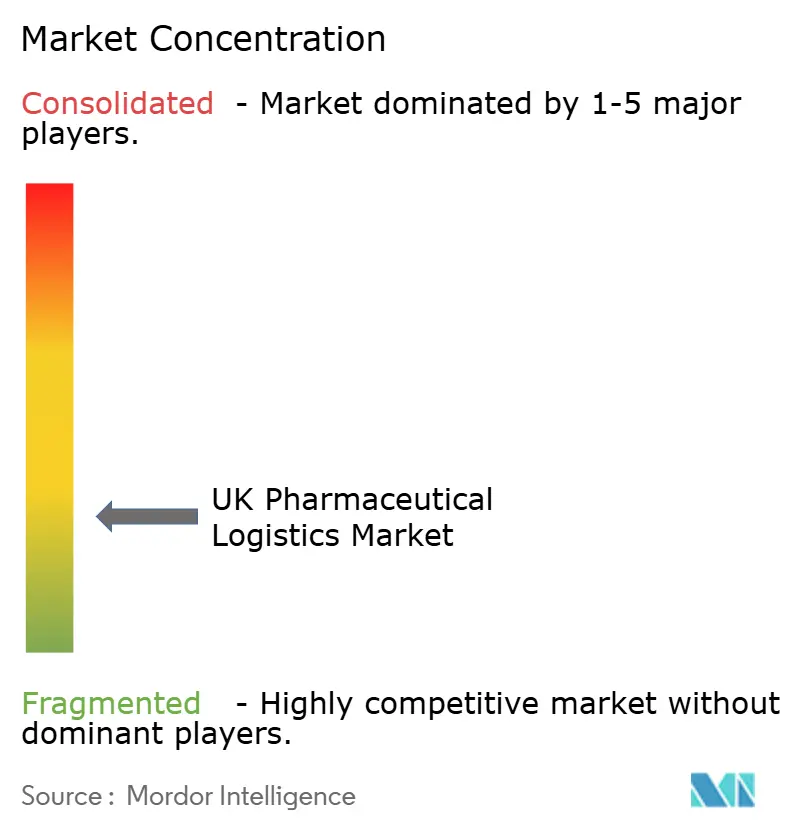
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Farmacéutica del Reino Unido por Mordor Intelligence
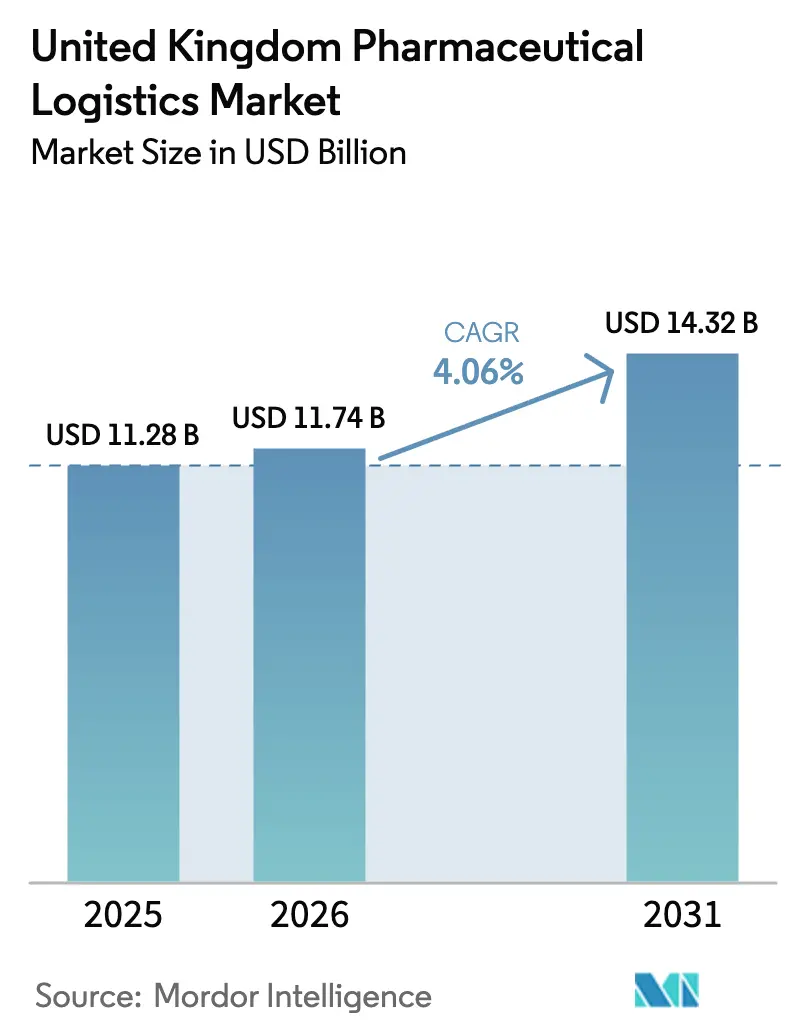
Se espera que el tamaño del mercado de logística farmacéutica del Reino Unido crezca de USD 11,28 mil millones en 2025 a USD 11,74 mil millones en 2026 y se prevé que alcance USD 14,32 mil millones en 2031 a una CAGR del 4,06% durante 2026-2031.
La demanda sostenida de medicamentos de terapia avanzada (ATMPs, por sus siglas en inglés), la rápida digitalización del cumplimiento de recetas del Servicio Nacional de Salud (NHS, por sus siglas en inglés) y la localización de la cadena de suministro impulsada por el Brexit sustentan el crecimiento, mientras que la persistente escasez de talento y la inflación de los costes energéticos moderan los márgenes operativos. La inversión en logística doméstica se ha acelerado desde que el Marco de Windsor exigió autorizaciones de comercialización válidas en todo el Reino Unido y declaraciones de seguridad más estrictas para los medicamentos importados desde la Unión Europea, lo que llevó a los transportistas a actualizar sus sistemas de gestión aduanera y cumplimiento normativo[1]"Licencias de Ámbito Nacional para Medicamentos de Uso Humano," Gobierno del Reino Unido, GOV.UK. Las ampliaciones de capacidad de cadena de frío continúan en Inglaterra y Escocia para apoyar las tuberías de terapia celular y génica, y las plataformas digitales integradas han surgido como factores diferenciadores competitivos al proporcionar visibilidad integral de los envíos para las partes interesadas del NHS.
Conclusiones Clave del Informe
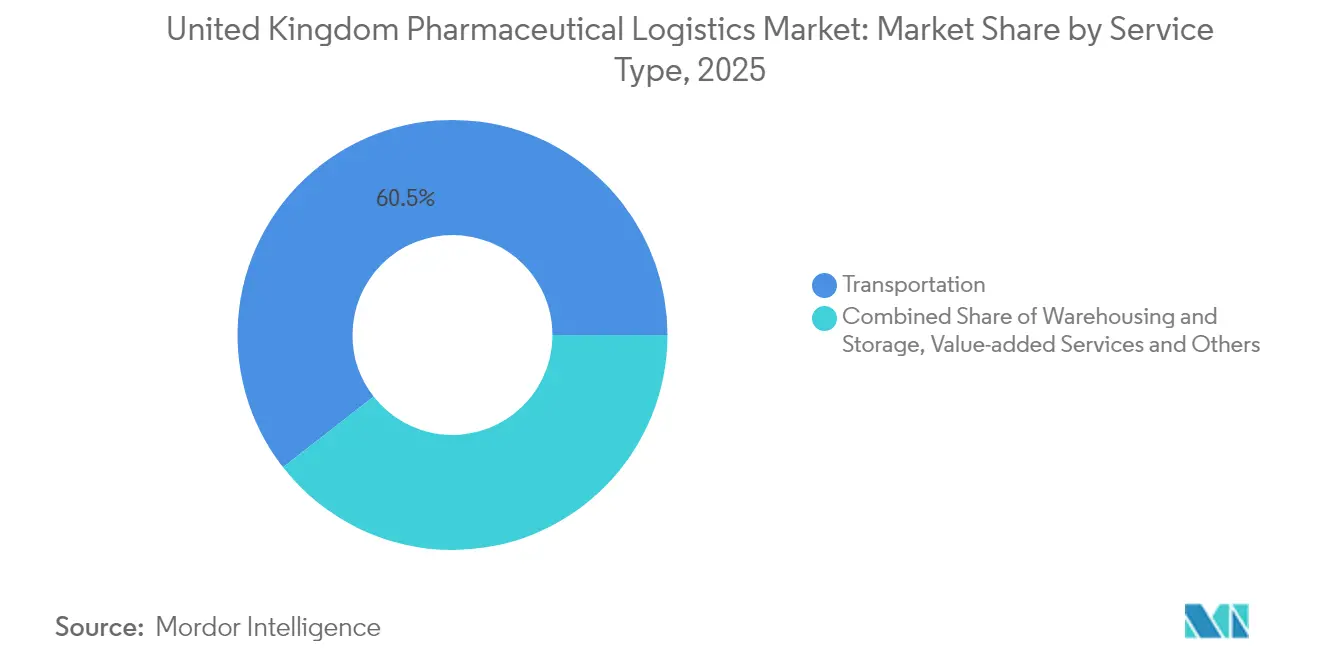
- Por tipo de servicio, el transporte capturó el 60,55% de la participación del mercado de logística farmacéutica del Reino Unido en 2025; los servicios de valor añadido avanzan a una CAGR del 4,78% hasta 2031.
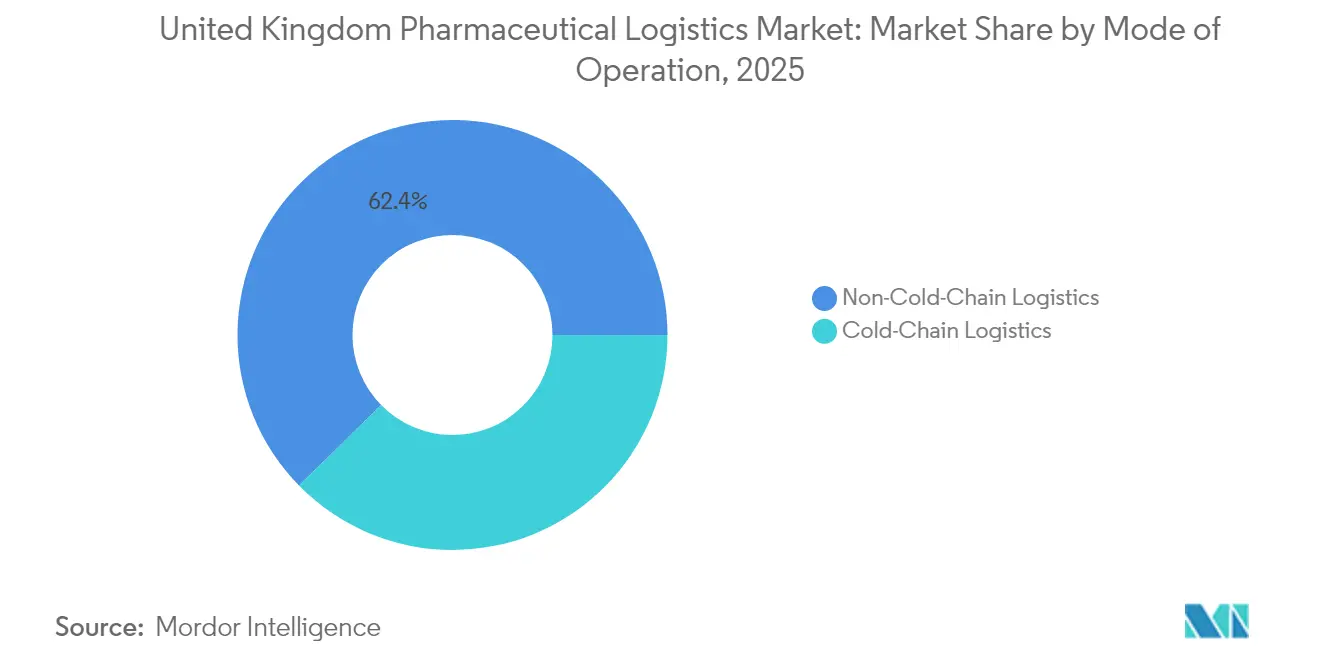
- Por modo de operación, los servicios sin cadena de frío representaron el 62,35% del tamaño del mercado de logística farmacéutica del Reino Unido en 2025, mientras que se prevé que la cadena de frío crezca a una CAGR del 5,62% entre 2026 y 2031.
- Por tipo de producto, los medicamentos con receta representaron una participación del 36,65% del mercado de logística farmacéutica del Reino Unido en 2025, y se proyecta que las terapias celulares y génicas se expandan a una CAGR del 4,36% hasta 2031.
- Por geografía, Inglaterra se mantuvo como el principal contribuyente de ingresos en 2025, mientras que se espera que Irlanda del Norte registre el crecimiento más rápido a medida que las capacidades de acceso al doble mercado maduren bajo el Marco de Windsor.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística Farmacéutica del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las farmacias en línea y del comercio electrónico | +0.8% | Todo el Reino Unido; centros urbanos | Mediano plazo (2-4 años) |
| Cumplimiento estricto de las Buenas Prácticas de Distribución (GDP) de la MHRA | +0.6% | Todo el Reino Unido | Corto plazo (≤ 2 años) |
| Iniciativas de medicina personalizada del NHS | +0.7% | Todo el Reino Unido; programas piloto en Inglaterra | Mediano plazo (2-4 años) |
| Inversión en logística doméstica impulsada por el Brexit | +0.9% | Todo el Reino Unido; énfasis en Irlanda del Norte | Largo plazo (≥ 4 años) |
| Crecimiento en ensayos clínicos de ATMPs (cadena ultracongelada) | +0.5% | Centros de investigación de Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Expansión de los servicios de entrega a domicilio de farmacia del NHS | +0.4% | Todo el Reino Unido; áreas rurales como prioridad | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Farmacias en Línea y del Comercio Electrónico
Las asociaciones del NHS con Uber y Royal Mail ilustran un giro sistémico hacia la entrega directa al paciente, lo que permite el seguimiento de recetas en tiempo real y reduce los errores de dispensación mediante verificación electrónica[2]"Investigación de Mercado Preliminar para un Sistema Electrónico de Seguimiento de Medicamentos," Gobierno del Reino Unido, GOV.UK. La previsión de demanda asistida por IA sustenta ahora los ciclos de reposición de existencias, reduciendo los amortiguadores de inventario y liberando espacio en almacén para biológicos de mayor valor. Estos flujos de trabajo digitales elevan los requisitos de seguridad de datos, lo que lleva a los transportistas a integrar API seguras y autenticación de dos factores para el intercambio de datos de pacientes. La complejidad de la última milla aumenta porque los medicamentos controlados y los biológicos sensibles a la temperatura deben cumplir tanto los parámetros de seguridad como los de las Buenas Prácticas de Distribución (GDP) durante la entrega en el domicilio. El resultado es una creciente adopción de cajas de seguridad habilitadas con IoT y herramientas de validación de entrega con marca de tiempo, lo que convierte a los proveedores de logística nativos digitales en socios atractivos para los centros sanitarios del NHS que persiguen la expansión de la atención domiciliaria.
Cumplimiento Estricto de las Buenas Prácticas de Distribución (GDP) de la MHRA
El Brexit ha puesto fin al reconocimiento automático de los certificados de Buenas Prácticas de Distribución (GDP) de la UE, lo que obliga a cada envío entrante a demostrar la documentación de cumplimiento del Reino Unido y desencadena actualizaciones de sistemas entre los transportistas. La transición de los Avisos de Distribución Paralela a las Licencias de Importación Paralela requiere actualizaciones de captura de datos en todos los sistemas de gestión de almacenes, lo que añade costes a corto plazo pero agudiza las ventajas competitivas de los grandes operadores con marcos de gestión de calidad maduros. La orientación de la MHRA sobre fabricación en el punto de atención añade complejidad; las empresas de logística deben incorporar protocolos validados de transferencia en sala limpia para transportar dosis personalizadas recién preparadas directamente desde los laboratorios hospitalarios hasta el paciente dentro de ventanas de estabilidad estrechas. El gasto en cumplimiento normativo se traslada a la formación de la fuerza laboral, con transportistas que amplían los programas de Buenas Prácticas de Distribución (GDP) para incluir módulos de ciberseguridad e integridad de datos que abordan los mandatos electrónicos de cadena de custodia.
Iniciativas de Medicina Personalizada del NHS
El Plan Decenal del NHS integra pruebas farmacogenómicas y prescripción electrónica, lo que requiere que los nodos logísticos interoperen con los sistemas de Administración Electrónica de Medicamentos en Prescripción (ePMA) para extracciones de inventario específicas del paciente. Los programas piloto de hospitalización domiciliaria en Inglaterra dependen de visitas programadas de mensajería equipados con bolsas validadas en temperatura para kits de infusión de biológicos, lo que intensifica la demanda de personal capacitado en la ejecución segura de la última milla. La logística de recogida de muestras añade retos de flujo inverso, ya que los hisopos genómicos deben mantenerse entre 2-8 °C en su camino hacia los laboratorios de secuenciación. Estas vías de medicina personalizada generan instalaciones de microfulfillment cerca de los centros clínicos, permitiendo ciclos de 24 horas desde la prescripción hasta la entrega. En consecuencia, los gemelos digitales integrados que modelan la exposición tiempo-temperatura se están convirtiendo en un criterio de adquisición en las licitaciones de contratos del NHS.
Inversión en Logística Doméstica Impulsada por el Brexit
Las reformas aduaneras del Marco de Windsor incentivan el almacenamiento en el país y los centros de distribución regionales, particularmente en Belfast y Liverpool, para minimizar los retrasos en los despachos aduaneros[3]"El Gobierno Intensifica los Esfuerzos para Asegurar el Suministro de Medicamentos," Gobierno del Reino Unido, GOV.UK. Los fabricantes farmacéuticos están coubicando líneas de envasado secundario con centros de distribución, reduciendo los plazos de entrega transfronterizos y disminuyendo los riesgos de deterioro de biológicos de alto valor. La Estrategia de Importaciones Críticas y Cadenas de Suministro destina GBP 400 millones (USD 509,21 millones) a la digitalización logística, desbloqueando subvenciones para la depuración automatizada de documentos y el cribado de riesgos habilitado por IA. Los transportistas capaces de autodeclarar los envíos mediante las nuevas declaraciones de Seguridad y Protección obtienen privilegios de despacho en dos horas en Dover y Felixstowe, mejorando los indicadores de rendimiento de entrega puntual. A largo plazo, se espera que estos movimientos de deslocalización cercana eleven los volúmenes de flete doméstico de referencia en cifras de un solo dígito medio anualmente.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de conductores con cualificación en Buenas Prácticas de Distribución (GDP) | -0.3% | Todo el Reino Unido; aguda en Escocia y Gales | Corto plazo (≤ 2 años) |
| Aumento de los costes energéticos y de combustible | -0.4% | Todo el Reino Unido; operaciones de cadena de frío más afectadas | Mediano plazo (2-4 años) |
| Capacidad limitada de carga farmacéutica en aeropuertos regionales | -0.2% | Norte de Inglaterra, Escocia, Gales | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en sistemas de cadena de frío conectados | -0.15% | Todo el Reino Unido; elevado en nodos de distribución urbana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores con Cualificación en Buenas Prácticas de Distribución (GDP)
Las restricciones a la inmigración tras el Brexit redujeron el grupo de trabajadores de vehículos de mercancías pesadas, y las cualificaciones en Buenas Prácticas de Distribución (GDP) añaden una capa de formación adicional de 6 a 12 meses, lo que retrasa la reposición de talento. Las primas salariales para conductores certificados aumentaron un 14% interanual en 2024, presionando a los transportistas más pequeños que operan flotas refrigeradas con márgenes reducidos. Las farmacias rurales reportan ventanas de entrega perdidas durante los picos estacionales, lo que obliga a los centros sanitarios del NHS a contratar servicios de consolidación de múltiples paradas que alargan los plazos de entrega. Aunque se han introducido subvenciones para el aprendizaje, la adopción sigue siendo modesta debido a los largos procesos de cualificación. Con el tiempo, los programas piloto de camiones semiautónomos podrían mitigar la dependencia, aunque los obstáculos regulatorios retrasan el despliegue comercial más allá del horizonte de previsión.
Aumento de los Costes Energéticos y de Combustible
Las tarifas de gasóleo y electricidad aumentaron entre un 30 y un 40% entre 2024 y 2025, inflando las estructuras de costes de la cadena de frío, donde la refrigeración puede representar el 45% del gasto operativo total. Logistics UK ha presionado para obtener alivio del impuesto sobre los carburantes, pero el margen fiscal sigue siendo estrecho. Algunos transportistas instalan paneles solares en los remolques para compensar el consumo de las unidades de alimentación auxiliar; sin embargo, los periodos de amortización superan los cinco años bajo los regímenes de precios actuales. Los congeladores de temperatura ultracongelada consumen hasta 20 kWh diarios por unidad, lo que obliga a los almacenes a renegociar los contratos de suministro eléctrico o a trasladar los recargos a los expedidores. Las herramientas de cobertura energética están ganando tracción, aunque persisten los riesgos de volatilidad, lo que lleva a los transportistas a priorizar los corredores de biológicos de alto margen frente al flete ambiente de productos básicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Transporte Anclan una Cartera en Evolución Digital
El transporte mantuvo una participación del 60,55% del mercado de logística farmacéutica del Reino Unido en 2025, lo que supone una contribución al tamaño del mercado de logística farmacéutica del Reino Unido de USD 6,83 mil millones. El flete por carretera lidera debido a su alcance geográfico en más de 1.250 puntos de entrega de hospitales y farmacias comunitarias del NHS, lo que permite ciclos de reposición en el mismo día para medicamentos críticos. El subsegmento aprovecha la telemática habilitada con GPS que alimenta datos de estado de envío directamente en los paneles del Servicio Electrónico de Prescripción del NHS, aumentando la transparencia. Los servicios de valor añadido, aunque menores, crecen a una CAGR del 4,78% a medida que los clientes buscan análisis de optimización de inventarios, reetiquetado y funciones de gestión de devoluciones dentro de un mismo contrato, especialmente bajo los mandatos de digitalización del NHS.
Las inversiones en tecnología continúan remodelando la economía por tipo de servicio. La optimización de rutas impulsada por IA reduce el kilometraje vacío promedio en un 8%, compensando la volatilidad de los costes de combustible. El flete aéreo, aunque representa menos del 8% del valor, es fundamental para las importaciones de ATMPs desde los Estados Unidos y el despliegue rápido de vacunas, pero los toques de queda en las pistas de los aeropuertos regionales limitan la capacidad de carga. El almacenamiento, en particular el espacio controlado en temperatura, experimenta un crecimiento de un solo dígito a medida que la expansión de la fabricación estéril aumenta la demanda de cámaras de almacenamiento limpio validadas. La convergencia del transporte y los servicios de valor añadido en modelos de plataforma señala una dinámica competitiva en evolución donde los transportistas monetizan los datos tanto como los kilómetros recorridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Operación: El Rápido Avance de la Cadena de Frío
El segmento sin cadena de frío contribuyó con el 62,35% de la participación del mercado de logística farmacéutica del Reino Unido en 2025; sin embargo, la CAGR del 5,62% de la cadena de frío estrecha la brecha hacia 2031. Dentro de la cadena de frío, los expedidores de hielo seco y nitrógeno líquido dominan los corredores de ATMPs, requiriendo un monitoreo validado de la pérdida de peso durante el tránsito. El mapeo digital obligatorio de corredores para envíos criogénicos ha catalizado la inversión en redes de sondas IoT, un ámbito en el que las plataformas integradas confieren ventajas de fiabilidad del servicio. Los operadores sin cadena de frío instalan cada vez más kits de aislamiento pasivo en sus activos para ampliar sus carteras de servicios y mitigar la estacionalidad.
La creciente penetración de los biológicos impulsa la demanda de bienes inmuebles para almacenes frigoríficos, impulsando las transacciones de prealquiler cerca de los clústeres de ciencias de la vida de Oxford y Cambridge. Los diseños de alta densidad energética se convierten en estándar, con redundancia en sistemas de climatización (HVAC) y generadores de respaldo para garantizar el cumplimiento de las Buenas Prácticas de Distribución (GDP) ante la inestabilidad de la red eléctrica. Por el contrario, las redes de temperatura ambiente digitalizan los controles de inventario para mantener la paridad de servicio, empleando escaneado de códigos de barras y RFID que se sincronizan con los portales de reposición de existencias del NHS. La frontera entre las operaciones de cadena de frío y las de temperatura ambiente se difumina a medida que los análisis predictivos informan las asignaciones de corredores basándose en perfiles de riesgo estacional, lo que convierte los conjuntos de habilidades híbridas en una prioridad de contratación.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Producto: Medicamentos con Receta Estables, ATMPs en Ascenso
Los medicamentos con receta mantuvieron una participación del 36,65% del tamaño del mercado de logística farmacéutica del Reino Unido en 2025, impulsados por los volúmenes de enfermedades crónicas bajo las prescripciones del NHS. Los niveles de servicio se mantienen altos, con expectativas de entrega al día siguiente para el 95% de las unidades de mantenimiento de existencias (SKU) rastreadas. Las terapias celulares y génicas registraron la perspectiva de CAGR más alta del 4,36%, aunque desde una base de volumen reducida, lo que subraya la necesidad cada vez más intensa de cadenas de suministro ultracongeladas vinculadas a hospitales académicos. Los medicamentos de venta libre se benefician de los canales de recogida en tienda y pedido por correo, aunque la compresión de márgenes persiste porque los gigantes del comercio electrónico negocian tarifas en masa.
Los biológicos y biosimilares exigen precios premium que justifican corredores dedicados a 2-8 °C equipados con validación de doble sonda. La logística de vacunas se estabiliza tras la pandemia, pero sigue siendo estratégicamente significativa a medida que el Reino Unido mantiene reservas para futuros brotes. Los materiales para ensayos clínicos se expanden junto con el régimen regulatorio simplificado de la MHRA, que se espera reduzca los plazos de inicio en un 40% y, por lo tanto, eleve la frecuencia de los envíos. Los dispositivos médicos y los diagnósticos muestran un crecimiento modesto pero constante, correlacionado con la adopción de la telesalud que acerca la distribución a los hogares. En conjunto, la diversificación por tipo de producto obliga a los transportistas a cultivar capacidades multitemperatura y una profunda competencia regulatoria.
Análisis Geográfico
Inglaterra dominó el mercado de logística farmacéutica del Reino Unido en 2025, respaldada por una densa infraestructura sanitaria y la proximidad a Heathrow, que gestiona más del 50% del cargamento aéreo farmacéutico del país. Los corredores Londres-Sureste integran extensos parques de almacenes equipados con cámaras frigoríficas de cross-docking que canalizan las importaciones de ATMPs hacia hospitales especializados en menos de seis horas. La concentración de la participación del mercado de logística farmacéutica del Reino Unido en esta región se ve reforzada por la expansión de AstraZeneca de GBP 650 millones (USD 827,46 millones) en Liverpool y Cambridge, que añade volúmenes de flete regional en corredores de biológicos.
Escocia representa el segundo clúster más grande, impulsado por subvenciones gubernamentales para ciencias de la vida y asociaciones universitarias en Glasgow y Edimburgo que atraen a patrocinadores de ensayos de ATMPs. La infraestructura de cadena de frío cerca del Aeropuerto de Edimburgo se amplía mediante granjas de congeladores modulares que integran microrredes de energía renovable para mitigar el riesgo de costes energéticos. Gales exhibe volúmenes absolutos menores, pero la mayor penetración per cápita del comercio electrónico de medicamentos, lo que impulsa a los mensajeros de última milla a implementar furgonetas eléctricas en rutas rurales con colinas. Las iniciativas regionales de salud digital del NHS también estimulan la demanda de almacenamiento para kits de telesalud.
El estatus de doble acceso de Irlanda del Norte la posiciona como un puente logístico estratégico. El Puerto de Belfast invierte en el manejo de contenedores certificado bajo las Buenas Prácticas de Distribución (GDP) para agilizar los flujos de entrada desde la UE; sin embargo, las complejas declaraciones aduaneras bajo el Marco de Windsor extienden los tiempos de tramitación documental. Los transportistas que instalan motores de declaración automatizados aseguran un procesamiento más rápido y capturan participación de mercado. Los corredores de Irlanda a Gran Bretaña transportan mayores cargas de carga ambiente de medicamentos genéricos, pero la expansión de la cadena de frío se retrasa hasta que concluyan las mejoras de infraestructura en el Aeropuerto Internacional de Belfast. En general, las estrategias de diversificación geográfica dependen del equilibrio entre la preparación de la infraestructura, las fricciones regulatorias y la densidad de la demanda.
Panorama regulatorio
La Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) supervisa la distribución farmacéutica en el Reino Unido a través del Human Medicines Regulations 2012 (según sus modificaciones) y aplica las expectativas de Buenas Prácticas de Distribución (GDP) para el almacenamiento, la manipulación y el transporte. Los requisitos de GDP, reflejados en la guía del Reino Unido sobre buenas prácticas de fabricación y buenas prácticas de distribución, sitúan la responsabilidad en los titulares de la Autorización de Distribución al por Mayor (WDA) para calificar y controlar las actividades de transporte subcontratadas, incluida la gestión de la temperatura, la seguridad y la gestión de devoluciones para medicamentos refrigerados.
La continuidad posterior al Brexit se ha respaldado incorporando a la legislación del Reino Unido los principales requisitos de calidad y distribución derivados de la UE mediante el Human Medicines (Amendment etc.) (EU Exit) Regulations 2019, pero la documentación de cumplimiento específica del Reino Unido y la preparación para inspecciones elevan el nivel operativo exigido para los corredores transfronterizos. Junto con la supervisión de la MHRA, los instrumentos de política de continuidad del suministro del Department of Health and Social Care (DHSC), incluidos los procesos de gestión del suministro de medicamentos y la guía centrada en la resiliencia, refuerzan las expectativas de posicionamiento de inventario basado en riesgos, notificación de interrupciones y una cadena de custodia auditable en las redes de distribución orientadas al NHS.
Análisis de la cadena de valor
La cadena de valor de la logística farmacéutica en el Reino Unido comienza con los fabricantes e importadores que liberan productos terminados a mayoristas y distribuidores especializados titulares de WDA. A partir de ahí, los productos se mueven a través de redes de almacenamiento y transporte 3PL hacia los canales de adquisición del NHS, hospitales, farmacias comunitarias y servicios de atención domiciliaria y directos al paciente (DTP) en expansión. En Inglaterra, la coordinación nacional recae en equipos de NHS England como Medicines Procurement and Supply Chain (MPSC), mientras que la gestión de interrupciones y la escalada se apoyan en el portal DaSH del DHSC, operativo desde finales de 2020 para reportar posibles interrupciones del suministro.
La ejecución logística abarca el almacenamiento ambiente y multitemperatura, el picking y empaquetado, el embalaje secundario y el kitting para ensayos, y los movimientos por carretera y aire cualificados según GDP. Las entregas de última milla incorporan cada vez más comprobantes de entrega digitales y evidencia de temperatura para las transferencias orientadas al paciente. La diferenciación también se observa en instalaciones grandes y validadas, como la red 3PL de Cencora en East Midlands (que incluye sitios en South Normanton, Sutton-in-Ashfield y Derby), que admite múltiples regímenes de almacenamiento (+15 °C a +25 °C, +2 °C a +8 °C, sustancias controladas, productos peligrosos y -20 °C). Los mensajeros especializados apoyan además los flujos de trabajo de hospitalización a domicilio, ensayos clínicos y ATMP.
Panorama Competitivo
El mercado de logística farmacéutica del Reino Unido presenta una concentración moderada. DHL Supply Chain integra líneas de selección y embalaje habilitadas con robótica en su centro de Rugby, reduciendo los tiempos de ciclo para los envíos de biológicos e integrándose directamente con los portales de aprovisionamiento electrónico del NHS. La adquisición de Frigo-Trans por parte de UPS Healthcare en 2024 añadió 430 remolques especializados, mejorando el alcance de la cadena de frío desde Alemania hasta el norte de Inglaterra y elevando las ofertas de cumplimiento transfronterizo de la empresa. Kuehne Nagel despliega una Torre de Control mejorada con IA en las Midlands Orientales que visualiza el rendimiento de los corredores en tiempo real y las huellas de carbono, alineándose con los objetivos de cero emisiones netas del NHS.
Especialistas como Movianto se centran en la logística de ensayos clínicos, operando suites de envasado secundario conformes con las Buenas Prácticas de Fabricación (GMP) que añaden valor en la preparación de materiales para ensayos ciegos. Cool Cargo y Life Couriers UK se centran en el transporte criogénico de última milla, utilizando expedidores de nitrógeno líquido en formato pequeño y protocolos de transporte en mano para terapias celulares autólogas. Los nuevos participantes digitales despliegan modelos de plataforma que relacionan la demanda de farmacia con la capacidad de mensajería disponible, aprovechando flotas de origen colaborativo bajo rigurosos controles de incorporación.
La competencia de precios se mantiene racional debido a las elevadas barreras regulatorias de entrada. Las carteras de servicios integrados y los históricamente probados registros de auditoría de Buenas Prácticas de Distribución (GDP) diferencian a los operadores establecidos, mientras que las capacidades de ciberseguridad ahora influyen en las puntuaciones de licitación para las licitaciones del NHS. Las asociaciones estratégicas proliferan; por ejemplo, DHL y AstraZeneca firmaron un acuerdo plurianual para codesarrollar cápsulas de almacenamiento ultracongelado coubicadas en los centros de fabricación. De cara al futuro, es probable la consolidación a medida que los actores de nivel medio buscan escala para absorber los costes de cumplimiento y tecnología.
Líderes de la Industria de Logística Farmacéutica del Reino Unido
DHL Supply Chain
Life Couriers UK (Formerly Vision Logistics)
Kammac
Cencora, Inc.
UPS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas públicos centrados en la resiliencia del suministro y la capacidad nacional crean espacio para el almacenamiento conforme a GDP, el transporte con temperatura controlada y los servicios integrados de datos de calidad. Un claro catalizador de la demanda es la inversión del gobierno del Reino Unido de 75 millones de GBP en cuatro nuevos centros de producción aséptica de medicamentos del NHS que abrirán entre 2025 y 2026, diseñados para aumentar la capacidad de medicamentos inyectables en 2,5 millones de dosis al año. Esto desplaza los requisitos hacia flujos entrantes confiables de materias primas, distribución local validada y reposición rápida a los centros del NHS.
La actividad de adquisición y la ampliación de capacidad también apuntan a oportunidades relacionadas con la resiliencia de genéricos y la infraestructura multitemperatura. En mayo de 2026, NHS England publicó una licitación National Generics Pharmaceuticals Supply Chain Resilience, con contratos que se extienden de septiembre de 2026 a mayo de 2028 y opciones de prórroga hasta 2030. Ese marco refuerza la demanda de almacenamiento conforme, manipulación preparada para serialización y una cobertura de distribución nacional confiable. Al mismo tiempo, los grandes operadores 3PL continúan ampliando su presencia en el Reino Unido y sus capacidades de temperatura, como lo evidencia Cencora al reportar 1.703.000 pies cuadrados de espacio 3PL en el Reino Unido y una décima instalación planificada en South Normanton que respalda una mayor especialización en cadena de frío, sustancias controladas y modelos de servicio de clínica a hogar.
Desarrollos recientes del sector
- Junio de 2026: DHL Supply Chain inaugura un centro logístico sanitario automatizado de 194.000 pies cuadrados en Infinity Park Derby con capacidades multitemperatura para clientes de ciencias de la vida y salud. El lanzamiento amplía la capacidad de cadena de frío en el Reino Unido, respaldando diversos perfiles de temperatura para terapias complejas. La adición de capacidad refuerza la resiliencia de la logística farmacéutica del Reino Unido y las operaciones conformes a GDP en el Midlands.
- Marzo de 2026: Life Couriers UK (antes Vision Logistics) abre un depósito de 27.231 pies cuadrados en Fareham Reach, Gosport, para ampliar la red logística directa al paciente. La expansión amplía el almacenamiento DTP y la distribución farmacéutica en el Reino Unido. Mejora las capacidades de manipulación de materiales de última milla y de ensayos clínicos dentro de la cadena de suministro orientada al NHS.
- Febrero de 2026: DHL Group amplía su red global de cadena de frío para carga aérea, conectando más de 30 centros de aviación conformes a GDP para productos farmacéuticos sensibles a la temperatura y terapias celulares y génicas. La expansión refuerza la capacidad global de cadena de frío, con impacto en las importaciones y exportaciones del Reino Unido. Fortalece el acceso, el cumplimiento y las capacidades logísticas transfronterizas de la cadena de suministro farmacéutica del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los servicios logísticos pagados utilizados para mover, almacenar y manipular productos farmacéuticos dentro del Reino Unido, incluidas las actividades a temperatura ambiente y controlada que respaldan la distribución desde los fabricantes hasta los mayoristas, hospitales, farmacias y centros clínicos.
Exclusiones de alcance: excluimos la logística interna realizada íntegramente por los fabricantes de medicamentos, la fabricación de embalajes pura y los márgenes minoristas de farmacia de última milla que no constituyen ingresos por servicios logísticos.
Descripción general de la segmentación
- Por Tipo de Servicio
- Transporte
- Flete por Carretera
- Flete Aéreo
- Flete Marítimo
- Flete Ferroviario
- Almacenamiento y Bodegaje
- Servicios de Valor Añadido y Otros
- Transporte
- Por Modo de Operación
- Logística de Cadena de Frío
- Logística sin Cadena de Frío
- Por Tipo de Producto
- Medicamentos con Receta
- Medicamentos de Venta Libre (OTC)
- Biológicos y Biosimilares
- Vacunas y Productos Sanguíneos
- Materiales para Ensayos Clínicos
- Terapias Celulares y Génicas
- Dispositivos Médicos y Diagnósticos
- Medicina Veterinaria
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando la cadena de suministro farmacéutica del Reino Unido y los puntos de contacto logísticos que generan ingresos facturables, y luego los alineamos con la forma en que suelen contratarse el transporte, el almacenamiento y los servicios de valor añadido. Anclamos las señales de demanda y el contexto operativo utilizando las series de comercio y producción de la Office for National Statistics, publicaciones de la cadena de suministro y adquisiciones del NHS, la guía de GDP de la MHRA y actualizaciones de cumplimiento, y las estadísticas de transporte de mercancías del Department for Transport del Reino Unido.
A continuación, utilizamos los informes anuales de las empresas y las presentaciones a inversores para comprender la combinación de servicios y los principales patrones de rutas, y verificamos con materiales de asociaciones y reguladores, como la guía sectorial de cadena de frío y las normas de documentación aduanera. Las suscripciones pagadas para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y registros de importación y exportación a nivel de envío se utilizan de forma selectiva para verificar los plazos y los cambios direccionales cuando los datos públicos no son suficientemente granulares. Las fuentes documentales aquí mencionadas son solo ilustrativas, y utilizamos referencias públicas y de pago adicionales para cubrir vacíos y comprobar hipótesis.
Entrevistas y encuestas primarias
Para convertir señales amplias en un modelo de mercado viable, realizamos entrevistas con expertos y encuestas estructuradas con operadores logísticos, gerentes de almacén, responsables de calidad y cumplimiento, y equipos de cadena de suministro del lado de los expedidores en todo el Reino Unido. El debate se centra en la penetración de la cadena de frío, la agrupación de servicios, la combinación de rutas y cómo los requisitos de validación y monitoreo de GDP cambian el costo de servicio según el tipo de producto.
Las respuestas se utilizan para confirmar la razonabilidad de los rangos de precios, los patrones de utilización y los cambios abruptos derivados de escasez, ampliaciones de capacidad y endurecimiento del cumplimiento normativo. Esto nos ayuda a ajustar las hipótesis que la investigación documental no puede resolver con claridad.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 14% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora reconstruyendo el conjunto de demanda del Reino Unido a partir de la actividad de distribución farmacéutica y la intensidad logística que la sustenta, donde los flujos comerciales, la producción manufacturera nacional y el rendimiento de los canales se traducen en volúmenes atendibles para transporte y almacenamiento. El modelo se divide luego en actividad de cadena de frío y no de cadena de frío para poder aplicar diferentes reglas de manipulación, necesidades de monitoreo y precios de servicio antes de consolidar los totales.
Los insumos clave incluyen la proporción de SKU sensibles a la temperatura, la combinación de biológicos, vacunas y materiales de ensayos clínicos, los perfiles promedio de envío y almacenamiento (tiempo en almacén, bandas de temperatura requeridas) y complementos habituales como embalaje, etiquetado y servicios de trazabilidad. Una construcción de arriba hacia abajo se corrobora con comprobaciones selectivas de abajo hacia arriba, como rangos muestreados de precio por pallet o precio por envío multiplicados por niveles de actividad inferidos a partir de los principales corredores y superficies de almacén, con vacíos gestionados mediante rangos conservadores acordados con los entrevistados.
Para la previsión, se utiliza el análisis de escenarios para poder poner a prueba los cambios en el crecimiento de los biológicos, el ritmo de adquisición del NHS y el costo de servicio impulsado por el cumplimiento normativo sin sobreajustar el modelo. Luego aplicamos suavizado en las sublíneas estables (por ejemplo, el almacenamiento ambiente) mientras permitimos cambios abruptos cuando los encuestados confirman ampliaciones de capacidad, cambios de ruta o mejoras de monitoreo que alteran los precios.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones repetidas entre señales independientes, y luego la lógica es revisada por otro analista antes de la aprobación final. Los valores atípicos se señalan cuando las tasas de crecimiento, los precios de servicio implícitos o las participaciones de cadena de frío se desvían de lo respaldado por los indicadores públicos y la retroalimentación de las entrevistas, y esos puntos desencadenan una nueva verificación de las hipótesis subyacentes.
Los resultados del modelo se comparan con métricas relacionadas, como la dirección del comercio farmacéutico, la actividad de transporte de mercancías y las tendencias divulgadas de costos logísticos o de distribución, y las variaciones se resuelven mediante preguntas de seguimiento cuando es necesario. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que las cifras reflejen el corte de datos más reciente disponible.
Estimación de Mordor Intelligence del mercado de logística farmacéutica del Reino Unido comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para la logística farmacéutica del Reino Unido pueden diferir considerablemente, incluso cuando parecen cubrir el mismo tema, porque el límite de ingresos no siempre se trata de forma coherente. Las mayores diferencias suelen provenir de si la estimación cubre todos los servicios de logística farmacéutica o solo un segmento más reducido, como el transporte biofarmacéutico o de cadena de frío.
Un segundo factor es cómo se gestionan los precios y el momento temporal, ya que el momento del tipo de cambio, el traspaso de la inflación y la forma en que se fijan los precios de los servicios de valor añadido pueden mover el total al alza o a la baja en un solo año. Al actualizar las curvas de precios y volver a verificar las participaciones de cadena de frío con entrevistas centradas en GDP cerca del corte del año base, la cifra utilizada por Mordor Intelligence tiene menos probabilidades de mezclar tarifarios antiguos con patrones de volumen más recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,28 mil millones de USD (2025) | |
| Editorial del Sector A | 7,53 mil millones de USD (2024) | Esta estimación se centra en la logística biofarmacéutica, lo que reduce el conjunto de demanda y puede excluir partes de la distribución de OTC y de la prescripción más amplia, lo que hace que el total sea menor. Las diferencias en el año base y en las hipótesis de agrupación de servicios (solo transporte frente a transporte más almacenamiento y complementos) también modifican el valor. |
| Editorial Global B | 5,20 mil millones de USD (2024) | Esta cifra se enmarca en el transporte farmacéutico de cadena de frío, que normalmente excluye la distribución a temperatura ambiente y la mayor parte de los ingresos por almacenamiento. También puede subestimar los totales cuando servicios de valor añadido como embalaje, monitoreo y gestión del cumplimiento no se contabilizan como líneas pagadas separadas. |
La dispersión entre las fuentes se explica principalmente por los límites de alcance y el año utilizado para la fijación de precios, más que por un desacuerdo sobre la dirección del crecimiento. Cuando la canasta de servicios está claramente definida y los insumos del año base se actualizan y verifican de nuevo, el tamaño de mercado resultante resulta más fácil de rastrear hasta variables repetibles y comprobaciones prácticas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de logística farmacéutica del Reino Unido en 2031?
Se prevé que el mercado alcance USD 14,32 mil millones en 2031, con una CAGR del 4,06%.
¿Qué tipo de servicio lidera los ingresos del mercado de logística farmacéutica del Reino Unido?
Los servicios de transporte dominan con una participación del 60,55% a partir de 2025, lo que refleja la importancia crítica de la cobertura nacional de flete por carretera.
¿A qué velocidad se expande el segmento de cadena de frío?
Se espera que la logística de cadena de frío crezca a una CAGR del 5,62% de 2026 a 2031, la más rápida entre los modos de operación.
¿Qué factor limita más la capacidad de la logística farmacéutica del Reino Unido? La escasez de conductores con cualificación en Buenas Prácticas de Distribución (GDP) sigue siendo el principal cuello de botella, impactando negativamente la CAGR en un 0,3%.
La escasez de conductores con cualificación en Buenas Prácticas de Distribución (GDP) sigue siendo el principal cuello de botella, impactando negativamente la CAGR en un 0,3%.
¿Qué categoría de productos crece más rápidamente?
Las terapias celulares y génicas, aunque aún son un nicho, tienen previsto expandirse a una CAGR del 4,36% hasta 2031, impulsadas por los ensayos clínicos de ATMPs.
¿Cómo influye el Brexit en la inversión logística?
La independencia regulatoria bajo el Marco de Windsor ha impulsado el gasto en almacenamiento doméstico y automatización aduanera, apoyando la resiliencia de la red a largo plazo.
Última actualización de la página el:



