
Tamaño y Participación del Mercado de Logística de Cadena de Frío
Análisis del Mercado de Logística de Cadena de Frío por Mordor Intelligence
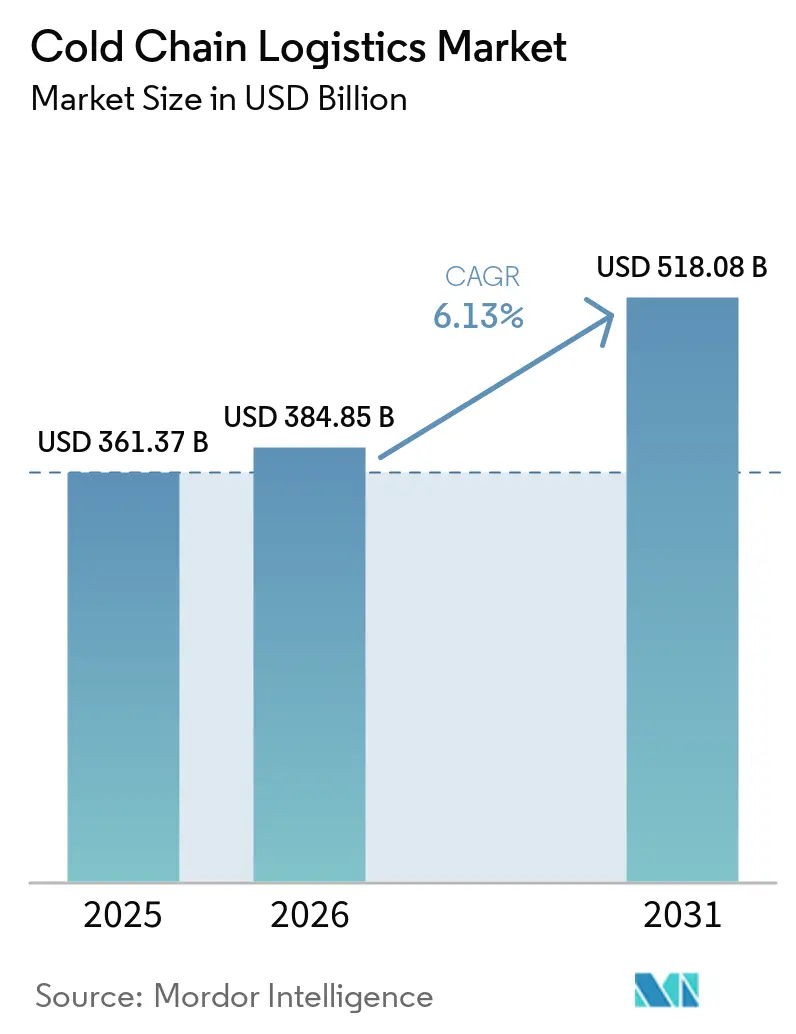
El tamaño del mercado de logística de cadena de frío se estima en 384,9 mil millones de USD en 2026 y se proyecta en 408,4 mil millones de USD en 2027, alcanzando 555,4 mil millones de USD para 2032, con un crecimiento a una CAGR del 6,34% de 2027 a 2032.
La expansión de la entrega de comestibles en el mismo día en los Estados Unidos y el manejo especializado de productos farmacéuticos respaldan la demanda de servicios que combinan el control de temperatura con la ejecución de la entrega. Los operadores pueden responder combinando almacenamiento adecuado con servicios de monitoreo, embalaje y distribución diseñados en torno al envío. Ese alcance más amplio genera trabajo adicional por carga, mientras que la escasez de conductores y los trabajos de reemplazo de equipos de refrigeración pueden limitar la rapidez con que la capacidad se vuelve utilizable. Los proveedores capaces de gestionar el despacho y el monitoreo para cargas de comestibles y productos farmacéuticos pueden capturar trabajo de manejo adicional, mientras que las restricciones de conductores y refrigeración pueden retrasar a los operadores competidores.
Conclusiones Clave del Informe
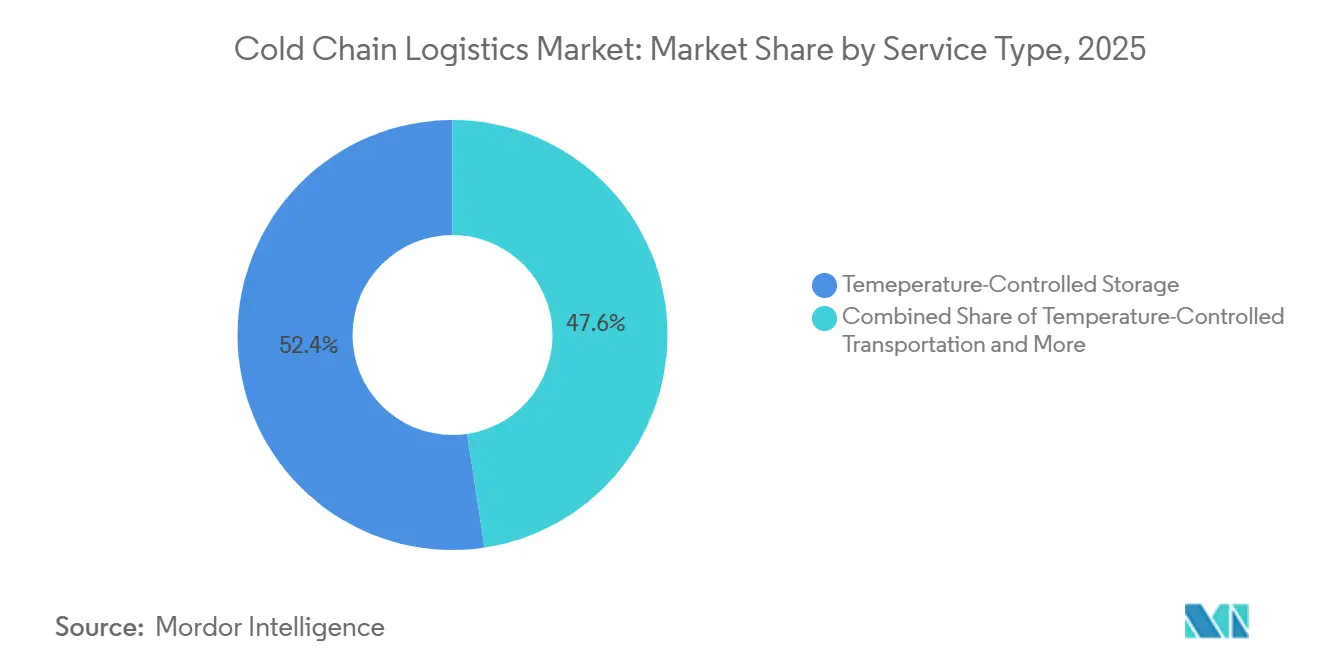
- Por tipo de servicio, el almacenamiento con control de temperatura representó una participación del 52,21% en el mercado de logística de cadena de frío en 2026, mientras que se prevé que los servicios de valor agregado crezcan más rápido con una CAGR del 7,9% de 2027 a 2032.
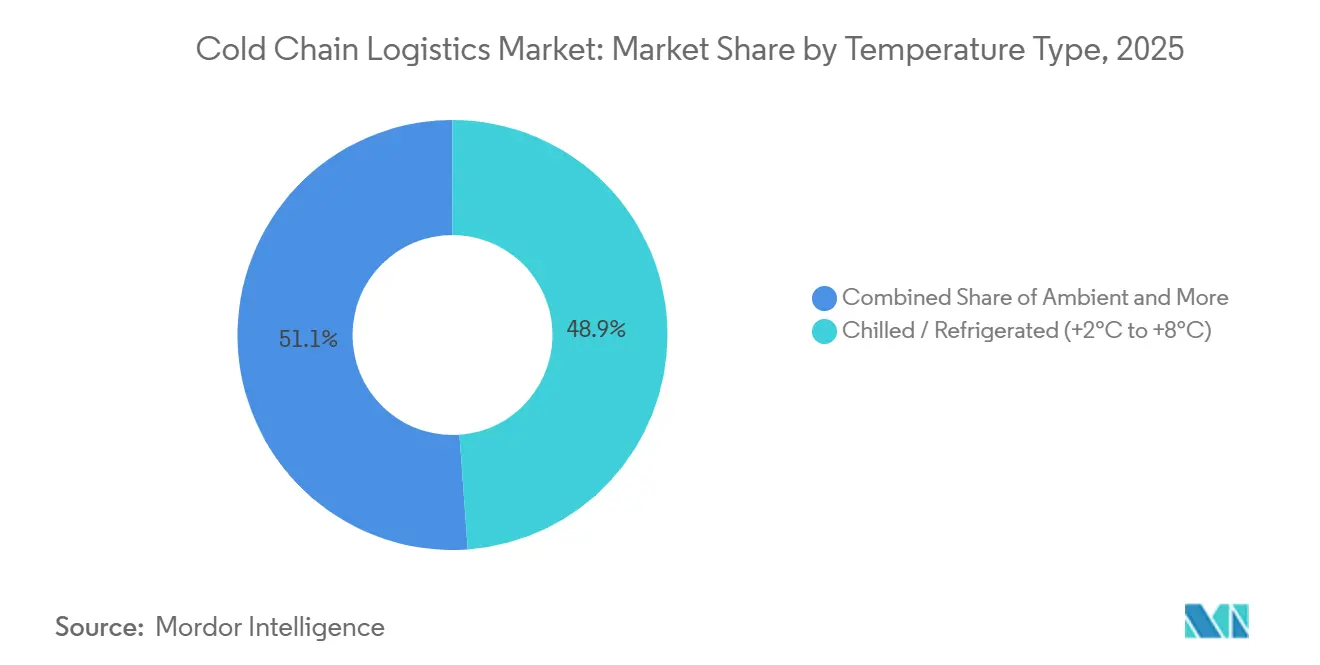
- Dentro del tipo de temperatura, los servicios refrigerados y enfriados a +2 °C a +8 °C lideraron con una participación del 48,86% del tamaño del mercado de logística de cadena de frío en 2026, mientras que se proyecta que los servicios de congelación profunda y temperatura ultracongelada por debajo de -40 °C crezcan más rápido con una CAGR del 8,3% de 2027 a 2032.
- En cuanto a las aplicaciones, la carne y las aves de corral lideraron con una participación del 22,13% en 2026, y se prevé que las vacunas y los materiales de ensayos clínicos crezcan más rápido con una CAGR del 9,1% de 2027 a 2032.
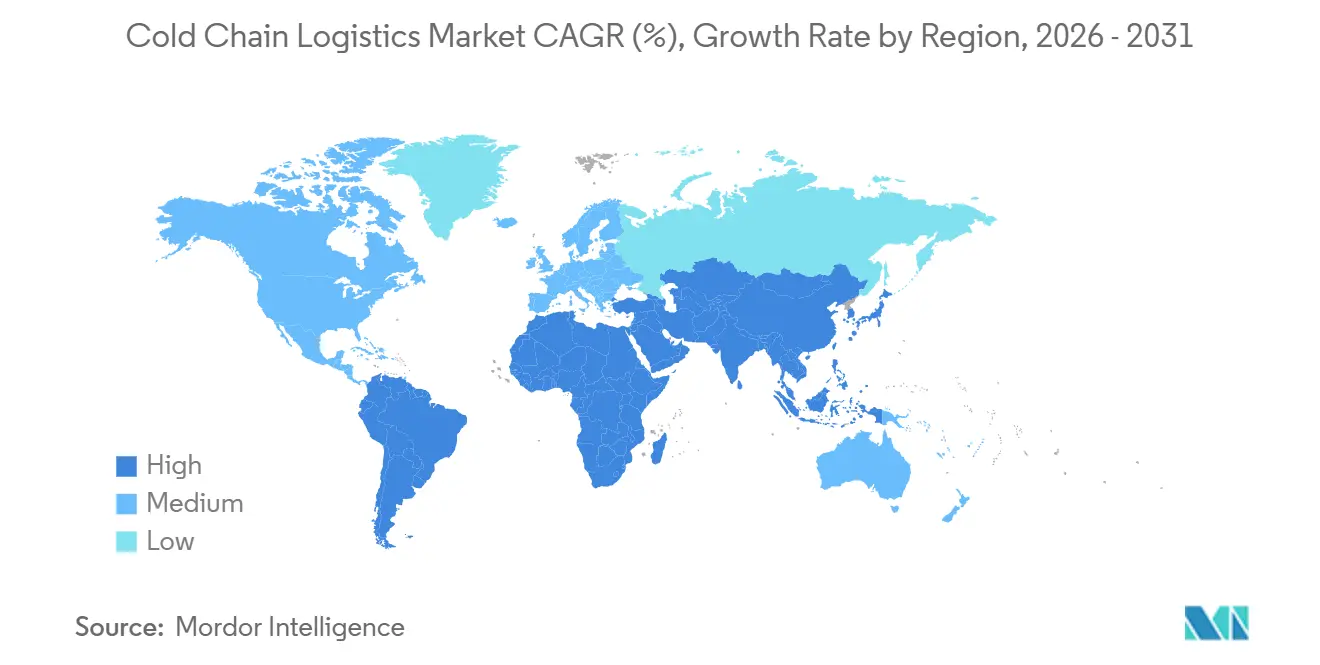
- Geográficamente, Asia-Pacífico lideró con una participación del 40,62% en 2026 y se proyecta que sea la región de más rápido crecimiento, con una CAGR del 7,6% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Distribución de vacunas de ARNm a temperatura ultrabajas | +1.2% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Externalización farmacéutica a operadores logísticos terceros conformes con las BPD | +2.4% | Estados Unidos, Alemania, Singapur e India | Mediano plazo (2-4 años) |
| Trazabilidad FSMA 204 y monitoreo de temperatura IoT en tiempo real | +1.7% | Estados Unidos y rutas de envío internacionales | Mediano plazo (2-4 años) |
| Comercio rápido de comestibles y entrega refrigerada en el mismo día | +2.2% | Ciudades y municipios de Estados Unidos | Corto plazo (≤ 2 años) |
| Crecimiento de comidas listas para cocinar en China y arrendamiento de almacenamiento en ciudades de nivel 2 | +1% | Zonas de producción de alimentos preparados en China | Mediano plazo (2-4 años) |
| Almacenes frigoríficos con energía solar para reducir las pérdidas poscosecha | +0.6% | Estado de Bayelsa, Nigeria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Distribución de vacunas de ARNm a temperatura ultrabajas
Los viales monodosis congelados de COMIRNATY pueden llegar en contenedores de hielo seco, y la etiqueta ofrece a los sitios receptores la opción entre almacenamiento a temperatura ultracongelada y una etapa refrigerada de tiempo limitado. La séptima guía internacional de envío de vacunas de la Organización Mundial de la Salud, publicada en 2025, incluye envíos de vacunas a temperatura ultracongelada. La etiqueta de COMIRNATY de Pfizer para EE. UU. de 2026-2027 indica que los viales monodosis pueden llegar congelados en contenedores térmicos de hielo seco. Permite el almacenamiento a −90 °C a −60 °C o la transferencia a refrigeración de 2 °C a 8 °C por hasta 10 semanas, y los viales descongelados no deben volver a congelarse. Un proveedor que pueda gestionar tanto la entrega con hielo seco como el traspaso refrigerado puede atender cualquiera de las opciones de recepción, ampliando el trabajo de manejo disponible en torno a los envíos de vacunas congeladas.
Externalización farmacéutica a operadores logísticos terceros conformes con las BPD
En abril de 2025, EVERSANA, un operador logístico tercero farmacéutico, anunció 30.000 pies cuadrados adicionales de almacenamiento refrigerado y congelado para satisfacer las crecientes necesidades farmacéuticas en biológicos y terapéuticas complejas. Los fabricantes de medicamentos que externalizan la distribución necesitan socios capaces de combinar el manejo farmacéutico certificado con capacidad de frío para biológicos. En agosto de 2026, IAG Cargo incorporó el Aeropuerto Internacional de Kuala Lumpur a su red farmacéutica, donde una instalación certificada con Buenas Prácticas de Distribución (BPD) gestiona envíos con control de temperatura activo y pasivo. Los clientes también podían seleccionar envíos prioritarios con monitoreo mejorado para consignaciones urgentes sensibles a la temperatura. Los proveedores que combinan el manejo certificado con capacidad adicional para biológicos pueden atender tanto los estándares de manejo como los requisitos de espacio de los clientes que externalizan.
Trazabilidad FSMA 204 y monitoreo de temperatura IoT en tiempo real
Los requisitos de trazabilidad y el monitoreo de temperatura siguen calendarios comerciales diferentes, con el calendario de aplicación regulando uno y los despliegues de los transportistas avanzando el otro. A partir del 20 de enero de 2023, la Norma de Trazabilidad de Alimentos de la Administración de Alimentos y Medicamentos de los Estados Unidos exige a las personas cubiertas que manejan alimentos listados designados conservar datos clave para eventos de seguimiento específicos, sujeto a exenciones y requisitos modificados. Una ley de asignaciones presupuestarias de 2025 prohíbe el uso de fondos asignados por dicha ley para administrar o hacer cumplir las normas antes del 20 de julio de 2028. Por separado, MSC informó más de 250.000 contenedores refrigerados conectados en todo el mundo a iReefer en abril de 2026, proporcionando datos en tiempo real sobre la posición del envío y las condiciones de la carga. Esta base instalada muestra el monitoreo desplegado a escala, independientemente del calendario de aplicación de EE. UU. Los proveedores pueden comercializar el monitoreo para los movimientos de contenedores refrigerados existentes mientras organizan los servicios de registro de alimentos cubiertos en torno al horizonte de aplicación posterior.
Comercio rápido de comestibles y entrega refrigerada en el mismo día
La entrega rápida de comestibles convierte la demanda local de productos perecederos en un requisito de manejo en frío cerca del cliente final. Amazon informó que las ventas de comestibles perecederos a través de la Entrega en el Mismo Día crecieron más de 40 veces desde su introducción a principios de 2025 hasta abril de 2026. Para abril de 2026, Amazon ofrecía entrega de alimentos frescos en el mismo día en más de 2.300 ciudades y municipios de EE. UU.[1] Esa combinación de expansión de ventas y alcance geográfico hace que la proximidad de distribución sea comercialmente relevante, porque los pedidos frescos deben ajustarse a la ventana de entrega prometida. Para los proveedores de logística refrigerada que atienden este canal, la oportunidad es capacidad posicionada en torno al despacho local frecuente, con demanda vinculada al volumen de pedidos en lugar del tiempo que los bienes permanecen almacenados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores de Camiones Refrigerados con Licencia CDL en Estados Unidos | -0.9% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Costos de Reconversión de Sistemas de Amoníaco y CO₂ en Cascada para el Cumplimiento del Reglamento F-Gas de la UE | -0.8% | Países miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Inestabilidad Eléctrica en el África Subsahariana | -0.6% | Comunidades rurales del África Subsahariana | Corto plazo (≤ 2 años) |
| Fragmentación de la Propiedad de Cámaras Frigoríficas a Pequeña Escala en India | -0.4% | Ubicaciones de cámaras frigoríficas en toda India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores de Camiones Refrigerados con Licencia CDL en Estados Unidos
La disponibilidad de conductores puede impedir que un transportista de carga sensible a la temperatura utilice plenamente el equipo ya comprometido en sus operaciones. En su informe anual de 2025, Marten Transport, un transportista estadounidense que opera servicios de carga sensible a la temperatura y carga seca, informó escasez de conductores calificados que en ocasiones había causado subutilización y aumento de gastos. Esta combinación hace que la restricción de personal sea comercialmente diferente a una simple escasez de remolques refrigerados. Agregar equipos no puede por sí solo resolver la incapacidad de asignar un conductor calificado a un movimiento, por lo que la inversión en flota puede dejar el cuello de botella operativo intacto. El límite de servicio resultante puede afectar a los cargadores refrigerados incluso cuando su transportista dispone de vehículos adecuados, dejando la capacidad de transporte utilizable dependiente de la mano de obra necesaria para operarla.
Costos de Reconversión de Sistemas de Amoníaco y CO₂ en Cascada para el Cumplimiento del Reglamento F-Gas de la UE
La sustitución de equipos de refrigeración puede implicar trabajos de adaptación del sitio que compiten con el gasto en capacidad adicional de cámaras frigoríficas. A partir del 1 de enero de 2030, el Reglamento (UE) 2024/573 restringe la comercialización en el mercado de la UE de determinados equipos de refrigeración que utilizan gases fluorados con un potencial de calentamiento global de 150 o más, con una excepción de seguridad en el sitio. Esa restricción hace que la selección del refrigerante sea determinante cuando los compradores reemplazan equipos cubiertos. La recomendación de refrigeración comercial de Eurovent de noviembre de 2025 indica que los clientes deben realizar o encargar un análisis de riesgo en la fase de diseño e implementar las acciones correctivas necesarias. Dependiendo de la evaluación, las instalaciones pueden necesitar ventilación, sensores de detección de gas y alarmas. Para los compradores de cámaras frigoríficas comerciales que cambian de sistema, esto amplía la decisión de instalación más allá del equipo de refrigeración, añadiendo costos de evaluación y potencialmente más trabajos antes de que el reemplazo pueda utilizarse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Escala de Almacenamiento Respalda Ingresos Adicionales por ManejoEl almacenamiento con control de temperatura representó una participación del 52,21% del tamaño del mercado de logística de cadena de frío en 2026. La clasificación Global Top 25 de 2026 de la Alianza Global de Cadena de Frío situó a Lineage en primer lugar entre sus proveedores de almacenamiento y logística con control de temperatura listados, con una capacidad declarada de 3,07 mil millones de pies cúbicos. En la misma tabla de 2026, la capacidad declarada de Lineage aumentó de 2,98 mil millones de pies cúbicos para 2025 a 3,07 mil millones para 2026. Para los proveedores más pequeños que compiten en escala de almacenamiento, esa expansión eleva el punto de referencia de capacidad establecido por el operador líder de la lista.
Se prevé que los servicios de valor agregado sean el segmento de más rápido crecimiento con una CAGR del 7,9% de 2027 a 2032. Hongxing Coldchain (Hunan) lanzó la clasificación y despacho de alimentos congelados en marzo de 2025, combinando clasificación, embalaje con control de temperatura y distribución de última milla. Cobró por el peso de los alimentos congelados manipulados, con una contribución mínima a los ingresos en 2025. Este mecanismo de precios convierte la actividad de manejo en una fuente de ingresos diferenciada para el proveedor dentro del negocio de almacenamiento de alimentos congelados de la empresa. Dado que las tarifas siguen el peso manipulado, el trabajo adicional de clasificación y despacho puede aumentar los ingresos de los clientes que ya utilizan el almacenamiento de alimentos congelados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Temperatura:
La Capacidad Refrigerada y el Almacenamiento Especializado Atienden Diferentes NecesidadesLos servicios refrigerados y enfriados a +2 °C a +8 °C representaron una participación del 48,86% en el mercado de logística de cadena de frío en 2026. Quinco Holdings diseñó su complejo logístico de Ħandaq en Malta para aproximadamente 1.000 posiciones de palés refrigerados, con finalización prevista para 2026. La empresa matriz estaba desarrollando el complejo para su filial de importación y distribución de alimentos Quintano Foods Ltd. y para clientes externos, y el proyecto estaba en construcción. La combinación prevista de usuarios afiliados y externos ofrece al sitio 2 formas de ocupar la capacidad refrigerada: a través de los propios flujos de productos del distribuidor y los servicios para otros clientes.
Se prevé que los servicios de congelación profunda y temperatura ultracongelada por debajo de -40 °C sean el segmento de más rápido crecimiento, con una CAGR del 8,3% de 2027 a 2032. En julio de 2025, Almac Clinical Services, parte de Almac Group, completó una instalación de propósito específico en Craigavon que duplicó la capacidad de almacenamiento a temperatura ultracongelada a −60 °C a −80 °C. La expansión completada demuestra inversión en un entorno de almacenamiento especializado y definido. En septiembre de 2025, Movianto informó congeladores a temperatura ultracongelada en 9 países europeos, con capacidad hasta −80 °C. La capacidad adicional de Almac en un sitio de suministro clínico y los congeladores de Movianto en 9 países europeos ofrecen a los clientes farmacéuticos acceso a almacenamiento especializado tanto a través de una expansión en un único sitio como de una red multinacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Manejo de Proteínas y las Rutas de Vacunas Amplían la Demanda de ServiciosLa carne y las aves de corral fue el segmento de aplicación más grande, con el 22,13% del mercado en 2026. Los almacenes de EE. UU. tenían 1.000 millones de libras de aves de corral congeladas el 31 de diciembre de 2025. MEDLOG abrió una instalación de cadena de frío en Georgia, Estados Unidos, el 10 de septiembre de 2025, con capacidad para congelar rápidamente hasta 3 millones de libras de proteína cruda por cada 24 horas para exportación. La capacidad de congelación orientada a la exportación del operador logístico añade una etapa de procesamiento en torno a la cadena de suministro de carne junto con el inventario mantenido en cámaras frigoríficas. El servicio comercial puede, por tanto, extenderse desde el mantenimiento de proteínas en almacenamiento hasta su congelación para exportación.
Se prevé que las vacunas y los materiales de ensayos clínicos sean el segmento de más rápido crecimiento, con una CAGR del 9,1% de 2027 a 2032. En julio de 2025, UNICEF entregó más de 500.000 dosis de vacuna conjugada neumocócica 13-valente desde Bélgica hasta Abiyán, Costa de Marfil, en su primer envío de vacunas por flete marítimo refrigerado.[2] Esa ruta completada demuestra un canal adicional para la distribución de vacunas con control de temperatura. En 2025, UNICEF entregó 3,22 mil millones de dosis de vacunas a 103 países para inmunización de rutina, campañas preventivas y respuestas a brotes. La ruta marítima ofrece la posibilidad de añadir transporte oceánico refrigerado a los programas institucionales de vacunas, ampliando las oportunidades de servicio más allá del viaje demostrado.
Análisis Geográfico
Mercado de Logística de Cadena de Frío en Asia-Pacífico
Asia-Pacífico representó una participación del 40,62% en el mercado de logística de cadena de frío en 2026 y se prevé que sea la geografía de más rápido crecimiento, con una CAGR del 7,6% de 2027 a 2032. El Ministerio de Industrias de Procesamiento de Alimentos de India informó 311 proyectos completados u operativos bajo su esquema de Infraestructura Integrada de Cadena de Frío y Valor Agregado al 30 de junio de 2026. En septiembre de 2026, el centro comercial de Nanjing del Grupo Yuhu en China estaba en construcción como un centro planificado de servicios de alimentos de cadena de frío para el Delta del Río Yangtze. Los operadores pueden buscar trabajo en torno a la infraestructura del esquema completado de India mientras tratan el centro de Nanjing como una oportunidad de distribución futura, en lugar de capacidad de manejo disponible.
América del Norte y Europa ilustran cómo los canales de importación pueden organizar la inversión en cadena de frío en torno a la transferencia desde la carga marítima hasta la distribución local. Fresh Del Monte Produce, Freeport Warehouse LLC y Port Freeport abrieron una plataforma de cruce refrigerada de 80.000 pies cuadrados en Texas en mayo de 2025 para las importaciones de plátano, piña y plátano macho de Fresh Del Monte. Freeport Warehouse LLC es una filial de North American Stevedoring Holding Co. En Europa, Maersk recibió su primera carga de uvas frescas del exportador sudafricano Grape Alliance en su almacén frigorífico de Róterdam, Países Bajos, en febrero de 2025.[3] Ambas ubicaciones sitúan el manejo refrigerado en la llegada marítima, por lo que el papel del proveedor para los importadores de fruta fresca comienza en la interfaz portuaria.
En América del Sur, Fracht Log movió aproximadamente 87.400 toneladas métricas de carga seca, refrigerada y congelada a través de la terminal brasileña de Pecém desde septiembre de 2025 hasta agosto de 2026. Sus flujos operativos combinaron importaciones, almacenamiento de cabotaje doméstico y exportaciones. Dentro de Oriente Medio y África, la cámara frigorífica Greenbushes de Commercial Cold Holdings en Gqeberha, Sudáfrica, atendió exportaciones de frutas del Cabo Oriental e importaciones congeladas en junio de 2025. El ejemplo sudafricano conecta los productos de salida y los bienes congelados de entrada dentro del mismo rol de servicio de cámara frigorífica. Los servicios de importación y exportación pueden compartir la misma instalación, por lo que el comercio bidireccional ofrece a los operadores trabajo de manejo más allá de los productos de salida únicamente.
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los operadores de logística con control de temperatura de terceros que atienden canales regulados de alimentos y productos farmacéuticos. La pregunta comercial relevante es qué actor debe realizar el trabajo de control, ya que las responsabilidades pueden recaer en un transportista, un cliente farmacéutico o un distribuidor de medicamentos. Los contratos de servicio, por tanto, deben reflejar el canal de envío y el participante responsable al traducir esos controles en trabajo de manejo.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Agencia Nacional de Vigilancia Sanitaria de Brasil (ANVISA) | Autoridades supervisoras estatales de farmacia | Administración Estatal para la Regulación del Mercado, junto con las autoridades asignadas por competencia | Autoridad Reguladora de Productos Sanitarios de Sudáfrica (SAHPRA) |
| Instrumentos o directrices clave | 21 CFR Parte 1, Subcapítulo O, transporte sanitario de alimentos | RDC 430/2020, modificada por RDC 653/2022; revisión de impacto prevista para 2026-2027 | Reglamento de Operaciones Farmacéuticas, disposiciones sobre almacenamiento y entrega en farmacias | Orden N.° 97, en vigor desde el 15 de abril de 2025; revisión propuesta de la norma recomendada | Buenas Prácticas de Distribución Farmacéutica al por Mayor, versión 5 |
| Efecto comercial | Control de temperatura para alimentos que lo requieren por seguridad; las obligaciones específicas del transportista siguen acuerdos de responsabilidad escritos | Almacenamiento, distribución y transporte de medicamentos dentro del ámbito de inspección | Los gerentes de farmacia organizan la refrigeración para los medicamentos refrigerados enviados a los consumidores finales, con evidencia de temperatura cuando sea necesario | Las empresas de almacenamiento fuera de la producción o venta de alimentos siguen las normas de responsabilidad por referencia para alimentos que requieren temperatura o humedad especiales | Los mayoristas deben proporcionar, verificar, monitorear y registrar las condiciones especiales de transporte que difieran del ambiente |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las obligaciones sanitarias específicas del transportista en EE. UU. siguen acuerdos escritos, mientras que la extensión de la trazabilidad sigue siendo una propuesta y la intención de la FDA de octubre de 2026 de respetar el retraso en la aplicación antes del 20 de julio de 2028 respalda la continuidad a corto plazo. La revisión planificada para 2026-2027 de la RDC 430/2020, modificada por la RDC 653/2022, de Brasil no cambia en sí misma el marco de inspección de logística de medicamentos, dejando ese marco como base para la continuidad. La Orden N.° 97 de China se aplica por referencia a las empresas no alimentarias que almacenan alimentos con requisitos especiales de temperatura o humedad, mientras que la revisión de la norma recomendada de cadena de frío alimentaria no añade ninguna obligación vinculante, lo que respalda la continuidad. La enmienda farmacéutica alemana del 22 de septiembre de 2026 asigna a los gerentes de farmacia la planificación basada en riesgos para los envíos de medicamentos de venta exclusiva en farmacia a consumidores finales, mientras que la última guía de distribución al por mayor de Sudáfrica mantiene el monitoreo de transporte específico por producto, haciendo que ambos marcos sean parte de la línea de base operativa.
Etapas de la Cadena de Valor
Esta comparación sigue los servicios de cadena de frío desde el almacenamiento con control de temperatura a través de la consolidación de pedidos hasta el transporte posterior. Lineage combina almacenamiento en frío y transporte con servicios de consolidación, corretaje y transporte de corta distancia. Americold Logistics proporciona servicios de consolidación, distribución, ferroviarios y portuarios regionales y nacionales a través de su red integrada en EE. UU. Conectar esas actividades crea la posibilidad de que un operador obtenga ingresos del manejo y movimiento en torno a los bienes almacenados, además del propio servicio de almacenamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Almacenamiento con control de temperatura | Operadores de almacenes como Lineage, Maersk | Ingresos por servicio de almacenamiento | Exposición al gasto en energía de refrigeración | Gestionar las cargas de refrigeración y monitorear el consumo de energía |
| Consolidación de pedidos | Proveedores de consolidación como Americold Logistics, Lineage | Tarifas por servicios de consolidación y manejo | Combinar diferentes productos y requisitos de temperatura | Agrupar cargas compatibles antes del despacho |
| Transporte y distribución posterior | Proveedores de transporte integrado como Lineage, Americold Logistics | Tarifas por servicios de transporte y distribución | Coordinar interfaces de carretera, ferroviarias y portuarias | Programar transferencias a través de la red de distribución integrada |
| Fuente: Mordor Intelligence | ||||
Lineage informó 2,06 mil millones de USD en ingresos globales por almacenamiento en almacén en 2025, un aumento del 0,9% respecto a 2024. Sus ingresos globales por servicios de almacén alcanzaron 1,89 mil millones de USD en 2025, un aumento del 2,4% respecto a 2024. El gasto en energía en el segmento de almacenamiento global fue de 218 millones de USD en 2025, un aumento del 4,8% respecto a 2024. Dado que el gasto en energía creció más rápido que cualquiera de las dos líneas de ingresos, la gestión energética afecta directamente cuánto puede contribuir el ingreso adicional por almacenamiento a las ganancias.
Panorama Competitivo
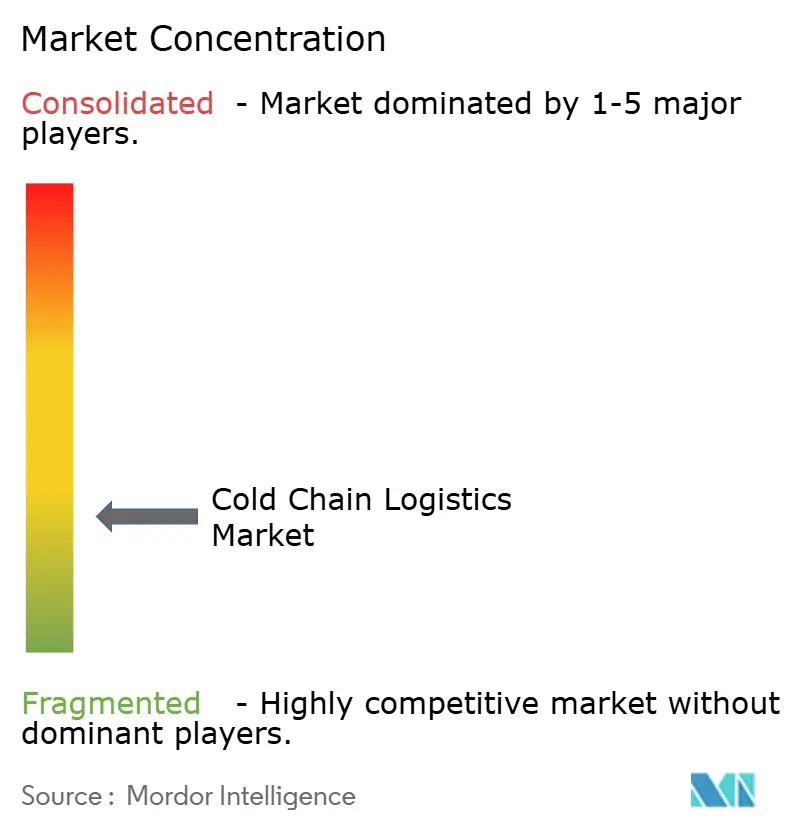
El sector está moderadamente fragmentado, con grupos internacionales de cadena de frío compitiendo junto a operadores regionales de almacenamiento y transporte. Los principales proveedores activos incluyen Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. y Constellation Cold Logistics. Lineage informó ingresos globales a nivel de empresa de 5,36 mil millones de USD para 2025, en comparación con 5,34 mil millones de USD en 2024. Americold Logistics proporciona consolidación de envíos, distribución, servicios ferroviarios y portuarios en EE. UU. a través de una red integrada. La elección de un cargador de alimentos puede, por tanto, depender del acceso a la consolidación y el manejo portuario, además de la capacidad de almacén.
Nichirei Logistics Group proporciona almacenamiento con control de temperatura, manejo de carga, procesamiento de distribución, transporte, entrega y servicios de logística de terceros en Japón y en el extranjero. El 26 de septiembre de 2025, la filial de Nichirei Corporation acordó adquirir el operador de cadena de frío con sede en Malasia ICCL Group. En su presentación de mayo de 2026, Nichirei informó la finalización de la consolidación de ICCL Group como filial, añadiendo un negocio local operativo en Malasia al grupo. Para los clientes que necesitan almacenamiento y entrega en Malasia, la adquisición ofrece un operador local establecido dentro de un grupo internacional de logística con control de temperatura.
Constellation Cold Logistics abrió su ampliada cámara frigorífica de Grimsby, Reino Unido, en 2025, añadiendo 36.000 posiciones de palés de almacenamiento congelado y elevando el total del sitio a 50.000 palés. Americold Logistics afirma que más del 90% de sus instalaciones cuentan con certificaciones bajo esquemas de seguridad alimentaria reconocidos por la Iniciativa Global de Seguridad Alimentaria. Para los contratos de manejo de alimentos, la cobertura de certificación declarada de Americold proporciona una posición competitiva basada en calificaciones. Los productores de alimentos congelados que evalúan ambas opciones pueden comparar la capacidad adicional en una ubicación frente a la cobertura certificada en muchos sitios.
Líderes de la Industria de Logística de Cadena de Frío
-
Lineage
-
Americold Logistics
-
NewCold Advanced Cold Logistics
-
Nichirei Logistics Group Inc.
-
Constellation Cold Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Cadena de Frío Empresas cubiertas en este informe
- Lineage
- Americold Logistics
- NewCold Advanced Cold Logistics
- Nichirei Logistics Group Inc.
- Constellation Cold Logistics
- United States Cold Storage, Inc.
- Frigolanda Cold Logistics Group
- Emergent Cold Latin America
- Snowman Logistics Ltd.
- Conestoga Cold Storage
- Interstate Cold Storage, Inc.
- SuperFrio Logística Frigorificada
- Vertical Cold Storage
- Magnavale Ltd.
- Cube Cold Europe
- Arcadia Cold Storage and Logistics
- Congebec Inc.
- Cold-Link Logistics
- Agile Cold Storage LLC
- Groupe Conhexa
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina oportunidades para convertir el control especializado de temperatura en servicios logísticos para compradores farmacéuticos, de productos frescos y químicos. En agosto de 2026, DP World anunció un centro en Amberes con construcción prevista para el segundo trimestre de 2027 sujeto a permisos y finalización anticipada para el segundo trimestre de 2028. El almacén planificado incluye refrigeración parcial y atendería a clientes de los sectores sanitario, farmacéutico, perecederos, químico y tecnológico. Su combinación propuesta de clientes crea espacio para diseños de servicio diferenciados en torno a los requisitos de manejo de cada carga.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Manejo farmacéutico en torno a la capacidad planificada de Amberes | Desarrollo del centro anunciado y enfoque de diseño farmacéutico | Distribuidores farmacéuticos y cargadores del sector sanitario | Utilizar equipos de transporte calificados y calibrar monitores en vehículos con control de temperatura | Demostrar equipos y monitoreo apropiados para el producto | DP World y proveedores especializados de logística farmacéutica |
| Almacenamiento y manejo de productos frescos en Jamaica | La FAO vinculó las pérdidas de cultivos a deficiencias en el manejo y el almacenamiento en frío en junio de 2026 | Productores de tomates, cebollas y verduras de hoja en Jamaica | Combinar almacenamiento en frío con servicios de manejo poscosecha | Acceso al almacenamiento y calidad del manejo | Proveedores locales de almacenamiento en frío y distribución de productos frescos |
| Monitoreo detallado para envíos de productos químicos sensibles a la temperatura | Euro-Chemicals y socios estaban desarrollando infraestructura de monitoreo en enero de 2026 | Cargadores de productos químicos sensibles a la temperatura | Conectar los servicios de transporte con una supervisión de temperatura más detallada | Convertir la infraestructura en desarrollo en un servicio operativo utilizable | Participantes en infraestructura de monitoreo como Tico Europe B.V. y Cold Chain Control B.V. |
| Fuente: Mordor Intelligence | |||||
Las directrices de distribución de la UE indican que los distribuidores mayoristas deben utilizar equipos calificados para los medicamentos humanos sensibles a la temperatura y mantener y calibrar regularmente los monitores cuando se utilizan vehículos con control de temperatura. Esa calificación hace que la oportunidad farmacéutica dependa de la capacidad de los equipos y la medición, mientras que la oportunidad de productos frescos de Jamaica se centra en el acceso y la ejecución del manejo. Para los distribuidores farmacéuticos que consideran el centro planificado de Amberes, la calificación de equipos y el monitoreo calibrado de vehículos definen el servicio de transporte a organizar junto con la capacidad de almacenamiento.
Desarrollos recientes de la industria en Mercado de Logística de Cadena de Frío
- Sep 2026: GWC Group completó operaciones de buques de carga a granel congelada en Omán y comenzó el transporte por carretera de aves de corral congeladas desde Omán hacia Qatar y Kuwait. La carga congelada combinada manejada, almacenada y distribuida en los mercados del CCG superó las 1.000 cargas de camión.
- Ago 2026: DP World anunció planes para un centro logístico con control de temperatura en el Puerto de Amberes, Bélgica, atendiendo a clientes de los sectores sanitario, farmacéutico, perecederos y otras industrias especializadas.
Mercado de Logística de Cadena de Frío Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de logística de cadena de frío mide el gasto anual en almacenamiento con control de temperatura, transporte y manejo de valor agregado de carga a nivel mundial. Abarca los servicios logísticos que mantienen la carga en condiciones refrigeradas, congeladas, de temperatura ambiente controlada o de congelación profunda desde el origen hasta la entrega.
Exclusiones del alcance: Se excluyen la venta ambulante doméstica de helados, las ventas de equipos de climatización (HVAC), las ventas de vehículos refrigerados y los alquileres puntuales de embalajes de hielo seco.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Almacenamiento Refrigerado
- Almacenamiento Público
- Almacenamiento Privado
- Transporte Refrigerado
- Carretera
- Ferrocarril
- Marítimo
- Aéreo
- Servicios de Valor Agregado
- Almacenamiento Refrigerado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Congelación Profunda / Temperatura Ultrabajas (más de -20 °C)
- Por Aplicación
- Frutas y Verduras
- Carne y Aves
- Pescado y Mariscos
- Lácteos y Postres Congelados
- Panadería y Confitería
- Comidas Listas para Consumir
- Productos Farmacéuticos y Biológicos
- Vacunas y Materiales de Ensayos Clínicos
- Productos Químicos y Materiales Especiales
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el informe de logística con control de temperatura del Banco Mundial, que explica cómo la perecibilidad de los productos, el manejo y la infraestructura afectan las necesidades de servicio, y la guía de envío de vacunas de la Organización Mundial de la Salud, que establece los requisitos de control de temperatura y transporte para los movimientos internacionales de vacunas, informan las definiciones de servicio. La Base de Datos de Pérdidas y Desperdicios de Alimentos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura proporciona evidencia de pérdidas específicas por producto básico y etapa, y los resúmenes de Almacenamiento en Frío del Departamento de Agricultura de los Estados Unidos rastrean los inventarios mensuales que pueden ayudar a interpretar los cambios en la demanda de capacidad refrigerada.
Los informes de empresas y los materiales para inversores se utilizan para verificar los ingresos declarados por almacenamiento, transporte, manejo, ocupación, rendimiento y adiciones de capacidad, con la prensa reputada del sector logístico y alimentario ayudando a aclarar proyectos fechados y cambios operativos. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas focalizadas se dirigen a ejecutivos y líderes funcionales de operadores de almacenamiento en frío, transportistas refrigerados, proveedores de logística integrada y grandes cargadores de alimentos, productos farmacéuticos y productos químicos especiales en APAC, EMEA y las Américas. Los analistas utilizan las aportaciones de los encuestados para contrastar la evidencia secundaria sobre la combinación de servicios, el uso de la capacidad, los precios, los flujos de carga y las condiciones regionales, luego investigan los conflictos con datos independientes de empresas, comercio y fuentes públicas y documentan las brechas no resueltas para el análisis de sensibilidad.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
Una estimación de arriba hacia abajo comienza con el gasto anual global de los clientes en logística con control de temperatura y asigna el total entre almacenamiento, transporte y manejo de valor agregado, luego entre bandas de temperatura, aplicaciones y regiones. Los indicadores principales incluyen la capacidad y ocupación de almacenes refrigerados, los volúmenes de envío o rendimiento, los ingresos por servicio por palé o envío, el comercio y la producción de alimentos y medicamentos sensibles a la temperatura, y la capacidad de almacenamiento en frío anunciada. Estos indican la actividad atendible, la utilización, el precio y la demanda regional. Los analistas construyen las participaciones de los segmentos a partir de los ingresos por servicios de los operadores y la capacidad, los patrones de carga y comercio, y las necesidades de temperatura y manejo de cada aplicación, luego reconcilian las participaciones con el total. Una regresin multivariante puede vincular el valor histórico del mercado con los principales indicadores de actividad, capacidad y precio, mientras que el análisis de escenarios prueba cambios en las tarifas de flete, los costos de energía, la inversión y la utilización donde las relaciones son inestables. Las verificaciones selectivas de abajo hacia arriba utilizan la capacidad de almacenamiento muestreada o el volumen de envío multiplicado por las tarifas de servicio observadas y comparan los totales resultantes por proveedor o canal con la estimación de arriba hacia abajo. Las brechas materiales impulsan verificaciones de doble conteo, ingresos por servicios faltantes, pagos de subcontratación y años no coincidentes antes de revisar los insumos. Las entrevistas con operadores, transportistas y cargadores verifican los supuestos a nivel de variable y los impulsores del pronóstico, mientras que las brechas en las series públicas se cubren con divulgaciones de empresas de años adyacentes, indicadores comerciales y escenarios explícitos de mínimo y máximo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el total del mercado y las divisiones de segmentos con divulgaciones independientes de empresas, indicadores de carga y comercio, estadísticas de capacidad y evidencia regulatoria o de la industria, luego verificaron la aritmética, las rupturas de series temporales, los movimientos de precios y volúmenes, y los valores atípicos con respecto a años y regiones adyacentes. Un segundo analista revisa la trazabilidad de las fuentes, el tratamiento de los límites, los supuestos del modelo y las resoluciones de anomalías. Cuando un cambio se aparta de los períodos adyacentes o de la evidencia regional, la revisión lo rastrea hasta revisiones de fuentes, cambios en la demanda, movimientos de tarifas o eventos de capacidad antes de aceptar el valor. Los conflictos materiales desencadenan verificaciones de fuentes o recontacto con encuestados antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian la capacidad, la regulación o el comercio, y recibe una revisión previa a la entrega de fuentes, cálculos y supuestos de pronóstico.
Tamaño del Mercado de Logística de Cadena de Frío de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de logística de cadena de frío mide el gasto anual en almacenamiento con control de temperatura, transporte y manejo de valor agregado de carga a nivel mundial.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede vincular el valor histórico del mercado con los principales indicadores de actividad, capacidad y precio, mientras que el análisis de escenarios prueba cambios en las tarifas de flete, los costos de energía, la inversión y la utilización donde las relaciones son inestables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 408,4 mil millones de USD (2027) | |
| Consultora Global A | 305,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 25,2% inferior al valor de 2027 de este informe de 408,4 mil millones de USD, 2 años después. Su página pública presenta una valoración global de 2025 y un pronóstico posterior, por lo que su medida del año base anterior es inferior al año de comparación de 2027. |
| Consultora Global B | 325,68 mil millones de USD (2025) | En su base de 2025, esta estimación es un 20,3% inferior al valor de 2027 de este informe de 408,4 mil millones de USD, 2 años después. Su estimación histórica publicada es para 2025, dos años antes de la medida aceptada de 2027, lo que puede contribuir a la comparación inferior. |
Los analistas de Mordor Intelligence triangularon el total del mercado y las divisiones de segmentos con divulgaciones independientes de empresas, indicadores de carga y comercio, estadísticas de capacidad y evidencia regulatoria o de la industria, luego verificaron la aritmética, las rupturas de series temporales, los movimientos de precios y volúmenes, y los valores atípicos con respecto a años y regiones adyacentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de logística de cadena de frío?
El tamaño se estima en 384,9 mil millones de USD en 2026 y se proyecta en 408,4 mil millones de USD en 2027. Se prevé que alcance 555,4 mil millones de USD para 2032, con una CAGR del 6,34% de 2027 a 2032.
¿Qué factores están impulsando la demanda de logística con control de temperatura?
La entrega de comestibles en el mismo día y el manejo especializado de productos farmacéuticos respaldan la demanda, ilustrado por la expansión de ventas de productos perecederos de Amazon y la incorporación de la estación de Kuala Lumpur de IAG Cargo en agosto de 2026.
¿Qué segmento de servicio lidera las operaciones de cadena de frío?
El almacenamiento con control de temperatura lideró con el 52,21% en 2026. Se proyecta que los servicios de valor agregado crezcan más rápido con una CAGR del 7,9% de 2027 a 2032.
¿Qué empresas son los principales proveedores de logística de cadena de frío?
Los principales proveedores incluyen Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. y Constellation Cold Logistics.
¿Qué limita la expansión del servicio refrigerado?
Marten Transport, que transporta carga sensible a la temperatura y carga seca, informó escasez de conductores calificados que en ocasiones habían aumentado los gastos y reducido la utilización en su informe anual de 2025.
¿Qué región lidera la actividad de logística de cadena de frío?
Asia-Pacífico lideró con el 40,62% en 2026 y se proyecta que crezca más rápido con una CAGR del 7,6% de 2027 a 2032.