
Tamaño y Participación del Mercado de Medidores de Agua Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
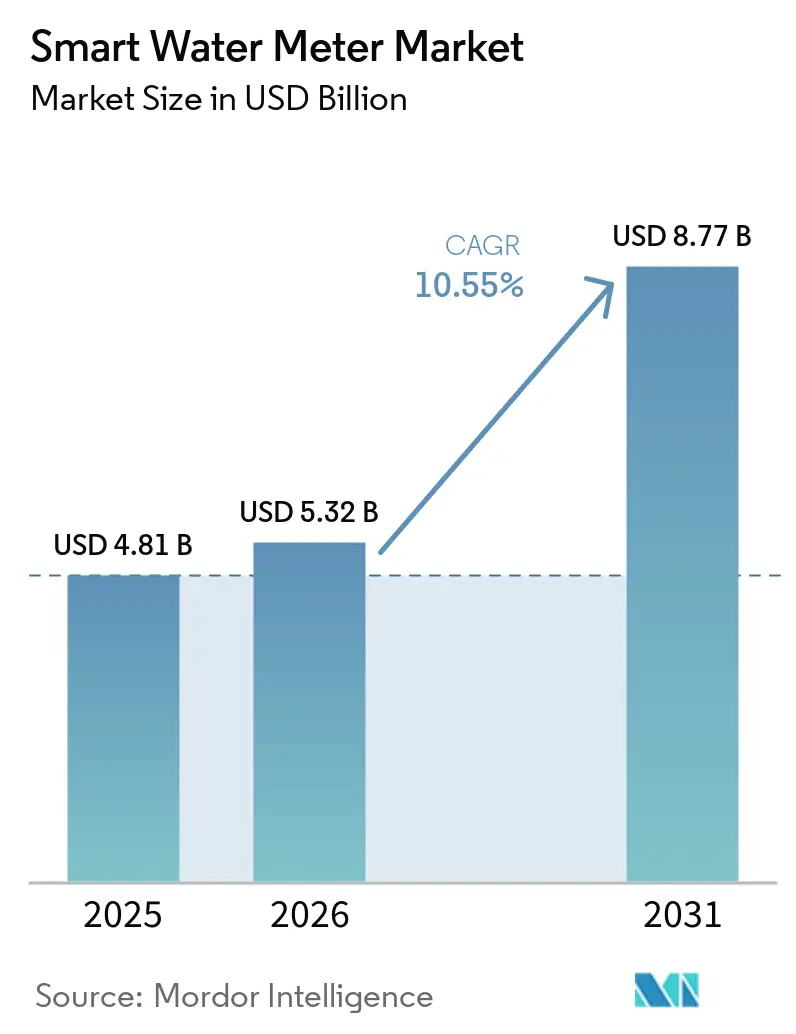
| Tamaño del Mercado (2026) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.55 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medidores de Agua Inteligentes por Mordor Intelligence
El tamaño del mercado de medidores de agua inteligentes fue valorado en USD 4,81 mil millones en 2025 y se estima que crecerá desde USD 5,32 mil millones en 2026 hasta alcanzar USD 8,77 mil millones en 2031, a una CAGR del 10,55% durante el período de pronóstico (2026-2031). Las empresas de servicios públicos continúan migrando de medidores mecánicos a dispositivos conectados que permiten la monitorización en tiempo real, la facturación automatizada y la detección de fugas basada en datos. Los mandatos regulatorios para la conservación, la creciente presión para reemplazar los activos de distribución envejecidos y la expansión de las plataformas de Internet de las Cosas se combinan para acelerar la adopción en todas las clases de servicios públicos. La competencia entre proveedores se centra en integrar análisis y comunicaciones bidireccionales mientras se mantiene un costo total de propiedad favorable. La ampliación de las opciones de financiamiento, como los modelos de pago según el ahorro, y la regulación basada en el desempeño que recompensa la reducción verificada de pérdidas de agua, fortalecen aún más las carteras de demanda en economías desarrolladas y emergentes.
Conclusiones Clave del Informe
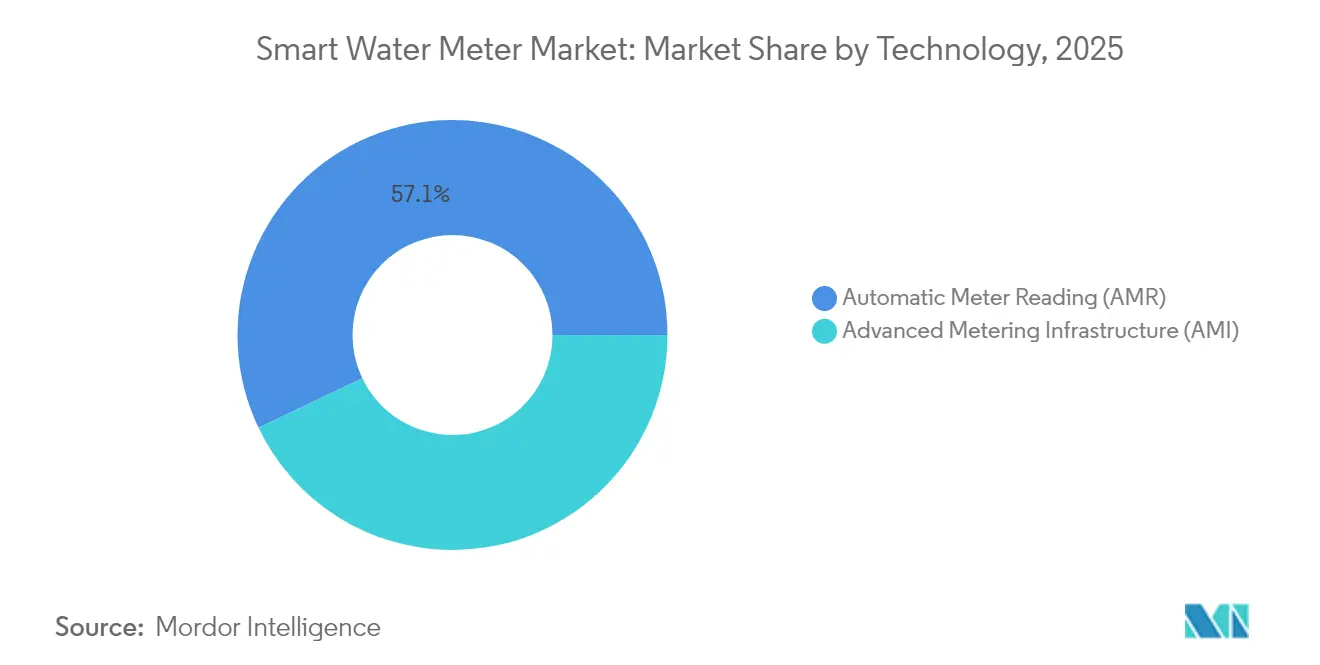
- Por tecnología, la Lectura Automática de Medidores capturó el 57,10% de la participación del mercado de medidores de agua inteligentes en 2025, mientras que se prevé que la Infraestructura de Medición Avanzada se expanda a una CAGR del 11,55% hasta 2031.
- Por aplicación, las implementaciones residenciales representaron el 58,00% del tamaño del mercado de medidores de agua inteligentes en 2025; las implementaciones comerciales avanzan a una CAGR del 11,85% hasta 2031.
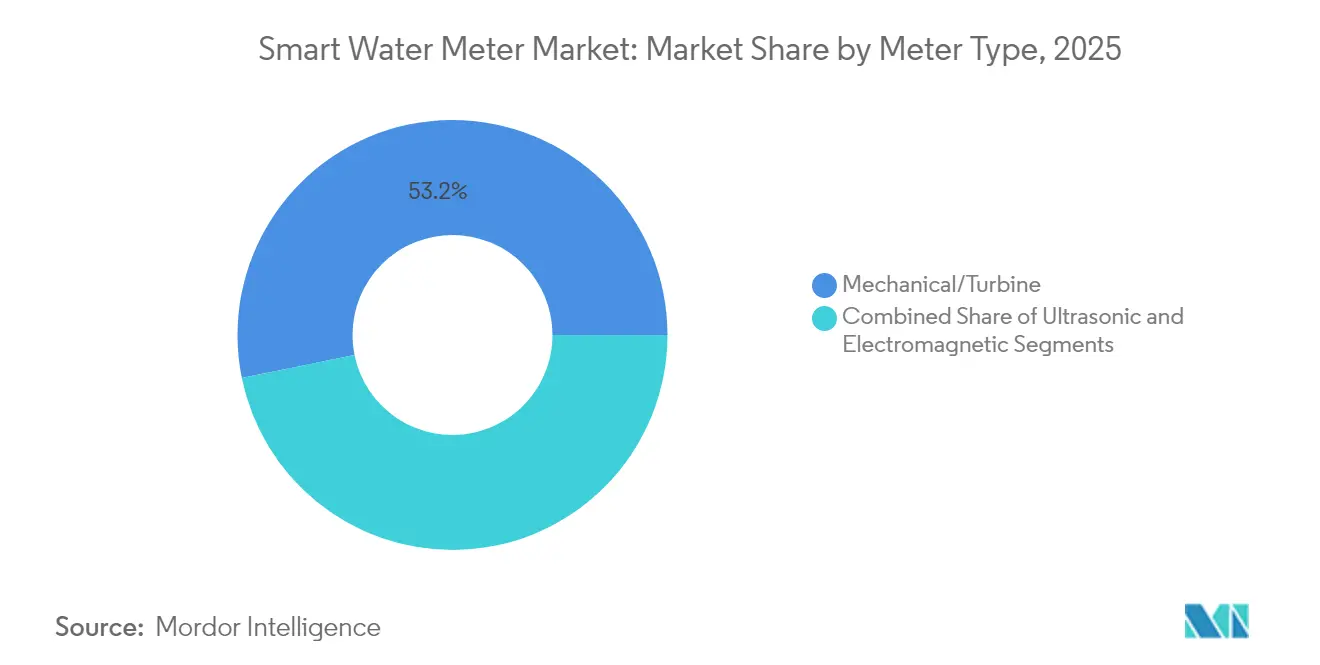
- Por tipo de medidor, las unidades mecánicas y de turbina representaron el 53,20% de la participación del mercado de medidores de agua inteligentes en 2025, aunque los medidores ultrasónicos están creciendo a una CAGR del 11,95% durante el mismo período.
- Por tecnología de comunicación, los sistemas de RF propietarios lideraron con una participación de ingresos del 48,50% del mercado de medidores de agua inteligentes en 2025, mientras que los protocolos celulares registran la CAGR proyectada más alta del 12,15% hasta 2031.
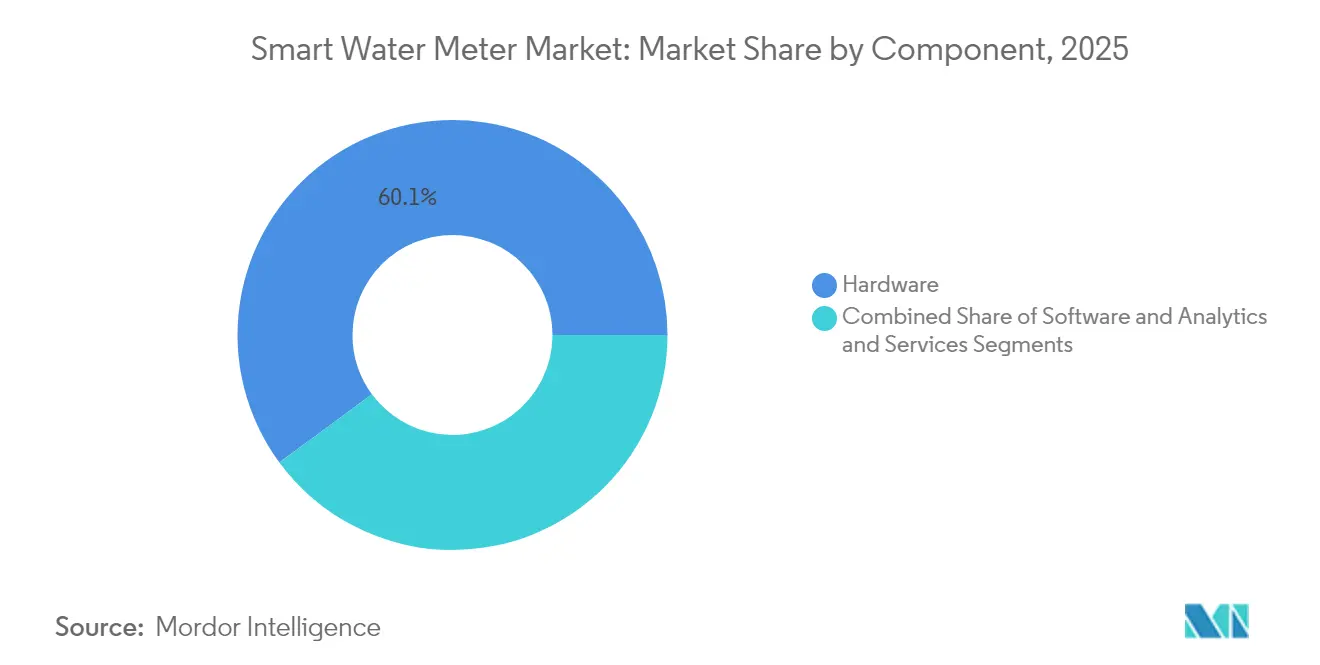
- Por componente, el hardware representó el 60,10% del tamaño del mercado de medidores de agua inteligentes en 2025, mientras que los segmentos de software y análisis registran una CAGR del 11,60% hasta 2031.
- Por implementación, los programas de retroadaptación representaron una participación del 63,40% del mercado de medidores de agua inteligentes en 2025; las nuevas instalaciones están previstas para aumentar a una CAGR del 11,35% hasta 2031.
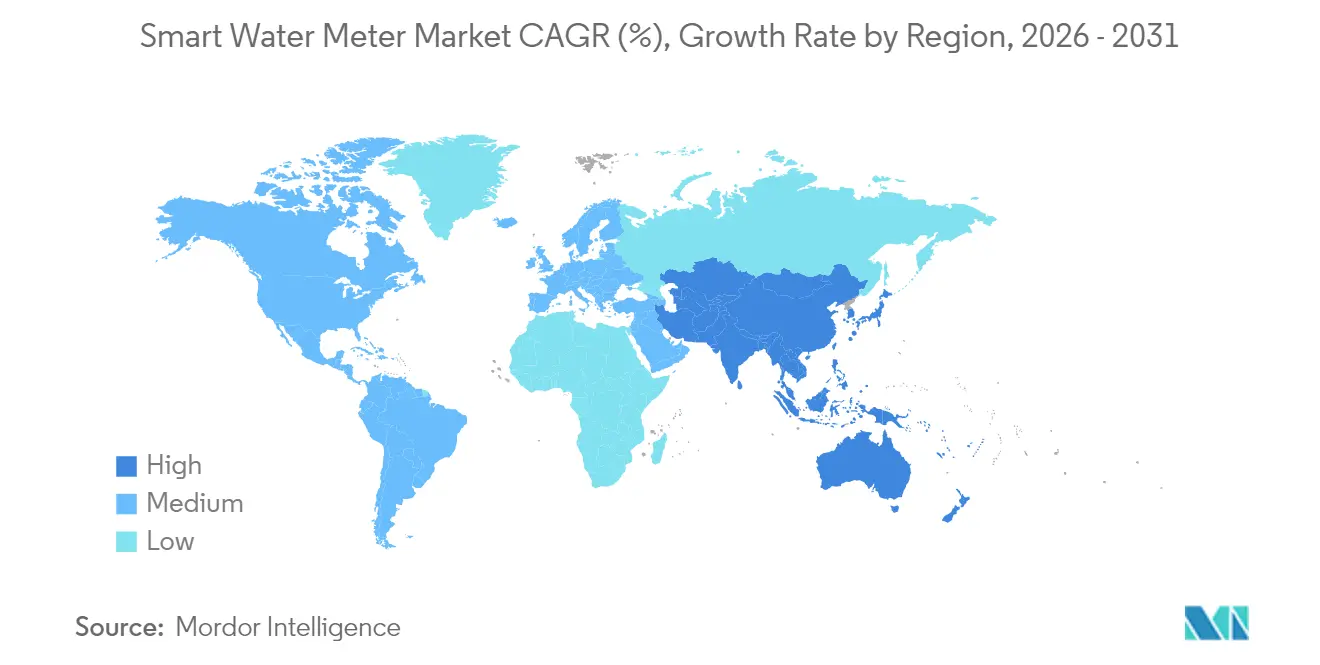
- Por geografía, Europa comandó el 36,10% de la participación de ingresos del mercado de medidores de agua inteligentes en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 12,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones gubernamentales favorables | +2.8% | Global, con mayor influencia en Europa y América del Norte | Mediano plazo (2-4 años) |
| Necesidad de mejorar la eficiencia en el uso del agua | +2.4% | Global, con impacto agudo en regiones con estrés hídrico como MENA y Australia | Largo plazo (≥ 4 años) |
| Reducción de pérdidas de agua no facturada (ANF) | +2.1% | Global, con mayor impacto en mercados en desarrollo de Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Integración de plataformas de ciudad inteligente e IoT | +1.9% | Mercados centrales de APAC, con expansión hacia Europa y América del Norte | Largo plazo (≥ 4 años) |
| Modelos de financiamiento de pago según el ahorro | +1.2% | América del Norte y Europa, expandiéndose hacia mercados emergentes | Corto plazo (≤ 2 años) |
| Mandatos de conservación impulsados por la sequía | +1.6% | Enfoque regional en California, Australia, Sudáfrica y Europa mediterránea | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Gubernamentales Favorables
Los plazos de implementación obligatorios y los estándares de eficiencia hídrica impulsan a las empresas de servicios públicos hacia soluciones de medición avanzada que satisfacen las necesidades de cumplimiento e informes. La Directiva de Agua Potable de la UE requiere una monitorización integral, lo que lleva a Alemania y Francia a estipular medidores inteligentes en todas las nuevas construcciones y renovaciones importantes. [1] Las normas permanentes de uso del agua de California exigen datos detallados para la aplicación, lo que convierte los despliegues de Infraestructura de Medición Avanzada en un requisito previo para la elegibilidad de financiamiento. [2] Las empresas de servicios públicos obtienen mecanismos de recuperación de costos cuando documentan reducciones de pérdidas de agua y mejoras en la participación del cliente, lo que reduce el riesgo de inversión y respalda los despliegues en todo el territorio. Los proveedores se benefician de pedidos en volumen que reducen los costos por unidad, mientras que los legisladores obtienen métricas de desempeño transparentes para dar seguimiento al progreso en materia de conservación. En los niveles municipal, regional y nacional, la regulación garantiza la certeza a largo plazo necesaria para la adopción generalizada del mercado de medidores de agua inteligentes.
Necesidad de Mejorar la Eficiencia en el Uso del Agua
Las empresas de servicios públicos en regiones con escasez de agua adoptan medidores conectados para identificar patrones de alto consumo y empoderar a los clientes con datos por hora que respaldan cambios de comportamiento. Las instalaciones industriales que utilizan telemetría continua reportan reducciones de consumo del 20–30% después de identificar fugas y optimizar procesos. [3] Los pilotos agrícolas que combinan la detección de humedad del suelo con la programación basada en el clima registran ahorros de hasta el 28%, lo que demuestra la utilidad intersectorial. Las ganancias de eficiencia también generan ahorros de energía porque la producción y el bombeo de agua constituyen grandes gastos operativos. Las aplicaciones de análisis pronostican la demanda, lo que permite a las empresas de servicios públicos nivelar los picos y diferir la expansión de la capacidad. A medida que las empresas de servicios públicos vinculan la conservación a la desvinculación de ingresos, las ganancias de eficiencia se traducen en un desempeño financiero estable e impulsan el mercado de medidores de agua inteligentes.
Reducción de Pérdidas de Agua No Facturada
Los medidores inteligentes alimentan los modelos de redes de distribución que equilibran los caudales de entrada y los volúmenes facturados, exponiendo fugas ocultas, robos y manipulación de medidores. El despliegue de LoRaWAN de Yorkshire Water, que cubre 1,3 millones de puntos finales, registró caídas medibles en los volúmenes de pérdidas reales y mejoró la experiencia del cliente. Los algoritmos predictivos señalan anomalías, lo que permite a las empresas de servicios públicos reducir el agua no facturada en un 10–15% mediante una respuesta rápida ante fugas. Las reducciones de costos se extienden a menores volúmenes de tratamiento y uso de energía, mejorando el argumento económico para implementaciones a gran escala. La integración de datos con software de SIG y de gestión de la fuerza de trabajo móvil ayuda a priorizar las reparaciones por impacto financiero, optimizando las asignaciones de cuadrillas y acortando las ventanas de interrupción. Las mejoras en el desempeño se incorporan a los cuadros de mando regulatorios, reforzando el caso empresarial para el mercado de medidores de agua inteligentes.
Integración de Plataformas de Ciudad Inteligente e IoT
Los programas de digitalización urbana en China, Singapur y Europa Occidental están integrando la medición del agua en arquitecturas de IoT más amplias que también supervisan la energía, el tráfico y el medio ambiente. Los protocolos de área amplia de baja potencia, como NB-IoT y LoRaWAN, permiten medidores operados con batería, proporcionando datos en tiempo casi real sin necesidad de alimentación eléctrica costosa en el sitio. La informática de borde en el punto final permite la toma de decisiones local, incluido el cierre automático cuando se producen fugas catastróficas. Los portales de clientes fusionan los paneles de control de agua y energía, mejorando la transparencia y la precisión de la facturación. Las arquitecturas de estándares abiertos limitan la dependencia de un solo proveedor y fomentan redes escalables e interoperables. A medida que crecen los fondos para ciudades inteligentes, las empresas de servicios públicos de agua obtienen acceso a nuevas fuentes de capital, expandiendo aún más el mercado de medidores de agua inteligentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos iniciales y riesgos de ciberseguridad | -1.8% | Global, con impacto agudo en mercados en desarrollo y empresas de servicios públicos pequeñas | Corto plazo (≤ 2 años) |
| Complejidad de la integración de sistemas | -1.4% | América del Norte y Europa, donde prevalece la infraestructura heredada | Mediano plazo (2-4 años) |
| Escasez de talento en análisis de datos para servicios públicos | -0.9% | Global, con desafíos particulares en regiones rurales y en desarrollo | Largo plazo (≥ 4 años) |
| Limitaciones de vida útil de la batería en unidades ultrasónicas | -0.7% | Impacto regional en zonas de clima extremo y áreas de implementación remota | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales y Riesgos de Ciberseguridad
Los despliegues completos de Infraestructura de Medición Avanzada cuestan entre USD 200 y 400 por punto final, lo que representa un desafío para las empresas de servicios públicos con presupuestos de capital ajustados. Las aprobaciones de casos tarifarios pueden extenderse durante varios años, retrasando las fechas de inicio del proyecto. Las contramedidas de ciberseguridad, el cifrado, la detección de intrusiones y la monitorización las 24 horas elevan el gasto total del proyecto en un 15–25% adicional. [4] Los sistemas más pequeños, especialmente en economías en desarrollo, frecuentemente aplazan las inversiones sin financiamiento concesional. Los incidentes cibernéticos de alto perfil intensifican el escrutinio regulatorio, elevando aún más los costos de cumplimiento. Estos factores en conjunto pesan sobre el crecimiento del mercado de medidores de agua inteligentes hasta que los mecanismos de financiamiento maduren y los marcos de seguridad se estandaricen.
Complejidad de la Integración de Sistemas
Las plataformas heredadas de facturación e información al cliente frecuentemente carecen de las interfaces necesarias para ingerir datos de intervalos de 15 minutos. Las empresas de servicios públicos reportan sobrecostos presupuestarios del 20–40% cuando se subestiman las actualizaciones de middleware y la capacitación de la fuerza laboral. Los estándares de comunicación inconsistentes añaden problemas de interoperabilidad, obligando a las empresas de servicios públicos a depender de ecosistemas de un solo proveedor o a financiar costosos desarrollos personalizados. Las cargas de gestión del cambio ralentizan la velocidad de implementación y distraen temporalmente al personal operativo de la prestación de servicios básicos, limitando el impulso del mercado de medidores de agua inteligentes en regiones maduras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Infraestructura de Medición Avanzada Gana Terreno a Pesar del Dominio de la Lectura Automática de MedidoresLos sistemas de Lectura Automática de Medidores representaron el 57,10% de la participación del mercado de medidores de agua inteligentes en 2025, lo que refleja su base consolidada y la eficiente transmisión de datos en una sola dirección. Muchas empresas de servicios públicos adoptan la Lectura Automática de Medidores durante las fases iniciales de modernización porque la recolección mediante recorridos vehiculares reduce considerablemente la mano de obra manual sin necesidad de una extensa construcción de redes. El tamaño del mercado de medidores de agua inteligentes vinculado a la Lectura Automática de Medidores sigue siendo grande, aunque su crecimiento se modera a medida que los despliegues de segunda generación favorecen las arquitecturas bidireccionales.
La Infraestructura de Medición Avanzada registra una CAGR del 11,55% hasta 2031 a medida que las empresas de servicios públicos buscan alertas de fugas en tiempo real, desconexión remota y esquemas de precios variables en el tiempo. Los módulos celulares, NB-IoT y LoRaWAN reducen su costo, eliminando una barrera clave para la adopción de la Infraestructura de Medición Avanzada. Los proveedores de servicios empaquetan medidores, análisis y suscripciones de software, distribuyendo los costos de capital en presupuestos operativos. Las plataformas de Infraestructura de Medición Avanzada con gran cantidad de datos se integran fácilmente con los programas de conservación, acelerando la penetración regional y ampliando el mercado de medidores de agua inteligentes.

Por Aplicación:
El Sector Comercial Impulsa la InnovaciónLos despliegues residenciales representaron el 58,00% del tamaño del mercado de Contadores de Agua Inteligentes en 2025, tras los múltiples mandatos europeos y norteamericanos que exigieron contadores inteligentes para las nuevas viviendas. Los consumidores se benefician de portales de uso que vinculan los objetivos de conservación con ahorros tangibles, lo que sustenta ciclos de reemplazo estables.
Los edificios comerciales muestran la adopción más rápida con una CAGR del 11,85%, impulsada por software de gestión de instalaciones que combina datos de agua, energía y climatización (HVAC). Los usuarios del sector público, que incluyen servicios municipales e instalaciones gubernamentales, representaron el 41,83% del tamaño del mercado de gestión inteligente del agua en 2025, gracias al acceso a capital y a los mandatos de política pública. Los propietarios de inmuebles de gran altura justifican la inversión mediante la reducción de gastos operativos y las certificaciones de edificios sostenibles. Las cadenas minoristas y los grupos hoteleros aplican análisis de datos para comparar instalaciones, detectar fugas ocultas y optimizar el riego. A medida que los marcos de reporte de sostenibilidad se vuelven más estrictos, los usuarios empresariales amplían sus despliegues, impulsando el crecimiento general del mercado de Contadores de Agua Inteligentes.
Por Tipo de Medidor:
La Tecnología Ultrasónica Gana ImpulsoLos dispositivos mecánicos y de turbina representaron el 53,20% de la participación del mercado de medidores de agua inteligentes en 2025, gracias a cadenas de suministro maduras y precios de adquisición más bajos. Las empresas de servicios públicos valoran su familiaridad y durabilidad comprobada en entornos de servicio amplios.
Se proyecta que los medidores ultrasónicos crezcan un 11,95% por año a medida que la precisión a caudales bajos mejora la fidelidad de la facturación y la confianza del cliente. Sin piezas móviles, los modelos ultrasónicos reducen los desplazamientos de mantenimiento y prolongan la vida útil del servicio, factores importantes en redes remotas. La química de batería mejorada mitiga las preocupaciones anteriores sobre la vida útil, haciendo la tecnología más viable para el despliegue masivo. Estos beneficios amplían la oportunidad direccionable y contribuyen al avance del mercado de medidores de agua inteligentes.
Por Tecnología de Comunicación:
Los Protocolos Celulares Lideran el CrecimientoLas redes de radio propietarias retuvieron una participación de ingresos del 48,50% en 2025 porque muchos sistemas de Lectura Automática de Medidores emplean RF fijo o mediante recorridos vehiculares. Las empresas de servicios públicos aprecian el desempeño predecible y las capacidades de largo alcance en entornos rurales.
Las soluciones celulares NB-IoT y LTE-M registran una CAGR del 12,15% debido a la cobertura global, las capas de seguridad gestionadas y el hardware basado en estándares. Los operadores ofrecen planes de datos orientados a servicios públicos que reducen los costos de conectividad a lo largo de la vida útil. Las actualizaciones de firmware inalámbricas y el cifrado robusto simplifican las operaciones y refuerzan la postura de seguridad, impulsando a las empresas de servicios públicos a favorecer el celular en nuevas licitaciones. LoRaWAN continúa ganando terreno en regiones de baja densidad que carecen de cobertura celular confiable, asegurando múltiples vías para la expansión del mercado de medidores de agua inteligentes.
Por Componente:
El Software y los Análisis Impulsan la Creación de ValorEl hardware aún representa el 60,10% del tamaño del mercado de medidores de agua inteligentes, abarcando medidores, antenas y kits de instalación. Las cadenas de suministro ajustadas y los programas de reemplazo en curso sostienen volúmenes de envío estables.
El software y los análisis ascienden a una CAGR del 11,60% hasta 2031 a medida que las empresas de servicios públicos monetizan los datos a través de alarmas de fugas, alertas personalizadas y mantenimiento predictivo. Los paneles de control basados en suscripción generan ingresos recurrentes que compensan los desembolsos de capital inicial. Los algoritmos de inteligencia artificial que emergen dentro de las plataformas en la nube ahora señalan el consumo anómalo y recomiendan intervenciones proactivas en los activos, posicionando los análisis como el diferenciador crítico en las carteras de proveedores e impulsando el impulso del mercado de medidores de agua inteligentes.
Por Implementación:
Las Nuevas Instalaciones se AceleranLos proyectos de retroadaptación representaron el 63,40% del mercado de medidores de agua inteligentes en 2025, impulsados por los reemplazos obligatorios de infraestructura mecánica envejecida en los países de la OCDE. Los programas de actualización frecuentemente agrupan medidores con sensores auxiliares de presión y calidad para obtener información holística sobre los activos.
Las nuevas instalaciones crecen al 11,35% anual a medida que los desarrollos en terrenos vírgenes en Asia-Pacífico y el Oriente Medio especifican infraestructura inteligente desde el primer día. Los desarrolladores capitalizan los paquetes combinados de energía y agua para cumplir con los códigos de sostenibilidad y mejorar los valores de las propiedades. En América Latina, los modelos de concesión financian el despliegue completo de redes, eludiendo por completo los sistemas heredados. Estas dinámicas amplían el alcance del mercado de medidores de agua inteligentes más allá de los ciclos de reemplazo.
Análisis Geográfico
Mercado de Contadores de Agua Inteligentes en Europa
Europa dominó el mercado de Contadores de Agua Inteligentes con una participación de ingresos del 36,10% en 2025, impulsada por las directivas de la UE que obligan al seguimiento de pérdidas de agua y a la facturación transparente. Las hojas de ruta de implementación nacionales garantizan flujos constantes de licitaciones, y los marcos de proveedores a largo plazo agilizan la contratación. Las empresas de servicios públicos también aprovechan los fondos de recuperación orientados a la resiliencia climática, acelerando los despliegues de AMI a escala de distrito que sustentan una demanda regional estable.
Mercado de Contadores de Agua Inteligentes en Asia-Pacífico
Asia-Pacífico registra la expansión más rápida, con una CAGR del 12,05% hasta 2031. Los extensos proyectos piloto de ciudades inteligentes de China integran la medición dentro de los gemelos digitales de los barrios, mientras que la Misión Jal Jeevan de India financia conexiones rurales que incluyen puntos finales inteligentes. Las economías del Sudeste Asiático, como Indonesia y Vietnam, modernizan sus activos heredados de forma simultánea con la rápida urbanización, evitando los costes irrecuperables asociados a tecnologías más antiguas. Las subvenciones gubernamentales, los préstamos multilaterales y las asociaciones público-privadas se combinan para escalar las instalaciones y ampliar el mercado de Contadores de Agua Inteligentes.
Mercado de Contadores de Agua Inteligentes en América del Norte, LATAM y MEA
América del Norte se beneficia de la sustitución de infraestructuras envejecidas y de los mandatos de conservación a nivel estatal. Las empresas de servicios públicos de California despliegan AMI para hacer cumplir los límites de uso per cápita y para apoyar la resiliencia ante incendios forestales mediante capacidades de corte remoto. Canadá avanza en programas de modernización a nivel provincial centrados en la recuperación de agua no contabilizada, añadiendo un crecimiento incremental. Las licitaciones de concesiones en Brasil señalan importantes oportunidades próximas en América Latina, mientras que las empresas de servicios públicos de Oriente Medio y África aprovechan los contadores inteligentes para hacer frente a la escasez y reducir el robo, aunque el avance del despliegue varía según la disponibilidad de financiación y la preparación de las redes de comunicación.
Panorama regulatorio
La regulación de la medición inteligente de agua continúa ampliándose desde la metrología legal clásica (precisión y verificación) hacia la ciberseguridad, la transparencia hacia el consumidor y la interoperabilidad de dispositivos. En Europa, el trabajo en torno a la Directiva de Instrumentos de Medida (MID 2014/32/UE) se está actualizando mediante la Directiva UE 2026/706, mientras que la Guía WELMEC 13.1 (Versión 2025) proporciona orientación armonizada para la aplicación de la MID y alinea la práctica de medición de servicios públicos con OIML R 49:2024 e ISO 4064:2024, endureciendo las expectativas de conformidad para los medidores habilitados para funciones inteligentes utilizados en la facturación.
Fuera de Europa, las acciones estatales y nacionales están añadiendo requisitos específicos para medidores inteligentes que moldean las especificaciones de adquisición. En Estados Unidos, el Proyecto de Ley del Senado de Vermont S.0213 (2026) establece requisitos de ciberseguridad para los sistemas públicos de agua que utilizan medidores inteligentes, con un plazo de cumplimiento fijado para el 1 de julio de 2027, y la Ley de la Cámara de Maryland 220 (firmada en 2026) regula los submedidores de unidades individuales, incluida la monitorización de detección de fugas y disposiciones de precisión y pruebas definidas por el estado. A nivel de normas, el lanzamiento del DLMS UA Water Smart Meter Global Companion Profile (WSM GCP) (febrero de 2026) y la norma china T/SMA 0082-2025 (vigente desde el 15 de enero de 2026) reflejan requisitos técnicos y operativos más prescriptivos para la selección, operación y mantenimiento de medidores inteligentes de agua en rangos de tamaño de medidor más amplios.
Análisis de la cadena de valor
La cadena de valor del medidor inteligente de agua abarca a los proveedores de componentes de medidores y sensores (elementos de medición, baterías, carcasas, módulos de radio), fabricantes originales (OEM) de medidores de agua, proveedores de conectividad y redes (RF propietaria, LoRaWAN/LPWAN y celular NB-IoT/LTE-M), proveedores de software de headend y gestión de datos de medición, análisis y aplicaciones (detección de fugas, portales de clientes, gestión de agua no facturada), e integradores de sistemas y contratistas de instalación que ejecutan los despliegues y conectan la telemetría con los entornos de CIS, GIS y SCADA de las empresas de servicios públicos. Las adquisiciones se organizan cada vez más en torno a ecosistemas multiparte donde los OEM, los operadores de red y las plataformas de software entregan una pila AMI de extremo a extremo, desplazando la diferenciación hacia la interoperabilidad, los controles de ciberseguridad, la gestión remota de firmware y el rendimiento analítico.
Los modelos de entrega también están pasando de la venta de productos hacia la contratación orientada a servicios, incluidas las estructuras de Network-as-a-Service y Metering-as-a-Service que convierten los despliegues intensivos en CAPEX en programas OPEX para las empresas de servicios públicos. Esto se observa en grandes selecciones de redes AMI, como la elección de Netmore Group por parte de Yorkshire Water para intercambiar 1,3 millones de medidores en un despliegue basado en LoRaWAN (septiembre de 2024), y la selección de Netmore por parte de Severn Trent para desplegar y gestionar servicios de red AMI para 1 millón de medidores inteligentes utilizando LoRaWAN y NB-IoT duales (septiembre de 2025). Las asociaciones de conectividad están expandiéndose junto con estos despliegues, incluida la firma por parte de SUEZ de una asociación global con Vodafone para acelerar la lectura remota NB-IoT de medidores inteligentes de agua de nueva generación, con un objetivo declarado de 2 millones de medidores para 2030 (abril de 2024), lo que refuerza el papel de los operadores de telecomunicaciones y la conectividad gestionada en la mitigación de riesgos de despliegues a gran escala.
Panorama Competitivo
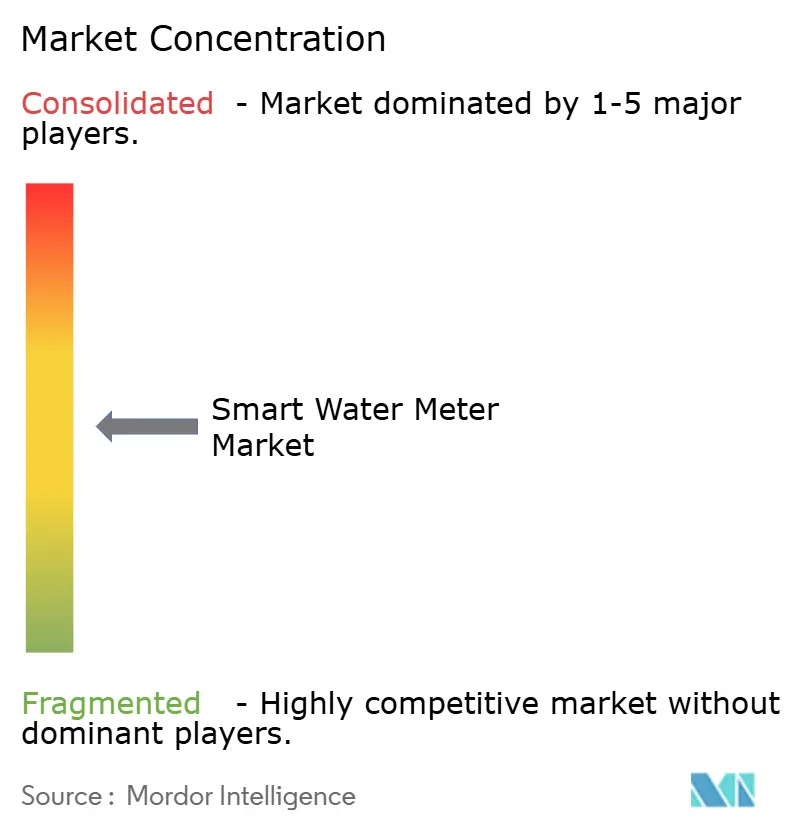
El mercado de medidores de agua inteligentes permanece moderadamente fragmentado, con empresas líderes como Itron, Badger Meter y Xylem-Sensus compitiendo junto a fabricantes regionales y especialistas en IoT. Los principales actores ofrecen pilas completas de hardware, comunicaciones y análisis en la nube que reducen el riesgo de integración para las empresas de servicios públicos. La reciente consolidación ilustra un giro hacia las ofertas centradas en datos: la adquisición de SmartCover por USD 185 millones por parte de Badger Meter incorporó software avanzado de detección de fugas a su cartera, mientras que Xylem integró la plataforma de análisis de Idrica en Sensus para profundizar los conocimientos predictivos.
El enfoque competitivo se centra ahora en los algoritmos de inteligencia artificial que convierten la telemetría de los medidores en resultados accionables de mantenimiento y participación del cliente. Las empresas destacan las métricas de tiempo para obtener valor, mostrando proyectos piloto donde las empresas de servicios públicos recuperaron porcentajes de dos dígitos de agua no facturada o redujeron la energía de tratamiento en horas pico. La miniaturización de componentes y las innovaciones en baterías sirven como diferenciadores adicionales, especialmente en implementaciones remotas sin acceso fácil al servicio.
Los participantes regionales se hacen un nicho personalizando unidades ultrasónicas de bajo costo o paneles de control en la nube localizados para estructuras tarifarias específicas. Las certificaciones de interoperabilidad ganan importancia a medida que las empresas de servicios públicos insisten en estándares abiertos para evitar la dependencia de un solo proveedor. El posicionamiento en el mercado también depende del apoyo financiero; los proveedores que ofrecen contratos de pago según el ahorro o basados en resultados penetran en las empresas de servicios públicos pequeñas y medianas que anteriormente carecían de capital para implementaciones completas de Infraestructura de Medición Avanzada. Estas dinámicas competitivas continúan ampliando el mercado general de medidores de agua inteligentes.
Líderes de la Industria de Medidores de Agua Inteligentes
-
Arad Ltd.
-
Badger Meter Inc.
-
Itron Inc.
-
Sensus USA Inc. (Xylem Inc.)
-
Kamstrup A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contadores de Agua Inteligentes Empresas cubiertas en este informe
- Arad Ltd.
- Badger Meter Inc.
- Itron Inc.
- Sensus USA Inc. (Xylem Inc.)
- Kamstrup A/S
- Diehl Stiftung and Co. KG
- Zenner International GmbH and Co. KG
- Landis+Gyr Group AG
- Honeywell International Inc.
- Neptune Technology Group Inc. (Roper)
- Aclara Technologies LLC (Hubbell)
- Apator SA
- Axioma Metering
- B Meters Srl
- Datamatic Inc.
- Maddalena S.p.A.
- Suntront Tech Co., Ltd.
- Mueller Systems LLC
- Waviot
- Watertech S.p.A. (Arad)
- Jiangxi Sanchuan Water Meter Co. Ltd.
- Ningbo Water Meter Co. Ltd.
- BETAR Company
- Integra Metering AG
- IESLab Electronic Co. Ltd.
Oportunidades de mercado y perspectivas futuras
Están surgiendo oportunidades a medida que las empresas de servicios públicos y los compradores públicos agrupan medidores, redes de comunicaciones y plataformas de headend en marcos plurianuales, lo que acelera la adopción y eleva los requisitos de capacidad de entrega e interoperabilidad. En el Reino Unido, Scottish Water adjudicó un marco de 50 millones de GBP (mayo de 2026) a Elster Water Metering (Honeywell) que cubre medidores inteligentes de agua, sistemas de headend y redes de comunicaciones para un despliegue dirigido a 135.000 clientes no domésticos, lo que pone de relieve el espacio disponible para proveedores que puedan integrar hardware, conectividad y plataformas de datos en una única oferta lista para adquisición. En Francia, Pays de Montbeliard Agglomeration y SEPM (Veolia) lanzaron un despliegue AMI de tres años que abarca 48.740 medidores inteligentes en 62 municipios (julio de 2026), lo que señala una demanda a escala municipal de estandarización multimunicipal y operaciones centralizadas.
Una segunda área de oportunidad es la modernización impulsada por el cumplimiento normativo, que eleva las expectativas de seguridad desde el diseño y refuerza la demanda de dispositivos y plataformas certificados y alineados con normas. Australia pasó a AS4747:2025 como requisito operativo para los medidores de suministro de agua no urbano en 2026, lo que moldea la demanda de prácticas de instalación validadas y datos de medición defendibles en contextos de telemetría, mientras que las acciones estatales de EE. UU., como la S.0213 de Vermont (2026), integran controles de ciberseguridad en la vía de adopción de medidores inteligentes en sistemas públicos de agua. Más allá de la regulación, el impulso de implementación en mercados maduros y nuevos está respaldado por estructuras contractuales y capacidad de ejecución de programas, incluida la ejecución por parte de Ameresco de contratos AMI para Baytown y Shenandoah, Texas (junio de 2026) para reemplazos y modernizaciones de AMI de estado sólido, lo que muestra margen para integradores y proveedores de servicios capaces de entregar despliegues llave en mano y soporte operativo continuo.
Desarrollos recientes de la industria en Mercado de Contadores de Agua Inteligentes
- Junio de 2026: Itron colaboró con Watercare Services en Nueva Zelanda para actualizar medidores mecánicos con 100.000 medidores digitales de agua Itron Intelis wSource. El programa consolida un cambio a gran escala hacia la medición de estado sólido y digitalmente habilitada, y proporciona un despliegue de referencia para las empresas de servicios públicos que evalúan el reemplazo acelerado de activos heredados por puntos finales modernos y sistemas de apoyo.
- Mayo de 2026: Xylem anunció la finalización de la venta de Sensus International, sus operaciones de medición de agua y calor fuera de América del Norte, a AURELIUS. La desinversión reconfigura la cobertura competitiva y la estrategia de canal para la medición de marca Sensus en múltiples regiones, mientras Xylem concentra su presencia en medición y asignación de recursos más intensamente en América del Norte y ofertas de agua digital adyacentes.
- Noviembre de 2024: Itron actualizó 25.000 medidores en Tennessee a dispositivos inteligentes ultrasónicos. El proyecto reforzó el argumento operativo a favor de la medición inteligente mediante una mayor precisión en la facturación y la protección de los ingresos de la empresa de servicios públicos, y se sumó a la base instalada que sustenta la incorporación continua de software, análisis y servicios.
Mercado de Contadores de Agua Inteligentes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de contadores de agua inteligentes abarca los ingresos generados por contadores de agua conectados y los sistemas relacionados necesarios para leer, transmitir y gestionar los datos de consumo para facturación, monitoreo y detección de fugas en todos los usuarios finales.
Exclusiones del alcance: El dimensionamiento excluye el software de ciudades inteligentes más amplio que no está vinculado a la medición, y también excluye las redes generales de tuberías, bombas y equipos de tratamiento de agua.
Descripción General de la Segmentación
- Por Tecnología
- Lectura Automática de Medidores (AMR)
- Infraestructura de Medición Avanzada (AMI)
- Por Aplicación
- Residencial
- Comercial
- Industrial
- Agrícola
- Por Tipo de Medidor
- Mecánico / Turbina
- Ultrasónico
- Electromagnético
- Por Tecnología de Comunicación
- Radiofrecuencia (RF Propietaria)
- LoRaWAN / Otras LPWAN
- Celular (NB-IoT/LTE-M)
- Cableado (M-Bus/Ethernet)
- Por Componente
- Hardware
- Software y Análisis
- Servicios
- Por Implementación
- Nuevas Instalaciones
- Retroadaptación / Reemplazo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con información pública sobre el volumen de agua suministrada, dónde se producen las pérdidas y qué mejoras están realizando las empresas de servicios públicos. Se consultaron fuentes como la Agencia de Protección Ambiental de los Estados Unidos (EPA), los conjuntos de datos de uso del agua del Servicio Geológico de los Estados Unidos (USGS), los indicadores de agua del Banco Mundial, los materiales del Programa Conjunto de Monitoreo de la Organización de las Naciones Unidas para el Agua y la Organización Mundial de la Salud/UNICEF, así como referencias de la Organización Internacional de Normalización (ISO) o la Comisión Electrotécnica Internacional (IEC) que aclaran los fundamentos de la medición y las comunicaciones.
Para traducir estas señales de contexto en un modelo de mercado funcional, también se revisaron informes anuales de empresas, presentaciones para inversores, portales de licitaciones, comunicados de proyectos de servicios públicos y cobertura de prensa de reconocido prestigio sobre despliegues de medición. En algunos casos, se utilizaron suscripciones de pago únicamente para estandarizar los estados financieros de las empresas, verificar la actividad de patentes en torno a las comunicaciones de medición y contrastar los patrones de envíos y comercio donde los resúmenes aduaneros públicos no eran suficientemente detallados. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Se realizaron conversaciones primarias con equipos de adquisiciones y medición de servicios públicos, integradores de sistemas y líderes de producto de proveedores de contadores y comunicaciones, dado que cada grupo analiza los precios y la adopción desde una perspectiva diferente. Estos insumos se utilizaron para confirmar los plazos de despliegue, los ciclos típicos de reemplazo de contadores, las preferencias entre Infraestructura de Medición Avanzada (AMI) y Lectura Automática de Contadores (AMR), y la forma en que el software y los servicios se agrupan en paquetes; posteriormente, se verificaron los supuestos en las principales regiones para limitar la influencia de cualquier geografía en particular.
El encabezado de la tabla corresponde a la distribución de los encuestados en el trabajo de campo de investigación primaria.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos de nivel C (CXO): 19% | Asia-Pacífico (APAC): 49% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores menores: 19% | Gerentes: 46% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando lógica descendente y ascendente. El enfoque descendente se ancla en la base de medición de servicios públicos direccionable y el ritmo de actividad de actualización inteligente por región. En la práctica, se aplican tasas de adopción a la población de contadores instalados y los reemplazos planificados, y luego el valor se reconstruye utilizando los precios de venta promedio (ASP) típicos de los contadores más las tasas de incorporación de módulos de comunicaciones, software y servicios.
Para que el modelo refleje el comportamiento del mercado real, los insumos se ajustan utilizando retroalimentación de campo sobre la combinación de AMI frente a AMR, la proporción de proyectos de modernización frente a nuevas instalaciones, los ciclos de inversión de capital de los servicios públicos y el movimiento de precios por tipo de contador y opción de comunicación (por ejemplo, celular frente a malla de radiofrecuencia). Cuando no se dispone de un insumo de volumen preciso para un país, se utilizan indicadores indirectos como el enfoque en agua no contabilizada, la frecuencia de licitaciones y la cobertura de servicios públicos urbanos, y luego se reduce el rango mediante verificaciones de canales con proveedores. Para el pronóstico, se utiliza análisis de escenarios en torno a la cadencia de reemplazo y la intensidad de financiamiento, y las líneas de tendencia se suavizan utilizando patrones recientes de envíos y tiempos de proyectos validados mediante entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan comparando los totales modelados con señales independientes, como anuncios de despliegue de servicios públicos, valores de adjudicación de licitaciones y exposición de ingresos de proveedores a la medición y servicios relacionados. Si una región muestra un salto inusual, se verifican nuevamente los supuestos, se revisa la aritmética y se realizan llamadas de seguimiento para confirmar si la variación está impulsada por un proyecto puntual o un cambio de precios.
Antes de la aprobación final, el trabajo se revisa por etapas para que las definiciones, la economía unitaria y las tasas de adopción se mantengan coherentes en todos los capítulos. El informe se actualiza cada año, y se añaden actualizaciones intermedias cuando cambios importantes de política, grandes programas de servicios públicos o restricciones de suministro afectan materialmente la demanda. Justo antes de la entrega, se realiza un análisis final para que los números reflejen las últimas publicaciones públicas disponibles y los insumos de expertos validados.
Tamaño del Mercado de Contadores de Agua Inteligentes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los contadores de agua inteligentes suelen variar porque el límite de lo que se contabiliza puede cambiar, y eso modifica el total rápidamente. Las diferencias generalmente provienen de si se incluyen el software y los servicios, cómo se tratan los programas de modernización, y qué años y tipos de cambio se utilizan.
Al rastrear las señales de envíos de contadores, el momento de actualización de los flujos de despliegue de servicios públicos y las tasas de incorporación de servicios, Mordor Intelligence mantiene el valor de 2026 vinculado a la cadencia real de despliegue, mientras que algunas estimaciones se apoyan más en el gasto más amplio en infraestructura del Internet de las Cosas (IoT) o en supuestos de pronóstico a más largo plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,32 mil millones de USD (2026) | |
| Consultora Global A | 9,94 mil millones de USD (2025) | Utiliza un año base diferente y tiende a incluir un perímetro de ingresos más amplio que puede incorporar plataformas de servicios públicos inteligentes más amplias e infraestructura digital adyacente, lo que eleva el valor inicial en comparación con un conjunto de demanda liderado por contadores. |
| Editorial del Sector B | 5,38 mil millones de USD (2025) | Muestra un nivel inicial similar, pero aplica un calendario diferente para el reconocimiento de proyectos y puede asumir una progresión más rápida del precio de venta promedio (ASP) en los despliegues sin separar las licitaciones con alta proporción de modernización de los programas de nueva construcción. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y temporalidad, más que por errores aritméticos. Cuando los ingresos contabilizados se limitan al hardware, software y servicios liderados por la medición que están realmente desplegados, y cuando la cadencia de actualización se verifica frente a los planes de los servicios públicos, el número final resulta más fácil de rastrear y reproducir año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de medidores de agua inteligentes en 2026?
El tamaño del mercado de medidores de agua inteligentes se sitúa en USD 5,32 mil millones en 2026 con una trayectoria de crecimiento del 10,55% hasta 2031.
¿Qué región crece más rápido en medición de agua inteligente?
Asia-Pacífico lidera el crecimiento con una CAGR del 12,05% gracias a las inversiones en ciudades inteligentes en China y los programas de expansión rural en India.
¿Qué segmento tecnológico se está expandiendo más rápidamente?
La Infraestructura de Medición Avanzada registra el mayor crecimiento, aumentando al 11,55% por año a medida que las empresas de servicios públicos buscan comunicaciones bidireccionales.
¿Por qué las empresas de servicios públicos están adoptando medidores ultrasónicos?
Las unidades ultrasónicas ofrecen mayor precisión a caudales bajos y menor mantenimiento, lo que permite a las empresas de servicios públicos mejorar la precisión de la facturación y reducir los costos de servicio.
¿Cuál es una barrera clave para una implementación más amplia?
El capital inicial y los gastos adicionales de ciberseguridad representan los mayores desafíos, especialmente para las empresas de servicios públicos pequeñas o con recursos limitados.