
Tamaño y Participación del Mercado de Invernaderos Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.67 % |
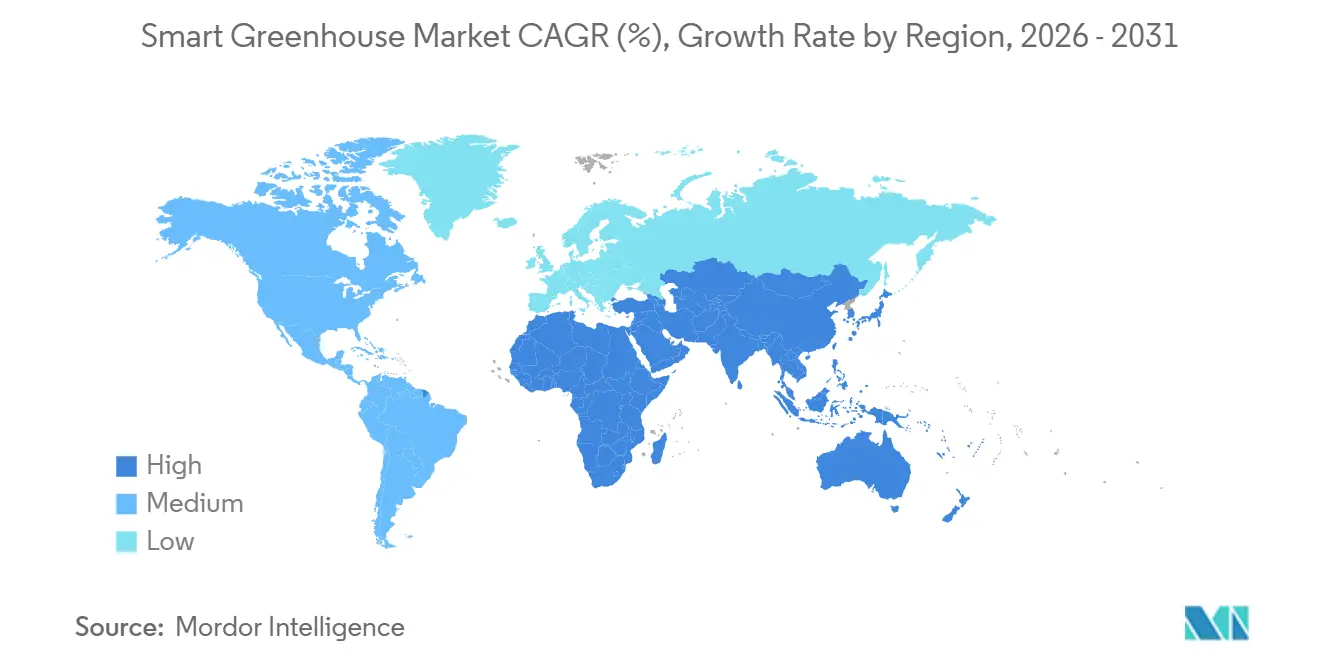
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
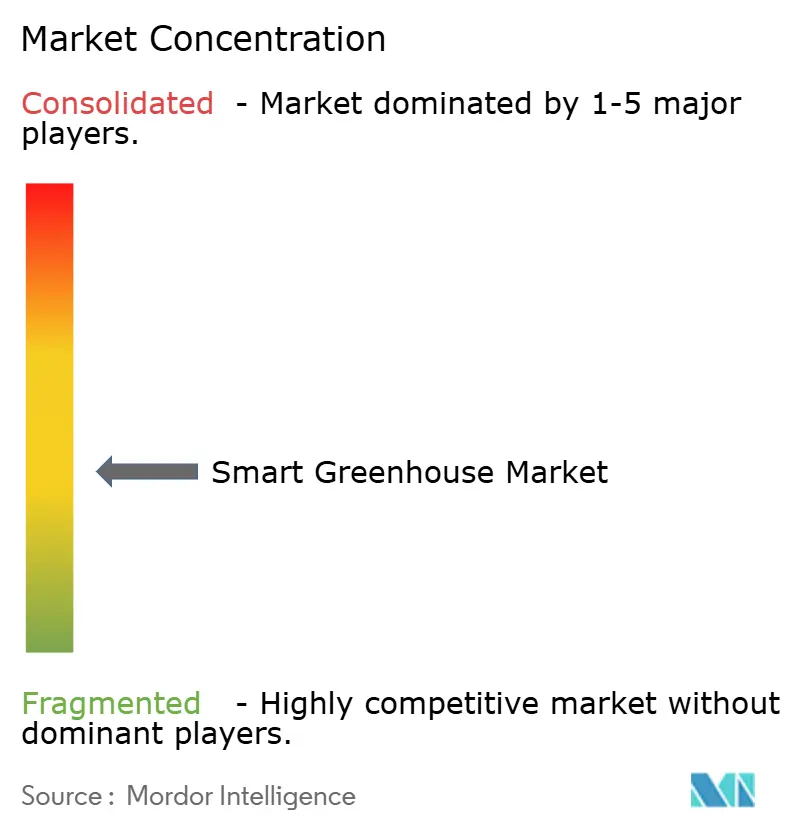
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Inteligentes por Mordor Intelligence
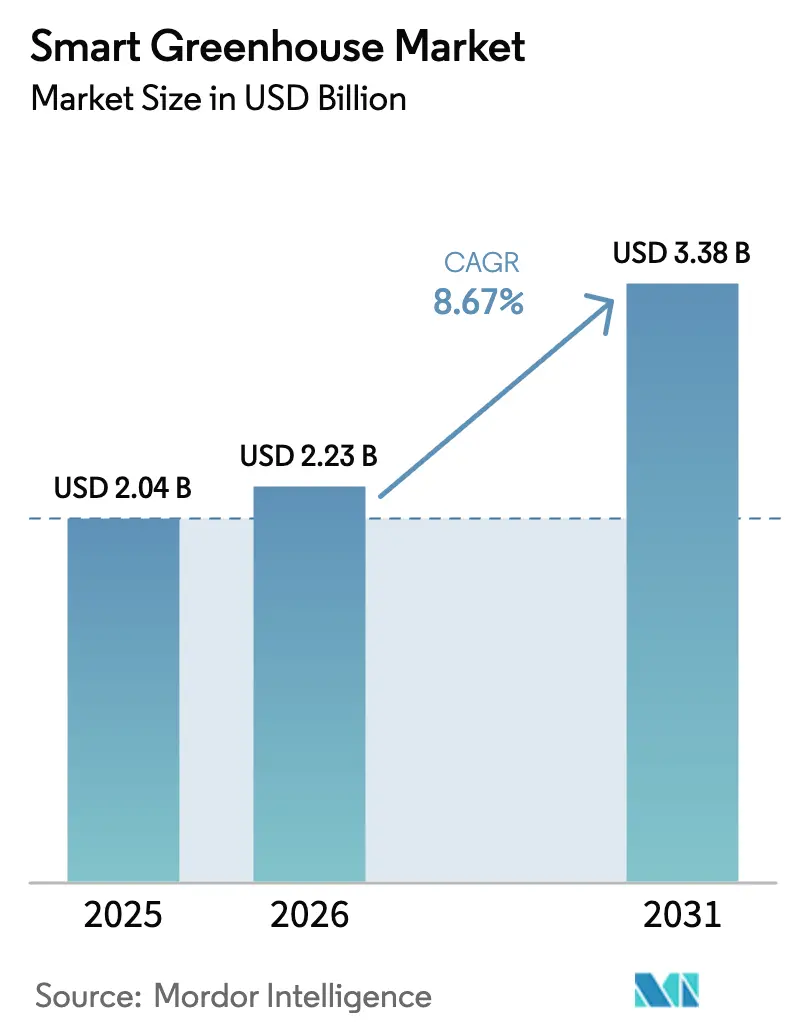
El tamaño del Mercado de Invernaderos Inteligentes fue valorado en USD 2,04 mil millones en 2025 y se estima que crecerá desde USD 2,23 mil millones en 2026 hasta alcanzar USD 3,38 mil millones en 2031, a una CAGR del 8,67% durante el período de previsión (2026-2031).
La creciente volatilidad climática, el endurecimiento de los objetivos de seguridad alimentaria y la comprobada eficiencia en el uso del agua de la hidroponía continúan orientando la inversión hacia instalaciones de entorno controlado impulsadas por sensores, luces de cultivo LED y análisis en la nube. Los sistemas de control digital que orquestan la iluminación, la fertigación y el HVAC están pasando de ser complementos opcionales a convertirse en infraestructura central, mientras que los modelos financieros que agrupan hardware, software y soporte agronómico están reduciendo las barreras de entrada para los operadores medianos. Los subsidios regionales vinculados a la reducción de pesticidas y la elegibilidad para créditos de carbono refuerzan la demanda en Europa, América del Norte y Asia Pacífico. La dinámica competitiva es moderada, con integradores de sistemas, especialistas en componentes y empresas emergentes de software compitiendo por diferenciación técnica.
Conclusiones Clave del Informe
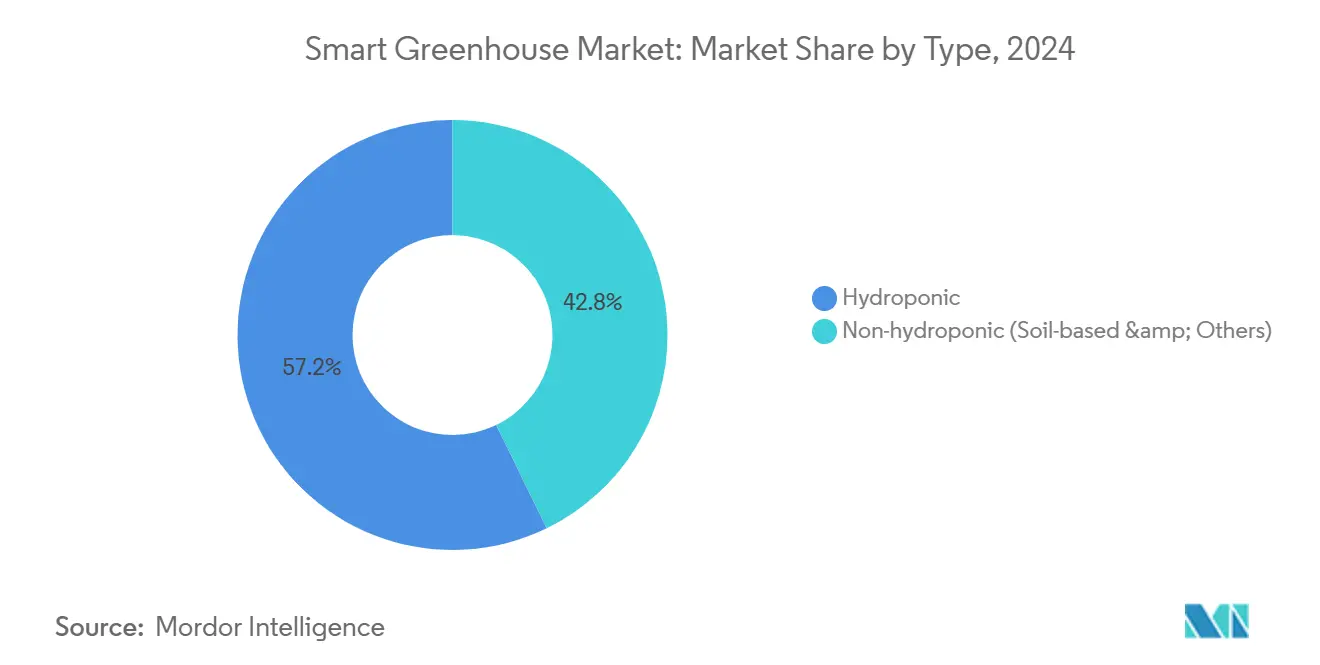
- Por tipo, la hidroponía capturó el 57,23% de la participación del mercado de invernaderos inteligentes en 2025 y se espera que crezca a una CAGR del 9,79% hasta 2031.
- Por tecnología, se proyecta que los sistemas de control y las plataformas de análisis registren el crecimiento más rápido con una CAGR del 10,31% hasta 2031.
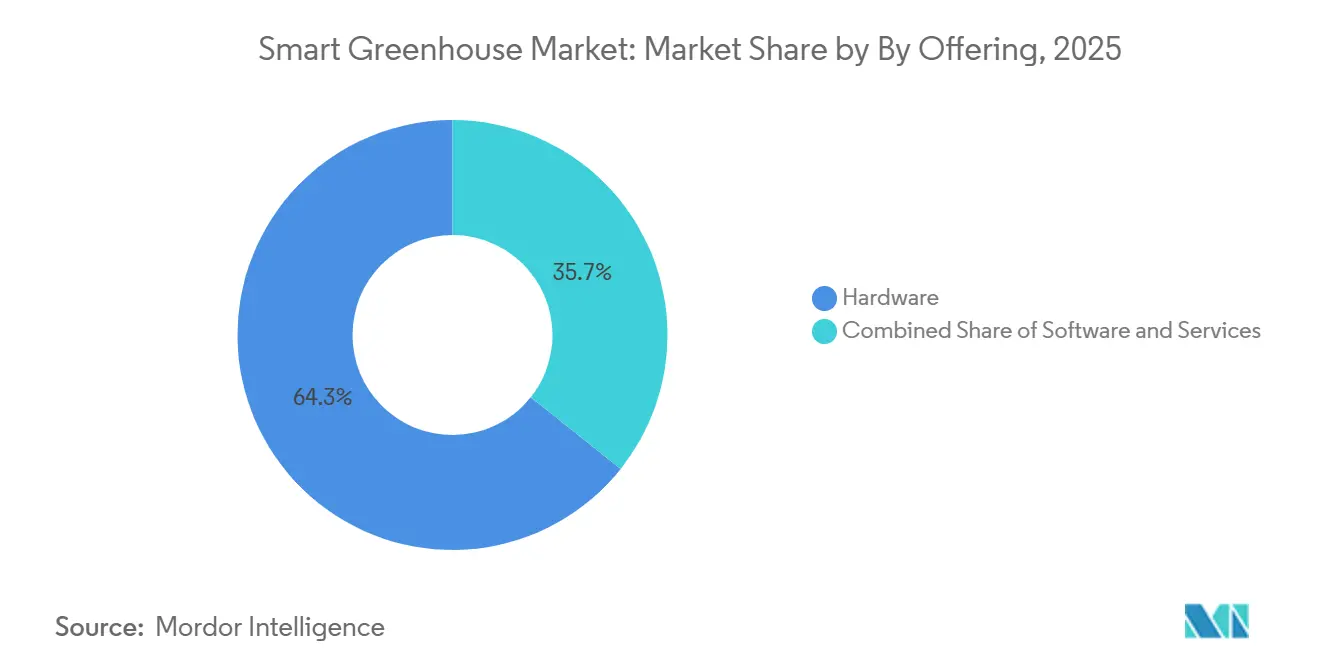
- Por oferta, los ingresos por software avanzan a un ritmo del 10,13%, superando la CAGR general del mercado de invernaderos inteligentes.
- Por usuario final, los productores comerciales mantuvieron una participación del 52,31% del tamaño del mercado de invernaderos inteligentes en 2025, mientras que las granjas urbanas y verticales se expanden a una CAGR del 9,95% hasta 2031.
- Por geografía, se prevé que Asia Pacífico lidere el crecimiento con una CAGR del 10,53% hasta 2031, aunque América del Norte representó el 34,79% de los ingresos en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Integración de IoT e IA en la Agricultura de Entorno Controlado | +2.10% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Creciente de Productos Libres de Pesticidas | +1.80% | América del Norte, Europa, centros urbanos de Asia Pacífico | Corto plazo (≤ 2 años) |
| Brecha entre la Oferta Alimentaria y el Crecimiento Poblacional | +1.50% | Asia Pacífico, Oriente Medio, África | Largo plazo (≥ 4 años) |
| Inversiones en Agricultura Vertical Centrada en Zonas Urbanas | +1.30% | Corredores urbanos de Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Microrredes de Invernaderos con Energía Solar Reducen los Costos Operativos | +1.00% | Oriente Medio, Australia, Europa del Sur | Mediano plazo (2-4 años) |
| Programas de Créditos de Carbono que Recompensan la Eficiencia en Agricultura de Entorno Controlado | +0.80% | Europa, América del Norte, mercados selectos de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Integración de IoT e IA en la Agricultura de Entorno Controlado
Los datos de sensores procesados en el borde ahora permiten ajustes climáticos en menos de un minuto, reduciendo materialmente los episodios de estrés en los cultivos y los insumos de mano de obra. La plataforma Axia de Argus Control Systems, operativa desde 2025, demuestra cómo los análisis en las instalaciones reducen la latencia de red y los picos de energía.[1]Argus Control Systems, "Plataforma Axia," arguscontrols.com Las instalaciones Conectadas de Priva superaron los 500 sitios comerciales a finales de 2025, combinando previsiones basadas en el clima con algoritmos de fertigación que reducen el uso de agua en un 30%.[2]Priva, "Plataforma Conectada," priva.com La Agencia Internacional de Energía cuantificó un ahorro energético de gases de efecto invernadero del 15-25% gracias a la optimización impulsada por IA en su evaluación de 2025. Estos avances llegan junto con una creciente conciencia sobre ciberseguridad; un estudio del IEEE en 2025 destacó las puertas de enlace de sensores sin cifrar como un vector de riesgo creciente. Los productores ahora segmentan las redes de tecnología operativa y adoptan controles ISO 27001, fortaleciendo el atractivo a largo plazo de las plataformas centradas en datos.
Demanda Creciente de Productos Libres de Pesticidas
Los compradores minoristas en los Estados Unidos, Alemania y Francia están priorizando la certificación libre de pesticidas a medida que se amplía la cobertura de pruebas de residuos. La agricultura de entorno controlado puede eliminar virtualmente los patógenos del suelo, alineándose con el mandato de la Unión Europea de reducir a la mitad la aplicación de pesticidas químicos para 2030.[3]Comisión Europea, "Directiva sobre el Uso Sostenible de Pesticidas," europa.eu La Organización de las Naciones Unidas para la Alimentación y la Agricultura confirmó perfiles de pesticidas casi nulos para cultivos hidropónicos de lechuga, tomate y fresa en su nota técnica de 2024. Los supermercados refinan los márgenes de categoría posicionando las verduras de invernadero como premium, obteniendo una prima de precio del 20-40% frente a los equivalentes cultivados en campo. Los centros urbanos donde los mercados de agricultores son escasos aceleran aún más esta tendencia, manteniendo la elasticidad premium a pesar de la presión inflacionaria general.
Brecha entre la Oferta Alimentaria y el Crecimiento Poblacional
Las proyecciones de las Naciones Unidas sitúan la población mundial en 9.700 millones para 2050, mientras que la tierra arable per cápita se contrae. La Universidad de Wageningen demostró que una sola hectárea de invernadero hidropónico produce hasta 20 veces la producción de lechuga de un cultivo a campo abierto. Los gobiernos en regiones con escasez de agua responden en consecuencia: los Emiratos Árabes Unidos movilizaron USD 272 millones en 2025 para financiar invernaderos integrados con desalinización con el objetivo de alcanzar el 30% de autosuficiencia doméstica en vegetales para 2030. Ansiedades similares por la brecha de suministro impulsan inversiones en Arabia Saudita e India, donde las pérdidas poscosecha siguen siendo elevadas.
Inversiones en Agricultura Vertical Centrada en Zonas Urbanas
Las administraciones municipales ven las granjas en azoteas y almacenes como infraestructura resiliente al clima que reduce las emisiones de transporte hasta en un 70%. Japón ya opera más de 400 fábricas de plantas concentradas alrededor de Tokio y Osaka, suministrando a los minoristas de conveniencia lechuga del mismo día. La instalación de investigación GrowWise de Signify validó ganancias de eficacia LED de 2,5 µmol J-¹ en 2025, ayudando a las instalaciones verticales a alcanzar la paridad de red en mercados de alta electricidad. Los incentivos de zonificación municipal en Singapur y San Francisco ahora agilizan las conversiones de bienes raíces industriales infrautilizados, aunque el elevado gasto de capital aún confina los grandes proyectos a patrocinadores bien capitalizados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado Gasto de Capital Inicial para Instalaciones Inteligentes | -1.20% | Global, particularmente agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de Talento en Automatización de Invernaderos | -0.90% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Baterías para Sistemas Fuera de la Red | -0.50% | Oriente Medio, África, regiones remotas | Mediano plazo (2-4 años) |
| Vulnerabilidades de Ciberseguridad en Dispositivos de Borde | -0.40% | Global, con mayor riesgo en mercados con infraestructura de TI débil | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital Inicial para Instalaciones Inteligentes
Los invernaderos inteligentes totalmente automatizados cuestan hasta USD 1.500 por metro cuadrado una vez incluidos el HVAC, los LED, la fertigación y los análisis. Los prestamistas tradicionales dudan en mercados emergentes donde los períodos de recuperación se extienden más allá de siete años. La Corporación Financiera Internacional destacó los contratos de arrendamiento con opción a compra y las estructuras de participación en ingresos como vías alternativas, pero señaló que los marcos legales de apoyo siguen siendo irregulares. La intensidad energética añade mayor incertidumbre; una hectárea en zona templada puede consumir 300 MWh anuales, exponiendo a los productores a regímenes tarifarios volátiles.
Escasez de Talento en Automatización de Invernaderos
Las instalaciones modernas requieren técnicos con conocimientos en horticultura, redes y ciencia de datos, una combinación de habilidades que sigue siendo escasa. Los empleadores holandeses reportaron una tasa de vacantes del 25% para dichos perfiles en 2025, lo que llevó a la Universidad de Wageningen a abrir un programa vocacional de dos años que aún no satisface la demanda. Los colegios comunitarios de América del Norte lanzaron programas de certificación en 2025, pero la migración de graduados hacia roles en centros de datos erosiona la retención. Los proveedores ofrecen cada vez más diagnósticos remotos, aunque añaden entre un 10-15% a los gastos operativos al hacerlo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Hidroponía Domina a Medida que se Intensifica la Escasez de AguaLas configuraciones hidropónicas representaron el 57,23% de la participación del mercado de invernaderos inteligentes en 2025, reflejando su capacidad para reciclar hasta el 90% del agua de riego en climas desérticos y mediterráneos. Se proyecta que el tamaño del mercado de invernaderos inteligentes para sistemas hidropónicos se amplíe a una CAGR del 9,79% hasta 2031, impulsado por subsidios en Oriente Medio y Europa del Sur. Netafim reportó 12.000 hectáreas de despliegues hidropónicos en todo el mundo a finales de 2025, con una adopción particularmente rápida en los Emiratos Árabes Unidos, donde los costos del agua superan los USD 2 por m³. Los modelos basados en suelo e híbridos persisten en granjas con certificación orgánica e institutos de investigación que analizan microbiomas del suelo, aunque incurren en mayores costos de deshierbe manual y gestión de plagas. La aeroponía, que suspende las raíces en niebla de nutrientes, promete un ahorro adicional del 25% en agua, pero sigue siendo un nicho debido a la complejidad del equipo y el mayor consumo de energía.
La adopción de la hidroponía también se beneficia de una menor carga regulatoria. Bajo la Directiva de Uso Sostenible de Pesticidas de la Unión Europea, los sistemas de nutrientes de circuito cerrado disfrutan de obligaciones de reporte simplificadas en comparación con el cultivo en suelo, reduciendo los costos de cumplimiento. En paralelo, el capital de riesgo dirigido a empresas emergentes de aeroponía y acuaponía superó los USD 200 millones en 2025, lo que señala la confianza de los inversores en que los formatos centrados en el agua sustentarán la próxima ola de producción urbana de alta densidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
Los Sistemas de Control Surgen a Medida que los Datos se Convierten en DiferenciadorLas luces de cultivo LED capturaron el 38,56% de los ingresos tecnológicos en 2025, aunque el crecimiento más fuerte hasta 2031 provendrá de los sistemas de control y las plataformas de análisis, proyectados a una CAGR del 10,31%. El tamaño del mercado de invernaderos inteligentes vinculado al software de apoyo a la toma de decisiones se ha expandido a medida que los productores digitalizan el monitoreo de plagas, la previsión meteorológica y la gestión energética. El controlador Blue ID de Priva vincula sensores climáticos, bombas de fertigación y medidores inteligentes bajo un único panel de control y redujo las pérdidas de cultivos relacionadas con enfermedades en un 18% en ensayos holandeses. Mientras tanto, los LED de espectro ajustable de Signify aumentaron los rendimientos de tomate en un 12% en pruebas de la Universidad de Wageningen, ilustrando el impacto continuo pero incremental del hardware. La robótica para trasplante y cosecha sigue en fase piloto, aunque promete ahorros de mano de obra una vez que los costos unitarios caigan por debajo de USD 45.000 por robot.
Una tendencia convergente ve a los productores adoptando protocolos de comunicación estandarizados como MQTT y OPC-UA, que permiten la integración plug-and-play de sensores dispares, variadores de HVAC y conjuntos de iluminación. A medida que crece la interoperabilidad, la ventaja competitiva se desplaza de los componentes individuales a la cohesión del ciclo de datos completo, reforzando la prima otorgada a los conjuntos de análisis robustos.
Por Oferta:
El Software Gana Terreno a Medida que los Productores Buscan Información PredictivaEl hardware retuvo el 64,29% de los ingresos en 2025, pero el software avanza a un ritmo del 10,13%, impulsado por modelos predictivos de rendimiento y herramientas de optimización de recursos. La plataforma de IA de Motorleaf predice el momento de la cosecha con un 95% de precisión para verduras de hoja, ayudando a los productores a alinear la mano de obra y los espacios de entrega mientras reducen el desperdicio. Los paquetes de suscripción de Autogrow distribuyen los costos de capital en presupuestos operativos plurianuales, una estructura que los proveedores de sensores y LED imitan cada vez más.
Los ingresos por servicios mantienen el ritmo a medida que los productores externalizan la calibración, las actualizaciones de firmware y los informes de cumplimiento. Han surgido cooperativas de datos, con conjuntos de datos anonimizados que alimentan modelos de aprendizaje automático que detectan la aparición de plagas días antes de que aparezcan síntomas visibles. Las preocupaciones sobre la soberanía de los datos persisten, particularmente en Europa, donde los productores exigen cláusulas contractuales claras que enumeren la propiedad y el uso permitido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Granjas Urbanas se Aceleran a Pesar del Dominio ComercialLos grandes productores comerciales en los Países Bajos, Canadá y California controlaron el 52,31% de los ingresos de 2025, suministrando a los minoristas volúmenes consistentes de tomate y pimiento durante todo el año. Su escala absorbe los costos fijos y asegura descuentos de energía a través de acuerdos de cogeneración. Los institutos de investigación, aunque menores en términos de ingresos, validan técnicas de cultivo autónomo que se difunden en la práctica comercial.
El tamaño del mercado de invernaderos inteligentes vinculado a las granjas urbanas y verticales está destinado a crecer a una CAGR del 9,95%, impulsado por la agenda 30-por-30 de Singapur y las subvenciones municipales en Seúl, Tokio y Nueva York. La conversión de almacenes vacíos mitiga la escasez de terrenos, pero introduce cargas de refrigeración que pueden superar los 450 W m-² durante las olas de calor estivales, lo que requiere soluciones de trigeneración o recuperación de calor residual para proteger los márgenes.
Análisis Geográfico
Mercado de Invernaderos Inteligentes de Asia Pacífico
Asia Pacífico liderará la expansión global con una CAGR del 10,53% hasta 2031, impulsada por el programa de subsidios de CNY 10 mil millones de China para invernaderos inteligentes periurbanos. Japón abastece el 15% de la demanda interna de lechuga a través de fábricas de plantas situadas dentro de los anillos metropolitanos, mientras que India incentiva la modernización de invernaderos de polietileno a través de la Misión Nacional de Horticultura.
Mercado de Invernaderos Inteligentes de América del Norte
América del Norte, con el 34,79% de los ingresos en 2025, se beneficia de la legalización del cannabis y de la preferencia de los consumidores por las verduras cultivadas localmente. El Departamento de Agricultura de los Estados Unidos documentó un aumento del 18% en la superficie de cultivo en entornos controlados entre 2022 y 2025. El Fondo de Innovación en Invernaderos de Canadá, dotado con 50 millones de CAD (37 millones de USD), apoya las reformas de recuperación de calor destinadas a reducir el consumo de gas natural en un 25% para 2030.
Mercado de Invernaderos Inteligentes de EMEA y América del Sur
Las maduras cadenas de suministro de Europa se centran en los Países Bajos, que exportaron 9,2 mil millones de EUR (10,1 mil millones de USD) en productos de invernadero durante 2024. La volatilidad de los precios de la energía tras 2025 aceleró la adopción de pozos geotérmicos y acuíferos de almacenamiento de calor. El crecimiento de América del Sur es moderado, liderado por operadores brasileños y argentinos que hacen frente a precipitaciones irregulares. Oriente Medio y África siguen siendo mercados más pequeños, aunque estratégicamente vitales: el Centro Nacional de Tecnologías Agrícolas de Arabia Saudita está pilotando invernaderos de desalinización solar para reducir el consumo de agua por debajo de 5 L kg⁻¹ de producto.
Panorama regulatorio
Las implementaciones de invernaderos inteligentes se encuentran cada vez más en la intersección de la política agrícola, los códigos de energía en edificaciones y las normas de trazabilidad digital. En la Unión Europea, los requisitos de sostenibilidad y presentación de informes se están endureciendo junto con los incentivos. El Reglamento (UE) 2024/1468 actualizó las flexibilidades del Plan Estratégico de la PAC en mayo de 2024, y a partir de enero de 2026 las explotaciones agrícolas de la UE enfrentarán un requisito de registro electrónico para el uso de pesticidas químicos y fertilizantes, lo que favorece al software de control interoperable capaz de generar registros auditables.
El cumplimiento energético y comercial también se está volviendo más específico en el diseño para instalaciones de ambiente controlado. En California, la AB 2200 se presentó en abril de 2026 para crear una vía de exención en el marco del Código de Energía de California de 2022 para ciertos enfoques de acristalamiento de invernaderos (ventanas de un solo vidrio combinadas con cortinas térmicas). El proceso del Título 24 de la Comisión de Energía de California en marzo de 2026 también avanzó vías de cumplimiento propuestas para invernaderos acondicionados en el ciclo del código de 2028. En el aspecto comercial y normativo, India (Ministerio de Agricultura y Bienestar de los Agricultores) actuó en julio de 2026 para eximir el equipo llave en mano de invernaderos inteligentes importado de la certificación obligatoria BIS IS 17622:2025, pasando a la autodeclaración y los informes de pruebas de terceros. La ISO también estableció el ISO/TC 347 para sistemas agroalimentarios impulsados por datos, lo que apunta a expectativas más formalizadas sobre la interoperabilidad y la gestión de datos en las soluciones de agricultura inteligente.
Panorama Competitivo
El mercado de invernaderos inteligentes sigue siendo moderadamente fragmentado, sin que ningún proveedor supere el 10% de participación en los ingresos. Los integradores de servicio completo como Priva, Kubo y Certhon compiten en la ejecución de proyectos llave en mano, cubriendo diseño, construcción y puesta en marcha en superficies de múltiples hectáreas. Los especialistas en componentes como Signify para iluminación LED y Netafim para riego de precisión se asocian ampliamente, integrando sus módulos en los planos de integradores rivales para maximizar el arrastre posterior. Los participantes centrados en software como Motorleaf, Autogrow y otros se diferencian mediante análisis predictivos y modelos de suscripción que reducen los costos de cambio.
La actividad de patentes subraya la carrera armamentista tecnológica. Argus Control Systems presentó cuatro patentes entre 2024 y 2025 que cubren algoritmos basados en el borde que reducen la energía del HVAC hasta en un 18% en climas variables. La investigación de LED de luz roja lejana de Signify acortó los ciclos de cultivos ornamentales en 10 días, un avance que mejora la rotación del capital. La innovación en financiamiento es comparativamente incipiente, aunque los proveedores están probando contratos de arrendamiento con opción a compra y basados en el rendimiento que alinean el reembolso con el rendimiento de los cultivos o los ahorros de energía. Los estándares de cumplimiento se endurecen: la certificación UL es un requisito previo para los controladores de HVAC en América del Norte, mientras que el marcado CE sigue siendo obligatorio en Europa.
La seguridad de la cadena de suministro ha ganado importancia en la agenda estratégica. Las escaseces de semiconductores durante 2024-2025 retrasaron los envíos de sensores, lo que llevó a los integradores a preasignar inventarios y rediseñar placas para componentes de múltiples proveedores. Los módulos de ciberseguridad implementados por Argus en 2025 cifran el tráfico de dispositivos, satisfaciendo a los suscriptores de seguros que ahora exigen evidencia de segmentación de red antes de emitir pólizas para el sector de tecnología agrícola.
Líderes de la Industria de Invernaderos Inteligentes
Heliospectra AB
Prospiant, Inc.
Cultivar Greenhouse Ltd
Kubo Greenhouse Projects B.V.
Certhon Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Inteligentes
- Heliospectra AB
- Prospiant Inc.
- Cultivar Greenhouse Ltd
- Kubo Greenhouse Projects BV
- Certhon Group
- Argus Control Systems Ltd
- Netafim Ltd
- Sensaphone Inc.
- Luiten Greenhouses
- Agra Tech Inc.
- Greenhouse Megastore (BFG Supply)
- Logiqs B.V.
- Priva Holding BV
- Nexus Corporation
- Greentech Agro LLC
- Ridder Group
- Motorleaf
- Autogrow Systems Ltd
- Signify N.V.
- LumiGrow Inc.

Oportunidades de mercado y perspectivas futuras
Las grandes expansiones impulsadas por la seguridad alimentaria y los programas de renovación están creando espacios en blanco para la automatización llave en mano, el control climático optimizado en energía y las soluciones de agua integradas. Dos anuncios de proyectos de 2026 ilustran la escala de la inversión actual. Alpine Green y Van der Hoeven revelaron un proyecto de invernadero automatizado de 200 millones de USD en Galeana, Nuevo León (México) utilizando tecnología de iluminación Signify, mientras que KUBO junto con Amtar Al Khair Agricultural Crops Company lanzó un proyecto de 160 millones de USD en Jazan (Arabia Saudita) para construir 50 hectáreas de invernaderos de alta tecnología e instalaciones de frutas tropicales.
Estos proyectos refuerzan la demanda de ofertas integrales que combinan estructura de invernadero, iluminación LED, fertirriego, HVAC y software. También amplían la oportunidad para que los proveedores respalden la puesta en marcha, la capacitación y las operaciones remotas continuas en carteras de múltiples sitios. La estandarización y la interoperabilidad de la capa de datos se están volviendo más centrales a medida que los operadores pasan de la optimización de una sola instalación al control a nivel de flota y a la presentación de informes de cumplimiento. Las recomendaciones de la UIT-T para marcos de servicio y modelos de datos de invernaderos inteligentes (incluyendo Y.4466, Y.4495 y Y.4606) ofrecen arquitecturas de referencia a las que los proveedores pueden alinearse al construir plataformas interoperables. Paralelamente, TNO junto con la fundación Hortivation está desarrollando la Common Greenhouse Ontology para proporcionar un lenguaje digital compartido para el cultivo impulsado por datos y la comunicación robot-a-sistema, lo que respalda los servicios de integración, los conectores neutrales respecto al proveedor (implementaciones alineadas con MQTT/OPC-UA) y las mejoras de ciberseguridad desde el diseño para las redes de tecnología operativa de invernaderos.
Recent Industry Developments in Mercado de Invernaderos Inteligentes
- Abril de 2026: Heliospectra AB publicó su informe trimestral de enero-marzo de 2026, actualizando al mercado sobre las prioridades operativas en iluminación de ambiente controlado y soluciones de cultivo inteligente relacionadas. La presentación de informes regular y las áreas de enfoque divulgadas influyen en la confianza de adquisición de los clientes y en las hojas de ruta de los socios en un mercado donde la iluminación y los controles se agrupan cada vez más con software y servicios.
- Febrero de 2026: Prospiant abrió una nueva división en su instalación de Kingsville, Canadá, ampliando la capacidad operativa para respaldar proyectos de agricultura de ambiente controlado. La capacidad regional adicional fortalece la entrega y la cobertura de servicios para los operadores de invernaderos de América del Norte que buscan apoyo localizado en automatización, sistemas climáticos y trabajos de integración.
- Agosto de 2025: KUBO Greenhouse Projects B.V. recibió una declaración validada por ISO que indica que el cultivo de tomate en su invernadero Ultra-Clima reduce las emisiones de CO2 en un 25,4% en comparación con los invernaderos Venlo tradicionales. La verificación respalda el posicionamiento bajo en carbono para las decisiones de diseño de invernaderos y fortalece el caso de negocio para actualizaciones vinculadas a la eficiencia energética y los requisitos de informes de emisiones.


Mercado de Invernaderos Inteligentes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de invernaderos inteligentes se refiere a los ingresos generados por las operaciones de invernaderos que utilizan hardware y software conectados para monitorear y automatizar las condiciones de cultivo, como el control climático, la programación del riego y la entrega de nutrientes.
Exclusiones del alcance: Este cálculo de tamaño excluye los invernaderos de traspatio para aficionados y las casas de sombra de función única que no operan como sistemas de invernadero automatizados.
Descripción general de la segmentación
- Por Tipo
- Hidropónico
- No Hidropónico (Basado en Suelo y Otros)
- Por Tecnología
- Luces de Cultivo LED
- HVAC y Control Climático
- Manejo de Materiales y Robótica
- Sistemas de Control y Plataformas de Análisis
- Otras Tecnologías
- Por Oferta
- Hardware
- Software
- Servicios (Integración, Mantenimiento, Capacitación)
- Por Usuario Final
- Productores Comerciales
- Institutos de Investigación y Académicos
- Jardines Minoristas/Comunitarios
- Granjas Urbanas/Verticales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto básico de oferta y demanda, de manera que el modelo parte de la actividad observable de los invernaderos en lugar de basarse únicamente en afirmaciones de ventas. Nos basamos en fuentes públicas como los informes del USDA y el Economic Research Service, los conjuntos de datos agrícolas de la FAO, las estadísticas de Eurostat y las series de comercio aduanero para el equipo relacionado con la agricultura de ambiente controlado cuando estaban disponibles.
Junto con esto, revisamos informes anuales de empresas, presentaciones para inversores, folletos de productos y cobertura de prensa para comprender qué se vende típicamente como una solución de invernadero inteligente y cómo se empaqueta el precio (hardware más software y servicios). También se utilizaron bases de datos de patentes para verificar la dirección tecnológica en sensores, sistemas climáticos y controles, y una base de datos de envíos de importación-exportación a nivel de envío ayudó a validar las señales de volumen vinculadas al comercio para familias de equipos seleccionadas. Las fuentes enumeradas no son exhaustivas, y se utilizaron referencias públicas y pagadas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba supuestos difíciles de confirmar a partir de material público, especialmente las tasas de adopción de automatización, los ciclos de reemplazo típicos y cómo se empaqueta el software frente a su venta por separado. Hablamos con una combinación equilibrada de proveedores de soluciones, integradores, operadores de invernaderos y participantes del canal en América, EMEA y APAC para capturar las diferencias regionales de adopción y la dispersión de precios que luego impulsan la división de ingresos regionales en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Altos directivos (CXO): 19% | APAC: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 50% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal utiliza una construcción de fondo de demanda de arriba hacia abajo que parte de la actividad de invernaderos comerciales por región y luego aplica la penetración de tecnología inteligente para reconstruir los ingresos direccionables. Una vez establecido el fondo de demanda, se aplica el precio utilizando configuraciones de sistema típicas para que la adopción pueda traducirse en valor de mercado.
Para mantener el modelo vinculado a la realidad, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba. Los ejemplos incluyen el muestreo de precios de venta promedio para paquetes de sensores y control, paquetes de luces de cultivo LED, automatización de HVAC y ventilación, y controladores de riego o fertirriego, y luego multiplicarlos por volúmenes de instalación plausibles. Donde aparecen brechas, por ejemplo cuando los datos públicos no separan la automatización de invernaderos de la tecnología agrícola más amplia, los supuestos se ajustan utilizando la retroalimentación del canal y los patrones de compra de los operadores.
Las entradas clave que rastreamos incluyen el área de invernadero bajo producción de ambiente controlado, la adopción de monitoreo conectado y control remoto, la combinación típica de renovación frente a construcción nueva, los ciclos de reemplazo de hardware y las tasas de adhesión de suscripción de software o servicio. Para la previsión, se utiliza el análisis de escenarios ya que la adopción puede cambiar rápidamente con los precios de la energía, las restricciones de agua y los incentivos locales, y las trayectorias de escenarios se verifican con las expectativas de expertos antes de finalizar la curva anual.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican contra señales independientes, incluidos los indicadores de expansión de invernaderos, la dirección del comercio de equipos y el impulso de pedidos reportado a partir de presentaciones públicas, y luego se revisan las variaciones antes de la aprobación final. Cuando un número parece exagerado, volvemos a verificar el factor que lo generó, y si la penetración o el precio parecen ser la causa probable, volvemos a contactar a las fuentes para confirmar el supuesto.
Antes de la publicación, el trabajo pasa por una revisión de analistas de varios pasos para que las definiciones, las conversiones de unidades y las consolidaciones regionales se mantengan consistentes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios abruptos en los costos de energía, nuevos programas de subsidios o movimientos importantes en los precios de la tecnología. Justo antes de la entrega, se realiza una nueva revisión para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de invernaderos inteligentes de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para invernaderos inteligentes pueden parecer muy alejadas entre sí porque diferentes equipos cuentan diferentes partidas de ingresos, parten de diferentes años de referencia y aplican diferentes progresiones de precios para el hardware y el software. El tratamiento geográfico también importa porque las tasas de adopción y los tamaños promedio del sistema varían mucho según la región.
Los invernaderos de traspatio para aficionados y las casas de sombra de función única quedan fuera del alcance de Mordor Intelligence, y esto por sí solo puede comprimir la cifra principal en comparación con las estimaciones que incluyen estructuras ligeramente automatizadas. Otras brechas suelen provenir de si se cuentan las suscripciones de software y los servicios posteriores a la instalación, cómo se cronometran los ciclos de renovación, y si la conversión de divisas utiliza un promedio de un solo año o un método de suavizado de varios años.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,23 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 6,59 mil millones de USD (2026) | Utiliza una definición de estilo de agricultura inteligente más amplia que puede incorporar ingresos adyacentes de ambiente controlado y de soluciones al total, lo que aumenta el fondo de ingresos direccionables contabilizado para el mismo año. |
| Publicación Comercial B | 1,96 mil millones de USD (2024) | Se utilizan un año base y una ventana de previsión diferentes, y el resumen público no aclara qué se incluye en los ingresos del sistema frente a los servicios, lo que puede desplazar los totales al convertirse a un alcance comparable. |
La comparación muestra que la dispersión se explica principalmente por lo que se cuenta como una solución de invernadero inteligente, y por cómo se alinean los años y los precios entre regiones. Cuando el alcance se mantiene consistente y cada factor se vincula a la actividad observable de los invernaderos y a las tasas de adopción, el tamaño del mercado resultante se vuelve más fácil de rastrear y repetir.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de invernaderos inteligentes en 2026?
El tamaño del mercado de invernaderos inteligentes asciende a USD 2,23 mil millones en 2026.
¿Cuál es la tasa de crecimiento proyectada hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 8,67%, alcanzando USD 3,38 mil millones para 2031.
¿Qué segmento tecnológico crece más rápido?
Los sistemas de control y las plataformas de análisis están proyectados para registrar una CAGR del 10,31%, la más rápida de la categoría.
¿Por qué se prefieren los sistemas hidropónicos?
La hidroponía recircula los nutrientes, reduciendo el uso de agua hasta en un 90% y capturando el 57,23% de la participación del mercado de invernaderos inteligentes en 2025.
¿Qué región liderará el crecimiento futuro?
Se prevé que Asia Pacífico crezca a una CAGR del 10,53% impulsada por los subsidios en China, Japón e India.
¿Cuál es la principal barrera de adopción?
El elevado gasto de capital de hasta USD 1.500 por metro cuadrado para instalaciones totalmente automatizadas sigue siendo la principal restricción.
Última actualización de la página el:



