
Tamaño y Participación del Mercado de Invernaderos Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
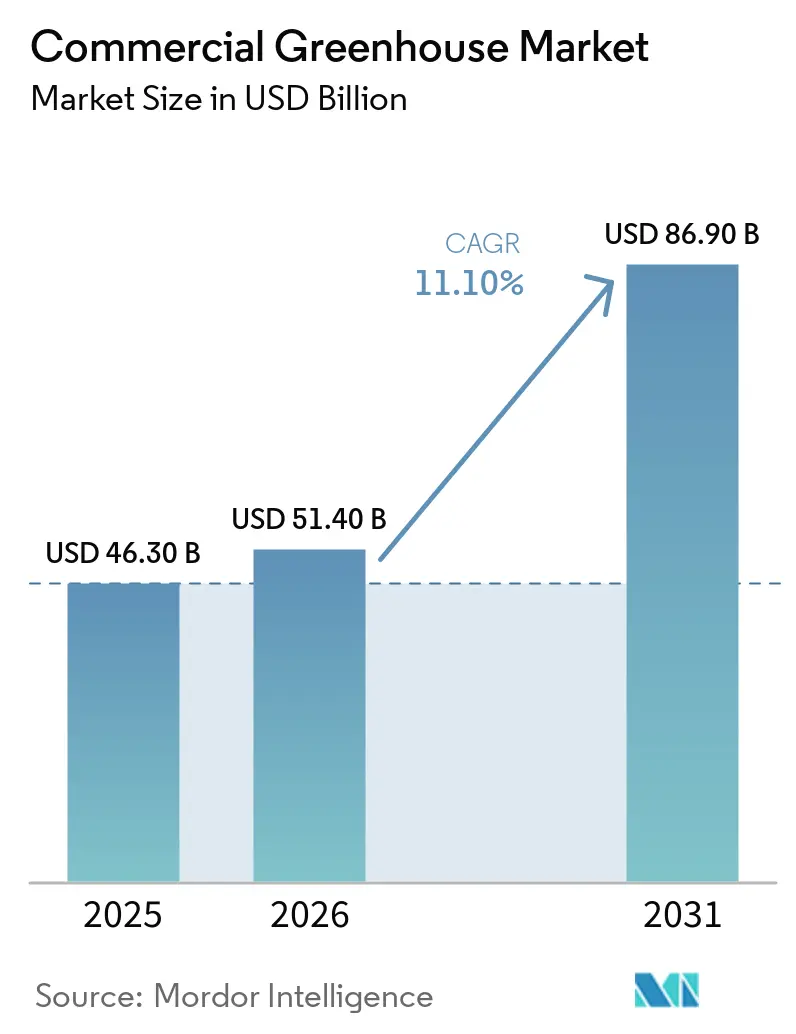
| Tamaño del Mercado (2026) | 51.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 86.90 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales por Mordor Intelligence
Se proyecta que el tamaño del mercado de invernaderos comerciales alcance los 46,3 mil millones de USD en 2025, 51,4 mil millones de USD en 2026, y llegue a 86,9 mil millones de USD para 2031, con un crecimiento a una CAGR del 11,10% entre 2026 y 2031. El mercado de invernaderos comerciales se está expandiendo porque los minoristas y compradores del sector de servicios de alimentación ahora necesitan volúmenes estables de productos frescos durante todo el año que la agricultura en campo abierto no puede suministrar con la misma consistencia. La reducción de costos en equipos de agricultura en entornos controlados (CEA) está mejorando los períodos de recuperación de la inversión y atrayendo más capital hacia proyectos de tecnología media y alta. El mercado de invernaderos comerciales también se está expandiendo geográficamente, ya que la integración de calor residual con instalaciones industriales puede mejorar la economía energética en áreas que antes eran difíciles para el cultivo protegido. El crecimiento aún enfrenta presión por la volatilidad de los precios de la energía y la débil interoperabilidad entre los sistemas de iluminación, clima y fertigación en instalaciones con múltiples proveedores. Aun con esas limitaciones, el apoyo de políticas públicas, estándares más estrictos de los compradores y controles más capaces impulsados por inteligencia artificial (IA) mantienen al mercado de invernaderos comerciales en una sólida trayectoria de crecimiento hasta 2031.
Conclusiones Clave del Informe
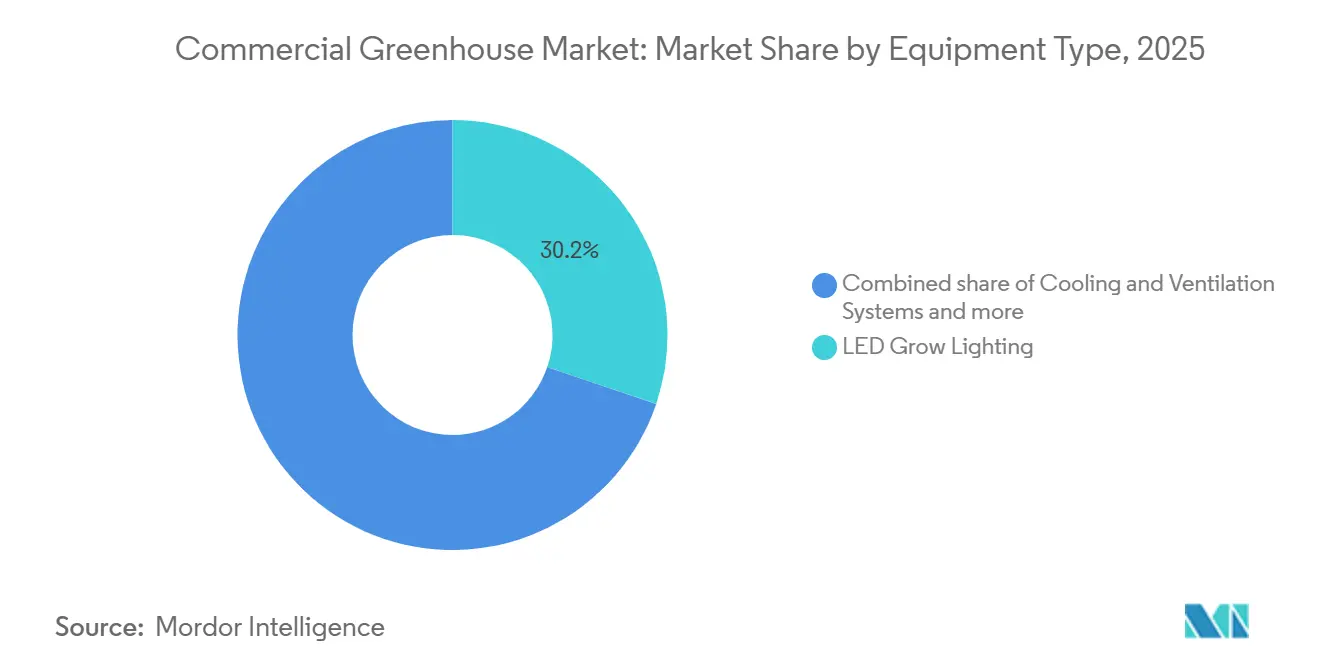
- Por tipo de equipo, la iluminación de cultivo con diodos emisores de luz (LED) tuvo la mayor participación del 30,2% en el mercado de invernaderos comerciales en 2025, mientras que el software de control climático y automatización es la categoría de más rápido crecimiento con un 13,2% hasta 2031.
- Por tipo de cultivo, las frutas y verduras representaron el 55,5% del tamaño del mercado de invernaderos comerciales en 2025, mientras que el cannabis y los cultivos especiales son el segmento de más rápido crecimiento con una CAGR del 14,5% durante 2026-2031.
- Por tipo de invernadero, los invernaderos de película plástica capturaron la mayor participación del mercado de invernaderos comerciales con un 61,2% en 2025, mientras que los invernaderos de vidrio son el segmento de más rápido crecimiento con una CAGR del 12,2% durante 2026-2031.
- Por tecnología de cultivo, los sistemas hidropónicos tuvieron el 54,4% de la participación del mercado de invernaderos comerciales en 2025, mientras que la integración híbrida y vertical son los segmentos de más rápido crecimiento con una CAGR del 11,2% durante 2026-2031.
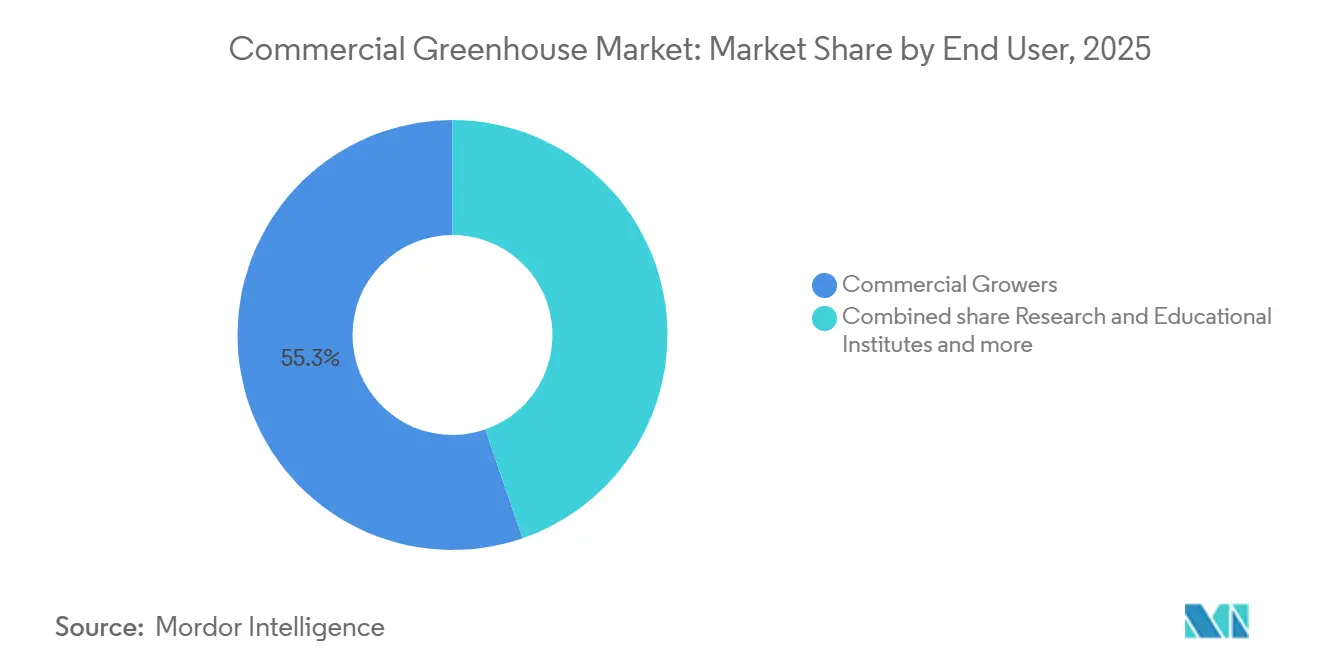
- Por usuario final, los cultivadores comerciales tuvieron la mayor participación del 55,3% en el mercado de invernaderos comerciales en 2025, mientras que los institutos de investigación y educación son el segmento de más rápido crecimiento con una CAGR del 13,5% durante 2026-2031.
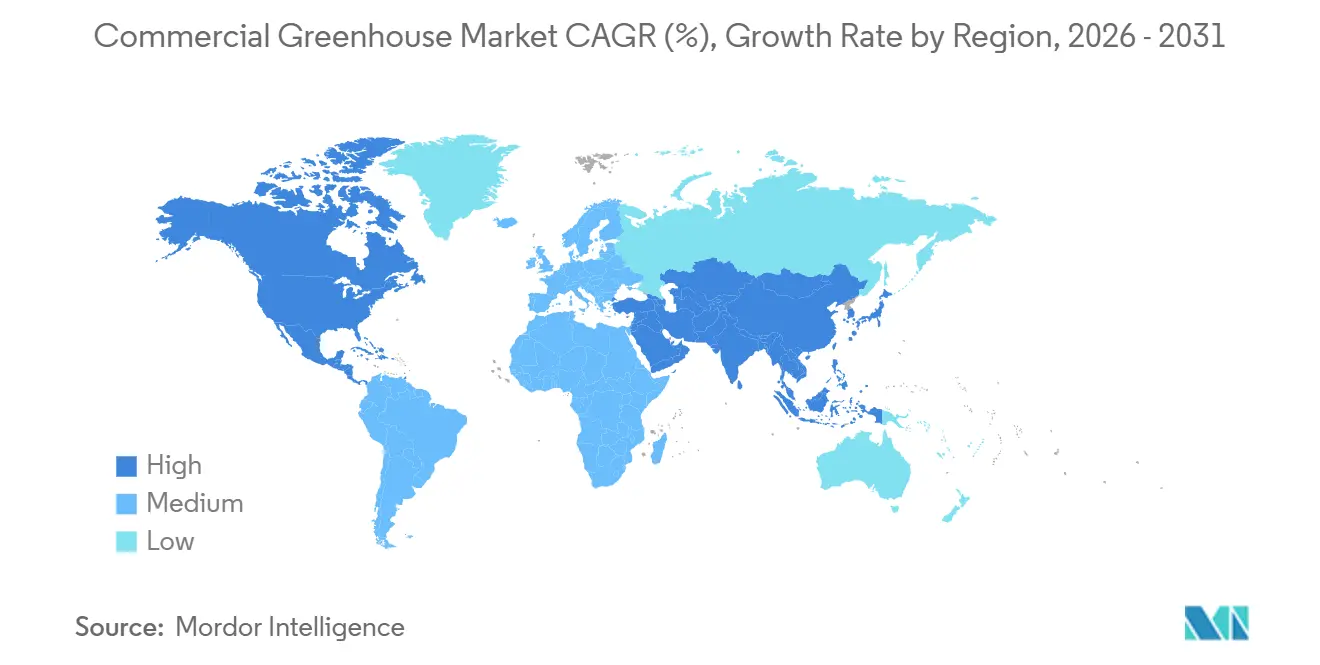
- Por geografía, América del Norte tuvo la mayor participación del 37,6% en el mercado de invernaderos comerciales en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 12,4% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reducción de la tierra cultivable y expansión urbana | +1.9% | Global, aguda en China, India, Japón, Arabia Saudita y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Demanda de productos frescos durante todo el año | +1.8% | América del Norte, Europa, principales ciudades asiáticas | Mediano plazo (2-4 años) |
| Volatilidad climática inducida por el cambio climático | +2.0% | América del Norte, Europa y Asia del Sur | Largo plazo (≥ 4 años) |
| Avances en tecnología LED y de control climático | +1.5% | América del Norte, Europa, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Modelos de arrendamiento de Invernadero como Servicio | +1.2% | América del Norte, Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Monitoreo de cultivos impulsado por inteligencia artificial y análisis predictivo | +1.4% | América del Norte, Europa, China, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reducción de la Tierra Cultivable y Expansión Urbana
Los gobiernos están abordando las preocupaciones de seguridad alimentaria mediante la subvención de proyectos de agricultura en entornos controlados, ya que la expansión urbana reduce la disponibilidad de tierras agrícolas. En China, aproximadamente 1,2 millones de hectáreas de tierras agrícolas se pierden anualmente por la infraestructura urbana, lo que resulta en subsidios que cubren hasta el 70% de los costos de capital asociados con las instalaciones de invernadero en provincias clave [1]. En Arabia Saudita, donde la tierra cultivable constituye menos del 2% del área total, el gobierno apoya las instalaciones agrícolas de alta tecnología a través de su programa de préstamos agrícolas para disminuir la dependencia de las importaciones. De manera similar, Japón está abordando desafíos como el envejecimiento de la población agrícola y el abandono de tierras mediante la concesión de subvenciones que cubren el 50% de los costos de construcción de invernaderos de doble acristalamiento diseñados para resistir vientos de tifón de hasta 150 km por hora [2]. Estas políticas subrayan el crecimiento del mercado de invernaderos comerciales, ya que cada metro cuadrado de cultivo protegido puede producir hasta 20 veces más producción en comparación con la agricultura tradicional en campo abierto.
Demanda de Productos Frescos Durante Todo el Año
La volatilidad climática ha hecho que el suministro en campo abierto sea menos confiable en varias regiones productoras de cultivos, lo que lleva a los compradores a recurrir a un cultivo más protegido. Esto es relevante para el mercado de invernaderos comerciales porque el calor extremo, la sequía, las inundaciones y los patrones estacionales irregulares aumentan el valor de la producción controlada más rápidamente de lo que sugieren los modelos de planificación estándar. Un estudio de febrero de 2026 publicado en Nature Communications encontró que los sistemas de entornos controlados pueden seguir siendo viables bajo escenarios climáticos más severos cuando maximizan la luz natural y gestionan cuidadosamente las cargas de calefacción. La Comisión Europea reforzó esta dirección en 2025 con un programa de trabajo Horizonte Europa que incluyó 12,0 millones de EUR (13 millones de USD) para investigación en agricultura en entornos controlados[3]. A medida que los equipos de adquisiciones otorgan mayor importancia a la resiliencia, el mercado de invernaderos comerciales se beneficia, ya que la producción en invernadero pasa de ser un suministro de respaldo a ser parte central de la planificación del suministro.
Volatilidad Climática Inducida por el Cambio Climático
Las mejoras tecnológicas están mejorando la eficiencia laboral y la precisión operativa en el mercado de invernaderos comerciales, especialmente a medida que los cultivadores buscan estandarizar los resultados de los cultivos entre temporadas. Signify N.V. introdujo en junio de 2025 un accesorio de iluminación superior LED Philips GreenPower de 4 canales Force, con una eficacia de hasta 4,3 µmol/J al 50% de potencia, lo que permite una gestión espectral más flexible. En el mismo mes, Signify amplió el control Philips GrowWise para admitir la dirección espectral remota y la participación en el mercado de energía de Reserva Automática de Restauración de Frecuencia (aFRR) en el Benelux. Priva Holding B.V. y Blue Radix declararon en enero de 2025 que su base instalada ya cubría 100 invernaderos en 17 países, con reducciones reportadas en la carga de tareas de computación climática de hasta el 80% por operador.
Monitoreo de Cultivos Impulsado por Inteligencia Artificial y Análisis Predictivo
El pórtico de imágenes de la Universidad Estatal de Ohio cubre 8.000 pies cuadrados en menos de una hora, lo que permite el desarrollo de modelos que predicen brotes de enfermedades con hasta diez días de anticipación. Esta tecnología mejora las capacidades de detección temprana y respuesta, mitigando potencialmente el impacto de las enfermedades en la productividad agrícola. En 2024, investigadores canadienses introdujeron un laboratorio móvil de fenotipado para acelerar los esfuerzos de mejoramiento genético en regiones con escasez de agua. Esta innovación apoya el desarrollo de variedades de cultivos mejor adaptadas a las condiciones de sequía, abordando los desafíos planteados por el cambio climático. Los usuarios comerciales han reducido el desperdicio de fertilizantes mediante la dosificación predictiva de nutrientes, demostrando el impacto directo de la ciencia de datos en la mejora de los márgenes. Al optimizar el uso de recursos, estos avances contribuyen tanto a la sostenibilidad económica como ambiental.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital inicial | -1.7% | América del Sur, África y Asia del Sur | Corto plazo (≤ 2 años) |
| Brecha de talento en agronomía de entornos controlados | -1.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escrutinio de residuos plásticos y carbono incorporado | -0.9% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de inestabilidad de la red eléctrica en regiones de uso intensivo de energía | -1.1% | Asia del Sur, África, Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial
El establecimiento de una instalación de vidrio totalmente automatizada implica altos costos por metro cuadrado, excluyendo el terreno y el capital de trabajo. En países como Brasil, Kenia e India, los costos de endeudamiento del 18% extienden el período de recuperación de la inversión a más de diez años, lo que hace que tales inversiones sean financieramente desafiantes. Si bien las alternativas de película plástica tienen un precio de entre USD 50 y USD 150 por metro cuadrado, su vida útil limitada de cinco a siete años disminuye significativamente los ahorros de costos cuando se evalúan a lo largo de 20 años. Los prestamistas tradicionales siguen siendo reacios a financiar estos proyectos debido al subdesarrollo de los modelos de valoración de garantías para activos de invernadero. Esta falta de apoyo financiero restringe la capacidad de la industria de invernaderos comerciales para lograr un crecimiento más rápido y generalizado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Plataformas de Control Ganan PrioridadLa iluminación de cultivo LED representó el 30,2% de la participación del mercado de invernaderos comerciales en 2025, impulsada por el ahorro de energía y la flexibilidad espectral, que contribuyen a menores costos operativos y mayores rendimientos. Los cultivadores están experimentando rendimientos decrecientes de la iluminación adicional sin la integración de soluciones de software. Como resultado, el gasto está cambiando hacia plataformas de control y automatización. Los sistemas de calefacción, ventilación y aire acondicionado (HVAC) siguen siendo críticos, representando casi un tercio de los presupuestos anuales de hardware, particularmente en regiones como Canadá y el norte de Europa, donde las cargas de calor en invierno superan los 300 vatios por metro cuadrado.
Se proyecta que el software de control y automatización crezca a una CAGR del 13,8%, ya que permite la coordinación de dispositivos para mejorar los márgenes brutos mediante la toma de decisiones en tiempo real. La arquitectura de borde de Argus demuestra cómo los diagnósticos locales mantienen el control climático durante las interrupciones de la red, protegiendo cultivos de alto valor como el cannabis. A medida que los cultivadores continúan amortizando sus inversiones en sistemas de diodos emisores de luz (LED) y de calefacción, ventilación y aire acondicionado (HVAC), las actualizaciones de software incrementales ofrecen mejoras de rendimiento de dos dígitos a un costo mínimo, destacando por qué se proyecta que los gastos digitales superen las inversiones en hardware físico hasta 2031.



Por Tipo de Cultivo:
El Cannabis Surge con Vientos Regulatorios a FavorSe proyecta que las frutas y verduras sigan siendo el principal impulsor de ingresos, representando el 55,5% del tamaño del mercado de invernaderos comerciales en 2025. Cultivos como tomates, pepinos y pimientos se benefician de los entornos controlados, que mejoran la vida útil y reducen los residuos de pesticidas, cumpliendo con los estándares de calidad de los minoristas. Estos entornos controlados también permiten la producción durante todo el año, garantizando un suministro constante para satisfacer la demanda de los consumidores. Los precios premium durante la temporada de invierno apoyan el flujo de caja, facilitando las inversiones continuas en sistemas de control climático y soluciones de gestión biológica. Los avances en tecnologías de invernadero, como los sistemas automatizados de riego y suministro de nutrientes, optimizan aún más la eficiencia de producción y la calidad de los cultivos.
El cannabis y los cultivos especiales representan el segmento de más rápido crecimiento, con una CAGR prevista del 14,5% durante el período de previsión, tras la reclasificación del cannabis por parte de la Administración de Control de Drogas de los Estados Unidos en 2024. La producción de grado farmacéutico requiere un control preciso de la humedad, los niveles de dióxido de carbono y los fotoperíodos, que solo se puede lograr mediante estructuras de vidrio o policarbonato rígido con automatización completa. Estos estrictos requisitos de cumplimiento justifican mayores inversiones de capital y elevan los precios de venta promedio, posicionando al cannabis como un impulsor de crecimiento de alto margen dentro del mercado de invernaderos comerciales. La adopción de técnicas de cultivo avanzadas, como la agricultura vertical y la hidroponía, también está contribuyendo a mayores rendimientos y una mejor eficiencia de recursos en la producción de cannabis.
Por Tipo de Invernadero:
La Película Plástica Mantiene su Participación mientras el Vidrio AvanzaLos invernaderos de película plástica representan el 61,2% de la participación del mercado de invernaderos comerciales en 2025 debido a la asequibilidad de las láminas de polietileno, que reducen los costos iniciales a USD 50 a USD 150 por metro cuadrado. Este bajo costo de entrada es particularmente atractivo para los cultivadores de verduras de hoja verde y hierbas en regiones templadas. Estos invernaderos son ligeros, fáciles de instalar y proporcionan una protección adecuada contra los factores ambientales, lo que los convierte en una opción popular entre los cultivadores de pequeña y mediana escala. La necesidad de reemplazo cada seis años sostiene la demanda de los fabricantes de películas, asegurando un flujo constante de ingresos recurrentes.
Los invernaderos de vidrio están experimentando una CAGR del 12,2%, impulsada por los beneficios de los paneles de doble acristalamiento de bajo contenido de hierro, que mejoran la transmisión de luz hasta un 12% y reducen los requisitos de calefacción hasta un 40% en climas más fríos. Estas estructuras son duraderas, ofrecen un mejor control climático y son adecuadas para cultivos de alto valor que requieren condiciones de crecimiento precisas. A lo largo de una vida útil de 30 años, los ahorros de energía ayudan a compensar la mayor inversión inicial. Los subsidios en países como Japón y los del norte de Europa reducen la disparidad de costos, fomentando la adopción de cultivos de alto valor y su uso en instalaciones de investigación. Los beneficios a largo plazo de los invernaderos de vidrio, incluidos los menores costos operativos y la mejora de los rendimientos de los cultivos, contribuyen aún más a su creciente popularidad.
Por Material:
Las Películas Dominan en Costo, los Plásticos Rígidos Cierran la BrechaLas películas plásticas representaron el 61,8% de la participación del mercado de invernaderos comerciales en 2025, principalmente debido al bajo costo del polietileno estabilizado a los rayos ultravioleta, con un precio de aproximadamente USD 2 por metro cuadrado. Estas películas se degradan con el tiempo, requiriendo reemplazos frecuentes y contribuyendo a los residuos en vertederos. A pesar de su asequibilidad, el impacto ambiental de las películas plásticas ha generado preocupaciones, lo que lleva a algunas regiones a explorar materiales alternativos que logren un equilibrio entre costo y sostenibilidad.
Los plásticos rígidos son el segmento de más rápido crecimiento, con una CAGR del 9,8%, impulsados por sus superiores propiedades de aislamiento y mayor vida útil. La línea Dynaglas de Palram, que cubre más de 100 millones de pies cuadrados a nivel mundial, ofrece una garantía de control de condensación de diez años para mantener la calidad de la luz. La durabilidad y el rendimiento de los plásticos rígidos los convierten en una opción atractiva para los cultivadores que buscan soluciones a largo plazo. El vidrio sigue siendo la opción preferida en regiones con altos costos de calefacción o donde los mandatos de sostenibilidad desalientan el uso de plásticos. Las regulaciones de la Unión Europea que transfieren las tarifas de eliminación de residuos a los productores favorecen el vidrio y los plásticos rígidos debido a su reciclabilidad, lo que indica un cambio gradual en las preferencias de materiales dentro de las economías desarrolladas.
Por Tecnología:
La Hidroponía Establece el Estándar de ReferenciaLos sistemas hidropónicos representaron el 54,4% de la participación del mercado en 2025, ofreciendo ventajas significativas, incluida una reducción del 90% en el uso de agua en comparación con el cultivo en suelo y produciendo rendimientos entre un 20% y un 30% más altos por área en regiones con escasez de agua. Esta tecnología también reduce las cargas de patógenos al utilizar películas de nutrientes recirculantes filtradas y esterilizadas, disminuyendo así la dependencia de los pesticidas. Sin embargo, los métodos de suelo y sustrato siguen siendo prevalentes para flores, plantas ornamentales y ciertos cultivos especiales donde las interacciones del microbioma juegan un papel crítico en la calidad.
Las configuraciones verticales híbridas están creciendo a una CAGR del 11,2%, impulsadas por el aumento de los precios del suelo metropolitano que superan los USD 50 por pie cuadrado. Estos sistemas utilizan estantes apilados para triplicar el rendimiento por pie cuadrado, mientras que la inteligencia artificial mejora las recetas de luz para acortar los ciclos de crecimiento. Las instalaciones de investigación de la Universidad Estatal de Ohio y la Universidad de Illinois están validando las densidades de apilamiento y las estrategias espectrales, apoyando la escalabilidad comercial de estos sistemas.

Análisis Geográfico
Mercado de Invernaderos Comerciales de América del Norte
América del Norte representó el 37,6% del mercado de invernaderos comerciales en 2025. Estados Unidos y Canadá respaldaron esta participación a través de una sólida demanda minorista, redes de productores consolidadas y una base madura para la producción de hortalizas de alta tecnología. La región se benefició de programas de apoyo gubernamental para cultivos especiales, como la financiación en el marco de la iniciativa de Asistencia de Comercialización para Cultivos Especiales y el Programa de Subvenciones en Bloque para Cultivos Especiales durante el ejercicio fiscal 2025. Además, las presiones arancelarias y las interrupciones en la cadena de suministro impulsaron un mayor interés en el abastecimiento nacional y en cadenas de suministro más cortas para estructuras y equipos de invernadero. Estos factores reforzaron la posición de liderazgo de América del Norte en el mercado de invernaderos comerciales, aunque su tasa de crecimiento fue más lenta que la de los mercados emergentes que experimentan una expansión acelerada.
Mercado de Invernaderos Comerciales de Asia-Pacífico
Se proyectaba que la región de Asia-Pacífico sería el mercado de mayor crecimiento, con una CAGR del 12,4% durante el período 2026–2031. China lideró este crecimiento mediante inversiones significativas en infraestructura de invernaderos inteligentes. Japón y Corea del Sur se mantuvieron como mercados clave debido a sus avanzadas capacidades de automatización y a la demanda de sistemas de control ambiental y tecnologías de iluminación avanzadas. Asimismo, India y varios países del Sudeste Asiático ampliaron el cultivo protegido, impulsados por iniciativas de seguridad alimentaria, programas de apoyo gubernamental y un creciente enfoque en sistemas agrícolas eficientes en el uso del agua.
Mercado de Invernaderos Comerciales de EMEA
El crecimiento de Europa en el mercado de invernaderos comerciales se originó en la modernización tecnológica y las inversiones en transición energética, más que en proyectos de invernadero en nuevas instalaciones a gran escala. Los Países Bajos se mantuvieron como actor central, respaldados por los programas de Rijksdienst voor Ondernemend Nederland (RVO) que promovieron la eficiencia energética y la innovación en la horticultura en invernadero. España también desempeñó un papel significativo debido a su extensa área de cultivo bajo invernadero y a la creciente demanda de automatización, sistemas de eficiencia hídrica y mejoras en el control climático para cumplir con regulaciones ambientales más estrictas. Oriente Medio experimentó un crecimiento sostenido, impulsado por el aumento de las inversiones en sistemas de invernadero de alta tecnología en Arabia Saudita y los Emiratos Árabes Unidos como parte de estrategias más amplias de seguridad alimentaria. En África, se pronosticó una expansión gradual, liderada por Kenia, Sudáfrica y Egipto. Estos países adoptaron progresivamente el cultivo protegido para mejorar el cumplimiento de los estándares de calidad de exportación, optimizar la eficiencia en el uso de recursos y mejorar la gestión del agua.
Panorama Competitivo
Concentración del Mercado
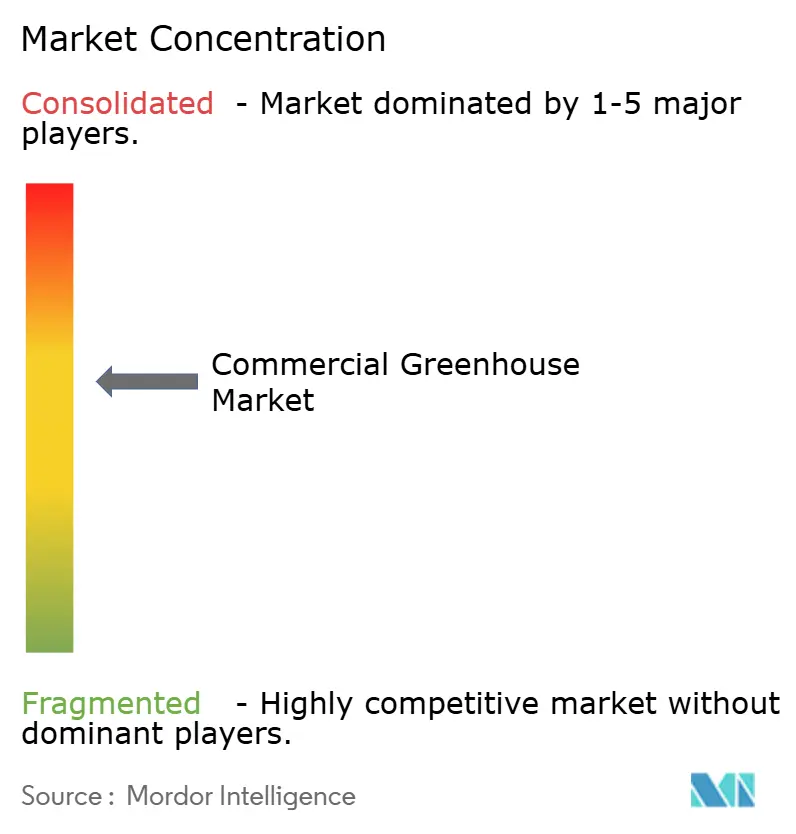
Richel Group SAS (Credit Agricole Entreprises), Certhon Build B.V. (DENSO Corporation), Gibraltar Industries, Inc., KUBO Greenhouse Projects B.V. (KUBO Group B.V.) y Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.) mantuvieron conjuntamente una participación de ingresos significativa en 2025, reflejando un mercado moderadamente concentrado. Estas empresas utilizan capacidades integradas de ingeniería y fabricación para proporcionar soluciones llave en mano, agilizando los plazos de los proyectos y capturando valor en cada etapa, desde el diseño hasta la puesta en marcha.
La tecnología se ha convertido en un área crítica de competencia. Certhon aplica tecnología robótica de su accionista automotriz para reducir los requisitos de mano de obra en el manejo de cultivos. Argus Control Systems Ltd. comercializa su plataforma como una solución de middleware universal, integrando varios sistemas de hardware a través de Modbus, BACnet, Wi-Fi, Bluetooth y redes celulares para permitir la optimización continua mediante la extracción de datos. Los proveedores de materiales como Palram Industries Ltd. mantienen flujos de ingresos estables a través de ciclos de reemplazo predecibles de películas plásticas, mientras que Atlas Greenhouse aprovecha estrategias de compras cooperativas para asegurar clientes institucionales a tarifas con descuento, limitando efectivamente el acceso de los competidores a las licitaciones públicas.
Una capa competitiva secundaria involucra sistemas modulares y de contenedores, como los ofrecidos por Freight Farms, que eliminan los desafíos de adquisición de terrenos y atraen a emprendedores urbanos. Estos disruptores se centran en software y telemática, ofreciendo a los cultivadores modelos basados en suscripción que abarcan nutrientes, genética de semillas y soluciones impulsadas por algoritmos. A medida que la infraestructura de datos influye cada vez más en la variabilidad del rendimiento, las ventajas de escala pueden favorecer a los operadores y proveedores con capacidades de análisis propietarias, señalando una creciente intersección entre la agricultura y la tecnología de la información.
Líderes de la Industria de Invernaderos Comerciales
-
Richel Group SAS (Credit Agricole Entreprises)
-
Certhon Build B.V. (DENSO Corporation)
-
Gibraltar Industries, Inc.
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales Empresas cubiertas en este informe
- Gibraltar Industries, Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries (1990) Ltd.
- Industries Harnois Inc.
- Argus Control Systems Ltd. (Controlled Environments Limited)
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales
- Octubre de 2025: Argus Control Systems Ltd. introdujo Argus Axia, un sistema avanzado de control ambiental diseñado para invernaderos comerciales, granjas verticales e instalaciones de investigación. El sistema emplea una Arquitectura de Control de Borde (ECA) para permitir una gestión autónoma en tiempo real.
- Enero de 2025: Costa Farms completó la integración de Battlefield Farms, añadiendo la superficie de invernadero y la red logística del cultivador de Virginia a su plataforma de floricultura. El movimiento profundiza la huella de suministro nacional de Costa y amplía su surtido premium y ornamental para los minoristas de grandes superficies.
- Noviembre de 2024: Cox Farms superó las 700 acres de capacidad en entornos controlados tras adquirir Greenhill Produce y activos relacionados, consolidando su posición como el mayor operador de invernaderos de América del Norte y desbloqueando ahorros de escala en la adquisición de semillas, contratación de energía y distribución nacional.
- Septiembre de 2024: Netafim Ltd. introdujo GrowSphere, un sistema operativo nativo en la nube que integra datos de flujo hidráulico, análisis de sensores y modelos agronómicos en un único panel de control, lo que permite a los cultivadores automatizar los planes de fertigación y reducir el uso de agua hasta un 25% en ensayos piloto.
Mercado de Invernaderos Comerciales Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio contabiliza los ingresos generados por estructuras de vidrio o plástico construidas específicamente para uso comercial, en las que la temperatura, la humedad, la luz y la fertigación se regulan activamente para cultivar frutas, verduras, flores, plantas ornamentales, hierbas aromáticas y otros cultivos especiales destinados a la venta a minoristas, compradores del sector de servicios de alimentación o procesadores.
Exclusión del alcance: Los invernaderos domésticos de aficionados y las instalaciones de uso exclusivamente académico con una superficie inferior a 200 m² no están incluidos.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Sistemas de Calefacción
- Sistemas de Enfriamiento y Ventilación
- Iluminación de Cultivo LED
- Riego y Fertigación
- Software de Control y Automatización
- Componentes Estructurales (Acristalamiento, Marcos)
- Por Tipo de Cultivo
- Frutas y Verduras
- Flores y Plantas Ornamentales
- Hierbas y Microvegetales
- Cannabis y Cultivos Especiales
- Por Tipo de Invernadero
- Invernaderos de Vidrio
- Invernaderos de Película Plástica
- Invernaderos de Policarbonato Rígido
- Por Material
- Paneles de Vidrio
- Películas Plásticas
- Plásticos Rígidos
- Por Tecnología
- Hidropónico
- No Hidropónico (Suelo/Sustrato)
- Integración Híbrida y Vertical
- Por Nivel de Automatización
- Ventilación Natural de Baja Tecnología
- Semiautomático de Tecnología Media
- Sistemas Inteligentes de Alta Tecnología Totalmente Automáticos
- Por Usuario Final
- Cultivadores Comerciales
- Institutos de Investigación y Educación
- Centros de Jardinería Minorista y Viveros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Kenia
- Resto de África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor Intelligence entrevistaron a productores comerciales en los Países Bajos, México, Canadá y China, a integradores de sistemas de calefacción y ventilación, a fabricantes de iluminación LED y a consultores de horticultura. Estas conversaciones proporcionaron información en tiempo real sobre las ampliaciones de superficie instalada, la frecuencia de modernización, los precios de venta promedio y la adopción de subsidios, lo que nos permitió refinar los supuestos identificados en el trabajo de investigación secundaria.
Investigación Documental
Obtuvimos datos fundamentales de fuentes de nivel 1 de acceso público, como las tablas de uso del suelo de la FAO, los paneles de producción agrícola de Eurostat, los rastreadores de precios del USDA ERS, los códigos de envío de UN Comtrade para las partidas arancelarias de cultivos protegidos, y los informes de la Asociación Internacional de Productores de Invernaderos. Las revistas especializadas del sector y los artículos revisados por pares en "Frontiers in Plant Science" clarificaron los parámetros de referencia de eficiencia tecnológica. Las bases de datos de pago a las que accedemos —D&B Hoovers para los ingresos de proveedores, Questel para la actividad de patentes y Volza para las tendencias de envíos— contribuyeron a cuantificar las cuotas de mercado y las tasas de difusión. Las fuentes aquí mencionadas son ilustrativas; se consultaron numerosos repositorios adicionales para su corroboración.
Dimensionamiento del Mercado y Elaboración de Previsiones
Empleamos un marco híbrido de arriba hacia abajo y de abajo hacia arriba. La superficie de invernadero instalada por país se multiplica por los factores de rendimiento específicos de cada región y las participaciones en la combinación de cultivos; los volúmenes de producción resultantes se valoran con precios ponderados en origen. Los datos agregados de proveedores de acristalamiento, equipos de control climático y volúmenes de LED validan y, cuando es necesario, ajustan los totales. Las variables que impulsan el modelo incluyen las ampliaciones anuales de superficie de invernadero, los índices de precios de la electricidad y el gas natural, la tasa de penetración del LED, la intensidad de los subsidios y la participación de las exportaciones en la producción de cultivos protegidos. Las previsiones hasta 2031 utilizan regresión multivariante respaldada por el consenso de expertos, mientras que el análisis de escenarios somete a prueba de estrés la volatilidad derivada de condiciones meteorológicas. Las brechas de datos en los informes de proveedores se subsanan con anuncios de capacidad y tendencias históricas de utilización.
Validación de Datos y Ciclo de Actualización
Los resultados se someten a revisión por pares, escrutinio por parte del responsable sénior y verificaciones automatizadas de varianza frente a series independientes. Nuestro modelo se actualiza anualmente, con ejecuciones intermedias activadas cuando las variaciones en políticas o precios de la energía superan los umbrales preestablecidos, lo que garantiza que los clientes reciban la perspectiva más actualizada.
Por Qué la Línea de Base de Invernaderos Comerciales de Mordor Intelligence Ofrece Fiabilidad
Las estimaciones publicadas suelen divergir porque las empresas seleccionan diferentes cestas de cultivos, alcances de infraestructura y bases de precios.
Los principales factores que generan estas brechas incluyen: algunos editores combinan las ventas de productos agrícolas con los ingresos por equipos, otros omiten el acristalamiento de reposición y muchos congelan los costos de electricidad en los niveles del año base. Nuestra línea de base reporta los valores de 2025 en dólares constantes de 2024, excluye las unidades de aficionados y normaliza los precios de venta promedio en las principales regiones, reduciendo la doble contabilización y el ruido inflacionario.
Comparación de Referencia
| Tamaño del Mercado | Fuente Anonimizada | Principal Factor de Brecha |
|---|---|---|
| 46,3 mil millones de USD | Mordor Intelligence | - |
| 32,8 mil millones de USD | Consultora global A | Combina invernaderos con granjas en contenedores; omite los ingresos por software |
| 38,9 mil millones de USD | Revista especializada del sector B | Utiliza únicamente los ingresos de los productores; excluye los componentes de reposición |
| 41,8 mil millones de USD | Consultora regional C | Mantiene los precios constantes; sin indexación de costos energéticos |
La comparación demuestra que, al abarcar el universo completo de equipos mientras se excluye la demanda de aficionados y al actualizar rigurosamente los factores de costo, Mordor Intelligence ofrece una línea de base transparente y equilibrada que los responsables de la toma de decisiones pueden rastrear, replicar y someter a pruebas de estrés con plena confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de invernaderos comerciales para 2031?
Se proyecta que alcance USD 86,92 mil millones para 2031.
¿Qué región está expandiéndose más rápidamente en la adopción de invernaderos comerciales?
Asia-Pacífico, creciendo a aproximadamente un 12,4% de CAGR hasta 2031, debido a los generosos subsidios y programas de seguridad alimentaria en China, India y Japón.
¿Por qué los invernaderos de vidrio están ganando terreno a pesar del mayor costo de capital?
El vidrio de doble acristalamiento y bajo contenido de hierro mejora la transmisión de luz y reduce las facturas de calefacción hasta un 40%, produciendo ahorros a largo plazo que compensan el gasto inicial.
¿Cómo beneficia la tecnología hidropónica a las operaciones de invernadero?
Reduce el uso de agua en un 90% y eleva el rendimiento entre un 20% y un 30% para los cultivos en enredadera, lo que la hace ideal para regiones con escasez de agua o altos costos de terreno.
¿Qué impacto tuvo la reprogramación del cannabis en los Estados Unidos en la demanda de invernaderos?
La política redujo las cargas fiscales y abrió el comercio interestatal, impulsando la inversión en instalaciones de vidrio de alta tecnología de grado farmacéutico.