
Análisis del Mercado de Wearables Inteligentes por Mordor Intelligence
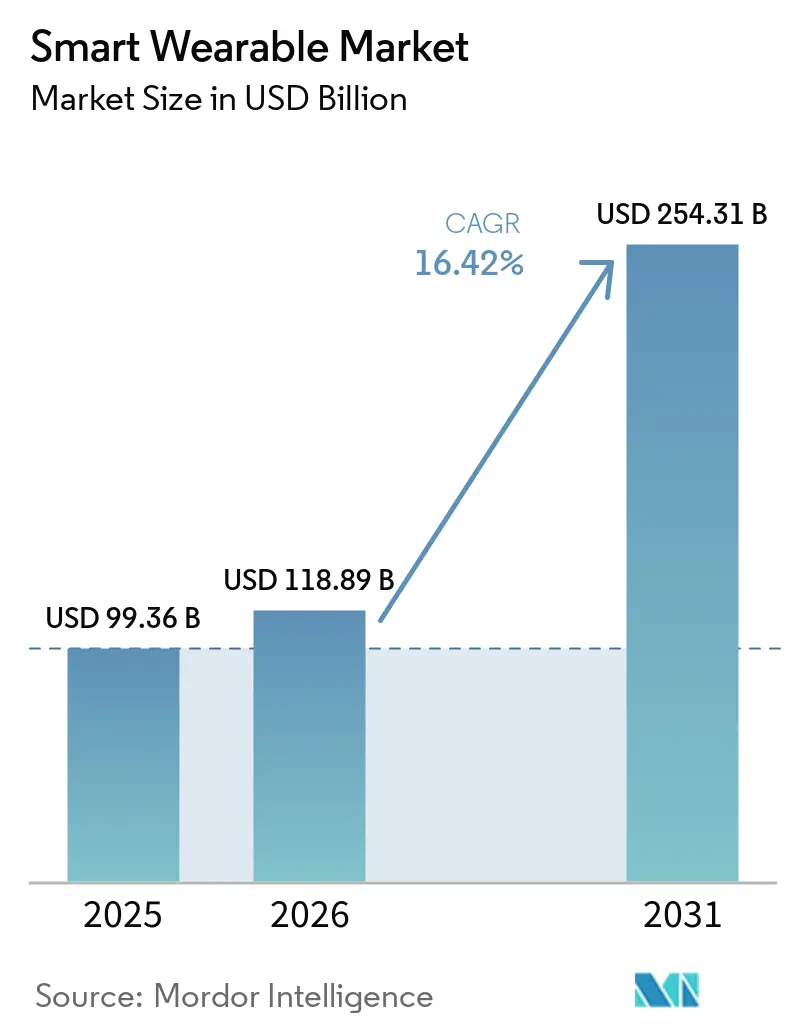
El tamaño del mercado de wearables inteligentes se valoró en 118,9 mil millones de USD en 2026 y se estima que crecerá desde 138,4 mil millones de USD en 2027 hasta alcanzar los 288,2 mil millones de USD para 2032, con una CAGR del 15,8% durante el período de pronóstico (2027-2032).
El crecimiento de los wearables depende de convertir las mediciones en funciones útiles de fitness y clínicas, con los smartwatches como ancla de las relaciones continuas entre dispositivo y aplicación. Los subsidios de compra de China y las vías de pago clínico de EE. UU. amplían el acceso a través de canales diferenciados para consumidores y el sector médico. Los servicios de información de pago y la capacidad de mantenimiento de los dispositivos amplían la propuesta de valor del proveedor más allá de la venta inicial de hardware, haciendo que la utilidad continua sea comercialmente relevante. Las condiciones de transferencia de datos suponen una carga para las aplicaciones vinculadas a la nube, y las medidas correctivas de seguridad de las baterías pueden reducir la capacidad, por lo que los ingresos por información y suscripciones de los proveedores dependen de un manejo lícito de los datos y de un rendimiento fiable de las baterías.
Conclusiones Clave del Informe
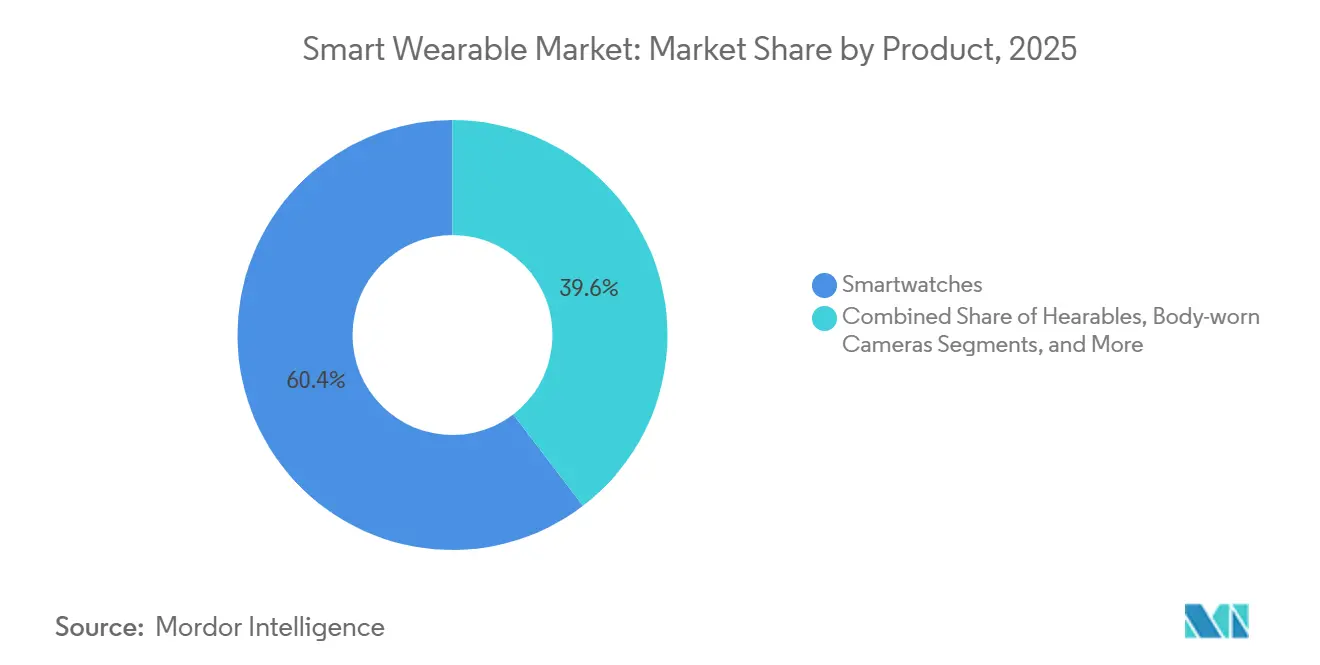
- Por producto, los relojes inteligentes representaron el 60,51% de la cuota del mercado de dispositivos vestibles inteligentes en 2026, mientras que los anillos inteligentes y las joyas inteligentes tienen previsto crecer más rápido con una CAGR del 16,6% durante 2027-2032.
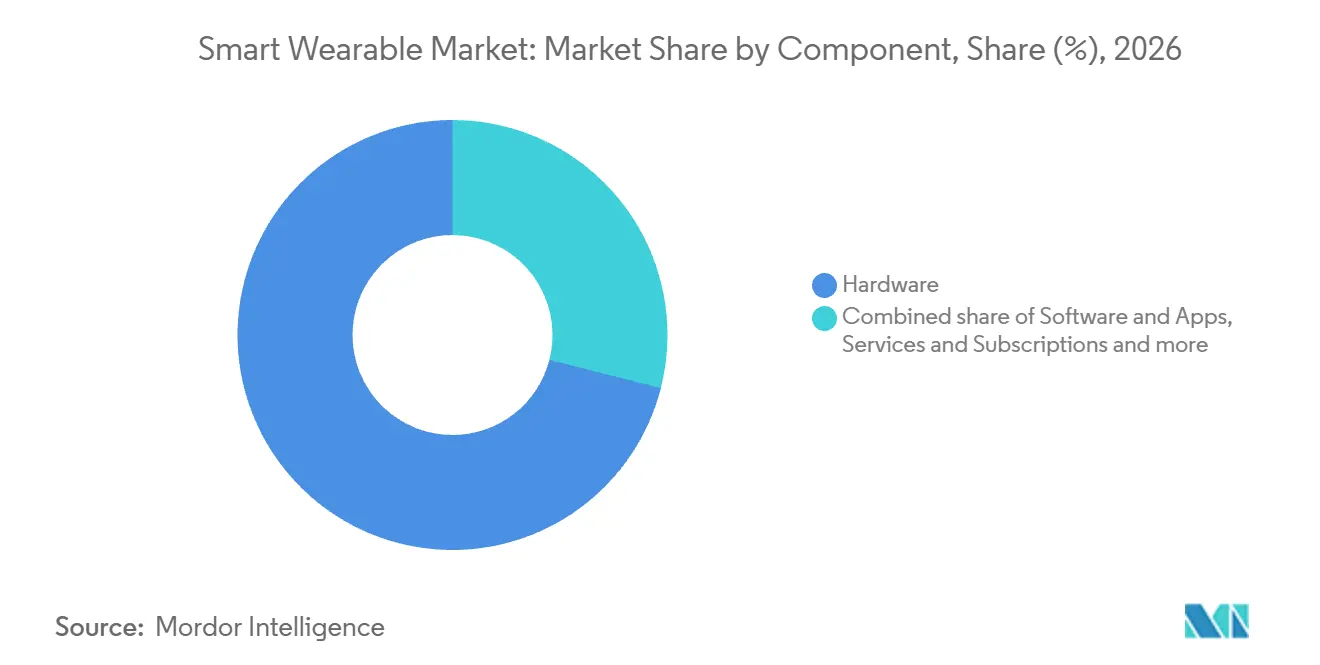
- El hardware lideró la combinación de componentes con una participación del 71,02% del tamaño del mercado de dispositivos vestibles inteligentes en 2026, con servicios y suscripciones con previsión de crecer más rápido con una CAGR del 16,5% durante 2027-2032.
- En cuanto a las tecnologías de conectividad, Bluetooth y BLE representaron el 67,9% de los ingresos en el mercado de dispositivos vestibles inteligentes en 2026, mientras que el 5G independiente tiene previsto liderar el crecimiento con una CAGR del 17,2% durante 2027-2032.
- La electrónica de consumo y el estilo de vida lideraron el uso final con el 37,99% de los ingresos en 2026, mientras que los usos sanitarios y médicos tienen previsto crecer más rápido con una CAGR del 16,6% durante 2027-2032.
- Las tiendas en línea de marcas y los mercados digitales representaron el 55,71% de la cuota del mercado de dispositivos vestibles inteligentes en los ingresos por distribución en 2026 y tienen previsto crecer más rápido con una CAGR del 16,5% durante 2027-2032.
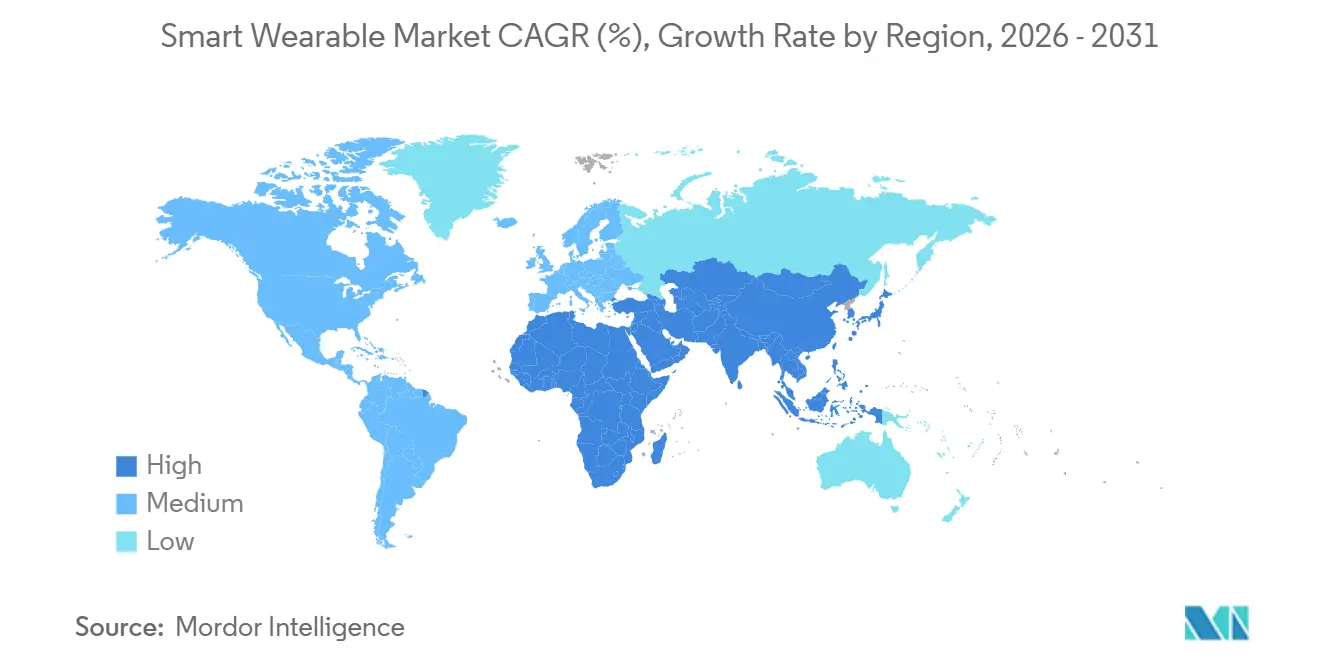
- Asia Pacífico lideró la geografía con el 35,29% de los ingresos en 2026 y tiene previsto crecer más rápido con una CAGR del 16,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Conciencia sobre la Salud y el Bienestar Físico entre los Consumidores | +8.8% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Programas Corporativos de Bienestar Digital que Impulsan Subsidios para Dispositivos | +2.2% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Wearables Aprobados por Seguros para el Monitoreo Cardíaco Remoto en América del Norte | +3.5% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Subsidios de Smartwatches de China en el Marco del Programa de Compra de Productos Digitales e Inteligentes 2026 | +4.5% | República Popular China | Corto plazo (≤ 2 años) |
| Auge de los Wearables con IA Integrada en Chip Orientados al Monitoreo Continuo de Glucosa Sin Agujas | +0.4% | Largo plazo (≥ 4 años) | |
| Adquisiciones de Exoesqueletos para Defensa bajo el Programa de Letalidad del Soldado de Estados Unidos | +0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia sobre la Salud y el Fitness entre los Consumidores
La demanda de fitness puede verse respaldada por el valor que un dispositivo vestible aporta en las actividades de ejercicio registradas, lo que refleja las tendencias del mercado de dispositivos vestibles inteligentes hacia el seguimiento de la actividad y los análisis personalizados. Los usuarios de Garmin Connect realizaron un 8% más de actividades por usuario en 2025 que en 2024, según los datos de actividad de los usuarios de relojes inteligentes Garmin en todo el mundo. Correr, caminar, ciclismo, entrenamiento de fuerza y cardio en interiores fueron las 5 actividades principales en esa población. En la encuesta de Rock Health realizada en diciembre de 2025, el 35% de los propietarios de dispositivos vestibles en Estados Unidos utilizaron sus dispositivos para hacer seguimiento de la actividad física. Ese uso recurrente del ejercicio ofrece más ocasiones a las actualizaciones y los análisis de pago para demostrar su valor, convirtiendo a los propietarios existentes en un grupo de demanda específico para los proveedores.
Programas de Bienestar Digital Empresarial que Impulsan los Subsidios de Dispositivos
Los beneficios de bienestar para empleados crean una vía de venta de dispositivos en la que el plan de salud participa en la financiación de una compra individual. El Plan de Salud para Empleados de Cleveland Clinic ofrece a sus miembros un crédito único de 115 USD a través de su portal Healthy Choice para adquirir un dispositivo de actividad. El crédito está limitado a uno por miembro y no puede transferirse a otra persona. Reducir el gasto del miembro en el dispositivo ofrece al plan una forma directa de fomentar la participación en el seguimiento de la actividad y apoyar el crecimiento del mercado de dispositivos vestibles inteligentes a través de los beneficios patrocinados por el empleador. El volumen de este plan está, por tanto, limitado por el número de miembros inscritos que aún no han reclamado el crédito, y no por la frecuencia con la que los propietarios existentes realizan actualizaciones.
Wearables Aprobados por Seguros para el Monitoreo Cardíaco Remoto en América del Norte
La cobertura de seguros puede convertir un episodio de monitorización prescrito en un uso de dispositivo financiado, vinculando la demanda de dispositivos portátiles a la elegibilidad clínica. La política de Medicare de Noridian amplió la cobertura de monitores cardíacos temporales adheridos a la piel para servicios a partir del 21 de junio de 2026, dentro de sus jurisdicciones administrativas en Estados Unidos. La cobertura se aplica únicamente a pruebas de diagnóstico o evaluación de beneficiarios gestionados activamente con medicación antiarrítmica.[1] Estos dispositivos registran temporalmente la actividad eléctrica del corazón durante períodos de monitorización de hasta 30 días. Ese uso basado en episodios otorga a los proveedores un mecanismo de demanda vinculado a una tarea diagnóstica específica, en lugar de al ciclo de actualización discrecional de un consumidor. Dentro de las jurisdicciones de Noridian, el volumen de un proveedor sigue, por tanto, el número de beneficiarios que cumplen esa indicación clínica y no la demanda minorista.
Subsidios de Smartwatches de China en el Marco del Programa de Compra de Productos Digitales e Inteligentes 2026
Los subsidios de compra reducen el pago del consumidor necesario para acceder a la propiedad de dispositivos portátiles, otorgando a los dispositivos elegibles una ventaja en asequibilidad. El programa de compra de productos digitales e inteligentes de China entró en vigor el 1 de enero de 2026, cubriendo relojes inteligentes y pulseras entre 4 categorías de productos elegibles. Para las compras individuales elegibles, el apoyo equivale al 15% del precio de venta, sujeto a límites de precio y subsidio y a un artículo por categoría por consumidor. De enero a agosto de 2026, el programa respaldó 108 millones de artículos de productos digitales e inteligentes en sus categorías combinadas.[2] Esa participación convierte al programa en un canal sustancial para las compras de consumidores respaldadas por políticas públicas. Los límites de elegibilidad hacen que el posicionamiento del producto sea determinante, favoreciendo los niveles de precio elegibles frente a la suposición de que cada dispositivo premium recibe un apoyo equivalente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Transferencia de Datos Transfronteriza que Limitan las Aplicaciones Complementarias en la Nube en Europa | -1.4% | Espacio Económico Europeo, Reino Unido y Suiza | Mediano plazo (2-4 años) |
| Preocupaciones por Fuga Térmica en Baterías de Alta Densidad en Smartwatches Ultradelgados | -1.1% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Costos de Litigación por Licencias de Patentes para Anillos Inteligentes con Control por Gestos | -0.8% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Bajo ARPU en América del Sur que Limita el Despliegue de Wearables 5G Independiente | -0.6% | República de Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Transferencia de Datos Transfronteriza que Limitan las Aplicaciones Complementarias en la Nube en Europa
Los servicios de dispositivos vestibles vinculados a la nube se enfrentan a una carga de integración cuando los datos personales se transfieren fuera del Espacio Económico Europeo. El RGPD exige que las transferencias fuera del Espacio Económico Europeo cumplan las condiciones del Capítulo V junto con sus normas generales de tratamiento. El Programa para Desarrolladores de Garmin Connect aplica cláusulas contractuales estándar a las transferencias de origen del Espacio Económico Europeo que reúnen los requisitos hacia países sin una decisión de adecuación, en apoyo de los servicios prestados a través de sitios web o aplicaciones móviles. Dependiendo de la API utilizada, dichas transferencias pueden incluir datos de salud y producirse de forma continua. El análisis del mercado de dispositivos vestibles inteligentes pone de relieve una dependencia de cumplimiento normativo para la entrega de aplicaciones, ya que una conexión de dispositivo en funcionamiento por sí sola no puede establecer que la transferencia asociada cumple sus condiciones legales. Las condiciones de transferencia adicionales pueden añadir trabajo de integración para los desarrolladores que dependen del flujo de datos y retrasar los lanzamientos de servicios complementarios hasta que la base legal esté en vigor.
Preocupaciones por Fuga Térmica en Baterías de Alta Densidad en Smartwatches Ultradelgados
Las restricciones de seguridad pueden reducir el rendimiento utilizable de un dispositivo portátil cuando la corrección del riesgo requiere limitar su batería. En noviembre de 2025, la autoridad de seguridad de productos del Reino Unido informó que las baterías de Fitbit Sense y Versa 3 pueden sobrecalentarse durante el uso normal y causar quemaduras en la muñeca al usarlos.[3] La autoridad determinó que los productos no cumplían los requisitos del Reglamento General de Seguridad de Productos de 2005. Fitbit LLC inició una actualización de firmware que reduce la capacidad en enero de 2025, con los dispositivos afectados sometidos a un restablecimiento de fábrica hasta la instalación si los propietarios no actualizaban manualmente. Los propietarios afectados se enfrentaron, por tanto, a una menor capacidad de batería como coste de reducir el riesgo de quemaduras durante el uso normal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Escala de Smartwatches y Modelos de Membresía para AnillosLos smartwatches representaron una participación del 60,51% del tamaño del mercado de wearables inteligentes en 2026, convirtiéndolos en el segmento más grande. Garmin indicó que sus datos de Connect de 2025 provenían de decenas de millones de relojes Garmin usados en todo el mundo. Ese alcance específico del productor demuestra una amplia relación entre reloj y aplicación, que puede dar a las funciones adicionales una audiencia que se extiende más allá de los compradores de un único lanzamiento de dispositivo. Las adiciones de aplicaciones compatibles pueden extender la vida comercial de un reloj entre compras de hardware, dando a su proveedor una vía para mantener la relación con el propietario después de la venta original.
Se prevé que los anillos inteligentes y las joyas inteligentes sean el segmento de más rápido crecimiento, con una CAGR del 16,6% durante 2027-2032. ŌURA indicó que vendió 3,6 millones de anillos en los 12 meses anteriores al 3 de septiembre de 2026. En esa fecha, la empresa también reportó aproximadamente 5 millones de miembros de pago suscritos para métricas de salud más amplias. La combinación de ventas de dispositivos y membresía de pago otorga al formato relaciones comerciales tanto transaccionales como recurrentes, ampliando las formas en que un proveedor puede obtener ingresos del uso. Un número de miembros de pago superior a las ventas anuales de unidades de anillos otorga a la retención relevancia comercial más allá de las nuevas transacciones de hardware del año.



Por Componente:
El Hardware Lidera mientras los Servicios Amplían la MonetizaciónEl hardware representó una participación del 71,02% en el mercado de wearables inteligentes en 2026, convirtiéndolo en el segmento más grande. Garmin reportó ventas netas no auditadas del segmento de Fitness de 2,36 mil millones de USD para las 52 semanas finalizadas el 27 de diciembre de 2025. ŌURA reportó ventas acumuladas de 5,5 millones de anillos en septiembre de 2025. El software y las suscripciones vinculados al dispositivo necesitan que el hardware esté en manos del usuario, por lo que la distribución de unidades físicas crea el punto de entrada para una relación comercial recurrente separada.
Se prevé que los servicios y suscripciones sean el segmento de más rápido crecimiento, con una CAGR del 16,5% durante 2027-2032. Garmin lanzó Connect+ el 27 de marzo de 2025, con información personalizada en la aplicación, manteniendo las funciones y datos existentes de forma gratuita y haciendo que algunas funciones premium dependan del dispositivo. WHOOP abrió su servicio de análisis de sangre de pago Advanced Labs integrado con wearables en septiembre de 2025, tras reportar aproximadamente 350.000 personas en lista de espera para acceder, con Quest Diagnostics suministrando las pruebas. Estas ofertas ponen el énfasis comercial en la interpretación y las pruebas en torno a los datos de wearables, extendiendo la propuesta del proveedor más allá de la transacción del dispositivo. Garmin mantuvo las funciones existentes de forma gratuita, mientras que WHOOP combinó los resultados de análisis de sangre de pago con los datos de la pulsera, dando a ambas ofertas una razón de pago más allá del acceso a las mediciones del wearable.

Por Tecnología de Conectividad:
Bluetooth Lidera mientras Emergen los Servicios IndependientesBluetooth y BLE mantuvieron una cuota de ingresos del 67,9% en 2026, convirtiéndose en el segmento más grande. En sus resultados de 2025, el fabricante ODM Shanghai Longcheer atribuyó el aumento de los envíos de una serie de relojes inteligentes a una fuerte aceptación en el mercado. Las llamadas por Bluetooth aparecieron junto con una pantalla grande, el diseño y la larga duración de la batería entre las características citadas de la serie. La recepción de la serie vincula las llamadas por Bluetooth con el rendimiento de la pantalla y la batería en un paquete de reloj exitoso, ofreciendo a los proveedores ODM una especificación combinada con la que atender a la categoría de conectividad líder.
Se prevé que el 5G independiente sea el segmento de mayor crecimiento, con un CAGR del 17,2% durante 2027-2032. Deutsche Telekom lanzó comercialmente el servicio basado en RedCap sobre su red 5G+ Independiente en Alemania el 19 de septiembre de 2025, para Apple Watch Series 11, Ultra 3 y SE 3. Los relojes recurren a LTE cuando el 5G no está disponible, preservando el diseño de red mixta de la oferta. La alternativa LTE permite a los operadores extender la oferta independiente en diferentes condiciones de red sin hacer de la disponibilidad del 5G la única condición para el uso de relojes conectados.
Por Uso Final:
El Comercio Minorista de Consumo y los Programas Clínicos Configuran la DemandaLa electrónica de consumo y el estilo de vida representaron el 37,99% en 2026, convirtiéndose en el segmento más grande. Las ventas minoristas de dispositivos vestibles inteligentes en China, incluidas las gafas inteligentes, se más que duplicaron en enero-julio de 2026 en comparación con el mismo período de 2025. El Ministerio de Comercio de China también informó de que las ventas de 2025 de gafas inteligentes, relojes inteligentes y pulseras inteligentes aumentaron cada una más de un 40%. Esos formatos específicos otorgan a la lectura minorista general una base concreta de productos de consumo, con la demanda de dispositivos vestibles inteligentes de consumo que se extiende a través de varias propuestas de dispositivos conectados. Los proveedores del sector de dispositivos vestibles inteligentes con líneas de relojes, pulseras y gafas pueden distribuir su exposición a la demanda de consumo de China entre varios tipos de dispositivos.
La previsión del mercado de dispositivos vestibles inteligentes identifica los usos sanitarios y médicos como el segmento de mayor crecimiento, con una CAGR proyectada del 16,6% durante 2027-2032. En diciembre de 2025, NSW Health anunció el despliegue de un Hospital en el Hogar con soporte de dispositivos vestibles en Bega Valley, Eurobodalla, Goulburn y Queanbeyan en el sur de Nueva Gales del Sur, Australia. Philips anunció su asociación de suministro de monitorización vestible Respiree para esa iniciativa el 3 de diciembre de 2025. La iniciativa ilustra un mecanismo comercial que combina un producto de monitorización con un comprador de servicios de salud identificado y un modelo de prestación de atención domiciliaria definido. Esto concentra la oportunidad del proveedor en hacer que las mediciones fisiológicas sean útiles dentro de la atencin clínica en el hogar, donde la relación de servicio determina el papel del producto en la monitorización del paciente.
Por Canal de Distribución:
La Expansión en Línea Complementa la Asistencia en TiendaLa distribución en línea a través de tiendas de marca y marketplaces mantuvo una participación del 55,71% en 2026 como el segmento más grande y tiene el pronóstico de crecer más rápido con una CAGR del 16,5% durante 2027-2032. ŌURA lanzó Oura Ring 4 en Amazon.ca en Canadá en junio de 2025, cubriendo todos los colores y tallas disponibles. La asociación con el marketplace implementada muestra cómo un vendedor puede ampliar la disponibilidad en línea a través de la tienda específica de un país de un minorista. Esto puede extender la distribución sin requerir un canal de comercio electrónico propio de la marca para cada mercado de expansión, dando al crecimiento en línea una vía concreta a través de relaciones establecidas con marketplaces.
El comercio minorista físico puede respaldar una venta guiada de wearables haciendo de la asistencia parte de la oferta del canal físico. Apple presentó Watch Series 11, Ultra 3 y SE 3 en sus tiendas de todo el mundo el 19 de septiembre de 2025, con personal que proporcionó asistencia de compra personalizada. Esa combinación otorga a la tienda un papel más allá de entregar un dispositivo, ya que el proveedor puede conectar una gama de productos con asistencia directa durante la selección. Un lanzamiento que abarca Series 11, Ultra 3 y SE 3 da al personal una gama de 3 modelos para explicar, haciendo que la orientación sobre la selección de modelos sea una contribución distintiva de la tienda.
Análisis Geográfico
Mercado de Wearables Inteligentes en Asia Pacífico
Asia Pacífico fue la geografía más grande, con una participación del 35,29% del tamaño del mercado de wearables inteligentes en 2026, y tiene el pronóstico de crecer más rápido con una CAGR del 16,9% durante 2027-2032. Samsung Electronics Japan comenzó a vender Galaxy Watch9 y Galaxy Watch Ultra2 el 7 de agosto de 2026, a través de su tienda en línea, Galaxy Harajuku en Tokio y Galaxy Studio Osaka. La oferta incluía versiones LTE y Bluetooth del Watch9 y un Ultra2 LTE, con disponibilidad variable según la región, el modelo y el smartphone conectado. El subsidio nacional de compra de China para smartwatches y pulseras elegibles añade un mecanismo de demanda basado en el precio en el mercado continental, mientras que el lanzamiento de Samsung en Japón muestra a los proveedores extendiendo líneas de relojes LTE y Bluetooth a través de tiendas en línea y físicas.
En América del Norte, un ejemplo de monitoreo hospitalario muestra cómo los wearables pueden convertirse en parte de una oferta de atención institucional. En mayo de 2026, Houston Methodist describió el monitoreo de signos vitales para pacientes hospitalizados de BioIntelliSense con BioButton en su hospital de Cypress. En Europa, el Centro Común de Investigación de la Comisión Europea informó en julio de 2025 que los datos de los smartwatches no salían de las plataformas de los fabricantes de dispositivos por razones de privacidad. El ejemplo de EE. UU. conecta el dispositivo con un proveedor de atención identificado, mientras que el informe del Centro Común de Investigación destaca la importancia comercial separada del acceso a los datos generados. Estos ejemplos muestran diferentes vías hacia el valor comercial, ya que BioButton sirve al flujo de trabajo de atención de un proveedor, mientras que el informe del Centro Común de Investigación sitúa los datos de los smartwatches de consumo europeos dentro de las plataformas de los fabricantes.
En América del Sur, Anvisa de Brasil informó el 27 de agosto de 2026 que ningún smartwatch ni anillo wearable estaba autorizado para la medición no invasiva de glucosa u oximetría. Eso crea un límite específico en torno a las funciones clínicas que un vendedor puede ofrecer a través de esos formatos. En Oriente Medio, Arabia Saudita desplegó smartwatches durante el Hajj de 2026 para monitorear los signos vitales de los peregrinos cuando era clínicamente necesario. Para África, el informe de la GSMA de 2025 describió aplicaciones emergentes de wearables en el manejo de enfermedades crónicas, salud materna y seguimiento del bienestar. En Brasil y Arabia Saudita, las funciones de wearables analizadas dependen de la autorización clínica o la necesidad clínica, lo que sitúa a los sistemas de salud y a los reguladores por delante de los compradores minoristas como guardianes de esos usos.
Ediciones regionales
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes que comercializan wearables terminados con un propósito médico. La clasificación es importante porque China y Brasil utilizan diferentes vías de registro o autorización según el riesgo del dispositivo. La cuestión comercial es cómo la documentación de entrada y las obligaciones continuas del sistema de calidad se combinan para configurar el trabajo necesario para atender cada jurisdicción.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades federales-estatales, Landesbehörden | NMPA y reguladores locales de medicamentos responsables | Anvisa |
| Instrumentos o directrices clave | QMSR, 21 CFR Parte 820, vigente desde el 2 de febrero de 2026, incorporando ISO 13485:2016 | Reglamento (UE) 2017/745; registro en EUDAMED a partir del 28 de mayo de 2026; dispositivos comercializados anteriormente con continuación posterior con vencimiento el 28 de noviembre de 2026 | Registro de Clase I y registro de Clase II/III; GMP de fabricación revisado programado para el 1 de noviembre de 2026 | Vías de clasificación de riesgo RDC N.º 751/2022; procedimiento de registro de fabricante en Solicita de agosto de 2026 |
| Efecto comercial | Los fabricantes de dispositivos terminados cubiertos necesitan sistemas de calidad y registros de auditoría accesibles por la FDA, con las obligaciones específicas de la FDA aplicables retenidas | Gestión de riesgos, evaluación clínica, documentación técnica, evaluación de conformidad y registro de dispositivos aplicable | Entrada basada en riesgo más nuevas disposiciones de garantía de calidad, validación, verificación y subcontratación a partir del inicio programado de las GMP | Notificación de Clase I/II sin revisión técnica previa, con documentación requerida; registro de Clase III/IV; las solicitudes de registro de fabricante extranjero de Clase I/II requieren presentaciones completas y firmadas en Solicita |
| Atractivo actual de la política | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La alineación de EE. UU. con ISO 13485:2016 respalda la continuidad, mientras que las obligaciones específicas de la FDA retenidas y el acceso a los registros de revisión de gestión, auditoría de calidad y auditoría de proveedores mantienen el trabajo de cumplimiento como algo relevante. Las obligaciones de evaluación clínica, documentación técnica y conformidad de Alemania restringen la entrada, mientras que el registro en EUDAMED respalda el endurecimiento a partir del 28 de mayo de 2026 para los dispositivos recién comercializados, con los dispositivos comercializados anteriormente con continuación posterior con vencimiento el 28 de noviembre de 2026. El registro de Clase I y el registro de Clase II/III de China definen la entrada, mientras que los capítulos de GMP que cubren garantía de calidad, validación, verificación y fabricación por contrato y subcontratación respaldan el endurecimiento a partir de su inicio programado el 1 de noviembre de 2026. Brasil mantiene la notificación de Clase I/II sin revisión técnica previa, mientras que el registro en Solicita de agosto de 2026 para registros de fabricantes extranjeros de Clase I/II cambia el canal de presentación, respaldando la continuidad en la entrada basada en riesgo.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo de dispositivos, el suministro e integración de componentes, la distribución directa y los servicios de pago según cómo cada participante obtiene ingresos. Luxshare Precision Industry informó que, en promedio, 1 de cada 3 wearables inteligentes a nivel mundial contenía sus productos en 2025. Esa presencia en 1 de cada 3 wearables inteligentes hace que el suministro e integración de componentes sea comercialmente significativo junto con la propiedad de dispositivos terminados, mientras que los servicios posteriores ofrecen ingresos por el uso continuo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y comercialización de dispositivos | Desarrolladores y vendedores de smartwatches de marca como Samsung Electronics Co. Ltd. y Google | Ventas de dispositivos terminados | Coordinar las funciones del dispositivo con la plataforma de software | Validar las funciones integradas con los socios de plataforma antes del lanzamiento |
| Suministro de componentes e integración de sistemas | Proveedores de productos e integradores de sistemas como Luxshare Precision Industry | Ventas de productos suministrados e integración | Incorporar el contenido suministrado en los diseños de dispositivos terminados de forma consistente | Calificar las configuraciones de integración antes de ampliar la producción |
| Distribución directa y comercio minorista | Minoristas de marca propia como Apple Inc. | Ventas de dispositivos a través de tiendas, sitios web y aplicaciones | Coordinar la información del producto en los canales físicos y digitales | Mantener disponibilidad consistente e información de soporte en todos los canales |
| Servicios de aplicaciones de pago | Proveedores de aplicaciones para wearables como Garmin Ltd. | Suscripciones mensuales o anuales a aplicaciones | Persuadir a los usuarios para que paguen por beneficios más allá de las funciones básicas gratuitas | Distinguir las funciones de pago incrementales preservando el acceso básico |
| Fuente: Mordor Intelligence | ||||
Las oportunidades de ingresos se amplían en la cadena de valor, pero un dispositivo instalado no produce automáticamente un cliente de servicio de pago. El anuncio de Connect+ de Garmin en 2025 estableció opciones a 6,99 USD por mes o 69,99 USD por año tras una prueba gratuita de 30 días. Dado que las funciones existentes de Connect se mantuvieron gratuitas, la capa de pago debe ganar conversiones a través de funciones adicionales e información, mientras que los proveedores de componentes capturan valor a través de la incorporación en el producto físico.
Panorama Competitivo
Concentración del Mercado
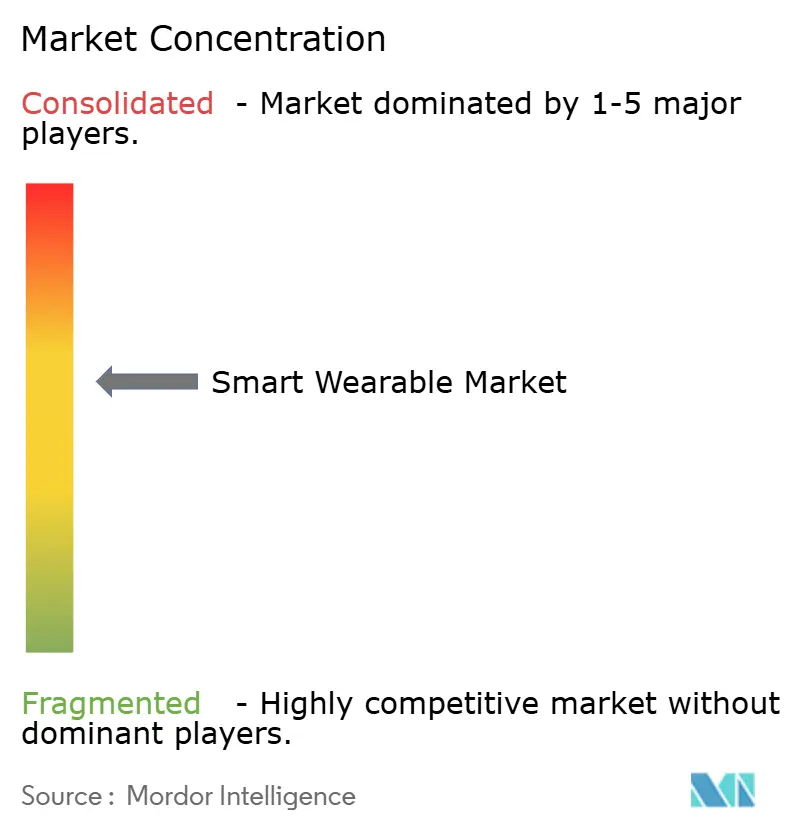
La competencia abarca proveedores integrados de dispositivos y software y especialistas en fitness, junto con ventas residuales de categoría de una empresa de relojes tradicionales que abandonó los smartwatches. Apple Inc. suministra Apple Watch, y Fossil Group Inc. reportó ventas de smartwatches de 11,7 millones de USD en el ejercicio fiscal 2025 tras su salida de la categoría, en comparación con 24,9 millones de USD en el ejercicio fiscal 2024. Samsung Electronics Co. Ltd. suministra Galaxy Watch, Garmin Ltd. vende wearables deportivos y de fitness, y Alphabet Inc. (Fitbit, Google Pixel) suministra Pixel Watch y los servicios de Fitbit. Las ventas residuales de categoría pueden, por tanto, sobrevivir a una decisión de salida, por lo que una comparación de ingresos por sí sola puede sobreestimar el número de proveedores que desarrollan activamente dispositivos competidores.
Google presentó Pixel Watch 4 el 20 de agosto de 2025, describiendo su modelo LTE como el primer smartwatch con comunicaciones satelitales de emergencia independientes. Su diseño reparable incluía una batería y pantalla reemplazables, con disponibilidad minorista anunciada para el 9 de octubre de 2025. La combinación hace de la conectividad de emergencia y la reparabilidad dimensiones separadas del valor para el comprador, incorporando tanto la función inicial como la vida útil del dispositivo en el posicionamiento competitivo. Con las comunicaciones satelitales bidireccionales del Apple Watch Ultra 3 disponibles desde el 19 de septiembre de 2025, sujetas a disponibilidad regional, la afirmación de Google se refiere al servicio de emergencia independiente, mientras que la reparabilidad era una novedad dentro de su línea de relojes.
El posicionamiento regulatorio hace que el alcance autorizado de una función de salud sea tan importante como la tecnología que la sustenta. El 11 de septiembre de 2025, la FDA de EE. UU. autorizó la Función de Notificación de Hipertensión de Apple, basada únicamente en software, para uso sin receta por adultos de 22 años o más sin un diagnóstico previo de hipertensión. La función señala patrones sugestivos en los datos del Apple Watch, pero no recibir ninguna notificación no descarta la hipertensión. No está destinada al embarazo, la sustitución del diagnóstico, el monitoreo del efecto del tratamiento ni la vigilancia de la presión arterial. Los proveedores clínicos conservan el papel diagnóstico, por lo que la propuesta del reloj puede llegar a los usuarios elegibles antes del diagnóstico sin reclamar las funciones de monitoreo del tratamiento que esos proveedores suministran.
Líderes del Sector de Wearables Inteligentes
-
Apple Inc.
-
Fossil Group Inc.
-
Samsung Electronics Co. Ltd.
-
Garmin Ltd.
-
Alphabet Inc. (Fitbit, Google Pixel)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Inteligentes Portátiles Empresas cubiertas en este informe
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Fitbit, Google Pixel)
- Garmin Ltd.
- Huawei Technologies Co. Ltd.
- Xiaomi Corporation
- Meta Platforms Inc. (Oculus)
- Sony Group Corporation
- Microsoft Corp.
- Withings SA
- Zepp Health Corp. (Zepp Health)
- GoPro Inc.
- Fossil Group Inc.
- Omron Healthcare Inc.
- Ekso Bionics Holdings Inc.
- Cyberdyne Inc.
- Nuheara Ltd.
- Bragi GmbH
- Sensoria Inc.
- AIQ Smart Clothing Inc.
- Polar Electro Oy
- Coros Wearables Inc.
- Oura Health Ltd.
- WHOOP Inc.
Lea el análisis de las empresas de dispositivo inteligente portátil
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan grupos de compradores clínicos y vías de adquisición donde las mediciones de wearables podrían respaldar un servicio financiado. El CMS lanzó el modelo ACCESS voluntario el 5 de julio de 2026, con solicitudes continuas para organizaciones elegibles de atención de enfermedades crónicas con soporte tecnológico y uso potencial del monitoreo con wearables. Esto crea una posible vía de ventas a través de organizaciones de atención elegibles, siempre que las mediciones del wearable respalden el servicio clínico.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Atención cardiometabólica con soporte de wearables | Los programas operativos de ACCESS cubren hipertensión arterial y diabetes | Organizaciones elegibles de atención de enfermedades crónicas en EE. UU. | Combinar wearables médicos apropiados con el servicio de monitoreo de un proveedor elegible | El pago completo depende de los resultados clínicos | Proveedores de atención calificados y proveedores de wearables médicos |
| Servicios de monitoreo cardiopulmonar | Los programas anunciados de ACCESS para insuficiencia cardíaca y EPOC están programados para comenzar el 1 de abril de 2027 | Proveedores elegibles de EE. UU. que preparan esos servicios | Desarrollar monitoreo wearable específico para cada condición con socios clínicos | Obligaciones de supervisión clínica y medición de resultados | Organizaciones elegibles de atención cardiopulmonar y proveedores de dispositivos relevantes |
| Propuestas de licitación de wearables médicos | La guía del NHS de junio de 2026 aborda la evaluación de calidad en licitaciones de dispositivos médicos, incluidos los productos digitales | Compradores de atención primaria y secundaria del NHS en Inglaterra | Preparar evidencia clínica y de servicio específica del producto para wearables médicos elegibles | Demostrar la calidad del producto dentro de evaluaciones personalizadas y garantía legal | Proveedores de dispositivos médicos y socios de servicio capaces de acreditar la calidad del producto |
| Fuente: Mordor Intelligence | |||||
La apertura central es una asociación con un proveedor que pueda convertir las mediciones de wearables en prestación de atención crónica financiada. ACCESS requiere inscripción en Medicare Parte B, licencia estatal, cumplimiento aplicable de HIPAA y FDA, y un director médico con titulación médica inscrito en Medicare, excluyendo a los proveedores de DMEPOS y laboratorios. El pago completo depende de los resultados clínicos, por lo que la propuesta del dispositivo debe respaldar el rendimiento de atención del proveedor elegible además de producir mediciones.
Desarrollos recientes de la industria en Mercado de Dispositivos Inteligentes Portátiles
- Sep 2026: Meta puso a disposición las gafas de IA Ray-Ban Meta (Gen 3) el 23 de septiembre a través de su asociación de producto con EssilorLuxottica.
- Sep 2026: Apple lanzó Apple Intelligence y Siri IA en watchOS 27 el 14 de septiembre. Los modelos de Apple Watch compatibles son Series 9 o posterior, Ultra 2 o posterior, y SE 3, todos emparejados con un iPhone habilitado para Apple Intelligence. La disponibilidad varía según el idioma y la región, y algunas funciones del reloj requieren un iPhone cercano.
- Ago 2026: Samsung Electronics Japan comenzó a vender Galaxy Watch9 y Galaxy Watch Ultra2 el 7 de agosto a través de su tienda en línea, Galaxy Harajuku en Tokio y Galaxy Studio Osaka. La disponibilidad depende del país o región, el modelo y el smartphone conectado.
Mercado de Dispositivos Inteligentes Portátiles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de dispositivos portátiles inteligentes mide el gasto global anual en dispositivos conectados que se llevan puestos en el cuerpo y su software, aplicaciones, servicios y suscripciones específicos para dispositivos portátiles. Abarca las ventas de consumidores y empresas en todo el mundo, clasificadas por producto, componente, tecnología de conectividad, uso final, canal de distribución y geografía.
Exclusiones del alcance: Se excluyen los dispositivos médicos implantables, los equipos de fitness independientes, los componentes e insumos intermedios vendidos por separado, los teléfonos inteligentes y tabletas de uso general, y los planes de red móvil y servicios de conectividad de uso general.
Descripción General de la Segmentación
- Por Producto
- Relojes Inteligentes
- Auriculares Inteligentes (de Uso Auricular, Auriculares Inteligentes)
- Rastreadores de Actividad Física
- Pantallas Montadas en la Cabeza (RA, RV, RM)
- Ropa y Textiles Inteligentes
- Cámaras Corporales
- Anillos y Joyas Inteligentes
- Parches Médicos Wearables y Biosensores
- Exoesqueletos Motorizados
- Por Componente
- Hardware
- Software y Aplicaciones
- Servicios y Suscripciones
- Por Tecnología de Conectividad
- Bluetooth, Bluetooth de Baja Energía
- Celular (3G, 4G, LTE-M)
- 5G Independiente
- NFC, RFID
- Wi-Fi, WLAN
- Otras Tecnologías de Conectividad (UWB, ANT+)
- Por Uso Final
- Electrónica de Consumo y Estilo de Vida
- Salud y Medicina
- Fitness y Deportes
- Seguridad Industrial y Empresarial
- Militar y Defensa
- Por Canal de Distribución
- En Línea (Tienda de Marca en Línea, Mercados)
- Fuera de Línea (Tiendas de Electrónica de Consumo, Especializadas, Clínicas)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como la hoja informativa sobre actividad física de la Organización Mundial de la Salud, puede enmarcar la necesidad relacionada con el estado físico, mientras que los rastreadores de envíos disponibles públicamente proporcionan tendencias y combinación de categorías que ayudan a evaluar la dirección del producto. La guía de la Comisión Europea sobre dispositivos médicos y los informes públicos de las empresas pueden informar sobre las obligaciones de los productos clínicos y el contexto de los dispositivos portátiles a nivel empresarial, respectivamente.
Los informes anuales de las empresas, los materiales para inversores y la cobertura de prensa de reputación pueden complementar esas fuentes aclarando los lanzamientos de productos, las categorías de ventas reportadas, la estrategia de canal y los cambios en la combinación de negocios. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a fabricantes de dispositivos portátiles, proveedores de software y servicios, distribuidores, compradores del sector sanitario y empresarial, y especialistas regionales del mercado, con encuestados seleccionados por su conocimiento directo de ventas, precios, combinación de productos o adquisiciones. Sus observaciones se utilizarían para verificar las interpretaciones y suposiciones de fuentes secundarias a nivel de productos, componentes, usos y canales, y luego se triangularían con las divulgaciones de las empresas y las señales independientes de envíos o regulatorias. Cuando la evidencia sea contradictoria o deje una brecha material, los analistas buscarían aclaración de los encuestados pertinentes y utilizarían rangos documentados o ajustes de escenarios en lugar de tratar una estimación puntual sin respaldo como un hecho.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 20% | Asia Pacífico: 39% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 28% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales a partir de un total de mercado descendente y verifica partes seleccionadas de forma ascendente utilizando acumulaciones de ingresos de proveedores, evidencia de canales y precio de venta promedio muestreado multiplicado por el volumen de envíos. El análisis rastrea cinco indicadores prácticos, incluidos los envíos de dispositivos portátiles por factor de forma para anclar la dirección de las unidades, los precios de venta promedio para traducir las unidades en valor de hardware, los informes de las empresas para verificar la escala del proveedor, las divulgaciones de software y suscripciones para estimar los ingresos recurrentes, y las señales de adquisición sanitaria o empresarial para evaluar la demanda de casos de uso. Las cuotas de segmento se construirían a partir de las combinaciones de productos y canales observadas, las divulgaciones de las empresas, los patrones de envío y la evidencia de los compradores, con ajustes documentados donde las categorías no se alineen exactamente con el límite del mercado. Para las perspectivas 2027-2032, la regresión multivariante puede relacionar los ingresos con los indicadores de envíos, precios, suscripciones y adopción, con análisis de escenarios utilizado donde los cambios de política, reembolso o tecnología hacen que las relaciones históricas sean poco fiables. Las brechas en las verificaciones ascendentes selectivas se delimitarían con productos comparables y supuestos divulgados. Los encuestados con conocimiento directo de la categoría o de compras revisarían la razonabilidad de los insumos individuales y las tendencias proyectadas, mientras que los analistas conservan la responsabilidad de resolver conflictos y documentar los supuestos finales.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales del mercado y las estimaciones de segmentos con señales independientes de envíos, empresas, canales y adquisiciones, y luego investigan las variaciones materiales y anomalías antes de la aprobación. Una segunda revisión verifica la aritmética, las unidades, las definiciones, la alineación de períodos y la trazabilidad de las fuentes, con recontacto activado cuando una fuente entra en conflicto materialmente con otra medida o cuando un lanzamiento importante, un cambio regulatorio o una decisión de adquisición altera un insumo. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos tras eventos materiales del mercado y se somete a una nueva revisión de fuentes y consistencia antes de la entrega.
Tamaño del Mercado de Dispositivos Portátiles Inteligentes de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de dispositivos portátiles inteligentes mide el gasto global anual en dispositivos conectados que se llevan puestos en el cuerpo y su software, aplicaciones, servicios y suscripciones específicos para dispositivos portátiles.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El análisis rastrea cinco indicadores prácticos, incluidos los envíos de dispositivos portátiles por factor de forma para anclar la dirección de las unidades, los precios de venta promedio para traducir las unidades en valor de hardware, los informes de las empresas para verificar la escala del proveedor, las divulgaciones de software y suscripciones para estimar los ingresos recurrentes, y las señales de adquisición sanitaria o empresarial para evaluar la demanda de casos de uso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 138,4 mil millones de USD (2027) | |
| Consultora Global A | 104,95 mil millones de USD (2026) | En su base de 2026, esta estimación es un 24,2% inferior al valor de este informe para 2027 de 138,4 mil millones de USD, 1 año después. |
| Consultora Regional B | 65 mil millones de USD (2025) | En su base de 2025, esta estimación es un 53,0% inferior al valor de este informe para 2027 de 138,4 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las estimaciones de segmentos con señales independientes de envíos, empresas, canales y adquisiciones, y luego investigan las variaciones materiales y anomalías antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de wearables inteligentes?
El tamaño se estima en 138,4 mil millones de USD en 2027 y tiene el pronóstico de alcanzar los 288,2 mil millones de USD para 2032, con una CAGR del 15,8% durante 2027-2032.
¿Qué impulsa la demanda de wearables conectados?
El compromiso con el fitness, los subsidios de dispositivos y el monitoreo clínicamente elegible respaldan la demanda. El Plan de Salud para Empleados de Cleveland Clinic ofrece a sus miembros un crédito único e intransferible de 115 USD para un dispositivo de actividad.
¿Qué segmento de producto wearable lidera?
Los smartwatches lideraron con una participación del 60,51% en 2026. Se prevé que los anillos inteligentes y las joyas inteligentes crezcan más rápido con una CAGR del 16,6% durante 2027-2032.
¿Qué empresas están activas en los wearables conectados?
Apple Inc., Samsung Electronics Co. Ltd., Garmin Ltd. y Alphabet Inc. (Fitbit, Google Pixel) son proveedores activos.
¿Qué podría limitar las perspectivas de la industria de wearables?
Las obligaciones de transferencia de datos y las compensaciones en seguridad de baterías pueden limitar la entrega comercial. El Reino Unido informó en 2025 que las baterías de Fitbit Sense y Versa 3 pueden sobrecalentarse durante el uso normal y quemar la muñeca del usuario.
¿Qué región lidera los wearables conectados?
Asia Pacífico lideró con el 35,29% de los ingresos en 2026 y tiene el pronóstico de crecer más rápido con una CAGR del 16,9% durante 2027-2032.