
Tamaño y Participación del Mercado de Administración de Fármacos por Nanotecnología
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
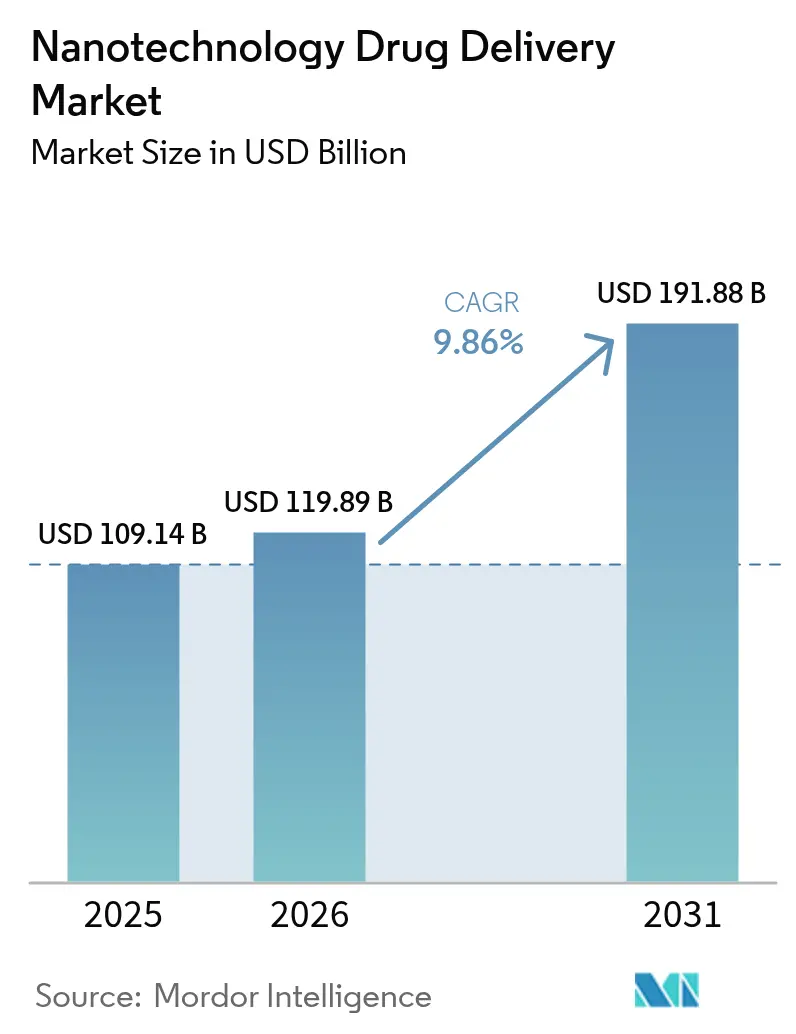
| Tamaño del Mercado (2026) | 119.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 191.88 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.86 % |
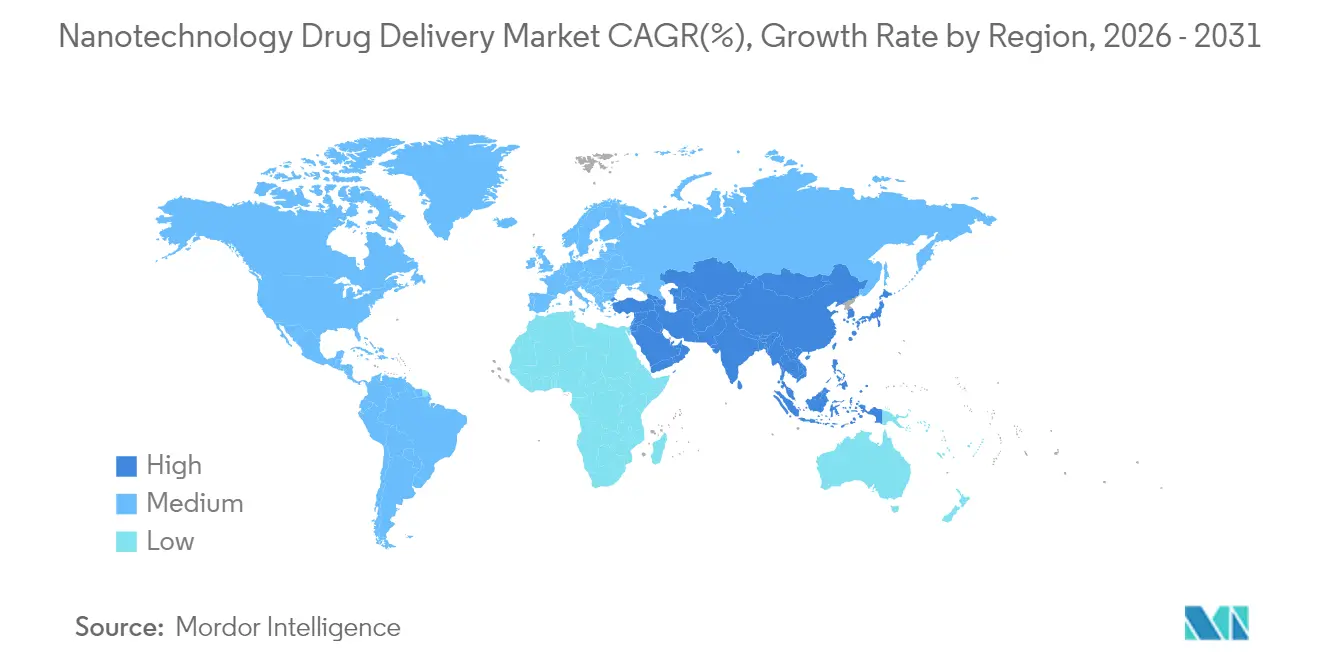
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
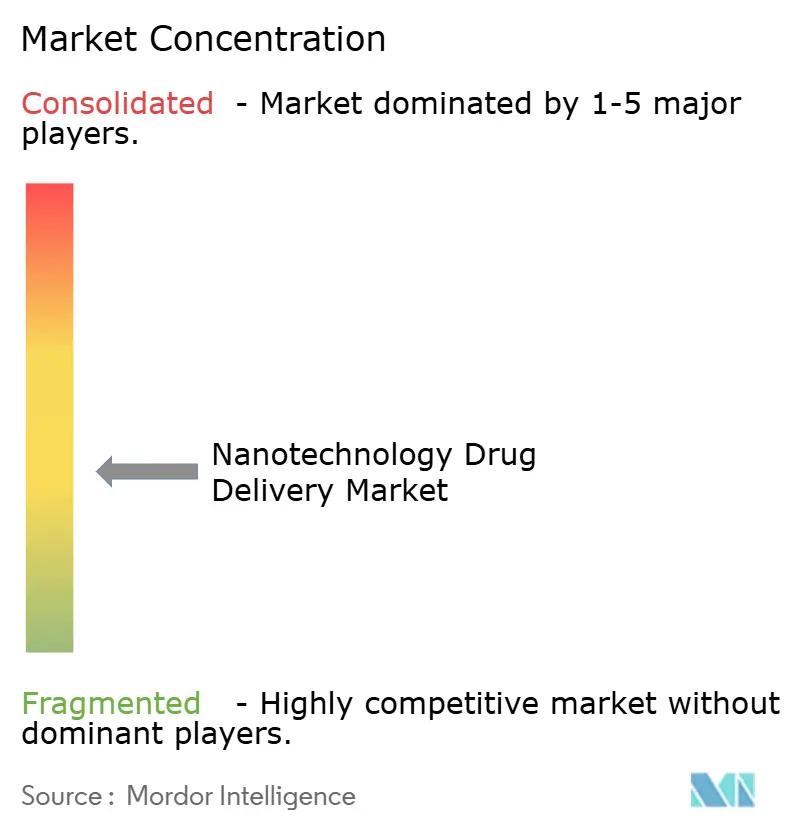
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Administración de Fármacos por Nanotecnología por Mordor Intelligence
El tamaño del mercado de administración de fármacos por nanotecnología en 2026 se estima en USD 119,89 mil millones, creciendo desde el valor de 2025 de USD 109,14 mil millones, con proyecciones para 2031 que muestran USD 191,88 mil millones, creciendo a una CAGR del 9,86% durante 2026-2031. Este impulso refleja una mayor alineación entre la fabricación avanzada, vías regulatorias más claras y la acumulación de evidencia clínica de que los vehículos habilitados por nanotecnología mejoran la focalización del fármaco y los perfiles de seguridad. El crecimiento se ve impulsado además por la creciente demanda de nanopartículas lipídicas, que ya representan un tercio de los ingresos, así como por el giro del sector farmacéutico hacia la medicina genética y otros biológicos complejos. La oncología continúa siendo el ancla de los ingresos, ya que los proveedores buscan formulaciones premium de precisión que aborden la heterogeneidad tumoral, mientras que los programas de terapia génica y ARNm lideran el ritmo de expansión. A nivel regional, América del Norte mantiene su liderazgo gracias al arraigado gasto en I+D y a reguladores ágiles, aunque Asia Pacífico está creciendo más rápidamente gracias a la generosa financiación pública y a la rápida expansión de capacidades. Las vías de administración también se están diversificando, ya que la administración pulmonar comienza a desafiar el dominio intravenoso en medio de mejores dispositivos de inhalación y la ciencia de formulación que impulsa una mayor eficiencia de deposición. A largo plazo, la consolidación de plataformas en torno a sistemas lipídicos y poliméricos escalables promete transformar la dinámica competitiva, ya que el conocimiento de fabricación se convierte en un diferenciador crítico dentro del mercado de administración de fármacos por nanotecnología.
Conclusiones Clave del Informe
- Por tecnología, las nanopartículas lipídicas capturaron el 31,98% de la participación del mercado de administración de fármacos por nanotecnología en 2025, mientras que las plataformas poliméricas tienen previsto avanzar a una CAGR del 13,02% hasta 2031.
- Por aplicación, la oncología mantuvo una participación en los ingresos del 43,12% en 2025; la terapia génica y la administración de ARNm están previstas para expandirse a una CAGR del 13,21% hasta 2031.
- Por vía de administración, la administración intravenosa representó el 49,05% del tamaño del mercado de administración de fármacos por nanotecnología en 2025, mientras que se proyecta que la administración pulmonar crezca a una CAGR del 13,74% en el mismo horizonte.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 50,78% de los ingresos de 2025, mientras que las organizaciones de investigación y fabricación por contrato son las de mayor crecimiento con una CAGR del 12,22%.
- Por geografía, América del Norte lideró con una participación del 39,21% en 2025, aunque Asia Pacífico está prevista para registrar una CAGR del 12,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente del Cáncer, Enfermedades Genéticas y Cardiovasculares | +2.1% | Global, con impacto concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Cartera de Biológicos y Terapias Génicas Habilitados por Nanotecnología | +1.8% | América del Norte y la UE liderando, Asia Pacífico emergiendo | Mediano plazo (2-4 años) |
| Rápidos Avances en la Fabricación Escalable de Nanopartículas Lipídicas (LNP) | +1.5% | Global, con centros de fabricación en América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Demanda Hospitalaria de Plataformas de Dosificación Personalizada/de Precisión | +1.2% | América del Norte y la UE como núcleo, mercados selectivos de Asia Pacífico | Mediano plazo (2-4 años) |
| Inversión de Capital de Riesgo en Nanovehículos Programables y Sistemas de Administración de Fármacos Sensibles a Estímulos | +0.9% | Concentrado en América del Norte y la UE, emergiendo en Asia Pacífico | Largo plazo (≥ 4 años) |
| Megasubvenciones Gubernamentales en Nanomedicina | +0.7% | Programas nacionales en EE. UU., UE, China, con efectos de desbordamiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente del Cáncer, Enfermedades Genéticas y Cardiovasculares
La aceleración de la incidencia del cáncer, los trastornos genéticos raros y las enfermedades cardíacas crónicas está ampliando el conjunto de pacientes que necesitan una dosificación más precisa y una focalización tisular. El aumento de la esperanza de vida y la mejora del diagnóstico incrementan los volúmenes de casos, reforzando la demanda de formulaciones habilitadas por nanotecnología que puedan superar las barreras biológicas al tiempo que reducen la toxicidad colateral. En el ámbito cardiovascular, las nanopartículas están siendo diseñadas para dirigirse a las placas ateroscleróticas, una capacidad que amplía las ventanas terapéuticas para agentes potentes. Investigadores de la Universidad Estatal de Oregón reportaron un aumento del 94% en la precisión de focalización cuando se utilizaron nanopartículas para suprimir las cascadas inflamatorias en modelos preclínicos, lo que subraya cómo la carga de enfermedad se está convirtiendo en demanda comercial concreta. Los resultados exitosos en un área terapéutica a menudo generan interés en campos adyacentes, acelerando las curvas de adopción en todo el sistema de salud. A medida que los formularios hospitalarios observan registros superiores de eficacia y seguridad, la demanda de nanoformulaciones crece, fortaleciendo la base de ingresos del mercado de administración de fármacos por nanotecnología.
Creciente Cartera de Biológicos y Terapias Génicas Habilitados por Nanotecnología
Las vacunas de ARN mensajero validaron la viabilidad comercial y regulatoria de la administración mediante nanopartículas lipídicas, desencadenando una oleada de financiación de capital de riesgo y acuerdos estratégicos orientados a las terapias génicas de próxima generación. Los grandes fabricantes de fármacos se están asociando con laboratorios académicos para perfeccionar las químicas de encapsulación que protegen las moléculas frágiles y promueven el escape endosomal. La colaboración de Pfizer con la Universidad de Texas Southwestern en tecnologías de carga útil de ARN es un ejemplo del modelo de colaboración destinado a reducir los tiempos de traslación del laboratorio a la cabecera del paciente. A medida que más candidatos superan los ensayos de fase intermedia, la confianza dentro de las agencias reguladoras aumenta, disminuyendo el riesgo de aprobación y ampliando el embudo para los terapéuticos basados en nanotecnología en oncología, enfermedades raras y trastornos metabólicos. El crecimiento de la cartera refuerza así la demanda de capacidad de fabricación especializada, apoyando la visibilidad de ingresos a largo plazo para los proveedores que operan en el mercado de administración de fármacos por nanotecnología.
Rápidos Avances en la Fabricación Escalable de Nanopartículas Lipídicas
El procesamiento continuo, los mezcladores microfluídicos y los análisis en línea permiten ahora el control en tiempo real del tamaño de partícula y la eficiencia de encapsulación, eliminando un histórico cuello de botella en el escalado. La adquisición de Precision Nanosystems por parte de Danaher creó una oferta integral que abarca desde la investigación temprana hasta la producción bajo normas de Buenas Prácticas de Fabricación (BPF), proporcionando a los fabricantes de fármacos una vía llave en mano hacia un suministro armonizado a nivel global. El centro de ARNm de EUR 107 millones de Wacker añade capacidad para más de 200 millones de dosis de vacunas anuales, demostrando que el capital está fluyendo hacia plantas dedicadas a la nanotecnología en lugar de reconvertir líneas heredadas.[1]Wacker Chemie AG, "WACKER inaugura el Centro de Competencia de ARNm en Halle an der Saale, Alemania," wacker.com Los menores costos unitarios hacen viables las nanoformulaciones para terapias crónicas, llevando la tecnología más allá de las indicaciones de nicho y alto precio y ampliando el panorama comercial del mercado de administración de fármacos por nanotecnología.
Demanda Hospitalaria de Plataformas de Dosificación Personalizada/de Precisión
Los médicos se inclinan hacia las formulaciones de nanopartículas que reducen los eventos adversos y permiten intensidades de dosis más elevadas. Los comités de farmacia hospitalaria evalúan las incorporaciones al formulario tanto por razones clínicas como operativas, dando preferencia a los nanofármacos que acortan las estancias hospitalarias o reducen los reingresos. Las partículas teranósticas capaces de señalar su ubicación en tiempo real permiten a los médicos ajustar los regímenes durante el tratamiento, mejorando los resultados. Un estudio publicado en el Journal of Nanobiotechnology demostró que las nanopartículas sensibles a enzimas podían concentrar la quimioterapia en los tumores con una precisión del 94%, captando el interés de los médicos en entornos oncológicos del mundo real.[2]Journal of Nanobiotechnology, "La nanomedicina núcleo-satélite con respuesta secuencial enzimática permite quimioterapia guiada por imagen activable," jnanobiotechnology.biomedcentral.com El vínculo entre el beneficio clínico medible y la reducción de los costos operativos acelera las decisiones de adquisición, impulsando la demanda en el mercado de administración de fármacos por nanotecnología.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Cumplimiento de CMC y BPF para Nanoformulaciones | -1.4% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Datos Inciertos de Nanotoxicología a Largo Plazo | -1.1% | Preocupación regulatoria global, con estándares regionales variables | Largo plazo (≥ 4 años) |
| Cuellos de Botella en el Escalado para la Producción Basada en Microfluídica | -0.8% | Centros de fabricación en América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Vías de Reembolso Limitadas para Genéricos Nanoformulados | -0.6% | Principalmente América del Norte y la UE, emergiendo en Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Cumplimiento de CMC y BPF para Nanoformulaciones
Los nanofármacos a menudo requieren suites de producción a medida, monitoreo de partículas y análisis avanzados que elevan los costos fijos muy por encima de los de los inyectables convencionales. La caracterización detallada del tamaño de partícula, el potencial zeta y la química superficial debe mantenerse durante toda la vida útil, lo que añade complejidad. La guía de 2024 de la Administración de Alimentos y Medicamentos (FDA) sobre productos farmacéuticos que contienen nanomateriales enfatiza las pruebas rigurosas en proceso, que muchas empresas más pequeñas tienen dificultades para costear.[3]Administración de Alimentos y Medicamentos, "Consideraciones para Productos Farmacéuticos que Contienen Nanomateriales," fda.gov Los altos costos de cumplimiento pueden retrasar los plazos de lanzamiento y desalentar las formulaciones de seguimiento, moderando la expansión en el mercado de administración de fármacos por nanotecnología.
Datos Inciertos de Nanotoxicología a Largo Plazo
Si bien las señales de toxicidad aguda suelen ser benignas, persisten interrogantes sobre la acumulación a largo plazo en el sistema reticuloendotelial. Los reguladores solicitan estudios extensos de biodistribución y eliminación, lo que añade tiempo y costo. Una revisión en Discover Nano destacó la naturaleza fragmentada de los ensayos actuales y solicitó protocolos armonizados entre las clases de partículas. Hasta que los datos longitudinales maduren, las evaluaciones conservadoras de riesgo-beneficio pueden ralentizar una adopción más amplia dentro del mercado de administración de fármacos por nanotecnología.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Las Plataformas Lipídicas Impulsan la Adopción ComercialLas nanopartículas lipídicas generaron el 31,98% de los ingresos de 2025 y siguen siendo el ancla del mercado de administración de fármacos por nanotecnología. Una combinación de validación clínica y cadenas de suministro de excipientes compatibles mantiene alta la adopción, con una CAGR prevista del 12,61% hasta 2031. Las noticias sobre el éxito de las vacunas de ARNm normalizaron el diseño basado en lípidos en todas las categorías terapéuticas, lo que llevó a las organizaciones de desarrollo y fabricación por contrato (CDMO) a ampliar las líneas dedicadas y asegurar contratos a largo plazo. Los sistemas poliméricos, aunque en segundo lugar en participación, destacan en la modulación de perfiles de liberación en terapias crónicas y muestran potencial en construcciones de múltiples cargas útiles. Los nanocristales están abriendo un espacio para los fármacos poco solubles, mientras que los dendrímeros atraen a los investigadores centrados en la presentación de ligandos multivalentes, a pesar de las mayores cargas de trabajo sintético. Los puntos cuánticos mantienen un nicho de imagen, pero enfrentan obstáculos regulatorios debido a sus núcleos de metales pesados. La escalabilidad del proceso y el precedente regulatorio continuarán separando las plataformas líderes de los nichos experimentales, orientando la asignación de capital dentro del mercado más amplio de administración de fármacos por nanotecnología.
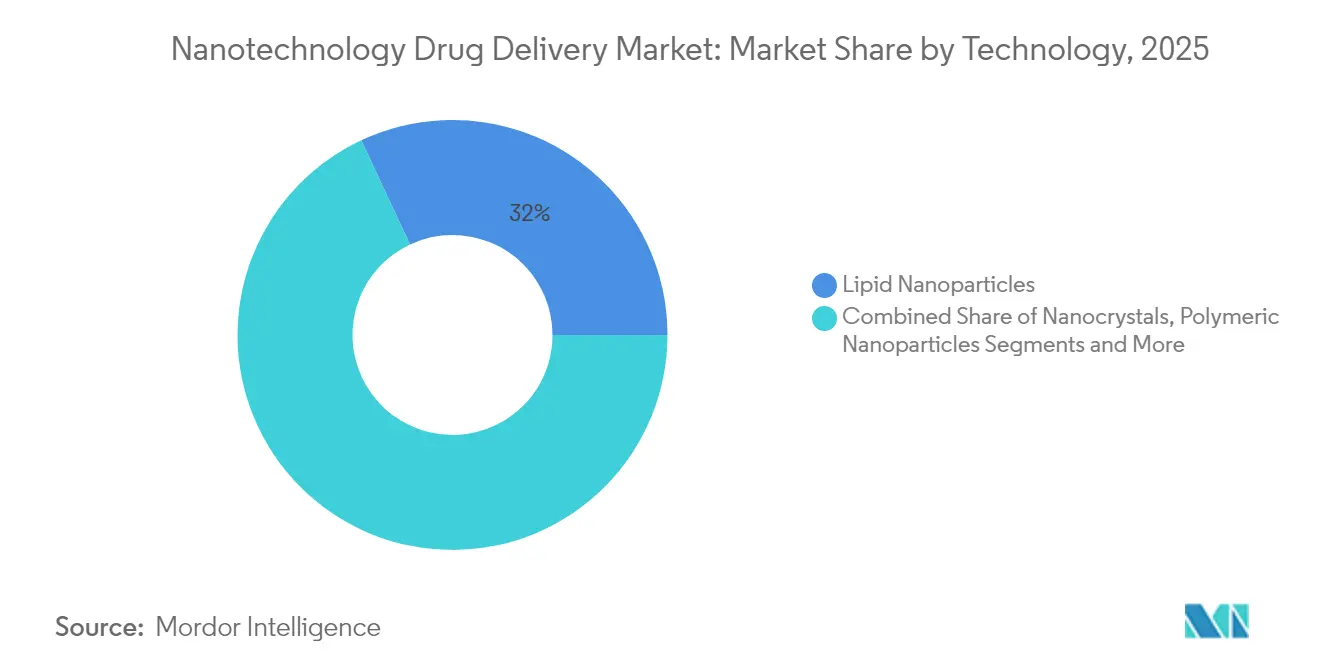
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación:
El Liderazgo de la Oncología Enfrenta el Desafío de la Terapia GénicaLa oncología representó el 43,12% de los ingresos en 2025 porque la atención del cáncer a menudo recompensa las innovaciones que permiten intensidades de dosis más altas o liberación localizada. Las reformulaciones liposomales de quimioterapéuticos siguen siendo una fuente de ingresos duradera. Las indicaciones de terapia génica y ARNm avanzan a una CAGR del 13,21%, emblemáticas del giro de la industria hacia intervenciones a nivel molecular. Los programas de neurología están ganando impulso al aprovechar los nanovehículos para cruzar la barrera hematoencefálica, mientras que los candidatos antiinflamatorios desplazan gradualmente a los esteroides sistémicos en entornos reumatoides. Los ensayos cardiovasculares siguen siendo más pequeños, pero podrían ampliarse si las nanopartículas dirigidas a placas se validan en la Fase III. En conjunto, estas líneas crean un conjunto de oportunidades diversificado que estabiliza el flujo de caja en el mercado de administración de fármacos por nanotecnología.
Por Vía de Administración:
La Administración Pulmonar Gana ImpulsoLas vías intravenosas dominaron el 49,05% del tamaño del mercado de administración de fármacos por nanotecnología en 2025 debido a los flujos de trabajo hospitalarios establecidos. Sin embargo, la administración pulmonar está en camino de lograr las mayores ganancias: una CAGR del 13,74% hasta 2031, respaldada por inhaladores de polvo seco que mejoran la deposición alveolar. Las nanocápsulas orales aspiran a elevar la adherencia en condiciones crónicas, aunque la degradación gastrointestinal sigue siendo un obstáculo de diseño. Las nanoemulsiones transdérmicas continúan apuntando a la dermatología y el manejo del dolor, ofreciendo una administración superficial controlada que minimiza la exposición sistémica. En conjunto, estas vías diluyen el riesgo de la cadena de suministro y extienden la atención habilitada por nanotecnología a entornos ambulatorios, apoyando el crecimiento del volumen en el mercado de administración de fármacos por nanotecnología.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Fabricación por Contrato Gana Importancia EstratégicaLas empresas farmacéuticas y de biotecnología controlaron el 50,78% de las ventas de 2025 en virtud de las autorizaciones de comercialización, pero cada vez más externalizan la ingeniería de partículas y el trabajo de llenado y acabado. Las CDMO son recompensadas con una CAGR del 12,22% por invertir en instalaciones de sala limpia y análisis bajo normas de Buenas Prácticas de Fabricación (BPF). La preparación hospitalaria atiende dosis individualizadas para trastornos ultrararos, aunque las barreras de capital a menudo orientan la producción hacia proveedores especializados. Los centros académicos impulsan el descubrimiento, transfiriendo resultados a socios industriales a medida que surgen los requisitos de escala. Este ecosistema interconectado sustenta la resiliencia y la especialización evidentes en el mercado de administración de fármacos por nanotecnología.
Análisis Geográfico
Mercado de Administración de Fármacos por Nanotecnología en América del Norte
América del Norte captó el 39,21% de los ingresos globales en 2025 y sigue siendo un polo de atracción para los estudios de primera administración en humanos, gracias a las directrices claras de la FDA y a las densas redes de financiación de capital de riesgo. Canadá refuerza el panorama regional con generosos créditos fiscales para I+D y reguladores pragmáticos que frecuentemente coordinan con sus homólogos estadounidenses. El mercado de administración de fármacos por nanotecnología se beneficia aquí de sistemas de reembolso predecibles que recompensan la innovación al tiempo que garantizan la farmacovigilancia.
Mercado de Administración de Fármacos por Nanotecnología en Europa
Europa mantiene su impulso a través de las subvenciones de Horizonte Europa y la cofinanciación nacional que integra la academia y la industria en cadenas de valor traslacionales. Los clústeres químicos de Alemania suministran excipientes y surfactantes, mientras que la región del Benelux ofrece infraestructura para ensayos clínicos. En conjunto, estos atributos sustentan un sólido mercado de administración de fármacos por nanotecnología a pesar de la presión sobre los precios derivada de la contratación centralizada.
Mercado de Administración de Fármacos por Nanotecnología en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 12,54% que está reconfigurando las cadenas de suministro. China ancla la expansión regional financiando parques nano con certificación cGMP e implementando reformas favorables en materia de propiedad intelectual, posicionándose como un centro de fabricación rentable. La destreza de Japón en ciencias de materiales impulsa las bibliotecas de lípidos y polímeros, mientras que los conglomerados de Corea del Sur integran el desarrollo de dispositivos y fármacos para acortar los plazos. India apunta a los mercados de exportación globales con nano inyectables genéricos. Estos avances incrementan colectivamente la velocidad de fabricación, impulsando el mercado global de administración de fármacos por nanotecnología.
Mercado de Administración de Fármacos por Nanotecnología en América Latina y Oriente Medio
América Latina y Oriente Medio registran actualmente ingresos modestos, pero exhiben una demanda creciente de formulaciones avanzadas adaptadas a las cargas de enfermedad locales. Brasil y Arabia Saudita, por ejemplo, han manifestado su intención de localizar la producción de vacunas y nanoterapéuticos, sentando las bases para el crecimiento futuro del mercado.

Panorama regulatorio
Los productos de administración de fármacos habilitados por nanotecnología continúan regulándose bajo los marcos farmacéuticos, biológicos y de dispositivos existentes en lugar de un estatuto único de nanomedicina, lo que mantiene las revisiones altamente específicas para cada producto. En Estados Unidos, la supervisión de la FDA a menudo depende de si el producto implica la aplicación de nanotecnología, y para las combinaciones fármaco-dispositivo, de la asignación del Modo Primario de Acción (PMOA, por sus siglas en inglés) a un centro líder (CDER, CBER o CDRH) en línea con la práctica de productos combinados descrita en la guía de productos combinados de la oficina NIH SEED (abril de 2024). Para los productos farmacéuticos que contienen nanomateriales, la guía de la FDA enfatiza la caracterización y el control robustos de atributos como el tamaño y la distribución de partículas, la morfología, la carga superficial, la estabilidad, la carga de fármaco y la cinética de liberación, lo que se traduce en paquetes de CMC más pesados y controles en proceso más estrictos para las formulaciones nano.
En Europa, las expectativas regulatorias hacen hincapié en la calidad, la comparabilidad y la evaluación basada en el riesgo, incluidas consideraciones específicas para la administración parenteral de productos de nanomedicina recubiertos en el trabajo de reflexión de la EMA sobre recubrimientos superficiales. Tanto en la FDA como en la EMA, los principios de Calidad por Diseño (QbD) y la alineación con ICH Q8, Q9 y Q10 se utilizan comúnmente como la estructura organizativa para conectar los atributos críticos de calidad con los parámetros críticos del proceso para una fabricación escalable y la gestión del cambio a lo largo del ciclo de vida. Esto refuerza la necesidad de análisis estandarizados y estrategias de control validadas a medida que los programas pasan de la etapa clínica al suministro comercial.
Análisis de la cadena de valor
La cadena de valor de la administración de fármacos por nanotecnología incluye (i) materias primas y excipientes (lípidos, polímeros, tensioactivos, reactivos de PEGilación y disolventes especiales), (ii) titulares de propiedad intelectual de plataformas y formulaciones que diseñan las químicas de los portadores y los enfoques de conjugación de la carga útil, y (iii) patrocinadores farmacéuticos y biotecnológicos que financian el desarrollo preclínico y clínico. Una parte sustancial del escalado, la producción GMP y las pruebas analíticas de liberación son gestionadas por CRO/CMO/CDMO especializados con operaciones unitarias de nanopartículas y fabricación estéril, lo que refleja un cambio hacia el suministro externalizado y con menor riesgo para modalidades complejas como el ARNm, las terapias génicas y las formulaciones oncológicas.
Las etapas clave de fabricación incluyen la micromezcla controlada (a menudo microfluídica), la homogeneización a alta presión, la eliminación de disolventes, la concentración y el intercambio de tampones, y la filtración estéril o el llenado-terminado aséptico, con la liofilización utilizada frecuentemente para respaldar la estabilidad en la distribución. Los cuellos de botella suelen derivarse del mantenimiento de la consistencia lote a lote en el tamaño de partícula y la eficiencia de encapsulación, la gestión de la variabilidad de las materias primas y la evitación de daños en biológicos frágiles durante la esterilización terminal y la manipulación. Las expectativas regulatorias para los productos que contienen nanomateriales, incluido el énfasis de la FDA en la caracterización y el control basado en el riesgo, impulsan la cadena hacia la Tecnología Analítica de Procesos (PAT), métodos estandarizados (por ejemplo, DLS y análisis de fraccionamiento/tamaño ortogonales), y arquitecturas cada vez más cerradas o de un solo uso para reducir el riesgo de contaminación mientras se mejora la reproducibilidad a escala.
Panorama Competitivo
El conjunto competitivo abarca grandes empresas farmacéuticas globales, innovadores de biotecnología de tamaño mediano y empresas emergentes en etapa temprana. Las empresas más grandes cuentan con equipos regulatorios experimentados y distribución global, lo que les permite realizar ensayos multicéntricos y lanzar productos en múltiples geografías. Los actores más pequeños se diferencian a través de diseños de vehículos especializados, ciclos de iteración rápidos y colaboraciones académicas.
Las ventajas tecnológicas giran en torno a la fabricación escalable y los paquetes de CMC probados. Las CDMO con mezcladores continuos de nanopartículas e instrumentación de análisis de proceso en línea (PAT) obtienen multiplicadores premium, ya que los patrocinadores prefieren el suministro con riesgo reducido. Las solicitudes de patentes en torno a sistemas de administración basados en nanoestructuras de carbono apuntan a arquitecturas de carga útil de próxima generación. La asociación de Bristol Myers Squibb con Cellares muestra cómo la automatización se está integrando en la producción para contener costos y reducir los tiempos de ciclo. Las barreras de entrada al mercado se vuelven por tanto más pronunciadas, orientando el mercado de administración de fármacos por nanotecnología hacia un futuro moderadamente consolidado, al tiempo que deja espacio para que las tecnologías disruptivas alteren las posiciones establecidas.
Líderes del Sector de Administración de Fármacos por Nanotecnología
Pfizer
Bristol Myers Squibb
Novartis
Merck Co& Inc
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Administración de Fármacos por Nanotecnología
- Pfizer (Wyeth/Liposome Co heritage)
- Bristol-Myers Squibb
- Merck Co& Inc
- Novartis
- Johnson & Johnson
- AstraZeneca
- Gilead Sciences
- Nanobiotix
- NanoCarrier
- Taiwan Liposome
- BlueWillow Biologics
- NanOlogy
- CytImmune Sciences
- Aquanova
- Aphios Corp
- Concept Medical
- Evonik Health Care
- Precision NanoSystems
- CordenPharma
- 20/20 GeneSystems
Lea el análisis de las empresas de administración de fármacos por nanotecnología

Oportunidades de mercado y perspectivas futuras
El avance clínico en oncología y tumores sólidos avanzados continúa creando espacio en blanco para portadores habilitados por nanotecnología que abordan las barreras de administración y la resistencia a múltiples fármacos. En mayo de 2026, Sapu Nano informó la primera dosis administrada a un paciente en un estudio de Fase 1b de Sapu003, una formulación de Deciparticle intravenosa de everolimus para tumores sólidos sensibles a mTOR, lo que ilustra la inversión continua de los patrocinadores en portadores de ingeniería para extender la ventana terapéutica de principios activos establecidos. Por separado, la evidencia clínica publicada en 2026 que describe un complejo de nanopartículas de carbono-Fe(II) (CNSI-Fe) que revierte la resistencia a múltiples fármacos en tumores sólidos, junto con el inicio de un estudio clínico de Fase Ib/IIa para CNSI-Fe intratumoral (ClinicalTrials.gov NCT07433283, iniciado en noviembre de 2024), pone de relieve un conjunto de oportunidades en torno a la administración localizada, la penetración tumoral y la resensibilización donde la dosificación sistémica convencional tiene limitaciones.
La fabricación y la ejecución de CMC siguen siendo una palanca comercial primaria, especialmente para las plataformas lipídicas y poliméricas que dominan la actividad de la cartera y requieren un control estricto de los atributos de las partículas a lo largo de los cambios del ciclo de vida. El enfoque de la guía de la FDA de 2024 sobre la caracterización y el control de los productos farmacéuticos que contienen nanomateriales respalda la demanda de capacidades de CDMO en análisis validados, procesamiento estéril y control de procesos basado en datos, particularmente a medida que los programas pasan de la producción microfluídica a escala clínica a un rendimiento comercial fiable. En el lado de la demanda, las vías más allá de la administración intravenosa, incluidos los enfoques de administración subcutánea y pulmonar mencionados en las iniciativas del sector, crean margen para estrategias de formulación y combinación de dispositivos diferenciadas que mejoran la comodidad del paciente mientras mantienen el rendimiento del nanoportador.
Recent Industry Developments in Mercado de Administración de Fármacos por Nanotecnología
- Mayo de 2026: científicos de Merck & Co., Inc. publicaron una investigación que describe un método biocatalítico para la síntesis a gran escala del inhibidor oral de PCSK9 en investigación, el decanoato de enlicitida. El trabajo destaca la innovación de procesos orientada a la fabricabilidad y la escala, reforzando cómo las tecnologías habilitadoras en síntesis y formulación se están priorizando para respaldar modalidades terapéuticas y estrategias de administración complejas.
- Septiembre de 2025: Merck KGaA, Darmstadt, Alemania, firmó un acuerdo de evaluación y opción con Biocytogen Pharmaceuticals para avanzar en soluciones de administración basadas en lípidos conjugadas con anticuerpos para cargas útiles de ácidos nucleicos. La colaboración se centra en arquitecturas de administración basadas en lípidos de próxima generación, fortaleciendo la cartera de plataformas habilitadas por nanotecnología destinadas a mejorar la focalización y la administración intracelular para las medicinas genéticas.
- Agosto de 2024: Novartis Pharma AG firmó un acuerdo global de licencia y colaboración estratégica con Lindy Biosciences para hacer la transición de medicamentos innovadores seleccionados a inyecciones subcutáneas autoadministradas utilizando su tecnología de suspensión de microglassificación. La expansión de las opciones de autoadministración y formulación respalda una adopción más amplia de los enfoques de administración avanzados al mejorar la comodidad del paciente y ayudar a los patrocinadores a diferenciar las estrategias de gestión del ciclo de vida.


Mercado de Administración de Fármacos por Nanotecnología Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los enfoques de administración de fármacos en los que una carga terapéutica es transportada, protegida, dirigida o liberada utilizando materiales diseñados a nanoescala, y el valor se contabiliza a partir de los productos y soluciones utilizados para administrar medicamentos en las principales regiones.
Exclusiones del alcance: excluimos los agentes nano utilizados únicamente para imagenología, los dispositivos médicos con recubrimiento superficial y los fármacos convencionales de liberación controlada que no utilizan portadores habilitados por nanotecnología.
Descripción general de la segmentación
- Por Tecnología
- Nanocristales
- Nanopartículas Poliméricas
- Nanopartículas Lipídicas / Liposomas
- Micelas Poliméricas
- Dendrímeros
- Puntos Cuánticos
- Otros
- Por Aplicación
- Oncología
- Neurología
- Cardiovascular
- Antiinflamatorio / Inmunología
- Antiinfeccioso
- Oftalmología
- Otros
- Por Vía de Administración
- Intravenosa
- Oral
- Pulmonar
- Transdérmica y Tópica
- Otros
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Organizaciones de Investigación y Fabricación por Contrato
- Hospitales y Clínicas
- Institutos Académicos y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la primera estructura del mercado y para mantener los supuestos vinculados a señales publicadas y repetibles. Recurrimos a fuentes públicas como las bases de datos de la FDA de EE. UU. (etiquetas de medicamentos y aprobaciones), el NIH y ClinicalTrials.gov para la actividad de la cartera y los ensayos, la Organización Mundial de la Salud para señales de carga de enfermedad por área terapéutica, y las series de gasto sanitario de la OCDE y el Banco Mundial para percibir la capacidad de demanda por geografía.
Para traducir estas señales en un modelo de dimensionamiento funcional, también revisamos las presentaciones de empresas y las presentaciones a inversores en busca de enfoques de productos y comentarios sobre precios, además de publicaciones de asociaciones y reguladores que explican los requisitos de formulación y calidad. Las bases de datos de patentes se utilizan para comprender qué conceptos de nanoportadores se están desarrollando activamente y hacia dónde se está desplazando la actividad. En algunos casos, las suscripciones de pago que respaldan la información financiera y de inteligencia de empresas, y las búsquedas de patentes, ayudan a acelerar las verificaciones cruzadas. Estas fuentes documentales son ilustrativas, y también utilizamos otras referencias públicas para recopilar datos, validar supuestos y aclarar áreas grises en la cobertura.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para verificar qué está realmente comercializado frente a lo que aún está en ensayos, y para poner a prueba los precios y la adopción por vía de administración y área terapéutica. Hablamos con expertos en formulación, líderes de fabricación y calidad, gerentes comerciales y partes interesadas clínicas en APAC, EMEA y las Américas, de modo que el modelo refleje diferentes vías regulatorias y velocidades de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 14% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 36% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 50% | Américas: 25% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, la construcción principal es una evaluación descendente del grupo de demanda que parte de la actividad por área terapéutica y el conjunto direccionable de plataformas de administración habilitadas por nanotecnología que están en uso aprobado o en comercialización a corto plazo. Esa estructura se traduce luego en valor utilizando un pequeño conjunto de variables que se pueden verificar y actualizar, como el volumen de ensayos clínicos por enfoque de administración relevante, los cambios de combinación hacia los biológicos y las terapias de ácidos nucleicos, los patrones de adopción por vía de administración (incluido el uso pulmonar y parenteral donde sea relevante), y la dirección observable de los precios para formulaciones complejas.
Una vez formada la cifra global, aplicamos aproximaciones ascendentes selectivas para mantener los totales realistas. Estas verificaciones incluyen el precio muestreado por ciclo de tratamiento multiplicado por los volúmenes de pacientes implícitos para los casos de uso clave, verificaciones de canal con proveedores y CDMO sobre la intensidad de producción de nanoportadores, y controles de coherencia frente a la exposición de ingresos reportada donde existen divulgaciones. Cuando una visión ascendente está incompleta, la parte faltante se cubre utilizando rangos de penetración conservadores que validamos en entrevistas, y luego se ajusta solo cuando varias señales coinciden.
La previsión utiliza análisis de escenarios respaldado por sensibilidad de tipo regresión a los mismos impulsores, porque la adopción está fuertemente influenciada por la claridad regulatoria, la preparación para el escalado y la conversión de la cartera. Las tasas de crecimiento se refinan después de discutir los puntos de inflexión esperados, como las aprobaciones, las adiciones de capacidad de fabricación y los cambios en el comportamiento de reembolso, y la curva final se mantiene suave a menos que haya un cambio claro impulsado por un evento.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre indicadores independientes, y luego mediante revisiones de analistas que se centran en valores atípicos y saltos año tras año. Comparamos el resultado del modelo con señales como el inicio de ensayos, el ritmo de aprobación y las discusiones sobre la adopción a nivel de vía de administración, y luego investigamos cualquier variación que no pueda explicarse por precios, combinación o geografía.
Antes de la aprobación final, volvemos a verificar los supuestos con llamadas de seguimiento cuando aparece una discrepancia entre las señales documentales y la retroalimentación de las entrevistas, o cuando una nueva política o aprobación cambia las perspectivas a corto plazo. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden mover el mercado, como aprobaciones importantes, acciones de seguridad o anuncios de escalado de fabricación. Antes de la entrega, completamos una revisión final para que los clientes reciban la visión más actual posible.
Tamaño del mercado de administración de fármacos por nanotecnología de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la administración de fármacos por nanotecnología pueden parecer muy dispares, incluso cuando el tema suena idéntico. Esto suele ocurrir cuando el alcance contabilizado difiere, el año de inicio y la ventana de previsión difieren, y algunos modelos tratan la actividad en etapa clínica como ingresos de manera demasiado temprana.
Las tendencias de actividad de ensayos clínicos, el momento de las aprobaciones y las verificaciones de adopción por vía de administración son la evidencia que mantiene la estimación de Mordor Intelligence vinculada a la administración habilitada por nanotecnología utilizada para fines terapéuticos, y no ampliada a diagnósticos nano adyacentes o productos de liberación controlada no nano. Otras estimaciones también pueden utilizar diferentes momentos de conversión de divisas, una escalada más rápida de los precios promedio de venta (ASP) para formulaciones complejas, o una conversión más rápida de los programas de la cartera en demanda pagada, lo que puede elevar la cifra principal para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 119,89 mil millones USD (2026) | |
| Consultora Global A | 116,57 mil millones USD (2025) | Utiliza un año base anterior y puede ampliar la categoría tecnológica para incluir un conjunto más amplio de nanoportadores y usuarios finales, lo que puede desplazar valor hacia el mercado incluso cuando la comercialización terapéutica aún no está comprobada. |
| Grupo de Investigación del Sector B | 107,65 mil millones USD (2025) | Ancla el dimensionamiento en un año diferente y puede aplicar supuestos de adopción a corto plazo más altos para aplicaciones oncológicas y de enfermedades infecciosas, con un ajuste limitado por las restricciones de escalado y el momento de adopción específico por vía. |
La tabla muestra que la mayor parte de la dispersión se explica por decisiones de sincronización y por lo que se contabiliza como ingresos dentro del alcance frente al potencial futuro. Cuando el alcance se mantiene específico para la administración terapéutica nano y los supuestos se verifican frente a señales de adopción observables, el resultado es más fácil de rastrear hasta impulsores claros y de actualizar de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de administración de fármacos por nanotecnología?
El mercado de administración de fármacos por nanotecnología alcanzó USD 119,89 mil millones en 2026 y se proyecta que ascienda a USD 191,88 mil millones en 2031.
¿Qué segmento tecnológico lidera la generación de ingresos?
Las nanopartículas lipídicas lideran con una participación de mercado del 31,98% en 2025, gracias a su rendimiento probado en vacunas de ARNm y su química adaptable.
¿Por qué Asia Pacífico es la región de mayor crecimiento?
La sólida financiación gubernamental, las inversiones en fabricación a gran escala y la creciente demanda interna están impulsando una CAGR del 12,54% en Asia Pacífico.
¿Qué área de aplicación se está expandiendo más rápidamente?
La terapia génica y la administración de ARNm avanzan a una CAGR del 13,21% hasta 2031, a medida que más candidatos clínicos entran en ensayos de fase avanzada.
¿Cómo están influyendo las organizaciones de fabricación por contrato en el mercado?
Las CDMO proporcionan capacidad especializada bajo normas de Buenas Prácticas de Fabricación (BPF) y análisis avanzados, apoyando una CAGR del 12,22% en su segmento a medida que los patrocinadores externalizan la producción compleja.
¿Cuál sigue siendo el mayor obstáculo para la adopción generalizada de nanoformulaciones?
Los altos costos de cumplimiento de CMC y BPF, junto con las preguntas no resueltas sobre toxicología a largo plazo, continúan elevando los gastos de desarrollo y el escrutinio regulatorio.
Última actualización de la página el:



