
Tamaño y Participación del Mercado de Dispositivos de Administración de Fármacos en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 51.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 54.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 75.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.79 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Administración de Fármacos en Estados Unidos por Mordor Intelligence
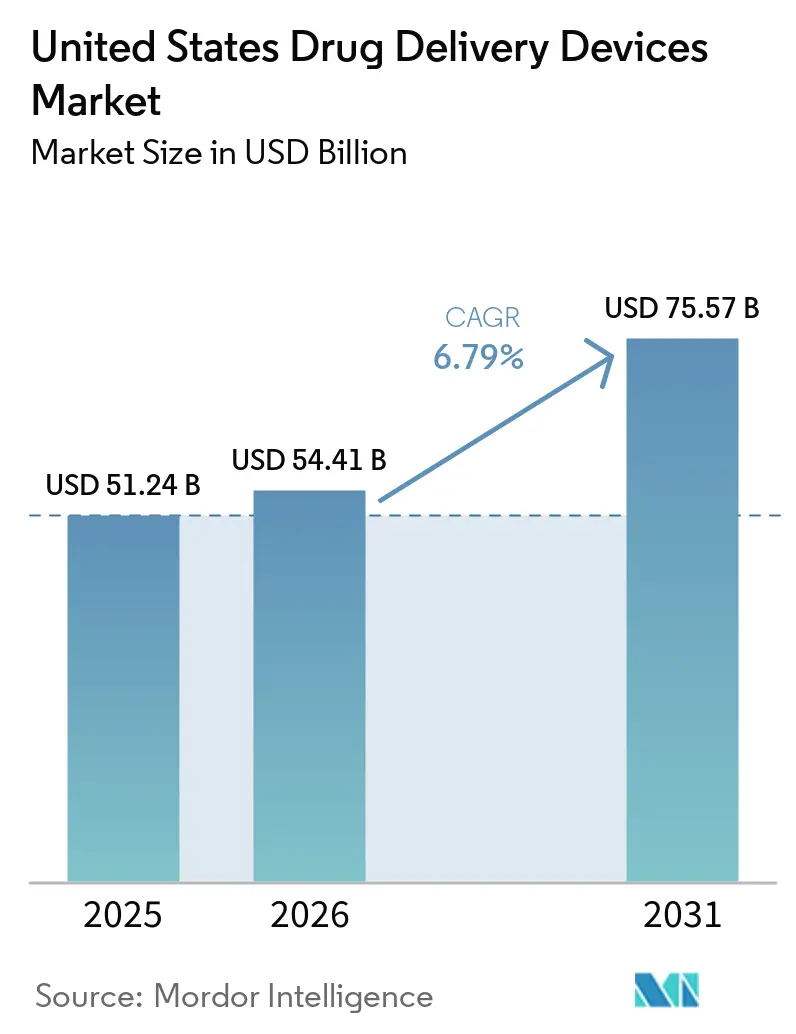
Se espera que el tamaño del Mercado de Dispositivos de Administración de Fármacos en Estados Unidos aumente de USD 51,24 mil millones en 2025 a USD 54,41 mil millones en 2026 y alcance USD 75,57 mil millones en 2031, creciendo a una CAGR del 6,79% durante 2026-2031.
Los anuncios de inversión que superan los USD 150 mil millones para la capacidad de fabricación de biológicos durante 2024-2025 están convirtiendo la demanda de llenado y acabado en pedidos inmediatos de jeringas precargadas, autoinyectores e inyectores portátiles de gran volumen, mientras que los mandatos de dispositivos conectados están orientando el capital hacia plataformas que capturan datos de adherencia en tiempo real. La administración subcutánea está ganando impulso, con una CAGR del 7,69%, ya que las bombas de parche de gran volumen de BD, Ypsomed y Enable Injections administran dosis de biológicos de 5 a 50 mL en el hogar, reduciendo así las visitas a los centros de infusión. Los hospitales representaron el 49,28% del gasto de los usuarios finales en 2025, aunque los entornos de atención domiciliaria avanzan a una CAGR del 8,78% tras que el CMS comenzara a reembolsar la terapia de infusión domiciliaria a una paridad cercana a la de los departamentos ambulatorios el 1 de enero de 2025.
Conclusiones Clave del Informe
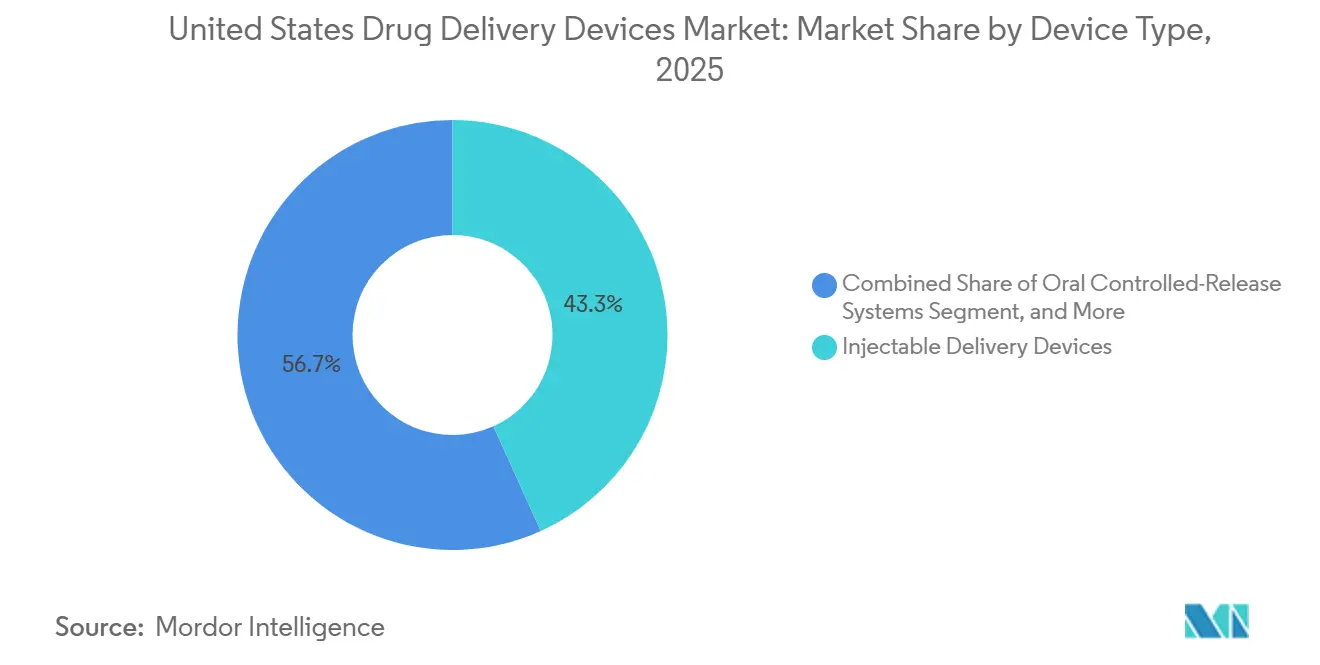
- Por tipo de dispositivo, las plataformas inyectables representaron el 43,27% de la participación del mercado de dispositivos de administración de fármacos en Estados Unidos en 2025, mientras que se prevé que los sistemas de liberación controlada oral se expandan a una CAGR del 7,32% hasta 2031.
- Por vía de administración, los formatos intravenosos representaron el 36,83% de la participación en ingresos en 2025, mientras que se proyecta que la administración subcutánea crezca más rápido a una CAGR del 7,69% durante 2026-2031.
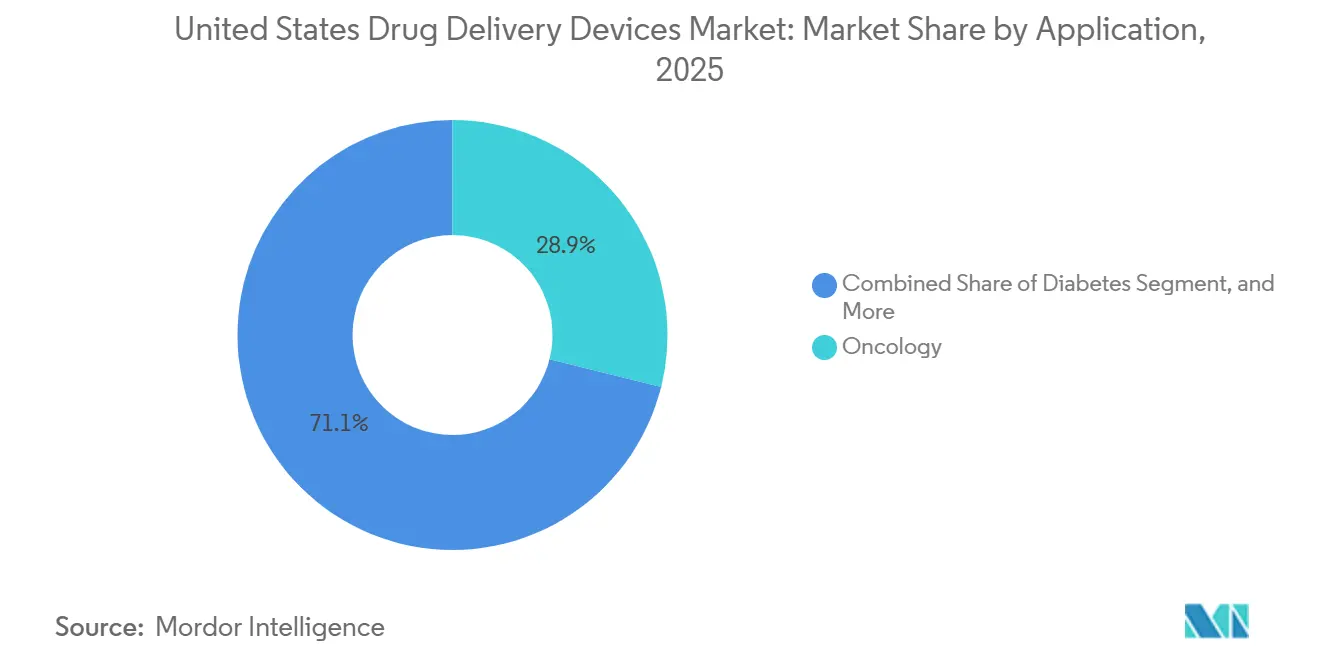
- Por área terapéutica, la oncología dominó el mercado de dispositivos de administración de fármacos en Estados Unidos con una participación del 28,88% en 2025, aunque se prevé que los dispositivos para diabetes crezcan a una CAGR del 9,01% hasta 2031.
- Por usuario final, los hospitales representaron el 49,28% del gasto en 2025, pero se prevé que el segmento de atención domiciliaria lidere el crecimiento a una CAGR del 8,78% durante el período de perspectiva.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Crónicas | +1.2% | Global, concentrado en la demografía de envejecimiento de EE. UU. | Largo plazo (≥ 4 años) |
| Creciente Preferencia por la Autoadministración y la Atención Domiciliaria | +1.5% | Nacional, acelerado en áreas metropolitanas con infraestructura de telesalud | Mediano plazo (2-4 años) |
| Los Dispositivos Inteligentes Conectados Mejoran la Adherencia y los Resultados | +1.1% | Nacional, ganancias tempranas en los segmentos de diabetes y enfermedades respiratorias | Mediano plazo (2-4 años) |
| El Auge de la Capacidad de Biológicos Impulsa la Demanda de Contenedores Avanzados | +1.8% | Nacional, con efectos secundarios en los centros de fabricación por contrato en Carolina del Norte e Indiana | Corto plazo (≤ 2 años) |
| Los Modelos de Atención Basada en Valor Favorecen los Implantes de Acción Prolongada | +0.9% | Nacional, mayor penetración de Medicare Advantage en Florida y California | Largo plazo (≥ 4 años) |
| La Expansión del Pipeline de Biológicos Requiere Plataformas Avanzadas de Administración Parenteral | +1.3% | Nacional, concentrado en las áreas terapéuticas de oncología y enfermedades autoinmunes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas
Casi 38,4 millones de estadounidenses vivían con diabetes diagnosticada en 2024, y los CDC proyectan que uno de cada tres adultos llevará el diagnóstico para 2050, intensificando la demanda a largo plazo de monitores continuos de glucosa, bombas de insulina y autoinyectores de GLP-1.[1] La incidencia del cáncer superó los 2 millones de nuevos casos en 2024, manteniendo una alta utilización de sistemas de catéter venoso central y bombas de infusión ambulatoria para quimioterapia. Las enfermedades cardiovasculares afectan a 127 millones de adultos, lo que impulsa un mayor uso de plumas de anticoagulantes y stents liberadores de fármacos que mitigan las readmisiones hospitalarias. Las afecciones respiratorias crónicas y una creciente población autoinmune están orientando el mercado de dispositivos de administración de fármacos en Estados Unidos hacia formatos duraderos gestionados por el paciente. El efecto acumulado es un aumento plurianual en los volúmenes de procedimientos de referencia, que respalda envíos de unidades predecibles mucho más allá del horizonte de pronóstico.
Creciente Preferencia por la Autoadministración y la Atención Domiciliaria
El CMS introdujo códigos de reembolso independientes para la terapia de infusión domiciliaria en 2025, neutralizando las penalizaciones históricas de pago y brindando a los proveedores un incentivo económico para dar de alta a pacientes estables con inyectores portátiles y bombas conectadas.[2] La inscripción en Medicare Advantage superó los 33 millones de miembros ese mismo año, y los planes agruparon rápidamente el suministro de dispositivos con monitoreo de telesalud para reducir las visitas a urgencias. La Asociación Americana de Enfermería prevé 78.000 puestos de enfermería sin cubrir para 2026, lo que fomenta aún más las tecnologías que transfieren la responsabilidad de la dosificación a los pacientes. Los fabricantes de dispositivos respondieron con autoinyectores centrados en el usuario que incorporan ventanas de retracción de agujas y señales audibles que reducen las tasas de error entre los adultos mayores. En conjunto, estas tendencias orientan el mercado de dispositivos de administración de fármacos en Estados Unidos hacia vías de atención centradas en el hogar que recompensan la simplicidad y la visibilidad remota.
Los Dispositivos Inteligentes Conectados Mejoran la Adherencia y los Resultados
El MCG G7 de Dexcom se conecta sin problemas con la bomba Mobi de Tandem, modulando automáticamente las tasas basales y reduciendo los episodios de hipoglucemia grave en un 40% en una cohorte del mundo real.[3] Los sensores para inhaladores de Propeller Health transmiten actuaciones con marca de tiempo y datos de GPS para que los neumólogos puedan intervenir antes de una crisis de asma, aunque solo los dispositivos conectados con beneficio clínico demostrado están obteniendo un reembolso amplio. Pagadores como UnitedHealthcare ahora exigen documentación de que los sistemas de circuito cerrado superan a la terapia manual, lo que obliga a las plataformas de dispositivos rezagadas a incorporar conectividad o arriesgarse a la exclusión. La guía de ciberseguridad de la FDA emitida en 2024 incorporó la presentación del SBOM como requisito previo a la comercialización, añadiendo costos de cumplimiento pero también estableciendo la confianza de que los dispositivos ricos en datos no expondrán las redes. El efecto neto es una prima sobre las plataformas que transforman los datos brutos en lógica de dosificación accionable, reforzando las ventajas digitales de los actores establecidos.
El Auge de la Capacidad de Biológicos Impulsa la Demanda de Contenedores Avanzados
Los fabricantes anunciaron USD 150 mil millones en nuevas instalaciones de biológicos en EE. UU. entre 2024 y 2025, con capacidad concentrada en Carolina del Norte, Indiana y Ohio. Cada lote de anticuerpos monoclonales requiere jeringas de polímero de olefina cíclica, tapones elastoméricos y agujas con dispositivos de seguridad que cumplen con la norma ISO 11608, lo que impulsa los retrasos en los componentes más allá de los 18 meses. West Pharmaceutical reportó plazos de entrega de 24 meses para émbolos recubiertos en 2025, lo que obliga a los patrocinadores de fármacos a cerrar contratos plurianuales con anticipación. Los inyectores portátiles capaces de manejar formulaciones viscosas de 10 a 50 mL están reemplazando simultáneamente las líneas de infusión intravenosa, desplazando los ingresos del equipamiento de atención aguda hacia parches ambulatorios. En el mercado de dispositivos de administración de fármacos en Estados Unidos, la escasez de contenedores se ha convertido silenciosamente en un paso limitante para el lanzamiento de terapias, lo que favorece a los proveedores integrados verticalmente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictos Requisitos Regulatorios de la FDA | -0.8% | Nacional, que afecta a todas las clases de dispositivos | Largo plazo (≥ 4 años) |
| Los Retiros del Mercado y los Fallos de Dispositivos Socavan la Confianza | -1.1% | Nacional, concentrado en usuarios de bombas de insulina y autoinyectores | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Materias Primas de Polímeros de Grado Médico | -0.5% | Nacional, dependencias de la cadena de suministro en productores de resinas asiáticos | Mediano plazo (2-4 años) |
| El Aumento de los Litigios por Lesiones con Agujas Eleva las Primas de Seguros de Responsabilidad | -0.4% | Nacional, agudo en entornos hospitalarios y ambulatorios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Requisitos Regulatorios de la FDA
La guía de ciberseguridad publicada en 2024 convierte un SBOM y un expediente de modelado de amenazas en condición de autorización para cualquier dispositivo inalámbrico, extendiendo los ciclos de desarrollo entre 6 y 12 meses y añadiendo entre USD 2 y 5 millones por plataforma. Las revisiones de productos combinados ahora requieren validación de factores humanos incluso cuando existen dispositivos predecesores, y la notificación de vigilancia poscomercialización es obligatoria en un plazo de 30 días a partir de incidentes graves. Los innovadores más pequeños tienen dificultades con la carga de personal y documentación, lo que ralentiza la velocidad del pipeline y empuja a la industria de dispositivos de administración de fármacos en Estados Unidos hacia la consolidación. La evidencia del mundo real también está adquiriendo cada vez más importancia; los productos deben demostrar su rendimiento en la práctica habitual en un plazo de 24 meses, lo que eleva los costos de lanzamiento.
Los Retiros del Mercado y los Fallos de Dispositivos Socavan la Confianza
El retiro de Clase I de más de 2 millones de bombas MiniMed de Medtronic en 2024 sacudió la confianza de los pacientes e infló las primas de responsabilidad en un 22% para todos los fabricantes de bombas. Tandem e Insulet enfrentaron retiros relacionados con software ese año, y BD retiró lotes de jeringas debido a alarmas de contaminación por partículas. Los endocrinólogos reportaron un aumento del 15% en las solicitudes de volver a las inyecciones manuales durante los picos de retiro, un freno conductual en la adopción de dispositivos automatizados. Los litigios colectivos elevaron los costos de liquidación de bolsillo e impulsaron a los pagadores a insistir en períodos de garantía más largos, recortando los márgenes brutos. El episodio subraya cómo un único fallo de alta visibilidad puede repercutir en el mercado más amplio de dispositivos de administración de fármacos en Estados Unidos durante varios trimestres.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Las Plataformas Inyectables Dominan, los Sistemas Orales se AceleranLas plataformas inyectables generaron el 43,27% de los ingresos en 2025, consolidando la participación del mercado de dispositivos de administración de fármacos en los Estados Unidos con 8.200 millones de unidades enviadas. Los inyectores portátiles, como BD Libertas y Enable enFuse, ahora manejan biológicos de 5 a 50 mL, abriendo vías subcutáneas para terapias que antes estaban limitadas a sillas de infusión. Los sistemas orales de liberación controlada, aunque representan solo el 18% de los ingresos de 2025, superarán a todas las categorías con una CAGR del 7,32% hasta 2031, dado que Rybelsus demostró que los péptidos pueden sobrevivir el tránsito gastrointestinal cuando se combinan con potenciadores de absorción.
La CAGR de los inyectables aumenta ligeramente durante 2026-2031 a medida que se intensifican los lanzamientos de biosimilares y la demanda de GLP-1. Los sensores inteligentes mejoraron la adherencia, pero la adopción se retrasa a la espera de una cobertura uniforme por parte de los pagadores. Los dispositivos transdérmicos y oculares en conjunto permanecen por debajo del 10% de participación, pero obtienen precios premium donde reducen las visitas a la clínica, como lo ejemplifican los recargas semestrales de Susvimo de Genentech para la degeneración macular asociada a la edad.

Por Vía de Administración:
La Intravenosa Lidera, la Subcutánea SurgeLa administración intravenosa capturó el 36,83% del valor de 2025, principalmente a través de los volúmenes hospitalarios de quimioterapia y nutrición parenteral total, aunque su CAGR prevista se reduce al 5,2% a medida que los pagadores redirigen los biológicos adecuados al hogar. La administración subcutánea crecerá un 7,69% anual, impulsada por la expansión de las bombas de parche de gran volumen reembolsadas bajo los nuevos códigos de infusión domiciliaria. La vía intradérmica sigue siendo un nicho, aunque los parches de vacunas con microagujas obtuvieron la designación de Dispositivo Innovador en 2024. Las vías orales mantienen una base estable, mientras que las vías pulmonar y transdérmica sirven a poblaciones específicas como la EPOC y el dolor crónico, sosteniendo un crecimiento de dígito medio.
Por Aplicación:
La Oncología Domina, la Diabetes se AceleraLa oncología retuvo el 28,88% del gasto de 2025 gracias al hardware de infusión, pero los dispositivos para diabetes registrarán la CAGR más sólida del 9,01% hasta 2031 a medida que los ecosistemas de circuito cerrado penetran tanto en Medicare como en los formularios comerciales. Los segmentos respiratorio, cardiovascular y autoinmune siguen con un crecimiento constante vinculado a la adopción de biológicos o inhaladores inteligentes. Otras categorías, incluidas las terapias génicas para enfermedades raras, siguen siendo pequeñas en términos monetarios, pero exigen precios medios de venta de dispositivos ultraaltos debido a las necesidades de manejo criogénico.
Por Usuario Final:
Los Hospitales Lideran, la Atención Domiciliaria Gana TerrenoLos hospitales consumieron el 49,28% de los gastos de 2025, aunque el crecimiento se desaceleró al 4,9% a medida que la escasez de personal y las penalizaciones basadas en valor fomentaron el alta anticipada. La atención domiciliaria crece un 8,78% anual tras la paridad de reembolso, con los centros de cirugía ambulatoria y las clínicas especializadas cubriendo la brecha de agudeza media. Los dispositivos que hacen la transición sin problemas entre entornos ahora gozan de preferencia en las adquisiciones, lo que significa que una única referencia de almacén debe satisfacer tanto los protocolos de seguridad institucionales como los de atención domiciliaria.
Análisis Geográfico
La demanda regional en el mercado de dispositivos de administración de fármacos en Estados Unidos se alinea con la combinación de pagadores y las huellas de fabricación. Carolina del Norte, Indiana y Ohio albergan expansiones multimillonarias en la producción de biológicos por parte de Novo Nordisk, Eli Lilly y Amgen, estimulando las cadenas de suministro locales de jeringas precargadas y sellos elastoméricos. California y Massachusetts lideran en ensayos clínicos, impulsando la adopción de dispositivos prototipo entre los centros académicos. Los estados del Cinturón Solar muestran el crecimiento de unidades más rápido a medida que la penetración de Medicare Advantage supera el 50% y la prevalencia de la diabetes aumenta. Las brechas de banda ancha rural aún ralentizan la adopción de dispositivos conectados en los condados del Oeste Montañoso; el financiamiento federal de infraestructura debería cerrar la mayor parte de esa brecha para 2028. Las políticas estatales de Medicaid crean un acceso fragmentado: Texas amplió la cobertura de MCG en 2025, impulsando los envíos un 22%, mientras que los estados que no ampliaron el programa se quedan rezagados.
Panorama regulatorio
El mercado de dispositivos de administración de fármacos de Estados Unidos opera bajo la supervisión de la FDA para productos combinados, con la Office of Combination Products (OCP) asignando el centro de revisión principal (CDER, CBER o CDRH) según el Modo de Acción Primario (PMOA). En materia de cumplimiento de fabricación, el 21 CFR Part 4 ofrece una vía simplificada para que los productos combinados de fármaco y dispositivo demuestren alineación con las cGMP sin sistemas duplicados, y los plazos de notificación posterior a la comercialización, como la notificación de incidentes graves dentro de los 30 días, continúan configurando los modelos operativos de calidad y vigilancia.
Un punto de inflexión de cumplimiento en 2026 es la transición de la FDA del Quality System Regulation (21 CFR Part 820) al Quality Management System Regulation (QMSR), vigente a partir del 2 de febrero de 2026. El QMSR incorpora por referencia la norma ISO 13485:2016 para la gestión de la calidad de dispositivos. La FDA también continuó perfeccionando las expectativas técnicas y de etiquetado para productos combinados, incluida una guía preliminar publicada en el Federal Register en junio de 2025 que aclara los requisitos de Identificador Único de Dispositivo (UDI) para productos combinados, y una carta del CDRH a la industria en abril de 2026 sobre la identificación y gestión de riesgos de nitrosaminas en productos combinados liderados por el CDRH. El énfasis sigue puesto en la gestión de riesgos documentada y los controles de materiales para las partes constitutivas del dispositivo.
Panorama Competitivo
Los cinco mayores proveedores, BD, Medtronic, Insulet, Dexcom y Tandem, mantuvieron una participación significativa de los ingresos combinados de 2025, lo que indica una concentración moderada. La adquisición de Catalent por parte de Novo Holdings por USD 16.500 millones subrayó un cambio hacia la integración vertical, presionando a los fabricantes de componentes especializados. Enable Injections, Ypsomed y West Pharmaceutical ganaron participación al especializarse en sistemas subcutáneos de gran volumen o en envases avanzados. La competencia en software es ahora un diferenciador clave; las plataformas que no pueden proporcionar datos seguros en la nube corren el riesgo de ser excluidas de los formularios de las redes de prestación integrada. Los costos de responsabilidad tras los retiros del mercado destacan la importancia de una validación rigurosa, lo que favorece a los actores establecidos con amplios presupuestos de calidad.
Líderes de la Industria de Dispositivos de Administración de Fármacos en Estados Unidos
-
Becton, Dickinson and Company
-
Johnson & Johnson
-
Medtronic plc
-
West Pharmaceutical Services, Inc.
-
3M
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Administración de Fármacos de los Estados Unidos Empresas cubiertas en este informe
- 3M
- Abbvie
- Amgen
- AstraZeneca
- Beckton Dickinson
- Boston Scientific
- Eli Lilly and Company
- Gerresheimer
- Insulet
- Johnson & Johnson
- Medtronic
- Novartis
- Pfizer
- Sanofi
- Tandem Diabetes Care
- Teva Pharmaceutical Industries
- West Pharmaceutical Services
Lea el análisis de las empresas de dispositivos de administración de fármacos de los estados unidos
Oportunidades de mercado y perspectivas futuras
La expansión de la capacidad nacional para el llenado-terminado estéril y el ensamblaje de combinaciones fármaco-dispositivo es un área de oportunidad concreta, ya que los volúmenes de biológicos y GLP-1 presionan las cadenas de suministro y extienden los plazos de entrega de envases y sistemas de administración avanzados. Ejemplos recientes incluyen el anuncio de PCI Pharma Services de un programa de inversión de 1.000 millones de USD (abril de 2026) para expandir las capacidades estadounidenses de llenado-terminado estéril y combinaciones fármaco-dispositivo, incluidas líneas de autoinyectores. MGS también inauguró una nueva instalación de fabricación sanitaria de 300.000 pies cuadrados en Richfield, Wisconsin (febrero de 2026), con 140.000 pies cuadrados de salas blancas ISO Clase 8 para apoyar la producción de dispositivos farmacéuticos de administración de fármacos. En conjunto, estos movimientos apuntan a una demanda de proveedores capaces de ofrecer ensamblaje de dispositivos, pruebas y empaquetado integrados a escala, en particular para formatos precargados y sistemas portátiles o de autoinyección.
La estandarización regulatoria también está creando oportunidades para plataformas que puedan implementar requisitos más estrictos de control de diseño y verificación de rendimiento sin retrasar el tiempo de llegada al mercado. El QMSR de la FDA, vigente desde el 2 de febrero de 2026, aumenta la importancia de los sistemas de calidad alineados con ISO 13485 para los componentes del dispositivo. Paralelamente, la guía preliminar de la FDA sobre Resultados Esenciales de Administración de Fármacos para dispositivos destinados a administrar fármacos y productos biológicos (junio de 2026) sugiere expectativas más explícitas sobre los parámetros críticos de rendimiento y los paquetes de verificación y validación en productos combinados. Los fabricantes que combinan una infraestructura de calidad conforme con conectividad, validación de factores humanos y procesos de vigilancia posterior a la comercialización tienen una vía más definida para apoyar a pagadores y proveedores que trasladan la dosificación a entornos domiciliarios bajo dinámicas de reembolso actualizadas.
Desarrollos recientes de la industria en Mercado de Dispositivos de Administración de Fármacos de los Estados Unidos
- Mayo de 2026: Medtronic anunció su intención de adquirir SPR Therapeutics por unos 650 millones de USD, incorporando el sistema de estimulación de nervios periféricos SPRINT a su cartera de terapias del dolor. El acuerdo amplía la presencia de Medtronic en el manejo del dolor crónico y aumenta su exposición a la administración de terapias basadas en dispositivos en entornos ambulatorios.
- Julio de 2025: BD anunció el primer ensayo clínico patrocinado por una farmacéutica que utiliza la tecnología de inyector portátil BD Libertas para fármacos biológicos. La actividad del ensayo respalda una adopción más amplia de plataformas de inyección de gran volumen administradas por el paciente, en línea con el traslado de biológicos adecuados desde centros de infusión hacia la atención domiciliaria.
- Octubre de 2024: BD y Ypsomed anunciaron una colaboración para avanzar en sistemas de autoinyección para biológicos de alta viscosidad. La asociación se centra en la compatibilidad de autoinyectores y jeringas precargadas para formulaciones desafiantes, reforzando el enfoque del sector en la administración subcutánea y una mejor usabilidad para el paciente.
Mercado de Dispositivos de Administración de Fármacos de los Estados Unidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como los ingresos generados en los Estados Unidos a partir de dispositivos de administración de fármacos que permiten una administración de medicamentos medida, repetible y segura para el paciente a través de las vías de administración más comunes.
Exclusiones del alcance: Se excluyen los desechables auxiliares de bajo valor y los componentes de embalaje (por ejemplo, conjuntos de tubos básicos, tapones de viales y artículos similares) cuando no se venden como parte del valor del dispositivo de administración.
Descripción General de la Segmentación
- Tipo de Dispositivo
- Dispositivos de Administración Inyectable
- Dispositivos de Administración por Inhalación
- Dispositivos de Administración Transdérmica
- Dispositivos de Administración Ocular
- Sistemas de Liberación Controlada Oral
- Otros Tipos de Dispositivos (Dispositivos de Administración de Fármacos Implantables, Dispositivos de Administración Nasal, etc.)
- Vía de Administración
- Intravenosa
- Subcutánea
- Intradérmica
- Oral
- Otras (Pulmonar, Transdérmica, etc.)
- Aplicación / Área Terapéutica
- Oncología
- Diabetes
- Enfermedades Respiratorias
- Enfermedades Cardiovasculares
- Enfermedades Autoinmunes
- Otras Aplicaciones (Enfermedades Infecciosas, Trastornos del Sistema Nervioso Central, etc.)
- Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Entornos de Atención Domiciliaria
- Clínicas Especializadas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo, especialmente en lo que respecta a la carga de enfermedades, los entornos de atención y los factores que impulsan la adopción de dispositivos en los Estados Unidos. Generalmente comenzamos con fuentes públicas como las bases de datos de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para autorizaciones y avisos de seguridad, la Oficina del Censo de los Estados Unidos para tendencias de población, los Centros para el Control y la Prevención de Enfermedades (CDC) y el Centro Nacional de Estadísticas de Salud (NCHS) para indicadores de enfermedades crónicas, y los Centros de Servicios de Medicare y Medicaid (CMS) para el contexto del gasto en atención médica.
Luego construimos insumos prácticos de dimensionamiento a partir de presentaciones de empresas, presentaciones para inversores, informes anuales y cobertura de prensa de reputación que analiza lanzamientos, expansiones de fabricación y cambios terapéuticos hacia la autoadministración. Para ajustar los supuestos donde los datos públicos no son suficientemente específicos, también utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y seguimiento selectivo de noticias y finanzas. La lista de fuentes anterior es meramente ilustrativa, y se consultaron muchas otras referencias públicas para respaldar la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se contabiliza como una venta de dispositivo de administración de fármacos en los Estados Unidos y cómo varían los precios y la combinación de productos según el entorno de atención. Hablamos con fabricantes, proveedores de componentes, distribuidores y partes interesadas del lado del proveedor, y luego utilizamos seguimientos para validar la adopción a nivel de vía (inyectable, inhalación, transdérmica y otras) y para verificar la coherencia de los supuestos de crecimiento en atención domiciliaria, hospitales y entornos ambulatorios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 19% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que la demanda en los Estados Unidos se reconstruye a partir de señales de población tratada e intensidad de uso de dispositivos por vía de administración, y luego se traduce en valor mediante una capa de precios y combinación de productos. Dado que las familias de dispositivos pueden parecer similares pero se pagan de manera diferente, dividimos la lógica por grupos principales de dispositivos y entornos de atención antes de consolidar los totales.
Los insumos clave utilizados en el modelo incluyen tendencias de prevalencia de enfermedades crónicas vinculadas a terapias de autoadministración, cambios en la combinación de prescripciones y terapias hacia biológicos que requieren formatos de administración específicos, migración de procedimientos y entornos de infusión, ciclos de reemplazo de dispositivos para plataformas duraderas y movimientos de precios observados para categorías comunes de dispositivos. Donde los datos eran escasos, se aplicó un rango acotado que luego se redujo tras verificaciones primarias sobre la economía unitaria típica y los cambios en la combinación de productos.
Para el pronóstico, se utilizó un análisis de escenarios para que el crecimiento pueda ajustarse cuando los factores de adopción avanzan más rápido o más lento de lo esperado, y luego la trayectoria seleccionada se verificó con una comprobación de coherencia de series temporales simple utilizando la dirección reciente del mercado. Los resultados se corroboraron con aproximaciones ascendentes selectivas, como la lógica de precio de venta promedio muestral multiplicado por volumen por grupos principales de dispositivos y verificaciones de canales, que luego se utilizaron para ajustar los totales cuando la consolidación no coincidía con el comportamiento de compra real.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante verificaciones de coherencia entre vías, usuarios finales y aplicaciones, de modo que los totales no crezcan de maneras que contradigan los cambios conocidos en la prestación de atención. También comparamos las señales del modelo con métricas independientes, como la actividad de autorizaciones, el momento de los principales lanzamientos y la dirección del gasto en los entornos de atención relevantes, y luego revisamos los valores atípicos antes de la aprobación final.
Los informes se actualizan en un ciclo anual, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como acciones regulatorias importantes, escaseces notables o cambios significativos en el reembolso y el lugar de atención. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes reciban la perspectiva más actualizada utilizando los mismos pasos repetibles.
Estimación del Mercado de Dispositivos de Administración de Fármacos en los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos de administración de fármacos en los Estados Unidos pueden variar considerablemente, incluso cuando el nombre del tema parece idéntico. En la mayoría de los casos, la diferencia proviene de lo que se contabiliza como una venta de dispositivo, el año elegido como base actual y cómo se manejan los precios y la combinación de productos cuando las terapias se trasladan entre entornos.
Al rastrear los límites de ingresos exclusivos de dispositivos y actualizar las verificaciones de alcance mediante entrevistas, Mordor Intelligence mantiene la estimación alineada con los dispositivos de administración terminados y evita agregar silenciosamente desechables adyacentes o sistemas de administración de fármacos más amplios que inflan los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 54,41 mil millones de USD (2026) | |
| Editor Comercial A | 51,24 mil millones de USD (2025) | Utiliza un ancla de año actual diferente, y el año base anterior puede subestimar el incremento derivado de los recientes cambios en la combinación de productos hacia plataformas de administración de mayor valor. |
| Informe Sectorial B | 67,83 mil millones de USD (2024) | La lógica de inclusión más amplia parece combinar un conjunto más extenso de vías y categorías de dispositivos sin exclusiones claras para desechables de bajo valor, y también aplica un año base y una ventana de crecimiento diferentes. |
La dispersión en los valores se explica principalmente por el anclaje temporal y los límites del alcance, no por errores matemáticos. Cuando el mercado se define de manera precisa en torno a los dispositivos de administración terminados, y los precios y la combinación de productos se actualizan utilizando señales de adopción actuales, el resultado es más fácil de rastrear hasta los impulsores de demanda reales y de replicar en actualizaciones futuras.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de dispositivos de administración de fármacos en Estados Unidos en 2026?
Se estima en USD 54,41 mil millones en 2026, frente a USD 51,24 mil millones en 2025.
¿Qué tipo de dispositivo crece más rápido hasta 2031?
Se prevé que los sistemas de liberación controlada oral aumenten a una CAGR del 7,32% hasta 2031 a medida que los comprimidos de péptidos ganan terreno.
¿Por qué la administración subcutánea está ganando participación?
Los inyectores portátiles de gran volumen aprobados en 2024 permiten trasladar biológicos de 5 a 50 mL desde los centros de infusión al uso domiciliario, ahorrando a los pagadores las tarifas de las instalaciones.
¿Qué segmento impulsa el crecimiento futuro de los ingresos?
Los dispositivos para diabetes lideran con una CAGR proyectada del 9,01%, impulsada por la adopción de la administración de insulina en circuito cerrado y la expansión de la cobertura de MCG.
¿Cómo está afectando la regulación a los nuevos lanzamientos de productos?
Los mandatos de ciberseguridad y factores humanos de la FDA añaden entre 6 y 12 meses y entre USD 2 y 5 millones a cada ciclo de desarrollo de dispositivos conectados.
¿Qué regiones experimentan la expansión de la demanda más rápida?
Los estados del Cinturón Solar con alta penetración de Medicare Advantage registran el crecimiento de unidades más rápido a medida que los incentivos de infusión domiciliaria se alinean.