
Tamaño y Participación del Mercado de Concentrado de Fibrinógeno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
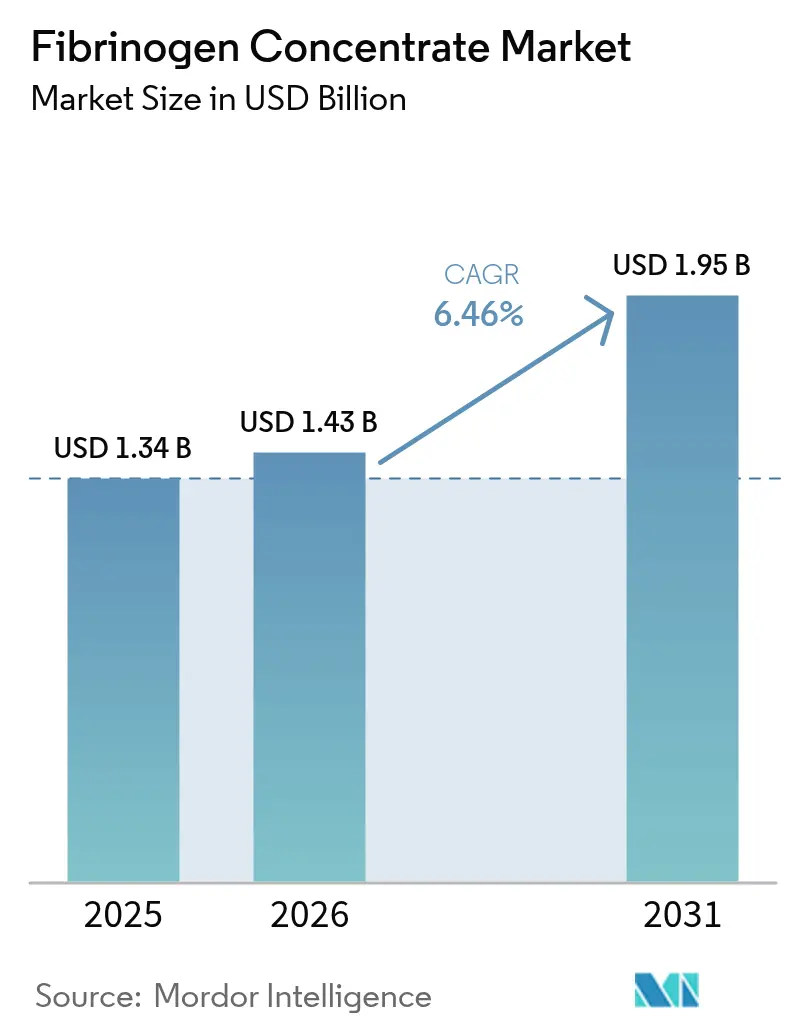
| Tamaño del Mercado (2026) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
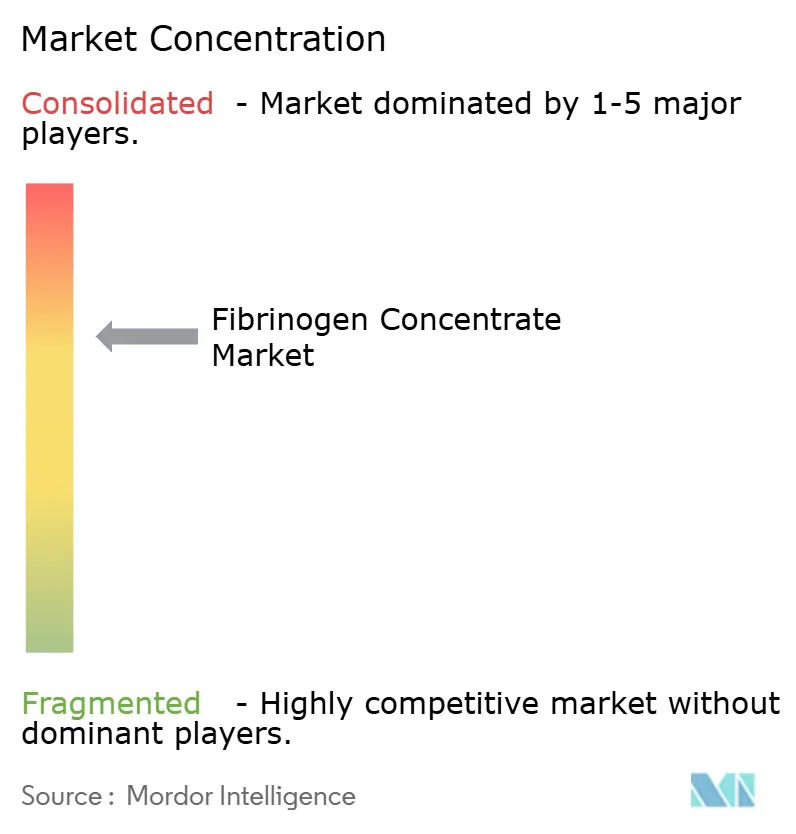
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Concentrado de Fibrinógeno por Mordor Intelligence
Se espera que el tamaño del mercado de concentrado de fibrinógeno aumente de USD 1,34 mil millones en 2025 a USD 1,43 mil millones en 2026 y alcance USD 1,95 mil millones en 2031, creciendo a una CAGR del 6,46% durante 2026-2031. Los avances en los algoritmos de coagulación dirigidos por objetivos, la creciente adopción de pruebas viscoelásticas en el punto de atención y las recientes aprobaciones regulatorias en Estados Unidos que validan los concentrados con reducción de patógenos frente al crioprecipitado están ampliando el uso clínico. Los pagadores en América del Norte y Europa Occidental ahora consideran la simplicidad operativa de los viales liofilizados en las decisiones de cobertura, incluso cuando los programas de farmacovigilancia abordan las señales de riesgo trombótico. Las ampliaciones de capacidad de fraccionamiento de plasma en China, India y Estados Unidos tienen como objetivo asegurar el suministro de materia prima, mientras que el capital de riesgo apunta a plataformas recombinantes que prometen resiliencia a largo plazo frente a la escasez de plasma. Las agencias de defensa y aeroespacial aceleran la demanda de formatos estables en almacenamiento y tolerantes al calor que se adaptan a los botiquines médicos de campo de batalla y vuelos espaciales.
Conclusiones Clave del Informe
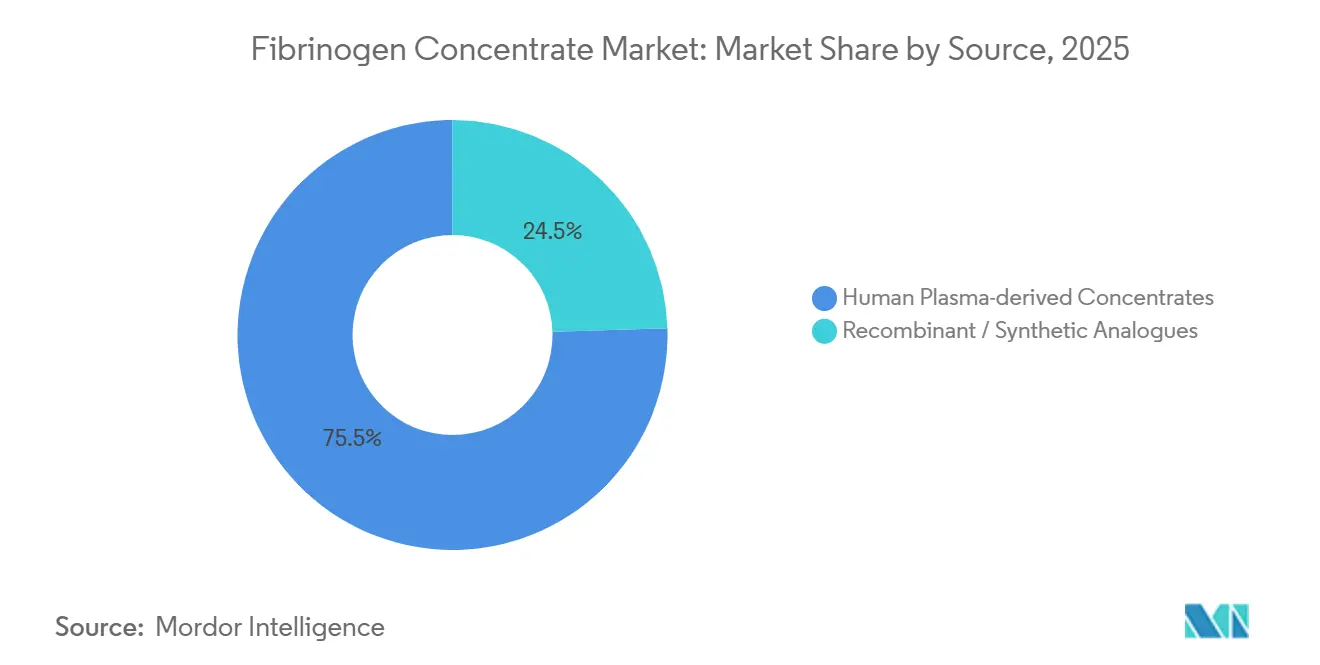
- Por fuente, los productos derivados del plasma representaron el 75,54% de la participación del mercado de concentrado de fibrinógeno en 2025, mientras que se prevé que los análogos recombinantes y sintéticos se expandan a una CAGR del 12,25% hasta 2031.
- Por aplicación, los traumatismos y la cirugía lideraron con una participación de ingresos del 46,54% en 2025; se proyecta que el sangrado obstétrico y ginecológico avance a una CAGR del 12,65% hasta 2031.
- Por usuario final, los hospitales representaron el 64,15% del tamaño del mercado de concentrado de fibrinógeno en 2025, mientras que los servicios militares y de emergencias médicas registran la CAGR proyectada más rápida del 12,82% hasta 2031.
- Por forma, los viales de polvo liofilizado capturaron el 68,23% de la participación del tamaño del mercado de concentrado de fibrinógeno en 2025 y los líquidos listos para usar están ganando terreno a una CAGR del 11,42% entre 2026-2031.
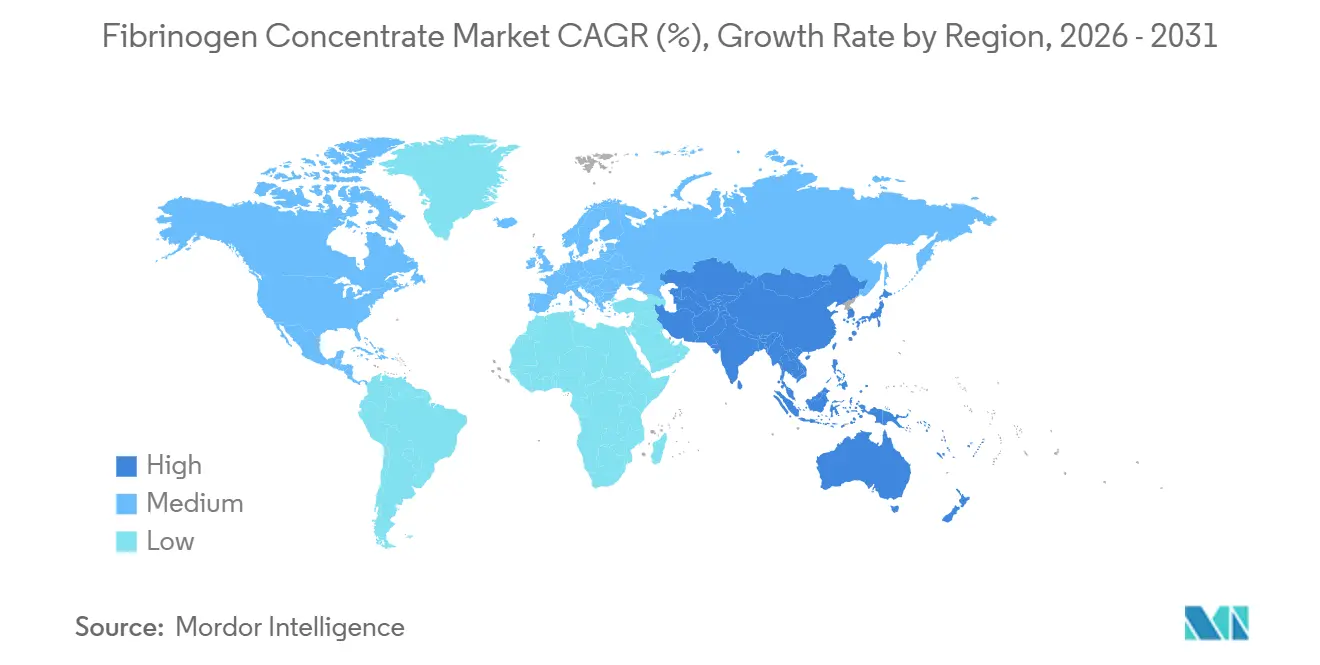
- Por geografía, América del Norte lideró con una participación de ingresos del 37,53% en 2025, mientras que se prevé que Asia-Pacífico se acelere a una CAGR del 10,1% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente diagnóstico de trastornos hemorrágicos congénitos y adquiridos | +0.8% | Global; ganancias tempranas en América del Norte, Europa Occidental, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Cambio regulatorio del crioprecipitado a concentrados con inactivación viral | +1.2% | América del Norte, Europa Occidental, Australia | Corto plazo (≤2 años) |
| Expansión de capacidad de fraccionadores de plasma en mercados emergentes | +1.0% | China, India, Brasil, Corea del Sur | Mediano plazo (2-4 años) |
| Formulaciones estables en almacenamiento y tolerantes al calor para botiquines de campo de batalla y aeroespaciales | +0.5% | Estados Unidos, estados de la OTAN, CCG | Largo plazo (≥4 años) |
| Plataformas de fibrinógeno recombinante y de origen vegetal que atraen capital de riesgo | +0.4% | Centros de I+D de América del Norte y Europa Occidental | Largo plazo (≥4 años) |
| Pruebas viscoelásticas en el punto de atención en chip de laboratorio que permiten el uso protocolizado de concentrados | +0.9% | Global; adopción temprana en América del Norte, Europa Occidental, Australia | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Diagnóstico de Trastornos Hemorrágicos Congénitos y Adquiridos
Los registros de trastornos hemorrágicos raros y los paneles de secuenciación de nueva generación hacen que la detección de variantes FGA, FGB y FGG sea rutinaria, reduciendo la brecha diagnóstica para menos de dos pacientes por millón afectados por pérdida congénita de fibrinógeno. La coagulopatía por consumo en traumatismos, obstetricia y enfermedades hepáticas impulsa episodios de deficiencia adquirida, lo que llevó al Protocolo de Hemorragia Mayor de Ontario de marzo de 2025 a reemplazar el crioprecipitado con un bolo de 4 gramos de fibrinógeno. Australia siguió en septiembre de 2025 con revisiones de guías clínicas que establecen un umbral de 2 g/L para el uso de concentrados. En conjunto, estos movimientos institucionalizan el concentrado de fibrinógeno dentro de los paquetes de transfusión dirigidos por objetivos, reducen el tiempo de descongelación del producto y estandarizan la dosificación. El diagnóstico mejorado amplía la población potencialmente tratada, reforzando el impulso del mercado.
Cambio Regulatorio del Crioprecipitado a Concentrados con Inactivación Viral
La autorización de la FDA para Fibryga de Octapharma para la deficiencia adquirida en septiembre de 2024, respaldada por el ensayo FIBRES de 735 pacientes, señaló el respaldo de Estados Unidos a los concentrados estandarizados frente al crioprecipitado variable. Irlanda, el Reino Unido y Canadá incorporaron rápidamente los concentrados en los protocolos nacionales de transfusión, con el Reino Unido adjudicando una licitación de GBP 1.168 millones en febrero de 2024 que reservó el Lote 18 exclusivamente para el concentrado de fibrinógeno. Estos cambios de política acortan los tiempos de descongelación hasta la administración, reducen el riesgo de transmisión de patógenos y crean una demanda predecible que fomenta la expansión de capacidad por parte de los fraccionadores.
Expansión de Capacidad de Fraccionadores de Plasma en Mercados Emergentes
La venta de Grifols en junio de 2024 de una participación del 20% en Shanghai RAAS a Haier y la extensión del pacto de albúmina hasta 2034 ejemplifican el posicionamiento estratégico en un país que recolecta solo 7 de sus 12 millones de litros de capacidad teórica de plasma. Bharat Serums e Intas en India y Hemobrás en Brasil añaden capacidad localizada que reduce la dependencia de las importaciones. El llamado de la Organización Mundial de la Salud de enero de 2025 para establecer asociaciones de fraccionamiento doméstico proporciona impulso político y planos de transferencia tecnológica[1]Organización Mundial de la Salud, "Recomendaciones para la Prevención y el Tratamiento de la Hemorragia Posparto," who.int . Los litros incrementales de plasma fraccionado se traducen directamente en una mayor producción de concentrado de fibrinógeno, apoyando la seguridad del suministro regional y la estabilidad de precios.
Formulaciones Estables en Almacenamiento y Tolerantes al Calor para Botiquines de Campo de Batalla y Aeroespaciales
En agosto de 2024, la FDA emitió una Autorización de Uso de Emergencia para el polvo OctaplasLG, un plasma liofilizado que contiene fibrinógeno y otros factores, específicamente para la hemorragia en combate. El Departamento de Defensa de Estados Unidos siguió con líneas de financiación del año fiscal 2025 para tecnologías de plasma desecado, y el comunicado de la Agencia de Salud de la Defensa de enero de 2026 destacó las ganancias logísticas en teatros de operaciones austeros. Los estados del Golfo replican este patrón de adquisición para el despliegue en desierto. Los viales estables en almacenamiento evitan las restricciones de la cadena de frío, extendiendo el alcance del producto a médicos de primera línea y misiones aeroespaciales, un nicho que exige precios premium pero que amplía el volumen total direccionable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de la terapia y reembolso desigual | -1.1% | Global; barreras agudas en América Latina, Oriente Medio, África, Asia-Pacífico rural | Corto plazo (≤2 años) |
| Carga de farmacovigilancia por eventos trombóticos | -0.6% | Global; mayor escrutinio en América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones a la exportación de plasma tras perturbaciones geopolíticas | -0.8% | Europa, Asia-Pacífico dependiente de importaciones | Mediano plazo (2-4 años) |
| Competencia de parches de sellante de fibrina sintética de nueva generación | -0.5% | América del Norte, Europa Occidental, Japón | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Terapia y Reembolso Desigual
Una dosis estándar de 4 gramos cuesta entre USD 2.000 y USD 4.000, un obstáculo para los hospitales en regiones de menores ingresos. El análisis de costo-efectividad del ensayo canadiense FIBRES mostró costos medianos de todos los productos sanguíneos a 7 días de USD 1.697 para el concentrado frente a USD 2.063 para el crioprecipitado; sin embargo, la cobertura de los pagadores sigue siendo variable. La política de Anthem de marzo de 2025 añadió Fibryga bajo el código HCPCS J7177, pero algunos planes de Medicaid clasifican el concentrado como investigacional para la disfibrinogenemia, limitando el acceso. Las tarifas de suministro estáticas del CMS no compensan la inflación en la adquisición hospitalaria, particularmente en los centros de atención de seguridad. El mosaico de reembolsos ralentiza la adopción fuera de los sistemas de salud de primer nivel.
Carga de Farmacovigilancia por Eventos Trombóticos
La revisión de la FDA de Fesilty registró una tasa del 9% de eventos trombóticos graves en un estudio pivotal de 45 pacientes, mientras que el etiquetado de RiaSTAP advierte sobre trombosis arterial y venosa. Los hospitales deben implementar protocolos mejorados de monitoreo y consentimiento informado, añadiendo carga administrativa. Aunque la incidencia sigue siendo baja en relación con el riesgo hemorrágico subyacente, los médicos pueden dudar en casos marginales, restringiendo el crecimiento del volumen hasta que maduren los conjuntos de datos de seguridad a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
El Dominio del Plasma Cede Terreno a la Cartera RecombinanteLos productos derivados del plasma humano capturaron el 75,54% de los ingresos de 2025, anclando la participación del mercado de concentrado de fibrinógeno con marcas bien consolidadas como RiaSTAP, Fibryga y Fesilty. La mejora de Takeda por USD 230 millones en Los Ángeles subraya la inversión continua para asegurar los insumos de plasma. Se proyecta que el tamaño del mercado de concentrado de fibrinógeno para productos plasmáticos crezca de manera constante a medida que se abran nuevos centros de recolección, aunque su CAGR es inferior al ritmo del 12,25% previsto para los participantes recombinantes.
Los formatos recombinantes y sintéticos, aunque incipientes, prometen independencia de suministro y riesgo cero de patógenos. El hito de 1 g/L del consorcio RECOFIB avanza en la viabilidad comercial, y la financiación de capital de riesgo acelera la optimización de bioprocesos[2]Comisión Europea, "RECOFIB – Producción de Fibrinógeno Recombinante," cordis.europa.eu . La paridad de costos y la equivalencia regulatoria siguen siendo obstáculos; sin embargo, una vez alcanzadas, pueden erosionar el dominio del plasma. A lo largo del horizonte de pronóstico, la penetración incremental de las plataformas recombinantes diversificará las fuentes de abastecimiento y mitigará los choques de suministro, remodelando la dinámica competitiva dentro del mercado de concentrado de fibrinógeno.


Por Aplicación:
Los Protocolos de Traumatismos Impulsan el Volumen, la Obstetricia se AceleraLos traumatismos y la hemorragia quirúrgica representaron el 46,54% del tamaño del mercado de concentrado de fibrinógeno en 2025, ya que los paquetes de transfusión masiva exigen la reposición inmediata de fibrinógeno. Las pruebas viscoelásticas garantizan la precisión de la dosis, reduciendo el desperdicio y reforzando la adopción hospitalaria. Se prevé que el sangrado obstétrico lidere el crecimiento con una CAGR del 12,65%, impulsado por la guía de la OMS de 2025 que respalda el concentrado frente al crioprecipitado para la hemorragia posparto.
La participación del mercado de concentrado de fibrinógeno vinculada a la deficiencia congénita sigue siendo un nicho, pero se mantiene gracias a las nuevas indicaciones aprobadas por la FDA que proporcionan paradigmas profilácticos. El uso fuera de indicación en cirugía cardíaca y hepática completa la combinación de aplicaciones, y la evidencia emergente de los registros del mundo real en curso probablemente ampliará las indicaciones aprobadas, apoyando una mayor adopción incremental en todas las especialidades.
Por Usuario Final:
Los Hospitales Anclan la Demanda, las Adquisiciones Militares se DisparanLos hospitales representaron el 64,15% de la participación del mercado de concentrado de fibrinógeno en 2025, reflejando el uso arraigado en salas de traumatología, quirófanos y salas de obstetricia. Las indicaciones automatizadas en los sistemas de historia clínica electrónica vinculadas a TEG o ROTEM acortan los intervalos de decisión hasta la infusión, aumentando el rendimiento.
Los servicios militares y de emergencias médicas, aunque menores en volumen absoluto, se expandirán más rápidamente al 12,82% anual a medida que el Departamento de Defensa de Estados Unidos y los aliados de la OTAN almacenen viales tolerantes al calor para gestionar el sangrado en el campo de batalla. Las clínicas especializadas que tratan deficiencias congénitas representan un segmento de cola estable, que depende de calendarios de dosificación profiláctica predecibles que respaldan los ingresos recurrentes.
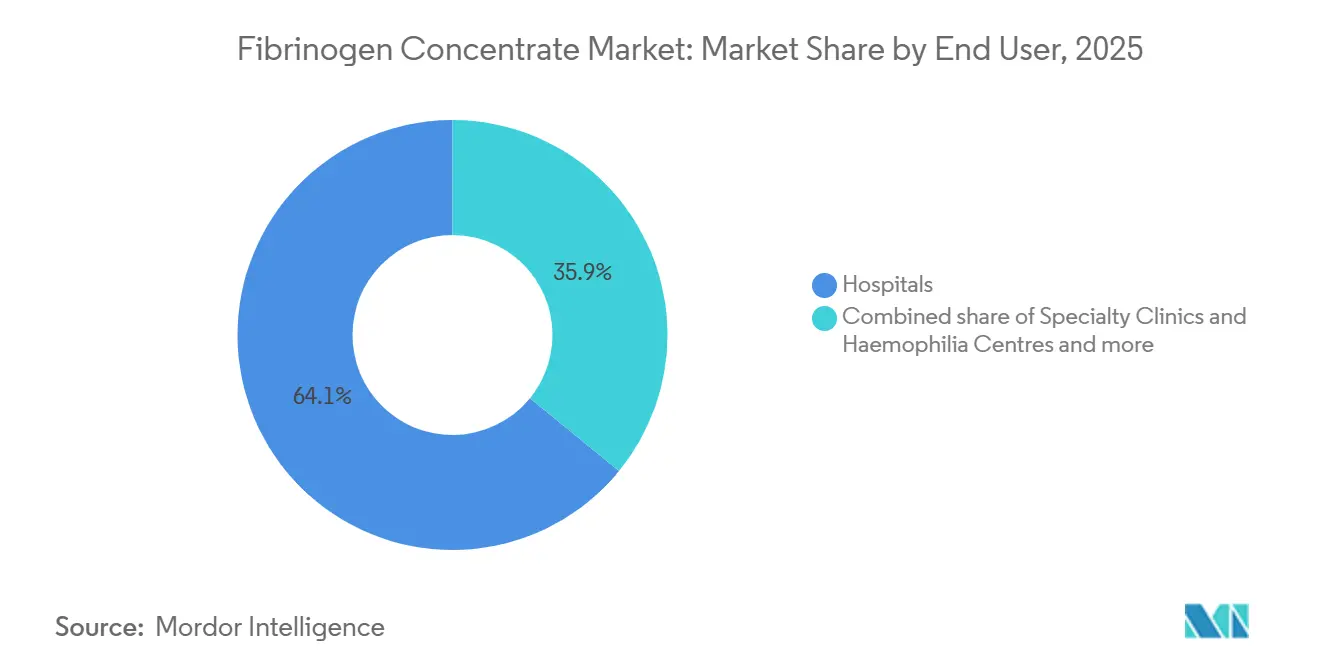
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
Los Viales Liofilizados Dominan, los Líquidos Ganan TerrenoLos viales de polvo liofilizado representaron el 68,23% de los ingresos basados en forma en 2025, subrayando su portabilidad y vida útil de varios años. Las expansiones de Kedrion en Melville y Bolognana dedican capacidad principalmente a existencias liofilizadas, reforzando la seguridad del suministro.
Los líquidos listos para usar crecen a una CAGR del 11,42% a medida que los centros de traumatología valoran los segundos ahorrados al eliminar la reconstitución. La dependencia de la cadena de frío y la menor vida útil limitan la adopción en zonas rurales, pero los centros de traumatología de Nivel 1 metropolitanos justifican los precios premium para escenarios críticos en el tiempo. A medida que las tecnologías de llenado y acabado mejoran la estabilidad, los formatos líquidos irán erosionando la participación de los liofilizados, particularmente en entornos de alta agudeza dentro del mercado de concentrado de fibrinógeno.
Análisis Geográfico
Mercado de Concentrado de Fibrinógeno en América del Norte
América del Norte lideró con el 37,53% de los ingresos de 2025 gracias a las aprobaciones regulatorias tempranas, la cobertura de los pagadores bajo el código HCPCS J7177 y la amplia infraestructura de pruebas viscoelásticas. Estados Unidos por sí solo representa más del 70% de la demanda regional, ya que las nuevas indicaciones amplían el grupo de pacientes elegibles, mientras que la estrategia nacional de sangre de Canadá consolida el uso del concentrado en los principales traumatismos. México sigue siendo completamente dependiente de las importaciones, aunque se están llevando a cabo conversaciones sobre su inclusión en los formularios.
Mercado de Concentrado de Fibrinógeno en Asia-Pacífico
Asia-Pacífico registra la CAGR prevista más alta, del 10,1%, impulsada por la modernización del fraccionamiento de plasma en China y el aumento de capacidad en India[3]Grifols S.A., "Resultados del segundo trimestre de 2024," grifols.com. Japón y Corea del Sur mantienen ecosistemas de fraccionamiento autosuficientes que priorizan los productos de alta pureza, mientras que los mercados del Sudeste Asiático aún dependen de donantes de adquisición multilateral para la continuidad del suministro. Las revisiones al alza de los protocolos de hemorragia posparto en Australia estimulan aún más la adopción regional.
Mercado de Concentrado de Fibrinógeno en EMEA y América Latina
El reembolso fragmentado de Europa mantiene un crecimiento moderado. Los estados del norte y del oeste adoptan los concentrados rápidamente a través de licitaciones centralizadas, pero las regiones del sur y del este enfrentan restricciones presupuestarias. La ampliación de capacidad de LFB por 500 millones de EUR tiene como objetivo reducir la dependencia del plasma estadounidense y podría estabilizar el suministro futuro. Oriente Medio y África dependen de las importaciones, con los ejércitos del Consejo de Cooperación del Golfo impulsando una demanda especializada de formatos estables en almacenamiento. América Latina se rezaga debido a que los obstáculos de reembolso y las limitaciones de la cadena de frío ralentizan la sustitución del crioprecipitado.

Panorama regulatorio
El concentrado de fibrinógeno se regula principalmente como un producto biológico derivado del plasma, con un acceso al mercado determinado por aprobaciones específicas para cada indicación y una farmacovigilancia posterior a la comercialización continua respecto al riesgo trombótico. En Estados Unidos, las acciones de la FDA/CBER han reforzado la transición del crioprecipitado hacia concentrados estandarizados, incluida la autorización de la FDA en septiembre de 2024 para Fibryga de Octapharma para la deficiencia adquirida de fibrinógeno y la aprobación de la FDA en diciembre de 2025 para FESILTY de Grifols para episodios de hemorragia aguda en la deficiencia congénita de fibrinógeno en pacientes pediátricos y adultos.
En Europa, las autoridades nacionales competentes y los procedimientos descentralizados continúan determinando el ritmo de acceso, y el Paul-Ehrlich-Institut de Alemania otorgó la autorización de comercialización en noviembre de 2025 para Prufibry de Biotest (Grupo Grifols) para la deficiencia congénita y adquirida de fibrinógeno. En los principales mercados, la supervisión regulatoria hace hincapié en pasos validados de reducción de patógenos (como el tratamiento con solvente/detergente y la nanofiltración), controles de GMP para medicamentos derivados del plasma, y un etiquetado que distingue los casos de uso para deficiencia congénita frente a adquirida, lo cual, a su vez, afecta los protocolos hospitalarios y la elegibilidad para licitaciones.
Panorama Competitivo
El mercado de concentrado de fibrinógeno cuenta con multinacionales verticalmente integradas —CSL Behring, Octapharma y LFB— que controlan colectivamente la recolección de plasma crudo, el fraccionamiento y la distribución global. La adquisición de Biotest por parte de Grifols entregó una planta alemana de 3,5 millones de litros, impulsando la participación europea. La expansión de Octapharma por EUR 200 millones en Viena duplicó la capacidad de viales para atender las licitaciones escandinavas y de Europa del Este. La mejora de Takeda en Los Ángeles garantiza la resiliencia del suministro en medio del escrutinio geopolítico sobre las exportaciones de plasma.
Los competidores regionales como Kedrion, Bharat Serums, GC Pharma y Shanghai RAAS compiten en licitaciones nacionales aprovechando ventajas de costos y relaciones gubernamentales. Los disruptores de espacios en blanco persiguen plataformas recombinantes y de origen vegetal que evitan el riesgo de recolección de plasma. Los parches tópicos sintéticos representan competencia adyacente que absorbe volumen de cirugía electiva, pero rara vez se superponen con las indicaciones de reemplazo sistémico. Las barreras de entrada siguen siendo altas debido al cumplimiento de las Buenas Prácticas de Fabricación, la inactivación viral validada y los compromisos intensivos de farmacovigilancia.
Líderes de la Industria del Concentrado de Fibrinógeno
-
LFB
-
Octapharma AG
-
CSL Behring
-
Hualan Biological Engineering Inc
-
Shanghai RAAS Blood Products
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Concentrado de Fibrinógeno
- Bharat Serums & Vaccines
- Bio Products Laboratory (BPL)
- Biotest
- CSL Behring
- GC Pharma (Green Cross)
- Grifols Biotherapeutics (Fesilty)
- Grifols
- Hualan Biological Engineering
- Intas Pharmaceuticals
- Jiangxi Boya Biological
- Kedrion Biopharma
- LFB S.A.
- Octapharma
- Prothya Biosolutions
- Sanquin Plasma Products
- Shanghai RAAS Blood Products
- Sinopharm (CNPGC)
- Takeda Pharmaceutical Co.
Lea el análisis de las empresas de concentrado de fibrinógeno

Oportunidades de mercado y perspectivas futuras
La ampliación del uso más allá de la deficiencia congénita hacia la deficiencia adquirida de fibrinógeno y los entornos relacionados con traumatismos crea un espacio en blanco vinculado a vías de atención protocolizadas y a la sustitución del crioprecipitado respaldada por ensayos clínicos. La evidencia aleatorizada y los cambios de protocolo en la práctica real están orientando el comportamiento de compra hacia concentrados que se alinean con algoritmos de coagulación dirigidos por objetivos y pruebas viscoelásticas en el punto de atención, con hitos como la publicación en junio de 2025 de los resultados de la Fase 3 de AdFIirst, que mostraron la no inferioridad del concentrado de fibrinógeno humano frente al estándar de atención en la deficiencia adquirida de fibrinógeno.
En el lado de la oferta, los programas de capacidad y las acciones de gestión del ciclo de vida indican hacia dónde están dirigiendo los fabricantes su capital para satisfacer la demanda de licitaciones y hospitales de productos liofilizados y de administración rápida. El plan de Grifols de julio de 2025, de 160 millones de euros, para un nuevo sitio en Llica de Vall, España, con el fin de duplicar la capacidad de fraccionamiento de plasma en Europa, y la inversión de Kedrion de mayo de 2026, de 150 millones de euros, en Bolognana, Italia, para triplicar la capacidad de procesamiento a 3,3 millones de litros por año, tienen como objetivo la disponibilidad en sistemas dependientes de importaciones. A nivel de producto, la comodidad y la precisión en la dosificación se están abordando mediante extensiones de formato, como la presentación aprobada por la FDA de Fibryga de 2 gramos (enero de 2026), mientras que los programas en etapa avanzada, incluida la actualización del registro de la Fase 3 de CSL511 de CSL Behring en marzo de 2026, mantienen el impulso en entornos quirúrgicos de alto riesgo hemorrágico.
Recent Industry Developments in Mercado de Concentrado de Fibrinógeno
- Junio de 2026: Grifols lanzó FESILTY (fibrinógeno, humano-chmt) en Estados Unidos para el tratamiento de episodios de hemorragia aguda en pacientes pediátricos y adultos con deficiencia congénita de fibrinógeno. El despliegue comercial convierte la aprobación de la FDA de diciembre de 2025 en actividad de pedidos hospitalarios y de formulario, fortaleciendo la presencia de Grifols en trastornos hemorrágicos raros y cuentas de atención aguda.
- Enero de 2026: Octapharma USA recibió la aprobación de la FDA para una nueva presentación de 2 gramos de Fibryga para la suplementación de fibrinógeno en pacientes con hemorragia y deficiencia adquirida de fibrinógeno. El formato de dosis adicional respalda la flexibilidad de dosificación y la eficiencia operativa en entornos críticos en cuanto al tiempo, como traumatismos y cirugía, alineándose con el uso impulsado por protocolos respaldado por pruebas viscoelásticas.
- Septiembre de 2024: La FDA aprobó una indicación adicional para Fibryga de Octapharma para su uso en la deficiencia adquirida de fibrinógeno, ampliando el uso etiquetado en Estados Unidos más allá de la deficiencia congénita. Este paso regulatorio validó un posicionamiento clínico más amplio frente al crioprecipitado en escenarios de hemorragia adquirida y aceleró las discusiones sobre protocolos y pagadores en torno a la sustitución de fibrinógeno basada en concentrados.


Mercado de Concentrado de Fibrinógeno Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos provenientes del concentrado de fibrinógeno utilizado para prevenir o tratar hemorragias en las que la reposición de fibrinógeno es clínicamente necesaria. Incluye concentrados derivados del plasma y recombinantes suministrados como polvo liofilizado o líquido listo para usar, empleados en entornos hospitalarios y de atención especializada.
Exclusiones del alcance: se excluyen los productos que no son concentrado de fibrinógeno, como los selladores de fibrina, los hemostáticos tópicos y otros concentrados de factores de coagulación.
Descripción general de la segmentación
-
Por Fuente
- Concentrados Derivados de Plasma Humano
- Análogos Recombinantes / Sintéticos
-
Por Aplicación
- Deficiencia Congénita de Fibrinógeno
- Hemorragia Relacionada con Traumatismos y Cirugía
- Sangrado Obstétrico y Ginecológico
- Otros (Intracraneal, Cardíaco, etc.)
-
Por Usuario Final
- Hospitales
- Clínicas Especializadas y Centros de Hemofilia
- Servicios Militares y de Emergencias Médicas
-
Por Forma
- Viales de Polvo Liofilizado
- Formulaciones Líquidas Listas para Usar
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto clínico y de suministro, y luego para construir supuestos claros que puedan verificarse frente a señales públicas. Nos referimos principalmente a fuentes como la FDA y la EMA de Estados Unidos para las aprobaciones y el alcance de las etiquetas, la Organización Mundial de la Salud para los indicadores del sistema de sangre y plasma, y los CDC de Estados Unidos para el contexto relacionado con procedimientos y seguridad cuando es pertinente.
Para respaldar los datos de dimensionamiento, también revisamos fuentes como revistas de hematología y medicina transfusional revisadas por pares, portales de estadísticas sanitarias nacionales, y estadísticas aduaneras o comerciales para los flujos relacionados con el fraccionamiento de plasma cuando se reportan. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa ayudan a alinear la disponibilidad de productos, la huella de fabricación y el enfoque geográfico. Se utiliza de forma selectiva una suscripción de pago para datos financieros de empresas y bases de datos de patentes con el fin de verificar la información. Estas fuentes no son exhaustivas, y se emplearon muchas otras referencias públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar el conjunto de la demanda y el uso en la práctica real de la reposición de fibrinógeno en la atención de hemorragias agudas y deficiencias hereditarias. Hablamos con una combinación de fabricantes y distribuidores, médicos involucrados en vías de atención de traumatismos, cirugía y obstetricia, y líderes de adquisiciones o farmacia, con cobertura distribuida entre APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos ejecutivos: 20% | APAC: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los volúmenes de procedimientos y las vías de manejo de hemorragias se utilizan para reconstruir un conjunto de tratamiento abordable. Ese conjunto se traduce luego en demanda de reposición de fibrinógeno utilizando tasas de uso y patrones de dosificación. El modelo se corrobora con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos de los proveedores en países clave y verificaciones muestreadas de precio de venta promedio (ASP) por volumen, antes de ajustar los totales.
Los insumos se mantienen prácticos y específicos para cada mercado. El modelo utiliza indicadores como los volúmenes de traumatismos y cirugías mayores, señales de incidencia de hemorragia obstétrica, prevalencia diagnosticada de deficiencia congénita de fibrinógeno y proporción tratada, capacidad de fraccionamiento de plasma y tensión de suministro, y dosificación promedio por episodio vinculada a la práctica clínica publicada y aportes de expertos. Cuando la información de abajo hacia arriba es incompleta, las brechas se gestionan aplicando ratios de adopción a nivel regional anclados al acceso hospitalario y a la madurez del reembolso, y luego se vuelve a verificar el consumo per cápita implícito frente a la retroalimentación de los médicos.
Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por líneas de tendencia de los factores mencionados. La adopción puede cambiar de forma escalonada después de actualizaciones de las directrices, expansiones de la oferta o nuevas indicaciones. Los supuestos se finalizan solo después de someterlos a pruebas de estrés con la retroalimentación de las entrevistas sobre la dirección de los precios, las restricciones de acceso y los cambios esperados en los protocolos de atención durante el período de previsión.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los totales modelados y señales independientes, como el uso implícito por procedimiento mayor, los desarrollos en la capacidad de suministro y los patrones de acceso regionales. Los valores atípicos se identifican de forma temprana y luego se revisan con un registro de variaciones dirigido por un analista, de manera que cada revisión pueda rastrearse hasta un supuesto o serie de datos concreto.
Antes de la aprobación final, el trabajo pasa por una revisión interna en varias etapas, y se activan llamadas de seguimiento cuando un cambio en los datos altera la tendencia anual más allá de un rango aceptable. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios regulatorios significativos, interrupciones en la fabricación o cambios relevantes en la práctica clínica. Justo antes de la entrega, se vuelven a verificar los últimos datos públicos y noticias para que los clientes reciban una visión actualizada.
Tamaño del mercado de concentrado de fibrinógeno de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el concentrado de fibrinógeno pueden diferir incluso cuando el producto se describe con una redacción similar, ya que los distintos grupos utilizan definiciones diferentes de lo que se considera una venta y de cómo se relaciona la demanda con los entornos de tratamiento. Las mayores diferencias suelen estar impulsadas por el alcance del producto, el año de partida utilizado en la construcción, los supuestos de precios y la rapidez de las actualizaciones tras cambios en el suministro o en las directrices.
Los selladores de fibrina y los hemostáticos tópicos quedan fuera del alcance de Mordor Intelligence, lo que puede dar lugar a totales inferiores en comparación con estimaciones que agrupan productos más amplios de hemostasia quirúrgica junto con la reposición de fibrinógeno. Las diferencias también surgen de cómo se pondera el uso en deficiencia hereditaria frente a hemorragia aguda, de si la dosificación por episodio se mantiene constante o se permite que varíe con los protocolos de atención, y de cómo se gestiona el momento de la conversión de divisas para los totales multinacionales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,34 mil millones de USD (2025) | |
| Consultora Global A | 0,85 mil millones de USD (2025) | Utiliza una definición más restringida centrada en los concentrados de fibrinógeno humano con supuestos más conservadores sobre pacientes tratados, lo que puede subestimar el uso en hemorragias agudas vinculado a las vías de traumatismos, cirugía y obstetricia. |
| Editorial Sectorial B | 1,33 mil millones de USD (2025) | A menudo reporta un año de referencia similar, pero puede diferir en lo que se contabiliza a través de los canales, en cómo se convierten los precios de lista a precios netos, y en si las restricciones de suministro a corto plazo se modelan como temporales o persistentes. |
La dispersión en la tabla proviene principalmente de qué productos adyacentes se excluyen, de cómo se construye el conjunto de pacientes tratados, y de cómo se traslada el precio de un año a otro. Al mantener la construcción de la demanda vinculada a indicadores observables de procedimientos y hemorragias, y luego verificarla con señales prácticas de proveedores y precios, mantenemos la estimación transparente y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál será la demanda global de concentrado de fibrinógeno en 2031?
Se proyecta que el tamaño del mercado de concentrado de fibrinógeno alcance USD 1,95 mil millones en 2031, reflejando una CAGR del 6,46% de 2026 a 2031.
¿Qué área terapéutica añadirá el mayor volumen nuevo?
El sangrado obstétrico y ginecológico muestra el crecimiento más rápido, avanzando a una CAGR del 12,65% a medida que los protocolos de hemorragia posparto adoptan el concentrado en lugar del crioprecipitado.
¿Por qué los productos recombinantes atraen inversión?
Eliminan la dependencia del plasma de donantes, suprimen el riesgo de transmisión de patógenos y alcanzaron títulos a escala piloto superiores a 1 g/L en 2025, lo que señala la viabilidad comercial.
¿Qué limita una adopción más amplia en regiones de bajos ingresos?
El alto costo por dosis y las políticas de reembolso desiguales restringen la adopción hospitalaria, a pesar de la evidencia del valor clínico y económico.
¿Cómo influyen los ejércitos en el diseño del producto?
Los compradores de defensa exigen formulaciones estables en almacenamiento y tolerantes al calor, como el plasma liofilizado, lo que impulsa a los fabricantes a priorizar los formatos liofilizados que no requieren cadenas de frío.
Última actualización de la página el:



