
Tamaño y Participación del Mercado de Calibración de Equipos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.22 % |
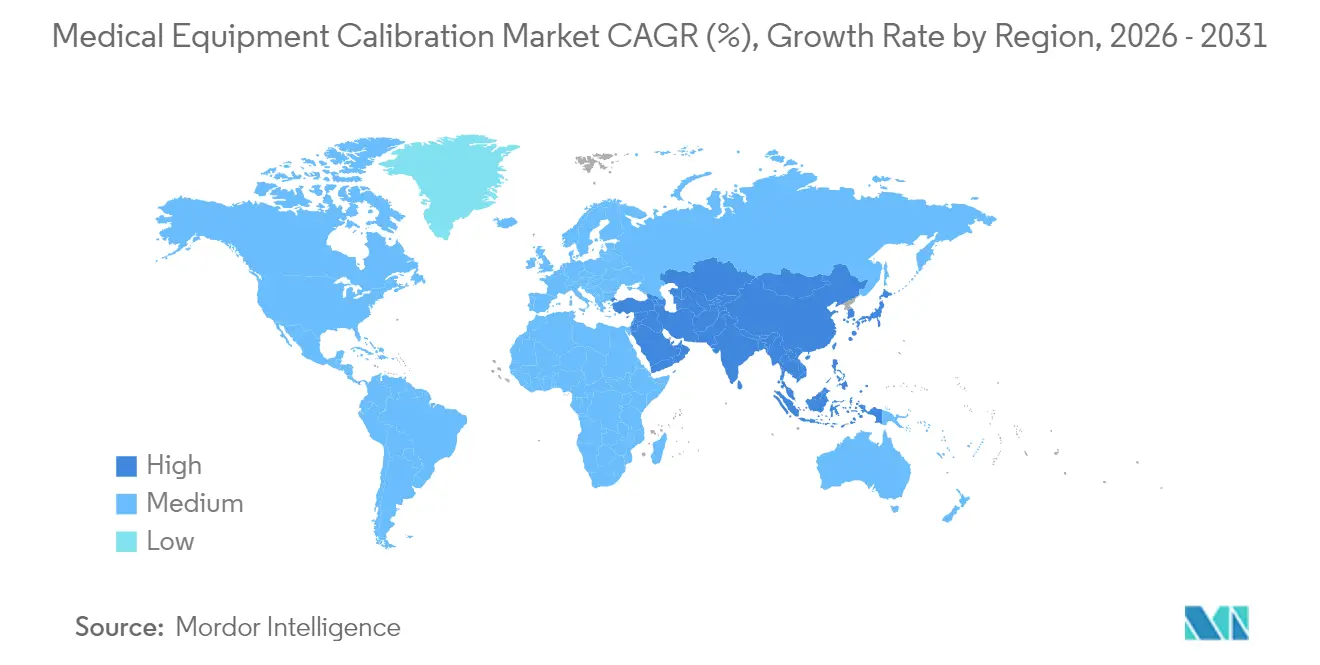
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calibración de Equipos Médicos por Mordor Intelligence
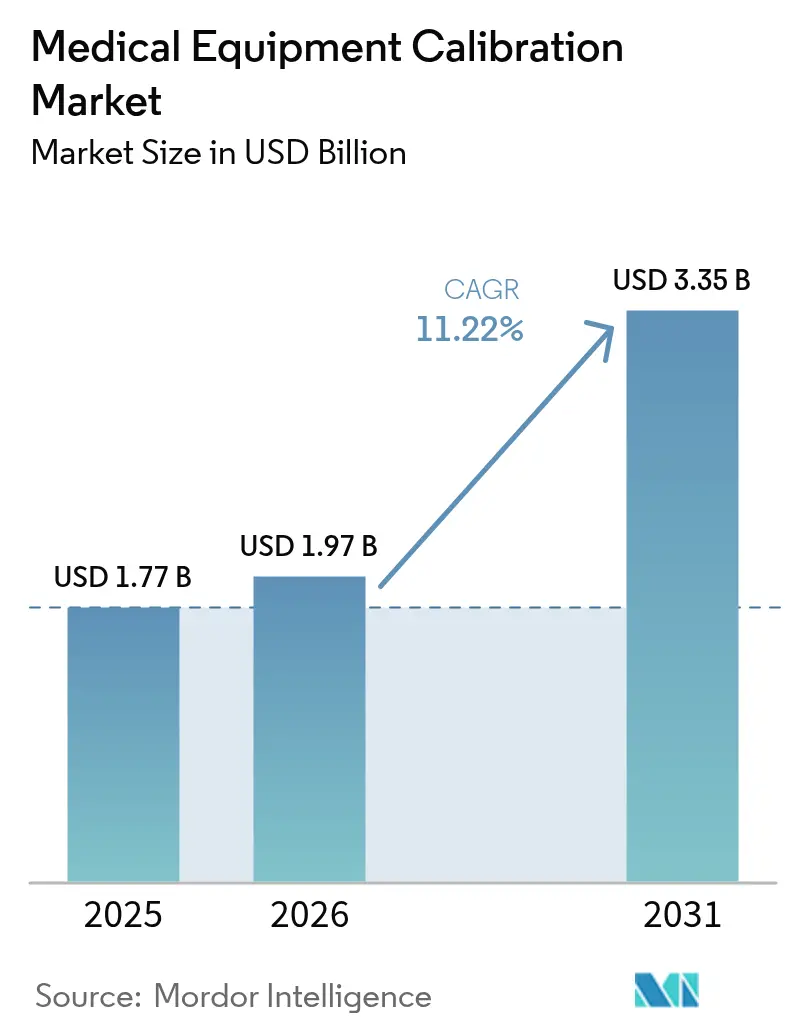
El tamaño del Mercado de Calibración de Equipos Médicos se estima en USD 1,97 mil millones en 2026, creciendo desde el valor de 2025 de USD 1,77 mil millones, con proyecciones para 2031 que muestran USD 3,35 mil millones, creciendo a una CAGR del 11,22% durante 2026-2031.
La demanda sigue tres fuerzas convergentes: mandatos de calidad global más estrictos, ciclos de reemplazo tecnológico acelerados y la expansión constante de infraestructura sanitaria avanzada. Las nuevas enmiendas al Reglamento del Sistema de Gestión de Calidad de la FDA que entrarán en vigor en 2026 armonizarán las normas de Estados Unidos con la ISO 13485:2016 y reforzarán la necesidad de registros de calibración trazables. El gasto de capital en equipos de imagen habilitados con IA, ventiladores y monitores en red amplía el mercado de calibración de equipos médicos porque cada nuevo dispositivo enviado conlleva un requisito de calibración posterior. Los hospitales también vinculan el reembolso a las métricas de precisión de los dispositivos en el marco de la atención basada en valor, integrando aún más la calibración en los presupuestos operativos.
Conclusiones Clave del Informe
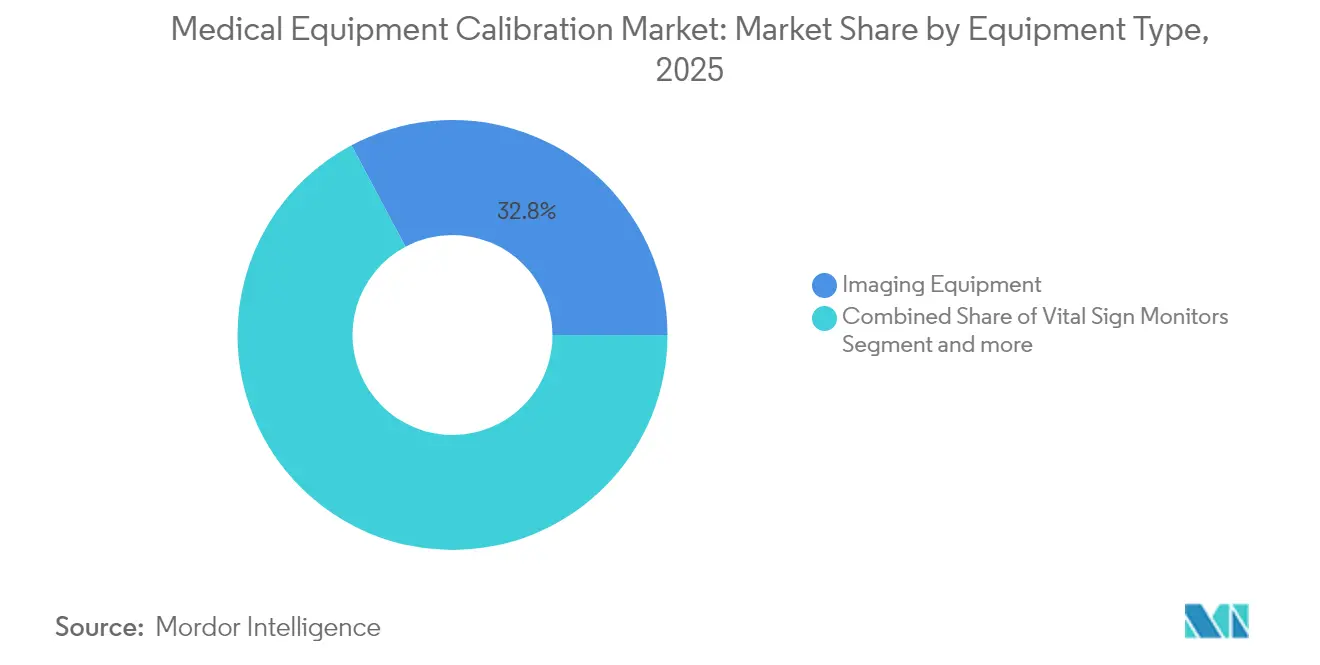
- Por tipo de equipo, los equipos de imagen representaron el 32,78% de la participación del mercado de calibración de equipos médicos en 2025; los monitores de signos vitales avanzan a una CAGR del 13,73% hasta 2031.
- Por tipo de servicio, los fabricantes de equipos originales (OEM) controlaron el 51,12% del mercado en 2025, mientras que las empresas de terceros registran la CAGR más rápida del 13,96% hasta 2031.
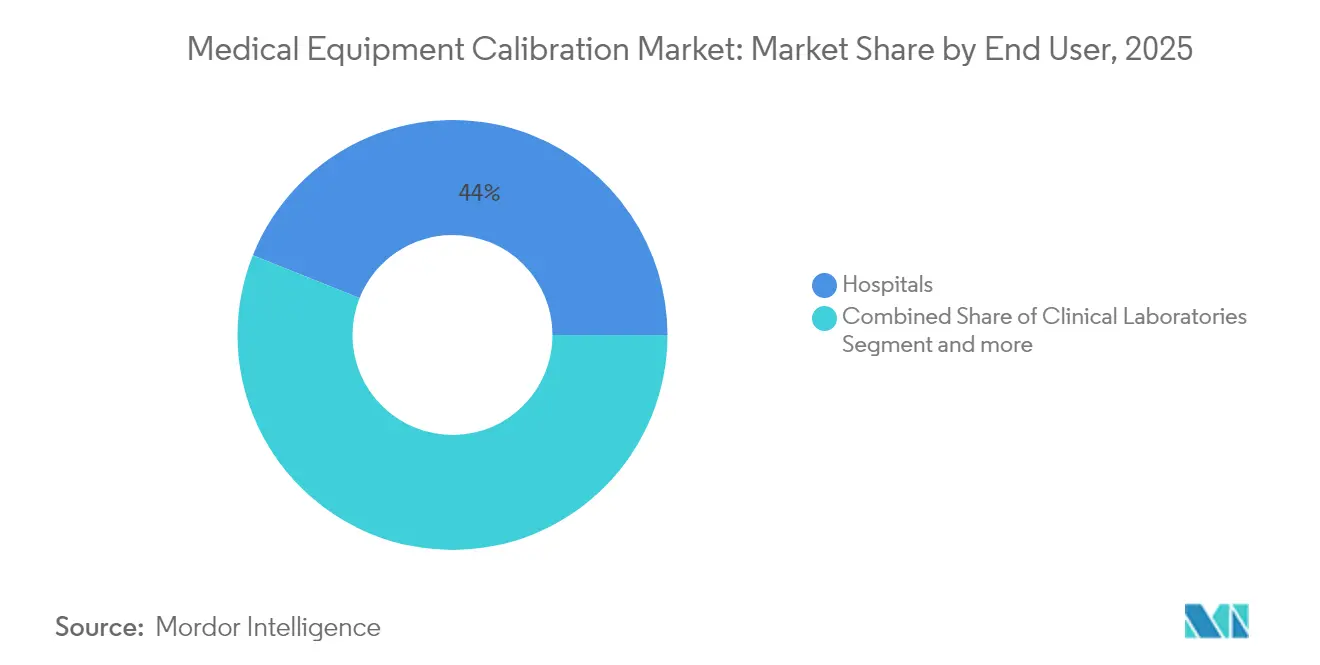
- Por usuario final, los hospitales representaron el 43,95% del tamaño del mercado de calibración de equipos médicos en 2025, mientras que los entornos de atención domiciliaria y de atención en el punto de atención se expanden a una CAGR del 15,71% hasta 2031.
- Por región, América del Norte lideró con el 39,12% de los ingresos en 2025; Asia-Pacífico está proyectada para crecer a una CAGR del 12,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones Globales Estrictas | +2.8% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente Base Instalada de Sistemas de Imagen y Soporte Vital de Alto Valor | +2.1% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Contratos de Mantenimiento Preventivo para Reducir el Tiempo de Inactividad de los Dispositivos | +1.9% | América del Norte y la UE principalmente, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Sensores de Autodiagnóstico Vinculados al IoT que Permiten la Microcalibración | +1.7% | Núcleo de APAC, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Adquisición Basada en Valor que Vincula el Reembolso a los KPI de Precisión | +1.5% | América del Norte y la UE, programas piloto en APAC | Mediano plazo (2-4 años) |
| Dispositivos para el Hogar y Punto de Atención que Requieren Kits de Calibración en Campo | +1.2% | Global, con la adopción más rápida en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Regulaciones Globales Estrictas Impulsan la Estandarización de la Calibración
La armonización regulatoria eleva el mercado de calibración de equipos médicos al integrar la trazabilidad de la calibración en las auditorías de calidad y las aprobaciones de dispositivos. El Reglamento del Sistema de Gestión de Calidad de la FDA ahora refleja la ISO 13485:2016, eliminando los silos de doble cumplimiento y ampliando la profundidad de la documentación.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Norma Final del Reglamento del Sistema de Gestión de Calidad," fda.gov El Reglamento de Dispositivos Médicos (MDR) y el Reglamento de Diagnóstico In Vitro (IVDR) de Europa imponen obligaciones comparables de mantenimiento de archivos que van mucho más allá de las verificaciones básicas de seguridad y obligan a los proveedores a mantener registros de cadena de custodia para cada evento de calibración. Las reformas de la Administración Nacional de Productos Médicos (NMPA) de China se alinean con los mismos estándares al tiempo que añaden requisitos locales de ensayos clínicos, creando nuevo trabajo de acreditación para laboratorios nacionales y multinacionales. Los reguladores también amplían la supervisión a la ciberseguridad, con una guía preliminar de los Estados Unidos que exige una lista de materiales de software para los "dispositivos cibernéticos", por lo que las rutinas de calibración incluyen cada vez más pasos de verificación de seguridad.[2]Asociación para el Avance de la Instrumentación Médica, "Ciberseguridad en Dispositivos Médicos," aami.org En conjunto, estas normas interrelacionadas reconfiguran la adquisición, la contratación de servicios y la formación de técnicos.
Creciente Base Instalada de Sistemas de Imagen y Soporte Vital de Alto Valor
Los presupuestos de capital hospitalario ahora giran en torno a plataformas de tomografía computarizada, resonancia magnética y ventiladores preparadas para IA. La arquitectura de resonancia magnética sin helio de Philips reduce los costos operativos, pero requiere nuevos protocolos de calibración para un imán de 7 litros en lugar de los recipientes tradicionales de 1.500 litros.[3]Philips NV, "Tecnología de Imán BlueSeal," philips.com La alianza de GE HealthCare con NVIDIA para rayos X y ultrasonido autónomos añade otra capa de calibración porque los modelos de software necesitan la misma trazabilidad que las piezas mecánicas. Estas innovaciones multiplican las variantes de dispositivos y amplían el mercado de calibración de equipos médicos al desplazar la combinación de servicios hacia la validación de algoritmos, las verificaciones de sensores IoT y las pruebas de rendimiento multimodal. Los sistemas de soporte vital emergentes incorporan bucles de retroalimentación en tiempo real que exigen microcalibraciones más frecuentes para proteger la seguridad del paciente y mantener las garantías de tiempo de actividad negociadas en los contratos de servicio basados en valor.
Contratos de Mantenimiento Preventivo para Reducir el Tiempo de Inactividad de los Dispositivos
Los hospitales se alejan de las reparaciones ad hoc hacia asociaciones de valor plurianuales que integran la calibración, las actualizaciones de software y el reemplazo de piezas en un presupuesto de tarifa plana. El acuerdo de 12 años de Siemens Healthineers con el Hospital Universitario de Nantes (equivalente a USD 59,9 millones) es un ejemplo de los contratos que garantizan el tiempo de actividad y vinculan las penalizaciones al tiempo de inactividad no planificado. Los análisis predictivos, a menudo entregados a través de paneles de control de OEM o plataformas de terceros como IBM Maximo, pronostican la deriva semanas antes de que erosione la precisión. Este enfoque ahorra mano de obra, mejora la planificación del inventario y bloquea la calibración en un bucle de datos continuo en lugar de una verificación anual. Como resultado, el mercado de calibración de equipos médicos gana tanto en alcance como en fidelización.
Sensores de Autodiagnóstico Vinculados al IoT que Permiten la Microcalibración
Los sensores integrados proporcionan a los equipos de atención retroalimentación instantánea sobre las temperaturas de los circuitos, los caudales y la estabilidad del voltaje. Las alertas electrónicas de Philips para resonancia magnética, por ejemplo, señalan anomalías en tiempo real y programan el servicio antes de que las fallas interrumpan los horarios de los pacientes. La telemetría de sensores amplía el mercado de calibración de equipos médicos porque cada alerta desencadena una microcalibración específica que reduce la distancia entre las verificaciones preventivas y la recalibración completa. La adopción sigue siendo más rápida en Asia-Pacífico, donde los nuevos hospitales de nueva construcción especifican dispositivos en red desde el primer día, aunque los proveedores de América del Norte los siguen de cerca en medio de la escasez de personal. La ciberseguridad aún modera la calibración remota completa, especialmente tras los informes de acceso por puerta trasera en ciertos monitores importados, pero los túneles VPN seguros y las arquitecturas de confianza cero mitigan gradualmente el riesgo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo y Complejidad de Programación en Mercados Emergentes | -1.8% | Mercados emergentes de APAC, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Técnicos Acreditados por ISO/IEC 17025 | -1.4% | Global, más aguda en APAC y mercados emergentes | Largo plazo (≥ 4 años) |
| Normas de Ciberseguridad que Limitan el Acceso Remoto a la Calibración | -1.1% | Global, con la aplicación más estricta en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la Integridad de los Datos de la Autocalibración con IA | -0.9% | América del Norte y la UE principalmente, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo y Complejidad de Programación en Mercados Emergentes
Los sistemas de salud en regiones de menores ingresos priorizan la adquisición de hardware sobre los servicios del ciclo de vida. Las interrupciones en la cadena de suministro elevaron los costos logísticos hasta en un 5% de los ingresos del fabricante en 2024, inflando los gastos de calibración de los instrumentos de referencia importados. La dispersión geográfica significa que un técnico puede pasar dos días de viaje por cada día de servicio, lo que desalienta las visitas rutinarias y frena el mercado de calibración de equipos médicos. Las fluctuaciones cambiarias complican aún más los contratos plurianuales cotizados en monedas fuertes. Los grandes proveedores responden agrupando la demanda o invitando a empresas globales como Trescal a establecer centros regionales, aliviando gradualmente la carga de costos.
Escasez de Técnicos Acreditados por ISO/IEC 17025
Los canales de formación se reducen mientras la complejidad de los dispositivos aumenta. Las tasas de vacantes que se acercan al 20% alargan los plazos de servicio y obligan a pagar horas extra que elevan los precios en todo el mundo. Los itinerarios de acreditación ahora requieren experiencia en ciberseguridad, pensamiento basado en riesgos y análisis en la nube, elevando el listón para los nuevos participantes. Los proveedores cubren las brechas con automatización: Tektronix CalWeb, por ejemplo, ejecuta bancos de pruebas automatizados y alimenta los resultados en paneles de cumplimiento, reduciendo el tiempo en el sitio a la mitad. Aun así, la escasez de talento establece un techo sobre la rapidez con que puede escalar el mercado de calibración de equipos médicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Sistemas de Imagen Mantienen su Posición Mientras los Monitores AvanzanLas plataformas de imagen representaron el 32,78% del mercado de calibración de equipos médicos en 2025, lo que refleja los numerosos puntos de contacto de calibración, desde la alineación del gantry hasta la calibración de dosis. Cada revisión de software y actualización de hardware genera ingresos de servicio incrementales y ancla contratos a largo plazo. Los métodos de imagen algorítmicos añaden ajustes a velocidad de video que van más allá de las verificaciones geométricas clásicas, ampliando el alcance. Los monitores de signos vitales, por el contrario, registran una CAGR del 13,73% porque la adopción en atención domiciliaria multiplica el volumen de unidades. Cada monitor enviado a un hogar extiende el mercado de calibración de equipos médicos a entornos no institucionales y activa kits de calibración portátiles en campo. La resonancia magnética de helio sin gradiente, el ultrasonido habilitado con IA y las bombas de infusión conectadas requieren procedimientos a medida, consolidando la demanda de especialistas.
La rápida adopción de dispositivos en red significa que la calibración ahora cubre rutinariamente sensores, firmware integrado y API en la nube. Las bombas de infusión dependen de la calibración gravimétrica para la precisión del flujo, y cualquier parche de firmware reinicia el reloj del cumplimiento. La calibración de ventiladores ganó visibilidad durante la pandemia y sigue siendo una salvaguarda de seguridad crítica en las unidades de cuidados intensivos. Las herramientas quirúrgicas y los analizadores de laboratorio mantienen un crecimiento constante, completando la diversidad de ingresos dentro del mercado de calibración de equipos médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Servicio:
Los OEM Lideran, Mientras los Nichos de Terceros se ExpandenLos OEM controlaron el 51,12% de la participación del mercado de calibración de equipos médicos en 2025, apoyándose en diagnósticos integrados y desbloqueos de software propietario. Muchos planes de OEM incluyen actualizaciones de firmware, parches de ciberseguridad y reparaciones menores, convirtiéndolos en soluciones integrales para hospitales enfocados en evitar riesgos. Los proveedores de terceros crecen un 13,96% anual al ofrecer menor costo y cobertura multifabricante a clínicas independientes. También desarrollan experiencia en nichos como la calibración de potencia láser o la seguridad electromédica que los competidores OEM a veces subcontratan.
Los laboratorios internos prosperan dentro de redes hospitalarias muy grandes donde las flotas de equipos justifican bancos de trabajo dedicados. Surgen acuerdos híbridos en los que el trabajo rutinario permanece en el sitio mientras las modalidades complejas revierten a OEM o empresas especializadas, aportando flexibilidad y distribuyendo el riesgo. Los portales digitales gestionan la documentación de cumplimiento y los recordatorios de servicio en los tres modelos, integrándolos en un único registro de auditoría y ampliando así el gasto total en el mercado de calibración de equipos médicos.
Por Usuario Final:
El Núcleo Hospitalario Enfrenta el Impulso de la Atención DistribuidaLos hospitales siguen siendo centrales con el 43,95% de los ingresos en 2025 porque los dispositivos de alta complejidad, como la fluoroscopía en el laboratorio de cateterismo y las máquinas de terapia de protones, permanecen dentro de los recintos físicos. Los contratos de asociación de valor garantizan el tiempo de actividad en cientos de dispositivos y generan ventanas de servicio predecibles. Los laboratorios añaden volumen en forma de analizadores de química y contadores de hematología que requieren alineación frecuente para mantener la precisión de las pruebas.
La atención domiciliaria, ambulatoria y los laboratorios de OEM crecen un 15,71% anual a medida que los pagadores acercan la atención al paciente. La diálisis portátil, los glucómetros y los monitores fetales se trasladan a residencias o clínicas ambulatorias, desencadenando nuevos flujos de trabajo de calibración que enfatizan accesorios ligeros y certificados registrados en la nube. Los analizadores de punto de atención adoptados por los equipos de ambulancias introducen tareas de calibración en entornos de tránsito, ampliando el panorama de la industria de calibración de equipos médicos y exigiendo kits de calibración resistentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Calibración de Equipos Médicos en América del Norte
América del Norte generó el 39,12% de los ingresos globales en 2025, respaldada por la alineación temprana con la norma ISO 13485 y las auditorías de vigilancia rutinarias de la FDA. Los equipos de adquisición incorporan cláusulas de servicio que exigen la acreditación ISO/IEC 17025, consolidando una alta barrera de entrada y recompensando a los operadores de escala. La modernización regulatoria de Canadá y la producción de dispositivos orientada a la exportación en México añaden vientos favorables regionales. Se proyecta que el tamaño del mercado de calibración de equipos médicos en América del Norte avance en paralelo con las renovaciones de imágenes, los despliegues de UCI-telemática y los mandatos de ciberseguridad.
Mercado de Calibración de Equipos Médicos en Asia-Pacífico
Asia-Pacífico crece a un CAGR del 12,14% a un ritmo acelerado, impulsado por la expansión de centros de fabricación en China, India y Corea del Sur, y por la nueva construcción hospitalaria en todo el Sudeste Asiático. Los incentivos gubernamentales para localizar la producción de alta gama impulsan a los proveedores a desarrollar capacidad de calibración doméstica, estimulando las empresas conjuntas transfronterizas. El envejecimiento de la población de Japón impulsa una intensa utilización de imágenes, mientras que la Directiva de Dispositivos Médicos de la ASEAN reduce la burocracia en 10 países y acelera la incorporación de proveedores. Estos factores convergen para consolidar el mercado de calibración de equipos médicos en toda la región.
Mercado de Calibración de Equipos Médicos en EMEA y América del Sur
Europa cuenta con una gran base instalada y un detallado marco regulatorio. Las actualizaciones del MDR e IVDR amplían la calibración desde la radiología hasta el diagnóstico in vitro, incrementando las listas de tareas y prolongando los contratos de servicio. El canal de exportación de Alemania, las inversiones hospitalarias de Francia y los esfuerzos de alineación post-Brexit del Reino Unido mantienen colectivamente una demanda elevada. Las preferencias de sostenibilidad abren espacio para métodos de calibración más modernos —por ejemplo, la resonancia magnética sin helio— y vuelven obsoletas las verificaciones tradicionales de refrigeración y criógenos. En otras regiones, Oriente Medio, África y América del Sur registran un crecimiento relativo más rápido a medida que modernizan flotas obsoletas y construyen nuevos centros terciarios, aunque la escasez de técnicos y el riesgo cambiario moderan la adopción.

Panorama regulatorio
En los Estados Unidos, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026, incorporando por referencia la norma ISO 13485:2016 y elevando las expectativas de trazabilidad de calibración y documentación en los sistemas de calidad de fabricación y mantenimiento de dispositivos. La ejecución de las inspecciones de la FDA también se modificó con la retirada del QSIT y el uso del actualizado Programa de Cumplimiento 7382.850, aumentando el enfoque en evidencias como el historial de mantenimiento, la evaluación de impacto por desviación fuera de tolerancia y registros claros de calibración "as-found/as-left" cuando corresponda.
A nivel global, la norma ISO/IEC 17025 sigue siendo el referente clave para la competencia de los laboratorios de calibración y la trazabilidad hacia institutos nacionales de medición (por ejemplo, NIST), lo que condiciona la calificación de proveedores en muchas licitaciones y auditorías. En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) refuerza las obligaciones de ciclo de vida para dispositivos con funciones de medición, impulsando a fabricantes y proveedores de servicios a mantener controles de calibración y mantenimiento auditables que se alineen con el escrutinio de los organismos notificados y las expectativas de vigilancia poscomercialización.
Panorama Competitivo
El mercado de calibración de equipos médicos alberga una combinación de grupos industriales diversificados, divisiones de servicio de OEM y empresas especializadas en metrología. Trescal, financiada por capital privado, completó USD 13,1 millones en adquisiciones en cuatro continentes en 2024 para tejer una red global capaz de igualar la huella de los fabricantes de dispositivos multinacionales. Los OEM como GE HealthCare, Siemens Healthineers y Philips incluyen la calibración en renovaciones de imagen a escala empresarial, fidelizando a los clientes durante ciclos de siete a doce años. Las empresas tecnológicas, incluidas IBM y Beamex, despliegan IA para predecir la deriva, reducir los tiempos de respuesta y evidenciar el retorno de la inversión.
La fragmentación persiste en las economías emergentes, donde docenas de empresas locales gestionan pruebas de seguridad eléctrica y medidores de flujo básicos. Los consolidadores tienen en la mira estos objetivos para ganar amplitud geográfica y profundidad de personal. Las credenciales de ciberseguridad ahora influyen en las decisiones de adjudicación, elevando a los proveedores que pueden validar hashes de software y cifrar archivos de calibración.
Líderes de la Industria de Calibración de Equipos Médicos
JM Test Systems Inc.
Tektronix, Inc.
Godrej.com
ISS Solutions, Inc (Biomed Technologies Inc.)
Fortive (Fluke)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Calibración de Equipos Médicos
- Fortive
- Trescal
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Transcat
- Tektronix
- JM Test Systems
- TAG Medical
- BC Group International
- Beamex
- Keysight Technologies
- JPen Medical
- NS Medical Systems
- Medserve Ltd
- Godrej Biomed
- Biomed Technologies (ISS Solutions)
- TBS Group
- Aramark Services
- Pentax Medical Services
- Rigel Medical
Lea el análisis de las empresas de calibración de equipos médicos

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad práctica está ayudando a los proveedores a operacionalizar el cambio del QMSR de la FDA de 2026 mediante el fortalecimiento de controles de calibración alineados con la ISO 13485, particularmente en torno al control de equipos y la trazabilidad de calibración, y mediante la incorporación de documentación lista para auditoría como parte de la prestación del servicio. A medida que los hospitales y los fabricantes de dispositivos se preparan para inspecciones con mayor densidad de evidencia, aumenta la demanda de cobertura acreditada según ISO/IEC 17025 en más modalidades y geografías, junto con herramientas de flujo de trabajo que reducen el manejo manual de registros y cierran brechas en la cadena de custodia, la notificación de incertidumbre y la toma de decisiones sobre desviaciones fuera de tolerancia.
La oportunidad impulsada por la tecnología se centra en la digitalización y la prestación de servicios conectados: las plataformas de gestión de calibración avanzan hacia flujos de trabajo en la nube y certificados de calibración digitales, incluyendo salvaguardas de integridad, para apoyar redes sanitarias multisede y flotas multiproveedor. Las estrategias basadas en condición, que emplean análisis de datos de deriva y de uso, y la calibración remota habilitada por sensores conectados para categorías de instrumentos aplicables, amplían los modelos de servicio abordables más allá de las visitas de sitio a intervalos fijos, mientras generan también demanda de procesos con conciencia de ciberseguridad que protejan el acceso a las interfaces de los dispositivos y a los datos de calibración.
Recent Industry Developments in Mercado de Calibración de Equipos Médicos
- Febrero de 2026: El Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor, incorporando por referencia la norma ISO 13485:2016 y modificando la manera en que se evalúa la evidencia de calibración y mantenimiento durante la supervisión de calidad. La transición aumentó la importancia de los registros de calibración trazables, la evaluación sistemática del impacto por desviación fuera de tolerancia y un control más estricto de la documentación que respalda la preparación para auditorías en fabricantes y proveedores de servicios.
- Abril de 2025: JM Test Systems adquirió Alabama Scale and Instrument, Inc. (ASI) para ampliar sus capacidades de prueba y calibración. La adquisición amplió la capacidad de servicio y agrega competencias centradas en básculas que pueden aprovecharse en clientes de atención médica y ciencias de la vida que operan flotas de dispositivos de alto rendimiento.
- Marzo de 2025: JM Test Systems se expandió a Canadá mediante la adquisición de BHD Instrumentation. La expansión amplió la cobertura geográfica para clientes multisede y fortalece el soporte transfronterizo para flujos de trabajo de calibración regulados, donde la acreditación y documentación consistentes son fundamentales para la selección del servicio.


Mercado de Calibración de Equipos Médicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las actividades de calibración pagadas que verifican y ajustan los dispositivos médicos para que permanezcan dentro de los límites de precisión requeridos durante el uso clínico, incluyendo el trabajo de calibración in situ y en depósito que respalda el cumplimiento normativo y la seguridad del paciente.
Exclusiones de alcance: Excluye la calibración de instrumentos puramente industriales y de dispositivos de consumo no clínicos que no están regulados y no se utilizan para diagnóstico o terapia médica.
Descripción general de la segmentación
- Por Tipo de Equipo
- Monitores de Signos Vitales
- Ventiladores
- Monitores Fetales
- Monitores Cardiovasculares
- Equipos de Imagen
- Bombas de Infusión
- Otros Equipos
- Por Tipo de Servicio
- Servicios de Calibración Internos
- Servicios de Calibración de Terceros
- Servicios de Calibración de OEM
- Por Usuario Final
- Laboratorios Clínicos
- Hospitales
- Otros (Atención Domiciliaria, Ambulatoria, Laboratorios de OEM)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la identificación del origen de la demanda de calibración y de los factores que determinan la frecuencia de calibración entre los proveedores de atención médica. Utilizamos fuentes públicas como orientación de la FDA sobre dispositivos médicos y sistemas de calidad, resúmenes de normas ISO e IEC, estadísticas de sistemas de salud de CMS y la OCDE, indicadores de capacidad sanitaria de la OMS y publicaciones de ministerios nacionales de salud para fijar la terminología y las necesidades de cumplimiento.
Para convertir ese contexto en insumos de dimensionamiento, revisamos informes anuales y presentaciones para inversores, materiales de asociaciones de calibración y metrología, y artículos de ingeniería biomédica revisados por pares, junto con cobertura de prensa confiable sobre el tiempo de actividad de los dispositivos y las auditorías de calidad. Cuando fue útil, se utilizaron herramientas de suscripción de pago para datos financieros de empresas y una base de datos de patentes para confirmar señales de combinación de servicios y cambios tecnológicos. Esta lista de fuentes documentales es ilustrativa, y se utilizaron muchas referencias públicas adicionales para verificación cruzada y aclaración.
Entrevistas y encuestas primarias
Se realizaron discusiones primarias con proveedores de servicios de calibración, equipos de ingeniería de hospitales y laboratorios, y líderes de calidad y cumplimiento para confirmar el alcance del servicio, el comportamiento de precios y la frecuencia de recalibración de las categorías de dispositivos clave. Dado que se trata de un mercado global, también revisamos cómo la presión regulatoria, los niveles de externalización y el crecimiento de la base instalada difieren según la región, de modo que los supuestos se mantengan realistas en las principales geografías.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% | Asia-Pacífico: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 57% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque de arriba hacia abajo, en el que la base instalada de equipos de atención médica y las señales de utilización se traducen en un conjunto anual de demanda de calibración, que luego se convierte en ingresos utilizando la lógica de precios de servicio. Para mantener el modelo manejable, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por clase de dispositivo, la retroalimentación de canales sobre los paquetes de servicio y consolidaciones de un pequeño grupo de proveedores de servicios cuando se disponía de desgloses públicos de ingresos.
Los insumos clave que dieron forma al modelo incluyen la proporción de dispositivos sujetos a calibración periódica obligatoria, los intervalos de calibración típicos por categoría de equipo, la penetración de la externalización frente al trabajo interno, los valores promedio de los tickets de servicio para calibración in situ frente a en depósito, y el ritmo de nuevas instalaciones de dispositivos en hospitales y laboratorios clínicos. Cuando algunos grupos de dispositivos carecían de datos públicos claros, utilizamos categorías afines y luego reducimos los rangos mediante revisión de expertos.
Para la previsión, se utilizó un análisis de escenarios, con casos base, conservador y acelerado vinculados a la intensidad esperada de la aplicación regulatoria, los ciclos de inversión de capital hospitalario y la disponibilidad de mano de obra para los equipos de ingeniería biomédica. Los supuestos se alinearon luego con el consenso de expertos para garantizar que el crecimiento no se adelante a las restricciones observables de capacidad y adopción.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como el crecimiento de las instalaciones sanitarias, el impulso de los envíos de dispositivos médicos en categorías clave y las tendencias reportadas de ingresos por servicios, y luego se revisan en busca de saltos inusuales que no coincidan con los factores de entrada. Cuando aparecen variaciones, volvemos a verificar los supuestos de unidades, las conversiones de divisas y el punto en el que el alcance del servicio podría haberse desplazado hacia trabajos de mantenimiento adyacentes.
Se completa una revisión interna en varios pasos antes de la aprobación final, y las aclaraciones se vuelven a confirmar con determinados entrevistados cuando los supuestos cambian de manera significativa. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando se observan cambios regulatorios importantes, eventos macroeconómicos o cambios abruptos en el gasto hospitalario. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado de calibración de equipos médicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Es habitual observar diferentes tamaños de mercado para la calibración de equipos médicos porque los editores no siempre utilizan el mismo límite de servicio, los mismos usuarios finales ni el mismo momento de normalización de divisas. Las diferencias también surgen cuando una estimación trata los contratos de servicio agrupados como ingresos por calibración, mientras que otra separa la calibración de la reparación y el mantenimiento preventivo.
Al monitorear el crecimiento de la base instalada, las normas de intervalo de calibración y una clara separación entre los ingresos exclusivos de calibración y las líneas de servicio adyacentes, Mordor Intelligence llega a un total de 2026 que no se ve inflado por paquetes de mantenimiento más amplios ni por trabajo con instrumentos no clínicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,97 mil millones de USD (2026) | |
| Consultora Global A | 1,64 mil millones de USD (2024) | Utiliza una base de 2024 y parece enfatizar los servicios de calibración como una oferta agrupada entre modelos OEM, de terceros e internos, donde los precios y el empaquetado de contratos pueden desplazar el momento de los ingresos en comparación con una construcción de demanda basada en las necesidades del dispositivo. |
| Editorial del Sector B | 1,83 mil millones de USD (2025) | Utiliza una base de 2025 y agrupa los servicios por modelo de prestación, lo que puede ampliar el alcance si el mantenimiento preventivo y las pruebas de cumplimiento no se separan de manera consistente del trabajo exclusivo de calibración entre regiones. |
La dispersión de valores refleja principalmente diferencias en la selección del año base y en el rigor con el que se separa la calibración de actividades de servicio cercanas. Cuando el alcance se mantiene coherente y los factores de demanda se vinculan a las necesidades de los dispositivos y a la frecuencia de calibración, el resultado se vuelve más fácil de rastrear y de replicar entre regiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del Mercado de Calibración de Equipos Médicos en 2031?
Se prevé que el tamaño del Mercado de Calibración de Equipos Médicos alcance USD 3,35 mil millones en 2031 bajo una CAGR del 11,22% durante 2026-2031.
¿Qué categoría de equipo actualmente tiene la mayor participación?
Los sistemas de imagen como tomografía computarizada, resonancia magnética y unidades de rayos X representaron el 32,78% de los ingresos globales en 2025 dentro del Mercado de Calibración de Equipos Médicos.
¿Por qué los proveedores de calibración de terceros crecen más rápido que las divisiones de servicio de OEM?
Los hospitales y clínicas adoptan estrategias de optimización de costos multifabricante, impulsando a las empresas de terceros a una CAGR del 13,96% hasta 2031 en el Mercado de Calibración de Equipos Médicos.
¿Cómo afectan las nuevas regulaciones de la FDA a la demanda de calibración?
El Reglamento del Sistema de Gestión de Calidad de la FDA alinea las normas de los Estados Unidos con la ISO 13485 y exige una mayor trazabilidad, ampliando los requisitos de documentación y servicio.
¿Qué región verá el crecimiento más rápido en los servicios de calibración?
Se proyecta que Asia-Pacífico registre una CAGR del 12,14% hasta 2031 en el Mercado de Calibración de Equipos Médicos gracias a la rápida construcción hospitalaria y la expansión de la fabricación local de dispositivos.
¿Cuál es el principal cuello de botella que frena la capacidad de servicio a nivel mundial?
La escasez de técnicos acreditados por ISO/IEC 17025, con tasas de vacantes cercanas al 20% en algunas regiones, limita la rapidez con que los proveedores pueden escalar.
Última actualización de la página el:



