
Tamaño y Participación del Mercado de Mantenimiento de Equipos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
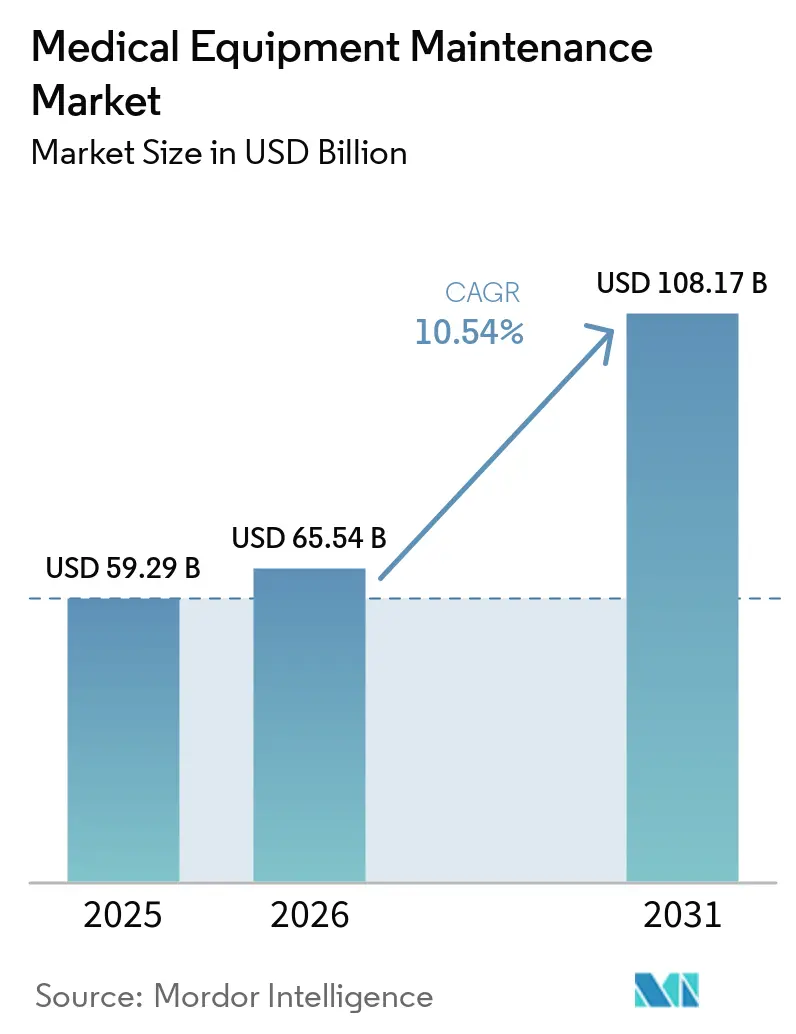
| Tamaño del Mercado (2026) | 65.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 108.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.54 % |
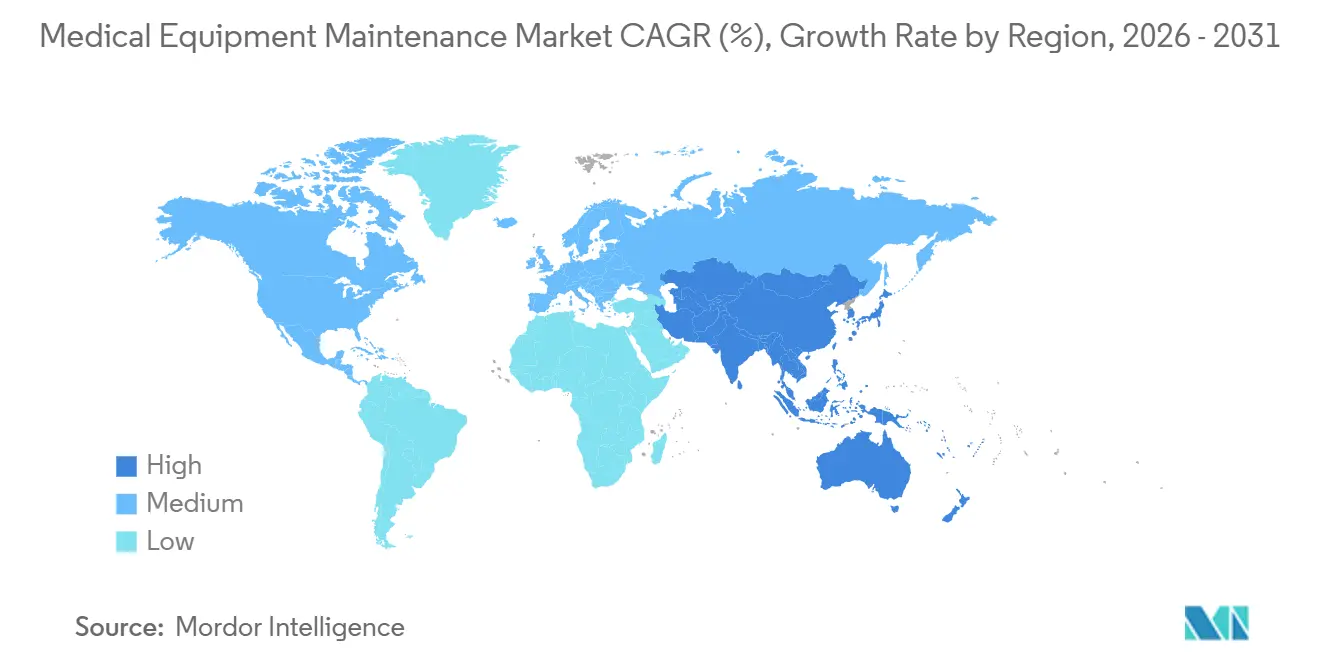
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
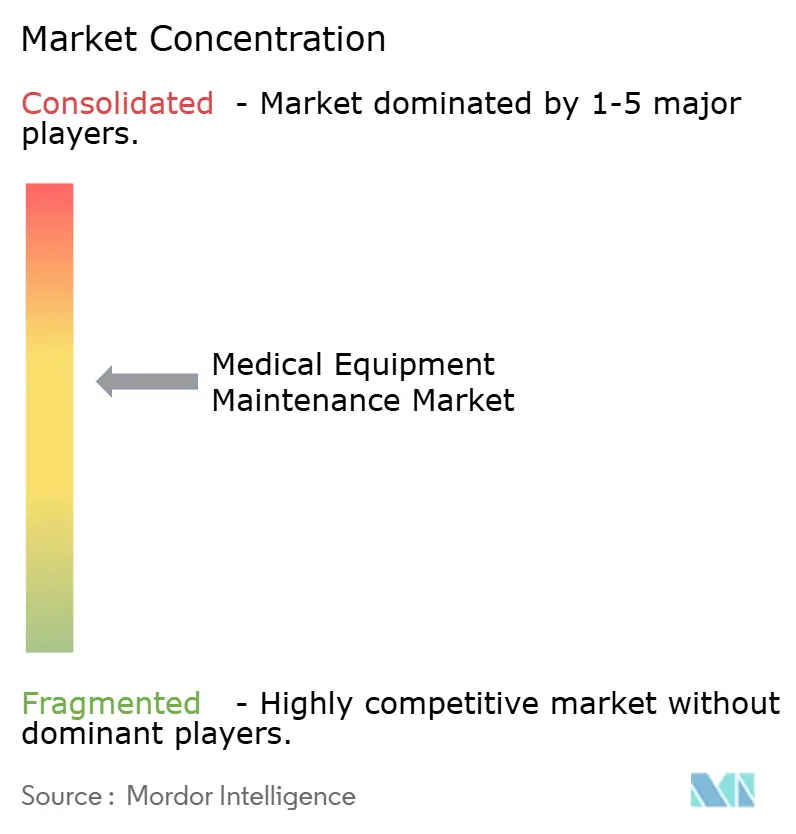
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mantenimiento de Equipos Médicos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Mantenimiento de Equipos Médicos se expanda desde USD 59,29 mil millones en 2025 y USD 65,54 mil millones en 2026 hasta USD 108,17 mil millones en 2031, registrando una CAGR del 10,54% entre 2026 y 2031.
La expansión del mercado está respaldada por el traslado de los hospitales desde reparaciones reactivas hacia modelos de servicio predictivos habilitados por IoT que vinculan el tiempo de actividad con los resultados de reembolso. Regulaciones como el Reglamento de Dispositivos Médicos de la UE (EU MDR) y la Administración Nacional de Productos Médicos de China (NMPA) exigen ahora umbrales de disponibilidad documentados, convirtiendo el mantenimiento en una obligación de cumplimiento normativo en lugar de una partida presupuestaria discrecional. La demanda se ve reforzada además por contratos de equipos de pago por uso que incluyen los costos de servicio en tarifas por procedimiento, especialmente para sistemas de diagnóstico por imagen de alto capital y sistemas quirúrgicos robóticos. Las organizaciones de servicio independientes (ISOs) también están ganando impulso porque las regulaciones de derecho a reparación están erosionando los monopolios de piezas de los fabricantes de equipos originales (OEMs). Al mismo tiempo, la escasez de ingenieros biomédicos y las interrupciones en la cadena de suministro de semiconductores representan desafíos para la prestación del servicio, beneficiando a los proveedores que invierten en formación de personal, pasarelas IoT seguras y depósitos regionales de piezas.
Conclusiones Clave del Informe
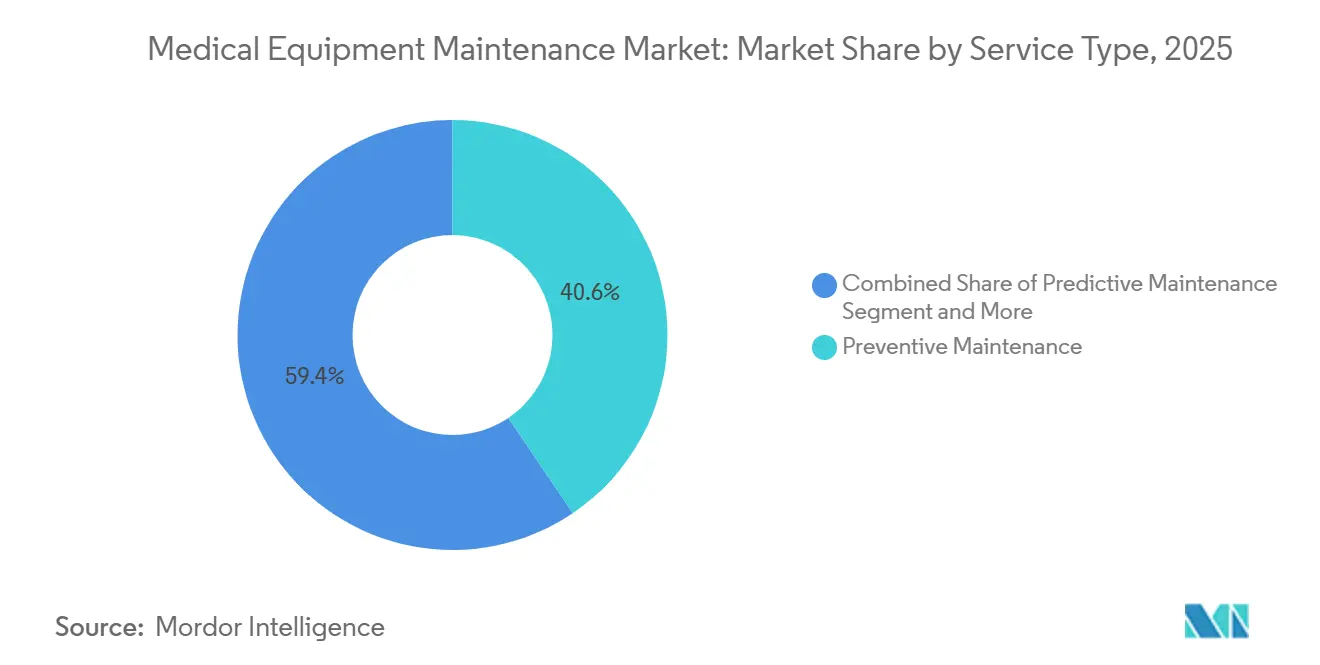
- Por tipo de servicio, el mantenimiento preventivo lideró con una participación de ingresos del 40,56% en 2025; se prevé que el mantenimiento predictivo avance a una CAGR del 12,25% hasta 2031.
- Por modelo de contrato, los acuerdos de servicio completo captaron una participación del 47,53% en 2025, mientras que se proyecta que los contratos multifabricante escalen a una CAGR del 11,85% hasta 2031.
- Por tipo de equipo, los sistemas de diagnóstico por imagen representaron el 31,63% de la participación del mercado de mantenimiento de equipos médicos en 2025; se prevé que el equipo quirúrgico crezca a una CAGR del 14,87% hasta 2031.
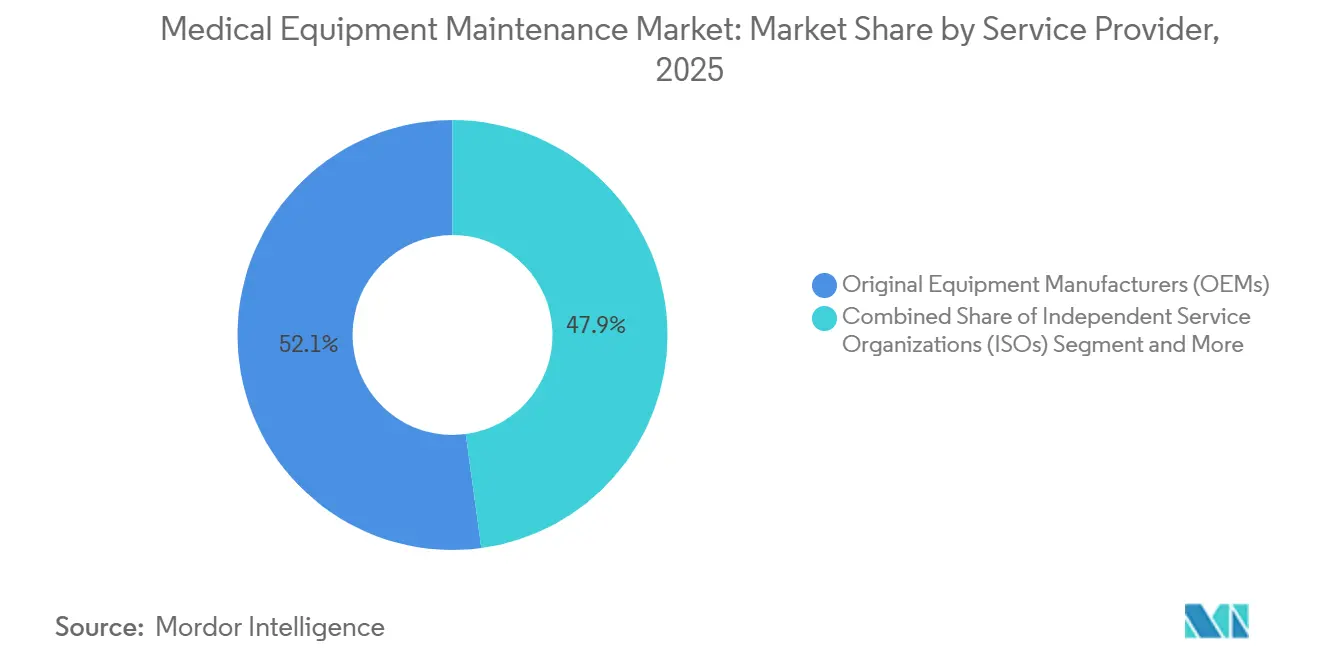
- Por proveedor de servicio, los OEMs mantuvieron una participación del 52,13% en 2025; se espera que las ISOs se expandan a una CAGR del 13,7% hasta 2031.
- Por usuario final, los hospitales representaron el 48,13% del gasto en 2025, mientras que se proyecta que los centros quirúrgicos ambulatorios aumenten a una CAGR del 12,51% hasta 2031.
- Por geografía, América del Norte concentró el 35,13% de los ingresos de 2025; se anticipa que Asia-Pacífico progrese a una CAGR del 11,81% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Enfoque en programas de mantenimiento preventivo | +1.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las inversiones en infraestructura sanitaria | +2.1% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio | Largo plazo (≥4 años) |
| Expansión de la base instalada de equipos de diagnóstico por imagen | +1.5% | Global, concentrado en sistemas hospitalarios urbanos | Corto plazo (≤2 años) |
| Adopción de diagnósticos remotos habilitados por IoT | +2.3% | América del Norte y UE en etapa temprana, Asia-Pacífico en expansión | Mediano plazo (2-4 años) |
| Mandatos regulatorios de tiempo de actividad (EU MDR, NMPA) | +1.4% | Europa y China | Corto plazo (≤2 años) |
| Transición hacia contratos de pago por uso basados en valor | +1.6% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Enfoque en Programas de Mantenimiento Preventivo
Los hospitales están integrando calendarios preventivos en los flujos de trabajo clínicos diarios para evitar costosas interrupciones. La Asociación Americana de Ingeniería Hospitalaria (ASHE) informó que los programas estructurados redujeron las fallas de equipos en un 22% en 2024. Los departamentos de diagnóstico por imagen son los que más se benefician, ya que una sola interrupción de un equipo de resonancia magnética puede cancelar decenas de procedimientos, erosionando los ingresos. Las actualizaciones de firmware, las verificaciones de calibración y los reemplazos de consumibles están ahora automatizados a través de portales de OEMs que programan órdenes de trabajo con anticipación. El argumento económico se ha fortalecido a medida que aumenta la complejidad de los dispositivos; una resonancia magnética moderna tiene más de 50 subsistemas, y cualquier falla no programada puede dejar la unidad inactiva durante semanas si las piezas no están preposicionadas. En consecuencia, los hospitales negocian cláusulas preventivas dentro de los contratos de arrendamiento para convertir los costos de servicio en gastos operativos predecibles que se alinean con el reembolso basado en valor.
Aumento de las Inversiones en Infraestructura Sanitaria
El 14.º Plan Quinquenal de China destinó CNY 1,2 billones (USD 168 mil millones) para la construcción de hospitales hasta 2025, exigiendo contratos de mantenimiento plurianuales dentro de cada paquete de adquisición[1]. El programa Ayushman Bharat de India se amplió a 200.000 centros de bienestar en 2024, cada uno equipado con diagnósticos básicos que requieren equipos de servicio locales. Los OEMs y las ISOs están estableciendo centros regionales para satisfacer la demanda resultante y capacitar a técnicos biomédicos. Los mercados emergentes del Sudeste Asiático, como Indonesia y Vietnam, siguen caminos similares a través de asociaciones público-privadas que incluyen el mantenimiento en el financiamiento de proyectos a largo plazo para proteger los activos de los prestamistas.
Expansión de la Base Instalada de Equipos de Diagnóstico por Imagen
Las instalaciones de resonancia magnética superaron las 85.000 unidades y los escáneres de tomografía computarizada sobrepasaron las 72.000 unidades a nivel mundial en 2025, con un crecimiento anual del 3-4%. Cada resonancia magnética de alto campo genera entre USD 50.000 y USD 80.000 en ingresos anuales por mantenimiento, y la transición hacia plataformas de 3 Tesla y 7 Tesla intensifica la demanda de servicio debido a los exigentes protocolos de calibración. América del Norte y Europa reemplazan activos de una década de antigüedad por modelos mejorados con inteligencia artificial que requieren actualizaciones de software frecuentes, mientras que Asia-Pacífico añade capacidad por primera vez en ciudades secundarias. Esta bifurcación crea oportunidades de servicio diferenciadas: los contratos de modernización dominan en los mercados maduros, mientras que los servicios de instalación y capacitación florecen en las regiones en crecimiento.
Adopción de Diagnósticos Remotos Habilitados por IoT
Los dispositivos conectados transmiten ahora telemetría a plataformas de análisis en la nube que predicen fallas con hasta 10 días de anticipación. HealthSuite de Philips proporciona datos de rendimiento de ventiladores en tiempo real que detectan la deriva de sensores y la saturación de filtros. La guía de ciberseguridad de la Administración de Alimentos y Medicamentos (FDA) de 2023 impone requisitos de actualización segura, añadiendo una capa de cumplimiento normativo a los diagnósticos remotos. La adopción es madura en América del Norte y Europa, pero sigue siendo limitada en partes de Asia-Pacífico debido a brechas en infraestructura de red y ciberseguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de los contratos de servicio | -1.2% | Global, agudo en mercados emergentes | Corto plazo (≤2 años) |
| Escasez de ingenieros biomédicos especializados | -1.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Responsabilidades de ciberseguridad en el mantenimiento remoto | -0.9% | América del Norte y UE | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de piezas de repuesto | -1.1% | Global, con picos episódicos en el abastecimiento de Asia-Pacífico | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Contratos de Servicio
Los acuerdos de servicio completo para dispositivos de diagnóstico por imagen pueden superar el 10% del precio de compra cada año, presionando los presupuestos en regiones sensibles al precio. Una encuesta de la Asociación para el Avance de la Instrumentación Médica (AAMI) mostró que el 38% de los hospitales en América Latina y el Sudeste Asiático operan equipos más allá de los intervalos de servicio prescritos, arriesgando fallas catastróficas. Las instalaciones más pequeñas carecen de poder de negociación, optando frecuentemente por reparaciones puntuales que reducen los costos inmediatos pero incrementan el tiempo de inactividad a largo plazo.
Escasez de Ingenieros Biomédicos Especializados
La demanda de técnicos biomédicos crece un 5% anual en Estados Unidos, pero la oferta es insuficiente con menos de 3.000 graduados cada año[2]. OEMs como Siemens Healthineers y GE HealthCare han abierto academias internas, pero persisten las brechas de talento, especialmente para modalidades avanzadas. India enfrenta un déficit de 15.000 ingenieros, lo que obliga a los hospitales a depender de los equipos de campo de los OEMs o a extender los intervalos de mantenimiento, lo que amenaza las garantías de tiempo de actividad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Análisis Predictivos Reconfiguran el Momento de IntervenciónEn 2025, el mantenimiento preventivo capturó el 40,56% de la participación del mercado de mantenimiento de equipos médicos. Se proyecta que el mantenimiento predictivo supere a todos los demás servicios con una CAGR del 12,25% hasta 2031. Los hospitales prefieren las intervenciones basadas en algoritmos que envían técnicos únicamente cuando los datos de los sensores señalan un riesgo de falla. Este cambio reduce las visitas innecesarias y mejora la disponibilidad de los activos. Las reparaciones correctivas siguen siendo relevantes, aunque su proporción está disminuyendo a medida que los contratos basados en valor penalizan el tiempo de inactividad. El mantenimiento operacional, que incluye la capacitación de usuarios y las calibraciones diarias, se está expandiendo junto con la adopción de plataformas complejas como la cirugía robótica.
El cambio hacia rutinas predictivas es más pronunciado en América del Norte y Europa Occidental, donde la infraestructura de tecnología de la información (TI) soporta la integración de telemetría. Los mercados emergentes aún dependen de calendarios basados en el tiempo debido al ancho de banda de red limitado. Como resultado, las ofertas predictivas representan un nivel de servicio premium que los OEMs y las ISOs líderes comercializan a instalaciones que buscan mayores garantías de tiempo de actividad. A lo largo del horizonte de previsión, los modelos predictivos se convertirán en el enfoque predeterminado a medida que la conectividad en la nube y los marcos de ciberseguridad maduren globalmente, reduciendo la brecha de rendimiento entre los sistemas de salud avanzados y los de los países en desarrollo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Contrato:
Los Acuerdos Multifabricante Ganan TerrenoLos acuerdos de servicio completo mantuvieron el 47,53% del valor contractual en 2025, sustentando el tamaño del mercado de mantenimiento de equipos médicos, ya que los hospitales prefieren la certeza de tarifas anuales fijas que cubren piezas y mano de obra. Los contratos multifabricante se están expandiendo a una CAGR del 11,85% hasta 2031, impulsados por redes de prestación integrada que buscan simplificar la administración y aprovechar el análisis de datos de toda la flota. Estos acuerdos permiten a los proveedores negociar mayores descuentos y lograr tiempos de respuesta estandarizados en diversas marcas de equipos. Los contratos de tiempo y materiales siguen siendo comunes en clínicas pequeñas dispuestas a aceptar costos variables, mientras que los modelos de servicio compartido, donde los gastos se dividen entre el hospital y el OEM, están emergiendo como una opción intermedia de costo controlado.
El auge de la cobertura multifabricante obliga a los OEMs a desagregar los paquetes tradicionales en ofertas modulares. Las ISOs se posicionan como socios neutrales capaces de dar servicio a flotas mixtas, utilizando herramientas de diagnóstico de terceros legalizadas bajo los estatutos de derecho a reparación. Con el tiempo, las estructuras contractuales se volverán más granulares, con cláusulas de tiempo de actividad y métricas de rendimiento adaptadas según la criticidad del dispositivo, amplificando la competencia en precio y calidad del servicio.
Por Tipo de Equipo:
Las Plataformas Quirúrgicas Impulsan la Intensidad del ServicioLos dispositivos de diagnóstico por imagen representaron el 31,63% del gasto de 2025, destacando la importancia del segmento dentro del mercado de mantenimiento de equipos médicos. Los sistemas de resonancia magnética, que requieren gestión de criógenos y calibración periódica de bobinas de gradiente, dominan los presupuestos de servicio en esta categoría. Los escáneres de tomografía computarizada necesitan reemplazos frecuentes de tubos, generando ingresos recurrentes por piezas. Se proyecta que el equipo quirúrgico crezca más rápido, a una CAGR del 14,87% hasta 2031, impulsado por plataformas robóticas que exigen revisiones preventivas trimestrales y actualizaciones continuas de software. Los instrumentos electroquirúrgicos contribuyen con ingresos recurrentes a través de la reacondicionamiento de electrodos y piezas de mano.
Los equipos de soporte vital experimentaron una mayor demanda de mantenimiento durante la pandemia de COVID-19 y siguen siendo un foco para la planificación de preparación. Los sistemas de monitoreo de pacientes, las unidades de diálisis y los endoscopios añaden ingresos de servicio incrementales pero constantes a medida que aumentan las enfermedades crónicas y se expande la atención ambulatoria. Cada grupo de equipos conlleva obligaciones regulatorias distintas, como las pruebas de seguridad eléctrica IEC 60601 para dispositivos conectados a pacientes, lo que influye en el alcance y el precio de los contratos.
Por Proveedor de Servicio:
Las ISOs Erosionan la Participación de Mercado de los OEMsLos OEM mantuvieron el 52,13% de los ingresos de 2025, lo que refleja las bases instaladas establecidas y los diagnósticos propietarios que aseguran precios premium. Se prevé que los ISO registren una CAGR del 13,7%, ganando terreno a medida que los reguladores exigen acceso a piezas y los hospitales buscan eficiencias de costos. El impulso legislativo detrás de las leyes de derecho a reparar obliga a los OEM a suministrar software de diagnóstico a terceros, nivelando el campo de juego. La participación del mercado de software de reparación de equipos médicos para los ISO sigue siendo modesta, pero aumenta donde las redes multisitio buscan neutralidad de proveedores. Los ISO invierten en capacitación de nivel industrial y ofrecen garantías de tiempo de respuesta comparables a las de los OEM, pero entre un 20 y un 30% más económicas.
Los equipos biomédicos internos también ganan influencia, particularmente en grandes centros académicos que consideran el mantenimiento como una capacidad estratégica. El dominio de los OEM persiste en modalidades de alta complejidad, como la resonancia magnética y la cirugía robótica, donde los componentes especializados y el software permanecen estrictamente controlados, pero los ISO han alcanzado la paridad en dispositivos de monitoreo de pacientes y diálisis, donde las piezas están estandarizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros Quirúrgicos Ambulatorios Impulsan la Innovación en ServiciosLos hospitales concentraron el 48,13% del gasto de 2025, reflejando carteras de equipos diversas y contratos de servicio a nivel empresarial. Los centros académicos frecuentemente integran monitoreo remoto y técnicos dedicados en el sitio dentro de estos acuerdos. Sin embargo, se proyecta que los centros quirúrgicos ambulatorios se expandan más rápido, a una CAGR del 12,51% hasta 2031, a medida que los procedimientos electivos continúan migrando hacia entornos ambulatorios. Los centros quirúrgicos ambulatorios operan con modelos de personal reducido, requiriendo tiempos de respuesta de servicio rápidos, a menudo dentro de cuatro horas, para evitar cancelaciones costosas. Las cadenas de diagnóstico por imagen adoptan el mantenimiento predictivo de manera temprana para minimizar la reprogramación de pacientes. Los centros de diálisis priorizan un tiempo de actividad del 99%, optando por acuerdos de servicio integrales que incluyen consumibles y gestión de la calidad del agua.
Los laboratorios, las clínicas dentales y las consultas especializadas contribuyen con volúmenes modestos pero crecientes a medida que se expanden los diagnósticos en el punto de atención. El mantenimiento de equipos de atención domiciliaria es un nicho emergente, donde el monitoreo remoto de dispositivos portátiles se combina con visitas domiciliarias periódicas para garantizar la seguridad del paciente y el rendimiento del dispositivo.
Análisis Geográfico
Mercado de Mantenimiento de Equipos Médicos en América del Norte
América del Norte representó el 35,13% de los ingresos en 2025, impulsada por la adopción generalizada de análisis predictivos y las densas redes de centros de cirugía ambulatoria y centros de diagnóstico por imagen. Más del 40% de las nuevas ventas de equipos de diagnóstico por imagen en los Estados Unidos incluyen ahora suscripciones de servicio. Canadá destina subvenciones provinciales a la adquisición de equipos que requieren acuerdos de mantenimiento plurianuales, y los hospitales privados de México suscriben contratos con fabricantes de equipos originales para cumplir con los estándares internacionales de acreditación. Las normas de ciberseguridad de la FDA establecen el referente de cumplimiento para los servicios remotos en toda la región, influyendo en las prácticas globales de los fabricantes de equipos originales.
Mercado de Mantenimiento de Equipos Médicos en Asia-Pacífico
Se prevé que Asia-Pacífico registre la CAGR más alta, del 11,81%, hasta 2031. El plan de infraestructura de China exige un mantenimiento estandarizado en los hospitales a nivel de condado, ampliando el tamaño del mercado de mantenimiento de equipos médicos tanto para los fabricantes de equipos originales como para los proveedores de servicios independientes. Los centros de bienestar de India incorporan miles de diagnósticos básicos que requieren centros de servicio regionales[3]. Japón y Corea del Sur reemplazan los escáneres obsoletos por plataformas preparadas para la inteligencia artificial que utilizan actualizaciones de software por suscripción. Los grupos consolidados de hospitales privados de Australia negocian contratos a escala empresarial, mientras que Indonesia y Vietnam incorporan capacidad por primera vez a través de proyectos público-privados respaldados por centros de servicio regionales en Singapur y Bangkok. La escasez de mano de obra cualificada sigue siendo un desafío, lo que ralentiza la adopción del mantenimiento predictivo en las zonas menos urbanas.
Mercado de Mantenimiento de Equipos Médicos en EMEA y América Latina
Europa mantuvo una participación sustancial en 2025, liderada por Alemania, el Reino Unido y Francia. El Reglamento de Dispositivos Médicos de la UE armoniza la documentación sobre el tiempo de actividad, fomentando las plataformas digitales de gestión de activos e impulsando el gasto en servicios. Alemania favorece los acuerdos integrales con informes exhaustivos. El Servicio Nacional de Salud del Reino Unido pilota modelos de riesgo compartido para reducir costos, mientras que los países del sur de Europa recurren cada vez más a los proveedores de servicios independientes para aliviar la presión presupuestaria. Oriente Medio y África son testigos de la expansión en los estados del GCC que invierten en turismo médico, mientras que el crecimiento de América Latina se centra en los hospitales privados de Brasil y Argentina que se actualizan a estándares internacionales a pesar de las brechas en el financiamiento del sector público.
Panorama regulatorio
El mantenimiento de equipos médicos está cada vez más determinado por los requisitos de sistemas de calidad, poscomercialización y documentación que vinculan el servicio técnico con el cumplimiento continuo. En Estados Unidos, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026, alineando el 21 CFR Parte 820 con la norma ISO 13485:2016 y elevando el énfasis en procesos controlados y registros de servicio trazables a lo largo del ciclo de vida del dispositivo. Las directrices de la FDA sobre reacondicionamiento y servicio técnico también refuerzan el límite entre el mantenimiento rutinario y el reacondicionamiento, impulsando a los proveedores de servicio a mantener un fuerte control de cambios, gestión de reclamos y documentación de las justificaciones de mantenimiento, en lugar de depender de supuestos de intervalos fijos.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) y las directrices relacionadas refuerzan las expectativas de vigilancia poscomercialización, incluidos sistemas de PMS estructurados e informes periódicos de actualización de seguridad para las clases de mayor riesgo. Las disposiciones del MDR relativas a dispositivos reutilizables, incluida la intervención de organismos notificados para aspectos reutilizables de Clase I y los requisitos en torno a la documentación de reprocesamiento validado y pruebas funcionales, aumentan la carga de cumplimiento para hospitales, fabricantes de equipos originales (OEM) y proveedores de servicio independientes (ISO) que dan soporte a equipos esterilizables y reutilizables. China también está formalizando las prácticas de gestión operativa y de mantenimiento mediante normas de servicio, incluida la T/CAPE 10109-2025 (publicada el 3 de diciembre de 2025; en vigor desde el 3 de marzo de 2026), que respalda una prestación de servicios e informes más estandarizados en los servicios de gestión de operación y mantenimiento de equipos médicos.
Panorama Competitivo
El mercado de mantenimiento de equipos médicos está moderadamente concentrado. Los OEMs — GE HealthCare, Siemens Healthineers, Philips y Canon Medical — concentran colectivamente un porcentaje significativo de los ingresos de servicio mundiales gracias a sus diagnósticos propietarios y la ventaja de su base instalada. Las ISOs desagregan estas ofertas y ofrecen ahorros del 20-30%, aprovechando las recientes políticas de derecho a reparación. La competencia gira ahora en torno al análisis de datos más que a las piezas únicamente. Los OEMs despliegan plataformas en la nube como Edison de GE, HealthSuite de Philips y Teamplay de Siemens, que convierten el mantenimiento en suscripciones de software recurrentes vinculadas a garantías de tiempo de actividad. Las ISOs responden con asociaciones de gestión de activos empresariales y técnicos capacitados en fábrica.
El mantenimiento de dispositivos de atención domiciliaria y los contratos multifabricante ofrecen oportunidades de espacio en blanco. Las ISOs regionales más pequeñas y los equipos biomédicos internos de los hospitales ganan participación en categorías de productos básicos donde las piezas estandarizadas debilitan el poder de los OEMs. No obstante, los OEMs mantienen el dominio en campos de alta complejidad como la resonancia magnética y la cirugía robótica, que requieren software y capacitación especializados. El cumplimiento de la ciberseguridad eleva las barreras de entrada, ya que la guía de la FDA de 2023 exige procesos sólidos para la gestión de vulnerabilidades. Los proveedores que invierten en pasarelas IoT seguras y desarrollo de personal están mejor posicionados para capturar participación en un entorno de garantías de tiempo de actividad cada vez más exigentes.
Líderes de la Industria de Mantenimiento de Equipos Médicos
-
Koninklijke Philips NV
-
GE Healthcare.
-
Canon Medical Systems
-
Siemens Healthineers
-
Stryker
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mantenimiento de Equipos Médicos Empresas cubiertas en este informe
- Agfa-Gevaert
- Aramark Healthcare+
- Baxter
- Canon
- Dragerwerk
- Fisher & Paykel Healthcare
- FUJIFILM
- GE Healthcare
- Getinge
- Karl Storz SE
- Koninklijke Philips
- Medtronic
- Mindray Bio-Medical
- Nihon Kohden
- Olympus Corp.
- Resmed
- Siemens Healthineers
- Sodexo Clinical Technology Mgmt
- Steris plc
- ZOLL Medical (Asahi Kasei)
- Stryker
Oportunidades de mercado y perspectivas futuras
La documentación de mantenimiento y la trazabilidad impulsadas por el cumplimiento normativo crean oportunidades para los proveedores capaces de operacionalizar flujos de trabajo alineados con ISO, higiene de ciberseguridad y registros listos para auditoría en flotas mixtas. Con el QMSR de la FDA vigente desde el 2 de febrero de 2026 y su incorporación de conceptos de la ISO 13485:2016, los hospitales y los ISO cuentan con un disparador más claro para modernizar los sistemas de calidad del servicio, el seguimiento de la cualificación de técnicos y el control de los registros de mantenimiento, particularmente en contratos con múltiples proveedores donde los datos se distribuyen entre portales de OEM y herramientas de terceros. Los organismos de normalización y las asociaciones también están dando forma al diseño de programas, como la ANSI/AAMI EQ56:2024 para programas de gestión de equipos médicos y la ISO/TS 5137:2026 para programas de gestión de mantenimiento de dispositivos médicos reutilizables, lo que respalda la demanda de plataformas digitales de gestión de activos capaces de demostrar intervalos de mantenimiento basados en riesgo, acciones correctivas de ciclo cerrado e informes estandarizados.
Un segundo conjunto de oportunidades está surgiendo en torno a los dispositivos definidos por software y la gobernanza del mantenimiento remoto, donde el mantenimiento incluye actualizaciones seguras, control de configuración y registro automatizado de eventos. La Ley de IA de la UE (Reglamento (UE) 2024/1689) introduce obligaciones que comienzan a aplicarse en 2026 para los sistemas de IA de alto riesgo, incluidos requisitos en torno al registro y la gestión de calidad para los implementadores, lo que amplía el alcance del mantenimiento más allá del hardware hacia las actualizaciones de modelos de IA y el monitoreo del ciclo de vida, cuando corresponda en contextos de dispositivos médicos. Paralelamente, las modalidades de imagenología y de alta complejidad con grandes bases instaladas (por ejemplo, resonancia magnética y tomografía computarizada) se benefician de enfoques de mantenimiento predictivo basados en telemetría, y la evidencia de programas preventivos estructurados que reducen las fallas (como el informe de ASHE que señala una reducción del 22% en 2024) respalda la inversión continua en sistemas de mantenimiento disciplinados y la mejora de las capacidades de la fuerza laboral para cumplir con las expectativas de disponibilidad y documentación.
Desarrollos recientes de la industria en Mercado de Mantenimiento de Equipos Médicos
- Julio de 2026: Quality Biomedical adquirió M&M Medical Equipment Repair, ampliando su presencia en servicios biomédicos y aumentando su red de centros de servicio. El acuerdo fortalece la cobertura regional para el mantenimiento de equipos hospitalarios y respiratorios, favoreciendo tiempos de respuesta más rápidos y una mayor capacidad de servicio para proveedores con múltiples sedes.
- Mayo de 2025: La iniciativa International Biomed Cross se lanzó en Nueva Delhi para apoyar el mantenimiento de dispositivos médicos durante desastres y emergencias sanitarias. El programa destaca la importancia operativa de la preparación del servicio, la disponibilidad de repuestos y los modelos de despliegue de técnicos para la continuidad de la atención.
- Febrero de 2025: Sodexo India abrió una instalación de Gestión de Tecnología Sanitaria en Calcuta con capacidad para dar soporte a 500.000 dispositivos. La instalación añade escala a la ejecución del mantenimiento preventivo y correctivo, y señala una inversión continua en infraestructura organizada y subcontratada de HTM.
Mercado de Mantenimiento de Equipos Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los servicios remunerados que mantienen los dispositivos médicos seguros, conformes y disponibles para su uso, incluidos el mantenimiento preventivo, la reparación correctiva, las actividades de servicio relacionadas con la calibración y los contratos de servicio planificados prestados por OEM, terceros o equipos internos.
Exclusiones del alcance: Se excluyen las ventas de equipos nuevos, las piezas de repuesto independientes vendidas sin mano de obra de servicio y el mantenimiento general de instalaciones hospitalarias que no esté vinculado a un dispositivo médico.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Mantenimiento Preventivo
- Mantenimiento Correctivo
- Mantenimiento Operacional
- Mantenimiento Predictivo
- Actualizaciones de Software y Firmware
- Por Modelo de Contrato
- Acuerdos de Servicio Completo
- Acuerdos de Servicio Compartido
- Contratos de Tiempo y Materiales
- Contratos Multifabricante
- Por Tipo de Equipo
- Equipos de Diagnóstico por Imagen
- Sistemas de Resonancia Magnética
- Escáneres de Tomografía Computarizada
- Rayos X y Fluoroscopia
- Ultrasonido
- Medicina Nuclear y Tomografía por Emisión de Positrones
- Dispositivos Endoscópicos
- Equipo Quirúrgico
- Dispositivos Electroquirúrgicos
- Sistemas Quirúrgicos Robóticos
- Dispositivos Mínimamente Invasivos
- Dispositivos de Soporte Vital
- Ventiladores
- Máquinas de Anestesia
- Equipos de Monitoreo de Pacientes
- Equipos de Diálisis
- Otros Dispositivos
- Equipos de Diagnóstico por Imagen
- Por Proveedor de Servicio
- Fabricantes de Equipos Originales (OEMs)
- Organizaciones de Servicio Independientes (ISOs)
- Equipos Biomédicos Internos
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros Quirúrgicos Ambulatorios
- Centros de Diálisis
- Laboratorios
- Clínicas Dentales y Especializadas
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar señales de demanda repetibles que los ingresos por mantenimiento tienden a seguir. Fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos, la Oficina de Estadísticas Laborales de los Estados Unidos, las estadísticas de salud de la OCDE, los indicadores de gasto en salud del Banco Mundial y revistas seleccionadas de ingeniería biomédica revisadas por pares nos ayudaron a mapear la base instalada de manera direccional y a conectarla con la intensidad del servicio.
También revisamos informes anuales, presentaciones para inversores y folletos de servicios de proveedores de dispositivos y servicios de atención médica para comprender las estructuras contractuales comunes, las garantías de tiempo de actividad y cómo se reportan los ingresos por servicios. Cuando fue útil, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial de empresas, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para verificar el ritmo de colocación de equipos y los ciclos de reemplazo. Las fuentes de investigación documental enumeradas aquí son meramente ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se fija el precio y se contrata el mantenimiento en equipos de diagnóstico por imagen, monitoreo de pacientes, quirúrgicos y de laboratorio, y en confirmar qué proporción del servicio se externaliza frente a la que se gestiona internamente. Hablamos con equipos de ingeniería hospitalaria, proveedores de servicios independientes y funciones de servicio de OEM en las principales regiones para probar los supuestos sobre las tasas de adhesión a contratos, las primas por tiempo de respuesta y cómo cambian los programas preventivos con la utilización y las regulaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 17% | APAC: 52% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 23% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 60% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye principalmente utilizando un enfoque de arriba hacia abajo, en el que el conjunto de demanda se reconstruye a partir de la base instalada de dispositivos médicos por grupos de equipos principales y luego se traduce en gasto anual en servicios utilizando supuestos de adhesión a contratos y frecuencia de servicio. Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como valores promedio muestreados de contratos de servicio anuales por clase de dispositivo, junto con verificaciones de canal sobre los tamaños típicos de los tickets de reparación.
Los insumos clave utilizados en el modelo incluyen el crecimiento estimado de la base instalada para sistemas de alto valor (como resonancia magnética, tomografía computarizada y ultrasonido), los patrones promedio de tiempo de actividad y utilización que impulsan la frecuencia de las visitas preventivas, la proporción de equipos cubiertos bajo contratos de servicio completo frente a contratos de tiempo y materiales, la progresión de las tarifas laborales para técnicos biomédicos y el ritmo de los ciclos de actualización de software y firmware para dispositivos conectados. Cuando la señal de la base instalada a nivel de país era incompleta, las brechas se manejaron utilizando indicadores proxy como volúmenes de procedimientos, recuentos de exámenes de diagnóstico por imagen y capacidad de camas hospitalarias, que luego se ajustaron utilizando retroalimentación primaria.
Para el pronóstico, utilizamos análisis de escenarios respaldados por una capa de regresión multivariante simple, en la que los ingresos por servicios se vinculan a las tendencias de gasto en salud, los ciclos de reemplazo de equipos y la penetración de la externalización. Los supuestos fueron revisados con los entrevistados para que el pronóstico refleje lo que los líderes de servicios esperan en cuanto a renovaciones de contratos, reajustes de precios y requisitos de tiempo de respuesta durante los próximos años.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, incluidas las tendencias de colocación de dispositivos, los indicadores de dotación de personal para el mantenimiento biomédico y la dirección de los ingresos por servicios reportados por los principales participantes. Si un país o clase de equipo muestra un salto inusual, lo rastreamos hasta las variables subyacentes, verificamos nuevamente las conversiones de divisas y los plazos, y luego volvemos a contactar a los expertos relevantes cuando el factor determinante no está claro.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples pasos para que la misma lógica se mantenga en todas las regiones y clases de equipos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la demanda de servicios, como grandes cambios regulatorios o variaciones bruscas en el gasto de capital hospitalario. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Mantenimiento de Equipos Médicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el mantenimiento de equipos médicos pueden variar ampliamente, incluso cuando la etiqueta del tema parece idéntica. Las diferencias generalmente provienen de lo que se contabiliza como ingresos por mantenimiento, qué año se trata como base y cómo el trabajo por contrato frente al trabajo por avería se traduce en gasto anual comparable.
Las mayores brechas que observamos en este mercado están relacionadas con si se incluyen los servicios de actualización de software y firmware, cómo se trata el servicio hospitalario interno frente al trabajo externalizado, y si las verificaciones vinculadas a la calibración y el cumplimiento normativo se contabilizan dentro del mantenimiento o se mantienen por separado. Otras diferencias provienen del uso de tarifas de servicio de lista sin normalizar los descuentos, y del uso de supuestos más rápidos o más lentos para la penetración de la externalización y la inflación de las tarifas laborales en los años de pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 65,54 mil millones de USD (2026) | |
| Consultora Global A | 64,90 mil millones de USD (2026) | Utiliza una acumulación más lenta para la penetración del servicio externalizado en hospitales y aplica una asignación más estrecha para el trabajo de servicio relacionado con software y firmware, lo que puede comprimir los totales en los primeros años de pronóstico. |
| Firma Consultora B | 53,78 mil millones de USD (2025) | Muestra inconsistencias internas en el valor declarado del año base y depende en gran medida de participaciones de segmentos amplias, lo que puede mezclar de manera diferente la reparación, el mantenimiento preventivo y el mantenimiento operativo entre las clases de equipos. |
La tabla muestra que la mayor parte de la diferencia se explica por las elecciones de alcance y la forma en que los ingresos por contratos se anualizan en los equipos instalados, más que por la aritmética por sí sola. Cuando el servicio de actualización de software y firmware se contabiliza explícitamente junto con el trabajo preventivo y correctivo, y luego se verifica con los supuestos de base instalada y adhesión a contratos, los totales se acercan más a los patrones de demanda de servicios observables, una elección aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de mantenimiento de equipos médicos en 2026?
El mercado se sitúa en USD 65,54 mil millones en 2026 y se proyecta que crezca hasta USD 108,17 mil millones en 2031, reflejando una CAGR del 10,54%.
¿Qué tipo de servicio se expande más rápido?
El mantenimiento predictivo avanza a una CAGR del 12,25% porque los sensores IoT y los análisis permiten intervenciones basadas en el estado del equipo.
¿Por qué los contratos multifabricante están ganando popularidad?
Las redes de prestación integrada prefieren un único contrato para flotas mixtas con el fin de reducir los costos administrativos y obtener descuentos por volumen, impulsando una CAGR del 11,85%.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a un ritmo anual del 11,81% debido a la extensa construcción de hospitales en China e India y al aumento de las instalaciones de equipos en ciudades secundarias.
¿Cómo están afectando las leyes de derecho a reparación al mercado?
Estas leyes obligan a los OEMs a vender piezas y software de diagnóstico a las ISOs, permitiendo a los proveedores de servicio de terceros igualar la calidad de los OEMs a precios más bajos y erosionando la participación de mercado de los OEMs.