
Tamaño y Cuota del Mercado de Pesarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 494.98 Millones de dólares |
| Tamaño del Mercado (2031) | 620.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pesarios por Mordor Intelligence
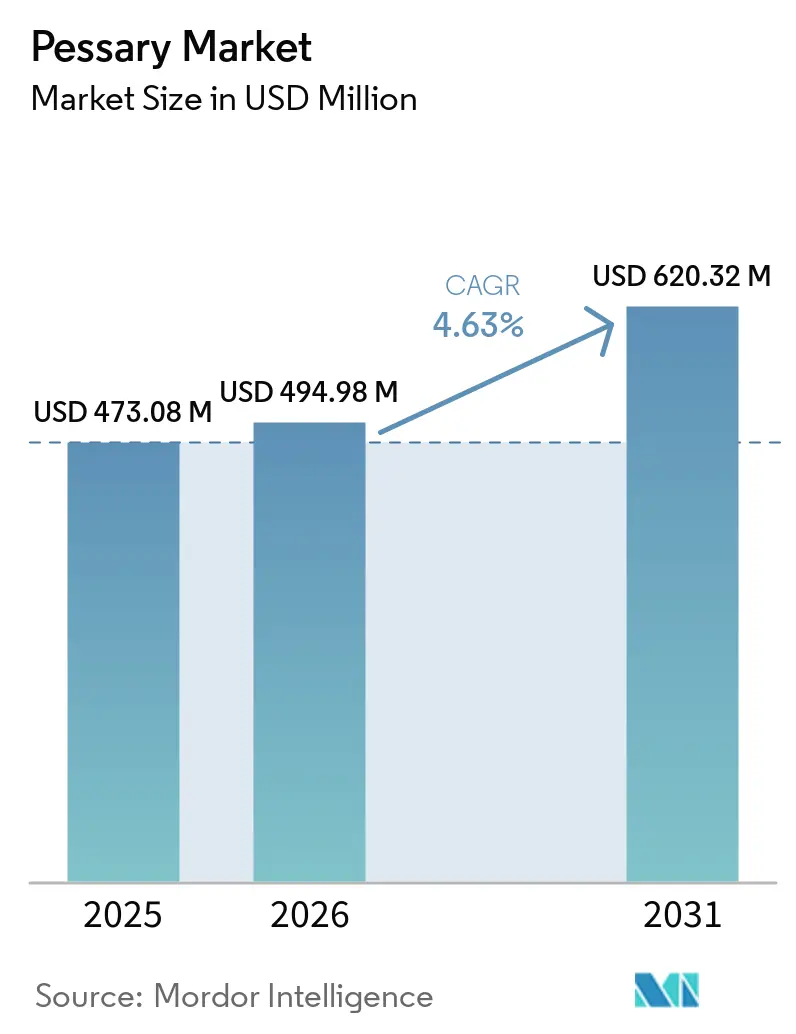
Se espera que el tamaño del Mercado de Pesarios crezca desde 473,08 millones de USD en 2025 hasta 494,98 millones de USD en 2026 y se prevé que alcance los 620,32 millones de USD para 2031 a una CAGR del 4,63% durante 2026-2031.
El envejecimiento de la población, el aumento de la incidencia de los trastornos del suelo pélvico y el mayor reconocimiento por parte de los seguros médicos, tal como lo ilustra la creación por parte de CMS en 2024 del código HCPCS A4564, constituyen la base de la expansión actual[1]. La innovación en dispositivos es otra fuerza impulsora, desde diseños plegables que facilitan el automanejo hasta opciones impresas en 3D con autorización de la FDA que personalizan el ajuste. La distribución habilitada digitalmente está reduciendo las barreras de acceso, ya que las plataformas de teleuroginecología vinculan las prescripciones, la educación y la entrega a domicilio. Mientras tanto, los mandatos de sostenibilidad en la Unión Europea y los avances en materiales de silicona de grado médico mantienen a los fabricantes enfocados en el impacto del ciclo de vida del producto junto con la seguridad del paciente. La fragilidad de la cadena de suministro y las brechas en el reembolso crean vientos en contra; sin embargo, la demanda demográfica, el cambio hacia la atención ambulatoria y el impulso del comercio digital sostienen conjuntamente unas perspectivas de crecimiento resilientes para el mercado de pesarios.
Conclusiones Clave del Informe
- Por tipo, los diseños de anillo lideraron con el 45,98% de la cuota del mercado de pesarios en 2025, mientras que los modelos de cubo tienen previsto registrar el CAGR más rápido del 6,12% hasta 2031.
- Por material, el silicón de grado médico representó el 78,02% del tamaño del mercado de pesarios en 2025; el látex/caucho avanza a un CAGR del 6,45% hasta 2031.
- Por aplicación, los tratamientos de prolapso de órganos pélvicos en estadio I–II representaron el 43,02% del tamaño del mercado de pesarios en 2025, mientras que la incontinencia urinaria de esfuerzo se proyecta que se expanda a un CAGR del 7,35% hasta 2031.
- Por usuario final, los hospitales gestionaron el 51,87% de las adaptaciones en 2025, mientras que los centros quirúrgicos ambulatorios y las clínicas de uro-ginecología se proyectan para crecer a un CAGR del 7,02%.
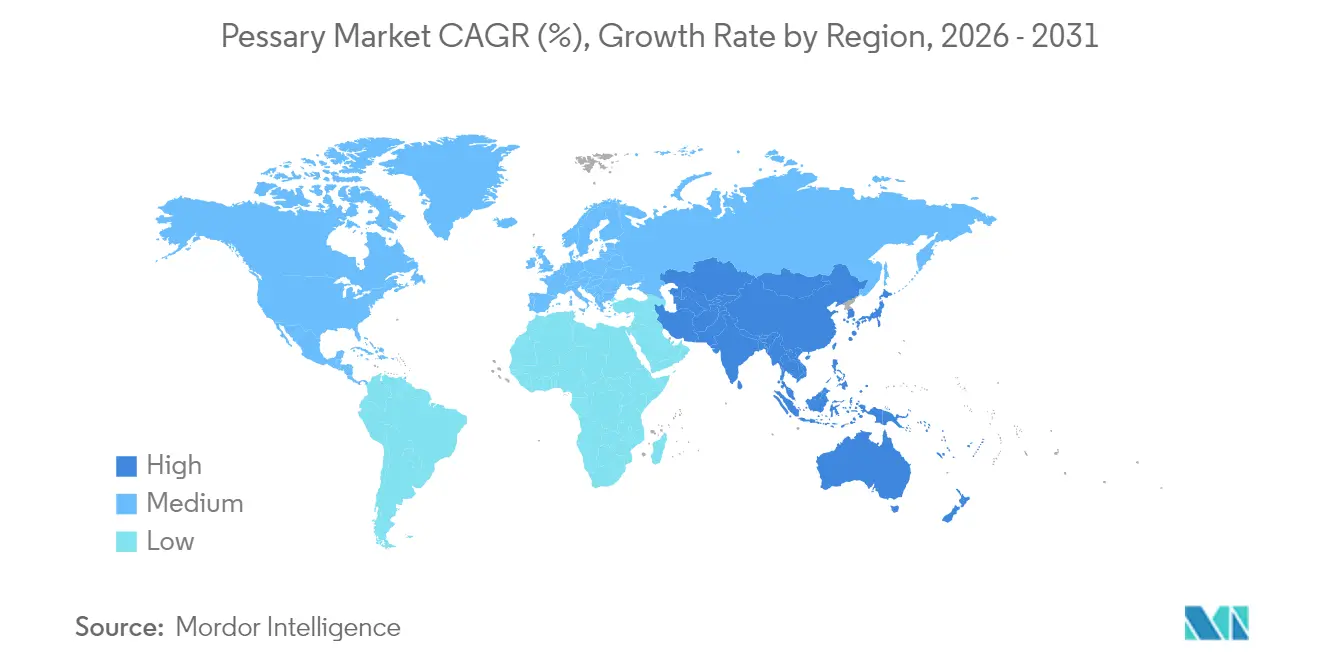
- Por geografía, América del Norte capturó el 38,11% de la cuota del mercado de pesarios en 2025, aunque Asia-Pacífico está previsto que crezca más rápido a un CAGR del 5,18% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de POP e incontinencia urinaria | +1.2% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio hacia la gestión ambulatoria no quirúrgica | +0.8% | América del Norte y la Unión Europea, expandiéndose hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Aumento de la concienciación e iniciativas de salud femenina | +0.6% | Global, impulsado por políticas en mercados desarrollados | Mediano plazo (2–4 años) |
| Avances en silicona de grado médico y diseño ergonómico | +0.4% | Centros de fabricación globales, transferencia tecnológica a mercados emergentes | Corto plazo (≤ 2 años) |
| Pesarios personalizados impresos en 3D con inteligencia artificial | +0.3% | Adopción temprana en América del Norte y Europa, selectiva en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Tele-uroginecolología que permite la autogestión remota | +0.5% | América del Norte a la vanguardia, la Unión Europea le sigue, penetración limitada en Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de POP e Incontinencia Urinaria
Se proyecta que los casos de prolapso de órganos pélvicos (POP) aumenten un 46% para 2050, con los mayores incrementos en mujeres de entre 70 y 79 años. Los estudios de calidad de vida muestran que el 56% de las mujeres afectadas experimenta incontinencia y el 52% desarrolla prolapso, lo que pone de relieve las necesidades no cubiertas[2]. Los costos quirúrgicos anuales en Estados Unidos ya superan los USD 1.523 millones, lo que intensifica el interés de los pagadores en alternativas no quirúrgicas. El 82% de las cirugías de prolapso se realizan actualmente en centros ambulatorios, entornos que integran fácilmente el ajuste de pesarios. Estos hechos clínicos y económicos sustentan una demanda sostenida de terapia conservadora, reforzando las bases a largo plazo del mercado de pesarios. Fuente: Taryn Hall, "Encuesta sobre la Carga de Síntomas de los Trastornos del Suelo Pélvico," Frontiers in Public Health, frontiersin.org
Cambio hacia la Gestión Ambulatoria No Quirúrgica
Los estudios prospectivos registran un alivio sintomático del 40% en la micción, una reducción del 38% en la urgencia y una disminución del 29% en la incontinencia de urgencia entre los usuarios de pesarios. El consenso de 2024 de la Sociedad Americana de Uroginecología formalizó las vías de atención, abordando las lagunas existentes en las guías clínicas anteriores. Las mejoras ergonómicas, como los anillos plegables, reducen el dolor durante la inserción y favorecen el autocuidado[3]. Las plataformas de teleuroginecología permiten ahora la prescripción remota, con protocolos de seguimiento integrados en los flujos de trabajo del software. El reconocimiento del reembolso mediante la codificación HCPCS valida aún más el manejo conservador ambulatorio como una opción clínica y económicamente viable.
Aumento de la Concienciación e Iniciativas de Salud Femenina
En 2024, Estados Unidos comprometió USD 100 millones para la investigación en salud femenina, redirigiendo fondos hacia afecciones del suelo pélvico históricamente infradiagnosticadas. La esperada expansión de FemTech hasta USD 177.050 millones para 2032 fomenta ecosistemas más amplios de ensayos clínicos, educación y formación de proveedores que impulsan la adopción de pesarios. Ensayos como TOPSY demostraron que los pesarios autogestionados funcionan de manera comparable a los cuidados en centros clínicos, ampliando los modelos de entrega viables. Las sociedades profesionales emiten ahora directrices estandarizadas de ajuste, aumentando la confianza de los médicos. La promoción en las redes sociales normaliza el debate sobre la salud íntima, impulsando la demanda de terapias conservadoras y accesibles dentro del mercado de pesarios.
Avances en Silicona de Grado Médico y Diseño Ergonómico
El progreso de la ciencia de los materiales ha transformado los pesarios de productos genéricos a dispositivos de precisión. Solo NuSil cuenta con más de 700 expedientes maestros de la FDA, lo que subraya los estrictos estándares de calidad. El modelo de estantería POPY de Mediplus de 2024 aporta conformación anatómica y una vida útil de 10 años. Las auditorías clínicas vinculan el 26,6% de las interrupciones al malestar, por lo que los fabricantes han priorizado durómetros más suaves e insertos con memoria de forma. Las construcciones autoclavables reducen los costos por paciente al tiempo que cumplen las normas de control de infecciones, y la investigación y desarrollo en bioplásticos apunta a los mandatos medioambientales sin comprometer la biocompatibilidad. Estas innovaciones mejoran la adherencia del paciente y refuerzan el perfil competitivo del mercado de pesarios.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incomodidad del paciente, complicaciones y temor | −0.7% | Global, con matices culturales | Corto plazo (≤ 2 años) |
| Cobertura de reembolso limitada | −0.5% | Mercados en desarrollo, desigual en economías desarrolladas | Mediano plazo (2–4 años) |
| Fragilidad del suministro de silicona de grado médico | −0.4% | Global, aguda donde se importan las materias primas | Corto plazo (≤ 2 años) |
| Presión de sostenibilidad sobre los plásticos de un solo uso | −0.3% | Europa a la vanguardia, extendiéndose a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incomodidad del Paciente, Complicaciones y Temor
Trabajos multicéntricos recientes señalan una incidencia de complicaciones del 21%; la expulsión representa el 40,8% y el dolor el 26,6% de dichos eventos. La resolución quirúrgica se hace necesaria en el 34,2% de los casos complejos, lo que condiciona la cautela de los clínicos. Hasta el 30% de las mujeres elegibles rechazan una prueba debido a la ansiedad por el malestar o el desplazamiento del dispositivo. Las limitaciones anatómicas, como una longitud vaginal inferior a 7,5 cm, predicen la interrupción del tratamiento, aunque requieren herramientas de evaluación especializadas que no están disponibles de forma generalizada en la atención primaria. Los tabúes culturales frenan aún más la adopción en determinadas geografías. Aunque los dispositivos plegables y personalizados mitigan muchos problemas, el precio y la familiarización de los profesionales van a la zaga de las posibilidades técnicas.
Cobertura de Reembolso Limitada
El arancel de la CMS para pesarios desechables promedia 67,21 USD, pero las políticas de los seguros privados y de Medicaid varían ampliamente. Las mujeres mayores con ingresos fijos suelen asumir los costos de bolsillo de los ajustes y las consultas de seguimiento. A nivel mundial, muchos pagadores siguen considerando los pesarios como suministros discrecionales en lugar de dispositivos médicos esenciales. La atención continua, incluidos los ajustes, carece de códigos de facturación específicos en varios sistemas, lo que desincentiva la participación de los proveedores. Si bien la atención basada en el valor podría recompensar los resultados en lugar de los procedimientos, la infraestructura de datos para los modelos de riesgo compartido sigue siendo poco desarrollada. El comercio electrónico de pago directo ayuda a algunos pacientes, pero acentúa la inequidad económica. Estos obstáculos en los sistemas de pago moderan las perspectivas, por lo demás sólidas, del mercado de pesarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
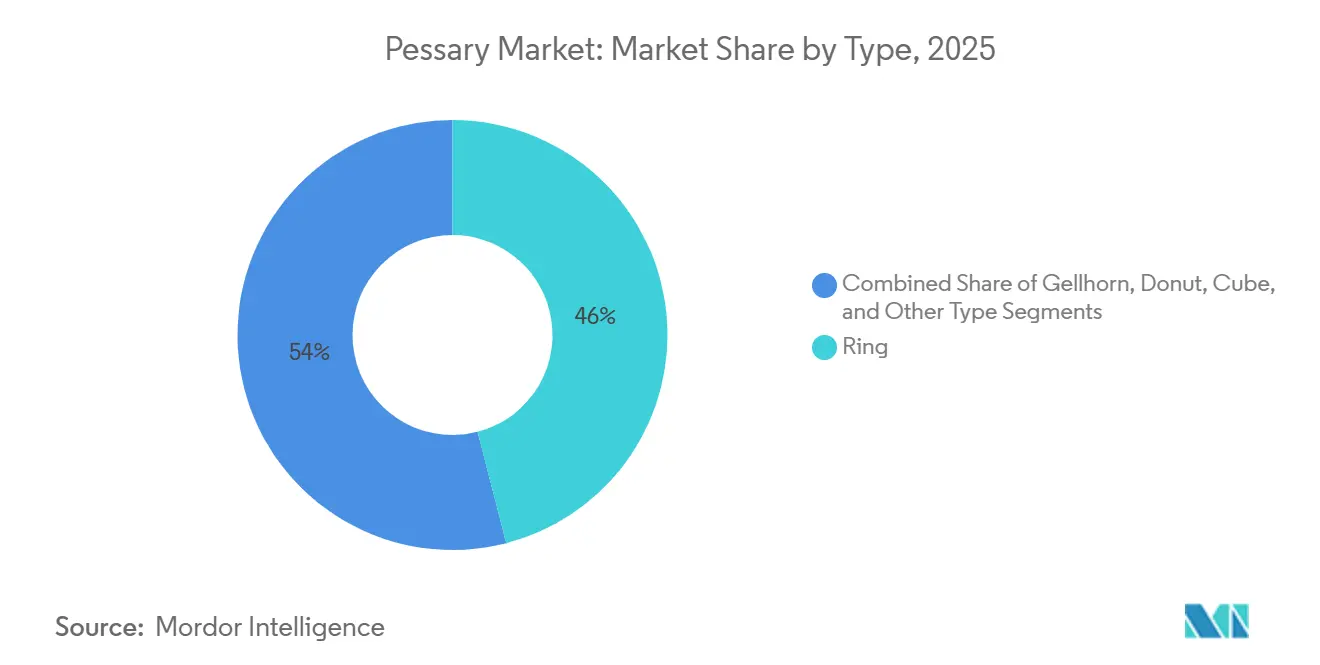
El Dominio del Anular Enfrenta la Disrupción PersonalizadaLos pesarios anulares generaron el 45,98% de la cuota del mercado de pesarios en 2025, lo que subraya el profundo conocimiento por parte de los proveedores y la amplia cobertura de indicaciones. Sin embargo, se proyecta que los dispositivos de cubo superen al mercado de pesarios en su conjunto con una CAGR del 6,12% hasta 2031, favorecidos para escenarios de prolapso avanzado. Las variantes Gellhorn y de dona cubren nichos anatómicos específicos, mientras que los modelos plegables e impresos en 3D emergentes habitan la frontera tecnológica.
La fabricación personalizada está redefiniendo los protocolos clínicos. La plataforma Gynethotics de Cosm Medical, autorizada por la FDA, ofrece imágenes anatómicas, diseño asistido por inteligencia artificial e impresión 3D en la clínica, un proceso que reduce los plazos de prueba y error y mejora el ajuste. A medida que los costos de impresión bajen y se acumulen datos clínicos, el dominio del pesario anular podría erosionarse. Sin embargo, los diseños anulares aún se benefician del menor costo unitario y de la codificación de reembolso establecida, lo que los posiciona como soluciones de base incluso cuando la personalización gana terreno en el mercado de pesarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Material:
La Supremacía del Silicón Desafiada por la SostenibilidadLa silicona de grado médico mantuvo el 78,02% del tamaño del mercado de pesarios en 2025 gracias a su incomparable biocompatibilidad, resiliencia tensil y esterilizabilidad. La CAGR del 6,45% del látex/caucho refleja las limitaciones de costos de los sistemas de salud y la demanda de los pacientes de opciones de menor precio en regiones emergentes. Los elastómeros termoplásticos ofrecen ventajas de reciclabilidad, pero siguen siendo un nicho. Los polímeros bioreabsorbibles y los compuestos impresos en 3D se sitúan en el horizonte de la investigación y el desarrollo, combinando sostenibilidad con geometría individualizada.
La puntuación medioambiental de la Unión Europea está obligando a los equipos de compras a sopesar la huella de carbono y la eliminación al final de la vida útil junto con la eficacia clínica. Los sistemas de salud que adopten licitaciones de ciclo de vida podrían redirigir gradualmente el volumen hacia materiales más sostenibles. No obstante, la validación histórica del silicón mantiene bajos los obstáculos regulatorios y mínima la fricción de adopción, sustentando su primacía a corto plazo dentro del mercado de pesarios.
Por Aplicación:
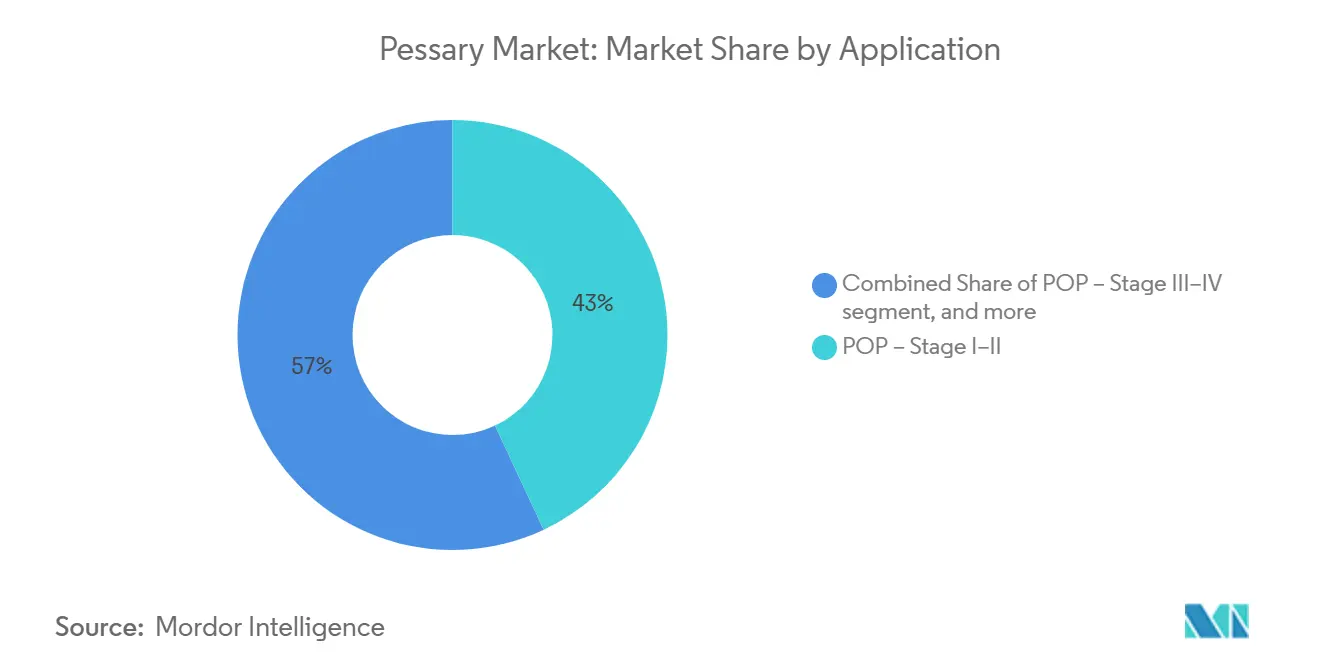
La Incontinencia de Esfuerzo Impulsa la Aceleración del CrecimientoEl tratamiento del prolapso de órganos pélvicos en estadio I–II representó el 43,02% del tamaño del mercado de pesarios en 2025, lo que refleja su prevalencia clínica. Se prevé que la incontinencia urinaria de esfuerzo registre una CAGR del 7,35%, superando a otros casos de uso a medida que disminuye el estigma y la atención conservadora de primera línea gana terreno. El prolapso de órganos pélvicos en estadio III–IV y las indicaciones especializadas —insuficiencia cervical y soporte posquirúrgico— mantienen roles modestos pero esenciales para los pacientes de alto riesgo.
Los dispositivos digitales de entrenamiento del suelo pélvico complementan el soporte mecánico, creando vías de manejo integral. Las comparaciones clínicas muestran que los programas guiados por aplicaciones ofrecen una reducción de síntomas superior en comparación con las rutinas domiciliarias no supervisadas. Los fabricantes de pesarios que integran sensores o aplicaciones complementarias pueden capturar oportunidades de venta cruzada e incorporarse en la atención longitudinal, ampliando aún más el mercado de pesarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Transformación Digital Reorganiza la DistribuciónLos hospitales gestionaron el 51,87% de las adaptaciones en 2025, reflejo de las vías de derivación tradicionales y el reembolso agrupado. Las farmacias en línea y los puntos de venta directos al consumidor están previstos para un CAGR del 7,02%, impulsados por recetas de telemedicina y una logística optimizada.
Los centros ambulatorios y las clínicas de uro-ginecología se proyectan para crecer al CAGR más rápido debido a la creciente prevalencia del prolapso de órganos pélvicos y la incontinencia urinaria entre las mujeres, lo que genera una mayor demanda de opciones de tratamiento conservadoras y no invasivas. Además, la creciente concienciación sobre los procedimientos mínimamente invasivos y los avances en los diseños de pesarios mejoran la aceptación y el uso por parte de los pacientes. La creciente preferencia por los entornos ambulatorios debido a la rentabilidad y la comodidad impulsa aún más la adopción de pesarios en estas instalaciones de usuarios finales.
Análisis Geográfico
Mercado de Pesarios en América del Norte
América del Norte lideró el mercado de pesarios con una participación de ingresos del 38,11% en 2025, impulsada por amplias redes de uroginecología, financiamiento específico para la salud femenina y vías regulatorias claras de la FDA. La asignación de investigación de 100 millones de USD por parte del gobierno de los Estados Unidos está fomentando ensayos clínicos y capacitación de proveedores que alimentan la demanda. Los ingresos de CooperSurgical en 2024 alcanzaron 1,286 mil millones de USD, prueba de que los actores establecidos aún pueden crecer un 10% aprovechando las relaciones con los médicos y el conocimiento en materia de reembolsos. La compresión de tarifas por parte de las aseguradoras y las disparidades en la cobertura representan obstáculos persistentes; sin embargo, la normalización regulatoria de la telemedicina amplía el alcance hacia los pacientes. Canadá y México añaden un potencial de crecimiento incremental a través de la modernización de sus sistemas de salud.
Mercado de Pesarios en Asia-Pacífico
Se prevé que Asia-Pacífico supere a todas las regiones con una CAGR del 5,18% hasta 2031. El envejecimiento demográfico en Japón y Corea del Sur refleja las tendencias occidentales, mientras que la expansión de la clase media en China y la construcción de hospitales desbloquean un potencial de volumen significativo. Los ingresos del sector de tecnología médica en la región podrían alcanzar los 225 mil millones de USD para 2030, lo que proporciona un contexto favorable para el mercado de pesarios. La heterogeneidad regulatoria y el estigma cultural complican el despliegue, pero la integración del comercio social y el creciente conocimiento en FemTech están facilitando la adopción. La inversión de capital privado y el financiamiento de infraestructura pública en 2024 fortalecieron las cadenas de suministro nacionales, sentando las bases para ganancias sostenidas.
Mercado de Pesarios en EMEA y América del Sur
La cobertura sanitaria universal de Europa y su cultura de práctica basada en evidencia respaldan un crecimiento estable de un dígito medio. Los umbrales de calidad del Reglamento de Dispositivos Médicos (MDR) y del Reglamento de Diagnóstico In Vitro (IVDR) de la UE elevan los costos de cumplimiento, aunque protegen a los actores establecidos con sólidas huellas de sistemas de gestión de calidad. Las directivas de sostenibilidad presionan a los fabricantes hacia insumos biodegradables y envases de economía circular, lo que podría impulsar la innovación en materiales. Las condiciones del mercado en Oriente Medio y África y en América del Sur siguen siendo incipientes pero prometedoras, dependiendo de mejoras en infraestructura, educación de los médicos y una cobertura más amplia por parte de los pagadores para desbloquear su participación en el mercado global de pesarios.

Panorama Competitivo
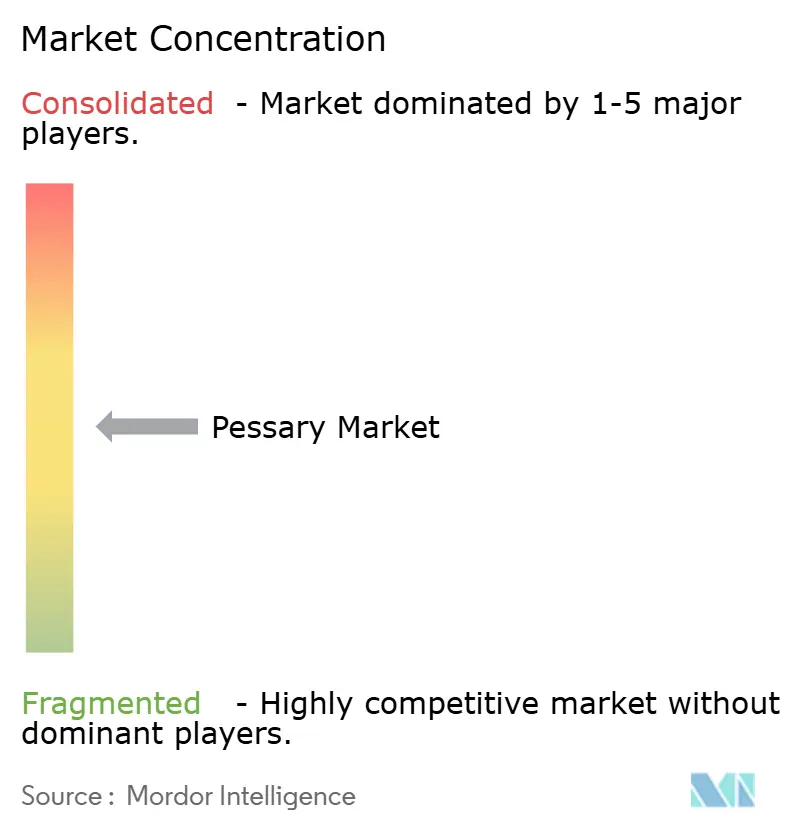
La concentración del mercado es moderada: un puñado de empresas de dispositivos diversificadas controla las líneas de productos consolidadas, mientras que los nuevos participantes especializados se abren paso en nichos de alto crecimiento. CooperSurgical aprovecha fuerzas de ventas integradas, subvenciones educativas y carteras diversificadas de salud femenina para defender su cuota de mercado. Integra LifeSciences tropezó en 2024 tras recibir cartas de advertencia de la FDA por deficiencias de calidad, lo que demuestra que el cumplimiento normativo sigue siendo una variable determinante.
La tecnología es ahora la principal palanca competitiva. El programa Gynethotics de Cosm Medical combina el mapeo anatómico mediante inteligencia artificial con la impresión 3D en clínica, reduciendo los tiempos de ajuste y mejorando la comodidad —una ventaja que ya obtuvo la autorización de la FDA y nueva financiación de capital de riesgo en 2025—. Axena Health logró obtener un código HCPCS para su sistema digital Leva, lo que ilustra cómo una estrategia de reembolso inteligente puede ampliar el número de pacientes elegibles.
Las alianzas estratégicas continúan transformando el sector. ConTIPI Medical recurrió a EVERSANA para la comercialización en Estados Unidos de su dispositivo ProVate, combinando la propiedad intelectual del dispositivo con la capacidad externalizada de acceso al mercado. La inversión de 10 millones de USD de BD en fabricación nacional refuerza la resiliencia frente a los impactos geopolíticos. De cara al futuro, los actores que integren innovación en diseño con compromiso digital, resiliencia en la cadena de suministro y estrategia con los pagadores están posicionados para ejercer una influencia desproporcionada dentro del mercado de pesarios.
Líderes de la Industria de Pesarios
-
CooperSurgical Inc.
-
Bioteque America, Inc.
-
Integra LifeSciences
-
Coloplast A/S
-
MedGyn Products, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pesarios
- The Cooper Companies
- Coloplast
- MedGyn Products
- Bioteque America, Inc.
- Panpac Medical Corp.
- Dr. Arabin
- Artisan Medical (Milex)
- Personal Medical Corp.
- Cosm Medical
- Mediplus Ltd.
- Integra LifeSciences
- Bray Group Ltd.
- Thomas Medical
- Bliss GVS Pharma Ltd.
- Shanghai Medical Corp.
- Cook Group
- FEG Textiltechnik
- Pelican Feminine Healthcare
- Utah Medical Products
- SRS Medical

Líderes del Sector de Pesarios
La concentración del mercado es moderada: un puñado de empresas de dispositivos diversificadas controla las líneas de productos heredadas, mientras que los nuevos participantes especializados se hacen con nichos de alto crecimiento. CooperSurgical aprovecha fuerzas de ventas integradas, subvenciones educativas y carteras diversificadas de salud femenina para defender su cuota. Integra LifeSciences tropezó en 2024 tras recibir cartas de advertencia de la FDA por fallos de calidad, lo que demuestra que el cumplimiento regulatorio sigue siendo una variable determinante.
La tecnología es ahora la principal palanca competitiva. El programa Gynethotics de Cosm Medical combina la cartografía anatómica por inteligencia artificial con la impresión 3D en la clínica, reduciendo los tiempos de ajuste y mejorando la comodidad —una ventaja que ya obtuvo la autorización de la FDA y nuevo capital de riesgo en 2025. Axena Health logró obtener un código HCPCS para su sistema digital Leva, ilustrando cómo una estrategia de reembolso inteligente puede ampliar el número de pacientes elegibles.
Las alianzas estratégicas continúan redefiniendo el sector. ConTIPI Medical recurrió a EVERSANA para la comercialización en Estados Unidos de su dispositivo ProVate, fusionando la propiedad intelectual del dispositivo con la capacidad de acceso al mercado subcontratada. La inversión de USD 10 millones de BD en fabricación nacional refuerza la resiliencia frente a los choques geopolíticos. De cara al futuro, los actores que integren innovación en diseño con compromiso digital, resiliencia en la cadena de suministro y estrategia con los pagadores estarán posicionados para ejercer una influencia desproporcionada dentro del mercado de pesarios.
Oportunidades de mercado y perspectivas futuras
Las recientes autorizaciones de la FDA y la evolución de las vías de atención están ampliando la combinación de productos y reduciendo la fricción para el uso conservador. En enero de 2026, CooperSurgical recibió la autorización 510(k) de la FDA (K253698) para los pesarios de disco para incontinencia y los pesarios de cubo Milex, lo que respalda una renovación de la cartera y aumenta la disponibilidad de opciones en los casos de uso de prolapso e incontinencia. En el Reino Unido, una guía de mejores prácticas actualizada publicada en mayo de 2026 refuerza el ajuste estructurado, el seguimiento y la educación del paciente, lo que ayuda a formalizar modelos de autogestión que pueden reducir la dependencia de visitas clínicas repetidas y crear espacio para la educación remota, materiales de capacitación estandarizados y soporte de adherencia empaquetado con los dispositivos.
La innovación y personalización de productos también sigue siendo una oportunidad práctica a medida que la evaluación clínica avanza más allá de las etapas conceptuales. En abril de 2026, la Universidad de Alberta inició un ensayo clínico (NCT06954701) que evalúa un novedoso pesario expansible, personalizable e impreso en 3D, lo que refleja un movimiento continuo hacia geometrías adaptadas a la anatomía destinadas a reducir la incomodidad y la expulsión. A medida que la autogestión basada en guías se expande en los distintos centros y los flujos de trabajo de impresión 3D avanzan en la evaluación clínica, los fabricantes y distribuidores tienen margen para diferenciarse mediante herramientas de evaluación del ajuste, protocolos de soporte de clínica a hogar y modelos de suministro que puedan alinearse con los flujos de trabajo de ajuste hospitalario y los canales de distribución habilitados digitalmente.
Recent Industry Developments in Mercado de Pesarios
- Enero de 2026: CooperSurgical anunció la autorización 510(k) de la FDA (K253698) para los pesarios de disco para incontinencia y los pesarios de cubo Milex. La autorización respalda la renovación de la cartera y amplía los casos de uso en prolapso e incontinencia.
- Diciembre de 2025: CooperSurgical anunció una transición a un modelo de venta directa para su cartera de Trabajo de Parto y Parto en Francia, Italia, Alemania y España, a partir de su primer trimestre fiscal de 2026. El cambio mejora la cobertura directa de clientes y el soporte de pedidos en mercados europeos clave, y también puede fortalecer la distribución de categorías de dispositivos de salud femenina adyacentes vendidas a las mismas cuentas hospitalarias y clínicas.
- Enero de 2024: CMS creó el código HCPCS A4564 para pesarios, lo que brinda a los pagadores y proveedores en Estados Unidos un marco de facturación más claro. La codificación estandarizada puede favorecer flujos de trabajo de reembolso más consistentes y reducir las barreras administrativas para el ajuste ambulatorio y la gestión conservadora continua.


Mercado de Pesarios Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En este estudio, definimos el mercado de pesarios como el valor global de ventas de dispositivos de pesario vaginal utilizados para gestionar el prolapso de órganos pélvicos y la incontinencia urinaria de esfuerzo en entornos de uso clínico y domiciliario, captado a través de los canales de distribución sanitaria estándar.
Exclusiones del alcance: Excluimos los implantes quirúrgicos, los servicios de fisioterapia del suelo pélvico, las tarifas de ajuste y visitas de seguimiento, y la terapia farmacológica incluso cuando se coprescribe con el uso de pesarios.
Descripción General de la Segmentación
- Por Producto
- Materiales Restauradores
- Materiales Restauradores Directos
- Materiales Restauradores Indirectos
- Biomateriales
- Agentes de Adhesión / Adhesivos
- Materiales de Impresión
- Implantes
- Prótesis
- Equipos de Odontología Restauradora
- Sistemas CAD/CAM
- Piezas de Mano
- Instrumentos Rotatorios
- Equipos de Colado
- Otros Equipos de Odontología Restauradora
- Materiales Restauradores
- Por Usuario Final
- Hospitales y Clínicas Dentales
- Laboratorios Dentales
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por determinar el grupo de pacientes y la vía de atención, ya que la demanda de pesarios está estrechamente vinculada a las prácticas de diagnóstico y gestión conservadora. Consultamos fuentes públicas como los Centros de Servicios de Medicare y Medicaid de los Estados Unidos para obtener señales de codificación y reembolso, las bases de datos de la Administración de Alimentos y Medicamentos de los Estados Unidos para indicaciones de clasificación de dispositivos, y la Organización Mundial de la Salud y el Banco Mundial para el contexto de la estructura de edad y el sistema de salud por país.
Para evitar construir el modelo únicamente a partir de estadísticas de salud generales, también utilizamos orientación clínica y evidencia de revistas revisadas por pares (para patrones de ajuste, intervalos de reemplazo y abandono), junto con sitios web de asociaciones centradas en uroginecología y atención de la continencia. Los archivos de las empresas, los catálogos de productos y las presentaciones para inversores nos ayudaron a mapear la arquitectura de precios típica y la combinación de canales, mientras que la prensa de renombre y la cobertura de conferencias añadieron contexto sobre las actualizaciones de productos y el calendario de adopción. En paralelo, utilizamos suscripciones de pago para los datos financieros e inteligencia empresarial de las compañías, bases de datos de patentes, y noticias y datos financieros para validar los plazos y verificar la tracción comercial. Las fuentes aquí enumeradas son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos documentales que generalmente impulsan el modelo de valor, especialmente los rangos de precio de venta promedio (ASP), la frecuencia de reemplazo y la cuota de demanda que se canaliza a través de hospitales, farmacias minoristas y en línea. Hablamos con clínicos involucrados en el ajuste, partes interesadas del lado del canal, y líderes de producto o regionales, y luego utilizamos preguntas de seguimiento para resolver las diferencias por región en materia de cobertura, cumplimiento del paciente y prácticas de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 14% | Asia-Pacífico: 48% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando lógica tanto descendente como ascendente, con los totales principales reconstruidos a partir de la prevalencia de la enfermedad y los grupos de pacientes tratados, que luego se convirtieron en demanda anual de dispositivos utilizando tasas de ajuste y ciclos de reemplazo. Una vez establecido el grupo de demanda, el valor se estimó aplicando bandas de ASP sensibles a la región y una combinación de canales típica, y luego se corroboró mediante acumulaciones selectivas de proveedores y verificaciones de canales.
Algunas variables que más importan en este mercado se trataron como entradas explícitas del modelo para que los cálculos sean rastreables. Estas incluyeron la cuota de pacientes con prolapso de órganos pélvicos e incontinencia urinaria de esfuerzo gestionados de forma conservadora, los patrones de ajuste y seguimiento de los clínicos, la cadencia de reemplazo o reajuste, la combinación de silicona frente a otros materiales que afecta a los precios, la penetración de las farmacias en línea y la disponibilidad de reembolso donde sea relevante. Cuando un país carecía de una serie limpia para una entrada, utilizamos un indicador sustituto basado en pares de sistemas de salud comparables y luego lo validamos en entrevistas antes de fijarlo.
Para la previsión, nos basamos principalmente en el análisis de escenarios vinculado al envejecimiento demográfico, los cambios esperados en la adopción de la atención conservadora y los supuestos de progresión del ASP que reflejan cambios en la combinación en lugar de un aumento plano por inflación. Los escenarios fueron revisados con los encuestados primarios y reducidos a un caso base que coincide con el comportamiento observable de adopción y precios en las principales regiones.
Validación de Datos y Ciclo de Actualización
Realizamos verificaciones de varianza en múltiples puntos para que el modelo no se desvíe de las señales del mundo real, incluidas las verificaciones de consistencia entre el grupo de pacientes, la demanda unitaria y los precios implícitos por canal. Los valores atípicos se marcan para su revisión, y un segundo analista verifica los cálculos, los supuestos y las conversiones de unidades antes de que se finalicen los números.
Los resultados se comparan con indicadores independientes como los cambios en la codificación y el reembolso, la actividad de lanzamiento de productos y los cambios en el comportamiento de distribución reportados por los entrevistados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian los supuestos de demanda, precios o acceso. Justo antes de la entrega, realizamos una actualización final para que los clientes reciban la vista más reciente y actualizada.
Tamaño del Mercado Global de Pesarios de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los pesarios suelen diferir porque cada editor establece su propio alcance sobre qué cuenta como dispositivo de pesario, elige un año de referencia actual y realiza diferentes supuestos sobre la cadencia de reemplazo y los precios del canal. Incluso cuando la definición del producto parece similar, los números pueden divergir cuando los ASP se trasladan hacia adelante de forma demasiado mecánica o cuando el momento de la divisa no está alineado con el año que se presenta.
Cuando los precios se actualizan cerca de la publicación y el tipo de cambio se aplica utilizando la misma ventana temporal que el año de mercado declarado, el valor final se mantiene más consistente con lo que los participantes del canal están viendo realmente, que es como se mantuvo la cifra de 2026 en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 494,98 millones de USD (2026) | |
| Consultora Global A | 470,40 millones de USD (2025) | Utiliza un año actual diferente y puede trasladar los ASP hacia adelante usando un factor de crecimiento amplio, lo que puede subestimar los movimientos de precios recientes impulsados por la combinación de productos y el cambio hacia materiales de mayor precio. |
| Editorial del Sector B | 424,80 millones de USD (2024) | Ancla el modelo en un año base anterior y aplica una curva de crecimiento a largo plazo más rápida, lo que puede ampliar las diferencias si la captación de pacientes tratados y los ciclos de reemplazo no se revalidan por región. |
En general, la dispersión se explica principalmente por el momento del año base y la forma en que se gestionan la cadencia de reemplazo y la progresión del ASP, más que por un único factor de mercado. Nuestro enfoque mantiene la construcción del valor vinculada a la demanda tratada, el comportamiento del canal y las bandas de precios que pueden verificarse con los mismos pasos durante la próxima actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pesarios?
El mercado de pesarios está valorado en USD 494,98 millones en 2026 y se proyecta que crezca hasta USD 620,32 millones en 2031.
¿Qué tipo de pesario ostenta la mayor cuota de mercado?
Los diseños anulares lideran con el 45,98% de la cuota del mercado de pesarios en 2025.
¿Por qué la incontinencia urinaria de esfuerzo es la aplicación de más rápido crecimiento?
El aumento de la concienciación, la reducción del estigma y las directrices de tratamiento conservador de primera línea impulsan una CAGR del 7,35% para las aplicaciones de incontinencia de esfuerzo.
¿Qué región espera registrar el mayor crecimiento?
Se prevé que Asia-Pacífico registre la CAGR más rápida del 5,18% hasta 2031 debido a los cambios demográficos y la expansión del acceso a la atención sanitaria.
¿Cómo están afectando los canales digitales a la distribución?
Se proyecta que las prescripciones de telemedicina y el comercio electrónico de venta directa al consumidor eleven los canales en línea a una CAGR del 7,02%, reorganizando la forma en que los pacientes obtienen pesarios.
¿Qué materiales dominan la fabricación de pesarios?
La silicona de grado médico sigue siendo el material principal, capturando el 78,02% del tamaño del mercado de pesarios en 2025 gracias a su comprobada biocompatibilidad y durabilidad.


 Sus datos están seguros y nunca se venden ni se comparten.
