
Tamaño y Participación del Mercado de Equipos de Protección Médica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
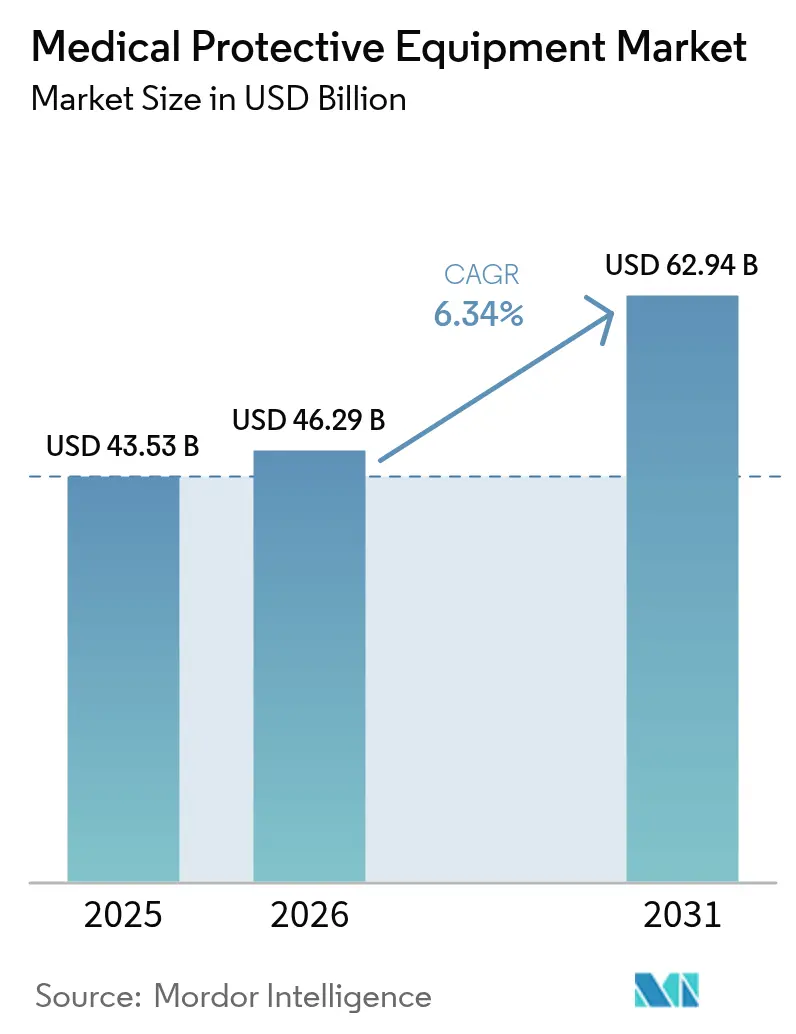
| Tamaño del Mercado (2026) | 46.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 62.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.34 % |
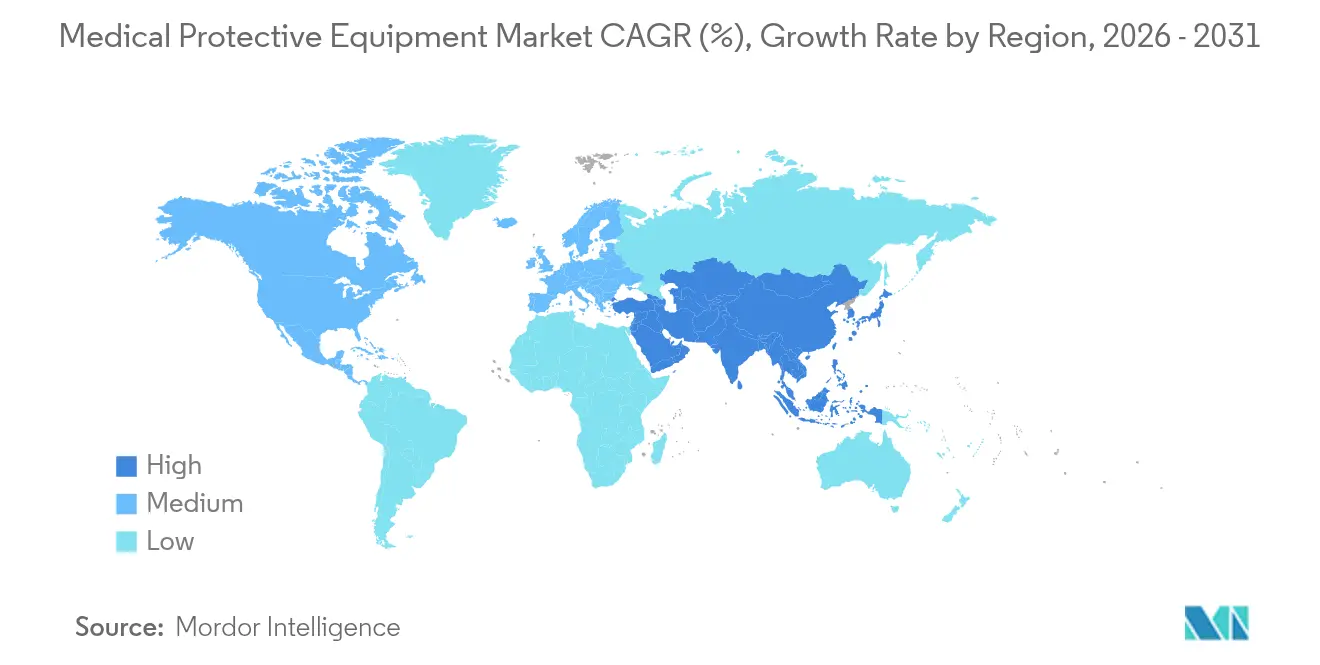
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
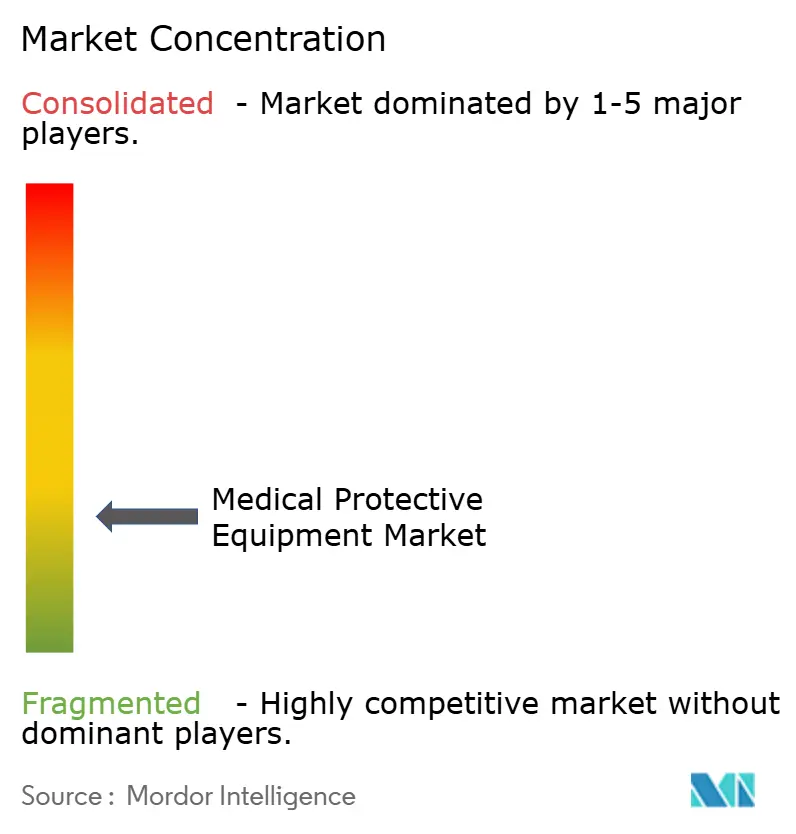
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Protección Médica por Mordor Intelligence
Se espera que el tamaño del mercado de equipos de protección personal médica crezca de USD 43,53 mil millones en 2025 a USD 46,29 mil millones en 2026, con una previsión de alcanzar USD 62,94 mil millones en 2031 a una CAGR del 6,34% durante el período 2026-2031. Las elevadas normas de seguridad, institucionalizadas tras el COVID-19, han transformado los incrementos episódicos de demanda en un aumento estructural del consumo base, especialmente en quirófanos, laboratorios y entornos de atención domiciliaria. El aumento de los volúmenes de cirugía ambulatoria, las pruebas de ajuste obligatorias y los cambios impulsados por la sostenibilidad hacia textiles reutilizables sustentan aún más el crecimiento. América del Norte mantiene el liderazgo en adquisiciones gracias a la estricta supervisión de la FDA, mientras que Asia-Pacífico se acelera sobre la base de la expansión de la capacidad manufacturera. Las estrategias de cadena de suministro hacen énfasis ahora en el abastecimiento dual y la producción nacional para amortiguar las fluctuaciones de precios del caucho de nitrilo y el polipropileno, y la ciencia de materiales avanzada está desbloqueando tejidos más ligeros y transpirables que mejoran el cumplimiento del usuario sin sacrificar la protección. El mayor escrutinio ambiental está presionando simultáneamente a los fabricantes para que integren principios de diseño circular, impulsando la investigación en resinas biodegradables y sistemas de barrera de múltiples usos.
Conclusiones Clave del Informe
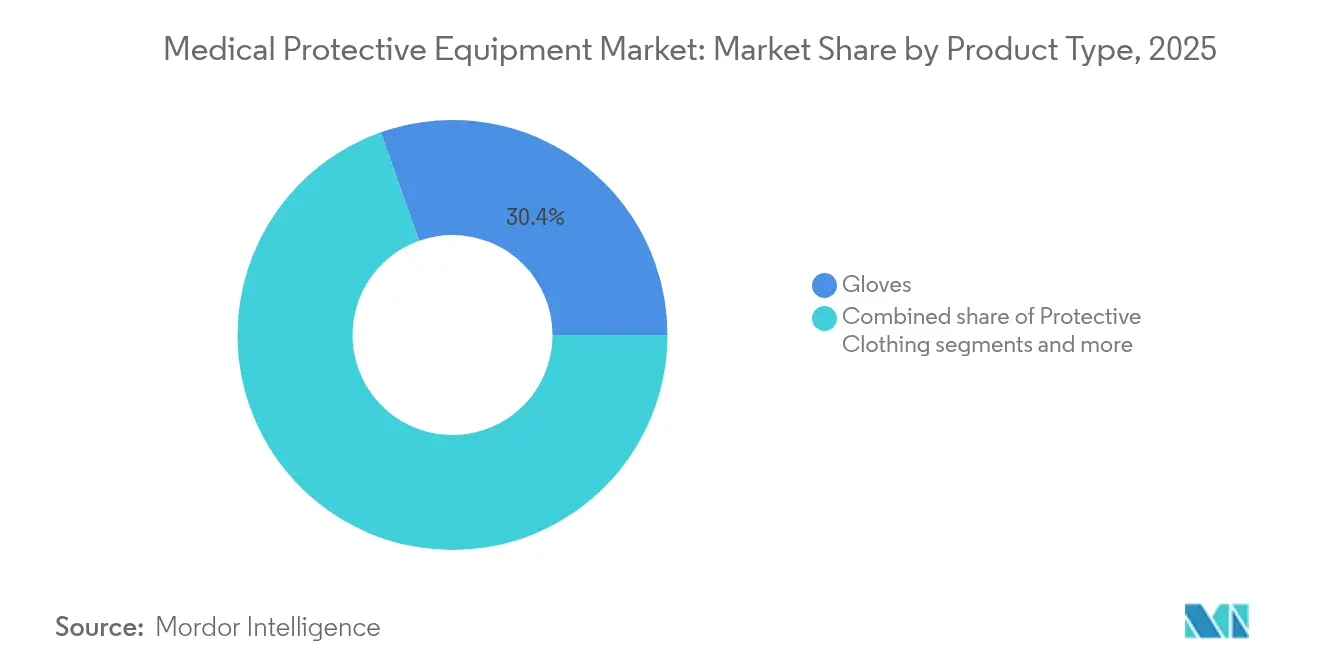
- Por tipo de producto, los guantes lideraron con el 30,42% de la participación del mercado de equipos de protección personal médica en 2025, mientras que la ropa de protección tiene previsto expandirse a una CAGR del 6,75% hasta 2031.
- Por material, el caucho de nitrilo representó el 37,63% de la participación en el tamaño del mercado de equipos de protección personal médica en 2025, y el caucho natural/látex avanza a una CAGR del 6,98% hasta 2031.
- Por uso, las variantes desechables capturaron el 69,05% de la participación en el tamaño del mercado de equipos de protección personal médica en 2025, mientras que las opciones reutilizables registran la CAGR proyectada más alta del 7,10% hasta 2031.
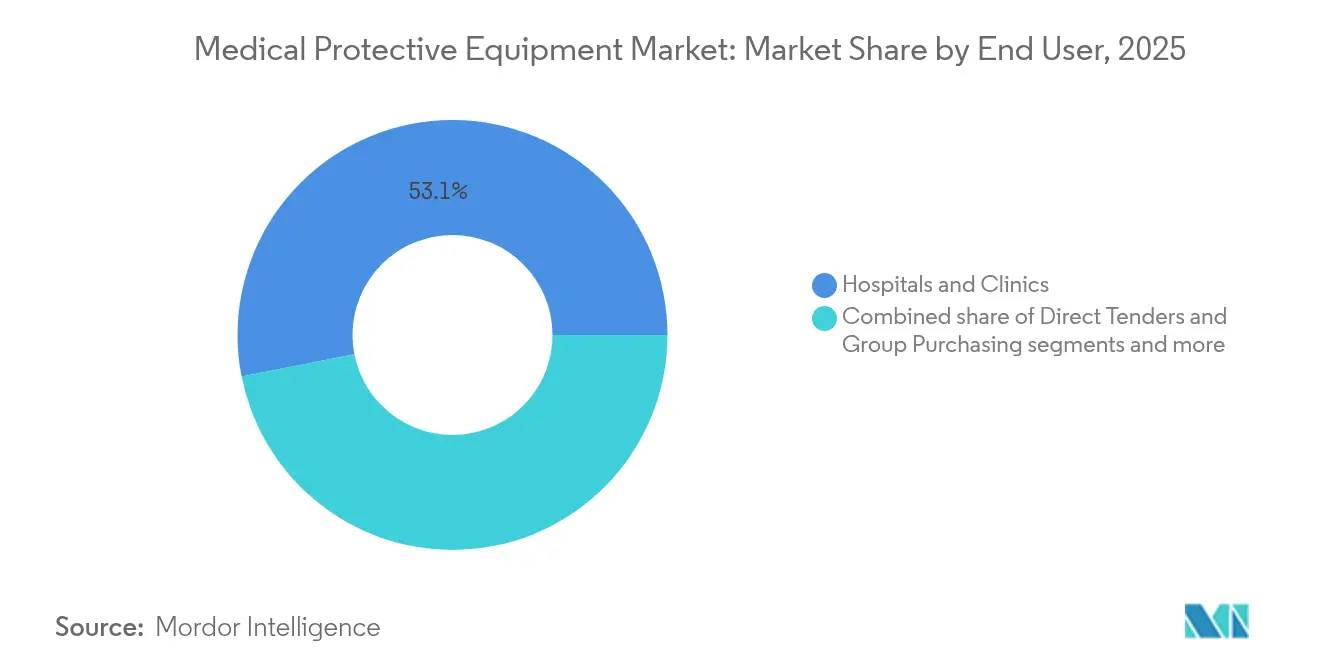
- Por usuario final, los hospitales y clínicas mantuvieron el 53,10% de la participación del mercado de equipos de protección personal médica en 2025; se prevé que los laboratorios de diagnóstico crezcan a una CAGR del 7,32% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias controlaron el 57,95% del tamaño del mercado de equipos de protección personal médica en 2025, mientras que las licitaciones directas y las compras grupales proyectan un aumento del 7,52% en CAGR hasta 2031.
- Por geografía, América del Norte lideró con el 41,65% de los ingresos en 2025 y Asia-Pacífico registra la CAGR regional más rápida del 7,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los volúmenes de procedimientos quirúrgicos | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos reforzados de prevención de infecciones tras el COVID-19 | +1.8% | Global, más intenso en sistemas de salud desarrollados | Corto plazo (≤ 2 años) |
| Cambio hacia equipos de protección personal reutilizables para reducir residuos y costos | +0.9% | América del Norte y Europa lideran, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ciencia de materiales avanzada que permite tejidos de barrera más ligeros | +0.7% | Global, con centros de I+D en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Impresión 3D in situ de respiradores personalizados | +0.4% | América del Norte y Europa, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Detección de demanda impulsada por IA que mejora la rotación de inventario de distribuidores | +0.3% | Global, con adopción temprana en mercados desarrollados | Mediano plazo |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Procedimientos Quirúrgicos
Los crecientes atrasos en electivos diferidos y el envejecimiento de la población están impulsando al alza los conteos quirúrgicos globales anuales, especialmente en los centros de cirugía ambulatoria donde se prevé que los volúmenes aumenten un 12% en cinco años. Cada intervención requiere múltiples cambios de guantes, batas resistentes a fluidos y protectores contra salpicaduras, todos los cuales amplían directamente el mercado de equipos de protección personal médica. Los centros ambulatorios operan con inventarios ajustados, por lo que se favorece a los proveedores capaces de garantizar entregas frecuentes en lotes pequeños. Los procedimientos mínimamente invasivos complejos requieren ahora respiradores especializados y paños de barrera de precisión, lo que amplía aún más la gama de productos. A medida que los volúmenes ambulatorios aumentan, los modelos de adquisición integran puntos de reorden automatizados vinculados a los calendarios de procedimientos, estrechando la colaboración entre distribuidores y proveedores.
Mandatos Reforzados de Prevención de Infecciones Tras el COVID-19
Los objetivos actualizados de los CDC ahora obligan incluso a los entornos de baja complejidad —como clínicas de atención primaria y visitas de enfermería domiciliaria— a mantener existencias básicas de equipos de protección personal, incorporando una demanda duradera en el mercado de equipos de protección personal médica. Los laboratorios clínicos deben documentar evaluaciones de riesgo de bioseguridad para cada instrumento, lo que genera requisitos de guantes y gafas de mayor grado. Las auditorías de pruebas de ajuste revelan que uno de cada cinco empleados no puede lograr un sello seguro con los respiradores heredados, lo que impulsa la demanda de soluciones de talla inclusiva y ajuste personalizado. Los organismos de acreditación hospitalaria vinculan el reembolso al cumplimiento de estas normas, incentivando la reposición continua de inventario. Los reguladores también están endureciendo el seguimiento de la vida útil, empujando a las instalaciones hacia software de detección de demanda que minimiza las caducidades sin arriesgar desabastecimientos.
Cambio Hacia Equipos de Protección Personal Reutilizables para Reducir Residuos y Costos
Los hospitales que sustituyeron las batas desechables por textiles reutilizables redujeron los flujos de residuos sólidos hasta en un 93% y redujeron el gasto en batas al 60% de los niveles anteriores. University Health Network lava ahora 120.000 batas semanalmente, demostrando la viabilidad a escala. La Academia Nacional de Ciencias señala que los tejidos de barrera modernos soportan 75 ciclos de lavado manteniendo la resistencia a los fluidos. Los legisladores estatales debaten cuotas que exigen una adopción del 50% de reutilizables, lo que pivotaría la adquisición hacia contratos de servicio a largo plazo que cubran el lavado, los controles de calidad y la trazabilidad basada en RFID. Esto dirige inevitablemente la inversión hacia infraestructura de lavado, revestimientos antimicrobianos y programas de recogida de ciclo cerrado, transformando los flujos de ingresos de los proveedores de materiales y prestadores de servicios.
Ciencia de Materiales Avanzada que Permite Tejidos de Barrera más Ligeros
El algodón infundido con nanopartículas bloquea ahora el 99% de E. coli y S. aureus mientras sigue siendo transpirable. Los aerosoles de óxido de grafeno ofrecen un rendimiento antiviral sin obstaculizar el flujo de aire, y el plateado sin electrólisis neutraliza el SARS-CoV-2 en 60 minutos. Los textiles inteligentes pueden capturar datos biométricos del usuario y aprovechar la energía cinética para sensores integrados, apuntando hacia batas que alerten al personal sobre brechas o aumentos de temperatura. Estas innovaciones están aumentando la comodidad del usuario —un atributo estrechamente vinculado al cumplimiento— ampliando así la adopción en entornos que históricamente resistían la indumentaria de barrera total.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (nitrilo y polipropileno) | -1.4% | Global | Corto plazo (≤ 2 años) |
| Resistencia ambiental a los plásticos de un solo uso | -0.8% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Esquemas de certificación falsificada que erosionan la confianza de los compradores | -0.5% | Mercados emergentes | Mediano plazo (2-4 años) |
| Cirugía "sin contacto" habilitada por robótica que reduce la intensidad de uso de equipos de protección personal | -0.3% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Nitrilo y Polipropileno)
Los costos del caucho butadieno de nitrilo pueden oscilar dos dígitos en un trimestre, con el debate arancelario de 2025 añadiendo nueva incertidumbre. Solo el 15% de los requisitos de guantes de la TSA se abastece internamente, lo que subraya la exposición a perturbaciones geopolíticas. Los fabricantes de guantes se cubren mediante abastecimiento dual y contratos de derivados, pero los hospitales aún enfrentan reprecios trimestrales en catálogo. El polipropileno sigue una volatilidad similar, ya que las interrupciones en refinerías repercuten en la disponibilidad de tejido soplado en fusión. Estas oscilaciones comprimen los márgenes en los contratos de precio fijo y pueden retrasar las mejoras de capital cuando el capital de trabajo se desvía a reservas de inventario.
Resistencia Ambiental a los Plásticos de un Solo Uso
La Directiva de Plásticos de un Solo Uso de la UE y las próximas prohibiciones de PFAS han impulsado a los equipos de adquisición a auditar los desechables y favorecer las opciones circulares. El NHS estima un ahorro anual de USD 11 millones procedentes de iniciativas de reducción de residuos, consolidando los argumentos económicos a favor de la reutilización. Los fabricantes deben certificar rápidamente nuevos polímeros de base biológica sin comprometer el rendimiento de barrera, una costosa tarea de I+D que las empresas más pequeñas tienen dificultades para financiar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Guantes Mantienen su Escala, la Ropa de Protección Gana RitmoLos guantes generaron USD 13,24 mil millones, equivalente al 30,42% del mercado de equipos de protección personal médica en 2025, respaldados por el uso universal en procedimientos y la rápida rotación. Los sustitutos de nitrilo para alergias al látex garantizan la indispensabilidad de los guantes tanto en la atención urgente como en la electiva. La innovación se centra en revestimientos de detección táctil que permiten a los clínicos mantener la sensación de los instrumentos mientras añaden alertas de punción. La ropa de protección, impulsada por una CAGR del 6,75%, se beneficia de protocolos de aislamiento ampliados y nuevas mezclas de materiales que incorporan fibras de polipropileno reciclado. El tejido Respunsible® de RadiciGroup ejemplifica el impulso hacia el suministro de ciclo cerrado. Los hilos de sensores integrados que registran la duración del uso señalan cuándo deben reemplazarse las batas, añadiendo ingresos por software de posventa.
Las categorías de segundo nivel, como las mascarillas y los respiradores, se estabilizan tras los picos pandémicos, pero siguen siendo críticas donde el cumplimiento de las pruebas de ajuste exige unidades de mantenimiento de existencias de mayor especificación. Los protectores faciales y oculares experimentan un crecimiento incremental vinculado a las directrices de protección contra salpicaduras, mientras que los cubre-zapatos mantienen su relevancia en las salas blancas. En conjunto, estos nichos garantizan la diversificación de productos para los proveedores que buscan cubrirse frente a los ciclos de precios de los guantes, reforzando la intensidad competitiva dentro del mercado de equipos de protección personal médica.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
El Nitrilo Mantiene el Liderazgo, el Caucho Natural ResurgueEl caucho de nitrilo conservó el 37,63% de la participación de ingresos en 2025 gracias a su alta resistencia química y aceptación libre de látex, lo que sustenta la expansión del tamaño del mercado de equipos de protección personal médica. Sin embargo, las perturbaciones en el suministro durante el COVID-19 desencadenaron giros estratégicos en el abastecimiento hacia el caucho natural, impulsando los guantes de látex a una CAGR del 6,98%. Tailandia prevé un aumento constante de las exportaciones de látex a medida que el rendimiento sanitario crece con el envejecimiento de la población. Los compuestos híbridos que mezclan nitrilo en el lado del paciente con capas biodegradables en el exterior buscan equilibrar costo, comodidad y sostenibilidad. El polipropileno sigue siendo fundamental en las mascarillas de material soplado en fusión y las batas SMS, aunque los porcentajes de material reciclado aumentan cada año. El algodón tejido con nanopartículas de plata entra en pruebas piloto para batas reutilizables, abriendo una creciente porción de la demanda especializada.
Por Uso:
Los Desechables Dominan, los Reutilizables se AceleranLos artículos de un solo uso representan todavía el 69,05% de la participación del mercado de equipos de protección personal médica, impulsados por las garantías de esterilidad y el sesgo histórico de las directrices. Sin embargo, los sistemas reutilizables muestran una CAGR del 7,10%, ya que los convincentes análisis del ciclo de vida demuestran beneficios en costos y residuos. El ahorro energético del 28% de UCLA Health mediante batas reutilizables subraya el valor operativo. Los tejidos de barrera ahora resisten 75 ciclos de autoclave, y las etiquetas RFID rastrean el historial de lavado para garantizar la integridad. Los modelos de ingresos de los proveedores evolucionan hacia servicios de suscripción que agrupan textiles, contenedores de recogida y auditorías de desinfección —un flujo de ingresos anualizado que amortigua la volatilidad de materias primas típica de los desechables.
Por Usuario Final:
Los Hospitales son el Ancla, los Laboratorios Crecen con FuerzaLos hospitales y clínicas consumieron el 53,10% de los ingresos de 2025, aunque los laboratorios de diagnóstico registran una brisk CAGR del 7,32% que amplía el tamaño del mercado de equipos de protección personal médica. Las directivas de bioseguridad de los CDC obligan a los directores de laboratorio a adecuar los grados de equipos de protección personal al riesgo del agente, pasando de guantes básicos a protocolos de triple guante y respirador de aire asistido. El crecimiento de las pruebas contratadas en genómica y oncología amplía aún más las instalaciones de laboratorio. Los centros de cirugía ambulatoria siguen superando a los quirófanos hospitalarios, exigiendo almacenamiento compacto de equipos de protección personal e inventario gestionado por el proveedor. La enfermería domiciliaria depende de kits ligeros que integran mascarillas, guantes y cubre-zapatos en bolsas selladas individuales, un nicho que atrae a proveedores de marca propia.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias Hospitalarias Dominan, las Licitaciones Directas CrecenLas farmacias hospitalarias gestionan el 57,95% de la distribución, aprovechando los portales de pedido centralizados vinculados a la historia clínica electrónica que rellenan automáticamente la reposición según el uso real, manteniendo el flujo del mercado de equipos de protección personal médica. Las licitaciones directas y las organizaciones de compra grupal crecen a una CAGR del 7,52%, ya que los sistemas evitan a los redistribuidores externos para asegurar garantías de capacidad. La participación del 20% de Premier Inc. en Prestige Ameritech ejemplifica las asociaciones verticalmente integradas que aseguran líneas de guantes nacionales. Las plataformas en línea, impulsadas por API de catálogos electrónicos, gestionan artículos de gasto marginal para pequeñas clínicas, ofreciendo envío directo consolidado para reducir los costos de transporte. Las farmacias minoristas conservan una participación de nicho atendiendo a sitios de vacunación en consulta y cadenas de atención urgente.
Análisis Geográfico
Mercado de Equipos de Protección Médica en América del Norte
América del Norte generó el 41,65% de las ventas de 2025, ya que la alineación de la FDA con la norma ISO 13485 exige una mayor calidad y ha impulsado iniciativas de relocalización de la producción nacional, como la asignación de 510 millones de USD para reforzar la producción regional. El mercado de equipos de protección personal médica se beneficia de sistemas de salud integrados capaces de asumir compromisos de compra plurianuales que reducen el riesgo del gasto de capital en líneas avanzadas de tela soplada por fusión. Las campañas de sensibilización sobre batas reutilizables aprovechan la agenda climática de los Estados Unidos, orientando a los comités de compras hospitalarias hacia referencias sostenibles.
Mercado de Equipos de Protección Médica en Asia-Pacífico
Asia-Pacífico está proyectado para alcanzar una CAGR del 7,85% hasta 2031, a medida que los gobiernos amplían la capacidad sanitaria y los fabricantes de equipos originales expanden sus fábricas de guantes de nitrilo. Los incentivos arancelarios de Malasia y los parques de textiles técnicos para EPP de India anclan el suministro regional, mientras que la armonización regulatoria a través de la Directiva de Dispositivos Médicos de la ASEAN acelera el registro de nuevos participantes extranjeros. El creciente gasto sanitario de la clase media en expansión impulsa los volúmenes quirúrgicos, ampliando la demanda potencial y atrayendo a marcas multinacionales para establecer empresas conjuntas orientadas a pruebas de ajuste localizadas.
Mercado de Equipos de Protección Médica en EMEA y América del Sur
Europa avanza de manera constante bajo el Reglamento de Dispositivos Médicos, que ahora abarca los EPP. La extensión del marcado CE en el Reino Unido reduce la incertidumbre posterior al Brexit y preserva los flujos comerciales intraeuropeos. Los imperativos de sostenibilidad, plasmados en el Pacto Verde, priorizan los productos reutilizables, impulsando a los hospitales a probar respiradores esterilizables. América del Sur y Oriente Medio y África se sitúan por detrás en valor absoluto, pero registran focos de crecimiento donde los hospitales privados elevan sus estándares de control de infecciones, lo que señala futuros corredores de expansión para el mercado de equipos de protección personal médica.

Panorama regulatorio
En Estados Unidos, los cambios en la normativa y en la política de adquisiciones están endureciendo los requisitos de los sistemas de calidad y de abastecimiento que dan forma al suministro de EPP para el sector sanitario. El Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor el 2 de febrero de 2026, alineando los requisitos de calidad de dispositivos más estrechamente con las exigencias de ISO 13485 y elevando el umbral de cumplimiento para los fabricantes que suministran productos de protección regulados a entornos sanitarios.
Las normas de compra federales también están reforzando el abastecimiento nacional de EPP. En mayo de 2026, el Departamento de Asuntos de Veteranos de EE. UU. emitió una desviación de clase que implementa la Make PPE in America Act conforme a los VAAR 825 y 852, incorporando los requisitos de certificación Made in America en las solicitudes y condiciones de adjudicación de la VA. En Europa, los EPP siguen regulándose bajo el Reglamento (UE) 2016/425, y la Comisión Europea actualizó la lista de normas armonizadas mediante la Decisión de Ejecución (UE) 2026/1279 de la Comisión (16 de junio de 2026), que afecta a las vías de presunción de conformidad utilizadas por los fabricantes y los organismos notificados.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y los materiales especializados en las etapas iniciales, en particular el caucho de nitrilo butadieno y el polipropileno no tejido para guantes, mascarillas y batas, junto con aditivos, componentes elásticos y envases. Los fabricantes transforman estos insumos mediante inmersión (guantes), conversión de no tejidos por soplado (melt-blown) y por hilado directo (spunbond), fabricación de prendas y controles finales de esterilización o limpieza según el uso final. El aseguramiento de la calidad, los laboratorios de ensayo y los organismos de certificación son nodos clave, ya que los cambios en una materia prima calificada o en un centro de producción pueden desencadenar largos ciclos de revalidación y certificación que limitan la posibilidad de cambiar rápidamente de proveedor incluso cuando varían los precios de los insumos.
Aguas abajo, la cadena fluye a través de proveedores logísticos globales y distribuidores médicos hacia hospitales, clínicas, laboratorios y canales de compra grupal y licitación, donde la visibilidad del inventario y la documentación de cumplimiento influyen cada vez más en la selección de proveedores. La incertidumbre comercial y arancelaria es una restricción operativa persistente, evidenciada por el inicio, en septiembre de 2025, de una investigación de seguridad nacional conforme a la Sección 232 por parte de la Oficina de Industria y Seguridad del Departamento de Comercio de EE. UU. sobre las importaciones de EPP y consumibles médicos. Por ello, los proveedores equilibran el doble abastecimiento, las huellas de producción regionalizadas y mayores existencias de seguridad para proteger los niveles de servicio, mientras mantienen redes de fabricación globales para preservar la competitividad en costos.
Panorama Competitivo
El sector sigue moderadamente fragmentado; los cinco principales proveedores acaparan aproximadamente la mitad de los ingresos, dejando espacio para actores regionales ágiles. La desinversión de USD 1.325 millones en equipos de protección personal de Honeywell ilustra cómo los conglomerados afinan su enfoque en los segmentos verticales clave, mientras que las empresas especializadas persiguen economías de escala. La adquisición de la unidad de Equipos de Protección Personal de Kimberly-Clark por parte de Ansell por USD 640 millones profundiza su cartera de guantes para el sector sanitario e incorpora programas de reciclaje, reflejando una apuesta estratégica por las ofertas de ciclo cerrado.
La tecnología es un diferenciador decisivo. GORE-TEX aplica IA para iterar geometrías de respiradores que se adaptan a una mayor variedad de tipos faciales, reduciendo las tasas de fracaso y el tiempo de comercialización. El auricular de comunicación solar de 3M fusiona la captación de energía con la protección auditiva, ampliando la venta cruzada hacia la seguridad industrial. Los competidores regionales se posicionan en la rapidez, presentándose como alternativas de «proximidad» capaces de reabastecer a los hospitales en días en lugar de semanas. A medida que los precios con bonificación comprimen los márgenes, las empresas pivotan hacia contratos basados en resultados que agrupan formación, software de monitoreo de existencias y recogida de residuos, profundizando la fidelización en el mercado de equipos de protección personal médica.
La agilidad regulatoria condiciona aún más el posicionamiento competitivo. Las empresas con sistemas de calidad alineados con ISO ya cumplen la norma final QMSR de la FDA de 2026, evitando costosas correcciones. Los competidores más pequeños deben invertir o asociarse, lo que augura una segunda oleada de consolidación prevista para 2027.
Líderes de la Industria de Equipos de Protección Médica
Ansell Limited
Top Glove Corporation Bhd
DuPont de Nemours, Inc.
3M Company
Kimberly-Clark Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Protección Médica
- 3M
- DuPont
- Ansell
- Cardinal Health
- Medline Industries
- Lakeland Industries, Inc.
- MSA Safety Incorporated
- Molnlycke Health Care
- Top Glove
- Supermax
- Hartalega Holdings
- Alpha Pro Tech, Ltd.
- Medtecs International Corp.
- Owens & Minor, Inc.
- Steris plc
- Dynarex

Oportunidades de mercado y perspectivas futuras
Los programas de abastecimiento nacional y las iniciativas de resiliencia de la cadena de suministro están creando espacios de oportunidad para los fabricantes capaces de documentar el origen, la trazabilidad y el desempeño de calidad a escala. En Estados Unidos, los CMS abrieron un proceso de consulta pública en enero de 2026 sobre políticas para fortalecer la fabricación nacional de EPP y medicamentos esenciales, y la VA avanzó en mayo de 2026 para operacionalizar los requisitos de la Make PPE in America Act mediante una desviación de clase que afecta a la adquisición de EPP. Estas medidas elevan el umbral para un suministro conforme y auditable, y favorecen a los proveedores con sistemas de calidad establecidos y documentación lista para adquisiciones.
Las ampliaciones de capacidad y los centros regionales también ofrecen vías a corto plazo para ganar cuota en guantes y otros consumibles de alto volumen, en particular cuando la automatización compensa los mayores costos laborales. Fulflex completó en julio de 2026 la adquisición de una planta automatizada de fabricación de productos médicos de 300.000 pies cuadrados en Jacksonville, Texas, lo que apunta a una inversión continua en las huellas de producción norteamericanas. En Asia, Mallcom India Limited anunció en junio de 2026 una inversión de 100 crore de rupias para ampliar la fabricación de EPP en su planta de Sanand, Gujarat, incluida una nueva línea de inmersión de NBR para guantes recubiertos de PU. Por separado, Molnlycke Health Care anunció una empresa conjunta con Zhende Medical en mayo de 2026 en China, lo que subraya cómo las asociaciones localizadas pueden respaldar el acceso a la cartera de productos y el alcance de canal en mercados sanitarios regulados.
Recent Industry Developments in Mercado de Equipos de Protección Médica
- Junio de 2026: DuPont lanzó Tyvek APX en el mercado de la ASEAN, ampliando la disponibilidad de su tejido para prendas de protección desechables para aplicaciones que requieren protección de barrera transpirable. El lanzamiento refuerza la posición de DuPont en materiales de ropa de protección de alto rendimiento y respalda a los socios de canal que atienden necesidades industriales y de control de infecciones cercanas al sector sanitario.
- Marzo de 2025: Ansell amplió su cartera de equipos sanitarios y de protección mediante actualizaciones de productos y gamas comunicadas en comunicados de la empresa, dirigidas a casos de uso de mayor especificación y a compradores orientados al cumplimiento normativo. Las incorporaciones respaldan la venta cruzada en hospitales y clínicas, donde la estandarización y la consolidación de proveedores influyen en los resultados de las licitaciones.
- Julio de 2024: Ansell completó la adquisición del negocio de Equipos de Protección Personal de Kimberly-Clark (KCPPE) por 640 millones de USD, sumando marcas como Kimtech y KleenGuard a su cartera. La integración amplió la presencia de Ansell en los segmentos sanitario, de salas limpias e industrial, e incrementó su capacidad de agrupar productos y programas de sostenibilidad en grandes contratos institucionales.


Mercado de Equipos de Protección Médica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los equipos de protección médica utilizados en entornos sanitarios para reducir la exposición a agentes infecciosos y fluidos corporales, en la atención rutinaria, los procedimientos y el trabajo de laboratorio, y se contabiliza en el punto de venta del equipo.
Exclusiones de alcance: artículos como los EPP industriales no médicos utilizados para la construcción o la seguridad general en el lugar de trabajo quedan excluidos de este dimensionamiento del mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Ropa de Protección
- Mascarillas y Respiradores
- Guantes
- Protección Facial, Ocular y de Cabeza
- Cubre-pies y Cubre-zapatos
- Otros
- Por Material
- Polipropileno No Tejido
- Caucho de Nitrilo
- Caucho Natural/Látex
- Polietileno y Otros Plásticos
- Por Uso
- Desechable
- Reutilizable
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Cirugía Ambulatoria
- Laboratorios de Diagnóstico
- Atención Domiciliaria
- Institutos de Investigación y Académicos
- Otros
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas y Droguerías
- Licitaciones Directas y Compras Grupales
- Plataformas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura inicial del modelo y para poner a prueba si las señales de demanda se alinean con la actividad sanitaria. Revisamos fuentes públicas como las comunicaciones de productos y seguridad de la FDA de EE. UU., las orientaciones de prevención de infecciones de los CDC de EE. UU., la guía técnica de la OMS para el uso de EPP, y las series de datos comerciales publicadas por UN Comtrade para los códigos SA pertinentes que a menudo corresponden a mascarillas, guantes y prendas de protección.
Para mantener las hipótesis fundamentadas, también consultamos fuentes como estadísticas sanitarias nacionales sobre volúmenes de procedimientos, indicadores de utilización hospitalaria y portales de contratación pública donde el lenguaje de las licitaciones aclara los cambios de especificación, por ejemplo, los requisitos de certificación para respiradores. Se utilizaron los informes empresariales, las presentaciones a inversores y la prensa de reputación reconocida para comprender las ampliaciones de capacidad, la normalización de precios y la combinación de canales, complementados con suscripciones de pago para datos financieros de empresas y una base de datos a nivel de envíos de importación y exportación cuando se necesitaba validación. Estas fuentes documentales son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, las verificaciones cruzadas y la aclaración durante el análisis.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar qué se compra, con qué frecuencia se reemplaza y cómo se mueven los precios y la escasez entre los distintos tipos de productos, con datos recabados de fabricantes, distribuidores, compras grupales y funciones de adquisición sanitaria y control de infecciones. Para evitar el doble conteo, también hablamos con expertos de las principales regiones para poder comparar los patrones de utilización en hospitales, clínicas, laboratorios y centros ambulatorios, y para poder reconciliar los totales finales con las señales de demanda obtenidas de la investigación documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos de alto nivel (CXO): 13% | APAC: 37% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 58% | Américas: 26% |
Dimensionamiento y pronóstico del mercado
El modelo central se construye utilizando un conjunto de demanda de arriba hacia abajo, donde los volúmenes de procedimientos, las visitas de hospitalización y ambulatorias, y la actividad de análisis de laboratorio se convierten en uso de productos mediante tasas de consumo típicas y ciclos de reemplazo por entorno de atención. Una vez formado el conjunto de demanda, el valor se calcula utilizando precios de venta promedio ajustados por los cambios en la combinación de productos, por ejemplo, los cambios entre mascarillas quirúrgicas y respiradores, o entre batas desechables y reutilizables.
Para mantener el resultado realista, corroboramos los totales utilizando aproximaciones selectivas de abajo hacia arriba, como desgloses de ingresos muestreados de proveedores y distribuidores, verificaciones de canal sobre la demanda institucional frente a la minorista, y comprobaciones de coherencia de precio de venta promedio (ASP) multiplicado por volumen para artículos de alto volumen como los guantes. Cuando aparecen brechas en las comprobaciones de abajo hacia arriba, las hipótesis se ajustan utilizando rangos derivados de entrevistas y vinculándolas con indicadores observables como las especificaciones de licitación, la intensidad de importación y la sustitución de productos impulsada por la certificación. Para la previsión, se aplica un análisis de escenarios en torno a la intensidad del control de infecciones, el crecimiento de los procedimientos electivos y la normalización de la capacidad de suministro, y la trayectoria final se revisa frente a las expectativas de los expertos en materia de precios y utilización por región.
Validación de datos y ciclo de actualización
La validación se realiza en varias etapas para que el tamaño final del mercado no dependa de una sola fuente de datos. Comparamos los resultados del modelo con señales independientes, como las tendencias de procedimientos, los patrones de ocupación hospitalaria, los flujos comerciales y la actividad de contratación pública, y luego investigamos las variaciones antes de la aprobación final.
Si una hipótesis cambia de manera significativa, como cambios repentinos de precios en guantes o un cambio impulsado por la regulación en el uso de respiradores, los analistas vuelven a contactar a las fuentes para confirmar la dirección y la magnitud. El informe se actualiza anualmente, con actualizaciones intermedias cuando eventos importantes afectan la oferta o la demanda, y se completa una revisión final previa a la entrega para que la visión de mercado más reciente se refleje en las cifras publicadas.
Comparación del tamaño del mercado de equipos de protección médica de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas sobre equipos de protección médica pueden parecer muy dispares incluso cuando parecen referirse al mismo tema, porque las familias de productos y los entornos de uso final incluidos no siempre son coherentes. Las diferencias en el momento del año base, en la forma en que se normalizan los precios después de períodos de shock, y en si las estimaciones se contrastan con señales de actividad hospitalaria también son factores comunes de divergencia.
Los principales factores de discrepancia suelen estar vinculados a qué se considera protección de grado médico y cuándo se contabiliza. Algunos estudios combinan EPP más amplios de uso laboral o de protección minorista para consumidores, mientras que otros limitan el alcance únicamente a artículos certificados para el sector sanitario, lo que modifica rápidamente el conjunto de ingresos para categorías de alto volumen como guantes y mascarillas. El tratamiento de los precios también importa, ya que las hipótesis agresivas de reversión de precios pueden reducir los valores a corto plazo, mientras que una normalización más lenta puede inflarlos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 46,29 mil millones de USD (2026) | |
| Editorial del sector A | 27,90 mil millones de USD (2026) | Utiliza un conjunto de ingresos de EPP sanitarios más estrecho y parece excluir varias categorías de protección médica adyacentes que se adquieren en la atención rutinaria, lo que reduce el volumen contabilizado y comprime el valor total para el mismo año. |
| Editorial del sector B | 26,18 mil millones de USD (2025) | Ancla el modelo en un año base diferente y utiliza un valor de mercado inicial más pequeño, lo que puede ocurrir cuando se supone que los precios y la utilización posteriores al aumento se normalizan más rápido, y cuando parte del uso ambulatorio y de laboratorio se capta con una intensidad más ligera. |
La ropa de protección de grado industrial queda fuera del alcance de Mordor Intelligence, lo que ayuda a explicar por qué algunos estudios más amplios sobre equipos de seguridad pueden arrojar totales diferentes incluso antes de comparar las hipótesis de previsión. En conjunto, la dispersión en los valores publicados se explica principalmente por la inclusión de productos, la alineación del año base y la forma en que se proyectan los precios de venta promedio utilizando señales de demanda observables y rangos verificados mediante entrevistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Equipos de Protección Médica?
Se espera que el tamaño del Mercado de Equipos de Protección Médica alcance USD 46,29 mil millones en 2026 y crezca a una CAGR del 6,34% para alcanzar USD 62,94 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Equipos de Protección Médica?
En 2026, se espera que el tamaño del Mercado de Equipos de Protección Médica alcance USD 46,29 mil millones.
¿Quiénes son los actores clave en el Mercado de Equipos de Protección Médica?
Ansell Limited, Top Glove Corporation Bhd, DuPont de Nemours, Inc., 3M Company y Kimberly-Clark Corporation son las principales empresas que operan en el Mercado de Equipos de Protección Médica.
¿Cuál es la región de más rápido crecimiento en el Mercado de Equipos de Protección Médica?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Equipos de Protección Médica?
En 2026, América del Norte representa la mayor participación de mercado en el Mercado de Equipos de Protección Médica.
¿Qué años cubre este Mercado de Equipos de Protección Médica y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Equipos de Protección Médica se estimó en USD 46,29 mil millones. El informe cubre el tamaño histórico del mercado del Mercado de Equipos de Protección Médica para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Equipos de Protección Médica para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



