
Tamaño y Participación del Mercado de Suministros Médicos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 217.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 350.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suministros Médicos por Mordor Intelligence
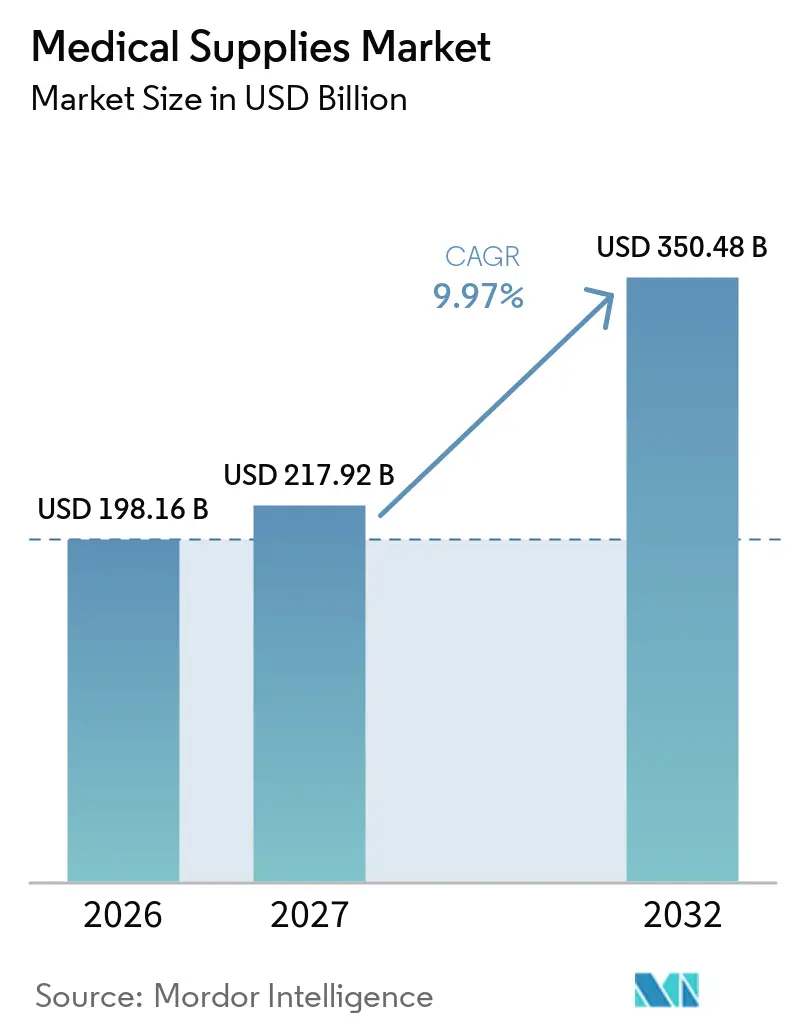
El tamaño del Mercado de Suministros Médicos fue valorado en 198,16 mil millones de USD en 2026 y se estima que crecerá desde 217,92 mil millones de USD en 2027 hasta alcanzar 350,48 mil millones de USD en 2032, a una CAGR del 9,97% durante el período de pronóstico (2027-2032).
La demanda se expande mucho más allá del crecimiento poblacional, ya que las normas de control de infecciones, el reembolso basado en el valor y la descentralización de la atención elevan los suministros de insumos básicos a habilitadores esenciales del desempeño del sistema de salud. Las líneas de base más elevadas de equipos de protección personal (EPP), la mayor aceptación de kits de procedimientos de un solo uso y la alineación regulatoria con la norma ISO 13485:2016 están reduciendo las fricciones de cumplimiento para los productores globales, al tiempo que elevan los umbrales mínimos de calidad. Las trayectorias regionales divergen: América del Norte protege su liderazgo a través de esquemas de reembolso consolidados y la adopción temprana de tecnologías. Asia Pacífico registra el crecimiento más rápido a medida que aumentan la capacidad y la incidencia de enfermedades crónicas, y Europa equilibra las nuevas obligaciones del Reglamento de Dispositivos Médicos (MDR) con normas de sostenibilidad que catalizan la reformulación de productos. El posicionamiento competitivo ahora depende de la capacidad de ofrecer mejoras en el costo total de propiedad, reducciones en las tasas de infección y formatos listos para la atención domiciliaria, lo que refuerza la consolidación y las alianzas tecnológicas que combinan dispositivos, consumibles y servicios de datos.
Conclusiones Clave del Informe
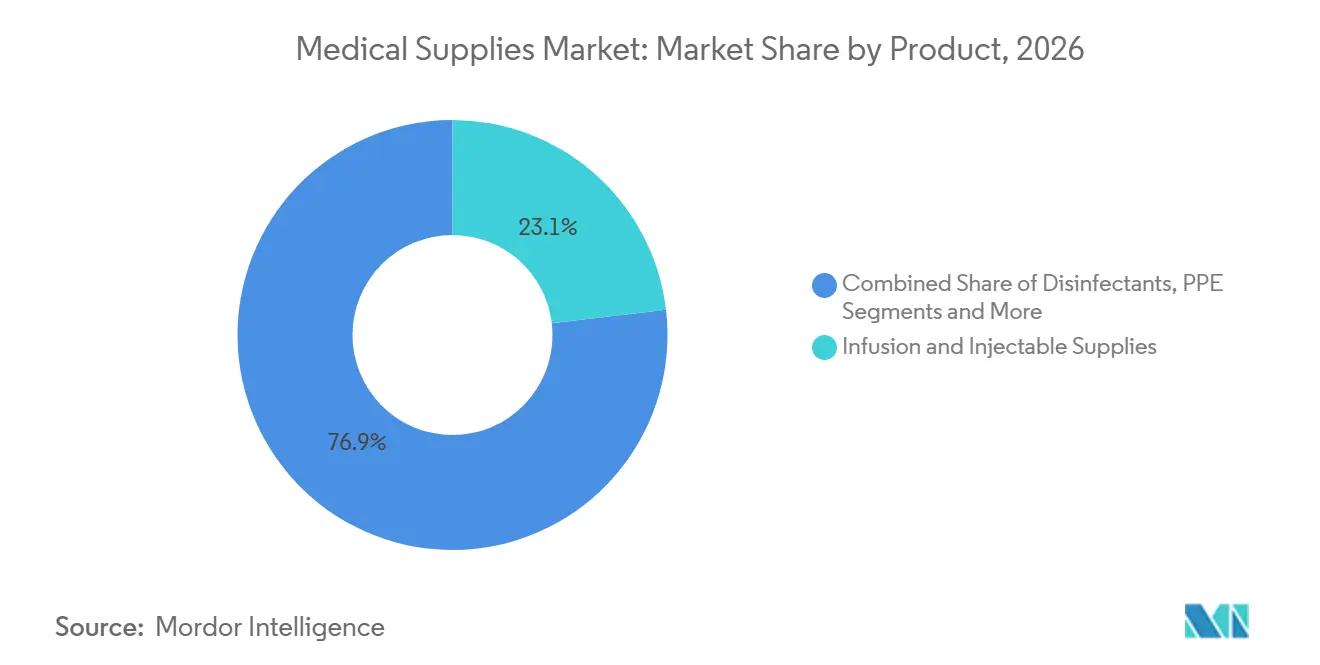
- Por tipo de producto, los suministros de infusión e inyectables lideraron con el 23,12% de la participación del mercado de suministros médicos en 2026, mientras que se proyecta que los consumibles de diálisis se expandirán a una CAGR del 11,55% hasta 2032.
- Por aplicación, el control de infecciones mantuvo una participación de ingresos del 19,08% en 2026; se prevé que las aplicaciones respiratorias avancen a una CAGR del 12,31% hasta 2032.
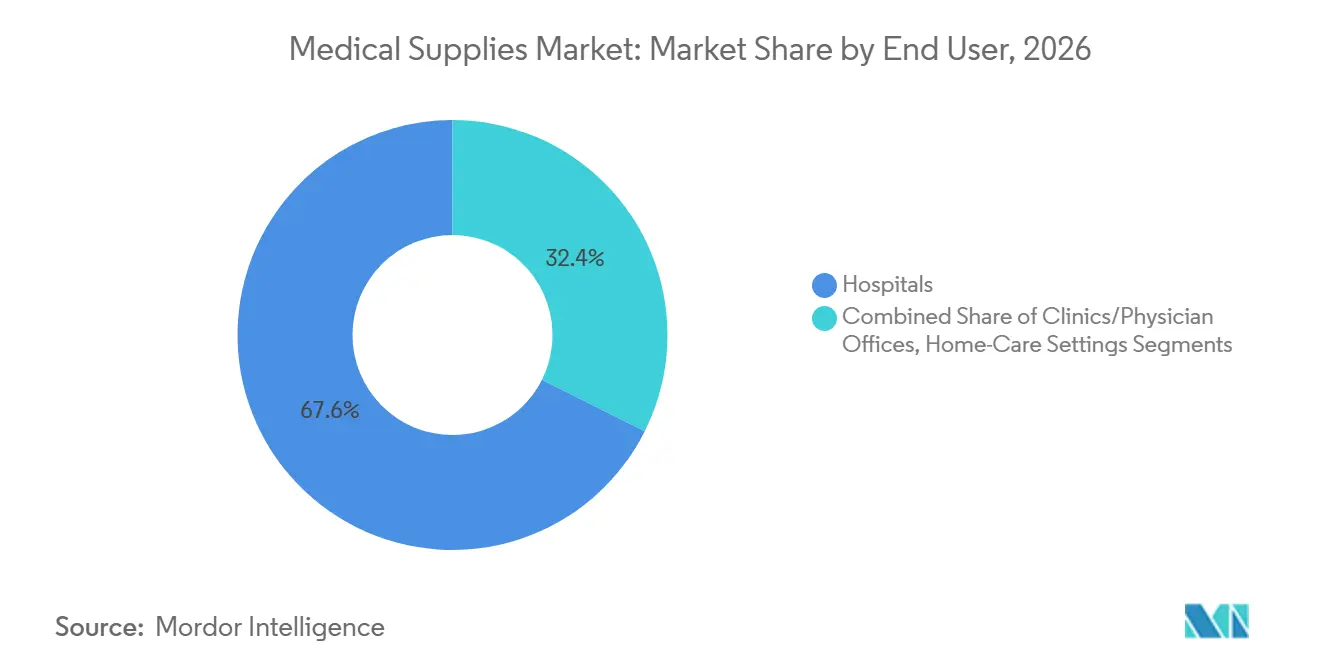
- Por usuario final, los hospitales representaron el 67,62% del tamaño del mercado de suministros médicos en 2026, mientras que los entornos de atención domiciliaria representan el canal de más rápido crecimiento con una CAGR del 10,98% hasta 2032.
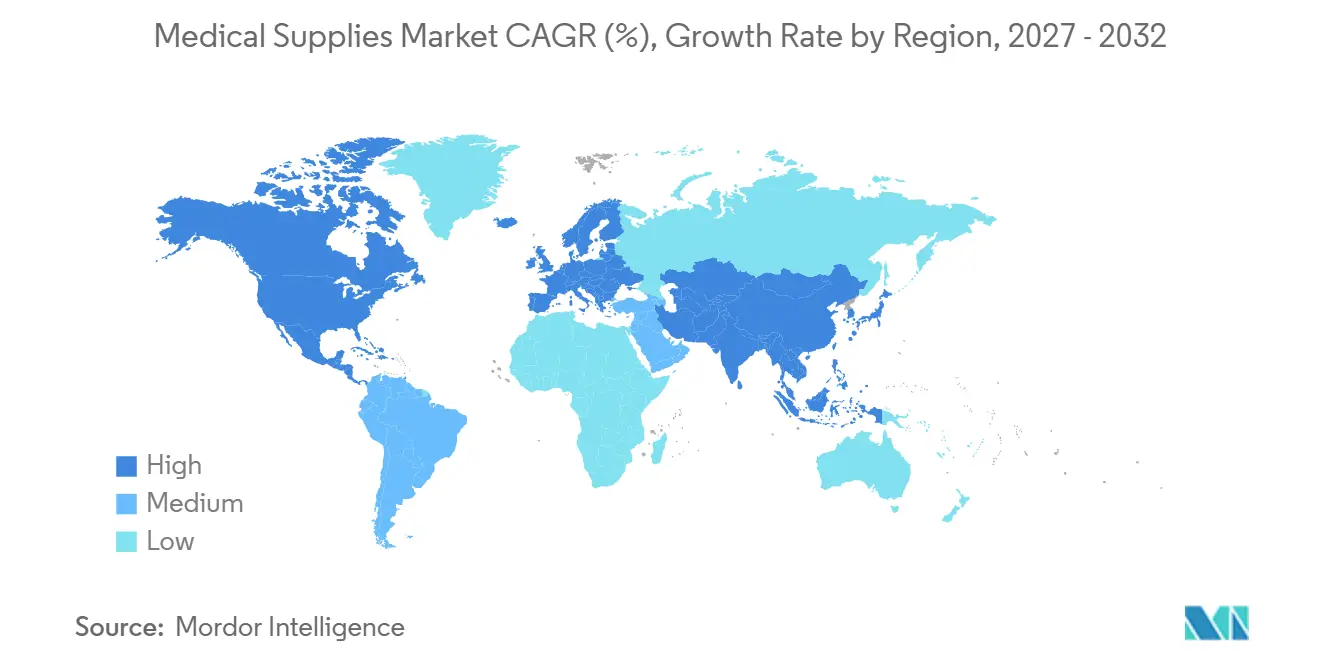
- Por geografía, América del Norte capturó el 40,75% del tamaño del mercado de suministros médicos en 2026, pero se prevé que Asia Pacífico registre la CAGR regional más alta del 11,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento de los centros de cirugía ambulatoria | +1.50% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Transición hacia la atención domiciliaria y el modelo hospital en casa | +1.80% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Crecimiento del grupo de pacientes con enfermedades crónicas | +1.20% | Global, concentrado en poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Ciclos de reposición de EPP en aumento | +0.80% | Global, con énfasis en el sistema de salud | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo habilitado por IA | +0.60% | América del Norte y Europa, programas piloto en Asia Pacífico | Mediano plazo (2-4 años) |
| Mandatos de economía circular | +0.50% | Europa liderando, en expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de los Centros de Cirugía Ambulatoria
Los centros de cirugía ambulatoria (CSA) gestionan actualmente más de 25 millones de procedimientos anuales en Estados Unidos, con un crecimiento del 3-4% anual a medida que los pagadores amplían las listas de procedimientos aprobados.[1] Los CSA ofrecen ahorros de costos del 40-60% en comparación con los departamentos de pacientes ambulatorios hospitalarios, por lo que los proveedores están rediseñando kits de un solo uso que reducen los tiempos de rotación y minimizan el desperdicio. La guía de la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) sobre los Planes de Control de Cambios Predeterminados, vigente desde agosto de 2024, permite a los fabricantes iterar dispositivos más rápidamente para adaptarse a las necesidades operativas de los CSA.[2] Los cambios de cartera hacia desechables de baja complejidad con características de seguridad integradas impulsan los ingresos recurrentes y profundizan la penetración en el mercado de suministros médicos.
Transición hacia la Atención Domiciliaria y Programas de Hospital en Casa
Los modelos de hospital en casa abarcan más de 300 sistemas de salud en Estados Unidos y logran reducciones de costos del 25-30% con puntuaciones de satisfacción del paciente más altas que las salas de hospitalización. Los suministros médicos deben contar ahora con un envasado más sencillo, mayor vida útil e instrucciones intuitivas adaptadas a los cuidadores en entornos residenciales. Los proveedores están invirtiendo en logística de último kilómetro y plataformas digitales de reposición de pedidos para mantener flujos de suministro ininterrumpidos. A medida que la atención descentralizada se expande en Europa, Australia y Japón, el mercado de suministros médicos gana una vía de crecimiento duradera anclada en el consumo recurrente de terapias domiciliarias.
Crecimiento del Grupo de Pacientes con Enfermedades Crónicas
Se proyecta que las enfermedades crónicas representarán el 73% de las muertes a nivel mundial para 2030.[3] Los consumibles de diálisis ilustran el impacto: la población renal tratada crece entre un 6% y un 8% anualmente, y la adopción de la diálisis domiciliaria eleva aún más la utilización por paciente. Los productores que apuntan al segmento de la industria de suministros médicos para la diabetes, las enfermedades cardiovasculares y renales están priorizando diseños fáciles de usar que permitan la autogestión y alcancen precios superiores.
Ciclos de Reposición de EPP en Aumento tras la COVID
Los depósitos estratégicos nacionales mantienen actualmente inventarios rotatorios de 90 días, y la mayoría de las instalaciones de atención aguda han duplicado sus reservas de EPP disponibles en comparación con los niveles previos a 2020. Esta demanda institucionalizada elimina los ciclos de adquisición de auge y caída observados durante la pandemia y apoya ingresos más estables para los fabricantes de guantes, mascarillas y batas dentro del mercado de suministros médicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retiradas del mercado por mayor vigilancia poscomercialización de la FDA y el RDM | -0.80% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad de los precios de resinas y nitrilo que comprime los márgenes de consumibles | -0.60% | Global, con concentración de la cadena de suministro en Asia | Corto plazo (≤ 2 años) |
| Presión de los criterios ASG contra los plásticos de un solo uso en hospitales | -0.40% | Europa liderando, en expansión hacia América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Capacidad ajustada de esterilización con óxido de etileno a nivel global | -0.30% | Global, con cuellos de botella críticos en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Vigilancia Poscomercialización y Retiradas por parte de la FDA y el RDM
Las retiradas de Clase I aumentaron un 35% en 2024 y estuvieron relacionadas principalmente con fallos de esterilidad. En Europa, las auditorías del RDM exponen problemas de calidad latentes y desencadenan retiradas del mercado. Los proveedores que enfrentan escasez recurren a productos sustitutos, pero los fabricantes absorben costos de cumplimiento entre un 8% y un 12% más elevados, lo que reduce los márgenes en todo el mercado de suministros médicos.
Volatilidad de los Precios de Resinas y Nitrilo
Los precios del nitrilo oscilaron entre un 40% y un 60% en 2024, mientras que las resinas clave experimentaron variaciones del 25-35% impulsadas por la volatilidad de las materias primas y las restricciones medioambientales. Las líneas de productos con alto componente de materias primas, como los guantes de examen y las jeringas, sufren compresión de márgenes porque los calendarios de reembolso van a la zaga de la inflación de materiales. Los actores más grandes se protegen mediante integración vertical y contratos de suministro plurianuales, pero las empresas más pequeñas de la industria de suministros médicos corren el riesgo de perder contratos cuando no pueden mantener los precios cotizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Suministros de Infusión Mantienen el Liderazgo mientras la Diálisis SuperaLos suministros de infusión e inyectables contribuyeron con el 23,12% del tamaño del mercado de suministros médicos en 2026, lo que subraya el requisito universal de terapia intravenosa en todos los niveles de atención. El crecimiento se mantiene estable gracias a las agujas con ingeniería de seguridad y las bombas de infusión inteligentes que reducen los errores de medicación. El volumen emergente proviene ahora de programas de infusión domiciliaria respaldados por la expansión del reembolso, lo que lleva a los proveedores a combinar dispositivos y desechables para regímenes en el hogar.
Los consumibles de diálisis registran el aumento más rápido con una CAGR del 11,55% hasta 2032. Los incrementos en la prevalencia de diabetes e hipertensión amplían el grupo de pacientes renales, mientras que los incentivos de política para la diálisis peritoneal domiciliaria impulsan la demanda de bolsas compactas, cassettes y conectores estériles. Los proveedores que documentan tasas de infección reducidas y una autoadministración más sencilla pueden capturar participación en este segmento premium del mercado de suministros médicos. Las membranas de polímero avanzado y los recubrimientos antimicrobianos siguen siendo palancas de diferenciación a medida que se intensifica la competencia.


Nota: Las participaciones de los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
El Control de Infecciones Domina, lo Respiratorio SurgeEl control de infecciones representó el 19,08% de la participación del mercado de suministros médicos en 2026 y continúa siendo el eje de las prioridades de adquisición. Los hospitales invierten en desinfectantes de superficies, envolturas estériles y cortinas de barrera para alcanzar objetivos de cero infecciones, y los reguladores endurecen las sanciones vinculadas a eventos adquiridos en el hospital. Los proveedores que ofrecen paquetes de sistemas completos, como productos químicos, indicadores y consumibles de esterilizadores, se posicionan como socios estratégicos en lugar de proveedores de unidades de mantenimiento de existencias individuales.
Las aplicaciones respiratorias, proyectadas para expandirse a una CAGR del 12,31% hasta 2032, se benefician del aumento en los diagnósticos de apnea del sueño y enfermedad pulmonar obstructiva crónica. El avance tecnológico en máscaras de ventilación no invasiva y cámaras humidificadoras desechables apoya la adopción en atención domiciliaria y mejora la adherencia del paciente. En conjunto, estas tendencias refuerzan un impulso de varios años en el mercado de suministros médicos en general.
Por Usuario Final:
Los Hospitales Mantienen la Escala; la Atención Domiciliaria se AceleraLos hospitales representaron el 67,62% del tamaño del mercado de suministros médicos en 2026, lo que refleja su papel en traumatología, cuidados críticos y cirugía compleja. Los equipos de compras ahora enfatizan el valor a lo largo de la vida útil, favoreciendo a los proveedores que cuantifican las reducciones en las tasas de infección y las eficiencias en los flujos de trabajo. Los acuerdos de suministro integrados que cubren amplias carteras de unidades de mantenimiento de existencias simplifican la gestión de proveedores y aseguran compromisos de volumen.
Los entornos de atención domiciliaria registran la ganancia más pronunciada con una CAGR del 10,98% hasta 2032. El monitoreo remoto, la infusión domiciliaria y el autocuidado renal reconfiguran la demanda hacia formatos de pequeño empaque con sellos a prueba de manipulación y guías pictóricas claras. Los socios logísticos que garantizan el reabastecimiento en dos días u ofrecen modelos de suscripción ganan contratos con proveedores. Las clínicas, consultorios médicos y establecimientos de atención a largo plazo crecen a tasas de un solo dígito medio a medida que amplían sus capacidades de procedimientos, sosteniendo una base de demanda diversificada dentro del mercado de suministros médicos.

Nota: Las participaciones de los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Suministros Médicos de América del Norte
América del Norte se mantuvo como el contribuyente más significativo en 2026, gracias a los esquemas de reembolso consolidados y la rápida adopción de productos de control de infecciones de primer nivel. Las estructuras predecibles de tarifas de usuario de la FDA y la alineación con la norma ISO 13485:2016 reducen la fricción regulatoria para los proveedores internacionales. Canadá acelera las aprobaciones de dispositivos a través de su Programa de Auditoría Única de Dispositivos Médicos, mientras que los hospitales privados mexicanos importan desechables premium para atender el turismo médico. En conjunto, estos factores estabilizan el crecimiento regional y sostienen un alto poder adquisitivo dentro del mercado de suministros médicos.
Mercado de Suministros Médicos de Europa
La trayectoria de Europa es más estable, ya que los gastos de documentación del MDR y las restricciones sobre sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) pesan sobre los proveedores más pequeños. Alemania lidera el valor de las exportaciones con su base manufacturera consolidada, y el Reino Unido perfecciona sus normas de conformidad posteriores al Brexit para reflejar los estándares globales, proporcionando acceso de doble vía para los productores transatlánticos. Los mercados del sur de Europa, a pesar de las restricciones fiscales, canalizan fondos estructurales hacia mejoras en la prevención de infecciones, asegurando una expansión incremental para los desechables de esterilización y respiratorios.
Mercado de Suministros Médicos de Asia Pacífico
Asia Pacífico registra la CAGR más rápida del 11,45% hasta 2032. Las adquisiciones basadas en volumen de China favorecen a los productores nacionales eficientes en costos para artículos de alto volumen, mientras que la preferencia por consumibles premium importados se mantiene en los hospitales terciarios. La sociedad envejecida de Japón impulsa una adopción constante de suministros para el cuidado de heridas y ostomía, y Corea del Sur incorpora conectividad digital a los desechables para permitir la captura de datos independiente del dispositivo. India amplía su esquema de seguro Pradhan Mantri Jan Arogya Yojana, ampliando el acceso a procedimientos intervencionistas que utilizan las ofertas del mercado de suministros médicos. Los clústeres manufactureros en Malasia, Tailandia y Vietnam amplían la capacidad de exportación, reduciendo la dependencia del abastecimiento de un solo país.
Panorama regulatorio
La regulación en suministros médicos continúa endureciéndose en torno a sistemas de calidad armonizados, trazabilidad y vigilancia poscomercialización. En los Estados Unidos, la FDA hizo la transición a la Quality Management System Regulation (QMSR) el 2 de febrero de 2026, incorporando por referencia la norma ISO 13485:2016, lo que eleva las expectativas básicas de documentación y control de proveedores en consumibles estériles y kits de procedimiento. En Europa, la actividad de implementación bajo el Medical Device Regulation (MDR) avanzó mediante el Reglamento de Ejecución (UE) 2026/977 (con fecha del 4 de mayo de 2026) para las actividades de evaluación de la conformidad por parte de organismos notificados, y la aplicación obligatoria de los módulos centrales de EUDAMED se inició el 28 de mayo de 2026. Estos pasos incrementan la carga de trabajo en datos, UDI y vigilancia para fabricantes e importadores.
Fuera de los EE. UU. y la UE, los marcos nacionales también están endureciendo los requisitos de la cadena de suministro. Gran Bretaña puso en vigor las Medical Devices (Amendment) Regulations 2025 el 24 de mayo de 2025, configurando los plazos de transición y la planificación de acceso al mercado para los proveedores que atienden al Reino Unido. Brasil, a través de ANVISA, señaló un mayor énfasis en la preparación para UDI mediante sus prioridades 2026-2027 y la Instrucción Normativa 426/2026 relacionada con la base de datos SIUD UDI, reforzando la necesidad de procesos de etiquetado y trazabilidad globalmente coherentes en consumibles de gran volumen.
Análisis de la cadena de valor
La cadena de valor de los suministros médicos se extiende desde las materias primas petroquímicas y de materiales especiales (resinas, elastómeros, adhesivos, siliconas de grado médico) pasando por el moldeo de componentes y textiles, la conversión y el ensamblaje estéril, la esterilización y el envasado, hasta la distribución en canal. Esto incluye organizaciones de compras grupales, distribuidores y el suministro directo a hospitales y atención domiciliaria. La fabricación estéril y las pruebas de liberación final son cuellos de botella recurrentes, donde la validación de procesos, los controles de biocarga y la gestión de cambios determinan el rendimiento utilizable tanto como la capacidad nominal.
Eventos recientes muestran cómo la calidad del proveedor y los controles de liberación pueden repercutir en la disponibilidad. Becton Dickinson reanudó los envíos de ChloraPrep y PurPrep en mayo de 2026 tras una suspensión voluntaria para añadir pruebas de liberación final, destacando cómo las barreras de calidad pueden restringir temporalmente el suministro hospitalario aguas abajo pese a la capacidad de fabricación instalada. En abril de 2026, B. Braun Medical retiró kits de anestesia espinal vinculados a componentes comprometidos del proveedor externo Huons Co., Ltd., ilustrando la concentración de riesgo en proveedores de niveles inferiores para kits de procedimiento. La consulta del International Medical Device Regulators Forum (IMDRF) sobre orientación para el control de productos y servicios obtenidos de proveedores (cerrada el 6 de julio de 2026) eleva aún más la calificación, el seguimiento y la trazabilidad de proveedores como elementos diferenciadores junto con la escala de distribución.
Panorama Competitivo
Concentración del Mercado
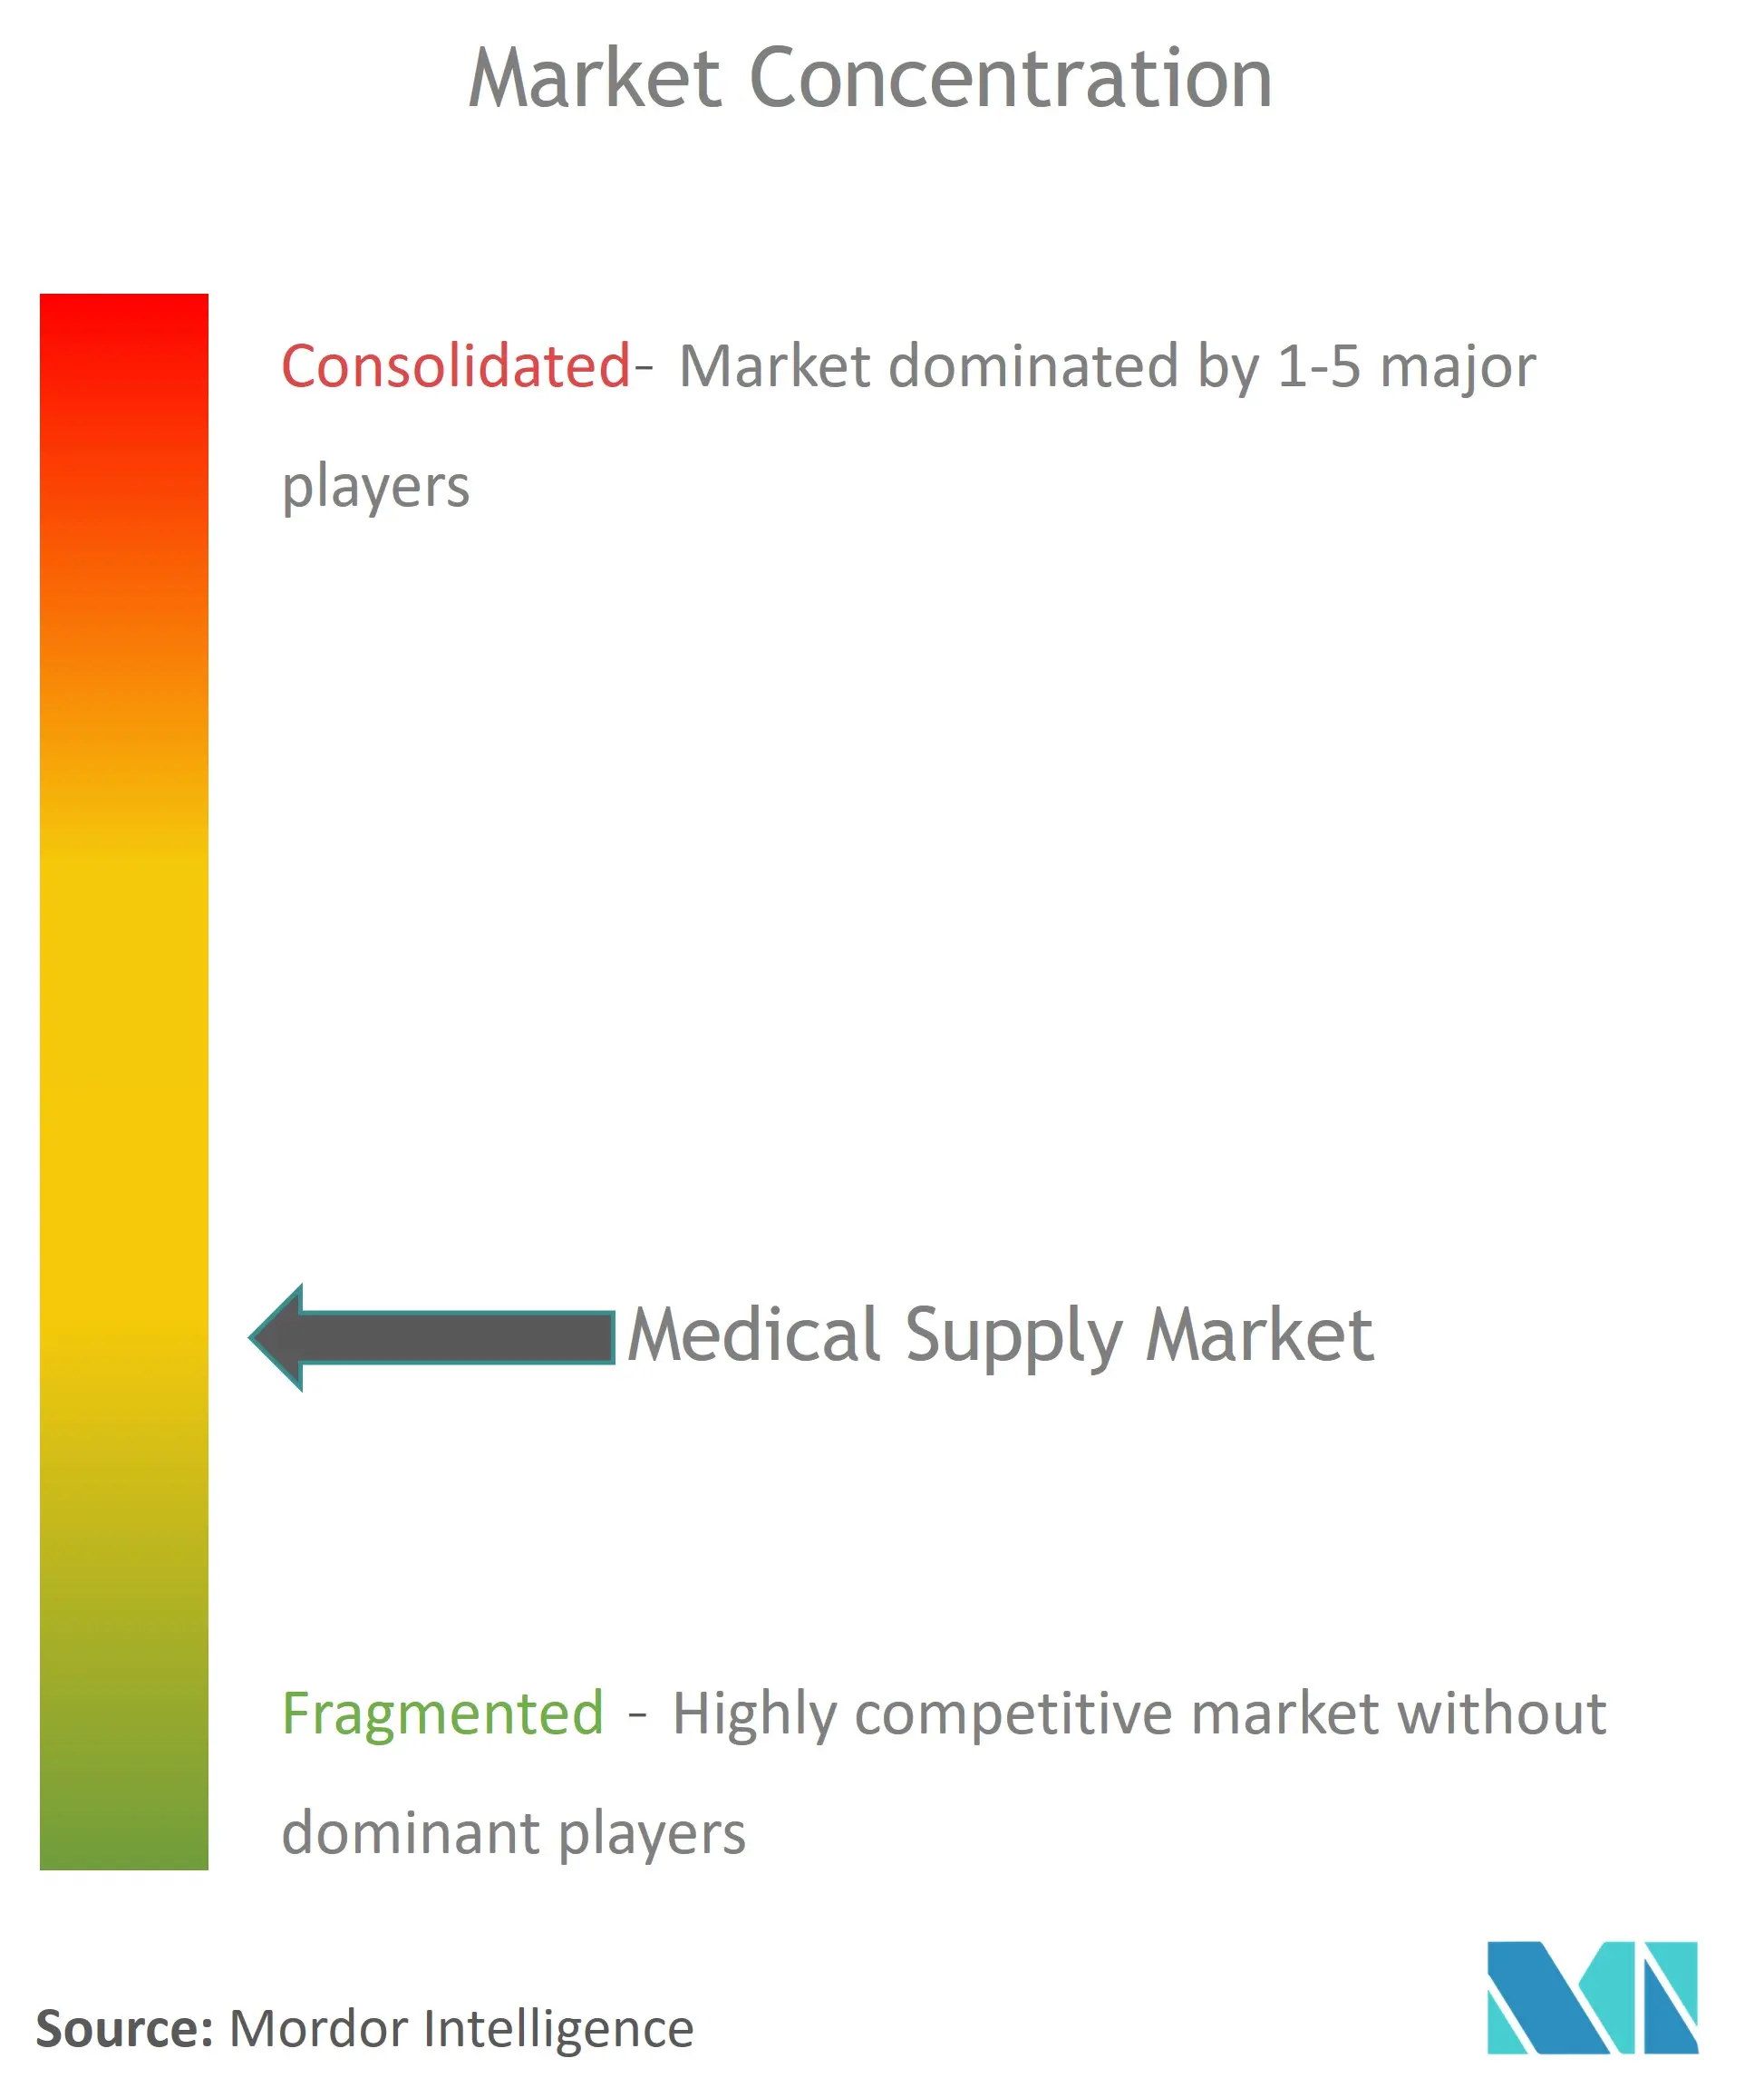
El mercado de suministros médicos muestra una concentración moderada. Cardinal Health controla aproximadamente el 15,36% del mercado a través de ventajas en distribución, preparación de kits y logística. Becton Dickinson posee el 2,11% enfocándose en jeringas con diseño de seguridad y desechables de control de infecciones, mientras que ICU Medical alcanza el 1,55% con una fortaleza especializada en terapia de infusión. La consolidación sigue activa: la alianza Medline-Ecolab de prevención de infecciones por USD 950 millones fusiona la producción de consumibles con productos químicos para ofrecer valor combinado.
Las alianzas tecnológicas diferencian a los líderes. Las empresas integran etiquetas RFID y sistemas de códigos de barras que se integran en las plataformas de inventario hospitalario, reduciendo las interrupciones de stock hasta en un 30%. Las previsiones de demanda impulsadas por IA reducen el inventario no utilizado y alinean la reposición con los volúmenes contratados. La sostenibilidad se ha convertido en un criterio de adquisición; la adquisición de Donatelle Plastics por parte de DuPont en 2024 añadió empaques de esterilización de bajo consumo energético, y el compromiso de B. Braun de reducir el embalaje en un 50% apunta tanto a métricas de costo como de carbono.
Los nuevos participantes se orientan hacia los nichos de atención domiciliaria y los materiales de base biológica, pero las barreras de escala en la fabricación estéril y la validación frenan su avance. La armonización de ISO 13485:2016 para febrero de 2026 favorece a los incumbentes multinacionales ya conformes en todas las regiones. En general, la intensidad competitiva pasa del precio puro hacia los contratos vinculados a resultados y los paquetes de servicios integrados que profundizan los costos de cambio.
Líderes de la Industria de Suministros Médicos
-
Medtronic plc
-
Cardinal Health
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suministros Médicos Empresas cubiertas en este informe
- Medtronic
- Cardinal Health
- Beckton Dickinson
- Johnson & Johnson
- B. Braun
- Boston Scientific
- Thermo Fisher Scientific
- Baxter
- 3M
- Smiths Group
- Abbott Laboratories
- Convatec Group
- Cook Group
- Stryker
- Hamilton Medical
- Terumo
- Fresenius
- Coloplast
- Molnlycke Health Care
- ICU Medical
- Avanos Medical
- Hollister
Oportunidades de mercado y perspectivas futuras
La armonización regulatoria y la digitalización crean espacio en blanco para proveedores capaces de operacionalizar el cumplimiento como servicio, especialmente en torno a sistemas de calidad alineados con ISO 13485:2016, controles de proveedores y trazabilidad impulsada por UDI. La transición a la QMSR de la FDA (vigente desde el 2 de febrero de 2026) y la aplicación obligatoria de los módulos centrales de EUDAMED a partir del 28 de mayo de 2026 impulsan a los fabricantes a estandarizar el etiquetado, los datos maestros y los flujos de trabajo poscomercialización en todas las regiones. Este cambio favorece a las plataformas que combinan consumibles con identificación lista para datos (códigos de barras y RFID) y documentación de control de cambios diseñada para su reutilización en distintos mercados.
La oportunidad del lado del producto también se agrupa en torno a innovaciones orientadas a la seguridad que estandarizan procedimientos y a formatos preparados para la atención domiciliaria, respaldados por acciones visibles de acceso al mercado. Medtronic recibió ampliaciones de aprobación de la FDA para su lead OmniaSecure para la estimulación del sistema de conducción en marzo de 2026, lo que refleja el continuo impulso de aprobaciones para suministros intervencionistas y adyacentes a implantes que arrastran componentes de acceso, infusión y procedimiento estéril asociados. Al mismo tiempo, fabricantes y distribuidores están respondiendo a la volatilidad geopolítica y arancelaria diversificando sus huellas de fabricación y abastecimiento. Esto se alinea con las prioridades de los proveedores de atención en cuanto a continuidad del suministro y crea espacio para la producción regionalizada, el doble abastecimiento y los modelos de kitting que reducen las roturas de stock y simplifican las compras en hospitales y entornos de atención descentralizados.
Desarrollos recientes de la industria en Mercado de Suministros Médicos
- Julio de 2026: Medtronic plc completó la adquisición de SPR Therapeutics, ampliando su cartera de manejo del dolor crónico y dispositivos de estimulación de nervios periféricos. Fortalece un área terapéutica de alto crecimiento y acelera la entrada en soluciones de manejo del dolor sin opioides.
- Junio de 2026: Becton, Dickinson and Company recibió el contrato Vizient Innovative Technology para el sistema de inserción BD CentroVena One. El contrato valida una vía de adopción clínica e impulsa la estandarización a nivel de sistema hospitalario de los procedimientos.
- Junio de 2026: Medtronic plc completó la adquisición de Scientia Vascular, ampliando su cartera de dispositivos de acceso neurovascular. Mejora la posición de mercado en acceso neurovascular y amplía las capacidades de procedimiento.
Mercado de Suministros Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de suministros médicos se define como los ingresos generados por productos consumibles y semidurables utilizados para prevenir infecciones, apoyar procedimientos, administrar terapias y facilitar la atención rutinaria en entornos clínicos y domiciliarios, medidos en USD en el punto de venta a los usuarios finales.
Exclusiones del alcance: Se excluyen los equipos médicos de capital y los dispositivos implantables en los que el valor principal reside en el dispositivo de larga duración y no en el artículo de suministro.
Descripción General de la Segmentación
- Por Tipo de Producto
- Suministros de Diagnóstico
- Suministros de Infusión e Inyectables
- Suministros de Intubación y Ventilación
- Desinfectantes
- Equipos de Protección Personal
- Consumibles de Esterilización
- Consumibles para el Cuidado de Heridas
- Consumibles de Diálisis
- Consumibles de Radiología
- Catéteres
- Otros Tipos de Productos
- Por Aplicación
- Urología
- Cuidado de Heridas
- Radiología
- Respiratorio
- Control de Infecciones
- Cardiología
- Diagnóstico In Vitro
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Clínicas / Consultorios Médicos
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayuda a establecer los límites del mercado, construir supuestos iniciales y vincular el modelo con indicadores visibles de actividad sanitaria. Para la cobertura de Estados Unidos, se referencian fuentes públicas y oficiales como la FDA de EE. UU. (registros de dispositivos y acciones de seguridad), los CDC (señales de prevención de infecciones y utilización de servicios de salud), la OMS (indicadores del sistema de salud) y las Estadísticas de Salud de la OCDE (gasto y volúmenes de servicios). Para la cobertura global, también se referencian fuentes como Eurostat, UN Comtrade y ministerios de salud nacionales, donde se requieren flujos comerciales, orientación de la contratación pública y contexto de utilización.
Una vez definido el perímetro, los materiales secundarios traducen la actividad en valor, incluyendo informes anuales de empresas, presentaciones para inversores, publicaciones de asociaciones y cobertura de prensa de reputación sobre normas de uso y cambios en la atención. En algunos casos, también se utilizan suscripciones de pago para información financiera e inteligencia empresarial, verificaciones de importaciones y exportaciones a nivel de envío, y bases de datos de patentes para verificar el calendario y la dirección de la innovación. Las fuentes citadas aquí son ilustrativas y no exhaustivas, y se revisaron numerosos documentos adicionales para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba los supuestos documentales y cubrir las brechas en materia de precios, ciclos de compra, márgenes de canal y cambios en la combinación de productos a lo largo de las principales familias de productos. Se entrevista a partes interesadas como fabricantes, distribuidores, equipos de adquisiciones hospitalarias, médicos y proveedores de atención domiciliaria en APAC, EMEA y las Américas, de modo que las señales de demanda y la lógica de precios puedan verificarse de forma cruzada en entornos clínicos y domiciliarios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de nivel C (CXO): 14% | APAC: 44% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% | EMEA: 33% |
| Actores menores: 14% | Gerentes: 58% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los indicadores de prestación de atención y comercio se reconstruyen en un conjunto de demanda, que luego se filtra por intensidad de uso y combinación de suministros para suministros médicos. También se utilizan aproximaciones ascendentes selectivas como verificación, principalmente a través del precio muestreado por unidad multiplicado por el volumen para artículos prioritarios, verificaciones de canales de distribución y consolidaciones limitadas de ingresos de proveedores donde las divulgaciones son suficientemente claras.
Los insumos clave del modelo incluyen volúmenes de procedimientos y actividad hospitalaria y ambulatoria, requisitos de prevención de infecciones que influyen en la adopción de productos de un solo uso, cargas de atención de enfermedades crónicas que determinan el consumo recurrente, tendencias de importación y exportación de consumibles de alto volumen, y movimiento del precio de venta promedio por familia de productos (incluidos los cambios en la combinación entre formatos estándar y premium). Cuando los volúmenes directos no están disponibles de forma consistente para categorías más pequeñas, las brechas se gestionan mediante indicadores indirectos como días-paciente, visitas o recuentos de procedimientos, y luego se refinan utilizando la retroalimentación de expertos sobre el consumo típico por caso.
Para el pronóstico, se aplica un análisis de escenarios en torno a la normalización de la utilización, los estándares de control de infecciones y los presupuestos de adquisición, y luego las trayectorias se validan con el consenso de expertos sobre qué variables es probable que se muevan conjuntamente. Cuando las series históricas son estables, se utiliza el suavizado exponencial para los supuestos de precios y combinación de productos, de modo que el modelo no reaccione de forma exagerada ante picos puntuales.
Ciclo de Validación de Datos y Actualización
La validación se gestiona mediante la triangulación de los resultados del modelo, los indicadores documentales y la retroalimentación primaria, de modo que las inconsistencias se detecten de forma temprana. Los analistas realizan verificaciones de varianza por geografía y entorno de atención, y los saltos inusuales se revisan frente a movimientos comerciales, cambios de política y disrupciones de suministro conocidas antes de la aprobación.
Los controles de calidad se realizan por etapas, comenzando con las definiciones de categorías, seguidas de los supuestos de precios y volúmenes, y luego los totales finales y las tasas de crecimiento. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y justo antes de la entrega un analista realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Suministros Médicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual observar diferentes valores de mercado para los suministros médicos porque los editores suelen trazar el límite del alcance de manera diferente y luego aplican distintos supuestos de precios y volúmenes. Las diferencias suelen aparecer en torno a si el consumo en atención domiciliaria se contabiliza completamente, cómo se tratan los márgenes de los distribuidores y qué artículos adyacentes se clasifican como suministros frente a dispositivos.
Al rastrear la actividad de procedimientos, las señales de importación y exportación, y la combinación de entornos de atención, y luego actualizar las reglas de inclusión en torno a los consumibles, Mordor Intelligence evita incorporar el valor de equipos de capital y dispositivos implantables, lo que de otro modo podría elevar los totales incluso cuando el consumo de suministros es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 198,16 mil millones de USD (2026) | |
| Consultora Global A | 214,90 mil millones de USD (2026) | Esta estimación parece utilizar un perímetro de producto más amplio, lo que puede añadir artículos adyacentes relacionados con dispositivos y márgenes de canal más amplios que elevan el valor reportado en comparación con una visión exclusiva de consumibles. |
| Asociación del Sector B | 182,40 mil millones de USD (2026) | Esta estimación se construye típicamente a partir de una base de reporte más estrecha, donde el consumo ambulatorio y domiciliario está subrepresentado, y los precios se mantienen más cercanos a promedios conservadores sin actualizaciones explícitas de la combinación de productos. |
La tabla sugiere que la mayor parte de la diferencia proviene de las elecciones de alcance y construcción de precios, más que de un desacuerdo sobre la dirección de la demanda. Cuando el alcance se mantiene vinculado a los suministros utilizados en la prestación de atención y la construcción de valor se verifica frente a señales de actividad más el movimiento de precios realista, el total del mercado resulta más fácil de replicar y utilizar en la planificación por parte de los equipos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de suministros médicos?
El mercado de suministros médicos está valorado en 198,16 mil millones de USD en 2026.
¿Con qué rapidez se espera que crezca el mercado de suministros médicos?
Se proyecta que se expandirá a una CAGR del 9,97%, alcanzando 350,48 mil millones de USD en 2032.
¿Qué categoría de productos tiene actualmente la mayor participación en el mercado de suministros médicos?
Los suministros de infusión e inyectables lideraron con una participación del 23,12% en 2026.
¿Qué región crecerá más rápido hasta 2032?
Se prevé que Asia Pacífico registre la CAGR más alta del 11,45% durante 2027-2032.
¿Por qué los entornos de atención domiciliaria atraen la inversión en suministros médicos?
Los programas de hospital en el hogar, el reembolso por infusión domiciliaria y el monitoreo remoto impulsan una CAGR del 10,98% para el consumo en atención domiciliaria, estimulando la demanda de suministros simplificados y listos para el hogar.
¿Cómo afectan las regulaciones más estrictas a los proveedores?
La alineación con ISO 13485:2016 y una mayor vigilancia poscomercialización elevan los costos de cumplimiento, pero estandarizan las expectativas de calidad, beneficiando a las empresas con sistemas de calidad globales ya establecidos.