
Tamaño y Cuota del Mercado de Alquiler y Arrendamiento de Maquinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 142.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 181.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
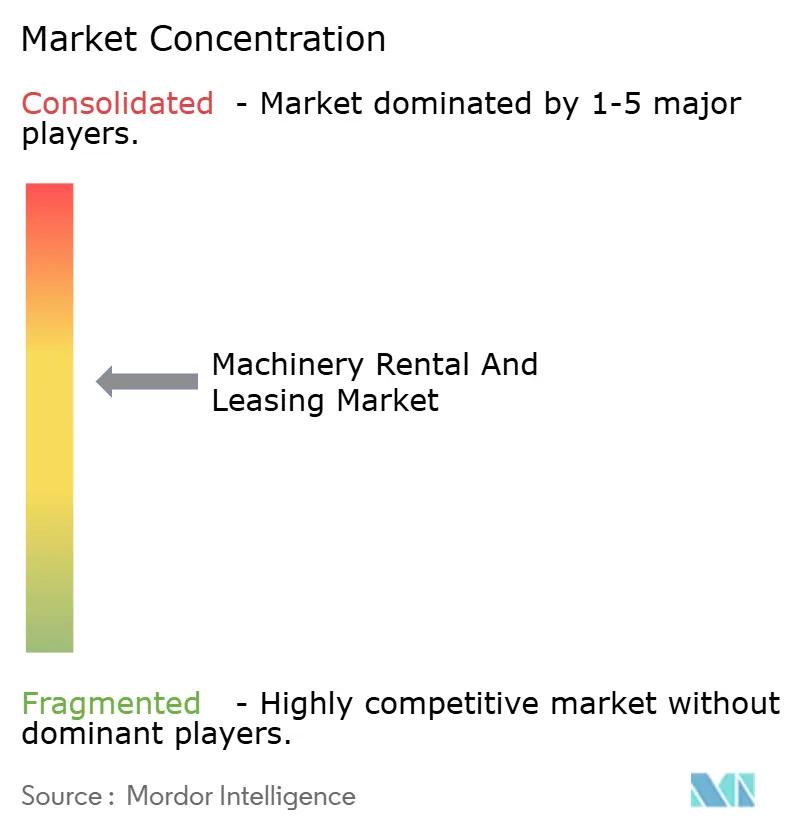
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler y Arrendamiento de Maquinaria por Mordor Intelligence
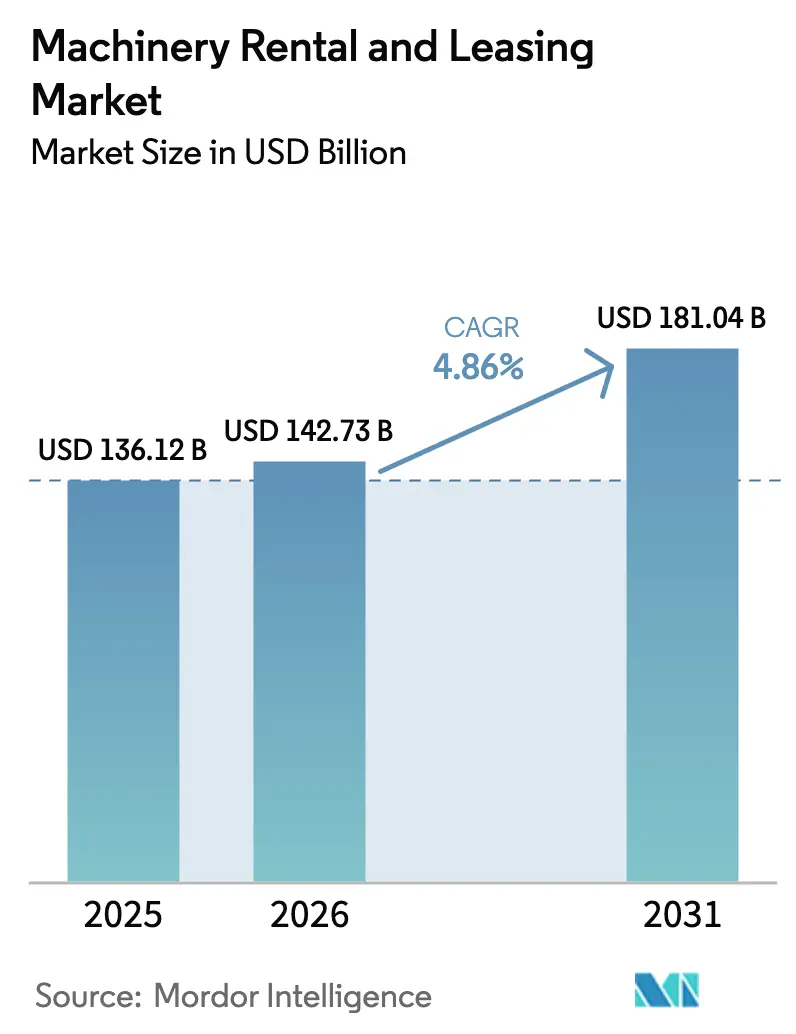
El tamaño del mercado de alquiler y arrendamiento de maquinaria en 2026 se estima en USD 142,73 mil millones, creciendo desde el valor de 2025 de USD 136,12 mil millones, con proyecciones para 2031 que muestran USD 181,04 mil millones, creciendo a una CAGR del 4,86% durante 2026-2031. El sostenido gasto en infraestructura en los Estados Unidos, la Unión Europea y Asia-Pacífico sustenta la demanda, ya que las empresas prefieren el acceso flexible a equipos sobre la propiedad. Los elevados costos de capital, los acelerados ciclos tecnológicos y los estrictos mandatos de sostenibilidad están orientando a los compradores corporativos y públicos hacia las opciones de alquiler o arrendamiento. Los mercados digitales amplían aún más la base de clientes potenciales al acortar los plazos de adquisición, mientras que la telemática mejora la visibilidad de la flota, lo que incrementa la utilización y el retorno sobre los activos. Las bolsas de crecimiento emergen en aplicaciones de manejo de materiales, adquisiciones gubernamentales y contratos híbridos de Equipo como Servicio que incluyen análisis y mantenimiento.
Conclusiones Clave del Informe
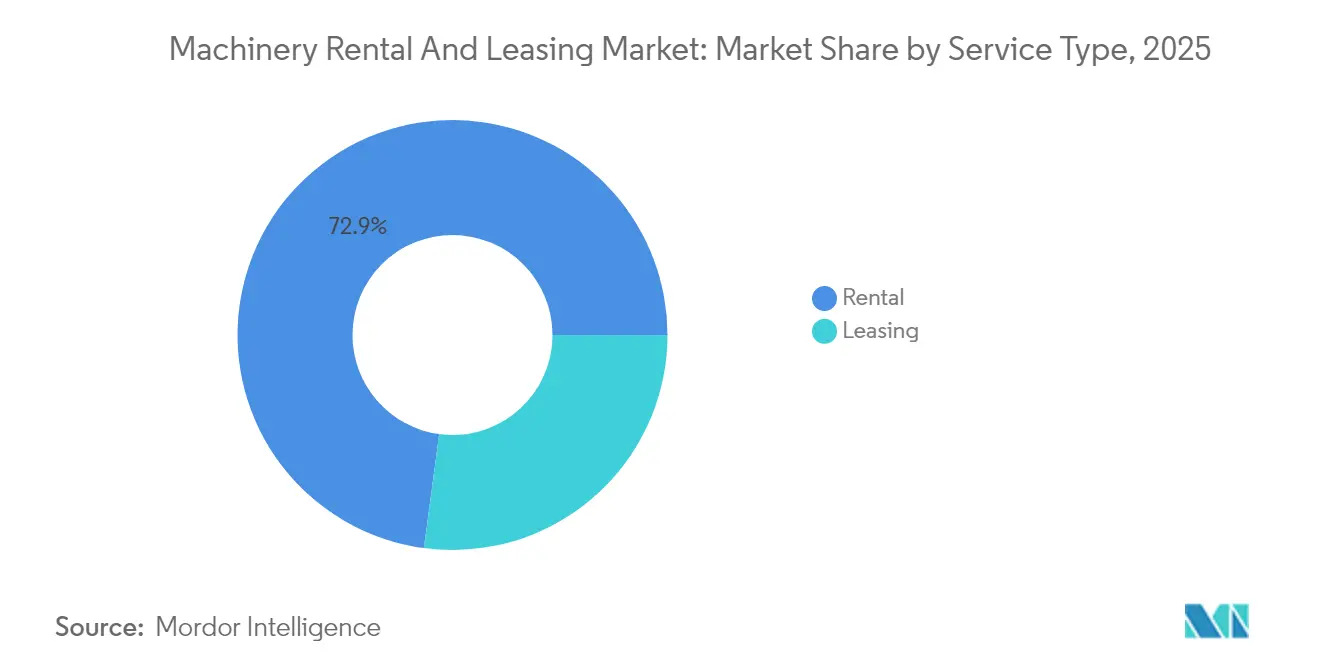
- Por tipo de servicio, los servicios de alquiler representaron el 72,88% de la cuota de ingresos en 2025. El arrendamiento registrará la expansión más rápida con una CAGR del 5,06% hasta 2031.
- Por tipo de equipo, los equipos de construcción representaron el 40,76% de la cuota del mercado de alquiler y arrendamiento de maquinaria en 2025. Se prevé que los equipos de manejo de materiales avancen a una CAGR del 5,08% hasta 2031.
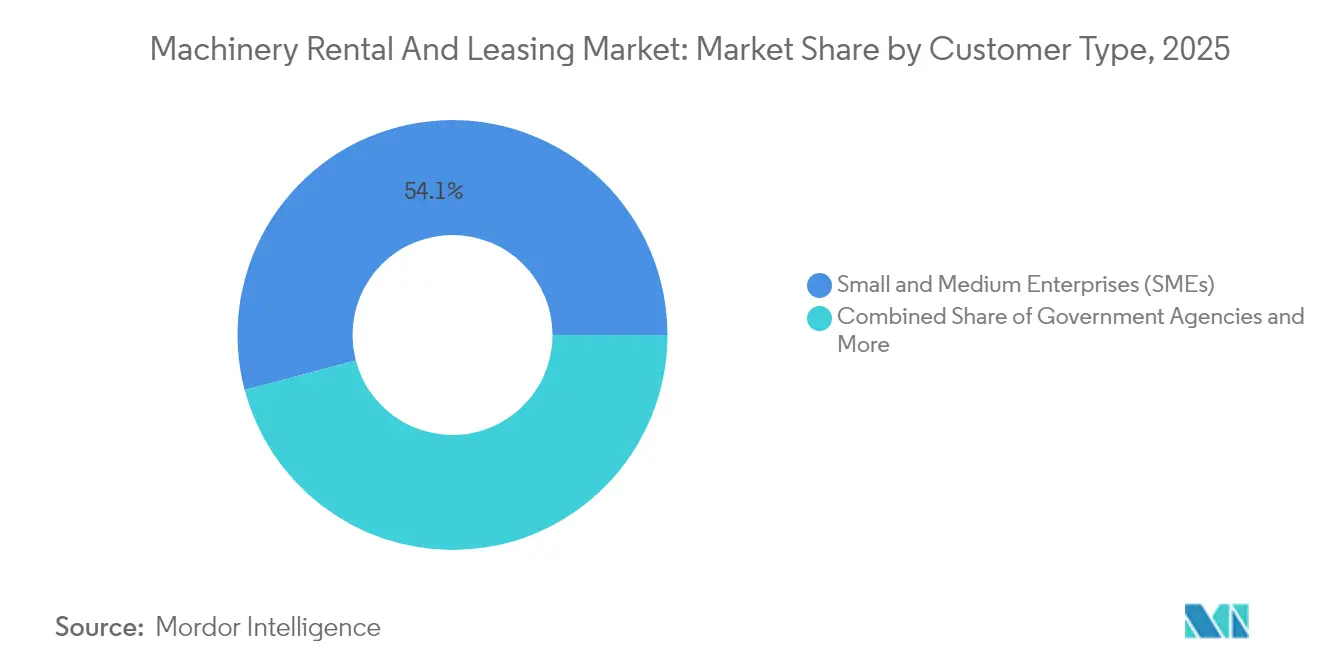
- Por tipo de cliente, las pymes contribuyeron al 54,11% de las transacciones en 2025. Se prevé que los organismos gubernamentales crezcan a una CAGR del 5,12% hasta 2031.
- Por modalidad de alquiler, la distribución fuera de línea retuvo el 86,98% de los ingresos en 2025, mientras que los canales en línea se encaminan a crecer a una CAGR del 5,01% hasta 2031.
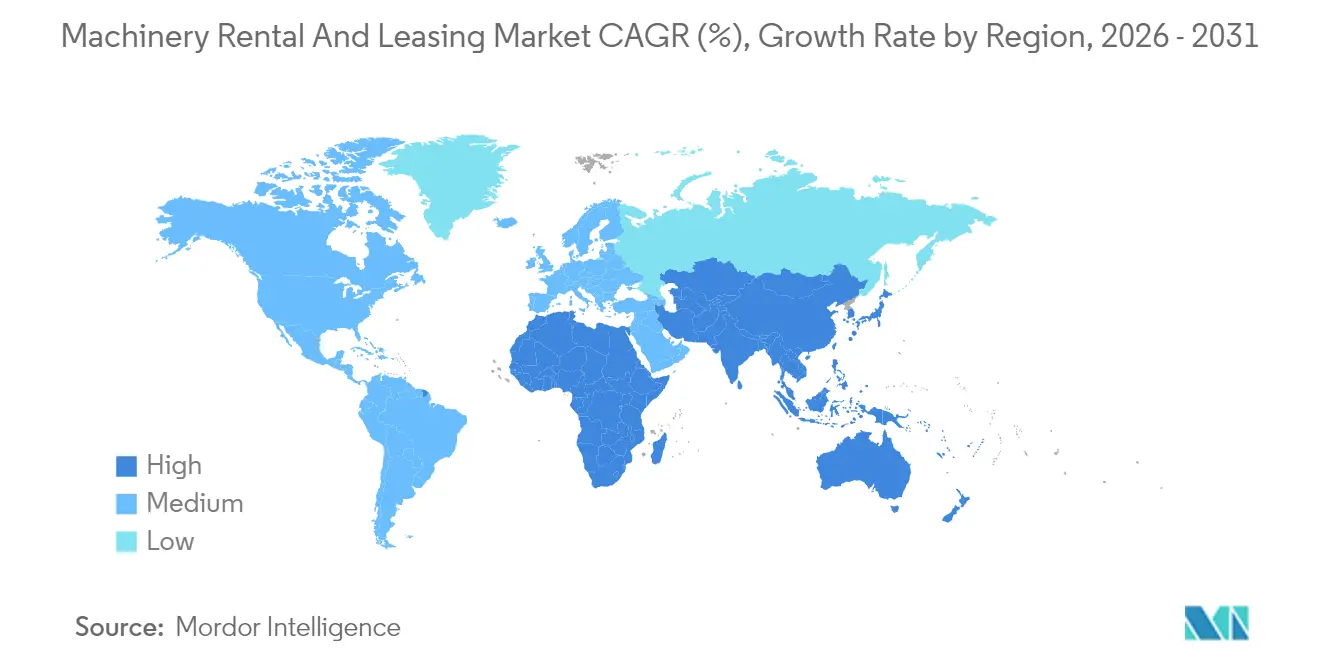
- Por geografía, América del Norte captó el 35,21% del valor global en 2025. Se proyecta que Asia-Pacífico registre una CAGR del 5,03% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de los Megaproyectos de Infraestructura | +1.2% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Elevado Costo de Propiedad de Equipos | +0.8% | Global | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Flexibilidad en el Gasto de Capital a Corto Plazo | +0.7% | Global, particularmente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Plataformas Digitales de Alquiler | +0.6% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Equipo como Servicio (EaaS) | +0.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presión ESG para Optimizar la Utilización | +0.4% | Global, más intensa en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Auge de los Megaproyectos de Infraestructura Impulsa la Demanda de Equipos
Un paquete de inversión federal en los Estados Unidos y un programa de transición climática en toda la Unión Europea extienden los pedidos de equipos hasta bien entrada la próxima década. La Iniciativa de la Franja y la Ruta de China, que atrae importantes ingresos en capital acumulado, profundiza la penetración del alquiler en el Sudeste y Asia Central. Las flotas de alquiler absorben los picos de demanda específicos de cada proyecto de manera más eficiente que los propietarios-operadores, porque la maquinaria especializada puede ser reasignada al finalizar el proyecto. Los contratistas en California, Texas y Florida recurren a contratos de alquiler para ejecutar proyectos estatales de carreteras y puentes programados para su finalización antes de 2028 [1]"Ficha de Datos: Construyendo una América Mejor," La Casa Blanca, whitehouse.gov. La elevada utilización en los corredores de megaproyectos fortalece el poder de fijación de precios para los operadores de flotas y refuerza el discurso del equipo como servicio que combina disponibilidad con tiempo de actividad garantizado.
El Elevado Costo de Propiedad de Equipos Acelera las Decisiones de Alquilar frente a Comprar
Desde 2022, los precios de la maquinaria nueva para movimiento de tierras y elevación han aumentado significativamente. Este aumento se atribuye en gran medida al alza de costos en acero, electrónica y flete, que han inflado las facturas de materiales de los fabricantes de equipos originales. Al mismo tiempo, la escasez de repuestos ha elevado los gastos de mantenimiento cada año. Esta tendencia está erosionando la rentabilidad de las bajas tasas de utilización, una norma en la construcción cíclica. Los contratos de alquiler se han convertido en una decisión estratégica que permite a los operadores de flotas esquivar los riesgos asociados a la obsolescencia tecnológica y el bloqueo de capital. Estos operadores renuevan sus activos con frecuencia y a gran escala. En lugar de realizar grandes inversiones en unidades individuales, los contratistas optan ahora por el alquiler. Este cambio les otorga acceso inmediato a los modelos eléctricos y autónomos más avanzados, todos integrados con diagnósticos IoT. En consecuencia, se ha producido un notable aumento en la penetración del alquiler, especialmente entre los constructores medianos y los oficios especializados que gestionan hitos ajustados en los ciclos de proyectos.
Se Intensifica la Demanda de Flexibilidad en el Gasto de Capital a Corto Plazo por Parte de las Pymes
Las pequeñas y medianas empresas representan más de la mitad de la base global de clientes. Estas empresas enfrentan carteras de pedidos irregulares y limitaciones de crédito, lo que impulsa una preferencia operativa por la maquinaria de pago por uso. Los retrasos en los puertos y la escasez de semiconductores, que extienden los plazos de entrega desde los habituales tres meses hasta un año, empujan aún más a las pymes hacia el alquiler. Los mercados en línea permiten el despacho de equipos al día siguiente, comprimiendo los plazos de movilización de proyectos y permitiendo a las pymes preservar el capital de trabajo para nómina, materias primas y mercadotecnia. La ventaja de flexibilidad se amplía porque los contratos de alquiler incluyen inspecciones de cumplimiento y seguro, reduciendo la carga administrativa en los equipos de soporte de las pymes [2]"Perfil Económico de las Pequeñas Empresas 2025," Administración de Pequeñas Empresas de EE. UU., sba.gov.
Las Plataformas Digitales Transforman la Captación de Clientes y la Optimización de Flotas
Los intermediarios con activos ligeros como EquipmentShare y BigRentz despliegan inteligencia artificial que asigna el inventario entre depósitos en función de señales de demanda en tiempo real. Los datos de telemática alimentan algoritmos de mantenimiento predictivo que reducen las horas inactivas, disminuyen el tiempo de inactividad en un tercio y prolongan la vida útil del servicio sin comprometer la seguridad. Los menores índices de inactividad permiten a las plataformas ofrecer descuentos dinámicos durante los períodos de baja demanda, mientras preservan el margen a través de precios diferenciados en las temporadas de alta demanda. La capa de software estandariza los flujos de trabajo contractuales y los pagos electrónicos, acelerando las reservas recurrentes y ampliando el mercado de alquiler y arrendamiento de maquinaria más allá de los segmentos tradicionales de contratistas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Persistente en la Cadena de Suministro | -0.9% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las Tasas de Interés que Elevan los Costos de Financiamiento | -0.6% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Exceso de Equipos de Segunda Mano | -0.4% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Seguridad de Datos y Ciberriesgo | -0.3% | Global, mayor impacto en mercados digitalmente avanzados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad Persistente en la Cadena de Suministro Encarece los Costos de Adquisición de Flotas
Los plazos de entrega de los fabricantes de equipos originales han aumentado significativamente debido a la escasez de acero, microchips y componentes hidráulicos. Como resultado, los precios de factura han aumentado considerablemente respecto a los niveles anteriores. Las empresas de alquiler están retrasando los ciclos de renovación de flotas, lo que provoca el envejecimiento de las máquinas más allá de su fiabilidad óptima. Aunque los operadores intentan mitigar el aumento de los costos de mantenimiento mediante ajustes de tarifas, el mercado competitivo limita el alcance de la recuperación. Algunos operadores están adoptando estrategias como la realización de pedidos al por mayor o la diversificación de su base de proveedores en regiones como India y México, pero los cuellos de botella en el flete están reduciendo la eficacia de estas medidas. A pesar de los sólidos indicadores de demanda, estos desafíos están presionando los márgenes de beneficio y retrasando la expansión hacia nuevas áreas geográficas.
El Aumento de las Tasas de Interés Incrementa los Gastos de Financiamiento de Flotas
Los costos de endeudamiento de referencia en los Estados Unidos se dispararon desde cerca de cero hasta más de una quinta parte en 2025, obligando a los financiadores de equipos a reajustar los préstamos a una tasa mínima para los arrendatarios con grado de inversión. Las empresas regionales de alquiler más pequeñas pagan tasas de dos dígitos, lo que eleva los umbrales de rentabilidad para la adquisición de nuevas flotas. El capital más costoso ralentiza los planes de expansión de depósitos y lleva a algunos proveedores a prolongar los intervalos de sustitución, lo que puede erosionar la percepción del cliente sobre la disponibilidad y calidad de los equipos. La inflación de las tasas de interés pesa así sobre el mercado de alquiler y arrendamiento de maquinaria al moderar la expansión de la oferta durante un período de demanda elevada [3]"Operaciones de Mercado Abierto en 2025," Junta de la Reserva Federal, federalreserve.gov.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Dominio del Alquiler en Medio de la Aceleración del ArrendamientoEl tamaño del mercado de alquiler y arrendamiento de maquinaria atribuido a los servicios de alquiler fue bastante elevado en 2024. El alquiler mantiene el liderazgo porque los contratistas valoran la alineación a corto plazo de los pagos con los flujos de caja del proyecto, representando también el 72,88% de la cuota de mercado en 2025. Las flotas de alta rotación permiten a los proveedores reasignar activos regionalmente, lo que sostiene una alta utilización y respalda rentabilidades consistentes incluso cuando los ciclos de construcción se suavizan.
El arrendamiento gana terreno, generando un crecimiento exponencial para 2031, con una CAGR del 5,06% hasta 2031, a medida que los fabricantes, las empresas de energía y los operadores logísticos aseguran el acceso a equipos durante varios años bajo estructuras de costos predecibles. Los cambios en las normas contables que sitúan los arrendamientos operativos en los balances ya no influyen tan fuertemente en la decisión de alquilar frente a arrendar, desplazando los criterios de selección hacia las garantías de tiempo de actividad, las disposiciones de actualización tecnológica y el mantenimiento integrado. Los contratos híbridos de Equipo como Servicio difuminan los límites tradicionales al fusionar la flexibilidad del alquiler con la continuidad plurianual inherente al arrendamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Equipo:
Liderazgo de la Construcción con Impulso en el Manejo de MaterialesLos equipos de construcción representaron el 40,76% de los ingresos globales en 2025. Los proveedores de flotas equipan excavadoras, plataformas de trabajo aéreo y grúas torre alineadas con los calendarios de obras públicas en los Estados Unidos y Europa.
No obstante, se prevé que los ingresos de los equipos de manejo de materiales crezcan significativamente para 2031 debido a la expansión del cumplimiento del comercio electrónico. La CAGR del 5,08% del segmento refleja los despliegues de automatización de almacenes donde los movepales robóticos y los manipuladores telescópicos son esenciales pero se utilizan de forma episódica, lo que hace del alquiler la opción racional. La saturación de los centros logísticos en el centro de los Estados Unidos y la costa de China sostiene una utilización mensual constante, suavizando los picos estacionales que suelen observarse en la construcción.
Por Tipo de Cliente:
Dominio de las Pymes con Aceleración GubernamentalEn 2025, las pymes generaron el 54,11% del mercado de alquiler y arrendamiento de maquinaria. Su preferencia por estructuras de costos variables y riesgo de depreciación cero mantiene alta la intensidad del alquiler.
Los organismos gubernamentales se posicionan como el grupo de compradores de mayor crecimiento con una CAGR del 5,12% hasta 2031, impulsado por iniciativas federales de financiación de carreteras, puentes y energías renovables. Los compradores públicos también confían en los operadores de flotas para las certificaciones de la Administración de Seguridad y Salud Ocupacional y la elaboración de informes de carbono, responsabilidades que sobrecargan los departamentos de adquisiciones municipales. Las grandes corporaciones utilizan el alquiler para cubrir paradas de mantenimiento y aumentos de capacidad temporal durante grandes actualizaciones de capital, mientras que los particulares utilizan aplicaciones móviles para proyectos de jardinería y pequeñas reformas por cuenta propia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Alquiler:
La Transformación Digital Acelera el Crecimiento en LíneaLos depósitos fuera de línea produjeron el 86,98% de la facturación de 2025 debido a las arraigadas relaciones con los contratistas y a la naturaleza práctica de las inspecciones de maquinaria pesada. Aun así, se proyecta que los canales en línea crezcan exponencialmente para 2031, reflejando una CAGR del 5,01%.
Las plataformas integran la búsqueda de inventario, la firma electrónica de contratos y la programación logística en una única interfaz que se adapta especialmente al equipo ligero y a los alquileres de corta duración. Los concesionarios físicos adoptan modelos híbridos en los que las tiendas digitales aseguran las reservas y el personal del depósito gestiona la entrega, la formación y las llamadas de servicio. Esta convergencia mejora la visibilidad sobre la disponibilidad futura de la flota, apoyando rotaciones de activos más inteligentes y la planificación del gasto de capital.
Análisis Geográfico
Mercado de Alquiler y Arrendamiento de Maquinaria en América del Norte
América del Norte contribuyó significativamente a los ingresos globales en 2025, representando el 35,21% del mercado de alquiler y arrendamiento de maquinaria. Los desembolsos federales sostenidos en infraestructura y las renovaciones de viviendas privadas sustentan una sólida utilización. United Rentals por sí sola registró vastos ingresos por alquiler, consolidando la expansión de capacidad y estableciendo referencias de tarifas regionales. El repunte de la extracción de recursos en Canadá añade una demanda constante de equipos de movimiento de tierras, particularmente en las arenas petrolíferas de Alberta y las operaciones mineras de Columbia Británica.
Mercado de Alquiler y Arrendamiento de Maquinaria en Asia-Pacífico
Asia-Pacífico se expandirá exponencialmente para 2031, con una CAGR del 5,03%. La facturación interna de alquiler en China creció significativamente en 2024, impulsada por la construcción logística de la Franja y la Ruta y la rápida reurbanización de ciudades de segundo nivel. El Plan Nacional de Infraestructura de India tiene como objetivo carreteras, aeropuertos y metro hasta 2030, elevando la demanda de grúas, bombas de concreto y maquinaria de compactación. Los estados miembros de la ASEAN también invierten en proyectos portuarios y de energías renovables que se apoyan en flotas de alquiler para equipos especializados de elevación y hincado de pilotes.
Mercado de Alquiler y Arrendamiento de Maquinaria en Europa
Europa generó ingresos considerables en 2024 con un crecimiento estable impulsado por políticas. El Pacto Verde de la UE canaliza fondos hacia cimentaciones de parques eólicos marinos, modernización de redes y plantas piloto de hidrógeno, cada una de las cuales requiere soluciones de elevación a medida y suministro de energía en obra que favorecen el alquiler frente a la propiedad. Las normas más estrictas de divulgación de emisiones de carbono incentivan a los operadores de flotas a adoptar miniexcavadoras eléctricas que pueden rotarse entre múltiples usuarios, distribuyendo el elevado coste de adquisición y cumpliendo al mismo tiempo los límites de emisiones urbanas.

Panorama regulatorio
La regulación en el mercado de alquiler y arrendamiento de maquinaria está determinada por la seguridad, la fiscalidad y el cumplimiento contractual, con diferencias materiales según la jurisdicción. En Estados Unidos, los regímenes tributarios estatales afectan las prácticas de fijación de precios de alquiler y facturación, incluido el impuesto del 2% sobre alquiler de equipos pesados de Oregón (administrado con plazos de presentación trimestrales del 30 de abril, 31 de julio, 31 de octubre y 31 de enero) y el impuesto específico sobre bienes personales calificados de alquiler de equipos pesados del 2% de Michigan bajo la Ley 35 de 2022. Los debates de política en torno a los mecanismos de recuperación de costos también han avanzado en varios estados, con una revisión legislativa en Nevada de las tarifas de recuperación propuestas por la industria destinadas a alinear mejor la recaudación fiscal con la actividad económica del alquiler.
Los requisitos operativos se refuerzan mediante estándares de la industria y asociaciones que moldean las expectativas de clientes y aseguradoras. La American Rental Association (ARA) mantiene la Standard Equipment Taxonomy (SET) para estandarizar la clasificación de equipos y la generación de informes de datos en las flotas, mientras que la International Powered Access Federation (IPAF) publica el IPAF Rental Standard (RP-3) como guía para las empresas de alquiler en el acceso motorizado. Los organismos de defensa, como la Associated Equipment Distributors (AED), y grupos regionales, incluida la European Rental Association (ERA), participan en esfuerzos de política y armonización que afectan la documentación de alquiler, las prácticas de seguridad y los flujos de trabajo de cumplimiento.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de equipos originales (OEM) y proveedores de componentes ascendentes que suministran equipos de construcción, industriales, agrícolas y de manejo de materiales, que las empresas de alquiler y arrendamiento adquieren y financian. Luego posicionan el equipo en redes de sucursales y depósitos. Los operadores de flotas agregan valor mediante la especificación, la instalación de telemática, el mantenimiento y la restauración, y luego distribuyen el equipo a través de sucursales físicas y, cada vez más, a través de canales de reserva en línea que integran programación, entrega y contratación con firma electrónica. Los usuarios finales incluyen pymes, grandes corporativos, agencias gubernamentales e individuos, con modelos de alquiler que cubren la demanda pico, necesidades basadas en proyectos y requisitos de capacidad de ciclo corto, mientras trasladan el riesgo de tiempo de inactividad y valor residual a los propietarios de flotas.
Los estándares, asociaciones y ecosistemas de servicio respaldan la escala y la interoperabilidad. La Standard Equipment Taxonomy (SET) de ARA respalda una clasificación de flotas coherente y la evaluación comparativa entre operadores y plataformas, mientras que el IPAF Rental Standard proporciona un marco operativo para las prácticas de alquiler de acceso motorizado que influye en la capacitación, la entrega y los procesos de seguridad. AED y otros organismos comerciales brindan defensa y alineación entre distribuidores, fabricantes y operadores de alquiler, lo que ayuda a coordinar las posiciones de la industria sobre impuestos, tarifas y requisitos operativos que dan forma a la economía de flotas y la contratación con clientes.
Panorama Competitivo
En 2024, las cinco principales empresas controlaron una cuota significativa de los ingresos globales, lo que indica una concentración moderada y deja espacio para competidores regionales. United Rentals, con una vasta red de depósitos, aprovecha el análisis de datos para ajustar su combinación de flotas y precios en función de los códigos postales. Ashtead Group, que opera como Sunbelt Rentals en los Estados Unidos, está en un camino de rápido crecimiento, con numerosas nuevas ubicaciones añadidas a través de una combinación de expansiones desde cero y adquisiciones complementarias. Completando el nivel superior, Loxam, Aggreko y Herc Rentals canalizan inversiones en telemática y mantenimiento predictivo para mejorar la rotación de activos.
Los actores de nueva generación como EquipmentShare y BigRentz están creando un nicho, centrándose en la escalabilidad de la plataforma y un modelo de intermediación con activos ligeros. Aprovechando la inteligencia artificial, combinan hábilmente la demanda latente con activos de terceros infrautilizados. Esta estrategia no solo aumenta los ingresos de los operadores propietarios regionales, sino que también garantiza un saludable diferencial de margen. Cabe destacar que las solicitudes de patentes han experimentado un aumento significativo en telemática, software de gestión de flotas y algoritmos de precios dinámicos, lo que subraya un mayor compromiso con la I+D, incluso por parte de los actores tradicionales centrados en el hardware.
Los actores del sector están adoptando tres estrategias principales. Quienes se inclinan por la consolidación impulsada por la escala se benefician de descuentos en compras y una red más densa. Los innovadores digitales encuentran valor en la monetización de datos y la intermediación eficiente. Mientras tanto, los expertos en nichos apuntan a segmentos lucrativos, como el alquiler de enfriadores de climatización para centros de datos o el acceso aéreo para el mantenimiento de turbinas eólicas. El sector de alquiler y arrendamiento de maquinaria navega así por un camino entre las ventajas de la consolidación y la profundidad de la experiencia localizada, con las alianzas emergentes buscando combinar estas fortalezas a la perfección.
Líderes de la Industria de Alquiler y Arrendamiento de Maquinaria
United Rentals Inc.
Ashtead Group plc (Sunbelt Rentals)
Herc Holdings Inc. (Herc Rentals)
WillScot Mobile Mini Holdings Corp.
H&E Equipment Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler y Arrendamiento de Maquinaria
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Herc Holdings Inc. (Herc Rentals)
- H&E Equipment Services Inc.
- WillScot Mobile Mini Holdings Corp.
- Ahern Rentals
- Aggreko plc
- Maxim Crane Works
- Caterpillar (The Cat Rental Store)
- Finning International
- Kiloutou SAS
- Loxam Group
- Aktio Corporation
- Kanamoto Co., Ltd.
- Byrne Equipment Rental
- Coates Hire
- EquipmentShare
- BigRentz Inc.
- Custom Truck One Source Inc.
- Alta Equipment Group Inc.
- McGrath Rentcorp
- Sunstate Equipment Co.
- Speedy Hire plc
- United Equipment Hire (NZ)
Lea el análisis de las empresas de alquiler y arrendamiento de maquinaria

Oportunidades de mercado y perspectivas futuras
La estandarización digital y las operaciones de flotas basadas en datos representan un espacio en blanco clave en un suministro regional fragmentado, especialmente a medida que la reserva en línea crece desde una base más pequeña que la distribución dominada por canales offline. La Standard Equipment Taxonomy (SET) de ARA y el IPAF Rental Standard ofrecen bloques de construcción para una clasificación de equipos, entrega y documentación de cumplimiento más coherentes entre operadores y plataformas. Esa alineación puede respaldar una mayor utilización multisucursal y mejorar la visibilidad del inventario entre mercados. Los operadores y mercados que estandarizan la catalogación, los registros de inspección y la generación de informes de utilización respaldados por telemática en torno a estos marcos tienden a obtener ventaja con las pymes y las agencias gubernamentales que necesitan ciclos de adquisición más rápidos y artefactos de cumplimiento más claros.
La mecánica de impuestos y tarifas también crea áreas de oportunidad a corto plazo para las empresas de alquiler que pueden operacionalizar la facturación de tarifas de recuperación conforme y la administración fiscal multiestatal a escala. La actividad política referida por ARA y las acciones a nivel estatal, incluida la Utah SB 164 que entra en vigencia el 1 de enero de 2026 para habilitar una tarifa de recuperación del 1.5% sobre alquileres de equipos pesados para reembolsar los impuestos a la propiedad pagados, subraya cómo las estructuras de precios y la gobernanza de las líneas de factura se están convirtiendo en diferenciadores para la rentabilidad y la transparencia. Con impuestos ya existentes, como el impuesto del 2% sobre alquiler de equipos pesados de Oregón y el impuesto específico sobre bienes personales calificados de alquiler de equipos pesados del 2% de Michigan ya vigentes, la inversión en sistemas de facturación, motores fiscales y flujos de trabajo de divulgación orientados al cliente se convierte en una palanca práctica para reducir la fricción y proteger el margen, ya que las reglas varían entre jurisdicciones.
Recent Industry Developments in Mercado de Alquiler y Arrendamiento de Maquinaria
- Mayo de 2026: Sunbelt Rentals completa la adquisición de 650 millones de USD de Reliant Asset Management, agregando 17 ubicaciones. La adquisición amplía las capacidades de espacio modular de Sunbelt Rentals, ampliando su presencia en edificios portátiles y espacio como servicio para respaldar proyectos de implementación de centros de datos e industriales. Esto fortalece la capacidad para la demanda basada en proyectos y mejora las oportunidades de venta cruzada en los mercados de América del Norte.
- Mayo de 2026: Sunbelt Rentals completó la adquisición de 650 millones de USD de Reliant Asset Management, un proveedor de soluciones de espacio modular, agregando 17 ubicaciones. El acuerdo le da a Sunbelt Rentals una posición en soluciones de espacio modular, permitiendo una movilización más rápida de oficinas y almacenamiento en el sitio para proyectos de construcción, centros de datos y energía. La expansión diversifica la cartera de alquiler y mejora el posicionamiento competitivo en sectores de alta demanda.
- Enero de 2026: United Rentals, Inc. autoriza un nuevo programa de recompra de acciones de 5 mil millones de USD. El programa señala un enfoque disciplinado de asignación de capital y confianza en la estabilidad continua del flujo de caja. Respalda un marco más sólido de valor para los accionistas y refuerza las perspectivas de poder de fijación de precios.


Mercado de Alquiler y Arrendamiento de Maquinaria Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se mide como los ingresos generados por el alquiler o arrendamiento de maquinaria y equipos a clientes empresariales, donde el acceso se proporciona durante un período definido y se factura mediante cargos de alquiler, arrendamiento o servicios relacionados.
Exclusiones de alcance: excluimos las ventas directas de equipos y los productos de financiamiento puro que no involucran una flota de alquiler controlada por un operador ni la entrega de equipos para su uso.
Descripción general de la segmentación
- Por Tipo de Servicio
- Alquiler
- Arrendamiento
- Por Tipo de Equipo
- Equipos de Construcción
- Equipos Industriales
- Equipos Agrícolas
- Equipos de Manejo de Materiales
- Por Tipo de Cliente
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Corporaciones
- Organismos Gubernamentales
- Usuarios Individuales
- Por Modalidad de Alquiler
- En Línea
- Fuera de Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó mapeando el grupo de demanda que típicamente impulsa los alquileres, para luego vincularlo con indicadores públicos medibles. Se utilizaron fuentes como la US Census Bureau y la Bureau of Economic Analysis para comprender la actividad de alquiler y las señales de producción de construcción e industrial, incluido cómo se desplaza el gasto a lo largo de los ciclos.
También revisamos referencias sin muro de pago, como la Bureau of Labor Statistics, para el movimiento de empleo y salarios en construcción y servicios industriales, y conjuntos de datos del Banco Mundial y la OCDE para la dirección amplia de inversión y producción por región. Cuando fue pertinente, se verificaron indicadores de comercio y envíos utilizando UN Comtrade y estadísticas aduaneras, y la dirección de seguridad y emisiones se verificó a partir de publicaciones de regulación de equipos y sitios de trabajo. Se utilizaron presentaciones corporativas, presentaciones para inversores y cobertura de prensa acreditada para confirmar la dirección de las tarifas de alquiler y los comentarios de utilización, y se utilizaron selectivamente fuentes de suscripción pagada para las finanzas corporativas y verificaciones comerciales a nivel de envío para comprobaciones cruzadas. Esta lista de fuentes es ilustrativa, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se completaron entrevistas y encuestas primarias con operadores de alquiler, especialistas en arrendamiento, gerentes de flotas y partes interesadas en adquisiciones del lado del cliente para poder cerrar las brechas de los hallazgos documentales. Se recopilaron aportes de encuestados en las principales regiones operativas para validar los patrones de utilización, la duración típica de los contratos, la combinación de reservas offline versus online, y cómo se mueven los precios con las tasas de interés, los ciclos de construcción y la disponibilidad de equipos usados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos: 15% | APAC: 41% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 26% | EMEA: 35% |
| Jugadores más pequeños: 17% | Gerentes: 59% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque descendente en una primera etapa, donde el grupo de ingresos de alquiler y arrendamiento se reconstruye vinculando los mercados finales con alto uso de equipos a indicadores observables de gasto y actividad, y luego aplicando supuestos de penetración de alquiler y tarifas que fueron probados en entrevistas. Luego se verificaron los resultados utilizando aproximaciones ascendentes selectivas, como tarifas de alquiler muestreadas multiplicadas por días estimados de utilización de flotas, y consolidaciones puntuales a partir de informes financieros públicos donde la cobertura era clara.
Los insumos clave del modelo incluyeron el gasto en construcción y el inicio de proyectos, las tendencias de producción industrial, los rangos de utilización de flotas y tiempo inactivo, la progresión promedio de las tarifas de alquiler por las principales clases de equipos, y la proporción de reservas en línea versus transacciones lideradas por sucursales. En los mercados donde el arrendamiento es más común, también se utilizó el plazo del contrato y el comportamiento de renovación para evitar sobrestimar las colocaciones únicas. Cuando los datos eran escasos para regiones más pequeñas, se utilizaron primero indicadores proxy (como la producción de construcción más la intensidad de importación para categorías de equipos), y luego se ajustaron a los rangos validados en entrevistas para no sobreajustar un conjunto de datos limitado.
Para el pronóstico, se utilizó un análisis de escenarios para que el modelo pudiera reflejar un caso base y trayectorias alcistas o bajistas realistas vinculadas a los ciclos de gasto de capital, la dirección de las tasas de interés y las carteras de infraestructura pública. El pronóstico final se alineó con los rangos de consenso escuchados de operadores y grandes clientes, y luego se revisó para verificar la consistencia interna con los supuestos de utilización y precios.
Validación de datos y ciclo de actualización
La validación se manejó mediante triangulación en tres capas, es decir, indicadores de demanda, señales operativas del lado de la oferta, y verificaciones de precios y utilización. Si la producción de un país o región se desviaba de lo que sugerían esas señales independientes, se reabrían los supuestos y se explicaba la variación antes de finalizar los totales.
Se realizaron verificaciones de anomalías para detectar problemas como utilización poco realista, cambios abruptos de precios, o totales regionales que no coincidían con la dirección conocida de la actividad de construcción e industrial. Los hallazgos se revisaron en múltiples pasadas de analistas, y se volvió a contactar a los expertos cuando persistía una gran discrepancia después de la reconciliación documental. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar los precios, la utilización o las perspectivas de demanda. Antes de la entrega, realizamos una pasada final para reflejar las últimas publicaciones públicas, de modo que los clientes reciban una visión actualizada.
Estimación de Mordor Intelligence del mercado de alquiler y arrendamiento de maquinaria comparada con otras estimaciones publicadas
Las cifras de mercado publicadas para el alquiler y arrendamiento de maquinaria a menudo varían porque los analistas no siempre contabilizan los mismos flujos de ingresos, años o combinaciones geográficas, y eso cambia el tamaño incluso cuando la historia suena similar. Las diferencias también aparecen cuando un modelo se apoya más en el valor de la flota o en servicios amplios de acceso a equipos, y otro se centra en los ingresos de alquiler y arrendamiento vinculados al uso activo.
Algunas estimaciones combinan este espacio con categorías adyacentes de acceso a equipos o aplican una definición más restringida y limitada a un solo país, lo que desplaza los totales hacia arriba o hacia abajo según lo que se agrupe. En Mordor Intelligence, el dimensionamiento se limita a los ingresos de alquiler y arrendamiento vinculados al acceso a maquinaria (no al valor de los activos), y los insumos se actualizan en torno a verificaciones de utilización y movimiento de tarifas que fueron validadas con encuestados de la industria.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 142.73 mil millones de USD (2026) | |
| Editor de la Industria A | 113.10 mil millones de USD (2025) | Utiliza un año base diferente y una ventana de pronóstico más larga, y la descripción del alcance es lo suficientemente amplia como para que el mapeo de ingresos regionales pueda aplicarse de manera desigual entre los grupos de equipos, lo que puede reducir el total a corto plazo. |
| Proveedor de Datos de la Industria B | 109.10 mil millones de USD (2025) | Representa una visión de los ingresos de la industria de EE. UU. en lugar de una construcción de mercado global, por lo que excluye la demanda fuera de EE. UU. y también sigue un enfoque de clasificación industrial que puede omitir parte de los ingresos de alquiler registrados bajo empresas de servicios diversificadas. |
La diferencia proviene principalmente de la selección del año y la alineación del alcance, además de si la cifra corresponde a ingresos de mercado globales o a una cifra de ingresos de la industria de un solo país. Al mantener los supuestos vinculados a la utilización, el movimiento de las tarifas de alquiler y la actividad del mercado final, nuestra estimación sigue siendo trazable a impulsores prácticos que pueden volver a verificarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Qué nivel de ingresos aporta América del Norte al mercado de alquiler y arrendamiento de maquinaria en 2025?
La región generó USD 47,93 mil millones, equivalente al 35,21% del valor global.
¿Qué categoría de equipo se está expandiendo más rápidamente?
Se prevé que los equipos de manejo de materiales crezcan a una CAGR del 5,08% hasta 2031.
¿Con qué rapidez crecen las plataformas de alquiler en línea?
Se prevé que los canales en línea registren una CAGR del 5,01% y alcancen USD 23,74 mil millones para 2031.
¿Por qué las pymes prefieren el alquiler a la propiedad?
El alquiler elimina el elevado gasto de capital inicial, mitiga la obsolescencia tecnológica y proporciona acceso a equipos al día siguiente.
¿Qué impacto tienen las tasas de interés al alza en los operadores de flotas?
Los costos de endeudamiento escalan hasta el 7%-9% para las empresas con grado de inversión, reduciendo el apetito por la expansión rápida de flotas.
¿Qué empresa lidera los rankings globales de ingresos?
United Rentals encabeza la clasificación con USD 11,2 mil millones en ingresos de alquiler y más de 1.400 ubicaciones.
Última actualización de la página el:


