
Tamaño y Participación del Mercado de Alquiler de Equipos de Construcción
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 141.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 179.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.85 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
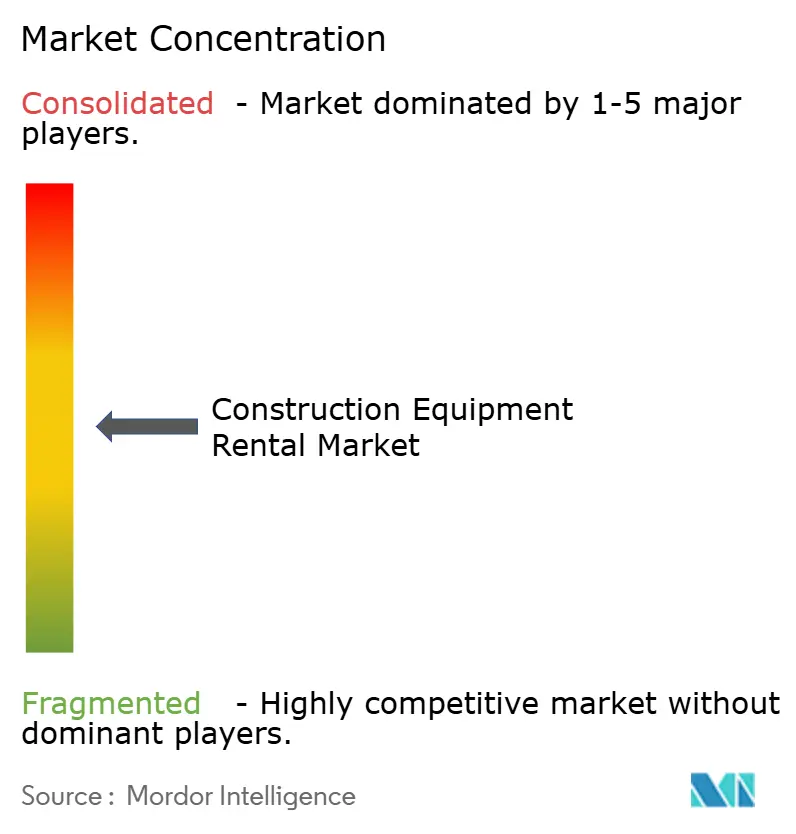
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Equipos de Construcción por Mordor Intelligence
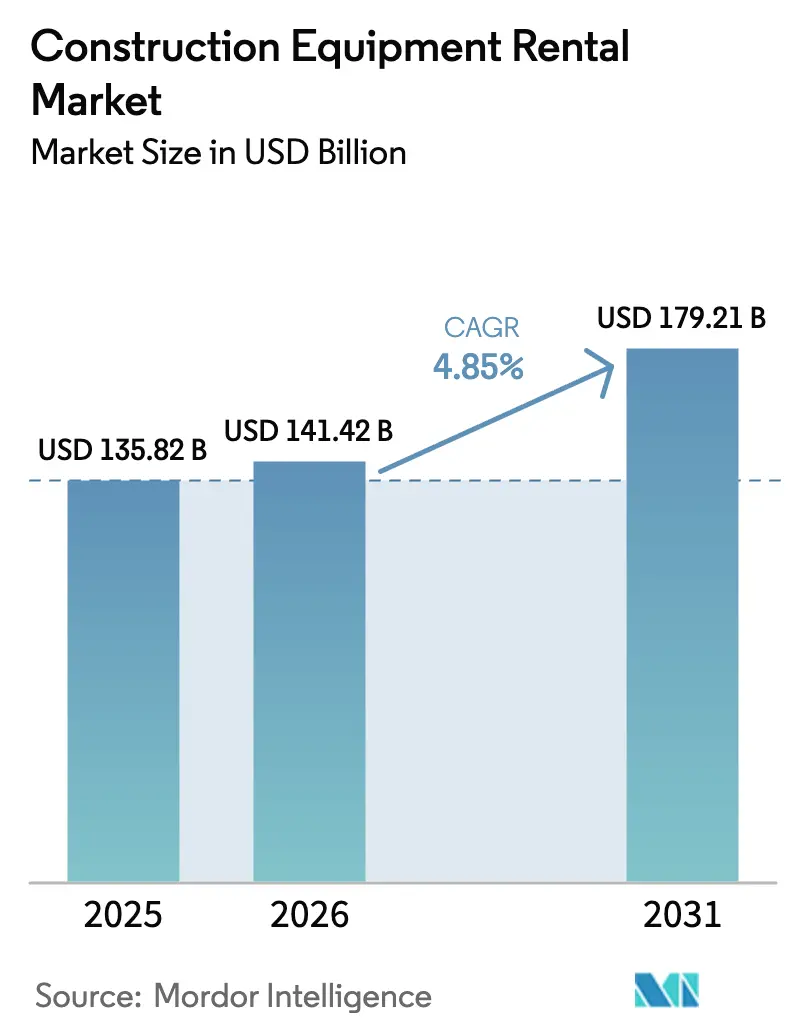
Se proyecta que el tamaño del mercado de alquiler de equipos de construcción alcance 135,82 mil millones de USD en 2025, 141,42 mil millones de USD en 2026, y llegue a 179,21 mil millones de USD en 2031, creciendo a una CAGR del 4,85% entre 2026 y 2031. Los contratistas están migrando de la propiedad al alquiler para conservar liquidez destinada a mano de obra y materiales, mientras que las carteras de infraestructura soberana en Asia-Pacífico y Oriente Medio ofrecen visibilidad de demanda plurianual, lo que incentiva a los operadores de alquiler a consolidar contratos a mediano plazo. La Ley de Inversión en Infraestructura y Empleo de los Estados Unidos destinó una cantidad significativa a más de 60.000 proyectos hasta 2024, favoreciendo los modelos de alquiler porque evitan el riesgo de valor residual. La emisión de bonos de infraestructura de gobiernos locales en China durante 2024 canalizó igualmente capital hacia corredores de transporte que se adaptan a flotas de alquiler flexibles. A esto se suma la normativa ESG vigente y la rápida expansión de los mercados digitales, y la trayectoria de crecimiento del mercado de alquiler de equipos de construcción aparece firmemente respaldada tanto por palancas de política como tecnológicas.
Conclusiones Clave del Informe
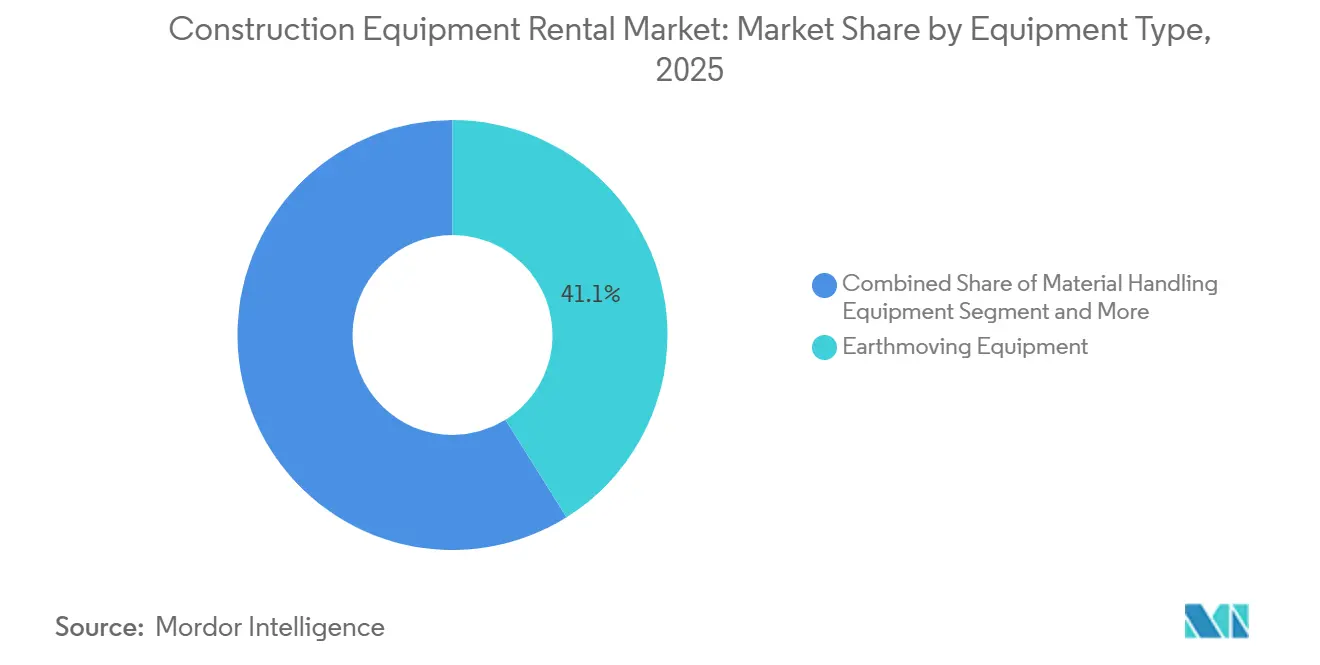
- Por tipo de equipo, los equipos de movimiento de tierras representaron el 41,05% de la participación del mercado de alquiler de equipos de construcción en 2025 y se prevé que superen al mercado en general con una CAGR del 7,61% hasta 2031.
- Por tipo de propulsión, las máquinas con motor de combustión interna dominaron la combinación con un 86,13% en 2025, aunque los modelos de pila de combustible de hidrógeno se están expandiendo a un ritmo acelerado del 15,88% de CAGR hasta 2031.
- Por aplicación, los proyectos de infraestructura representaron el 36,24% de los ingresos en 2025, mientras que la minería y la extracción de áridos fueron los sectores de mayor crecimiento con una CAGR del 5,94% hasta 2031.
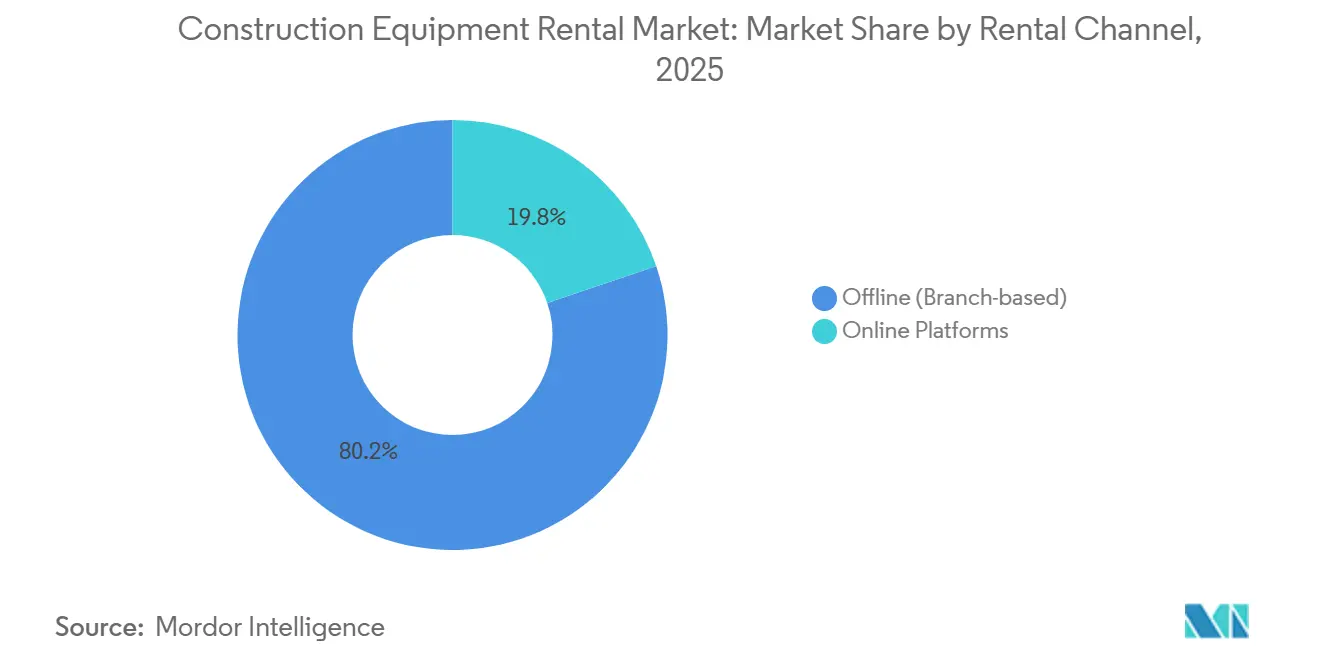
- Por canal de alquiler, las sucursales presenciales captaron una participación del 80,22% en 2025; las plataformas en línea mostraron el crecimiento más rápido, avanzando a una CAGR del 9,84% hasta 2031.
- Por tipo de servicio, los alquileres a mediano plazo (1–12 meses) representaron el 48,26% del mercado de alquiler de equipos de construcción en 2025; sin embargo, se espera que los alquileres a corto plazo (<1 mes) crezcan a una CAGR del 7,13% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo una participación del 40,11% en 2025, mientras que Oriente Medio y África avanzarán a una CAGR del 6,72% en 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Alquiler de Equipos de Construcción
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de Megaproyectos de Estímulo a la Infraestructura | +1.2% | Global, elevado en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Migración de los Contratistas del Gasto de Capital al Gasto Operativo | +0.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Objetivos ESG que Impulsan el Alquiler de Equipos Eléctricos | +0.7% | Europa, California, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Crecimiento de las Plataformas Digitales de Alquiler | +0.6% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Modelos de Contratación por Resultados Basados en el Uso | +0.5% | América del Norte, adopción temprana en Europa | Corto plazo (≤ 2 años) |
| Optimización de Flotas Basada en Datos | +0.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Megaproyectos de Estímulo a la Infraestructura
Los grandes programas de gasto público convierten la demanda especulativa en contratos de alquiler firmes y plurianuales. Los Estados Unidos ya han comprometido una inversión significativa en más de 60.000 proyectos de infraestructura en el marco de la Ley de Inversión en Infraestructura y Empleo. En 2024, China incrementó considerablemente su emisión de bonos provinciales, centrándose principalmente en corredores de transporte y proyectos de renovación urbana. India presupuestó 11,11 lakh crore de INR (133.000 millones de USD) para infraestructura en el ejercicio fiscal 2024-25 [1]"National Infrastructure Pipeline," Ministerio de Finanzas, India, indiabudget.gov.in . La Visión 2030 de Arabia Saudita incluye múltiples gigaproyectos (por ejemplo, NEOM, Qiddiya) que sostienen la demanda de construcción y la utilización de equipos. Las evaluaciones preliminares de daños en Türkiye indican necesidades superiores a 100.000 millones de USD, lo que respalda una actividad de reconstrucción sostenida. Estas carteras alimentan directamente los alquileres a mediano plazo, generando ya ingresos notables.
Migración del Gasto de Capital al Gasto Operativo entre los Contratistas
Con el fin de preservar la liquidez, las empresas constructoras recurren cada vez más al alquiler en lugar de depender de flotas propias. United Rentals mantuvo un importante programa anual de gasto de capital en 2024, con un enfoque en el financiamiento minoritario de activos especializados y eléctricos para fines de alquiler. Sunbelt Rentals comprometió recursos sustanciales en el ejercicio fiscal 2025 para la expansión de su flota, inaugurando simultáneamente numerosas nuevas sucursales en los Estados Unidos. Herc Rentals, en 2024, incrementó significativamente el valor de su flota, concentrándose en nichos especializados. A medida que los mercados crediticios se vuelven más restrictivos en América del Norte y Europa, se observa un desplazamiento notable hacia los arrendamientos operativos frente a las compras de capital. Esta estrategia financiera se está extendiendo ahora a los contratistas de la región Asia-Pacífico.
Estrictos Objetivos ESG que Aceleran el Alquiler de Equipos Eléctricos
Las agencias de alquiler, impulsadas por mandatos medioambientales, están electrificando sus inventarios incluso antes de que los contratistas lo demanden. California ha identificado varios modelos de equipos de cero emisiones. Boels ha establecido un objetivo a largo plazo de convertir la mayor parte de su flota a eléctrica. Sunbelt informa que una proporción creciente de sus clientes está dispuesta a pagar una prima por equipos de cero emisiones. Las cargadoras eléctricas L120 y L90 de Volvo ofrecen un rendimiento equivalente al diésel sin emisiones de escape[2]"L120 Electric Loader Factsheet," Volvo Construction Equipment, volvoce.com . Europa y California lideran esta tendencia, que se está extendiendo hacia las megalópolis asiáticas que adoptan zonas de bajas emisiones.
Explosión de las Plataformas Digitales de Alquiler en Mercados Emergentes
Los mercados en línea están reduciendo los tiempos de búsqueda y mejorando la utilización de los equipos. EquipmentShare, que opera numerosas instalaciones, utiliza su plataforma T3 para proporcionar alertas en tiempo real sobre utilización y mantenimiento. United Rentals mejora la eficiencia de sus activos a través de su portal Total Control, que integra reservas, facturación y mantenimiento predictivo. Los canales digitales crecen significativamente más rápido que el mercado en general, impulsados por su comodidad y eficiencia. En la región Asia-Pacífico, donde las redes de sucursales son limitadas, existe una fuerte preferencia por los pedidos a través de aplicaciones móviles. En consecuencia, las empresas de alquiler están realizando inversiones sustanciales en interfaces intuitivas y telemática para satisfacer las necesidades de una base de clientes más joven y con dominio digital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Operadores Calificados | −0.8% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alta Complejidad de Mantenimiento Multimarca | −0.6% | Global, aguda en flotas europeas fragmentadas | Mediano plazo (2-4 años) |
| Canibalización Directa del Mercado de Alquiler | −0.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del Valor Residual del Litio | −0.3% | Europa y California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Operadores Calificados Eleva el Riesgo de Tiempo de Inactividad
Los equipos de alquiler permanecen frecuentemente inactivos porque no hay operadores capacitados disponibles cuando la demanda se dispara. En 2026, la Oficina de Estadísticas Laborales de los Estados Unidos proyecta que continuarán abriéndose vacantes anuales para operadores de equipos de construcción durante la próxima década, impulsadas principalmente por necesidades de reemplazo. Esta brecha se acentúa durante los meses pico de construcción, ya que las jubilaciones superan a las nuevas certificaciones. Escaseces similares son también evidentes en Alemania y Japón, donde el envejecimiento de la fuerza laboral eleva las primas salariales y alarga los ciclos de contratación, lo que infla los costos de los proyectos y extiende los plazos. Las empresas de alquiler intentan mitigar el riesgo incorporando la formación de operadores en los contratos y asociándose con escuelas de formación profesional; sin embargo, los retrasos en las clases siguen obligando a los contratistas a esperar semanas para contar con personal certificado. La maquinaria inactiva erosiona las métricas de utilización, lo que obliga a las empresas de alquiler a mantener flotas más grandes para cumplir con las garantías de nivel de servicio, inmovilizando así capital que podría destinarse a la electrificación o a mejoras digitales. A menos que los programas de formación se amplíen de manera significativa, la escasez de operadores seguirá deprimiendo la disponibilidad adecuada de la flota y ejercerá presión a la baja sobre los márgenes de alquiler al menos en el mediano plazo.
Alta Complejidad de Mantenimiento Multimarca
Las flotas de alquiler incluyen equipos de Caterpillar, Komatsu, Volvo y JCB, cada uno con su propio sistema de diagnóstico propietario. Trackunit y sistemas de telemática similares pueden reducir el tiempo de inactividad no planificado, aunque la integración completa sigue siendo difícil de alcanzar. Los técnicos con formación polivalente son escasos, especialmente en Europa, donde las flotas provienen de numerosos fabricantes de equipos originales y las operaciones cruzan fronteras. Las empresas de alquiler incurren en mayores costos de servicio para mantener la diversidad de marcas que exigen los clientes. Hasta que los sistemas de diagnóstico unificados ganen tracción, la complejidad del mantenimiento seguirá pesando sobre la rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Equipos de Movimiento de Tierras Dominan la Construcción de Infraestructura
Los equipos de movimiento de tierras aseguraron el 41,05% de la participación del mercado de alquiler de equipos de construcción en 2025, y su CAGR del 7,61% hasta 2031 supera el ritmo del mercado en general. Las excavadoras, cargadoras y bulldozers siguen siendo indispensables para proyectos de carreteras, ferrocarriles y minería. Las retroexcavadoras sirven a los sectores de servicios públicos y construcción residencial donde la versatilidad es fundamental. Las excavadoras, especialmente las de cadenas, lideran la demanda de remoción de tierra pesada, mientras que las variantes de ruedas ganan terreno en obras urbanas donde se valora la movilidad.
Los equipos de manejo de materiales conforman el siguiente segmento más grande, impulsados por las grúas y los manipuladores telescópicos utilizados en desarrollos de gran altura y logística. La maquinaria de hormigón y vialidad crece con el gasto en autopistas, y los equipos de energía —como generadores y compresores— satisfacen las necesidades intermitentes de las obras. Las máquinas de movimiento de tierras con telemática diferencian las flotas de alquiler por tiempo de actividad en lugar de precio, reforzando su papel central en el mercado de alquiler de equipos de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Propulsión: Las Pilas de Combustible de Hidrógeno Emergen del Nicho
Las máquinas con motor de combustión interna representaron el 86,13% de la combinación en 2025, dado que las redes de reabastecimiento de diésel siguen siendo ubicuas. Los modelos híbridos combinan diésel y electricidad para circular por zonas de bajas emisiones. Los equipos eléctricos de batería ganan impulso, ayudados por un número significativo de modelos de cero emisiones registrados en California.
Las unidades de pila de combustible de hidrógeno, como la excavadora HW155H de Hyundai presentada en Bauma 2025, crecen a una CAGR del 15,88% hasta 2031 y atraen proyectos que necesitan cero emisiones sin las limitaciones de autonomía de las baterías. Los motores de combustión de hidrógeno de JCB ofrecen una alternativa directa al diésel. El dominio de los motores de combustión interna persistirá durante esta década; sin embargo, la presión regulatoria y la caída del costo total de propiedad inclinarán la curva a largo plazo hacia las tecnologías eléctricas y de hidrógeno.
Por Aplicación: La Minería y la Extracción de Áridos Superan a la Construcción Tradicional
Las obras de infraestructura representaron el 36,24% de los ingresos de 2025, impulsadas por el estímulo soberano en las regiones de Asia-Pacífico y Oriente Medio. Los constructores residenciales alquilan máquinas compactas para evitar inmovilizar capital, mientras que los promotores comerciales dependen de grúas y equipos de hormigón para los plazos de construcción en altura.
La minería y la extracción de áridos exhiben la tasa de crecimiento más rápida del 5,94% hasta 2031, ya que la volatilidad de los precios de las materias primas incentiva a los operadores a convertir los costos fijos de equipos en gastos de alquiler variables. Epiroc señaló que la minería representó una parte notable de sus pedidos de 2024, lo que subraya la oportunidad. Los contratistas de petróleo y gas también prefieren el alquiler para máquinas especializadas de alto gasto de capital que solo se necesitan de forma episódica.
Por Canal de Alquiler: Las Plataformas en Línea Ganan Participación
Las sucursales presenciales mantuvieron una participación del 80,22% en 2025, ya que muchos contratistas siguen valorando el servicio personalizado y la disponibilidad inmediata. La entrega en el mismo día y el mantenimiento en obra siguen siendo decisivos para equipos complejos.
Sin embargo, se proyecta que las plataformas en línea crezcan a una CAGR del 9,84% hasta 2031, superando significativamente al mercado de alquiler de equipos de construcción en general. Las plataformas T3 de EquipmentShare y Total Control de United Rentals ilustran cómo la telemática y la disponibilidad en tiempo real mejoran el retorno de inversión del cliente. La adopción es más rápida en las regiones de Asia-Pacífico y Oriente Medio, donde los usuarios con preferencia por el móvil están prescindiendo de los modelos tradicionales de sucursales.
Por Tipo de Servicio: Los Alquileres a Corto Plazo se Aceleran
Los contratos a mediano plazo (1–12 meses) representaron el 48,26% de los ingresos de 2025, ya que se alinean con la duración típica de los proyectos de infraestructura. Los alquileres a largo plazo sustentan las operaciones mineras e industriales predecibles, permitiendo descuentos por volumen.
Los alquileres a corto plazo de menos de un mes exhiben la CAGR más pronunciada del 7,13% entre 2026 y 2031. La volatilidad de los proyectos, el crédito más restrictivo y el auge de los constructores de la economía colaborativa hacen atractivos los alquileres diarios y semanales. Los operadores contrarrestan los mayores costos logísticos aprovechando la telemática para maximizar la utilización de los activos y aplicando precios premium para proteger sus márgenes.
Análisis Geográfico
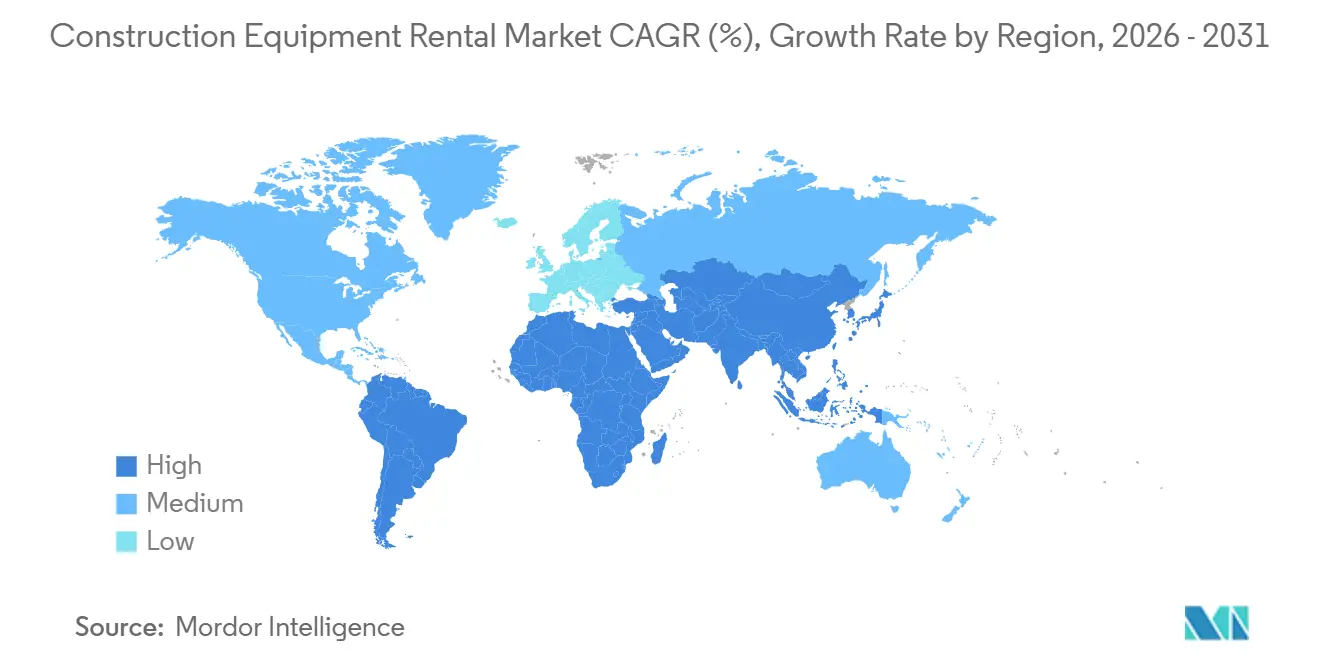
Asia-Pacífico capturó una participación del 40,11% en 2025 y registra una CAGR notable hasta 2031. Los bonos de infraestructura local de China, la significativa cartera de proyectos de India y el presupuesto de construcción de Japón anclan la demanda. El considerable programa de Corea del Sur y la combinación de minería y energías renovables de Australia también favorecen el alquiler. La combinación de urbanización y megaproyectos de la región sostiene el mercado de alquiler de equipos de construcción.
Oriente Medio y África registran la CAGR más rápida del 6,72%, liderada por la cartera de 1,3 billones de USD de la Visión Saudita 2030 que abarca NEOM, el Mar Rojo y Qiddiya. Proyectos en los Emiratos Árabes Unidos, como la Fase 2 del Ferrocarril Etihad, requieren rotaciones continuas [3]"Phase 2 Milestones," Etihad Rail, etihadrail.ae. La reconstrucción de Turquía por 100.000 millones de USD y el programa de energía renovable de Sudáfrica añaden profundidad.
América del Norte y Europa experimentan un crecimiento constante, aunque moderado. Los Estados Unidos continúan su fuerte impulso en infraestructura con inversiones significativas. Mientras Canadá prioriza el transporte público y las líneas eléctricas, Alemania orienta sus esfuerzos de construcción hacia flotas eléctricas, alineándose con los mandatos de bajas emisiones urbanas. El sector de la construcción del Reino Unido también apuesta por los alquileres especializados para garantizar el cumplimiento normativo.

Panorama regulatorio
El cumplimiento en materia de seguridad y emisiones es un determinante clave de la elegibilidad de las flotas de alquiler en los principales mercados finales, con requisitos que abarcan la seguridad del operador, la protección de la maquinaria y la circulación en vía pública de maquinaria móvil no de carretera. En los Estados Unidos, las normas de construcción de OSHA (incluida 29 CFR 1926.600 y disposiciones relacionadas) rigen las salvaguardas de operación de equipos y las prácticas en obra, mientras que 29 CFR 1926.1001 vincula a ciertos equipos fabricados a partir del 15 de julio de 2019 con los requisitos de rendimiento de ISO 3471:2008 para estructuras de protección antivuelco (ROPS). Esto afecta lo que las flotas pueden suministrar a aplicaciones de movimiento de tierras y preparación de terrenos de mayor riesgo.
En Europa, la vía regulatoria está pasando de directivas heredadas a reglamentos actualizados que amplían la superficie de cumplimiento para equipos conectados. El Reglamento (UE) 2025/14, publicado en enero de 2025, establece un régimen de homologación de tipo de la UE para maquinaria móvil no de carretera que circula por vías públicas, con la mayoría de las disposiciones aplicables a partir del 29 de enero de 2028, y proporciona un marco más claro para el movimiento transfronterizo de activos de alquiler. Por separado, el Reglamento de Maquinaria de la UE (UE) 2023/1230 será plenamente aplicable a partir del 20 de enero de 2027, e introduce requisitos relevantes para sistemas conectados (incluidas consideraciones de ciberseguridad y relacionadas con la IA). Para los operadores de alquiler, esto influye en cómo se especifican la telemática y los controles digitales en las nuevas compras de flota.
Análisis de la cadena de valor
La cadena de valor del alquiler de equipos de construcción comienza con el diseño y la fabricación por parte de los OEM (incluidos trenes de potencia, hidráulica y electrónica), pasa por redes de distribuidores y concesionarios, así como por canales cautivos de los OEM, y luego llega a los operadores de alquiler que poseen, mantienen y despachan flotas hacia contratistas y usuarios industriales. Dado que la definición del mercado excluye los alquileres combinados con operadores a tiempo completo, el valor se concentra en la financiación y adquisición de flotas, el mantenimiento y la logística de repuestos, las operaciones de sucursales y entrega, y cada vez más en capas digitales como la telemática, los portales de clientes y la integración en los flujos de trabajo de gestión de la construcción.
Los principales puntos de fricción están relacionados con la disponibilidad de equipos y el control del costo del ciclo de vida. Las flotas multimarca aumentan la complejidad diagnóstica y técnica, mientras que las restricciones en el suministro de componentes electrónicos pueden alargar los plazos de entrega de equipos nuevos, presionando la planificación de flotas y los ciclos de renovación. Los operadores de alquiler utilizan asociaciones y organismos del sector (como la American Rental Association y Associated Equipment Distributors) para alinear prácticas sobre seguridad, capacitación y parámetros de utilización de activos. También dependen de proveedores de telemática para reducir el tiempo de inactividad no planificado y mejorar la utilización. A medida que las normas ESG y las regulaciones locales de emisiones se endurecen en las principales áreas metropolitanas, la responsabilidad de cumplimiento se traslada hacia las flotas de alquiler, acelerando el cambio de combinación hacia activos eléctricos o de energía alternativa y aumentando el énfasis en soluciones de carga, mantenimiento preventivo y gestión del valor residual.
Panorama Competitivo
América del Norte está más consolidada que otras regiones, con United Rentals y Sunbelt Rentals manteniendo conjuntamente una participación notable del mercado de alquiler de equipos de construcción. En el tercer trimestre de 2024, United Rentals reportó un crecimiento significativo de ingresos, respaldado por su extensa flota. De cara al futuro, la empresa planea realizar inversiones sustanciales en activos especializados y eléctricos. Mientras tanto, Sunbelt demostró un sólido desempeño en el primer trimestre del ejercicio fiscal 2025, con un compromiso notable de expansión de flota y la incorporación de numerosas nuevas instalaciones en los Estados Unidos.
Europa sigue fragmentada: Loxam, Boels y Cramo impulsan flotas eléctricas y portales digitales, pero se enfrentan a la competencia de los alquileres directos de los fabricantes de equipos originales que incursionan en su base de clientes. Las Cat Rental Stores de Caterpillar aprovechan el servicio de calidad del fabricante para captar clientes directamente.
Los operadores de Asia-Pacífico, como Kanamoto y Coates Hire, se centran en la densidad del servicio local y en equipos especializados. EquipmentShare combina telemática con 373 depósitos, aprovechando el análisis de datos para reducir el tiempo de inactividad. Es probable que la actividad de fusiones y adquisiciones se intensifique a medida que los grandes actores adquieran especialistas regionales para ampliar su presencia, ganar escala en aprovisionamiento y amortizar las inversiones en plataformas digitales.
Líderes del Sector de Alquiler de Equipos de Construcción
Herc Rentals Inc.
United Rentals Inc.
Ashtead Group plc (Sunbelt Rentals)
Loxam Group
Caterpillar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo consiste en integrar los flujos de trabajo de alquiler en el conjunto de software utilizado para planificar y gestionar obras, lo que reduce la fricción desde la planificación hasta el despacho y respalda una mayor utilización de la flota. United Rentals anunció una integración de telemática con Procore que sincroniza los datos de equipos de alquiler con Procore Resource Management, y también lanzó una experiencia de Equipment Agent impulsada por IA, accesible dentro de ChatGPT, para ayudar a los clientes con la planificación de equipos. En conjunto, estas iniciativas apuntan a un espacio en blanco para que los operadores y plataformas de alquiler se diferencien mediante la interoperabilidad (software de gestión de construcción, ERP, permisos y telemática), en lugar de competir únicamente en tarifas diarias y proximidad.
Otra oportunidad es la expansión de redes centrada en especialidades, respaldada por una inversión sostenida en flotas y adquisiciones complementarias, especialmente en áreas donde los contratistas externalizan el riesgo de cumplimiento y de disponibilidad a los socios de alquiler. En febrero de 2026, Herc Holdings esbozó gastos de capital brutos en alquiler de entre 800 millones de USD y 1.100 millones de USD para 2026 como parte de su estrategia de flota, reforzando la modernización continua de los inventarios de alquiler. La expansión de Sunbelt Rentals hacia el espacio modular mediante su adquisición de Reliant Asset Management bajo la marca Aries Building Systems también señala cómo las líneas especializadas pueden ampliar la demanda direccionable más allá del equipo de construcción general, respaldando ofertas combinadas en infraestructura, construcciones comerciales y sitios industriales.
Desarrollos recientes del sector
- Mayo de 2026: United Rentals lanzó su Equipment Agent impulsado por IA dentro de ChatGPT para ayudar a los clientes a planificar y seleccionar equipos de alquiler para proyectos. Este paso extiende el recorrido del alquiler hacia una interfaz de uso generalizado, comprimiendo el tiempo desde la planificación hasta el pedido y fortaleciendo la fidelización digital más allá de las interacciones exclusivas en sucursal.
- Octubre de 2025: EquipmentShare abrió su sexta sucursal en Oregón, en Redmond, añadiendo capacidad local y señalando planes de mayor expansión dentro del estado. La densidad adicional de sucursales respalda una entrega y cobertura de servicio más rápidas, mejorando la competitividad para alquileres de movimiento de tierras y apoyo en obra sensibles al tiempo.
- Enero de 2024: BigRentz se asoció con Billd para ofrecer opciones de financiación que cubren las necesidades de materiales y mano de obra de los clientes de alquiler. Combinar el acceso a equipos con financiación reduce la fricción de compra para contratistas más pequeños y puede impulsar la conversión en alquileres de corto plazo y basados en proyectos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos por el alquiler de equipos de construcción a usuarios finales durante un período definido, que va desde alquileres cortos hasta acuerdos más largos. Incluye tarifas de alquiler vinculadas a equipos pesados utilizados en obras de construcción e infraestructura, contabilizadas en términos de USD.
Exclusiones del alcance: se excluyen de este dimensionamiento los establecimientos de alquiler de herramientas únicamente y los acuerdos de arrendamiento que incluyen operadores a tiempo completo.
Descripción general de la segmentación
- Por Tipo de Equipo
- Equipos de Movimiento de Tierras
- Retroexcavadoras
- Cargadoras
- Excavadoras
- Bulldozers
- Minicargadoras de Dirección Deslizante
- Otros Equipos de Movimiento de Tierras
- Equipos de Manejo de Materiales
- Grúas
- Montacargas
- Camiones Volquete
- Manipuladores Telescópicos
- Otros Equipos de Manejo de Materiales
- Equipos de Construcción de Hormigón y Vialidad
- Equipos de Energía y Potencia
- Otros Equipos
- Equipos de Movimiento de Tierras
- Por Tipo de Propulsión
- Motor de Combustión Interna
- Híbrido
- Eléctrico
- Pila de Combustible de Hidrógeno
- Por Aplicación
- Construcción Residencial
- Construcción Comercial
- Industrial / Manufactura
- Infraestructura (Carreteras, Puentes, Puertos)
- Minería y Extracción de Áridos
- Petróleo y Gas
- Por Canal de Alquiler
- Presencial (basado en sucursales)
- Plataformas en Línea
- Por Tipo de Servicio
- Alquiler a Corto Plazo (menos de 1 mes)
- Alquiler a Mediano Plazo (1 - 12 meses)
- Alquiler a Largo Plazo (más de 1 año)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la actividad de construcción y las señales de demanda de equipos, para luego vincularla con el uso en alquiler. Normalmente recurrimos a fuentes públicas como el gasto en construcción y los permisos de la Oficina del Censo de EE. UU., indicadores de infraestructura e inversión del Banco Mundial, series macroeconómicas y de precios del FMI, y datos laborales y de costos de la Oficina de Estadísticas Laborales de EE. UU.
Para mantener el modelo fundamentado, también revisamos estadísticas de aduanas y comercio (cuando corresponde) de UN Comtrade, además de orientación en materia de seguridad y equipos de organismos como OSHA, junto con publicaciones de asociaciones y cobertura de prensa acreditada sobre tendencias de flotas y utilización. Los informes anuales de las empresas, las presentaciones para inversores y las transcripciones de resultados se utilizan para comprender la combinación de alquiler, el comportamiento de precios y la exposición regional, y una suscripción de pago para datos financieros y noticias de empresas ayuda a verificar cruzadamente las líneas de ingresos reportadas y las acciones corporativas. Esta lista es ilustrativa, y también se utilizaron muchas otras fuentes para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos de precios y utilización, y para verificar qué se contabiliza realmente como ingresos por alquiler en las distintas regiones. Hablamos con operadores de alquiler, distribuidores, gestores de flotas, contratistas y expertos del sector en los principales centros de demanda, y luego reconciliamos las diferencias en definiciones, como el alquiler puro frente a los servicios y accesorios combinados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 50% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la producción de construcción y las carteras de proyectos se convierten en un conjunto de demanda de equipos, que luego se ajusta según las tasas de penetración del alquiler para llegar a los ingresos del mercado de alquiler. Una vez establecida esa estructura, los totales se corroboran con verificaciones selectivas de abajo hacia arriba, como tarifas de alquiler muestreadas y días promedio de utilización aplicados a recuentos indicativos de flotas, seguidas de verificaciones de canal sobre la rapidez con la que se mueven las tarifas en las principales áreas metropolitanas.
Entre los insumos que suelen ser más relevantes se incluyen las tendencias del gasto en construcción, los plazos de los programas de infraestructura, la utilización de flotas, las tarifas de alquiler promedio por principales clases de equipos, y los ciclos de reemplazo de equipos que influyen en la disponibilidad y el precio del alquiler. Para la previsión, utilizamos análisis de escenarios respaldados por un pequeño conjunto de indicadores macroeconómicos y de construcción, y los supuestos se ajustan según las expectativas de los entrevistados sobre la utilización y la evolución de las tarifas. Cuando las señales de abajo hacia arriba son incompletas para países más pequeños u operadores informales, utilizamos indicadores indirectos como la intensidad de la construcción y los patrones de importación de equipos, y luego revisamos esos ajustes nuevamente durante la validación.
Validación de datos y ciclo de actualización
Los resultados se contrastan con señales independientes, como el crecimiento regional de la construcción, las tendencias de ingresos por alquiler reportadas y los cambios observables en la utilización y el entorno de tarifas. Si un país o clase de equipo muestra un salto pronunciado que no coincide con estas señales, los factores causantes se rastrean hasta los insumos del modelo, y se activan conversaciones de seguimiento para confirmar el supuesto.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de varias etapas con verificaciones de varianza entre regiones y en el tiempo, y el archivo final se inspecciona en cuanto a la sincronización de divisas y la coherencia de las definiciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como grandes estímulos de infraestructura, shocks de demanda o cambios notables en los precios. Justo antes de la entrega, se realiza una revisión final para reflejar las últimas publicaciones públicas y la retroalimentación clave del campo.
Comparación del dimensionamiento del mercado de alquiler de equipos de construcción de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el alquiler de equipos de construcción pueden parecer muy dispares, incluso cuando utilizan nombres de mercado similares, porque las líneas de ingresos contabilizadas no siempre son las mismas. La dispersión suele provenir de cómo las empresas tratan los servicios combinados, si se incluye el alquiler con operador incluido, y cómo se proyectan hacia adelante las tarifas de alquiler y la utilización en los años de previsión.
Algunas estimaciones externas incorporan una actividad de alquiler más amplia que puede incluir alquileres de estilo contratación con operador y categorías de alquiler adyacentes, lo que infla el total comparable. En el modelo de Mordor Intelligence, el conteo se limita a los ingresos por alquiler de equipos de construcción alquilados sin operador, y no se incluyen los establecimientos de alquiler de herramientas, lo que modifica el total de 2025 en comparación con definiciones más amplias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 135,82 mil millones de USD (2025) | |
| Consultora Global A | 213,68 mil millones de USD (2025) | Utiliza una definición más amplia del alquiler de equipos de construcción que también hace referencia a casos de uso en minería, y el resumen público no aclara exclusiones como los alquileres con operador incluido o el alquiler exclusivo de herramientas, lo que puede aumentar el conjunto de ingresos direccionables. |
| Editorial del Sector B | 132,35 mil millones de USD (2025) | Se mantiene más cercano en el año, pero aplica una trayectoria de crecimiento diferente, probablemente impulsada por supuestos de escalada de tarifas y utilización más rápidos, y una lectura más amplia de contratos de servicio que puede incluir más elementos combinados más allá del alquiler puro. |
Al observar la tabla en conjunto, las mayores diferencias provienen de cuán amplia es la definición de alquiler y de cómo se trasladan los supuestos de tarifas de alquiler y utilización a los años futuros. Al mantener explícitas las inclusiones y luego verificar los totales frente a la actividad de construcción y la retroalimentación de los operadores, mantenemos la estimación trazable a insumos repetibles en lugar de adiciones ocultas de alcance.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de alquiler de equipos de construcción en 2031?
Se prevé que alcance 179,21 mil millones de USD, creciendo a una CAGR del 4,85% entre 2026 y 2031.
¿Qué segmento lidera por participación en el mercado de alquiler de equipos de construcción?
Los equipos de movimiento de tierras comandaron una participación del 41,05% en 2025 y siguen creciendo más rápido que el mercado en general.
¿Por qué los contratistas están migrando al alquiler de equipos?
El alquiler convierte los desembolsos de capital en gastos operativos, preserva la liquidez y alinea los costos con los plazos de los proyectos.
¿Qué geografía se está expandiendo más rápido?
Oriente Medio y África muestran una CAGR del 6,72% hasta 2031, impulsada por los megaproyectos de la Visión Saudita 2030.
¿Cuál es la magnitud de la oportunidad para las plataformas de alquiler en línea?
Las plataformas en línea avanzan a una CAGR del 9,84%, casi el doble del ritmo del mercado en general, gracias a la adopción con preferencia por el móvil en Asia-Pacífico y Oriente Medio.
Última actualización de la página el:


