
Tamaño y Cuota del Mercado Europeo de Alquiler de Maquinaria de Construcción
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
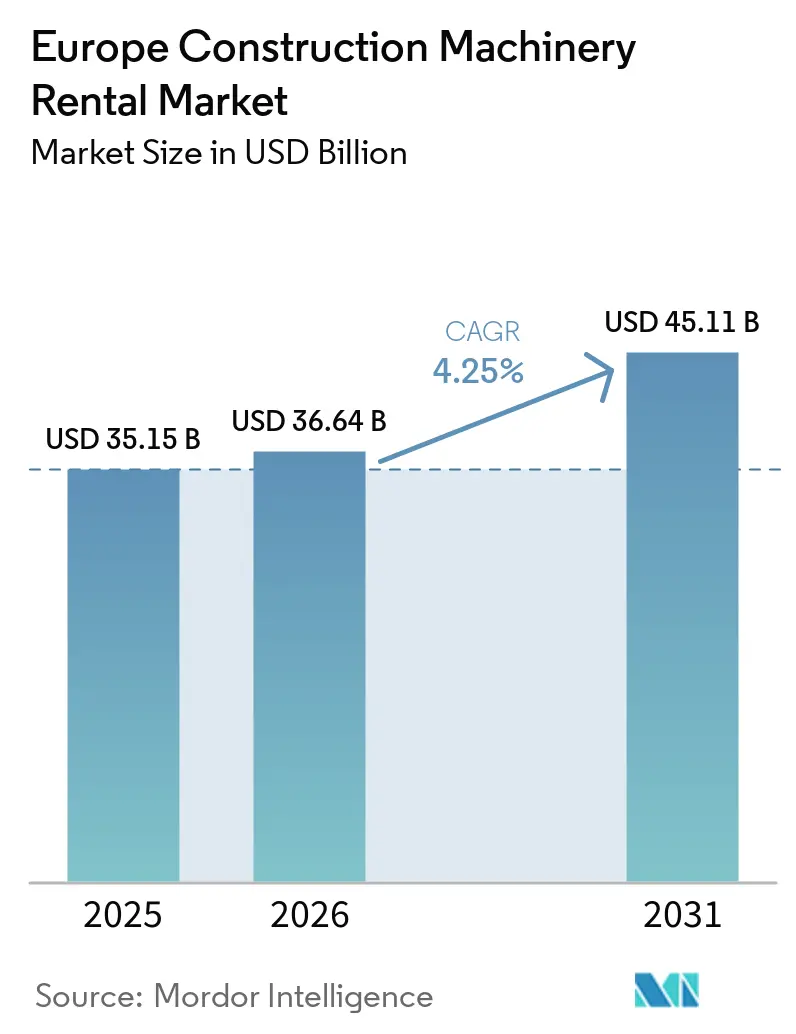
| Tamaño del mercado en el año base (2025) | 35.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 36.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.25 % |
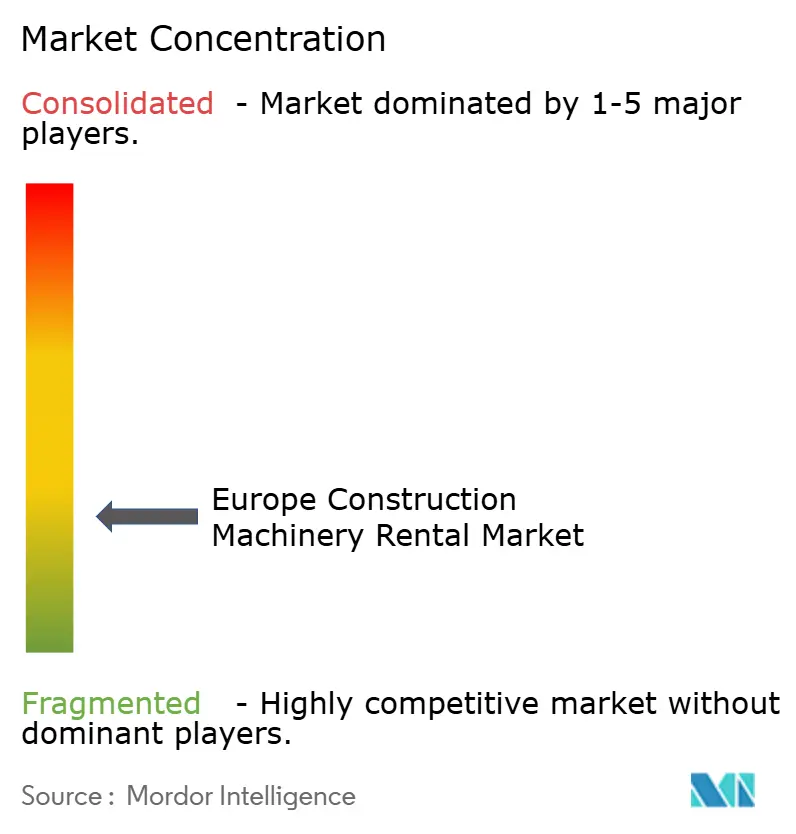
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado Europeo de Alquiler de Maquinaria de Construcción por Mordor Intelligence
El mercado europeo de alquiler de maquinaria de construcción creció de 35,15 mil millones de USD en 2025 a 36,64 mil millones de USD en 2026 y se prevé que alcance los 45,11 mil millones de USD en 2031, con una CAGR del 4,25% durante el período 2026-2031. Este crecimiento sostenido refleja una demanda resiliente de maquinaria en alquiler, la expansión de acuerdos de equipos como servicio y la renovación de flotas impulsada por las normativas de emisiones en toda la región. El mercado europeo de alquiler de maquinaria de construcción se beneficia de los estímulos de infraestructura respaldados por la UE, los mandatos de electrificación acelerada y la financiación vinculada a criterios ESG que reduce los costes de capital para las flotas sostenibles. Los operadores priorizan las ganancias de utilización habilitadas por la telemática, mientras que los gobiernos refuerzan la demanda con corredores de transporte verde y proyectos de conectividad digital. La intensidad competitiva está aumentando a medida que los fabricantes de equipos originales crean unidades de alquiler directas, los grandes operadores tradicionales de alquiler aceleran las adquisiciones paneuropeas y los mercados digitales reducen los costes de búsqueda y transacción para los contratistas.
Conclusiones Clave del Informe
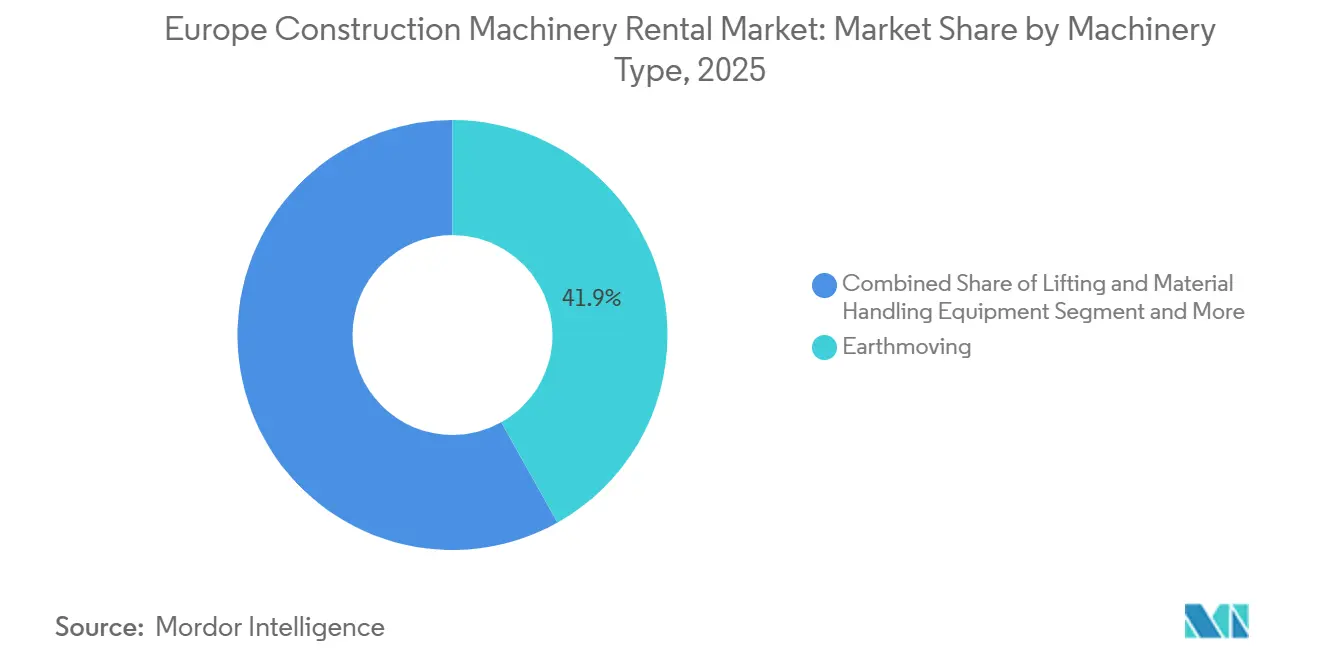
- Por tipo de maquinaria, los equipos de movimiento de tierras lideraron con el 41,88% de la cuota del mercado europeo de alquiler de maquinaria de construcción en 2025; se proyecta que avancen a una CAGR del 4,55% hasta 2031.
- Por tipo de tracción, los sistemas hidráulicos representaron el 77,95% del mercado europeo de alquiler de maquinaria de construcción en 2025, mientras que las alternativas totalmente eléctricas se expanden a una CAGR del 11,85% hasta 2031.
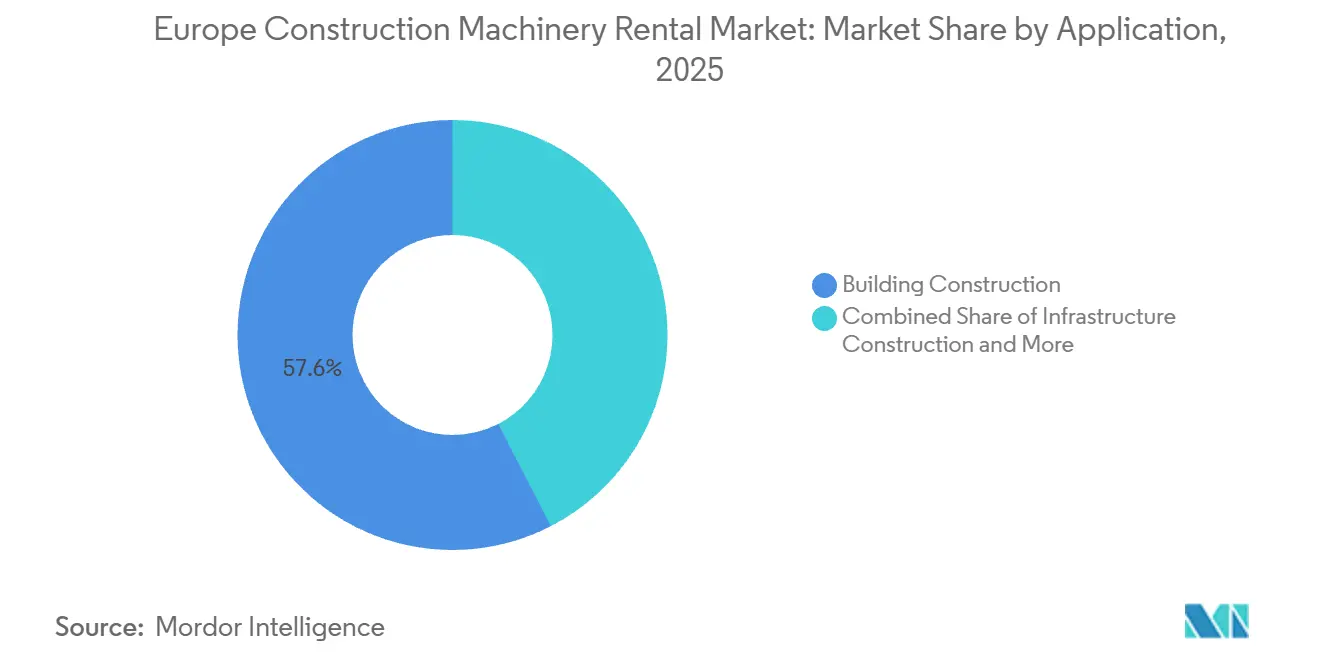
- Por aplicación, la construcción de edificios representó el 57,56% del tamaño del mercado europeo de alquiler de maquinaria de construcción en 2025 y progresa a una CAGR del 4,62% hasta 2031.
- Por capacidad de carga, las máquinas de uso medio capturaron el 47,35% del mercado europeo de alquiler de maquinaria de construcción en 2025; las unidades de uso ligero registraron la CAGR más rápida del 5,08% entre 2026 y 2031.
- Por geografía, Alemania dominó con el 24,52% de la cuota del mercado europeo de alquiler de maquinaria de construcción en 2025, mientras que España registró la CAGR más alta del 5,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Alquiler de Maquinaria de Construcción
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Estímulo a la Infraestructura de la UE | +1.2% | Alemania, Francia, Italia, España | Mediano plazo (2-4 años) |
| Mandatos Acelerados de Electrificación de Flotas | +0.8% | En toda la UE con adopción temprana en los países nórdicos | Largo plazo (≥ 4 años) |
| Transición hacia Modelos de Maquinaria como Servicio | +0.7% | Concentrado en mercados maduros | Corto plazo (≤ 2 años) |
| Financiación Vinculada a ESG que Reduce el CAPEX | +0.6% | Europa Occidental expandiéndose hacia el este | Mediano plazo (2-4 años) |
| Enfoque en la Taxonomía de la UE sobre la Notificación del Carbono Incorporado | +0.4% | En toda la UE con extensión al Reino Unido y Suiza | Largo plazo (≥ 4 años) |
| Unidades de Energía Modular en Obra | +0.3% | Norte y oeste de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Estímulo a la Infraestructura de la UE (Posterior a 2025)
El Banco Europeo de Inversiones ha destinado 1,1 billones de euros para infraestructura alineada con el clima hasta 2030, lo que ha generado un aumento sostenido en el alquiler de excavadoras, pavimentadoras y grúas torre a medida que los proyectos avanzan en corredores de transporte y digitales [1]"Hoja de Ruta del Banco Climático del Grupo BEI 2021-2025,", Banco Europeo de Inversiones, eib.org. Alemania está acelerando la modernización de infraestructura y digitalización, con planes federales que comprometen aproximadamente 192,5 mil millones de USD en inversión en infraestructura de transporte hasta 2029, abarcando autopistas, puentes y mejoras ferroviarias. Los programas de renovación ferroviaria a gran escala y de reemplazo de puentes en la red de autopistas federales están sosteniendo la demanda de equipos pesados de movimiento de tierras, hincado de pilotes y elevación. En paralelo, las iniciativas nacionales de expansión de redes de fibra óptica y gigabit están impulsando actividades de zanjeado y tendido de cables en corredores urbanos y semiurbanos. La expansión de energías renovables, en particular la eólica terrestre y las conexiones a la red asociadas, está incrementando aún más la demanda de grúas de alta capacidad y maquinaria de cimentación profunda. Este ciclo de inversión está más orientado hacia la infraestructura y la transición energética que los anteriores repuntes impulsados por la vivienda, desplazando la demanda de alquiler de equipos de construcción hacia flotas especializadas.
Mandatos Acelerados de Electrificación de Flotas
El paquete «Objetivo 55» de la Comisión Europea exige una reducción del 55% en las emisiones para 2030, lo que presiona a las empresas de alquiler a pasar de los motores diésel a los de batería e hidrógeno [2]"Los Préstamos Verdes Ganan Terreno en el Sector de Equipos de Europa,", Redacción del Financial Times, ft.com. El programa de motores de combustión interna de hidrógeno de JCB, actualmente en prueba en 11 países, ilustra cómo los fabricantes de equipos originales están respondiendo a los mandatos de descarbonización de Europa. Los despliegues iniciales en Suecia y Noruega se benefician de incentivos nacionales para equipos de bajas y cero emisiones, lo que ayuda a compensar los mayores costes iniciales. Los contratistas que operan en zonas urbanas de cero emisiones pueden exigir tarifas de alquiler superiores mientras garantizan el cumplimiento normativo. El cambio está impulsando la inversión en infraestructura de repostaje de hidrógeno, modernización de depósitos y reciclaje profesional de técnicos para sistemas de alta presión. La integración de la telemática apoya la optimización del rendimiento y la monitorización de la seguridad. Aunque la intensidad de capital aumenta inicialmente, una mayor visibilidad de los costes de combustible y un menor riesgo de cumplimiento de la normativa de carbono mejoran la economía del ciclo de vida. A medida que las licitaciones públicas priorizan cada vez más los criterios de emisiones, las flotas eléctricas refuerzan la competitividad del alquiler en proyectos de infraestructura y urbanos.
Financiación Vinculada a ESG que Reduce el CAPEX
Los prestamistas europeos vinculan cada vez más las condiciones de financiación al rendimiento en sostenibilidad, ofreciendo a las empresas de alquiler que divulgan métricas de carbono y hojas de ruta de electrificación reducciones en la tasa de interés de aproximadamente 25 a 50 puntos básicos, lo que reduce los costes ponderados de adquisición de flotas. Loxam ha incorporado indicadores clave de rendimiento de sostenibilidad en una línea de crédito renovable en múltiples divisas que respalda su red de más de 1.000 sucursales, lo que permite una mayor flexibilidad de capital para pedidos masivos de miniexcavadoras eléctricas y equipos de bajas emisiones. La financiación verde preferencial mejora la eficiencia del balance y aumenta el retorno sobre el capital invertido para los operadores de mayor escala con informes ESG transparentes. Esta dinámica amplía la ventaja de financiación entre los operadores de gran escala y los competidores más pequeños con menor capacidad de gestión de datos. A medida que el acceso a capital con descuento se convierte en una palanca estratégica, los grupos de alquiler bien financiados están mejor posicionados para adquirir flotas heredadas y acelerar la electrificación.
Enfoque de la Taxonomía de la UE en los Informes de Carbono Incorporado
A partir de 2024, en virtud de la Directiva sobre Informes de Sostenibilidad Corporativa, las grandes empresas de construcción deben informar sobre las emisiones de Alcance 3 procedentes de equipos alquilados, lo que desplaza la demanda hacia flotas con sistemas robustos de contabilidad de carbono. Las empresas de alquiler están etiquetando cada unidad con métricas de CO₂ de cuna a tumba para cumplir con los requisitos de divulgación. Los proveedores sin trazabilidad digital corren el riesgo de ser excluidos de las listas de licitación, especialmente en proyectos financiados con fondos públicos sujetos a criterios estrictos de contratación verde. Este impulso regulatorio está acelerando la adopción de telemática conectada, monitorización de emisiones e informes de ciclo de vida en las flotas de alquiler, convirtiendo efectivamente los datos de sostenibilidad en un requisito previo para la participación en el mercado y la licitación competitiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Operadores Cualificados | -1.1% | Europa Occidental, la más afectada | Mediano plazo (2-4 años) |
| Falta de Armonía en la Adopción de la Etapa V de NRMM | -0.9% | En toda la UE con aplicación desigual | Corto plazo (≤ 2 años) |
| Exceso de Oferta en el Mercado Secundario por la Obsolescencia de los Activos Diésel | -0.6% | Europa Occidental extendiéndose hacia el este | Largo plazo (≥ 4 años) |
| Elevado Coste de Retrofitting de Telemetría | -0.4% | Mercados de alquiler maduros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Falta de Armonía en la Adopción de la Etapa V de NRMM
Las normas Stage V para Maquinaria Móvil No de Carretera entraron en vigor en 2019, pero la aplicación y la gravedad de las sanciones varían entre los estados miembros de la UE, lo que obliga a las flotas de alquiler a gestionar dobles estándares de cumplimiento. Los operadores que trabajan en varios países se enfrentan a costes crecientes de logística y reconversión para garantizar que cada unidad cumpla con los requisitos locales más estrictos. Esta fragmentación regulatoria incentiva la inversión en maquinaria más nueva y conforme con Stage V, y genera demanda de sistemas centralizados de gestión de flotas para monitorizar el cumplimiento de emisiones en distintos países, lo que aumenta la complejidad operativa y la intensidad de capital para los proveedores de alquiler multinacionales.
Exceso de Oferta en el Mercado Secundario por la Obsolescencia de los Activos Diésel
Los rápidos cambios en las políticas y la expansión de las zonas urbanas de bajas emisiones están reduciendo los valores residuales de las excavadoras, cargadoras y generadores diésel, lo que lleva a las empresas de alquiler a acelerar las amortizaciones de las flotas heredadas. Los operadores suelen reasignar las unidades afectadas a regiones con regulaciones menos estrictas o las venden a precios de exportación con descuento, lo que repercute en la solidez del balance. Esta dinámica está aumentando la demanda de maquinaria de cero y bajas emisiones, alentando a las flotas a modernizarse más rápidamente, al tiempo que presiona a las empresas de alquiler a integrar estrategias de previsión de emisiones y reasignación de activos en la planificación financiera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Maquinaria: El Dominio del Movimiento de Tierras Impulsa la Electrificación
Los equipos de movimiento de tierras capturaron el 41,88% del mercado europeo de alquiler de maquinaria de construcción en 2025 y se proyecta que se expandan a una CAGR del 4,55% hasta 2031. Las excavadoras de cadenas continúan liderando en obras civiles a gran escala, mientras que las excavadoras de ruedas apoyan la infraestructura urbana y los proyectos de última milla. Las cargadoras de dirección deslizante se utilizan cada vez más en sitios de renovación de espacios reducidos que requieren maniobrabilidad compacta. Las motoniveladoras y los bulldozers mantienen una demanda estable a lo largo de los corredores de carreteras y transporte en crecimiento de Europa del Este. El segmento es también un campo de pruebas para la electrificación, con iniciativas como la excavadora de batería de 1,7 toneladas de Hitachi Construction Machinery, prevista para su despliegue en 2027, que destacan el enfoque de los fabricantes de equipos originales en maquinaria de bajas emisiones.
La adopción de la electrificación se está acelerando a medida que los contratistas se esfuerzan por cumplir los límites de emisiones urbanas sin sacrificar la productividad. Los fabricantes de equipos originales están probando sistemas de batería intercambiables para reducir el tiempo de inactividad por carga, mientras que las empresas de alquiler despliegan unidades de carga móviles para mantener una alta utilización. Los principales operadores de alquiler están combinando flotas de movimiento de tierras con soluciones de energía en obra y monitorización por telemática, captando valor añadido de las ofertas integradas y posicionándose para contratos de proyectos conformes con las normativas de emisiones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Accionamiento: La Disrupción Eléctrica se Acelera a Pesar del Dominio Hidráulico
Los sistemas hidráulicos representaron el 77,95% del mercado europeo de alquiler de maquinaria de construcción en 2025, lo que refleja su fiabilidad y el amplio soporte de servicio disponible. Mientras tanto, las transmisiones totalmente eléctricas crecen a una CAGR del 11,85%, impulsadas por los subsidios nórdicos y la expansión de las zonas urbanas de bajas emisiones. Los híbridos diésel-eléctricos ofrecen una solución de transición, proporcionando ahorro de combustible al tiempo que mitigan las limitaciones de autonomía en obras remotas.
Las tasas de adopción varían según el tipo de equipo. Las excavadoras compactas, las plataformas de tijera y las cargadoras pequeñas están liderando el cambio, ya que la tecnología de baterías actual permite la operación durante todo el turno. Las máquinas más pesadas esperan baterías de estado sólido de próxima generación o pilas de combustible de hidrógeno, y los ensayos en curso de JCB ilustran el potencial a largo plazo. Las empresas de alquiler gestionan la transición invirtiendo en flotas modulares capaces de cambiar entre transmisiones diésel y eléctricas, equilibrando la utilización y el cumplimiento normativo en diferentes obras.
Por Aplicación: La Construcción de Edificios Sostiene el Impulso de Crecimiento
La construcción de edificios representó el 57,56% del mercado europeo de alquiler de maquinaria de construcción en 2025, con un crecimiento a una CAGR del 4,62% a medida que los gobiernos abordan la escasez de vivienda y la modernización de espacios comerciales. Los proyectos residenciales se benefician de garantías de préstamos y permisos acelerados para viviendas asequibles, mientras que los promotores comerciales modernizan oficinas y espacios comerciales con distribuciones flexibles y tecnologías de edificios inteligentes, impulsando la demanda de plataformas de tijera y manipuladores telescópicos. Las expansiones industriales vinculadas a la relocalización en los sectores de electrónica y farmacéutica sostienen una utilización estable de los equipos.
La infraestructura ocupa el segundo lugar en aplicaciones, impulsada por los corredores de transporte de la UE, la modernización de la red eléctrica y el despliegue de banda ancha. La construcción de energías renovables apoya alquileres de alto margen para grúas especializadas, plataformas de perforación y equipos de cimentación. La minería y la extracción en cantera son contribuyentes modestos pero consistentes, mientras que los alquileres para recuperación ante desastres experimentan picos estacionales durante inundaciones, incendios forestales y otros eventos climáticos extremos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Carga Útil: El Crecimiento del Servicio Ligero Refleja las Limitaciones Urbanas
Las máquinas de uso medio capturaron el 47,35% del mercado europeo de alquiler de maquinaria de construcción en 2025, ofreciendo un equilibrio entre versatilidad y eficiencia en los costes de transporte. Sin embargo, los equipos de uso ligero se están expandiendo más rápidamente, con una CAGR del 5,08%, ya que las regulaciones urbanas sobre peso, ruido y emisiones favorecen las cargadoras compactas, las miniexcavadoras y las plataformas de tijera a batería. Los contratistas se benefician de requisitos de licencias más sencillos y umbrales de cualificación de operadores más bajos.
Los alquileres de uso pesado siguen siendo esenciales para las infraestructuras a gran escala y los megaproyectos, pero están sujetos a volatilidad en la programación debido a los plazos de obtención de permisos. El auge de la demanda de equipos de uso ligero se ve reforzado por las renovaciones y mejoras de eficiencia energética impulsadas por el Pacto Verde de la UE, que requieren equipos compactos aptos para uso en interiores. Las principales empresas de alquiler responden con flotas optimizadas para entornos urbanos y centros logísticos de última milla, reduciendo los tiempos de entrega y apoyando calendarios de proyectos más ajustados.
Análisis Geográfico
Alemania lideró el mercado europeo de alquiler de maquinaria de construcción con una cuota del 24,52% en 2025, respaldado por una sofisticada base industrial y una creciente inversión en infraestructuras que impulsa los alquileres de equipos de movimiento de tierras y construcción de carreteras. Las restricciones urbanas al diésel están acelerando la adopción de miniexcavadoras eléctricas, lo que permite a las empresas de alquiler exigir tarifas superiores. España registra la CAGR más rápida del 5,05%, impulsada por las mejoras en infraestructuras turísticas y los parques de energías renovables financiados a través de los fondos de cohesión de la UE, con proveedores locales que aprovechan el crédito flexible para modernizar rápidamente sus flotas.
Francia e Italia sostienen volúmenes significativos a través de programas de modernización ferroviaria y de rehabilitación sísmica. El Reino Unido, aunque fuera de la UE, influye en los movimientos de flotas a medida que los equipos se redistribuyen a través del Canal de la Mancha durante los períodos de menor actividad estacional. Los países nórdicos, en particular Suecia, establecen referencias en materia de maquinaria de cero emisiones y conectividad digital en las obras. Mientras tanto, Polonia y la República Checa ofrecen corredores de expansión para las cadenas de alquiler paneuropeas a través de proyectos de carreteras y energía financiados por la UE, mientras que los mercados del Este se enfrentan a la incertidumbre geopolítica pero mantienen una demanda de construcción localizada.
Los operadores de alcance regional optimizan la asignación de flotas para suavizar la estacionalidad, rotando calefactores y generadores hacia el sur para la construcción invernal y trasladando plataformas aéreas hacia el norte para las renovaciones estivales. Los diversos regímenes regulatorios requieren una gestión ágil de los activos para evitar unidades inactivas no conformes, mientras que el seguimiento digital y la telemática mejoran la utilización en múltiples jurisdicciones. Este ejercicio de equilibrio refuerza el valor estratégico de la escala, la flexibilidad y la especialización en cumplimiento normativo transfronterizo para mantener la rentabilidad del alquiler.
Panorama regulatorio
El cumplimiento normativo de maquinaria en la UE está pasando de la Directiva de Máquinas (2006/42/CE) al Reglamento de Máquinas (UE) 2023/1230, cuya aplicación comienza el 20 de enero de 2027. El reglamento endurece los requisitos esenciales de salud y seguridad para la maquinaria comercializada en el mercado de la UE y eleva las exigencias de documentación para las funciones de seguridad habilitadas por software, incluidas las disposiciones de ciberseguridad relevantes para el equipo conectado utilizado por las flotas de alquiler.
Para la movilidad transfronteriza de flotas, el Reglamento (UE) 2025/14 (adoptado el 19 de diciembre de 2024, en vigor desde enero de 2025) establece un marco de homologación de tipo y de homologación individual a nivel de la UE para la seguridad de circulación en carretera de la maquinaria móvil no de carretera, con disposiciones clave que serán aplicables a partir del 29 de enero de 2028. Junto a esto, la Comisión continúa actualizando la base de normas armonizadas, incluida la Decisión de Ejecución (UE) 2026/546 de la Comisión (marzo de 2026). Esto afecta a categorías como la maquinaria de movimiento de tierras y las grúas, lo que da forma a las especificaciones de adquisición y a las pruebas de conformidad requeridas por los operadores de flotas profesionales.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de equipos originales (OEM) y los proveedores de componentes (motores, sistemas hidráulicos, baterías, telemática y accesorios), y luego pasa por distribuidores nacionales y socios de servicio hasta los propietarios de flotas de alquiler, que gestionan la adquisición, el cumplimiento normativo y la optimización del ciclo de vida (mantenimiento, reacondicionamiento, reventa/exportación). Los OEM están aumentando la relación directa con el alquiler y agrupando el soporte de posventa, mientras que los ecosistemas de accesorios profundizan la diferenciación. Un acuerdo de suministro de 2025 que posiciona a los rotores basculantes de engcon como opción preferente dentro de los canales de distribuidores de Hitachi Construction Machinery (Europe) ilustra este enfoque.
En la etapa posterior, las empresas de alquiler monetizan la utilización a través de redes de sucursales y portales digitales para clientes, con el apoyo de proveedores de transporte y logística y equipos de servicio en el sitio. La renovación de flotas y el cumplimiento en materia de emisiones dan forma a la demanda en etapas anteriores, con grandes arrendadores multinacionales que realizan pedidos a gran escala (por ejemplo, Boels Rental invirtió en 700 nuevas máquinas JCB en febrero de 2025) y requieren disponibilidad de repuestos, formación de técnicos y preparación en baterías y carga para equipos compactos electrificados. Los usuarios finales incluyen contratistas de construcción y obra civil y operadores de proyectos especializados, y los requisitos de presentación de informes impulsados por licitaciones aumentan el valor de la captura de datos telemáticos, la presentación de informes de CO2 y la documentación estandarizada entre países.
Panorama Competitivo
Principales Empresas del Mercado Europeo de Alquiler de Maquinaria de Construcción
El mercado europeo de alquiler de maquinaria de construcción sigue siendo fragmentado, aunque muestra una aceleración de la consolidación. Loxam Group, con ingresos de 2,6 mil millones de EUR en 2024 en 1.091 sucursales[3]"Documento de Registro Universal 2025,", Loxam Group, loxam.com, renovó su línea de crédito renovable para incluir indicadores clave de rendimiento de sostenibilidad que reducen los costes de financiación para la expansión de la flota eléctrica. Sunbelt Rentals, parte de Ashtead Group, continúa con un crecimiento adquisitivo para construir una plataforma transcontinental capaz de consolidar la adquisición a gran escala y los datos de telemática. Mientras tanto, fabricantes de equipos originales como Volvo CE están pilotando ofertas de alquiler directo, lo que podría desintermediar a los intermediarios en unidades de tecnología premium.
La diferenciación digital se está convirtiendo en un motor clave del mercado, con empresas de alquiler que despliegan portales para clientes que ofrecen seguimiento de equipos en tiempo real, paneles de control de CO₂ y flujos de trabajo automatizados de devolución de equipos. Los algoritmos de mantenimiento predictivo están reduciendo el tiempo de inactividad y reforzando los contratos de servicio, fomentando relaciones con los clientes más leales y duraderas. Estas herramientas digitales dan forma cada vez más a las estrategias de adquisición y operación, permitiendo a las empresas de alquiler optimizar la utilización de la flota mientras cumplen los mandatos de sostenibilidad de los clientes.
El mercado también mira hacia adelante con soluciones autónomas e integradas por software. Prototipos como el camión articulado de descarga adaptable de Deere & Company, presentado en CES 2025, apuntan a un futuro en el que los acuerdos de alquiler podrían combinar arrendamientos de hardware con licencias de software. La ventaja competitiva se está desplazando desde el tamaño puro de la flota hacia las capacidades de análisis de datos, la agilidad financiera y la especialización en cumplimiento normativo regional, lo que indica que la innovación estratégica y la madurez digital definirán a los principales operadores europeos de alquiler.
Líderes del Sector Europeo de Alquiler de Maquinaria de Construcción
-
LOXAM SAS
-
Kiloutou Group
-
Ashtead Group (Sunbelt Rentals)
-
Boels Rental
-
Caterpillar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión transfronteriza hacia bolsas de mercado poco penetradas y categorías adyacentes es cada vez más visible, con un impulso respaldado por la actividad anunciada de fusiones y adquisiciones y de financiación en 2026. Kiloutou entró en Irlanda mediante la adquisición de KDM Hire (anunciada en abril de 2026), enfocándose en la demanda vinculada a las carteras de proyectos de infraestructura, energía y centros de datos, mientras que DWS Group adquirió una participación en la británica Flannery Plant Hire (junio de 2026). Estas transacciones señalan oportunidades relacionadas con la densificación de la red (sucursales, cobertura de servicio y logística) y una disponibilidad más amplia de productos para contratistas que operan en varias regiones.
La modernización de flotas impulsada por el cumplimiento normativo y la preparación de datos también crean capas de servicio monetizables más allá del alquiler diario o semanal. El Reglamento de Máquinas (UE) 2023/1230, aplicable desde el 20 de enero de 2027, aumenta la prima sobre la documentación conforme y el funcionamiento seguro de la maquinaria conectada. El Reglamento (UE) 2025/14, aplicable desde el 29 de enero de 2028, añade una vía armonizada de homologación para circulación en carretera de la maquinaria móvil no de carretera que puede reducir la fricción en el redespliegue de flotas entre países. Con la visibilidad del Alcance 3 impulsada por la CSRD ya presionando a los constructores para que solicite información sobre emisiones de los equipos, los proveedores de alquiler que estandarizan la telemática, la trazabilidad del mantenimiento y los paneles de control de CO2 pueden diferenciarse en licitaciones públicas y de grandes contratistas, y ampliar los paquetes de equipo como servicio que incluyen compromisos de disponibilidad y soporte en el sitio.
Desarrollos recientes del sector
- Mayo de 2026: Sunbelt Rentals completó su adquisición de 650 millones de USD de Reliant Asset Management (Aries Building Systems), expandiéndose hacia soluciones de espacio modular. La adquisición amplía la bolsa de alquiler disponible en sitios de infraestructura e industriales al combinar espacio temporal con equipos y servicios. También mejora la densidad de venta cruzada en grandes proyectos.
- Abril de 2026: Kiloutou anunció su entrada en Irlanda mediante la adquisición de KDM Hire, sumando escala local en Irlanda del Norte y la República de Irlanda. La adquisición respalda la demanda de proyectos multisectoriales (infraestructura, energía y centros de datos) y refuerza la capacidad de Kiloutou para atender a clientes transfronterizos con una presencia más densa de sucursales y servicios.
- Mayo de 2024: Robert Baran Crane Group Petrolift anunció una expansión de su flota de grúas con 21 nuevas grúas todo terreno Grove. La capacidad de elevación adicional mejora la disponibilidad para elevaciones industriales y de construcción complejas y refleja la inversión continua en flotas de alquiler especializadas de alto valor.


Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
Para este estudio, el mercado se define como los ingresos obtenidos del alquiler de maquinaria de construcción a contratistas y otros usuarios en toda Europa, generalmente en términos diarios, semanales o mensuales, con tarifas vinculadas a la clase de equipo y a la utilización.
Se excluyen las ventas de equipos, el arrendamiento financiero a largo plazo y la mayoría de los cargos por mano de obra de operadores en obra cuando se facturan como una línea de servicio separada.
Descripción General de la Segmentación
-
Por Tipo de Maquinaria
-
Maquinaria de Movimiento de Tierras
-
Excavadoras
- De Cadenas
- De Ruedas
-
Cargadoras
- Minicargadoras
- De Ruedas
- Retroexcavadoras
- Motoniveladoras
- Bulldóceres
-
Excavadoras
-
Elevación y Manipulación de Materiales
-
Grúas
- Grúas Móviles
- Grúas Torre
- Manipuladores Telescópicos
- Plataformas de Trabajo Aéreo
-
Grúas
-
Equipos de Construcción de Carreteras
- Pavimentadoras
- Compactadoras de Carretera
- Mezcladoras de Asfalto
- Otros Tipos de Maquinaria
-
Maquinaria de Movimiento de Tierras
-
Por Tipo de Accionamiento
- Hidráulico
- Híbrido Diésel-Eléctrico
- Totalmente Eléctrico
- Pila de Combustible de Hidrógeno
-
Por Aplicación
-
Construcción de Edificios
- Residencial
- Comercial
- Industrial
-
Construcción de Infraestructuras
- Carretera y Autopista
- Ferroviario
- Aeroportuario
- Infraestructura Energética
- Minería y Extracción de Áridos
- Recuperación ante Desastres y Emergencias
- Otras Aplicaciones
-
Construcción de Edificios
-
Por Capacidad de Carga Útil
- Servicio Ligero (Menos de 3 toneladas)
- Servicio Medio (3-10 toneladas)
- Servicio Pesado (10-30 toneladas)
- Servicio Superpesado (Más de 30 toneladas)
-
Por País
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Polonia
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites externos del modelo y para anclar la actividad de construcción a nivel de país. Nos basamos en publicaciones públicas y series estadísticas como los índices de producción y precios de construcción de Eurostat, las oficinas nacionales de estadística, las publicaciones de la Asociación Europea de Alquiler y los indicadores de infraestructura vial de la Comisión Europea.
También revisamos los cambios en las normativas de seguridad y emisiones publicados por los organismos de la UE, ya que los requisitos de cumplimiento pueden afectar a las estructuras de costes de las flotas y, a su vez, a los precios del alquiler. Junto a estos, utilizamos informes anuales de empresas, presentaciones a inversores y cobertura periodística de fuentes de reconocido prestigio para mapear las redes de sucursales, la composición de las flotas y los comentarios sobre utilización en los principales mercados europeos. Cuando estuvo disponible, consultamos suscripciones de pago para obtener información financiera e inteligencia empresarial sobre las compañías, datos de envíos de importación y exportación, y bases de datos de patentes para validar el dinamismo de los proveedores y la dirección tecnológica de los equipos. Las fuentes documentales mencionadas aquí son ilustrativas, y también utilizamos otros documentos públicos y series de datos para recopilar, validar y clarificar los resultados.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se centraron en confirmar cómo se comporta la demanda de alquiler en los países clave y cómo se gestiona la fijación de precios ante los cambios en la utilización y la disponibilidad de flotas. Hablamos con directivos de empresas de alquiler, gerentes de depósitos y operaciones, responsables de adquisiciones y gestión de flotas, y usuarios del lado del contratista para confirmar las duraciones típicas de alquiler, las tarifas de catálogo frente al precio neto realizado, y la distribución entre grandes proyectos y trabajos locales. Dado que se trata de un mercado multinacional, los datos se validaron en las principales geografías de Europa para que los pesos por país y los patrones de estacionalidad no fueran asumidos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores Generales: 12% |
| Nivel medio: 54% | Responsables funcionales/de unidad: 29% |
| Actores de menor escala: 16% | Gerentes: 59% |
Dimensionamiento del Mercado y Previsiones
El modelo comienza con una construcción descendente del conjunto de demanda que vincula la actividad de construcción con las necesidades de equipos alquilables, y luego convierte esa demanda en ingresos por alquiler utilizando lógica de utilización y precios. Las tendencias en la producción de construcción a nivel de país, el inicio de infraestructuras, la dirección del ciclo de vivienda y el sentimiento de los contratistas se trataron como indicadores adelantados de la intensidad del alquiler. Para mantener el modelo alineado con la operativa de los arrendadores, también utilizamos rangos de utilización de flotas, duración media del alquiler y el cambio en la composición entre equipos de movimiento de tierras, elevación y construcción de carreteras como datos prácticos de entrada.
A continuación, corroboramos los totales mediante comprobaciones ascendentes selectivas, como la acumulación de ingresos de alquiler divulgados por los actores visibles del mercado, el muestreo de tarifas diarias y mensuales para clases de equipos comunes, y la aplicación de una utilización realista para aproximar los ingresos por unidad. Cuando las divulgaciones de las empresas eran incompletas, las lagunas se gestionaron mediante la escala a nivel de país basada en la huella de sucursales, comentarios sobre la antigüedad de la flota y las carteras de proyectos conocidas, y luego se ajustaron solo después de que el feedback de las entrevistas respaldara la dirección indicada.
Para las previsiones, utilizamos principalmente el análisis de escenarios, ya que los mercados de alquiler en Europa pueden oscilar con los tipos de interés, el calendario del gasto público y la adjudicación de grandes proyectos. Cada escenario se vinculó a un pequeño conjunto de factores medibles, y los supuestos se reexaminaron con expertos antes de fijar los valores del año final.
Validación de Datos y Ciclo de Actualización
Los resultados se comprobaron con señales independientes, entre ellas los movimientos en la producción de construcción, los comentarios sobre el volumen de negocio reportado en alquiler y los cambios observados en las discusiones sobre utilización y precios en las entrevistas. Si el resultado de un país parecía inconsistente con estas señales, revisamos los factores impulsores y reformulamos los datos de entrada, y luego completamos una segunda revisión analítica antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando se producen eventos materiales, como cambios bruscos en la actividad de construcción o cambios regulatorios importantes que afectan a la economía de las flotas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente a partir de los datos más recientes disponibles.
El Tamaño del Mercado de Alquiler de Maquinaria de Construcción en Europa de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Las cifras publicadas para este mercado a menudo no coinciden porque el límite del alcance se traza de manera diferente y la conversión de la actividad a los ingresos por alquiler se gestiona de distintas maneras. Observamos discrepancias cuando una fuente mezcla el alquiler total de equipos con categorías adyacentes, o cuando los países incluidos en Europa se contabilizan de forma diferente.
Las huellas de las redes de sucursales, los comentarios sobre utilización y las comprobaciones de la producción de construcción a nivel de país son los puntos de evidencia que mantienen la estimación de Mordor Intelligence anclada a los ingresos puros de alquiler de maquinaria de construcción en los países europeos cubiertos, en lugar de mezclar arrendamientos de maquinaria más amplios o alquileres de sectores no relacionados con la construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 35,15 mil millones de USD (2025) | |
| Asociación Sectorial A | 36,30 mil millones de USD (2025) | A menudo refleja el volumen de negocio más amplio de alquiler de equipos en 17 países europeos y puede incluir categorías de alquiler no relacionadas con la construcción, lo que eleva el total por encima de un límite exclusivo de construcción. |
| Conjunto de Datos Intersectorial B | 150,00 mil millones de USD (2026) | Utiliza una definición amplia del sector de alquiler y arrendamiento de maquinaria en Europa que puede incluir equipos de oficina, transporte y otros tipos, por lo que no es directamente comparable con el alquiler de maquinaria de construcción. |
La diferencia proviene principalmente de cuán estrechamente se define la actividad de alquiler y de cómo se contabiliza Europa país por país. Cuando el alcance se limita al alquiler de maquinaria de construcción y los datos de entrada se vinculan a la utilización, la duración del alquiler y la producción de construcción, el número resultante es más fácil de rastrear y reproducir de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de alquiler de maquinaria de construcción?
El mercado está valorado en 36.640 millones de USD en 2026 y se prevé que alcance 45.110 millones de USD en 2031.
¿A qué ritmo crece la demanda de equipos de construcción eléctricos en Europa?
Las transmisiones totalmente eléctricas en el mercado europeo de alquiler de maquinaria de construcción se expanden a una CAGR del 11,85% hasta 2031, superando a todos los demás tipos de tracción.
¿Qué país lidera el alquiler de maquinaria en Europa por ingresos?
Alemania representó el 24,52% de la cuota del mercado europeo de alquiler de maquinaria de construcción en 2025, la mayor porción nacional.
¿Qué segmento de maquinaria concentra la mayor cuota de alquiler?
La maquinaria de movimiento de tierras mantuvo el 41,88% de los ingresos por alquiler en 2025 y se prevé que siga siendo dominante hasta 2031.
¿Por qué las empresas de alquiler adoptan modelos de maquinaria como servicio?
La escasez de mano de obra, la demanda de garantías de tiempo de actividad y las necesidades de monitoreo digital impulsan ofertas integradas que combinan máquinas, operadores certificados y mantenimiento en un único contrato.
Última actualización de la página el:



